Аудит основных средств
Порядок и сроки создания первичных документов, передачи их для отражения в бухгалтерском учете устанавливается “Положением о документах и документообороте в бухгалтерском учете”, утвержденным МФ СССР от 29.07.83 № 105 и доведенным распоряжением главного бухгалтера от 06.01.84 № 1. Рассмотрим схему документооборота на примере акта приемки-передачи основных средств ф. № ОС-1 (см. прил. 27). В бухгалтерии ЗМГА ОАО “ГАЗ” не заполняются формы бухгалтерской отчетности. Информация по имуществу и обязательствам ЗМГА обобщается в оборотно-сальдовых ведомостях (см. прил. 28), которые составляются ежемесячно. В этих ведомостях отражается сальдо на начало и конец месяца, а также обороты по Д и К каждого счета. Основные средства занимают в этой ведомости первую строку и отражаются по первоначальной стоимости, сумма износа отражается отдельной строкой.
3. РАЗРАБОТКА ПРОГРАММЫ АУДИТА
ОСНОВНЫХ СРЕДСТВ
3.1. МЕТОДЫ АУДИТА
Результатом работы аудитора является составление аудиторского заключения. Для того чтобы иметь основания для выводов по основным направлениям аудиторской проверки, аудитор должен собрать соответствующие доказательства. Информация, собранная и проанализированная аудитором в ходе проверки, служит обоснованием выводов аудитора и называется аудиторскими доказательствами. Собирая аудиторские доказательства, аудитор использует следующие методы:
1. Методы фактического контроля
а) инвентаризация;
б) контрольный обмер.
2. Методы документального контроля
а) формальная проверка;
б) арифметическая проверка;
в) проверка документов по существу.
3. Прочие методы
а) наблюдение;
б) опрос;
в) экономический анализ.
Рассмотрим, насколько эффективен каждый из этих методов сбора аудиторских доказательств при проверке основных средств.
Инвентаризация проводится в целях обеспечения достоверности данных бухгалтерского учета и отчетности. Сразу по прибытии в организацию аудитор должен уточнить дату проведения последней инвентаризации. Если инвентаризация основных средств не проводилась более 2-3 лет, то аудитор может потребовать ее проведению, что позволит более качественно провести последовательную проверку и уменьшить аудиторский риск. Аудитор может сам участвовать в проведении инвентаризации или ограничиться наблюдением за ее проведением. Рекомендуется убедиться в наличии наиболее дорогостоящих предметов. Часть имущества может отсутствовать, в этом случае надо проверить, по каким документам, кому и когда оно передано. При использовании работниками какого-либо имущества в домашних условиях стоимость этого имущества (компьютеров, принтеров) может рассматриваться в качестве налогооблагаемой базы (дохода) работников. В том случае, когда при проведении инвентаризации основных средств выясняется, что один из цехов проверяемого экономического субъекта занят иным хозяйствующим субъектом (признаков тому может быть несколько: весит вывеска с наименованием другого экономического субъекта; выпускается продукция, не соответствующая профилю проверяемого экономического субъекта и т.п.), а в составе доходов от внереализационных операций нет статьи “доходы от аренды”, то речь идет о “скрытой аренде” и уклонении от уплаты налогов. Аудитор может сделать вывод о нарушении клиентом законодательства при совершении финансово-хозяйственных операций. Инвентаризация основных средств производится на основании “Методических указаний по инвентаризации имущества и финансовых обязательств” утв. Приказом МФ РФ от 13.06.95 № 49.
Метод контрольного обмера эффективен при проверке затрат на ремонт основных средств. Аудитор может произвести контрольный обмер объемов выполненных работ по ремонту непосредственно на объектах, что позволит дать объективную оценку фактических ремонтных работ и установить сумму необоснованно списанных материалов, а также сумму незаконно выплаченной заработной платы, если при попустительстве отдельных работников организации имело место завышение объемов выполненных работ.
При проведении формальной проверки документов аудитор визуально просматривает первичные документы по учету основных средств, инвентарные карточки, журналы-ордера 10, 10/1, 13, расчетные таблицы, форму № 5, главную книгу и др. Необходимо проверить соответствие документов типовым междуведомственным формам, правильность заполнения всех реквизитов, наличие неоговоренных исправлений, подчисток, дописок в тексте и цифр, подлинность подписей должностных и материально ответственных лиц на основании Постановления Госкомстата РФ от 30.10.97 № 71а, инструкции о порядке заполнения типовых форм годовой бухгалтерской отчетности, Положения о документах и документообороте в бухгалтерском учете от 29.07.83 № 105 и карточек подписей должностных лиц.
Метод арифметической проверки предусматривает проверку правильности подсчетов, а также правильности составления алгоритмов расчетов при автоматизации бухгалтерского учета. Проверка расчетов сумм амортизации, переоценки основных средств, правильности применения норм амортизации и коэффициентов пересчета. Также сверяются данные аналитических и синтетических счетов, журналов-ордеров, главной книги, баланса, приложения к нему ф. № 5.
При проверке документов по существу рассматривается законность и целесообразность хозяйственной операции, правильность отнесения на счета и включения в статьи затрат. Например, при покупке автомобиля организация, уплатив 50 тыс. руб., уплачивает налог с меньшей суммы 30 тыс. руб., приложив как основание справку-счет продавца, в которой состоявшаяся сделка оформляется двумя отдельными суммами - заниженная стоимость автомобиля 30 тыс. руб. и остальной суммой, показанной как подготовка автомобиля к продаже 20 тыс. руб. При реализации основных средств на сторону аудитору необходимо убедиться, что на это есть письменное разрешение руководителя. Если при проверке первичный документ вызывает сомнение, то необходимо получить письменное объяснение у лиц, ответственных за данную сделку, и сделать встречную проверку.
Наблюдение - получение общего представления о возможностях клиента на основании визуального наблюдения. Аудитор наблюдает за тем, как оформляется та или иная операция по учету и движения основных средств, заполняются первичные документы и регистры синтетического учета. Однако операции по учету основных средств не так многообразны и часты, особенно на малых предприятиях, поэтому наблюдение как метод аудиторской проверки малоэффективен. Более полную информацию можно получить в результате документальной проверки, опроса сотрудников и экономического анализа.
Методом экономического анализа аудитор пользуется, как правило, при проверке бухгалтерской отчетности, где отражено состояние основных средств (ф. №1, ф. №5). Аудитор может сделать анализ использования организацией основных средств по времени и мощности с учетом специфики производственной деятельности организации, а так же эффективность капиталовложений. Подробнее анализ основных средств рассмотрен в следующем параграфе.
Опрос - получение устной или письменной информации от клиента. Опрос или беседа должны быть проведены со всеми сотрудниками, принимающими участие в учете основных средств и заполнении отчетности. Для того чтобы беседа дала аудитору результаты, она, как и все прочие аудиторские процедуры, должна быть тщательно спланирована. Для этого аудитор составляет заранее вопросник, который включает в себя перечень вопросов, которые аудитор планирует задать сотрудникам организации с вариантами ответов (см. прил. 31). Вопросник распечатывается в нужном количестве экземпляров, соответствующем составу опрашиваемых специалистов. На каждом экземпляре вопросника проставляется должность, фамилия, имя и отчество лица, с которым будет проведена беседа. По результатам опроса аудитор делает пометки напротив выбранных сотрудниками вариантов ответа и делает вывод о состоянии дисциплины в организации учета основных средств и определяет степень аудиторского риска и глубину последующих процедур по проверке правильности учета основных средств.
3.2. АНАЛИЗ ИСПОЛЬЗОВАНИЯ ОСНОВНЫХ СРЕДСТВ
При проведении аудиторской проверки аудитор, если это предусмотрено условиями заключенного договора, может провести анализ использования основных средств. От степени использования основных средств зависят увеличение выпуска продукции, снижение себестоимости, рост накоплений экономического субъекта.
Полнота и достоверность результатов анализа основных средств зависят от степени совершенства бухгалтерского учета, отлаженности систем регистрации операций с объектами основных средств, полноты заполнения учетных документов, точности отнесения объектов к учетным классификационным группам, достоверности инвентаризационных описей, глубины разработки и ведения регистров аналитического учета.
В качестве источников бухгалтерской информации для анализа основных средств используются: счет 01 “Основные средства”, счет 02 “Износ основных средств”, счет 03 “Доходные вложения в материальные ценности”, счет 07 “Оборудование к установке”, счет 08 “Капитальные вложения”, журналы-ордера №10, 10/1, 12, 13, 16, данные аналитического учета по соответствующим счетам, по видам и отдельным инвентарным объектам основных средств, ф. №1, ф. №2, ф. №5 годовой и квартальной бухгалтерской отчетности предприятия. Следует иметь в виду, что бухгалтерский учет не может обеспечить получение всех необходимых данных для анализа использования основных средств. Следует привлечь ряд дополнительных данных и сведений статистического и оперативного учета.
Анализ использования основных средств начинают с изучения их структуры и динамики. Для этого производится сопоставление данных на начало и конец отчетного периода, определение темпов роста, т. е. проводится “горизонтальный анализ”. “Вертикальный анализ” означает расчет и оценку структуры и структурных изменений. Рассмотрим методику применения горизонтального и вертикального анализа на примере данных журнала-ордера 01 ЗМГА ОАО “ ГАЗ” (см. прил. 5). Данный анализ можно производить по данным ф. №5, но поскольку в ЗМГА данная форма не заполняется, расчеты произведем по данным аналитического учета в табл. 1 (см. прил. 29).
На основании данных табл. 1 (см. прил. 29) можно сделать вывод, что в структуре основных средств преобладают рабочие машины и оборудование, что расценивается как положительный фактор, поскольку этот вид основных средств является основной производительной силой. Положительным является и тот фактор, что на конец года эта статья выросла. Второе место в структуре основных средств занимают здания (27% и 26.6%), что говорит о достаточном оснащении ЗМГА производственными площадями. Отрицательным фактором является отсутствие прироста в ЗМГА вычислительной техники, на что следует обратить внимание руководству ЗМГА.
В целом по ЗМГА произошел прирост основных средств на 3.5%. Почти все виды основных средств, кроме вычислительной техники и транспортных средств, имеют положительное отклонение на конец 1998 г.
Определим долю основных средств в структуре всего имущества на основании данных оборотно-сальдовых ведомостей (см. прил. 29). По состоянию на 1 января 1998 г. удельный вес основных средств во всем имуществе составил 94.3%, на 31 декабря 1998 г. - 92.8%. Несмотря на то, что в 1998 г. произошел прирост основных средств, их удельный вес во всем имуществе снизился, что вызвано увеличением оборотных средств, а это положительный фактор.
Для оценки качественного состава основных средств используются коэффициенты изношенности, обновления и выбытия основных средств.
Коэффициент изношенности Ки, рассчитывается как отношение суммы износа к первоначальной стоимости основных средств. Коэффициент изношенности по ЗМГА в декабре 1998 г. составил 0.06 или 6%, что свидетельствует о хорошем состоянии основных средств, поскольку процент износа не превышает 30%.
Коэффициент обновления основных средств Ко рассчитывается путем деления первоначальной стоимости введенных в эксплуатацию основных средств к первоначальной стоимости основных средств на конец анализируемого периода. На анализируемом предприятии Ко составил около 0.2 или 20% за 1998 г. Коэффициент обновления показывает, что удельный вес вновь введенных основных средств составил по ЗМГА в 1998 г. 20%. Рост коэффициента обновления является положительным фактором и свидетельствует о тенденции к обновлению оснащенности предприятия основными средствами.
Коэффициент выбытия Кв рассчитывается как отношение первоначальной стоимости выбывших основных фондов за отчетный период к первоначальной стоимости всех основных средств на начало отчетного периода. В 1998 г. Кв по ЗМГА составил 3%, что свидетельствует о том, что удельный вес выбывших основных средств в 1998 г. составил 3%.
Рост коэффициента выбытия свидетельствует о снижении технической оснащенности предприятия. Однако следует сравнить коэффициенты обновления и выбытия, и, если последний превышает, то можно сделать вывод о критическом состоянии на предприятии, поскольку на нем не осуществляется воспроизводство основных средств. В нашем случае ситуация с воспроизводством основных средств не расценивается как критическая, поскольку коэффициент обновления в несколько раз больше коэффициента выбытия, а изношенность основных средств в целом по ЗМГА в пределах нормы.
Проведя анализ использования основных средств, можно рассчитать указанные выше коэффициенты отдельно по каждым группам основных средств, особенно следует обратить внимание на состояние активной части основных средств: машин и оборудования.
При анализе основных средств используются также показатели фондовооруженности рабочих и фондоотдачи основных средств. Коэффициент фондовооруженности рассчитывается как отношение среднегодовой стоимости основных средств к среднесписочной численности рабочих. Рост этого коэффициента свидетельствует о росте технической вооруженности труда, а, следовательно, и его производительности.
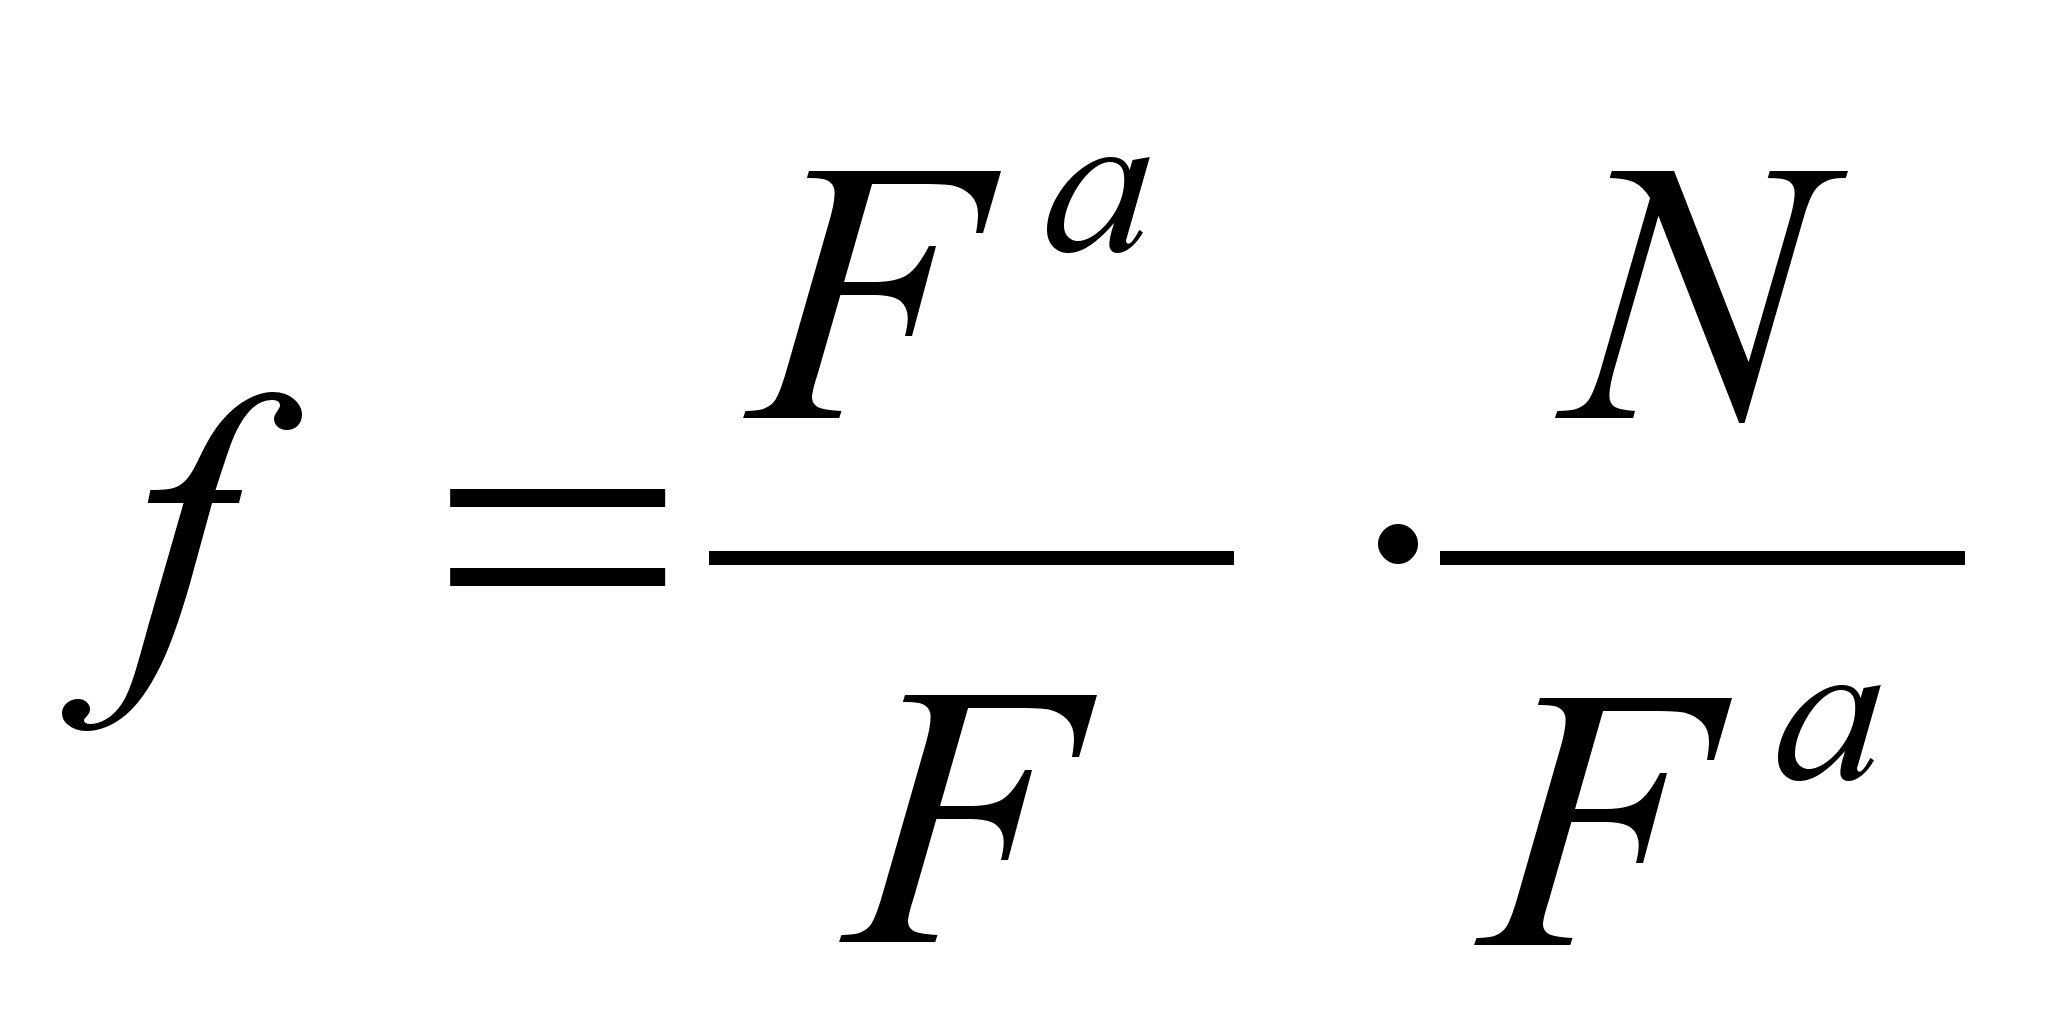
Конечная
эффективность
использования
основных средств
характеризуется
показателями
фондоотдачи,
которая определяется
по объему выпуска
продукции на
1 руб. среднегодовой
стоимости
основных средств.
Интенсивный
путь ведения
хозяйства
предполагает
систематический
рост фондоотдачи
за счет увеличения
производительности
машин, механизмов
и оборудования,
сокращения
их простоев,
оптимальной
загрузки техники.
Для выявления
неиспользуемых
резервов важно
знать основные
направления
факторного
анализа фондоотдачи.
Наиболее простой
является
двухфакторная
модель анализа:
,
где f - фондоотдача;
Fa - активная часть основных средств;
N - объем продукции, принятый для исчисления фондоотдачи.
При анализе фондоотдачи применение данной модели позволяет ответить на вопрос, как изменения в структуре основных средств, т. е. в соотношении активной и пассивной их части, повлияли на изменение фондоотдачи.
А анализ использования основных средств не может быть ограничен исчислением указанных выше коэффициентов и показателей. Тема анализа основных средств значительно шире. В частности, можно исчислить коэффициент сменности работы оборудования, использование фонда станочного времени, определить коэффициент экстенсивной, интенсивной и интегральной нагрузки машин и оборудования, и другие коэффициенты. Темы и задачи анализа основных средств изложены в табл. 2 (см. прил. 30).
3.3.ОЦЕНКА СИСТЕМЫ ВНУТРЕННЕГО КОНТРОЛЯ
В ходе аудиторской проверки аудитор обязан разобраться в системе бухгалтерского учета, которая применяется на проверяемом ил экономическом субъекте, и при этом изучить и оценить те средства контроля, на основе которых он собирается определить суть, масштаб и временные затраты предполагаемых аудиторских процедур.
Аудитор в ходе аудиторской проверки обязан получить достаточную убежденность в том, что система бухгалтерского учета достоверно отражает хозяйственную деятельность проверяемого экономического субъекта. От оценки аудитором состояние учета и внутреннего контроля на экономическом субъекте будут зависеть все его последующие действия: проводить аудиторские процедуры выборочно или проводить сплошную проверку. Разумеется, сплошная проверка очень трудоемка, но согласно нормам профессиональной этики, аудитор должен либо полностью убедиться в достоверности (или недостоверности) бухгалтерской отчетности клиента, либо отказаться от выражения мнения о ней.
При оценке эффективности и надежности системы внутреннего контроля в целом, контрольной среды и отдельных средств контроля аудитор обязан использовать не менее трех следующих градаций:
высокая;
средняя;
низкая.
Изучение и оценка особенностей системы бухгалтерского отчета, изучение и оценка системы внутреннего контроля должны в обязательном порядке документироваться.
Система внутреннего контроля экономического субъекта должна включать в себя:
надлежащую систему бухгалтерского учета;
контрольную среду;
отдельные средства контроля.
Знакомство с системой бухгалтерского учета включает в себя изучение, анализ и оценку учетной политики и основных принципов ведения бухгалтерского учета, порядка отражения хозяйственных операций в регистрах бухгалтерского учета, роли и места вычислительной техники в ведении учета и других сторон деятельности проверяемого экономического субъекта.
Контрольная среда, под которой понимаются осведомленность и практические действия руководства экономического субъекта, направленные на установление и поддержание системы внутреннего контроля, включает в себя:
Стиль и основные принципы управления данным экономическим субъектом;
Организационную структуру экономического субъекта;
Распределение ответственности и полномочия;
Осуществляемую кадровую политику;
Порядок подготовки бухгалтерской отчетности для внешних пользователей;
Порядок осуществления внутреннего управленческого учета и подготовки отчетности для внутренних целей;
Соответствие хозяйственной деятельности экономического субъекта в целом требованиям действующего законодательства.
Произведем оценку эффективности и надежности системы внутреннего контроля в ЗМГА, касающейся учета основных средств. Учет основных средств осуществляет бухгалтер группы основных средств при непосредственном контроле главного бухгалтера. Операции по ремонту и аренде учитывает только главный бухгалтер. Переоценка и амортизация основных средств, ведомости учета и движения основных средств ведутся автоматизированным способом, поэтому исключается возможность арифметической ошибки. Ремонт основных средств осуществляется на основании утвержденных норм при участии специалистов планового отдела, что исключает необоснованное завышение затрат на ремонт. Все виды выбытия основных средств, в т.ч. и передача в аренду, осуществляется на основании письменного разрешения руководителя, и при непосредственном участии оценочной комиссии. При приемке объектов основных средств также участвует утвержденная руководителем комиссия. Все решения комиссии строго задокументированы. На предприятии существует пропускной режим, любой вывоз имущества с территории организации осуществляется на основании заявки на вывоз. Заявка на вывоз является бланком строгой отчетности и выписывается только на основании специальных документов в бухгалтерии ЗМГА. Заявку подписывают руководитель ЗМГА и главный бухгалтер. Таким образом осуществляется контроль за вывозом имущества, в т.ч. объектов основных средств.
В ЗМГА ежегодно по состоянию на 1 ноября проводится инвентаризация основных средств. По состоянию на 1 ноября 1998 года отклонений фактического наличия основных средств от учетных данных выявлено не было.
Результаты опроса показали хорошую подготовленность и компетентность сотрудников в области учета основных средств.
Таким образом, эффективность и надежность системы внутреннего контроля по учету основных средств в ЗМГА можно оценить как достаточно высокую. В дальнейшем при проведении аудиторской проверки основных средств использовать выборочные методы контроля. В целях экономии времени можно полностью отказаться от проведения инвентаризации основных средств (проверки наличия основных средств), проверки правильности начисления амортизации, поскольку на предприятии используется лишь линейный метод начисления амортизации и автоматизированным способом.
3.4. РАЗРАБОТКА ПЛАНА И ПРОГРАММЫ АУДИТОРСКОЙ ПРОВЕРКИ ОСНОВНЫХ СРЕДСТВ
Специфика экономического субъекта, объем и сложность работы по его проверке каждый раз требует определения четкой последовательности шагов при проведении аудита и правильного распределения обязанностей между аудиторами, если проверку проводят несколько специалистов. При разработке плана и программы аудиторской проверки используется аудиторский стандарт “Планирование аудита”.
План аудиторской проверки отражает укрупненные группы аудиторских работ по объектам и группам хозяйственных операций, сроки исполнения работ и исполнителей. План составляется в письменной форме. Цель составления плана:
предварительно определить объем и характер необходимых тестов;
оценить затраты времени и труда по их проведению;
достичь взаимопонимания с клиентом по всем основным вопросам до начала проверки;
иметь доказательства обоснованности выполнения аудита и качества его проведения у данного клиента.
В плане аудита основных средств можно выделить следующие виды работ:
Аудит наличия и аналитического учета основных средств.
Аудит поступления основных средств.
Аудит выбытия основных средств.
Аудит начисления амортизации.
Аудит переоценки основных средств.
Аудит аренды основных средств.
Аудит ремонта основных средств.
Детализацией общего плана аудита является аудиторская программа, которая является перечнем аудиторских процедур по каждому виду аудиторских работ. Аудиторские процедуры можно определить как совокупность операций обработки данных, выполняемых для достижения целей аудита при проверке конкретных хозяйственных операций с применением определенных аудиторских приемов. В программе аудиторской проверки указываются:
Цель аудита.
Основные участки работы экономического субъекта и разделы учета, подлежащие проверке.
Характер проверки (сплошная, выборочная, визуальная и т.д.).
Закрепление обязанностей за членами бригады аудиторов.
Предполагаемая продолжительность проверки и сроки ее начала и окончания.
В области учета основных средств могут быть следующие нарушения, которые аудитор при составлении аудиторской программы должен принять к сведению:
1.При ведении аналитического учета.
1.1. Документальное оформление операций по движению основных средств документами произвольной формы.
1.2. Ведение инвентарных карточек не по всем видам или объектам основных средств.
2. Нарушение дисциплины по осуществлению контроля за сохранностью основных средств.
2.1. Отсутствие заключения договоров о полной индивидуальной материальной ответственности.
2.2. Отсутствие некоторых предметов, взятых в домашнее пользование сотрудниками организации и неоформленные документально.
2.3. Проведение инвентаризации реже 1 раза в 3 года.
3. Нарушение правильности начисления износа.
3.1. Начисление износа реже 1 раза в месяц.
3.2. С целью умышленного занижения конечного результата продолжается начисление износа по объектам с истекшими сроками полезного использования.
3.3. Неправомочное использование механизма ускоренной амортизации.
4. Неправильное отнесение затрат по ремонту основных средств на себестоимость продукции (работ, услуг).
4.1. Завышение объема ремонтных работ и необоснованное списание выплаченной зарплаты.
5. Нарушение в учете аренды основных средств.
5.1. Отсутствие договоров аренды.
6. Нарушение учета и налогообложения поступления основных средств.
6.1. Неправильное формирование первоначальной стоимости объекта основных средств.
6.2. При безвозмездном получении основных средств их стоимость не присоединяется к налогооблагаемой прибыли.
6.3. Занижение стоимости приобретенного транспортного средства с целью занижения налогооблагаемой базы при уплате налога на приобретение транспортных средств.
7. Неправильное отнесение имущества к основным средствам.
В соответствии с приведенным выше планом разработаем программу аудита основных средств. При разработке программы используем следующие условные обозначения методов сбора аудиторских доказательств:
1 - инвентаризация;
2 - контрольный обмер;
3 - формальная проверка;
4 - арифметическая проверка;
5 - проверка по существу;
6 - наблюдение;
7 - опрос;
8 - анализ.
Программа аудиторской проверки основных средств приведена в таблице 3.
Таблица 3
ПРОГРАММА АУДИТОРСКОЙ ПРОВЕРКИ ОСНОВНЫХ СРЕДСТВ
| Задачи проверки |
Источники информационного отображения операций |
Процедуры проверки | Метод сбора аудитор-ских дока- зательств |
Нормативный акт |
| 1 | 2 | 3 | 4 | 5 |
|
1. Аудит наличия и аналитического учета основных средств. 1.1. Проверка наличия объектов основных средств (особенно дорогостоящих) 1.2. Проверка заключения договоров о полной индивидуальной материальной ответственности с лицами, ответственными за сохранность основных средств. |
Инвентарные карточки Приказы руководителя; договоры о материальной ответственности; список лиц, ответственных за сохранность; образцы подписей. |
Проверяется наличие дорогостоящих объектов в местах эксплуатации Проверяется наличие договоров и подлинности подписей ответственных лиц. |
1 3 |
КЗОТ, Указ Президиума Верховного Совета РСФСР от 30.12.76 с изм. и доп. |
Продолжение таблицы 3
| 1 | 2 | 3 | 4 | 5 |
|
1.3. Проверка сроков проведения инвентаризации. 1.4. Проверка ведения инвентарных карточек по всем объектам основных средств. 1.5. Проверка правильности отнесения средств к основным |
Приказ руководителя, инвентаризационные ведомости. Инвентарные карточки, опись инвентарных карточек, акты приемки и выбытия основных средств, инвентарный список. Акты приемки, инвентарные карточки договора купли-продажи. |
Проверяются сроки и количество инвентаризаций в соответствии с нормативными актами. Сравнение описи инвентарных карточек с инвентарным списком и фактическим наличием основных средств. Проверка стоимости и сроков полезного использования объектов |
7,3 1,3 5,7 |
Приказ МФ РФ от 13.06.95 № 49 ПБУ 6/97 ПБУ 6/97, ОКОФ |
|
2. Аудит поступления основных средств 2.1. Проверка документального оформления операций по движению основных средств |
Акты приемки-передачи, инвентарные карточки и др. |
Визуально сравниваются представленные документы с типовыми бланками, а также наличие всех необходимых реквизитов. |
3 |
Положение о документах и документообороте от 29.07.83 № 105, Постановление Госкомитета РФ от 30.10.97 № 71а |
Продолжение таблицы 3
| 1 | 2 | 3 | 4 | 5 |
| 2.2. Проверка правильности формирования первоначальной стоимости объектов основных средств | Договора, акты приемки, сметы на строительство и др. | Проверяется порядок формирования первоначальной стоимости в соответствии с нормативными актами. | 4,5 | ПБУ 6/97, Методические указания от 20.07.98 № 33н |
| 2.3. Проверка соблюдения хозяйственного законодательства по вложению вкладов в Уставный капитал в виде основных средств. | Договора учредителей, акты приемки, счета. | Проверка правильности оприходования ОС и достоверности отчетности. | 3,5 | ПБУ 6/97, ПБУ 3/95. |
| 2.4. Проверка соблюдения законодательства при покупке основных средств. | Договора купли-продажи, счета-фактуры, акты приемки. | Проверка правильности оприходования основных средств, уплаты налогов в дорожный фонд, достоверности отчетности. | 3,5 | Гражданский кодекс, ПБУ 6/97. |
| 2.5. Проверка соблюдения законодательства при безвозмездном получении основных средств | Договора, ф. №2, акты приемки. | Проверка правильности оприходования, включения стоимости основных средств в налогооблагаемую прибыль, достоверности отчетности. | 3,5 | Инструкция ГНС РФ от 10.08.95 № 37, ПБУ 6/97 |
Продолжение таблицы 3
| 1 | 2 | 3 | 4 | 5 |
| 2.6. Проверка соблюдения законодательства при вводе в эксплуатацию основных средств, законченных строительством. | Сметы строительства, акты приемки, договора с подрядными организациями. | Проверка отражения в бухгалтерском учете операций по строительству основных средств (хозяйственный и подрядный способ), достоверности бухгалтерской отчетности. | 2,3,4,5 | Письмо МФ РФ от 18.02.93 № 15, ПБУ 2/94. |
| 2.7.Проверка соблюдения законодательства при прочем поступлении основных средств. | Договора, акты приемки, счета. | Проверка правильности оприходования и достоверности отчетности. | 3,5 | ПБУ 6/97, Письмо МФ РФ от 30.10.92 № 16-05/04, приказ МФ РФ от 24.12.98 № 68н |
|
3. Аудит выбытия основных средств 3.1. Проверка соблюдения законодательства при выбытии основных средств, при взносе в уставный капитал других организаций. |
Договор учредителей, акты выбытия ф. № ОС-4, ОС-4а, ж-о № 13. |
Проверка правильности оформления выбытия, достоверности отчетности. |
3,5 |
Методические указания № 33н |
Продолжение таблицы 3
| 1 | 2 | 3 | 4 | 5 |
| 3.2. Проверка соблюдения законодательства при продаже основных средств | Договора купли-продажи, счета-фактуры, акты выбытия, ж-о № 13. | Проверка наличия разрешения руководителя, правильности списания и отражения прибыли, достоверности отчетности. | 3,4,5 | ПБУ 6/97, Методические указания № 33н |
| 3.3. Проверка соблюдения законодательства при ликвидации основных средств |
Акты ликвидации, ж-о № 13 |
Проверка обоснованности ликвидации основных средств, правильности определения результатов от ликвидации. | 3,4,5 |
ПБУ 6/97, Положение по бухгалтерскому учету и отчетности № 34н |
| 3.4. Проверка прочего выбытия основных средств | Договора, акты на списание, ж-о № 13 | Проверка правильности списания, определения результатов от списания | 3,4,5 | то же |
| 4. Аудит правильности начисления амортизации | ||||
| 4.1. Проверка периодичности начисления износа | Расчеты амортизации | Проверяется соответствие нормативным актам. | 3 | ПБУ 6/97 |
| 4.2. Проверка правильности группировки основных средств по шифрам амортизации | Акты приемки, инвентарные карточки, ведомости расчета амортизации | Проверяется соответствие примененных шифров указанным в Единых нормах амортизационных отчислений. | 5 |
Постановление Совета Министров СССР от 22.10.90 № 1072 |
Продолжение таблицы 3
| 1 | 2 | 3 | 4 | 5 |
| 4.3. Проверка правомочности использования механизма ускоренной амортизации | Учетная политика | Проверяется наличие фактов начисления ускоренной амортизации в случаях, не предусмотренных законодательством. | 5,4,7 |
Постановление № 967, Положение № ВГ-21-Д/144/17-24/4-73 |
| 4.4. Проверка наличия случаев начисления износа по основным средствам с истекшим сроком эксплуатации. | Инвентарные карточки, расчеты амортизации. | Проверяются нормативные сроки эксплуатации объектов и факты начисления износа. | 3,4,5 | Положение № ВГ-21-Д/144/17-24/4-73 п.13 |
| 5. Аудит переоценки основных средств. | ||||
| 5.1. Проверка правильности определения рыночных цен. | Документы, подтверждающие рыночные цены | Проверяется документальное подтверждение рыночных цен. | 5.4 |
Постановление правительства № 1442 |
| 5.2. Проверка правильности использования индексов (при индексном методе). | Расчет переоценки. | Проверка правильности группировки основных средств по видам и использования соответствующих индексов. | 5,4 | то же |
| 5.3. Проверка правильности бухгалтерских проводок | Ж-о № 12, ж-о № 13, счет 87 | Проверяется правильность учета переоценки в соответствии с законодательством. | 3 | то же, ПБУ 6/97 |
Продолжение таблицы 3
| 1 | 2 | 3 | 4 | 5 |
| 6. Аудит аренды основных средств. | ||||
| 6.1. Проверка заключения договоров аренды. | Договора. | Проверяется наличие договоров, наличие подписей обеих сторон. | 3,5 | З-н о лизинге. |
| 6.2. Проверка соответствия законодательству текущей аренды основных средств | Инвентарные карточки, забалансовые счета, ф. № 2, ж-о № 15 | Проверка правильности оформления документов, оформления проводок, ведения обособленного учета основных средств, сданных в аренду. | 3,4,5,1,6,7 | гражданский кодекс, ПБУ 6/97, Приказ от 17.02.95 № 15. |
| 6.3. Проверка соответствия законодательству учета финансовой аренды. | Договора, инвентарные карточки, счет 01, 03, забалансовые счета, ж-о № 15 | Проверка правильности оформления документов, проводок. | 1,3,4,5,6,7 | то же |
| 7. Аудит ремонта основных средств. | ||||
| 7.1. Проверка правильности списания затрат на ремонт основных средств | Учетная политика, смета ремонтных работ, калькуляция ремонтных работ. | Проверяется соответствие объема выполненных работ с фактической суммой списания | 2,4 | |
| 7.2. Проверка правильности оформления операций по ремонту | ОС-3, ж-о № 10 | Проверяется правильность заполнения формы № ОС-3, правильность бухгалтерских проводок. | 3,5 | ПБУ 6/97 |
Приложение 27
СХЕМА ДОКУМЕНТООБОРОТА АКТА ПРИЕМКИ-ПЕРЕДАЧИ
СРЕДСТВ ПРИ ПОСТУПЛЕНИИ ОСНОВНЫХ СРЕДСТВ
| Операции | Исполнители | |||
| механик, энергетик | бухгалтерия |
вычислительный центр |
архив | |
|
ОС-1 ОС-1 

 Заполнение
документа |
||||
|
ОС-1 ОС-1 ОС-1 
 Визирование
и контроль |
||||
|
ОС-1 ОС-1 ОС-1  Перенос
реквизитов |
||||
|
|
||||
|
ОС-1 ОС-1  Хранение |
1 год |
5 лет |
||

Приложение 31
ВОПРОСНИК ПО АУДИТУ ОСНОВНЫХ СРЕДСТВ
| Вопрос | Вариант ответа | Информация или документ, которые следует запросить |
№ след. вопроса |
Вывод и рекомендации |
| 1 | 2 | 3 | 4 | 5 |
| 1. Ведется ли учет операции по движению основных средств на типовых бланках (формах) | да | акты, накладные, инвентарные карточки | 2 | Соответствует Положению от 29.07.83 № 105 и Постановлению от 30.10.97 № 71а |
| нет | 2 | Проверить наличие всех обязательных реквизитов | ||
| 2. Выписывается ли счет-фактура при реализации основных средств | да | счета-фактуры | 3 | Указ президента от 08.05.96 № 685, Постановление Правительства от 27.06.96 № 914 с изм. и доп. |
| нет | 3 | Недопустимое нарушение | ||
| 3. На каком счете приходуются материальные ценности, полученные от ликвидации основных средств | сч. 47 | счета 47, 80, журналы-ордера | 4 | До 1999 г., после 01.01.99 занижение прибыли |
| сч. 80 | 4 | С 01.01.99 г. согласно приказа от 29.07.98 № 34н | ||
| 4. Как оценивается стоимость вышеуказанных материальных ценностей |
по цене возмож- ного ис- пользо- вания и реализа- ции |
5 | До 01.01.99 г. | |
|
по рыно- чным ценам |
5 | С 01.01.99 г. согл. приказа от 29.04.98 № 34н, если нет - произвести пересчет |
Продолжение приложения 31
| 1 | 2 | 3 | 4 | 5 |
| 5. Включается ли в первоначальную стоимость ОС, приобретенных за плату, сумма НДС | да |
счета-фактуры, ф. ОС-1, инвент. карточки, договора купли-продажи |
6 | Нарушение, кроме отдельных случаев |
|
нет кроме отдельн. случаев |
6 |
Соответствует ПБУ 6/97 |
||
| 6. Какова периодичность начисления амортизации по ОС | ежеме-сячно |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |