Бухгалтерский учет
Бухгалтерский счет показывает изменения с учитываемым объектом. Их можно выразить простыми математическими операциями "+" и "-". Если счет активный, то операции, которые увеличивают учитываемый объект, записываются по дебету, а которые уменьшают – по кредиту. В пассивном счете – наоборот.
Подсказка: операции, которые увеличивают учитываемый объект с той стороны, с которой расположено начальное сальдо.
Сумма записанных хозяйственных операций, подсчитанная отдельно по дебету и по кредиту, называется оборотом счета.
Правило определения конечного сальдо:
1) активный счет: начальное сальдо + оборот по дебету – оборот по кредиту. Записывается в дебет. Исключение: "красные остатки" по активным счетам, которые записываются в кредит. Например, банк погашает вашу задолженность из своих средств; прораб на стройке списал больше материалов, чем у него было.
2) пассивный счет: начальное сальдо + оборот по кредиту – оборот по дебету.
Бухгалтерский баланс дает информацию лишь в стоимостном выражении и на определенную дату. В процессе управления возникает необходимость о получении информации ежечасно и в натуральных измерителях (кроме стоимостных). С этой целью в бухгалтерском учете открываются бухгалтерские счета.
Бухгалтерский счет – это учетный символ, который используется для записи и обобщения увеличения или уменьшения средств предприятия, источников их образования и процессов, происходящих с ними.
Бухгалтерский счет имеет Т-образную форму (тэтик), имеет левую и правую сторону.
Левая сторона называется дебет (дт). Правая – кредит (кт).
Все бухгалтерские счета делятся на активные, пассивные и активно-пассивные, в зависимости от того, что учитывается на счете и где это отражено в балансе. На активных счетах учитываются средства, на пассивных – источники.
Бухгалтерский счет имеет начальное и конечное сальдо. В активных счетах начальное и конечное сальдо записываются по дебету, в пассивных – по кредиту.
Операции, увеличивающие учитываемый объект в активных счетах записываются по дебету, уменьшающие – по кредиту. В пассивных – наоборот: увеличивающие – по кредиту, уменьшающие – по дебету.
Сумма зарегистрированных на счете хозяйственных операций, подсчитанная отдельно по кредиту, отдельно по дебету, называется оборотом.
Конечное сальдо определяется следующим образом:
1) по активному счету: начальное сальдо + оборот по дебету – оборот по кредиту.
2) по пассивному счету: начальное сальдо + оборот по кредиту – оборот по дебету.
Сущность двойной записи.
Двойная запись представляет собой способ отражения хозяйственных операций на счетах, при котором каждая операция отражается в дебете одного и кредите другого счета в одинаковой сумме. В этом сущность двойной записи.
Взаимосвязь между счетами принято называть корреспонденцией счетов, а счета, указанные в бухгалтерской записи, называются корреспондирующими.
Бухгалтерская запись, корреспонденция счетов, или "проводка" – это одно и то же – взаимосвязь между счетами, которые затрагивает данная хозяйственная операция.
Бухгалтерские записи могут быть простыми и сложными.
Простой называется такая, которая требует записи хозяйственной операции в дебет одного и в кредит другого счета, то есть при которой дебетуется один и кредитуется другой счет.
Сложными являются записи, когда дебетуются два или несколько счетов, и кредитуется один счет или наоборот: дебетуется один – кредитуется несколько.
Двойная запись имеет большое контрольное значение. Итог оборотов по дебету всех счетов равен итогу оборотов по кредиту всех счетов. Если равенства нет – допущена ошибка при разноске или регистрации хозяйственных операций по бухгалтерским счетам.
Бухгалтерские записи регистрируются в хронологической последовательности в специальном журнале – Журнал регистрации хозяйственных операций. Ведение этого журнала обязательно при упрощенной форме учета, которая применяется малыми предприятиями. Номер операции в Журнале регистрации должен соответствовать ее номеру записи на счете.
Принцип двойной записи был введен итальянцами для того, чтобы проверит полноту, правильность и своевременность отражения хозяйственных операций на счетах.
Пример №1: простая операция. По чеку с расчетного счета в банке в кассу предприятия для выплаты заработной платы поступило 5 тыс. гривен.
| Расчетный счет (51) | |
| Дебет | Кредит |
|
Нач. сальдо: с: 10 000 |
1) 5 000 |
| Касса (50) | |
| Дебет | Кредит |
| 1) 5 000 | |

При проведении бух операции важно определить
1) какие счета эта операция затрагивает;
2) в дебет какого счета и в кредит какого счета записываются данные.
Пример 2: сложная операция. На склад предприятия от поставщика – фирмы "Эверест" поступили:
- материалы 3 000 записываем в Дебет 05
- запасные части 1 000 Дебет 08
- топливо 4 000 Дебет 06
Всего 8 000 Кредит 60
Для получения различных по степени подробности показателей в бухгалтерском учете ведут два вида счета: синтетические и аналитические.
Синтетические счета дают обобщенные показатели по экономически однородным группам хозяйственных средств, источников их формирования и процессов, происходящих с ними только в денежном выражении.
Учет с помощью синтетических счетов называют синтетическим.
Аналитические счета детализируют содержание синтетических счетов по отдельным видам хозяйственных средств, их источников и хозяйственных процессов, как в натуральных измерителях, так и в стоимостном.
Учет с помощью аналитических счетов называется аналитическим. Аналитический учет – это учет на складах.
Взаимосвязь между аналитическим и синтетическим учетом видно из следующего примера.
Пример взаимосвязи аналитических и синтетических счетов: на складе имеется два вида топлива: антрацит (100 тонн по цене 50 грв. за тонну) и уголь-"семечки" (200 тонн по цене 25 грв. за тонну)
Синтетический счет Аналитические счета
| Топливо | |
| Дебет | Кредит |
| с: 10 000 | |
|
Антрацит 1 тонна – 50 грв. |
|
| Дебет | Кредит |
|
с: 100 тонн 5 000 грв. |
|
|
"Семечки" 1 тонна – 25 грв. |
|
| Дебет | Кредит |
|
с: 200 тонн 5 000 грв. |
|
Аналитические счета имеют большое контрольное значение. Они позволяют установить правильность ведения бухгалтерского учета с помощью синтетических счетов.
Технология бухгалтерских записей строится следующим образом: запись вначале делается на счетах аналитического учета – затем на счетах синтетического учета. В конце отчетного периода определяются конечные сальдо вначале по счетам аналитического учета, а затем – синтетического.
Аналитический учет – это учет на складах.
В бухгалтерском учете кроме синтетических и аналитических счетов применяют субсчета.
Субсчет представляет собой дополнительную группировку показателей однородных аналитических счетов в пределах данного синтетического счета.
Например, счет топливо имеет следующие субсчета:
01 – нефтепродукты
02 – твердое топливо
03 – другие виды топлива
По конечным сальдо синтетических счетов составляется бухгалтерский баланс. В этом проявляется взаимосвязь между бухгалтерским счетом и балансом.
Обобщение данных текущего бухгалтерского учета:
оборотная ведомость и шахматная ведомость.
Для управления коммерческой деятельность субъекта хозяйствования и проверки правильности ведения учета необходимы обобщенные данные. Такие обобщенные данные получают путем составления оборотных ведомостей или "шахматных" ведомостей.
Схема оборотной ведомости следующая.
Пример: Оборотная ведомость по синтетическим счетам на октябрь:
| Название счета | Сальдо на начало периода | Оборот за месяц | Сальдо на конец периода | ||||
| дебет | кредит | дебет | кредит | дебет | кредит | ||
| Итого | - | - | = | = | | | |
В оборотной ведомости обращают на себя внимание три пары равенства.
Первая мара равенства – сальдо на начало периода. Это собственно есть так называемый "баланс на начало периода" или "входящий баланс", где сальдо по дебету – актив, а сальдо по кредиту – пассив. Отсюда сумма всех записей, подсчитанных по вертикали должна быть равна.
Вторая пара равенства вытекает из сущности двойной записи.
Третья пара равенства – баланс на конец отчетного периода, записи по дебету – это актив, а записи по кредиту – пассив.
Шахматная ведомость имеет следующую форму:
|
Дебет счетов |
01 | 02 | 05 | 85 | 51 | 50 | Всего |
| 01 | |||||||
| 02 | |||||||
| 05 | |||||||
| 85 | |||||||
| 51 | 1000 | 1000 | |||||
| Всего | 1000 | - |
 Кредит
счетов
Пример: Несвоевременная выплата заработной платы в сумме 1000 грв. по кассе сдана в банк на расчетный счет.
В правильно составленной шахматной ведомости отмеченные зеленым позиции должны равняться.
План счетов.
План счетов – это основной методологический документ, систематизированный перечень счетов, определяющий построение всей системы бухгалтерского учета на предприятии, фирме, банке и т.д.
В плане счетов даются шифры и названия синтетических счетов и субсчетов (синтетические счета – счета первого порядка, субсчета – счета второго порядка).
План счетов, который действует на наших предприятиях, имеет 9 разделов и группу забалансовых счетов. На забалансовых счетах учитываются ценности, которые не принадлежат предприятию на правах собственности, ценные бумаги (напр. доверенности), дебиторская задолженность, которая за своей давностью списана в убытки, но которую продолжают учитывать за балансом в течение 5 лет.
Документация и инвентаризация.
1. Роль и значение первичных бухгалтерских документов.
2. Документирование хозяйственных операций.
3. Архив бухгалтерских документов.
4. Инвентаризация, ее виды, порядок проведения и оформления материалов инвентаризации.
Одним из главных отличий бухгалтерского учета от других видов учета (статистического и оперативно-технического) есть сплошное, непрерывное документирование хозяйственных операций. Бухгалтерский документ придает бухгалтерскому учету особую юридическую силу. Только на основании первичных бухгалтерских документов, которые составляют основу бухгалтерского учета, можно делать записи в учетных регистрах.
Первичными бухгалтерскими документами оформляются все хозяйственные операции, не зависимо от их содержания и объема на момент их совершения.
Само слово "документ" происходит от латинского "documentum", что означает "свидетельство, доказательство".
Способ оформления хозяйственных операций документами носит название документация.
Бухгалтерские документы имеют большое значение:
1) оперативное. Они используются для передачи распоряжений от распорядителей к исполнителям, т.е. применяются для руководства и управления.
2) контрольно-аналитическое. При помощи документации контролируется правильность совершенной операции, ведется текущий анализ выполняемой работы, устанавливаются причины тех или иных хозяйственных нарушений.
3) правовое (юридическое). Подтверждая правильность зарегистрированных учетных фактов, документы являются неопровержимым доказательством при спорах, возникающими между предприятием и другими субъектами хозяйствования, между предприятием и работающими на нем физическими лицами. Однако, должную юридическую силу документы получают только в том случае, если они составлены и оформлены с соблюдением всех предъявляемых к ним требований.
Материальными носителями учетной информации являются учетные бланки, перфокарты и так далее. Они используются в зависимости от тех технических средств, которые применяются на предприятии для получения и обработки сведений о хозяйственных операциях.
Наиболее распространенным материальным носителем учетной информации является учетный бланк. Это лист бумаги с заранее напечатанными графами, куда заносятся сведения о хозяйственных операциях.
Необходимо отметить, что первичные документы создаются на бланках типов, и типовых межведомственных форм, разрабатываемых Госкомстатом Украины по согласованию с Минфином и Минэкономики Украины. Госкомстат разрабатывает каталоги форм первичных бухгалтерских документов.
Каждая хозяйственная операция оформляется своим первичным бухгалтерским документом. Например, выдача денег из кассы предприятия оформляется расходным кассовым ордером, перечисление денег с расчетного счета в банке – платежным поручением, выдача материалов из складов производства – лимитно-заборной картой или накладной на выдачу или требование.
На предприятиях и в организациях совершаются самые разнообразные хозяйственные операции. Для их оформления применяются различные по форме и содержанию документы. Чтобы лучше уяснить их назначение и порядок заполнения, а также обеспечить правильное их применение, необходима классификация документов по однородным признакам.
Бухгалтерские документы классифицируются по следующим признакам: назначение, способ отражения операции, степень охвата хозяйственной операции, количество учетных записей, место составления, степень использование средств механизации.
По назначению документы делятся на: распорядительные (напр. приказ, распоряжение, наряд на работу), исполнительные или оправдательные, бухгалтерского оформления и комбинирования.
Исполнительными или оправдательными являются документы, подтверждающие факт исполнения операции. Они являются первым этапом учетной регистрации. К ним относятся приходные и расходные накладные, приемные и сдаточные акты, рапорты о выполненной работе, счета-фактуры, квитанции, свидетельствующие о приеме ценностей, акты на списание порчи товаров.
Документами бухгалтерского оформления называются такие документы, которые составляются работниками бухгалтерии для подготовки учетных записей. К ним относятся разного рода расчеты, например, начисление амортизации на основные средства.
Комбинированные документы содержат признаки распорядительных, оправдательных и документов бухгалтерского управления. Например, приходные и расходные кассовые ордера, авансовые отчеты.
По объёму отражаемых операций, документы подразделяются на первичные и сводные.
Первичными называются документы, которыми впервые производят регистрацию хозяйственным операций в момент их совершения. К ним относятся: требования на отпуск материальных ценностей, накладные, квитанции и так далее.
Сводными называются документы, которые составляются на основе первичных. К ним относятся все виды отчетов, которые составляют материально-ответственные лица, калькуляции, платежные ведомости на выплату заработной платы.
По месту составления документы делятся на внешние и внутренние.
По способу использования документы делятся на разовые и накопительные.
Разовыми называются документы, которые применяются только для однократного оформления и отражения операции, сразу же после составления они передаются в бухгалтерию и могут быть использованы для бухгалтерских записей. К ним относятся: кассовые ордера, накладные и так далее.
Накопительными называются документы, которые применяются для многократного оформления и регистрации операции на протяжении определенного периода (недели, декады, месяца), что способствует сокращению документации.
По использованию средств механизации делятся на ручные, частично механизированные (частично заполненные с использованием средств механизации, напр. компьютеров) и полностью механизированные.
Улучшению организации учета способствует унификация и стандартизация документов.
Унификацией документов называется разработка и применение единых их форм для регистрации однородных хозяйственных операций в различных отраслях народного хозяйства.
Стандартизацией называется установление одинаковых размеров бланков однотипных документов.
Документирование хозяйственных операций.
Документация является основой бухгалтерского учета. В связи с этим она должна отвечать таким требованиям, как
простота и ясность оформления;
своевременность составления;
точность отражения хозяйственных операций.
На Украине действуют единые правила оформления документов, которые изложены в "Положении о документальном обеспечении записей в бухгалтерском учете".
В Положении указано, что документа должны составляться своевременно, в момент совершения операции. Показатели, которые характеризуют хозяйственную операцию, зафиксированные в документе, называются его реквизитами.
Первичные документы, для придания им юридической силы, должны иметь следующие обязательные реквизиты:
наименование документа;
дату составления документа (проставляется двумя арабскими цифрами, чтобы избежать подлога, например, 02 апреля 1998 года);
содержание хозяйственной операции;
измерители хозяйственной операции (в количественном и стоимостном выражении);
подписи лиц, ответственных за совершение операции и правильность ее оформления в документе.
В первичном документе могут быть и другие реквизиты.
Исправление ошибок в банковских и кассовых документах КАТЕГОРИЧЕСКИ запрещено!
В бухгалтерском учете для исправления допущенных ошибок применяют два способа: корректурный и "красного сторно".
При корректурном способе неправильно записанная информация зачеркивается одной чертой так, чтобы можно было прочитать исправленное, ставится дата исправления и подписи лиц, подписавших документ.
Исправление ошибок с помощью метода "красного сторно"2 обозначает, что записанная красным чернилом сумма при подведении итогов вычитается. Таким образом, аннулируется ранее записанное синее чернило. Но при этом обязательно необходимо сделать правильную запись.
Пример исправления методом красного сторно. Вы по чеку из банка получили 1000 гривен. Бухгалтер при разноске сделал следующую запись:
Операция № 11.
Дебет 50 10 000 грв.
Кредит 51 10 000 грв.
То есть было записано десять тысяч вместо одной тысячи.
Прошло какое-то время, и ошибка была обнаружена. При исправлении записывается:
Операция №26.
Дебет 50 10 000 грв.
Кредит 51 10 000 грв.
И сразу же, операцией под номером 27, записывается правильная сумма:
Операция №27.
Дебет 50 1 000 грв.
Кредит 51 1 000 грв.
Инвентаризация.
В процессе хозяйственной деятельности происходят явления, которые в момент их осуществления нельзя оформить соответствующим документом, например естественная убыль товара при транспортировке, хищения.
Это приводит к расхождениям фактического наличия ценностей с показателями учета. Для установления и определения таких расхождений проводят инвентаризацию.
Инвентаризация – один из способов фактического контроля за состоянием и сохранностью хозяйственных средств предприятия. Осуществляется инвентаризация путем осмотра, подсчета, обмеривания, взвешивания хозяйственных средств в натуре и сверения полученных результатов с данными бухгалтерского учета. При этом выявляются все случаи недостач или излишков, порчи. Недостачи будут в тех случаях, когда по бухгалтерскому учету числится больше, чем имеется в наличии. Излишки – наоборот.
Инвентаризации по своему характеру могут быть плановыми и внезапными. Внезапные инвентаризации проводятся правоохранительными органами, налоговой милицией.
По полноте охвата различают инвентаризацию полную или частичную. Полная инвентаризация состоит в сплошной проверке всех средств предприятия и расчетов. Она осуществляется в обязательном порядке перед составлением годового бухгалтерского отчета. Чаще проводятся частичные или выборочные инвентаризации.
Сроки и порядок проведения инвентаризации предусматриваются "Инструкцией по инвентаризации основных средств" (обязательно ознакомиться).
Инвентаризация проводится комиссией, которая назначается распоряжением руководителя предприятия. Он несет ответственность за правильность и своевременность проведения инвентаризации.
Инвентаризация проводится в разрезе материально-ответственных лиц и мест хранения материальных ценностей. Все данные, собранные комиссией заносятся в инвентаризационную опись.
Перед началом проведения инвентаризации с материально-ответственного лица берется расписка, что все документы, касающиеся прихода и расхода материала на складах, оно провело по своим всем записям.
Техника и формы бухгалтерского учета.
1. Учетные регистры и их роль в бухгалтерском учете.
2. Виды и формы учетных регистров.
3. Техника учетной регистрации.
4. Сущность форм бухгалтерского учета: мемориально-ордерная, журнально-ордерная и упрощенная для малых предприятий.
Учетные регистры представляют собой листы бумаги, приспособленные для регистрации и группировки в них данных о наличии средств и их источников, операций, происходящих с ними, зафиксированных первичными бухгалтерскими документами.
В зависимости от внешнего вида учетные регистры подразделяются на бухгалтерские книги, карточки и свободные листы.
В бухгалтерских книгах все страницы сброшюрованы, пронумерованы и прошиты (заключены в переплет). Станицы в книгах нумеруются до начала записей. На обороте последней страницы за подписью главного бухгалтера или директора (или двух лиц), делается надпись: "В настоящей книге всего пронумеровано …(прописью)… страниц." К бухгалтерским книгам относятся: кассовая книга, книга учета покупок3, книга учета продаж1, инвентарная книга4
Карточки – это тоже листы бумаги, но они не скрепляются между собой. Они хранятся в специальном ящике, называемом картотекой. Карточки широко применяются при организации учета на складе. Каждая отдельная карточка открывается на отдельный вид сырья, материалов, топлива.
Свободные листы (ведомости) несколько похожи на карточки тем, что не имеют прочного скрепления между собой. Они изготавливаются из менее плотной бумаги, чем карточки. Хранятся в папках.
Использование в учете в той или иной форме регистров (книг, карточек, свободных листов) определяется их особенностями и регламентируется нормативными актами.
Виды и формы учетных регистров.
Учетные регистры имеют различное строение и группируются по двум признакам: объему содержания и характеру записей.
По объему содержания они подразделяются на регистры синтетического, аналитического и комбинированного учета.
Синтетические учетные регистры предназначены для записей, которые делаются в обобщенном виде с указанием только даты, номера и суммы бухгалтерской записи. Они не имеют пояснительного текста, а если имеют, то очень краткий. Примером может быть главная книга.
Аналитическими называют такие учетные регистры, в которых запись ведется по отдельным счетам, детализирующим содержание синтетического счета. Аналитические регистры служат для отражения хозяйственных операций и контроля
за наличием и движением каждого вида материальных ценностей,
за состоянием расчетов с каждым поставщиком, покупателем и подотчетным лицом.
В регистрах аналитического учета дается пояснительный текст, в котором излагается сущность операции.
Комбинированные учетные регистры совмещают синтетический и аналитический учет. Примером может быть журнал-ордер.
По характеру записей учетные регистры делятся на хронологические, систематические и комбинированные.
Хронологическими называют такие учетные регистры, в которых бухгалтерские записи отражаются в календарной последовательности их составления.
Систематические учетные регистры предназначены для группировки однородных операций, оформленных бухгалтерскими записями по бухгалтерским счетам.
Комбинированные учетные регистры сочетают хронологические и систематические записи. Например, Журнал-Главное.
Технология учетной регистрации.
Порядок отражение хозяйственных операций в учетных регистрах регламентируется "Положением об организации бухгалтерского учета в Украине" (№250) и "Положением о бухгалтерской документации" (№88).
Запись хозяйственных операций в учетные регистры носит название разноски операций. Разноска операций осуществляется на основе контировки документов, то есть указания корреспондирующих счетов.
В соответствии с вышеуказанными нормативными актами, бухгалтерский документ составляется в момент свершения операции или сразу после ее завершения. Бухгалтерские документы, попадающие в бухгалтерию, прежде чем их информация будет занесена в четные регистры, подвергаются проверке по форме и по содержанию.
Проверка по форме включает:
проверить название документа;
его соответствие установленному образцу;
наличие всех заполненных необходимых реквизитов, которые придают ему юридическую силу;
наличие печати (где необходимо).
Проверка по существу включает:
проверку содержания операции;
ее соответствие определенному нормативному акту (то есть, не противоречит ли ее проведение существующему законодательству);
наличие стоимостного и натурального измерителя данной операции;
арифметическую проверку.
Сущность форм бухгалтерского учета: мемориально-ордерная, журнально-ордерная и упрощенная для малых предприятий.
Мемориально-ордерная форма учета применяется в бюджетных организациях (мы рассматривать не будем).
Схема журнально-ордерного учета.
Первичные документы

Журналы-ордера
Главная книга
Баланс
Отчетность
Попросить у бухгалтера бланки журналов-ордеров (хотя бы №1-"Касса" и №2-"Банк").
Основным признаком журнально-ордерного учета является накопление в течение месяца записей в журналах-ордерах и вспомогательных ведомостях.
В журнале-ордере в хронологической последовательности записываются однородные операции. Запись делается непосредственно с первичных документов. Чтобы избежать повторных записей, журнал-ордер ведут только по кредитовому признаку отражаемых в нем операций. Это значит, что запись в журнале-ордере делается по кредиту счета операции, которую он отражает.
В конце месяца по журналам-ордерам подводятся итоги, которые переносятся в главную книгу. Журналы-ордера открываются или на каждый счет или на группу счетов.
При упрощенной форме учета, которая применяется на малых предприятиях, схема следующая
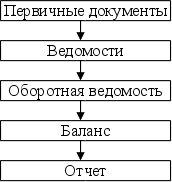
Пример. Ведомость движения средств по счету 50-Касса за ноябрь.
| № | Дата, содержание операции | Сальдо на 01.11 | Оборот по дебету счета с кредитов счетов | Оборот по кредиту в дебет счетов | ||||||||
| Дебет | Кредит | 51 | 71 | Всего | 51 | 71 | 70 | Всего | ||||
| 1 | По чеку с р/с | - | - | 2100 | 2100 | |||||||
| 2 | Выдано под отчет Иванову | 1000 | 1000 | |||||||||
| Итого: | 2100 | 2100 | 1000 | 1000 | ||||||||
Оценка и калькуляция.
План.
1. Сущность оценки статей актива баланса.
2. Оценка статей актива баланса, применяемого на Украине.
3. Методы оценки статей актива баланса, применяемые в международной практике.
4. Калькуляция, ее сущность и значение.
5. Классификация затрат, включаемых в себестоимость продукции.
Выражение в денежном измерении объектов учета называется их оценкой.
При помощи оценки мы осуществляем сопоставление и сводим в едином балансе порой несоизмеримые объекты, здания и машины, топливо, готовую продукцию, наличные деньги. При этом в процессе учета возникает масса вопросов, например, как учитывать основные средства: по ценам приобретения, по остаточной стоимости, включать суму НДС или нет?
Особенно много проблем возникает при оценке производственных запасов, особенно готовой продукции. Бывает так, что готовая продукция уже на складе, и мы можем ее продать, а бухгалтерия еще не подсчитала все фактические расходы по ее изготовлению (они будут известны только в конце месяца).
В бухгалтерском учете для решения этих и других проблем есть четкие правила и рекомендации. Так, основные средства учитываются по первоначальной стоимости, включающей контрактную стоимость (цену приобретения) плюс расходы под доставке и монтажу. НДС в стоимость основных средств не включается.
Если из первоначальной стоимости вычесть начисленную сумму износа, то будем иметь остаточную стоимость.
Стоимость нематериальных активов определяется исходя из цены их приобретения плюс расходы, связанные с доведением их до рабочего состояния. Что касается нематериальных активов, которые выступают как взнос в основной фонд, то она определяется по договоренности сторон (учредителей) и фиксируется в протоколе заседания учредителей.
Учет материалов ведут по ценам приобретения плюс расходы по доставке. Это могут быть оптовые цены или учетные цены.
Учетная цена – это плановая цена плюс расходы по доставке. Сюда же входят фактические цены, которые определяются в конце отчетного периода.
Готовая продукция оценивается по плановой производственной себестоимости или нормативной себестоимости.
Товары оцениваются по оптовым или розничным ценам.
В оптовую цену входит производственная себестоимость (контрактная цена) плюс коммерческие расходы (на упаковку, погрузку, транспортировку) в соответствии с заключенным контрактом.
Розничная цена – это оптовая цена (цена приобретения) плюс торговая наценка.
Нужно иметь в виду, что в цену входят расходы на транспортировку (см условия поставки CIF и др.)
Необходимо отметить, что оценка активов баланса всегда предположительна. Существующие принципы оценки активов в каждом государстве закрепляются законодательно (в Украине они записаны в Положении № 250).
Существуют общие правила во всех странах, которое можно выразить одним словом: осторожность.
Если имеется выбор между более высокой или более низкой стоимостью актива, то почти всегда следует выбирать более низкую стоимость.
Текущие активы (2, 3 раздел баланса) в основном оцениваются по наименьшей стоимости из первоначальной и рыночной.
План рахунків бухгалтерського обліку
виробничо-господарської діяльності
об'єднань, підприємств та організацій (станом на 1993 рік)
|
Синтетичні рахунки |
Субрахунки першого рівня |
||
|
Розділ 1. Основні засоби (фонди) |
|||
|
01 Основні засоби |
1. Власні основні засоби 2. Орендовані основні засоби |
||
|
02 Знос (амортизація) майна |
1. Амортизація власних основних засобів 2. Амортизація орендованих основних засобів |
||
|
03 Капітальний ремонт |
1. Поточний ремонт 2. Капітальний ремонт за видами активів |
||
|
04 Нематеріальні активи |
|||
|
Розділ 2. Виробничі запаси |
|||
|
05 Матеріали |
1. Сировина та матеріали 2. Купівельні напівфабрикати та комплектуючі вироби, конструкції та деталі 3. Інші матеріали 4. Тара і тарні матеріали 5. Мінеральні добрива та ядохімікати 6. Біопрепарати і медикаменти 7. Матеріали, передані для переробки на сторону |
||
|
06 Паливо |
1. Нафтопродукти 2. Тверде паливо 3. Інші види палива |
||
|
07 Будівельні матеріали та обладнання до установки |
1. Матеріали 2. Конструкції та деталі 3. Обладнання до установки вітчизняне 4. Обладнання до установки імпортне |
||
|
08 Запасні частини |
1. Запасні частини 2. Обмінний фонд |
||
|
09 Тварини на вирощуванні та відгодівлі |
1. Молодняк тварин 2. Тварини на відгодівлі 3. Птиця 4. Звірі 5. Кролики 6. Сім'ї бджіл 7. Доросла худоба, вибракувана з основного стада для реалізації 8. Худоба, прийнята від населення для реалізації |
||
|
10 Насіння та корми |
1. Насіння 2. Садівний матеріал 3. Корми |
||
|
11 ……………… |
|||
|
12 Малоцінні та швидкозношувальні предмети |
1. Малоцінні та швидкозношувальні предмети на складі 2. Малоцінні та швидкозношувальні предмети в експлуатації 3. Тимчасові (нетитульні) споруди та пристосування |
||
|
13 Знос малоцінних та швидкозношувальних предметів |
1. Знос малоцінних та швидкозношувальних предметів 2. Знос тимчасових (нетитульних) споруд та пристосувань |
||
|
14 Переоцінка товарно-матеріальних цінностей |
|||
|
15 Заготівля та придбання матеріальних цінностей |
|||
|
16 Транспортно-заготівельні витрати |
|||
|
17 ……………… |
|||
|
18 ……………… |
|||
|
19 ……………… |
|||
|
Розділ 3. Запаси на виробництво |
|||
|
20 Основне виробництво |
|||
|
21 Напівфабрикати власного виробництва |
|||
|
22 ……………… |
|||
|
23 Допоміжні виробництва |
|||
|
24 Витрати по експлуатації машин та обладнання |
|||
|
25 Загальновиробничі витрати |
|||
|
26 Загальногосподарчі витрати |
|||
|
27 ……………… |
|||
|
28 Брак у виробництві |
|||
|
29 Обслуговуючі виробництва та господарства |
|||
|
30 Некапітальні роботи |
1. Зведення тимчасових (титульних) споруд 2. Зведення тимчасових (нетитульних) споруд 3. Інші капітальні роботи |
||
|
31 Витрати майбутніх періодів |
|||
|
32 ……………… |
|||
|
33 Капітальні вкладення |
1. Передбачені державним планом 2. Здійснювані понад державний план 3. Непланові 4. Закінчені, незабезпечені фінансуванням 5. Затрати, що не збільшують вартості основних фондів |
||
|
34 ……………… |
|||
|
35 Формування основного стада |
1. Придбання дорослих тварин 2. Переведення молодняка тварин в основне стадо |
||
|
36 Виконані етапи по незавершених роботах |
|||
|
37 ……………… |
|||
|
38 ……………… |
|||
|
39 ……………… |
|||
|
Розділ 4. Готова продукція, товари та реалізація |
|||
|
40 Готова продукція |
|||
|
41 Товари |
1. Товари на складах 2. Товари у роздрібній торгівлі 3. Тара під товаром та порожня 4. Куповані вироби 5. Предмети прокату 6. Продукція підсобного сільськогосподарського господарства |
||
|
42 Торгова націнка |
1. Торгова націнка (зниження, підвищення ціни) 2. Знижки постачальників на відшкодування транспортних затрат |
||
|
43 Позавиробничі витрати |
1. Витрати, пов'язані зі збутом продукції 2. Інші позавиробничі витрати |
||
|
44 Витрати обертання |
|||
|
45 Товари, відвантажені, виконані роботи та послуги |
|||
|
46 Реалізація |
|||
|
47 Внутрішньосистемний відпуск товарів, робіт та послуг |
|||
|
48 ……………… |
|||
|
49 Доходи від реалізації послуг |
|||
|
Розділ 5. Грошові кошти |
|||
|
50 Каса |
|||
|
51 Розрахунковий рахунок |
|||
|
52 Валютний рахунок |
1. Валютні кошти в Україні 2. Валютні кошти за кордоном 3. Блокований рубльовий рахунок |
||
|
53 ……………… |
|||
|
54 Рахунки в банку по коштах на капітальні вкладення |
1. Спеціальний рахунок нецентралізованих коштів, призначений на фінансування капітальних вкладень понад затверджений ліміт 2. Спеціальний рахунок по збереженню вільних нецентралізованих коштів, призначених на фінансування капітальних вкладень |
||
|
55 Інші рахунки в банках |
1. Особливий рахунок по капітальному ремонту 2. Акредитиви та особливі рахунки по вантажообороту 3. Рахунки в банках по доходах 4. Рахунок в банку по різниці у цінах 5. Інші рахунки в банках 6. Сертифікати ощадного банку |
||
|
56 Інші грошові кошти |
1. Грошові кошти в дорозі 2. Грошові документи |
||
|
57 ……………… |
|||
|
58 Фінансові вкладення |
1. По видах 2. Вилучені кошти 3. Цінні папери |
||
|
59 Векселі одержані |
|||
|
Розділ 6. Розрахунки |
|||
|
60 Розрахунки з постачальниками і підрядниками |
|||
|
61 Розрахунки по авансах |
1. Розрахунки з постачальниками і підрядчиками по виданих авансах і частковій оплаті замовлень 2. Розрахунки з покупцями та замовниками по одержаних авансах і частковій оплаті замовлень |
||
|
62 Розрахунки з покупцями |
1. Розрахунки у порядку інкассо та замовниками 2. Розрахунки по планових платежах 3. Розрахунки з покупцями за продукцію не включену в об'єм реалізації 4. Інші розрахунки |
||
|
63 Розрахунки по претензіях |
|||
|
64 Розрахунки по міжгосподарській кооперації |
|||
|
65 Розрахунки з фондом стабілізації економіки |
|||
|
66 Векселі видані |
|||
|
67 ……………… |
|||
|
68 Розрахунки з бюджетом |
За видами платежів |
||
|
69 Розрахунки по страхуванню |
1. Розрахунки по соціальному страхуванню 2. Розрахунки по страхуванню майна 3. Розрахунки по індивідуальному страхуванню 4. Розрахунки з пенсійним фондом |
||
|
70 Розрахунки по оплаті Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||