Методика складання фінансової та статистичної звітності з необоротних активів та амортизації на ВАТ "Демітекс"
Частка поточних зобов’язань зросла у порівнянні 2009 і 2007 років на 15,3%, а у порівнянні 2009 і 2008 років на 14,6%.
Динаміка джерел формування капіталу ВАТ "Демітекс" за 2007-2009 роки, представлена у вигляді рис. 3.2.
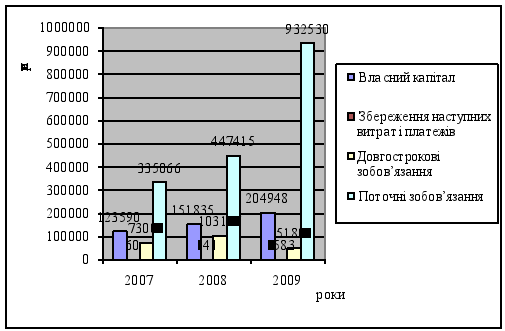
Рис. 3.2. Динаміка джерел формування капіталу ВАТ "Демітекс" за 2007-2009 роки
Однією з найважливіших характеристик фінансового стану підприємства є забезпечення стабільності його діяльності з позиції довгострокової перспективи. Вона пов’язана із загальною структурою балансу, рівнем залежності суб’єкта господарювання від кредиторів та інвесторів.
Фінансову стійкість підприємства за першою ознакою визначають за системою узагальнюючих та часткових показників.
Узагальнюючим показником фінансової незалежності є надлишок або нестача джерел фінансування для формування запасів, який визначають як різницю між величиною джерел покриття та величиною запасів. Вартість запасів порівнюють послідовно з наявністю власного оборотного капіталу, довгостроковими зобов’язаннями, короткостроковими кредитами та позиками. Відповідно до забезпеченості запасів, згаданими варіантами фінансування, розрізняють чтири типи фінансової стійкості: абсолютна, нормальна стійкість, передкризовий (критичний) фінансовий стан, кризовий фінансовий стан (табл. 3.2).
При оцінці фінансового стану потрібно враховувати, що:
1) якщо Е1, Е2, Е3 > 0, то підприємство має абсолютну фінансову стійкість;
2) якщо Е1 < 0, Е2 > 0, Е3 > 0 – то підприємство має нерівномірну фінасову стійкість;
3) якщо Е1 < 0, Е2 < 0, Е3 > 0 – то підприємство має нестійке фінансове положення;
4) якщо Е1 < 0, Е2 < 0, Е3 < 0 – то підприємство має кризовий фінансовий стан.
Таблиця 3.2 Показники фінансової стійкості підприємства ВАТ "Демітекс" протягом 2007-2009 рр. (тис.грн.)
| Показники | 2007 рік | 2008 рік | 2009 рік. | Відхилення 2009 року (+,-) від: | |
| 2007 рік | 2008 рік | ||||
| Наявність власного оборотного капіталу для формування запасів | 113583,0 | 139743,0 | 188865,0 | 75282,0 | 49122,0 |
| Наявність власного оборотного капіталу, довгострокових кредитів та позик для формування запасів | 73000,0 |
103177,0 |
51800,0 |
-21200,0 |
-51377,0 |
| Наявність оборотного капіталу, довгострокових., короткострокових кредитів та позик для формування запасів | 80411,0 |
- |
137097,0 |
56686,0 |
137097,0 |
| Запаси | 220108,0 | 289725,0 | 394763,0 | 174655,0 | 105038,0 |
| Надлишок (+) нестача (-) власних обігових коштів для формування запасів – Е1 | -106525,0 |
-149982,0 |
-205898,0 |
-99373,0 |
-55916,0 |
| Надлишок (+) нестача (-) власних обігових та довгострокових позикових коштів для формування запасів – Е2 | -147108,0 |
-186548,0 |
-342963,0 |
-195855,0 |
-156415,0 |
| Надлишок (+) нестача (-) власних обігових, довгострокових і короткострокових позикових коштів для формування запасів – Е3 | -139697,0 |
-289725,0 |
-257666,0 |
-117969,0 |
32059,0 |
| Номер типу фінансової ситуації відповідно класифікації |
Кризовий фінансо- вий стан |
Кризовий фінансо- вий стан |
Кризовий фінансо- вий стан |
- |
- |
Враховуючи показники фінансової стійкості, розраховані у табл. 3.2, фінансовий стан підприємства оцінюється як кризовий, протягом періоду, що аналізується він не змінився. У 2007-2009 рр. запаси перевищували нормальні джерела фінансування на 106525 тис.грн. – у 2007 році, 149982 тис.грн. – у 2008 році та 205898 тис.грн. – у 2009 році.
Ліквідність поточних активів є головним фактором, який визначає ступінь ризику вкладень у оборотні активи. ступінь ліквідності оборотних активів, і кожної їх групи, визначається як відношення відповідної частки оборотних активів до поточних зобов’язань.
Аналіз ліквідності балансу полягає у порівнянні засобів (актив балансу), які згруповані за ступенем їх ліквідності і розміщені у порядку убування (зменшення) їх ліквідності, із зобов’язаннями (пасив балансу), які згруповані за строками їх погашення та розміщені у порядку зростання термінів.
Залежно від рівня ліквідності активи підприємства поділяються на такі групи: найбільш ліквідні активи, середньо ліквідні активи, низько ліквідні активи, важко ліквідні активи.
Пасиви балансу групуються залежно від терміновості сплати зобов’язань наступним чином:
- поточні зобов’язання за розрахунками;
- короткострокові кредити банків і позики;
- довгострокові зобов’язання, постійні пасиви.
Аналіз ліквідності передбачає складання балансу ліквідності (табл. 3.3).
Таблиця 3.3 Оцінка ліквідності балансу підприємства ВАТ "Демітекс" на кінець 2008-2009 рр.
| Групи | Види активів |
Роки |
Групи | Види пасивів |
Роки |
Надлишок (+) або нестача -) платіжних засобів (А-П) | ||||||
| 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | ||||
| А1 | Високоліквідні | 3445,0 | 5171,0 | 7375,0 | П1 | Найбільш термінові | 254655,0 | 447415,0 | 932530,0 | -251210 | -442244 | -925155 |
| А2 | Середньо ліквідні | 297915,0 | 365374,0 | 687466,0 | П2 | Короткотермінові | 80411,0 | - | 137097,0 | 217504 | 365374 | 550369 |
| А3 | Низьколіквідні | 220108,0 | 289725,0 | 394763,0 | П3 | Довгострокові | 73000,0 | 103177,0 | 51800,0 | 147108 | 186548 | 342963 |
| Разом | 521468 | 660270 | 1089604 | Разом | 408066 | 550592 | 1121427 | 113402 | 109678 | 113402 | ||
Дані табл. 3.3 свідчать, що у 2008 році нестача високоліквідних активів для покриття найбільш термінових зобов’язань становила 251210 тис.грн., а у 2009 році ця сума нестачі зросла до 925155 тис.грн. По середньоліквідних та довгострокових активах спостерігається надлишок платіжних засобів з тенденцією до його збільшення.
Таким чином, за трьома групами активів надлишок платіжних засобів для покриття зобов’язань збільшився до 113402 тис.грн. Отже, баланс не є абсолютно ліквідним у зв’язку з нестачею високо- та низько ліквідних активів, але динаміка ліквідності підприємства позитивна.
Для об’єктивної оцінки фінансовоо стану підприємства важливе значення має розрахунок та застосування показників ліквідності. Вони дають можливість оцінити рівень платоспроможності підприємства на певний момент часу, а також у випадках виникнення надзвичайних ситуацій.
Таблиця 3.4 Показники платоспроможності ВАТ "Демітекс" на кінець 2007-2009 рр.
Показники |
2007 рік |
2008 рік |
2009 рік |
Відхилення 2009 року (+,-) від: | 2009 рік у % до: | ||
| 2007 року | 2008 року | 2007 року | 2008 року | ||||
| Коефіцієнт миттєвої ліквідності | 0,66 | 0,42 | 0,78 | 0,120 | 0,360 | 18,2 | 85,7 |
| Коефіцієнт поточної ліквідності | 1,87 | 1,75 | 1,49 | -0,380 | -0,260 | -20,3 | -14,9 |
| Коефіцієнт загальної ліквідності | 4,14 | 4,56 | 3,89 | -0,250 | -0,670 | -6,0 | -14,7 |
| Коефіцієнт ліквідності запасів | 0,532 | 0,838 | 0,367 | -0,165 | -0,471 | -31,0 | -56,2 |
| Коефіцієнт ліквідності коштів у розрахунках | 0,828 | 1,596 | 1,417 | 0,589 | -0,179 | 71,1 | -11,2 |
| Коефіцієнт співвідношення кредиторської та дебіторської заборгованості | 0,789 | 0,539 | 0,586 | -0,203 | 0,047 | -25,7 | 8,7 |
| Коефіцієнт мобільності активів | 0,291 | 0,373 | 0,402 | 0,111 | 0,029 | 38,1 | 7,8 |
| Коефіцієнт співвідношення активів | 0,291 | 0,595 | 0,673 | 0,382 | 0,078 | 131,3 | 13,1 |
Аналіз показників платоспроможності підприємства вказує, що суб’єкт дослідження є платоспроможним. Так, станом на кінець 2007 та 2008 років, підприємство може негайно за рахунок наявних грошових коштів погасити відповідно лише 4,2% та 7,8% найбільш термінових зобов’язань, що вище нормативних значень.
У той же час, при нормативі 70-80% підприємство за рахунок наявних грошових коштів та очікуваних надходжень від дебіторів може розраховуватися з боргами короткострокового характеру лише на 8,7% у 2007 році, 7,5% у 2008 році та 7,8% - у 2009 році.
Значне відхилення від рекомендованих значень спостерігається щодо коефіцієнту загальної ліквідності. Отримані кошти від перетворень оборотних активів та готівку станом на кінець 2009 року дозволять перекрити кредиторську заборгованість товарного характеру та поточні зобов’язання за розрахунками лише на 38,9%, що у 6,7 раз менше оптимального значення.
Отже, результатами дослідження виявлено, що підприємство вважати платоспроможним протягом останніх трьох років можна.
Коефіцієнт співвідношення кредиторської та дебіторської заборгованості показує, що у 2009 році підприємство на 1 грн. дебіторської заборгованості залучало 0,586 грн. кредиторської, у 2008 році – 0,539 грн., у 2007 році – 0,789 грн. Тобто, при недостатності власного капіталу підприємство використовувало у господарському обороті, як єдине джерело фінансування, кредиторську заборгованість. Коефіцієнт співвідношення активів у 2009 році становить 67,3%, що що вище рекомендованого значення.
Тобто, підводячи загальний підсумок за усіма розрахунками стверджуємо, що баланс підприємства є ліквідним. Йому вистачає власних джерел фінансування для формування оборотних активів. Крім того, протягом 2007-2009 років підприємство є платоспроможним.
Аналіз фінансових результатів є одним із найважливіших напрямів оцінки ефективності виробничо-фінансової діяльності підприємства. За результатами аналізу фінансових результатів підприємства (табл. 3.5), для ВАТ «Демітекс».
Таблиця 3.5 Фінансові результати ВАТ "Демітекс" за 2007-2009 рр. (тис.грн.)
Показники |
2007 рік |
2008 рік |
2009 рік |
Відхилення (+,-) 2009 року від | 2009 рік у % до: | ||||
| 2007 року | 2008 року | 2007 року |
2008 року |
||||||
|
сума, тис. грн. |
у % до виручки |
сума, тис. грн. |
у % до виручки | ||||||
| Доход (виручка) від реалізації | 1115742,0 | 1726119,0 | 3132739,0 | 2016997,0 | - | 1406620,0 | - | 280,8 | 181,5 |
| Продовження табл. 3.5 | |||||||||
| Податок на додану вартість | 185957,0 |
287687,0 |
522123,0 |
336166,0 |
16,7 |
234436,0 |
16,7 |
280,8 |
181,5 |
| Чистий доход від реалізації | 906626,0 | 1400640,0 | 2537126,0 | 1630500,0 | 81,3 | 1136486,0 | 81,1 | 279,8 | 181,1 |
|
Собівартість реалі- зованої продукції |
786008,0 |
1202757,0 |
2032890,0 |
1246882,0 |
70,4 |
830133,0 |
69,7 |
258,6 |
169,0 |
| Валовий прибуток (збиток) | 120618,0 |
197883,0 |
504236,0 |
383618,0 |
10,8 |
306353,0 |
11,5 |
418,0 |
254,8 |
| Інші операційні доходи | 171,0 |
96,0 |
230,0 |
59,0 |
0,01 |
134,0 |
0,01 |
134,5 |
239,6 |
| Адміністративні витрати | 23148,0 |
36077,0 |
53313,0 |
30165,0 |
2,1 |
17236,0 |
2,1 |
230,3 | 147,8 |
|
Інші операційні вит- рати |
2790,0 |
2541,0 |
3647,0 |
857,0 |
0,3 |
1106,0 |
0,1 |
130,7 |
143,5 |
|
Фінансові резуль- тати від операційної діяльності |
42131,0 |
52839,0 |
8142,0 |
-33989,0 |
3,8 |
-44697,0 |
3,1 |
19,3 |
15,4 |
|
Фінансові результа-ти від звичайної діяльності до опо- даткування |
24507,0 |
31134,0 |
56875,0 |
32368,0 |
2,2 |
25741,0 |
1,8 |
232,1 |
182,7 |
|
Фінансові результа- ти від звичайної діяльності |
23498,0 |
29124,0 |
53490,0 |
29992,0 |
2,1 |
24366,0 |
1,7 |
227,6 |
183,7 |
| Чистий прибуток (збиток) | 23498,0 |
29124,0 |
53490,0 |
29992,0 |
2,1 |
24366,0 |
1,7 |
227,6 |
183,7 |
необоротний актив статистичний звітність
За результатами аналізу (табл. 3.5) бачимо, що у 2009 році підприємство формувало свої доходи лише процесі операційної діяльності: 90% припадає на дохід від реалізації продукції; 3,8% - інші операційні доходи.
У 2008 році порівняно з 2007 роком дохід від реалізації продукції збільшився на 2016997 тис.грн., а у 2009 році, порівняно з 2008 – на 1406620 тис.грн.
Порівняно з 2007 та 2008 роками відбулося збільшення сум за всіма видами витрат і відрахувань.
Але при цьому суттєво зросла собівартість реалізованої продукції – на 1246882 тис.грн. у 2008 році порівняно з 2007, а у порівнянні 2009 року з 2008 – на 830133 тис.грн. У цілому витрати і відрахування підприємства протягом 2007-2009 рр. збільшились на 17236 тис.рн.
Результати аналізу свідчать про підвіщення економічної ефективності виробництва продукції на підприємстві, загалом протягом 2007-2009 рр. спостерігається тенденція покращення показників ефективності виробництва.
Зокрема, якщо у 2007 році кожен працівник підприємства у середньому забезпечував своєю працею дохід у сумі 4610,5 тис. грн., то у 2008 році виробіток одного працівника становив 7222,3 тис. грн., а вже у 2009 році даний показник більш ніж у 3 рази піднявся до рівня 16148,1 тис. грн. При цьому загальна кількість персоналу у ВАТ "Демітекс" постійно зменшувалась.
Таблиця 3.6 Динаміка показників діяльності ВАТ "Демітекс" за 2007-2009 рр.
| Показники | 2007 рік | 2008 рік | 2009 рік | Відхилення (+,-) 2009 року від: | 2009 рік у % до: | ||
|
2007 року |
2008 року |
2007 року |
2008 року |
||||
| Обсяг реалізації продукції, тис. грн. | 1115742,0 |
1726119,0 |
3132739,0 |
2016997,0 |
1406620,0 |
180,8 |
81,5 |
| Середньооблікова чисельність працівників, осіб |
242 |
239 |
194 |
-48 |
-45 |
-19,8 |
18,8 |
|
Виробіток одно го працівника, тис.грн./чол. |
4610,5 |
7222,3 |
16148,1 |
11537,6 |
8925,9 |
250,2 |
123,6 |
За три роки загальна чисельність персоналу скоротилась на 45 осіб. Це явище ми можемо пояснити тим, що на підприємстві впроваджуються нові менш трудомісткі технології. Керівництво підприємства в останні роки веде активну політику по автоматизації та механізації виробництва, що і призвело до скорочення кількості працівників на підприємстві.
За результами аналізу доходів та витрат ВАТ "Демітекс".
Таблиця 3.7 Динаміка складу та структури доходів, витрат ВАТ "Демітекс" за 2007-2009 рр.
| Показники | 2007 рік | 2008 рік | 2009 рік | Відхилення (+,-) 2009 року від: | 2009 рік у % до: | |||||||
| 2007 року | 2008 року | |||||||||||
| сума, тис. грн. | питома вага, % | сума, тис. грн. | питома вага, % | сума, тис. грн. | питома вага, % | у сумі, тис. грн. | у структурі, п.п. | у сумі, тис. грн. | у структурі, п.п. | 2007 року | 2008 року | |
| Доходи | ||||||||||||
|
Доход (ви ручка) від реалізації |
1115742,0 |
99,98 |
1726119,0 |
99,99 |
3132739,0 |
99,99 |
2016997,0 |
0,01 |
1406620,0 |
- |
180,8 |
81,5 |
| Інші операційні доходи |
170,9 |
- |
96,0 |
0,01 |
230,0 |
0,01 |
59,1 |
-0,01 |
134,0 |
- |
34,6 |
139,6 |
| Разом | 1115912,9 | 100,0 | 1726215 | 100,0 | 3132969,0 | 100,0 | 2017056,1 | - | 1406754,0 | - | 180,8 | 81,5 |
| Витрати і відрахування | ||||||||||||
| Податок на додану вартість |
185957,0 |
18,6 |
287687,0 |
18,8 |
522123,0 |
20,0 |
336166,0 |
1,4 |
234436,0 |
1,2 |
180,8 |
81,5 |
| Продовження табл. 3.7 | ||||||||||||
|
Собіварті-сть реалізо ваної про дукції |
786007,6 |
78,8 |
1202757,0 |
78,7 |
2032890,0 |
77,8 |
1246882,4 |
-0,9 |
830133,0 |
-0,8 |
158,6 |
69,0 |
| Адміністративні витрати |
23148,5 |
2,3 |
36077,0 |
2,4 |
53313,0 |
2,0 |
30164,5 |
-0,3 |
17236,0 |
-0,3 |
130,3 |
47,8 |
| Інші операційні витрати |
2790,0 |
0,3 |
2541,0 |
0,2 |
3647,0 |
0,1 |
857,0 |
-0,1 |
1106,0 |
- |
30,7 |
43,5 |
| Разом | 997903,1 | 100,0 | 1529062,0 | 100,0 | 2611973,0 | 100,0 | 1614069,9 | - | 1082911,0 | - | 161,7 | 70,8 |
|
Фінансові результати від опера- ційної діяльності |
42131,1 |
х |
52839,0 |
х |
8142,0 |
х |
-33989,1 |
х |
-44697,0 |
х |
80,7 |
-84,6 |
Розрахунки засвідчують, що протягом 2007-2009 рр. доходи підприємства сформовані за рахунок доходів, отриманих у результаті операційної діяльності, вони складають більшу частку (99,98% у 2007 році, 99,99% у 2008 році та 99,99% у 2009 році) та інших операційні доходів, їх частка не значна (0,01% та 0,01% відповідно).
Відмічаємо також тенденцію до значного збільшення загальної суми доходів у 2009 році за рахунок підвищення, у першу чергу, обсягів виробничої діяльності та виручки від реалізації(рис. 3.4).
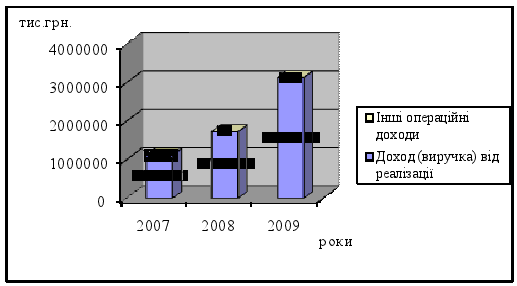
Рис. 3.4. Динаміка доходів ВАТ "Демітекс" за 2007-2009 рр.
У загальній сумі витрат ВАТ "Демітекс" найбільшу питому вагу (77,8%) займає собівартість реалізованої продукції. Негативним є суттєве збільшення суми питомої ваги адміністративних витрат у 2009 році. Це може бути наслідком підвищення оплати праці адміністративно-управлінського персоналу, збільшення витрат на службові відрядження, зв’язок тощо.
Інші операційні витрати у 2009 році відносно 2007 року зросли на 857 тис.грн., або на 30,7%, а у порівнянні з 2008 - на 1106 тис.грн., або на 43,5%. Сума податку на додану вартість збільшилась у 2009 році, порівняно з 2007 роком на 336166,0 тис.грн., або на 180,8%, що пов’язано з динамікою виручки від реалізації(рис. 3.5).
Протягом 2007-2009 років як доходи, так і витрати підприємства сформовані за рахунок операційної діяльності ВАТ "Демітекс". Тому, доцільним є аналіз структури операційних витрат підприємства ВАТ «Демітекс» за 2007-2009рр. (табл. 3.8) .
Таблиця 3.8 Структура операційних витрат ВАТ "Демітекс" за 2007-2009 рр.
| Показники | 2007 рік | 2008 рік | 2009 рік | Відхилення (+, -) 2009 року від: | 2009 рік у % до: | ||
|
2007 року |
2008 року |
2007 року |
2008 року |
||||
|
Операційні витрати (разом), тис. грн. |
76376,8 | 145140,0 | 496324,0 | 419947,2 | 351184,0 | 549,8 | 242,0 |
| Продовження табл. 3.8 | |||||||
|
у т. ч.: Матеріальні затрати, сума, тис. грн. |
15722,1 |
22759,0 |
33333,0 |
17610,9 |
10574,0 |
112,0 |
46,5 |
| питома вага, % | 20,6 | 15,7 | 6,7 | -13,9 | -9,0 | 67,4 | -57,2 |
| Витрати на оплату праці, сума, тис. грн. |
10909,1 |
17285,0 |
29644,0 |
18734,9 |
12359,0 |
171,7 |
71,5 |
| питома вага, % | 14,3 | 11,9 | 6,0 | -8,3 | -5,9 | -58,2 | 49,8 |
| Відрахування на соціальні заходи, сума, тис. грн. |
4064,4 |
6434,0 |
11063,0 |
6998,6 |
4629,0 |
172,2 |
71,9 |
| питома вага, % | 5,3 | 4,4 | 2,2 | -3,1 | -2,2 | 58,1 | 49,7 |
| Амортизація, сума, тис. грн. | 2338,9 | 3086,0 | 2916,0 | 577,1 | -170,0 | 24,7 | -5,5 |
| питома вага, % | 3,1 | 2,1 | 0,6 | -2,5 | -1,5 | -80,8 | -72,4 |
| Інші операційні витрати, сума, тис. грн. |
43342,3 |
95576,0 |
419368,0 |
376025,7 |
323792,0 |
867,6 |
338,8 |
| питома вага, % | 56,7 | 65,9 | 84,5 | 27,7 | 18,6 | 48,9 | 28,3 |
Основну частку у структурі операційних витрат ВАТ "Демітекс" займають матеріальні витрати та інші операційні витрати.
Так, у 2009 році матеріальні витрати складають 6,7 % від загальної суми операційних витрати, а інші операційні витрати 27,7 %. Матеріальні затрати займають найбільшу частку у загальній структурі операційних витрат, оскільки підприємство займається виробничою діяльністю.
Порівнюючи тенденцію зміни доходів та витрат ВАТ "Демітекс" відмічаємо деяке перевищення темпів зростання доходів над темпами зростання витрат і відрахувань, що у подальшому може негативно позначитися на діяльності підприємства.
Отже, у ВАТ "Демітекс" спостерігається позитивна динаміка фінансових результатів діяльності підприємства.
4. Методика складання фінансової звітності з необоротних активів
Баланс є головним джерелом інформації для оцінки фінансового стану підприємства і на цій підставі прийняття ефективних управлінських рішень.
Баланс підприємства - це таблиця встановленої форми, в якій ліворуч розміщуються активи підприємства, а праворуч - пасиви, які включають капітал і зобов'язання. З метою отримання узагальненої інформації за видами активів і пасивів, вони в балансі об'єднуються в розділи за їх економічним змістом.
Баланс підприємства повинен містити загальні дані про назву підприємства, місце знаходження (країну де зареєстроване підприємство), організаційно — правову форму власності, та назву органу управління, у віданні якого перебуває підприємство, або назву материнської (холдингової) компанії, галузь та вид економічної діяльності за відповідними державними реєстрами, валюту Балансу та одиницю її виміру (тис. грн.), повну адресу підприємства та дату на яку складається Баланс.
При заповненні Балансу (графа 3) дані на початок звітного періоду заповнюється із попереднього звіту, а дані на кінець звітного періоду (графа 4) заповнюється за сальдо синтетичних рахунків з Головної книги за журнальною формою обліку або з оборотної відомості за синтетичними рахунками при інших формах обліку.
При цьому слід пам'ятати, що при заповненні статей Балансу за формою № 1 за звітний рік, необхідно забезпечити відповідність показників вступного сальдо (графа 3) організаційним змінам, що мали місце на підприємстві, наприклад, вибуття або приєднання частки, структурних підрозділів, цілих підприємств, які відбулися станом на 1 січня звітного року, а також врахувати виправлення виявлених у звітному році таких помилок за минулі роки, які впливають на величину нерозподіленого прибутку (непокритого збитку), тобто наводиться скоригована величина відповідної статті Балансу станом на 31 грудня попереднього року.
Заповнюючи Баланс слід враховувати вимоги П(С)БО 2 «Баланс», який не допускає згортання статей активів та зобов'язань, крім випадків, передбачених відповідними П(С)БО.
Так, згортання сальдо допускається з внутрішньогосподарських розрахунків, а саме за субрахунком 683 «Внутрішньогосподарські розрахунки» при складанні загального Балансу підприємства яке є юридичною особою.
При складанні Баланса слід пам'ятати, що показники фінансової звітності філій, відділень та інших відокремлених підрозділів включаються до загального фінансового звіту підприємства - юридичної особи.
В Україні Баланси підприємства складають за методом - нетто, тобто валюта Балансу підраховується за виключенням сум за регулюючими рахунками. До регулюючих рахунків відносяться: знос необоротних активів (13);
- резерв сумнівних боргів (38);
- вилучений капітал (45);
- неоплачений капітал (46);
- частка перестраховиків у страхових резервах (494-496).
Суми за регулюючими рахунками наводяться в Балансі у дужках і при підрахуванні підсумків віднімаються.
У першому розділі активу Балансу «Необоротні активи» відображається вартість необоротних активів, а саме: нематеріальних активів, основних засобів, незавершеного будівництва, довгострокових фінансових інвестицій, довгострокових біологічних активів, довгострокової дебіторської заборгованості, відстрочених податкових активів та інших необоротних активів.
Необоротні активи — це усі активи, що не є оборотними тобто сюди включаються грошові кошти та їх еквіваленти, що обмежені у використанні, інші активи, які призначені не для реалізації чи споживання протягом операційного циклу або протягом дванадцяти місяців з дати Балансу (І розділ).
Зміст статей балансу та методика складання розділу 1 «Необоротні активи» наведені у табл. 4.1.
Таблиця 4.1 Зміст статей балансу та методика складання розділу 1 «Необоротні активи»
| Назва статті та номер рахунка, субрахунка | Код рядка | Зміст статей та їх оцінка в Балансі |
| Розділ І. Необоротні активи | ||
| Нематеріальні активи: П( С) БО 8 «Нематеріальні активи» (Затв. Наказом Мінфіна України від 18.10.1999 р. № 242, Зареєст- | ||
|
Залишкова вартість — (р. 011 -р. 012)* Первісна вартість (12) Накопичена амортизація (133) |
010* 011 (012) |
У цій статті наводиться окремо первісна (р. 011) та залишкова вартість нематеріальних активів (р. 010), а також нарахована в установленому порядку сума накопиченої амортизації (р. 012). Залишкова вартість визначається як різниця між первісною вартістю і сумою накопиченої амортизації, яка наводиться у дужках. |
|
В даній статті відображаються залишки за рахунком 12 «Нематеріальні активи» (р. 011) і за рахунком 13, субрахунок 3 «Накопичена амортизація» (р. 012) Нематеріальний актив— це немонетарний актив, який немає матеріальної форми, може бути ідентифікований (відокремлений від підприємства) та утримується підприємством з метою використання протягом періоду більше одного року (або одного операційного циклу, якщо він перевищує один рік) для виробництва, торгівлі, в адміністративних цілях чи надання в оренду іншим особам НМА поділяються на такі групи: |
Первісна вартість придбаного НМА — складається з ціни (вартості) придбання (крім отриманих торговельних знижок), мита, непрямих податків, що не підлягають відшкодуванню, та інших витрат безпосередньо пов'язаних з його придбанням та доведенням до стану, у якому він придатний для використання за призначенням (п. 11 П (С) БО 8). Первісна вартість НМА, який придбано у результаті обміну на подібний об'єкт відображається за меншою з двох оцінок: — або залишковою вартістю переданого НМА; — або справедливою вартістю із включенням різниці до фінансових результатів (витрат) звітного періоду. Первісна вартість НМА, який придбано у результаті обміну на неподібний об'єкт — це справедлива вартість переданого об'єкта, збільшена (зменшена) на суму грошових коштів чи їх |
|
|
— права користування природними ресурсами; — права користування майном; — права на знаки для товарів і послуг; — права на об'єкт промислової власності; — авторські та суміжні з ним права; — незавершені капітальні інвестиції в нематеріальні активи; — інші нематеріальні активи |
еквівалентів, що була передана (отримана) під час обміну. Первісна вартість безоплатно отриманих НМА — є їх справедлива вартість на дату отримання з урахуванням втрат відповідно до п. 11 П(С)БО 8. Первісна вартість НМА, що внесена до статутного капіталу — це погоджена засновниками (учасниками) справедлива їх вартість з урахуванням витрат, передбачених п. 11 П(С)БО 8. Первісна вартість НМА, отриманого внаслідок об'єднання підприємства, це справедлива вартість. Первісна вартість НМА, створеного підприємством, включає прямі витрати безпосередньо пов'язані із створенням НМА та приведення його до стану придатності. Первісна вартість НМА може збільшуватись на суму витрат, пов'язаних із удосконаленням НМА і підвищенням їх можливостей та строку використання, якщо це забезпечить збільшення очікуваних економічних вигод у майбутньому Підприємство може здійснювати переоцінку за справедливою вартістю на дату Балансу тих НМА, щодо яких існує активний ринок (ринок, якому притаманні такі умови: предмети, які продаються та купуються на цьому ринку, є однорідними; в будь-який час можна знайти зацікавлених продавців і покупців; інформація про ринкові ціни є загальнодоступною). Переоцінена первісна вартість та накопичена амортизація НМА = відповідно первісній вартості або накопиченій амортизації х індекс переоцінки. Індекс переоцінки = справедлива вартість об'єкту / на залишкову вартість об'єкта, який переоцінюється. Метод амортизації НМА обирається підприємством самостійно, виходячи з умов отримання майбутніх економічних вигод. При визначенні строку корисного використання (але не більше 20 років) враховуються: строк корисного використання подібних активів; моральний знос, що передбачається і правові та інші обмеження щодо строків його використання та інші фактори. Ліквідаційна вартість, як правило, не визначається, крім окремих випадків (П(С)БО 8 п. 28). |
|
|
Незавершене будівництво (15, 163, 377) — це незавершені капітальні інвестиції в необоротні матеріальні активи, а саме у будівництво, виготовлення, реконструкцію, модернізацію, придбання об'єктів необоротних матеріальних активів, уведення яких в експлуатацію на дату Балансу не відбулося, а також авансові платежі для фінансування будівництва. В даній статті відображається сальдо рахунків: 15 «Капітальні вкладення», 163 «Інша дебіторська заборгованість», 377 «Розрахунки з іншими дебіторами» |
020 |
Відображається вартість незавершених капітальних інвестицій, здійснених підприємством, у будівництво, створення, виготовлення, добудову, дообладнання, модифікацію, реконструкцію, придбання та доставку основних засобів, інших необоротних матеріальних і нематеріальних активів (включаючи необоротні матеріальні активи, призначені для заміни діючих, та устаткування в запасі), у придбання і виготовлення устаткування, що потребує і не потребує в подальшому монтажу, а також аванси, перераховані забудовником підряднику. Не визнаються і не додаються до балансової вартості незавершеного будівництва — наднормативні витрати, витрати на реалізацію, інші витрати, не пов'язані з веденням будівельних робіт. Такі витрати є витратами поточного періоду і відображаються у Звіті про фінансові результати. Вартість незавершених капітальних інвестицій не є об'єктом амортизації. На рахунку 15 «капітальні інвестиції» не відображаються вартість необоротних активів, внесених до статутного капіталу, одержаних безоплатно, та сума переоцінки необоротних активів (крім переоцінки і внеску до статутного капіталу об'єктів незавершеного будівництва). |
|
Основні засоби: П(С) БО 7 «Основні засоби» (Затверджено Наказом Мінфіну України від 27.04.2000 р. № 92, Зареєстровано в Мін'юсті України 18.05.2000 р. за № 288/4509) |
||
|
Залишкова вартість * (p. 031-p. 032) Первісна вартість (10,11) Знос (131,132) |
030* 031 (032) |
Наводиться вартість власних та отриманих на умовах фінансового лізингу об'єктів і орендованих цілісних майнових комплексів, які віднесені до складу основних засобів згідно з відповідними положеннями (стандартами). У цій статті також наводиться вартість інших необоротних матеріальних активів. В цій статті наводяться окремо первісна (переоцінена) вартість, сума зносу основних засобів (у дужках) та їх залишкова вартість. Залишкова вартість (*) включається у валюту Балансу. |
|
Вона визначається як різниця між первісною (переоціненою) вартістю основних засобів і сумою їх зносу на дату Балансу. Первісна вартість об'єкта основних засобів включає суми, що сплачуються постачальникам активів та підрядникам за виконання будівельно-монтажних робіт (без прямих податків), реєстраційні збори, державне мито та аналогічні платежі, що здійснюються у зв'язку з придбанням чи отриманням прав на |
||
|
Основні засоби — це матеріальні активи, які підприємство утримує з метою використання їх у процесі виробництва або постачання товарів, надання послуг, здавання в оренду іншим особам або для здійснення адміністративних і соціально- культурних функцій, очікуваний строк корисного використання (експлуатації) яких більше одного року (або операційно- го циклу, якщо він довший за рік). В даній статті відображаються залишки за рахунками: 10 «Основні засоби» і 11 «Інші необоротні матеріальні активи» (р. 031). А також рахунку 13, субрахунку 1 «Знос основних засобів», субрахунку 2 «Знос інших необоротних матеріальних активів» (р. 032). |
об'єкт основних засобів; суми ввізного мита; суми непрямих податків у зв'язку з придбанням (створенням) основних засобів (якщо вони не відшкодовуються підприємству); витрати зі страхування ризиків доставки основних засобів; витрати на | |
|
До основних засобів відносяться: земельні ділянки, капітальні витрати на поліпшення земель (знос не нараховується), будинки, споруди та передавальні пристрої машини та транспортні засоби, інструменти, прилади, інвентар (меблі), робоча і продуктивна худоба, багаторічні насадження, інші основні засоби. До інших необоротних матеріальних активів відносяться: бібліотечні фонди, малоцінні необоротні матеріальні активи, тимчасові (не титульні) споруди, природні ресурси, інвентарна тара, предмети прокату, інші необоротні матеріальні активи. |
транспортування, установку, монтаж, налагодження основних засобів; інші витрати, безпосередньо пов'язані з доведенням основних засобів до стану, у якому вони придатні для використання із запланованою метою. Переоцінена вартість основних засобів та сума зносу об'єкта визначається множенням відповідно первісної вартості і суми зносу об'єкту на індекс переоцінки. Індекс переоцінки визначається діленням справедливої вартості об'єкта, який переоцінюється, на його залишкову вартість. Об'єктом амортизації не є вартість землі і незавершених капітальних інвестицій. Методи амортизації основних засобів та порядок визначення строку корисного використання визначається підприємством самостійно з урахуванням очікуваного способу отримання економічних вигод від його використання. За П(С) БО 7 «Основні засоби» (п. 2 6—п. 30) підприємства можуть нараховувати амортизацію за такими методами: — прямолінійного; — зменшення залишкової вартості; |
|
|
— прискореного зменшення залишкової вартості; — кумулятивного; — виробничого Амортизація малоцінних необоротних матеріальних активів може нараховуватися за двома методами: — 50 % у першому місяці використання та решта 50 % у місяці їх вилучення з активів; — 100 % у першому місяці використання.__ |
||
|
Довгострокові біологічні активи: П(С)БО ЗО «Біологічні активи» (Затверджено наказом Мінфіну України від 18.11.2005 р. № 790. Зареєстровано в Мін'юсті України 05.12.2005 р. за № 1456/11736 |
||
|
Довгострокові біологічні активи: — справедлива (залишкова) вартість* (р. 036-р. 037) — первісна вартість(16) — накопичена амортизація (134) Довгострокові біологічні активи — біологічні активи, здатні давати сільськогосподарську продукцію та/або додаткові біологічні активи, приносити в інший спосіб економічні вигоди протягом періоду, що перевищує 12 місяців. |
035 036 037 |
Відображається вартість довгострокових біологічних активів, облік яких ведеться за Положенням (стандартом) бухгалтерського обліку ЗО «Біологічні активи». У цій статті наводяться справедлива (первісна, переоцінена) вартість, сума накопиченої амортизації (у дужках) і залишкова вартість довгострокових біологічних активів. До підсумку балансу включається справедлива або залишкова вартість, яка дорівнює різниці між первісною (переоціненою) вартістю і сумою накопиченої амортизації» |
| Довгострокові фінансові інвестиції: П(С)БО 12 «Фінансові інвестиції» (Затверджено Наказом Мінфіну України від 26.04.2000 р. № 91 Зареєстровано в Мін'юсті України 17.05.2000 р. за № 284/4505) | ||
|
Довгострокові фінансові інвестиції: — які обліковують за методом участі в капіталі інших підприємств (141) — інші фінансові інвестиції (142, Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||