Аудит расчетов
Для целей налогообложения размер выручки от реализации товаров (продукции, работ, услуг) определяется исходя из договорных отношений и первичных документов, оформленных с покупателем товаров (продукции, работ, услуг), и не зависит от договорной стоимости уступаемого права (требования).
У лица, приобретающего право (требование) и затем реализующего его (в т.ч. дебитору), указанное право (требование) рассматривается как финансовое вложение.1
Таблица 1.3
|
#G0 НАЛОГ НА ПОЛЬЗОВАТЕЛЕЙ АВТОМОБИЛЬНЫХ ДОРОГ |
||||||
| 1 | 2 | 3 | 4 | 5 | ||
|
Платель-щики |
Объект налогооб- |
Ставка налога, зачисляемого в |
Источник уплаты |
Срок уплаты |
||
|
ложения |
территориальные дорожные фонды субъектов РФ |
|||||
|
#M12293 0 9019557 1265885411 81 3923185455 2822 3222633283 1119032955 310777731 77юридические лица#S |
#M12293 0 9019557 1265885411 81 3923185455 2822 3222633283 1119032955 310777731 77выручка, полученная от реализации продукции(работ,услуг),сумма разницы между продажной и покупной ценами товаров, реализованных в результате заготовительной, сбытовой и торговой деятельности#S |
#M12293 1 9019557 838868011 2976954219 1230395627 3464 3446434933 78 4152755060 39724052141,0#S% #S |
#M12293 0 9019557 1265885411 84 3770535500 4257893759 3280693583 446519060 4257893759 3280693583сумма налоговых платежей включается в состав затрат по производству и реализации продукции (работ, услуг)#S |
#M12293 1 901759065 24890 408577368 2822 4106026023 2827 4083209853 3874882817 27265254201 раз в месяц#S #M12293 0 901759065 24889 408577368 1366188665 3464 1997878562 49547690 2726525420 31850380661 раз в квартал#S |
||
Размер налога на пользователей автомобильных дорог (Ндор) рассчитывается:
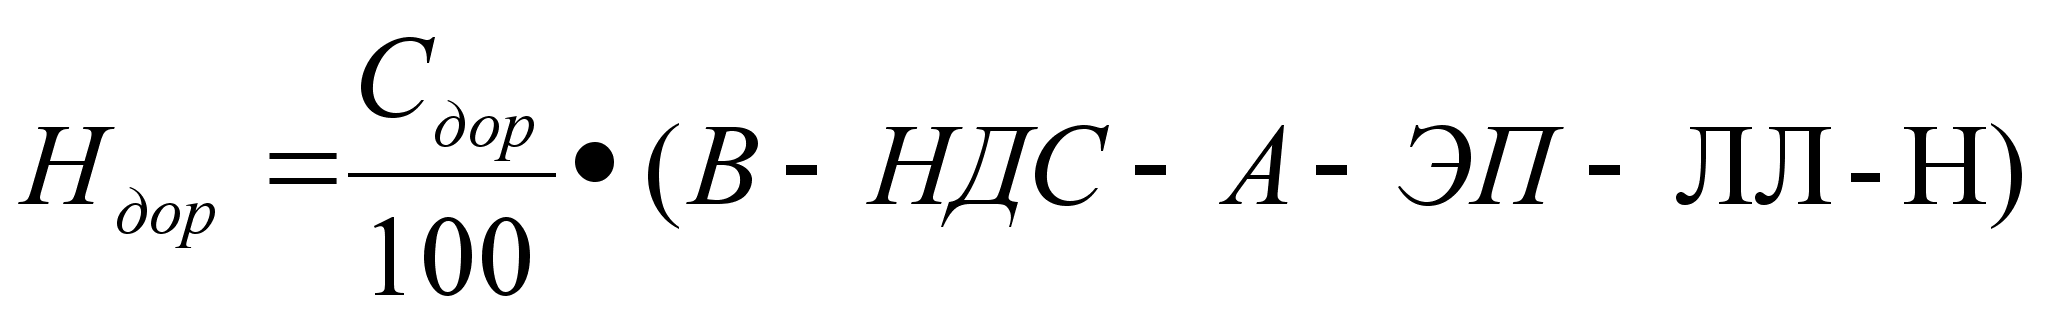 ,
где В - выручка от реализации продукции, работ, услуг, руб;
НДС - налог на добавленную стоимость, руб;
А - акциз (по организациям - производителям подакцизных товаров),руб;
ЭП - экспортные пошлины (по экспорту),руб;
ЛС - лицензионные сборы за производство, розлив, хранение алкогольной продукции, руб;
Н - процентные надбавки к розничным ценам на радиоприемники и телевизоры, руб;
Сдор - ставка налога на пользователей автомобильных дорог,%
Для заготовительных, торгующих и снабженческо - сбытовых организаций размер налога определяется по формуле:
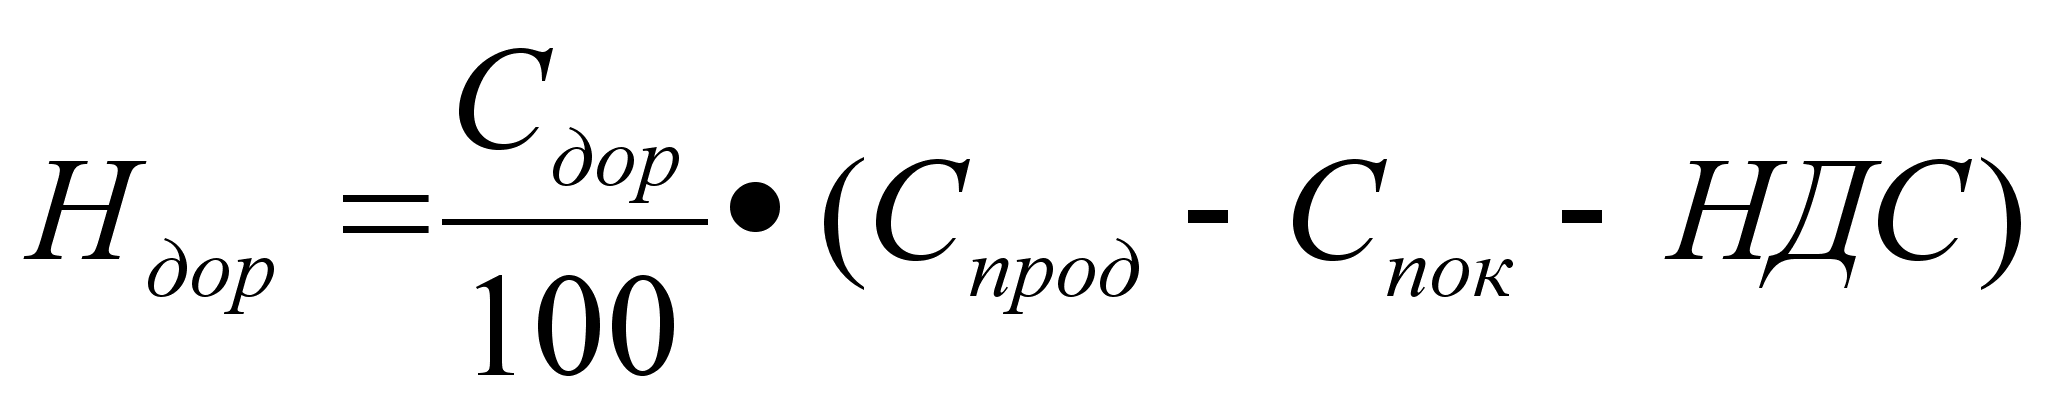 ,
где Спрод, Спок - соответственно продажная и покупная цена товаров, руб;
НДС - налог на добавленную стоимость, исчисленный от разницы реализованных товаров, руб. Сумма платежей по налогу на пользователей автомобильных дорог включаемая в состав затрат по производству и реализации продукции, работ, услуг, учитывается на дебетах счетов 26 «Общехозяйственные расходы», 44 «Расходы на продажу» и кредите счета 68 «Расчеты с бюджетом по налогу на пользователей автодорогами».2
Пример расчета по налогу на пользователей автомобильными дорогами в части территориального дорожного фонда 000 «Регионтралснаб»:
1) Выручка от реализации продукции (работ, услуг) рассчитывается с учетом положений Инструкции. Выручка от реализации по производству - это общая сумма оплаченных счетов без НДС, она составляет 114733руб.,
ставка налога 1 %
Сумма отчисляемого в бюджет налога =
= Сумма оплаченных счетов без НДСх1% = 44 733 х 1% = 1147 руб.
2) Сумма разницы между продажной и покупной ценами товаров, реализованных в результате заготовительной, снабженческо - сбытовой и торговой деятельности , рассчитывается с учетом положений Инструкции.
Продажная цена - покупная цена = наценка
187 486 руб - 158 995 руб.= 26 390
Сумма, отчисляемого в части территориального дорожного фонда, налога = Наценка х 1% = 26 390х1% = 264 руб.
Форма с расчетом по налогу на пользователей автомобильных дорог представлена в приложении № 3.
Налогом с владельцев транспортных средств (Нвл) облагаются транспортные средства, находящиеся в собственности организации. Ставки налога зависят от вида и мощности транспортного средства. Суммы платежей по налогу с владельцев транспортных средств включаются в затраты .на производство: дебет счета 26 «Общехозяйственные расходы», кредит 68 "Расчеты с бюджетом по налогу с владельцев транспортных средств» Уплачивается один раз в год не позднее срока регистрации.
000 «Регионтралснаб» отчисления по налогу с владельцев транспортных средств не производит, так как не является собственником транспортных средств.
1.1.4 Налог на прибыль
Взимается на всей территории РФ. Прибыль представляет собой финансовый результат деятельности предприятия. Рассчитанная в соответствии с установленным порядком, прибыль является налоговой базой для исчисления налога на прибыль. Налогом на прибыль облагается валовая прибыль предприятия, уменьшенная (увеличенная) в соответствии с положениями, предусмотренными Инструкцией.3 Валовая прибыль представляет собой сумму прибыли (убытка) от реализации продукции (работ, услуг), основных фондов (включая земельные участки), иного имущества предприятия и доходов внереализационных операций, уменьшенных на сумму расходов по этим операциям.
Прибыль от реализации продукции:
Пр = В - НДС - А - 3,
где В - выручка от реализации продукции, работ, услуг;
НДС - налог на добавленную стоимость;
А- акцизы;
3 - затраты на производство продукции, работ, услуг.
Перечень затрат, включаемых в себестоимость продукции (работ, услуг), и порядок формирования финансовых результатов, учитываемых при расчете налогооблагаемой прибыли, определяются Федеральным Законом.
Если многопрофильное предприятие имеет несколько видов деятельности, по которым установлены разные ставки налога, то его исчисление производится от прибыли, получаемой от каждого вида деятельности, по соответствующим ставкам, независимо от результатов деятельности в целом по предприятию. При этом расчеты по налогу на прибыль представляются отдельно.
Для целей налогообложения валовая прибыль подлежит корректировке:
Пкорвал = Пвал - Пост- Ппер + Зсв + Ибез+ Упр + Уцб+ Увнр,
где Пост - прибыль в остатках отгруженной, но не оплаченной продукции, если моментом реализации является оплата;
Ппер - прибыль полученная от перерасчета выручки при реализации, обмене и безвозмездной передаче продукции (работ, услуг) по цене не выше фактической себестоимости;
Зев - сверхнормативные затраты;
Ибез - себестоимость безвозмездно полученного имущества;
Упр - убытки от прочей реализации;
Уцб - разница между рыночной ценой с учетом предельных границ её колебаний и фактической ценой реализации ценных бумаг;
Увир - убытки от внереализационных операций.
Поскольку валовая прибыль организации определена по моменту реализации «отгрузка», то в случае, если для целей налогообложения моментом реализации принята «оплата», необходимо валовую прибыль откорректировать (уменьшить) на прибыль в остатках отгруженной, но не оплаченной продукции, выполненных работ, оказанных услуг. Пересчет прибыли производится в том случае, если организация осуществляет реализацию товаров, работ, услуг по ценам не выше себестоимости.
Валовую прибыль для целей налогообложения необходимо корректировать (увеличивать) на все виды расходов, не отраженных в перечне внереализационных расходов Положения о финансовых результатах деятельности организации.
Прибыль, облагаемая налогом (Побл), рассчитывается следующим образом:
Побл = Пкорвал - Дцб - Дуч -Пп- Л
Дцб - доходы по акциям и государственным ценным бумагам;
Дуч - доходы от долевого участия;
Пп - прибыль от посреднических операций;
Л - льготы по налогу на прибыль.
Доходы по акциям, государственным ценным бумагам, от долевого участия, от посреднических операций исключаются из балансовой прибыли, так как облагаются налогом по ставкам, отличными от общей ставки налога на прибыль. Льготы, исключаемые из облагаемой прибыли (Л), определяются в соответствии с Законом «О налоге на прибыль», при этом общая сумма льгот не должна превышать 50% налога на прибыль, исчисленного без учета льгот.
Расчет фактической суммы налога на прибыль производится ежеквартально нарастающим итогом с начала года:
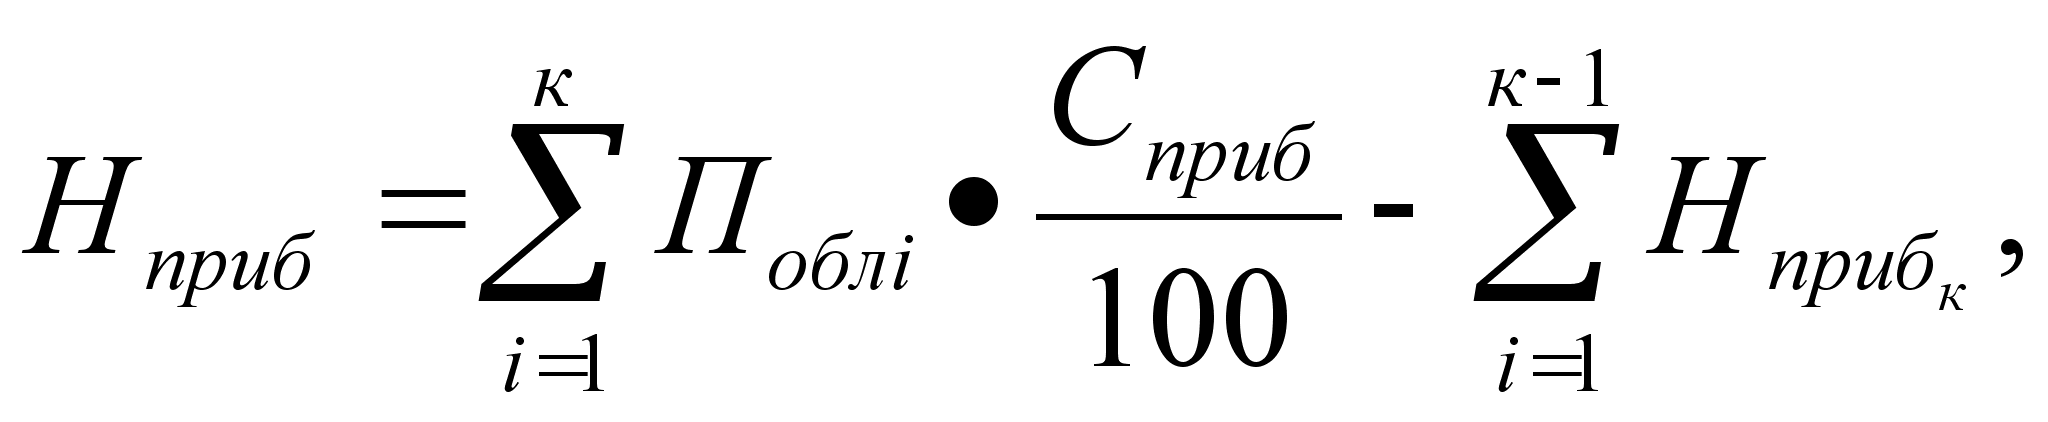
где Нприбк - сумма налога на прибыль в рассчитываемом к-квартале (месяце), руб;
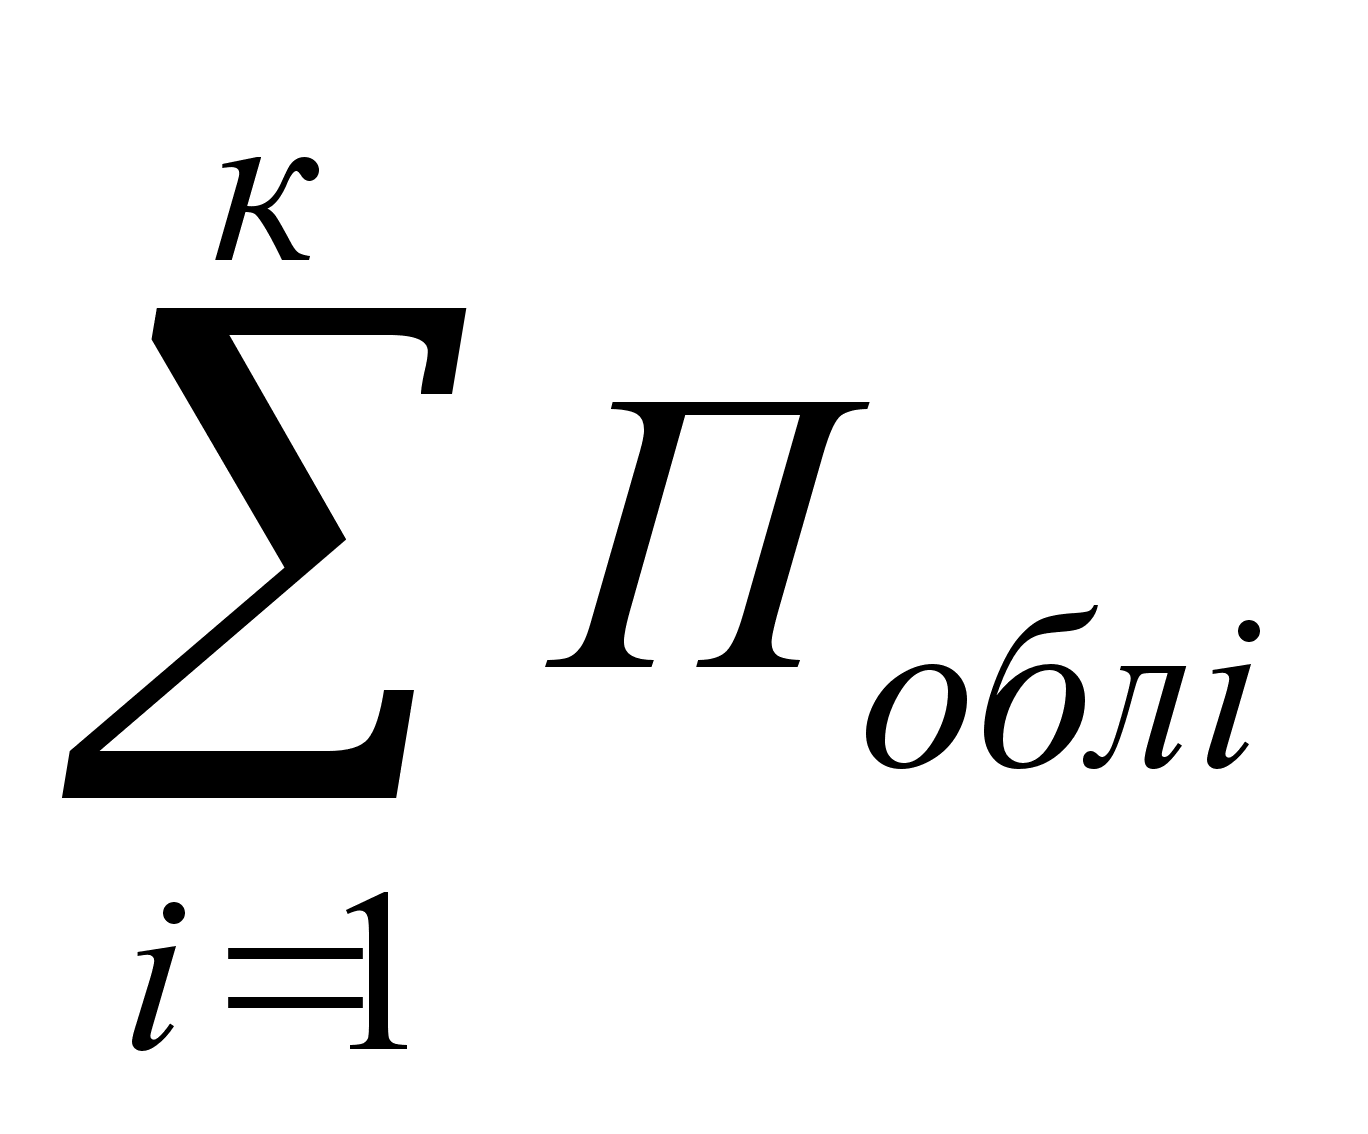 - размер
облагаемой
прибыли по всем
кварталам
(месяцам) с начала
года до рассчитываемого,
руб;
Сприб - ставка налога на прибыль, %;
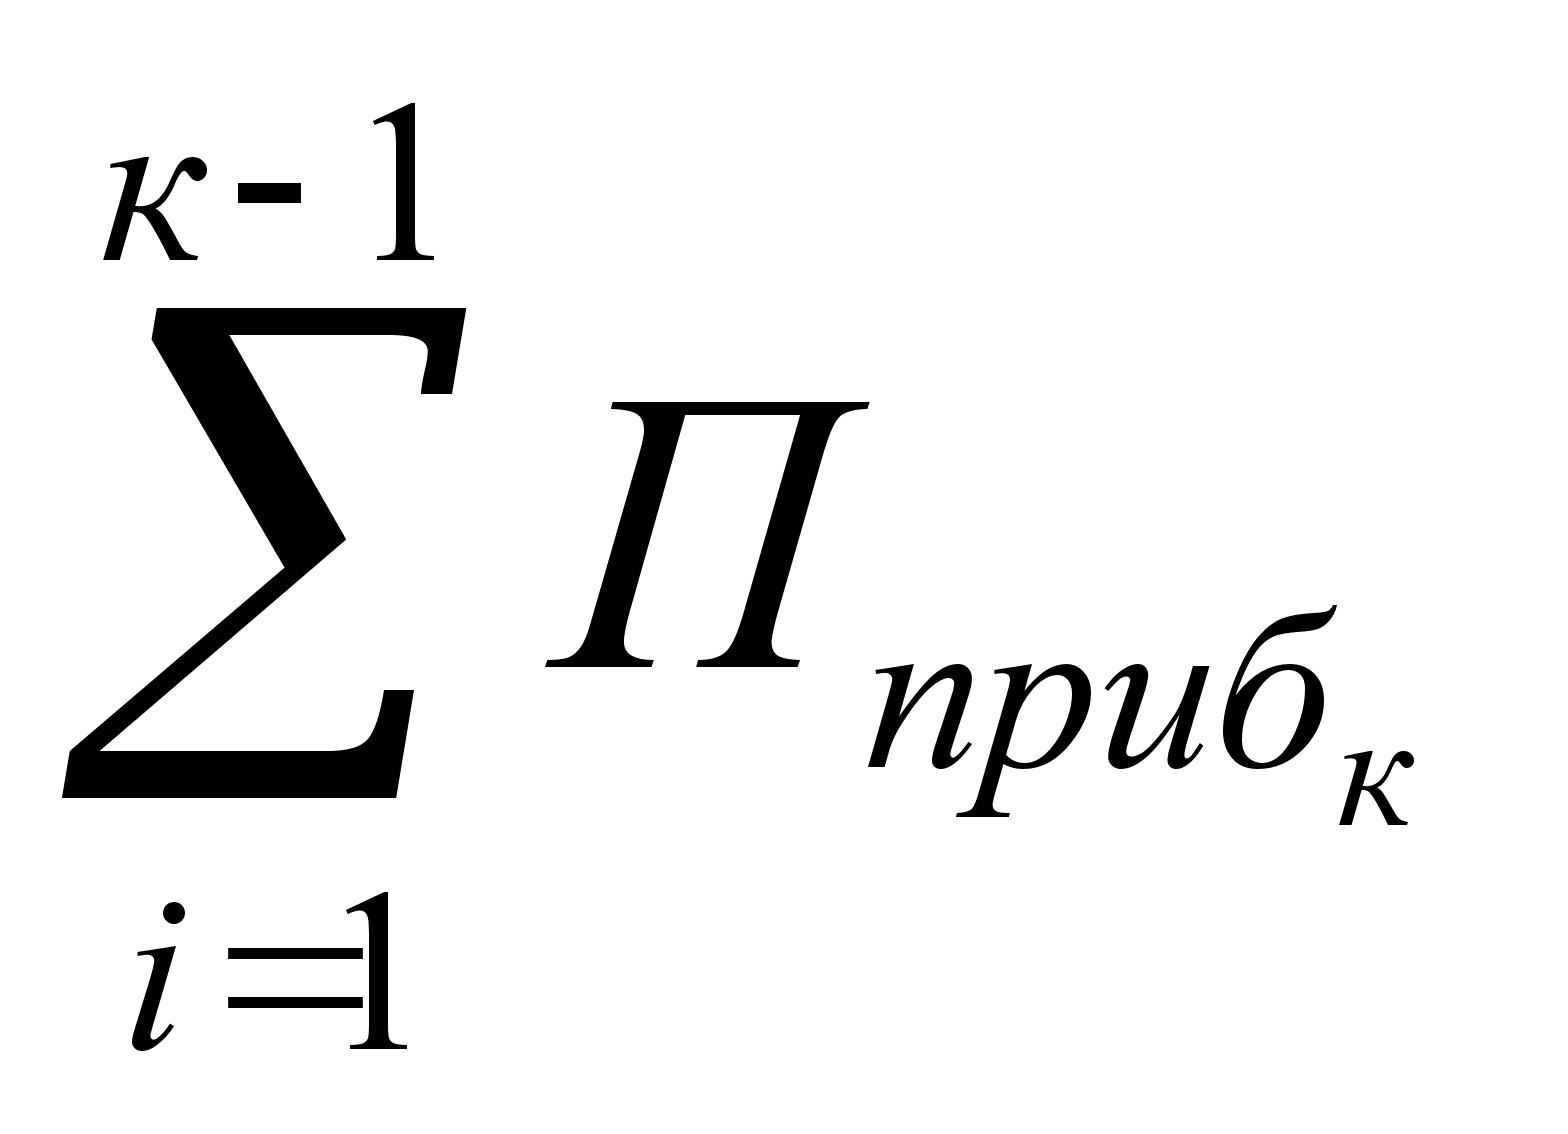 - сумма
налога на прибыль,
исчисленная
с начала года
по всем кварталам
(месяцам), предшествующим
расчетному.
При ежеквартальной уплате налога на прибыль предприятие должно платить авансовые платежи до 15-го числа каждого месяца в размере одной трети планируемой суммы налога на прибыль на квартал. Организации представляют в налоговую инспекцию до первого числа квартала справку о планируемой прибыли на квартал.
Если при квартальных расчетах возникает разница между суммой налога, подлежащей внесению в бюджет по фактически полученной прибыли, и авансовыми платежами налога в течение квартала, то производятся дополнительные расчеты по налогу на прибыль. Если фактическая сумма налога больше суммы авансовых платежей, то возникающая разница облагается дополнительным налогом (Ндоп):
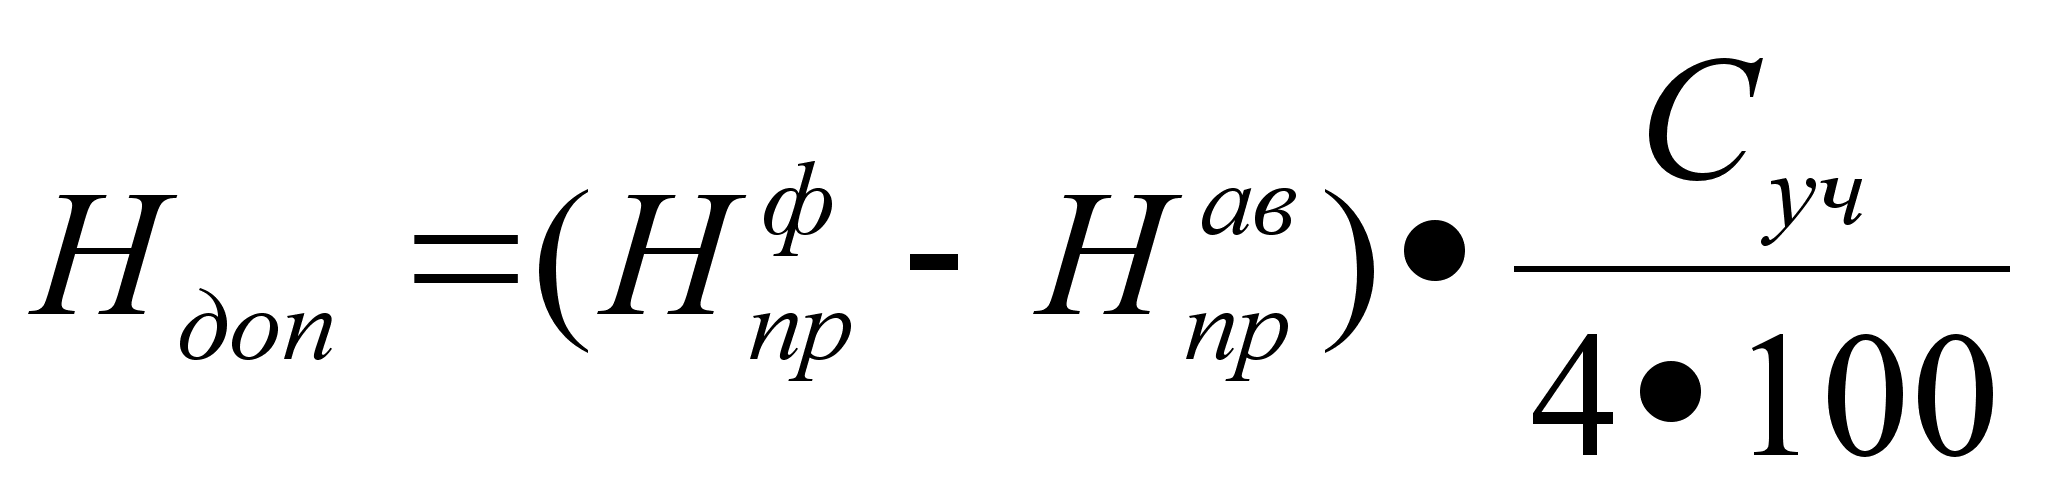
где Нфпр - фактическая сумма налога на прибыль;
Навпр - сумма авансовых платежей налога в течение квартала (но не больше суммы, указанной в справке);
Суч - учетная ставка.
Если фактическая сумма налога меньше суммы авансовых платежей, то по возникающей разнице появляется долг бюджета
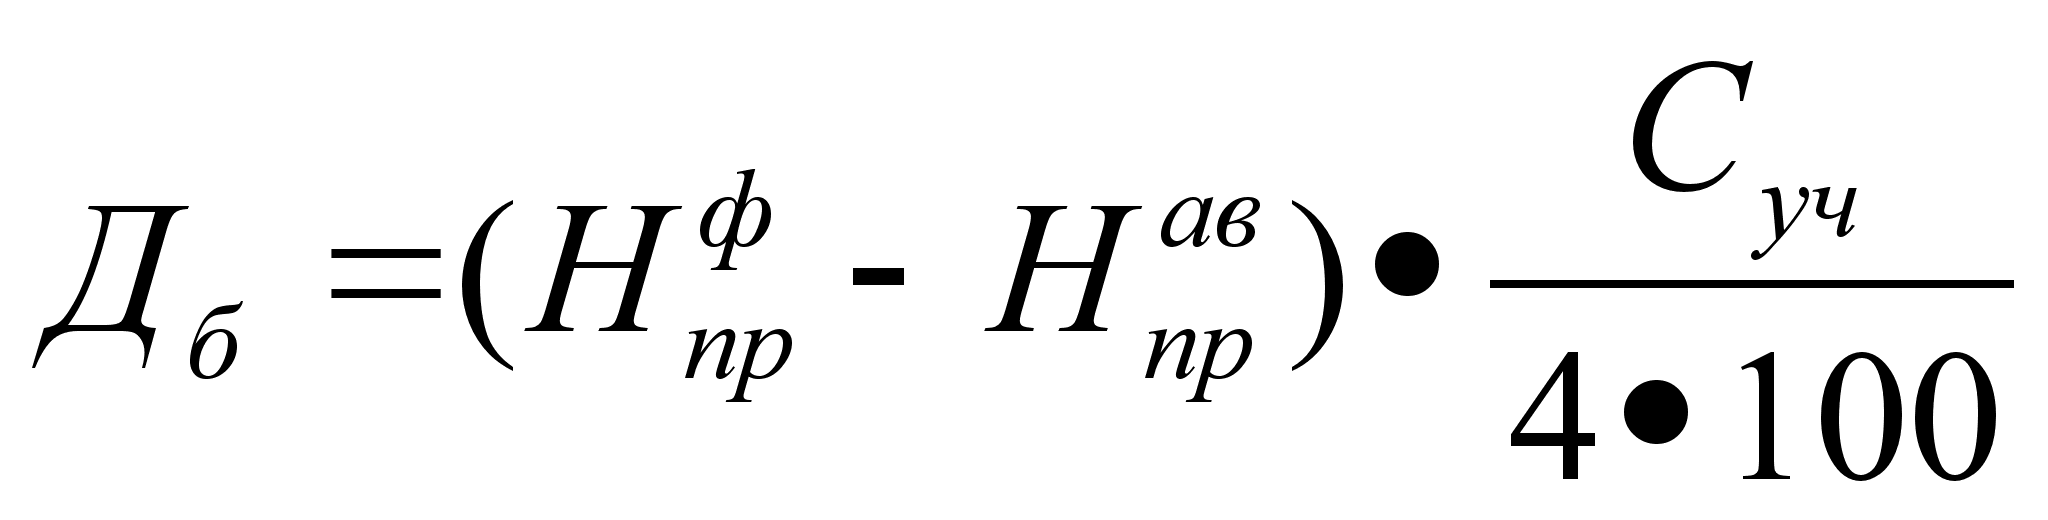
где Дб - сумма, подлежащая возврату из бюджета.
Учет налога на прибыль ведется на счетах : дебет 99 «Прибыль и убытки», кредит 68 «Расчеты по налогу на прибыль предприятия». В соответствии с действующими нормативными документами бухгалтерская отчетность составляется исходя из принципа временной определенности фактов хозяйственной деятельности, согласно которому продукция считается реализованной после перехода права собственности на нее к покупателю (т. е. по моменту ее отчуждения или, как принято говорить, по отгрузке).
Составление расчета по налогу на прибыль 000 «Регионтралснаб»:
1. По строке 1 показывается валовая прибыль предприятия, т. е. сумма прибыли, выявленная в виде сальдо по счету 99 "Прибыли и убытки" (с учетом корректировки ) - 2 883 руб.
Данная сумма берется из строки 6 Справки к Расчету налога от фактической прибыли (6 607 руб. - 3 724 руб.)
2. По строке 2 отражаются доходы, подлежащие исключению из валовой прибыли в соответствии с п.4 Инструкции Госналогслужбы РФ № 37. В нашем примере отсутствуют.
3. По строке 3 отражаются льготы по налогу на прибыль в части прибыли, не подлежащей налогообложению согласно п. 4.6 Инструкции. В нашем примере отсутствуют.
4. По строке 4 отражаются сумма льгот по налогу на прибыль в соответствии с п. 4.1, 4.3, 4.4, 4.5 Инструкции и нормативным правовым актам. При этом предприятием в качестве приложения к Расчету по налогу на прибыль при заполнении строки 4 должен быть составлен специальный расчет указанных льгот.
5. По строке 5 отражается сумма налогооблагаемой прибыли (строка 1 - строка 2 - строка 3 - строка 4 -расчета по налогу на прибыль): 2 883 руб.
6. По строке 6 указывается ставка налога на прибыль всего в %: 35%, в том числе: а) в федеральный бюджет - 11 %
б) в бюджеты республик в составе РФ, краев и т.д. - 19%
в) в бюджеты районов, городов, поселков и т.д. - 5%
7. По строке 7 показывается сумма налога на прибыль всего - 1009 руб., в том числе: - в федеральный бюджет - 317 руб. (стр.5 х стр. 6 «а») :100
- в бюджеты республик в составе РФ, краев и т.д. - 548руб. (стр.5 х стр. 6 «б»): 100
- в бюджеты районов, городов, поселков и т.д. - 144 руб. (стр.5 х стр. 6 «в») : 100
8. В строке 8 записывается сумма арендной платы (за вычетом амортизационных отчислений (износа)), подлежащей взносу в бюджет и исключаемой из налога на прибыль. Эта строка заполняется только арендными предприятиями, арендующими государственное имущество. В нашем примере отсутствует.
9. По строке 9 показывается сумма налога на прибыль, начисленная в бюджет за отчетный период (за 9 месяцев 2001г.) (строка 7 - строка 8) (данные строки 9 совпадают с данными строки 7):
10. По строке 10 отражается сумма начисленных в отчетном периоде в бюджет платежей по налогу на прибыль, т. е. сумма налога от фактической прибыли, начисленная по расчету за 6 месяцев 2001г. - 341 руб., в том числе:
в федеральный бюджет - 107руб.
в бюджеты республик в составе РФ, краев и т.д. - 185 руб. в бюджеты районов, городов, поселков и т.д. - 49 руб.
11. По строкам 11и 12 показывается сумма налога на прибыль, подлежащая доплате в бюджет (либо возврату из бюджета) по итогам отчетного периода, т. е. (строка 9 - строка 10): в нашем случае к доплате по сроку на 03.11.2001
-в федеральный бюджет -210руб.
-в бюджеты республик в составе РФ, краев и т.д. - 363 руб. в бюджеты районов, городов, и поселков и т.д. - 95 руб.
Форма расчета налога прибыль, а также справка и отчеты представлены в приложении № 4.
Следует отметить, что в связи с вступлением с 1 января 2002 года главы 25 НК РФ нормативными будут являться два метода определения доходов и расходов для исчисления налога на прибыль:
А) метод начислений - доходы учитываются в том периоде, в котором они были получены, а расходы -когда они были произведены. Данный метод во многом схож с методом определения выручки по «отгрузке».
Б) кассовый метод - его особенностью является то, что доходы (расходы) учитываются для целей налогообложения в том периоде, в котором они были фактически получены (оплачены).
С начала 2002 года на предприятиях кроме бухгалтерского учета ( по отгрузке), необходимо вести налоговый учет с использованием регистров для исчисления налоговой базы налога на доходы.
В следствие этого с 2002 года в 000 «Регионтралснаб» была принята учетная политика для целей налогообложения ( в разрезе 25 главы) по методу начисления.
Таблица 1.4
|
взимаются на всей территории Российской Федерации |
||||
|
НАЛОГ НА ПРИБЫЛЬ ОРГАНИЗАЦИЙ (в соответствии с #M12293 0 901765862 24573 2929327695 4294960038 1015782930 1097272549 3380049664 3172183004 3148164258главой 25 Налогового кодекса Российской Федерации#S) |
||||
| 1 | 2 | 3 | 4 | 5 |
|
#M12293 0 901765862 7715690 408577368 1595119892 1406751650 2822 4026518770 996174789 4171821207Плательщики#S |
#M12293 0 901765862 7715691 3840339214 1135869455 2063298628 1135869455 3464 1406751669 2822Объект налого-обложения#S |
#M12293 0 901765862 7716630 594938987 4201696418 77 594943361 777719781 2225 3214039683Налоговая база#S |
#M12293 0 901765862 7716945 594947443 374203812 235398431 374203812 77 594947446 1229978460Налоговый период#S |
#M12293 0 901765862 7716947 353838200 4 3665988674 2140077019 1406751650 4 1406751650Сроки уплаты#S |
|
российские организации; иностранные организации, осуществляющие свою деятельность в Российской Федерации через постоянные представитель-ства и (или) получающие доходы от источников в Российской Федерации. |
прибыль, полученная налогоплательщиком |
денежное выражение прибыли, определяемой в соответствии со #M12293 0 901765862 7715691 3840339214 1135869455 2063298628 1135869455 3464 1406751669 2822статьей 247 Кодекса#S, подлежащей налогообложению |
Календар-ный год Отчетный период первый квартал, полугодие и девять месяцев календарного года |
налог уплачивается не позднее срока, установленного для подачи налоговых деклараций за соответствующий налоговый период #M12293 3 901765862 1265885411 7716949 594938987 1912042219 77 408577368 3596155122 3154статьей 289#S Кодекса. См. также: #M12293 2 901765862 7716946 1376109634 3359731583 1406751650 4 2963784191 3280693583 77порядок исчисления налога и авансовых платежей#S; #M12293 1 901765862 1265885411 7716947 353838200 4 3665988674 2140077019 1406751650 4сроки и порядок уплаты налога и налога в виде авансовых платежей#S; #M12293 0 901765862 7716948 2024542340 3359731583 4 2140077019 1406751650 371217748 2233143300особенности исчисления и уплаты налога налогоплательщиком, имеющим обособленные подразделения#S |
Продолжение таблицы 1.4
|
Размер |
в том числе зачисляемой: |
||
|
ставки, всего (%) |
в федеральный бюджет |
в бюджеты субъектов РФ#M12293 0 840000014 77 2354960187 1543068899 3446436194 1140302815 4294967294 3096722999 3844407738#S * |
в местные бюджеты |
| 24 | 7,5 | 14,5 | 2,0 |
Законодательные (представительные) органы субъектов Российской Федерации вправе снижать для отдельных категорий налогоплательщиков налоговую ставку в части сумм налога, зачисляемых в бюджеты субъектов Российской Федерации. При этом указанная ставка не может быть ниже 10,5%.
1.1.5 Налог (сбор) на целевое содержание милиции
Устанавливается законодательными актами субъектов РФ и органов местного самоуправления также в соответствии с Законом РФ «Об основах налоговой системы». Он действует на территории соответствующих городов, районов в городах и сельской местности.
Таблица 1.5
|
предельные размеры ставок определены законодательством РФ |
||||
|
взимаются по решению органов местного самоуправления |
||||
|
ЦЕЛЕВЫЕ СБОРЫ НА СОДЕРЖАНИЕ МИЛИЦИИ, НА БЛАГОУСТРОЙСТВО ТЕРРИТОРИИ, НА НУЖДЫ ОБРАЗОВАНИЯ И ДРУГИЕ ЦЕЛИ (в соответствии с Законом РФ от 27.12.91 N 2118-1, письмом Комиссии Совета республик ВС РФ по бюджету, планам, налогам и ценам, МФ РФ, ГНС РФ от 04.06.92. N 5-1/693; 4-5-20; ИЛ-6-04/176) |
||||
| 1 | 2 | 3 | 4 | 5 |
|
Плательщики |
Объект налогообложения |
Ставка (на все виды целевых сборов по совокупности) |
Источник уплаты |
Срок уплаты |
|
юридические лица |
фонд оплаты труда |
не более 3% от годового фонда оплаты труда, рассчитанного исходя из установленного законом размера МРОТ в год |
финансовые результаты |
устанавливается представительным и органами власти |
|
физические лица |
не более 3% от 12-ти кратного МРОТ в год |
средства физических лиц |
||
Учет налога (сбора) на содержание милиции включается в состав операций расходов (дебет счета 91/2 «Прочие расходы» кредит счета 68 «Расчеты с бюджетом по налогу (сбору) на содержание милиции».
Пример расчета целевого сбора на содержание милиции 000 «Регионтралснаб»:
1) Используя табель, рассчитывается среднесписочная численность работающих за отчетный период (Постановление Госкомстата РФ от 07.12.98 № 121, Инструкция от 17.09.87 №17-10-03-70 утверждена с 01.01.99):
Средняя численность занятых работников за отчетный период (число отработанных человекодней делится на число рабочих дней по календарю в отчетном месяце).
2) Высчитывается фонд заработной платы :
МРОТ х среднесписочная численность работников в отчетном периоде х кол- во месяцев отчетного периода МРОТ - 100 руб ( с 1 июля 2001 Федеральный Закон от 19.06.2000 №82 -ФЗ)
ФЗП = 10Оруб х 4 х 9 мес = 3 600 руб
3) ставка целевого сбора 3%, исчисленная сумма сбора
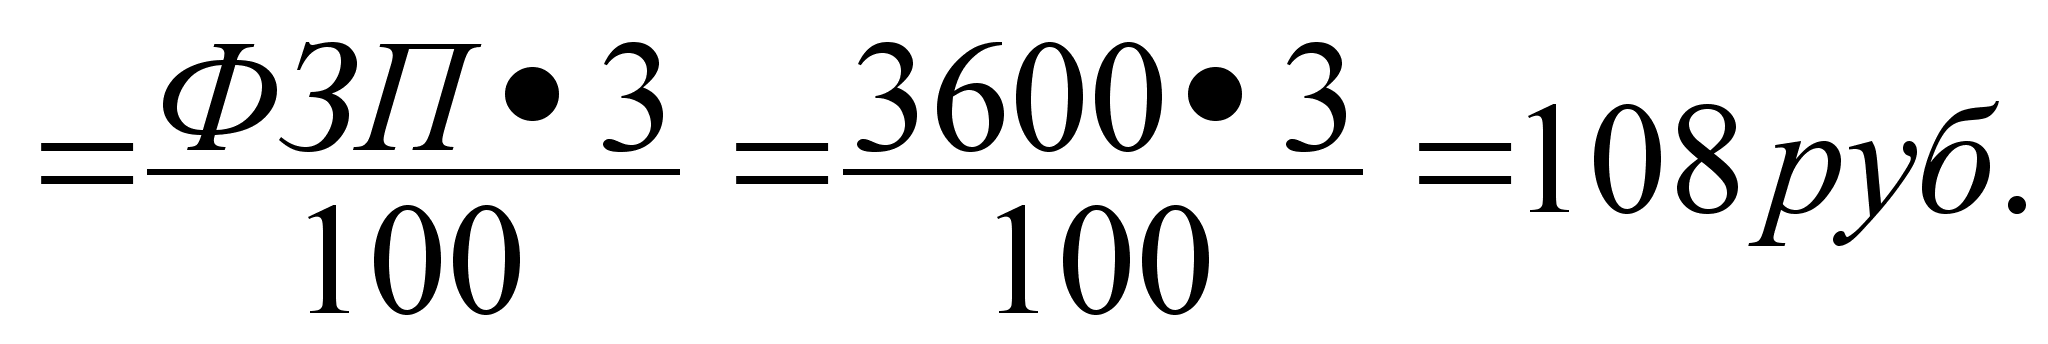
Бланк расчета целевого сбора на содержание милиции представлен в приложении № 5.
1.1.6 Налог на доходы физических лиц
Взимается на всей территории Российской Федерации. Налог на доходы физических лиц перечисляется в бюджет в виде удержанных сумм в соответствии с настоящим законодательством. Учитывается на дебете 70 «Расчеты с персоналом по оплате труда», кредите 68 «Налог на доходы физических лиц».
Таблица#G0 1.6
|
НАЛОГ НА ДОХОДЫ ФИЗИЧЕСКИХ ЛИЦ (в соответствии с #M12293 0 901765862 24571 2929327695 4294960038 2528866279 712216937 4292493590 24571 1265885411главой 23 Налогового кодекса Российской Федерации#S) с 1 января 2002 года |
||||
| 1 | 2 | 3 | 4 | 5 |
|
Налогоплатель-щики |
Объект налого-обложения |
Налоговая база |
Налоговый период |
Срок уплаты: |
|
физические лица, являющиеся #M12293 0 901714421 3967316025 217114040 4257893743 2753282415 2697443001 2483551668 3967316025 217114040налоговыми резидентами Российской Федерации#S |
доход, полученный #M12293 1 901765862 77 4291814449 3214039683 4241973515 3380049691 6 2505789184 3154от источников в Российской Федерации#S и (или) #M12293 0 901765862 78 4291814449 3214039683 4241973515 3380049691 2827 2813148557 6от источников за пределами Российской Федерации#S |
определяется отдельно по каждому виду доходов, в отношении которых установлены различные налоговые ставки: |
#M12293 0 901765862 7714748 594947443 374203812 594947446 1229978460 2322737997 1929582047 4294871840календар-ный год#S |
#M12293 1 901765862 7715062 2024542340 3359731583 1406751650 1243808448 2740078180 1376109634 4налого- выми агентами#S; #M12293 0 901765862 7715063 2024542340 3359731583 403950332 1406751650 3734151384 3205822600 4индивидуальными предпри-нимателями и другими лицами, занимаю-щимися частной практикой#S; |
|
физические лица, получающие #M12293 0 901765862 77 4291814449 3214039683 4241973515 3380049691 6 2505789184 3154доходы от источников, расположенных в Российской Федерации#S, не являющиеся налоговыми резидентами Российской Федерации |
#M12293 0 901765862 77 4291814449 3214039683 4241973515 3380049691 6 2505789184 3154доход, полученный от источников в Российской Федерации#S |
#M12293 4 901765862 7714743 2024542340 2054173439 4257889665 4201696445 1088328 1102504360 2505793570при получении доходов в натуральной форме#S;#S#S#S #M12293 3 901765862 7714744 2024542340 2054173439 4257889665 4201696445 1088328 1102504360 2505793570при получении доходов в виде материальной выгоды#S; #M12293 2 901765862 7714745 2024542340 2054173439 4257889665 4201696445 3464 1759569728 391561479по договорам страхования и договорам негосударственного пенсионного обеспечения#S; #M12293 1 901765862 7714746 2024542340 2140077019 1406751650 2822 3249723079 3967316041 691446доходы от долевого участия в организаций#S; #M12293 0 901765862 7714747 2024542340 2054173439 2505793570 4204066907 1789787197 1853649203 2323509361доходы отдельных категорий иностранных граждан#S. |
#M12293 0 901765862 7715064 2024542340 3359731583 1406751650 4294967294 1336436760 4204066907 2156333762в отношении отдельных видов доходов#S. |
|
Продолжение таблицы 1.6
|
Виды дохода |
Ставка налога, % |
|
Доходы, за исключением приведенных ниже |
13 |
Стоимость любых выигрышей и призов, получаемых в проводимых конкурсах, играх и других мероприятиях в целях рекламы товаров, работ и услуг, в части превышения размеров, указанных в #M12293 0 901765862 24576 3249723079 2827 1702394093 2422330468 1588534835 2589484307 3464пункте 28 статьи 217 Налогового Кодекса Российской Федерации#S |
35 |
|
Страховые выплаты по договорам добровольного страхования в части превышения размеров, указанных в #M12293 0 901765862 78 446519087 2521295391 3137849354 2589484307 3464 1759569728 3375911424пункте 2 статьи 213 Налогового Кодекса Российской Федерации#S |
35 |
|
Процентные доходы по вкладам в банках в части превышения суммы, рассчитанной исходя из трех четвертых действующей #M12291 842100048ставки рефинансирования Центрального банка Российской Федерации#S, в течение периода, за который начислены проценты, по рублевым вкладам (за исключением срочных пенсионных вкладов, внесенных на срок не менее шести месяцев) и 9% годовых по вкладам в иностранной валюте, а также процентные доходы по срочным пенсионным вкладам, внесенным до 1 января 2001 года на срок не менее шести месяцев, в части превышения суммы, рассчитанной исходя из действующей #M12291 842100048ставки рефинансирования Центрального банка Российской Федерации#S, в течение периода, за который начислены проценты |
35 |
|
Сумма экономии на процентах при получении налогоплательщиками заемных средств в части превышения размеров, указанных в #M12293 0 901765862 78 4292900552 1102504360 371217748 3249723052 4294967294 4233443393 1840825149пункте 2 статьи 212 Налогового Кодекса Российской Федерации#S |
35 |
|
Доходы, получаемые физическими лицами, не являющимися налоговыми резидентами Российской Федерации |
30 |
|
Доходы от долевого участия в деятельности организаций, полученные в виде дивидендов |
6 |
В соответствии с действующим законодательством по труду из сумм начисленной оплаты труда работников ООО «Регионтралснаб» в пользу бюджета удерживается подоходный налог:
1. Из начисленной заработной платы производят стандартные вычеты такие как: необлагаемый минимум дохода в размере 400 руб., расходы на содержание одного ребёнка - 300 руб., а также налоговые вычеты, предусмотренные в п.2.3 ст. 221 НК РФ.
Работнику начислено за октябрь 11139,84руб. - 4000,00 руб. общая сумма вычетов с начала года (необлагаемый минимум дохода с начала года) = = 7139,84 руб. - этим определяют налоговую базу.
2. Из полученной налоговой базы исчисляют налог на доходы физических лиц 7139,84 х 13% = 928,18 руб.
Индивидуальные налоговые карточки заполняются на основании расчетно- платежной документации с начала года нарастающим итогом (см. Приложение № 6).
1.1.7 Единый социальный налог
С 2001 года бухгалтерам приходится вести учет выплат, произведенных в пользу физических лиц (работников и иных), не только в целях исчисления налога на доходы физических лиц, но и для расчета единого социального налога.
Единый социальный налог взимается на всей территории Российской федерации. Учет единого социального налога (взноса) ведется по дебету счетов: 20 «Основное производство», 44 «Расходы на продажу»; по кредиту счета 69 «Расчеты по социальному страхованию и обеспечению»/ субсчета 1,2,3.
Таблица 1.7
|
(в соответствии с #M12293 0 901765862 1540216064 24572 2424856031 3170497103 2929327695 3587537933 24572 1265885411главой 24 Налогового кодекса Российской Федерации#S) с 1 января 2002 года |
||||
| 1 | 2 | 3 | 4 | 5 |
|
#M12293 1 901765862 7715375 408577368 77 1595119892 1406751650 4171821207 4294967294 4241973515Налогоплательщики#S |
#M12293 1 901765862 7715376 3840339214 1135869455 77 2063298628 1135869455 2225 371217738Объект налогообложения#M12293 0 842100168 78 768331651 1737186395 2827 3096716597 3825778756 1135869455 32243094#S#S |
#M12293 0 901765862 7715377 594938987 4201696418 7715377 77 594938987 4201696418 371217738Налоговая база#S |
Налоговый период |
Срок уплаты |
Продолжение таблицы