Анализ результатов финансово-хозяйственной деятельности организации и ее финансового состояния
=G1+G2
4
Изменение операционных доходов
 ОД
=табл.2 (стр.6гр.3)
ОД1 - ОД0
= D4
5
Изменение операционных расходов
ОР
=табл.2 (стр.7гр.3)
-(ОР1 - ОР0)
= (-D5)
6
Изменение внереализационных доходов
ВРД
=табл.2 (стр.8гр.3)
ВРД1 - ВРД0
= D6
7
Изменение внереализационных расходов
ВРР
=табл.2 (стр.9гр.3)
-(ВРР1 - ВРР0)
=(- D7)
8
Итого влияние на прибыль до налогообложения
ПДН
Х
ПДН(ПП)
+
ПДН(ОД)
+
ПДН(ОР)
+
ПДН
(ВРД) +
ПДН(ВРР)
= G3+G4+G5+G6+ G7+ G8
|
Таблица 4 |
Аналитический баланс торговой организации (производственного предприятия) за 2000 - 2001 гг.
|
№ п/п |
Показатели |
На 1.01.2000 |
На 1.01.2001 |
На 1.01.2002 |
|||
|
Расчет |
Вели-чина, тыс. руб. |
Расчет |
Вели-чина, тыс. руб. |
Расчет |
Вели-чина, тыс. руб. |
||
|
А |
Б (B) |
1 (C) |
2 (D) |
3 (E) |
4 (F) |
5 (G) |
6 (H) |
|
1 |
Внеоборотные активы (стр.190+стр.230) |
||||||
|
1.1 |
В т.ч. основные средства и нематериальные активы (стр.110+стр.120) |
||||||
|
2 |
Оборотные активы (стр.290-стр216-стр.230-244-252) |
=D2.1+ D2.2+D2.3 |
=F2.1+ F2.2+F2.3 |
=H2.1+ H2.2+H2.3 |
|||
|
2.1 |
В т.ч. материальные запасы (стр.210-216+стр.220+стр.270) |
||||||
|
2.2 |
Дебиторская задолженность (стр.240-стр.244) |
||||||
|
2.3 |
Наиболее ликвидные активы (стр.250+стр.260-стр.252) |
||||||
|
3 |
ИТОГО имущества (стр.1+стр.2) |
=D1+D2 |
=F1+F2 |
=H1+H2 |
|||
|
4 |
Собственный капитал (стр.490-стр.216-стр.244-стр252- +стр.640 +стр.650) |
||||||
|
5 |
Обязательства долгосрочного характера (стр.590) |
||||||
|
6 |
Обязательства краткосрочного характера (стр.690-стр.640-стр.650) |
||||||
|
7 |
ИТОГО источников формирования имущества (стр.4+стр.5+стр.6) |
=D4+D5+ D6 |
=F4+F5+ F6 |
=H4+H5+ H6 |
|||
Таблица 5
Анализ деловой активности торгового (производственного) предприятия за
200… – 200… годы
|
№ |
Ед. |
Условн. |
Фактически |
Абсолютное |
Темп |
||
|
пп |
Показатели |
изм. |
обозн. |
Прошлый год |
Отчетный год |
отклонение (+;-) |
роста,% |
|
А(A) |
Б(B) |
B(C) |
Г(D) |
1(E) |
2(F) |
3=2-1(G) |
4=2:1х100 (H) |
|
|
Выручка (нетто) от продажи |
тыс.руб. |
ВР |
= табл.2 (стр1.гр.1) |
= табл.2 (стр1.гр.2) |
=F1-E1 |
=F1/E1* 100 |
|
2 |
Чистая прибыль |
тыс.руб. |
ЧП |
= табл.2 (стр16.гр.1) |
= табл.2 (стр16.гр.2) |
копировать |
копировать |
|
3 |
Средняя величина активов |
тыс.руб. |
ВБ |
= табл.4 стр3.(гр.2+ гр.4)/2 |
= табл.4 стр3.(гр.4+ гр.6)/2 |
||
|
|
Скорость обращения имущества (стр.1/стр.3) |
об. |
С |
=E1/E3 |
копировать |
||
|
|
Рентабельность активов (стр.2 : стр.3)х100 |
% |
РА |
=E2/E3 *100 |
копировать |
||
|
6 |
Комплексный коэффициент деловой активности (стр.4 + стр.5) :2 |
ДЦЧ |
К1 |
х |
х |
х |
=(H4+ H5)/2 |

 4
Таблица 6
Анализ имущественного положения, финансовой устойчивости и ликвидности
торгового (производственного) предприятия за 200.. год
|
№п/п |
Показатели |
Ед. измер. |
Условн. обозн. |
На начало года |
На конец года |
Измене ния за год |
Темп роста, % |
|
А(A) |
Б(B) |
В(C) |
Г(D) |
1(E) |
2(F) |
3=2-1(G) |
4=2:1х100 (H) |
|
1 |
Валюта баланса |
тыс.руб. |
ВБ |
=табл.4стр.3 гр.4 |
=табл.4стр.3 гр.6 |
=F1-E1 |
=F1/E1*100 |
|
|
Внеоборотные активы |
тыс.руб. |
ВА |
=табл.4стр.1 гр.4 |
=табл.4стр.1 гр.6 |
копир. |
копир. |
|
|
Удельный вес внеоборотных активов в валюте баланса (стр.2 : стр.1)х100 |
% |
dВА |
=E2/E1*100 |
копир. |
||
|
4 |
Из внеоборотных активов нематериальные активы и основные средства |
тыс.руб |
НА+ОС |
=табл.4стр.1,1 гр.4 |
=табл.4стр.1,1 гр.6 |
||
|
|
Оборотные активы (стр.1 - стр.2) |
тыс.руб |
ОБ |
=E1-E2 |
копир. |
||
|
|
Удельный вес оборотных активов в валюте баланса (100 - гр.3) |
% |
dОБ |
=100-E3 |
копир. |
||
|
7 |
Из оборотных активов материальные запасы |
тыс.руб |
МЗ |
=табл.4стр.2.1 гр.4 |
=табл.4стр.2.1 гр.6 |
||
|
8 |
Дебиторская задолженность |
тыс.руб |
ДЗ |
=табл.4стр.2.2 гр.4 |
=табл.4стр.2.2 гр.6 |
||
|
9 |
Денежные средства и краткосрочные финансовые вложе-ния |
тыс.руб |
ДС+КФС |
=табл.4стр.2.3 гр.4 |
=табл.4стр.2.3 гр.6 |
||
|
10 |
Собственный капитал |
тыс.руб. |
СК |
=табл.4стр.4 гр.4 |
=табл.4стр.4 гр.6 |
||
|
11 |
Обязательства долгосрочного характера |
тыс.руб. |
ОДХ |
=табл.4стр.5 гр.4 |
=табл.4стр.5 гр.6 |
||
|
12 |
Обязательства краткосрочного характера |
тыс.руб. |
ОКХ |
=табл.4стр.6 гр.4 |
=табл.4стр.6 гр.6 |
||
|
|
Доля вложений в торгово-производственный потенциал(стр.4 + стр.7) : стр.1 |
ДЦЧ |
К2 |
=(E4+E7)/ E1 |
копир. |
Х |
|
|
|
Коэффициент автономии (стр.10 : стр.1) |
-||- |
К3 |
=E10/E1 |
копир. |
Х |
|
|
|
Коэффициент текущей ликвидности (стр.5 : стр.12) |
-||- |
К4 |
=E5/E12 |
копир. |
Х |
|
|
|
Коэффициент обеспеченности собственными оборотными средствами (стр.10 + стр.11 - стр.2) : стр.5 |
-||- |
К5 |
=(E10+E11-E2)/E5 |
копир. |
Х |

 2
 3
 5
Построенные и рассчитанные таблицы переносим из Microsoft Excel в Microsoft Word, где создается текстовая часть, для чего необходимо:
выделить таблицу в Microsoft Excel;
щелкнуть по кнопке «копировать» на верхней панели инструментов;
открыть документ в Microsoft Word;
установить курсор мыши в место вставки таблицы;
щелкнуть по кнопке «вставить» на верхней панели инструментов.
Чтобы повысить наглядность результатов анализа, необходимо по ряду показателей строить диаграммы, Таковы например, столбцовые диаграммы, изображающие динамику экономических коэффициентов; круговые диаграммы, изображающие динамику структуры имущества, капитала и их составляющих и т.д.
Для того чтобы построить диаграмму в Microsoft Word, необходимо произвести следующие действия:
вставка;
объект;
диаграмма Microsoft Graph (согласно версии, т.е. 95 или 97 и т.д.);
появляется Таблица данных, заполняем ее;
в строке меню выбираем команду диаграмма, тип диаграммы - выбираем тип диаграммы;
с помощью кнопок «по строкам», «по столбцам» на верхней панели инструментов ориентируем таблицу в зависимости от того, как расположили данные в ней;
снова диаграмма, параметры диаграммы - формируем заголовок, легенду, подписи данных;
с помощью курсора изменяем область диаграммы, для чего щелкаем левой кнопкой мыши по области построения диаграммы – происходит выделение области построения диаграммы; затем щелкаем правой кнопкой мыши – появляется меню команд, выбираем команду формат области диаграммы: выбираем рамку (видимая, невидимая).
таким же образом выделяем область построения диаграммы, выбираем команду формат области построения, затем выделяем саму диаграмму, выбираем команду формат рядов данных – формируем цвет, угол поворота диаграммы и т.д.;
по окончании работы с диаграммой щелкаем левой клавишей мыши в любом месте листа;
чтобы диаграмма снова стала активной для внесения каких-либо изменений, необходимо дважды щелкнуть левой клавишей мыши рядом с диаграммой.
5. АПРОБАЦИЯ МЕТОДИКИ АНАЛИЗА РЕЗУЛЬТАТОВ
ХОЗЯЙСТВЕННО-ФИНАНСОВОЙ ДЕЯТЕЛЬНОСТИ И
ФИНАНСОВОГО СОСТОЯНИЯ ТОРГОВОЙ ОРГАНИЗАЦИИ
Анализируемая торговая организация занимается реализацией населению широкого ассортимента непродовольственных товаров, причем торговля организована в отдельно стоящем многоэтажном здании. На территории торговой организации функционирует некоторое число профильных киосков. Исходные данные для анализа представлены в Приложениях 1–5; показатели хозяйственной деятельности торговой организации содержаться в таблице 11; результат эффективности использования отдельных ресурсов и интенсивности ведения хозяйства в целом изображен на рисунке 4.
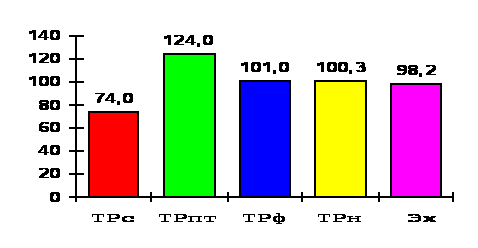
ТРс – темп роста скорости обращения;
ТРпт – темп роста производительности труда;
ТРф – темп роста фондоотдачи;
ТРн – темп роста средней нагрузки на 1 кв.м торговой площади;
Эх – комплексный показатель эффективности хозяйствования.
Рис.4. Динамика эффективности хозяйствования торговой организации
Таблица 11
Анализ эффективности хозяйственной деятельности торговой организации за 200... - 200... гг.
|
№ п/п |
П о к а з а т е л и |
Ед. измер. |
Условн. обозн. |
Прошлый год |
Отчетный год |
Абс. откл. |
Темп роста, % |
|
А |
Б |
В |
Г |
1 |
2 |
3 = 2 - 1 |
4+2:1х100 |
|
1 |
Выручка (нетто) от продажи товаров (ф.2 стр.010) |
тыс.руб |
ВР |
60742,1 |
67738,0 |
6995,9 |
111,5 |
|
2 |
Средняя величина товарных запасов (Главная книга сч.41 по средней хронологической формуле) |
тыс.руб |
З |
10330,8 |
15571,2 |
5240,4 |
150,7 |
|
3 |
Скорость обращения товаров ( стр.1 : стр.2 ) |
об. |
С |
5,88 |
4,35 |
-1,53 |
74,0 |
|
4 |
Среднесписочная численность работников (ф.5 стр.760) |
чел. |
Ч |
357 |
321 |
-36 |
89,9 |
|
5 |
в т.ч. работников прилавка (пояснительная записка) |
чел. |
Чрп |
200 |
171 |
-29,0 |
85,5 |
|
6 |
Удельный вес работников прилавка в среднесписочной численности работающих ( стр.5 : стр.4) х 100 |
% |
dрп |
56,0 |
53,3 |
-2,7 |
х |
|
7 |
Средняя выработка (производительность труда) одного работающего (стр.1 : стр.4) |
тыс.руб |
ПТ |
170,1 |
211,0 |
4,1 |
124,0 |
|
8 |
Средняя выработка (производительность труда) одного работающего прилавка (стр.1 : стр.5) |
тыс.руб |
ПТрп |
303,7 |
396,1 |
92,4 |
130,4 |
|
9 |
Средства, направленные на потребление (ф.5 стр.620+стр.770) |
тыс.руб |
СП |
4357,9 |
5274,8 |
916,9 |
121,0 |
|
10 |
в т.ч. в расчете на одного работающего ( стр.9 : стр.4 ) |
тыс.руб |
СПр |
12,2 |
16,4 |
4,2 |
134,6 |
|
11 |
Торговая площадь (пояснительная записка) |
кв.м |
Пл |
2500 |
2780 |
280,0 |
111,2 |
|
12 |
Средняя нагрузка на 1 кв.м торговой площади (стр.1 : стр11) |
тыс.руб |
Н |
24,3 |
24,4 |
0,1 |
100,3 |
|
13 |
Средняя стоимость основных средств (ф.5 (стр.370гр.3+стр.370гр.6)/2) |
тыс.руб |
ОС |
8268,9 |
9129,8 |
860,9 |
110,4 |
|
14 |
Фондоотдача ( ср.1 : стр.13) |
руб. |
Ф |
7,35 |
7,42 |
0,07 |
101,0 |
|
15 |
Комплексный
показатель
эффективности
хозяйствования
( |
% |
Эх |
х |
х |
х |
98,2 |
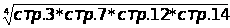 )
Данные таблицы свидетельствуют об экстенсивном пути развития анализируемого предприятия, поскольку при росте выручки от продаж на 11,5% комплексный показатель эффективности хозяйствования снизился на 1,8%. Следовательно, ресурсный потенциал предприятия используется крайне неэффективно. Сложившаяся ситуация была обусловлена, прежде всего, замедлением оборачиваемости товарных запасов на 1,53 оборота, что привело к потерям в выручке от реализации на 23825 тыс.руб. [ (-1,53) х 15571,2 ].
Для вовлечения в дальнейшем в оборот выявленного резерва руководству предприятия необходимо решить следующие задачи:
– выявлять неходовые и залежалые товары в ходе периодически проводимой инвентаризации и изучать возможности сокращения по ним торговой надбавки. В дальнейшем, во избежание затоваривания, периодически проводить сезонные распродажи товаров;
– осуществлять закупы товаров по результатам регулярно осуществляемых маркетинговых исследований рынка товаров и услуг, изучения мотиваций покупательского спроса;
– расширять перечень поставщиков с целью подбора наиболее надежных и налаживать прямые связи с предприятиями–изготовителями или дилерами;
– осуществлять целенаправленную рекламу через средства массовой информации (СМИ).
Достаточно низкой является эффективность использования торговых площадей и основных средств. Так, доля влияния средней нагрузки на 1 кв.м торговой площади на прирост объема выручки от продажи товаров составила лишь 2,6% (0,3 : 11,5 х 100), а фондоотдачи - 8,7% (1,0 : 11,5 х 100). Следовательно, основные элементы материально-технической базы (МТБ) торговой организации используются крайне неудовлетворительно, в основном, в экстенсивном направлении. С целью улучшения использования МТБ необходимо рекомендовать руководству решить следующие задачи:
использовать прогрессивные методы продажи товаров;
улучшать внутривидовую структуру основных средств, увеличивая при этом долю торгово-технологического оборудования и транспортных средств;
оказывать на свободных площадях сопутствующие услуги;
привести восстановительную оценку основных средств в соответствие с их реальной рыночной стоимостью с помощью услуг квалифицированных экспертов.
Из всех видов ресурсов, которыми располагает анализируемое торговое предприятие, наиболее эффективно используются трудовые. При снижении численности работающих на 36 человек производительность труда выросла на 24%. Однако при этом наблюдается ухудшение структуры рабочей силы, о чем свидетельствует снижение удельного веса работников прилавка в среднесписочной численности работающих на 2,7%. К негативным моментам деятельности организации следует отнести неоправданный рост средств, направленных на потребление одного работника – 34,6%. В результате рост производительности труда (24,02%) отстает от роста заработной платы, что приводит к относительному перерасходу издержек по статьям «Расходы на оплату труда» и «Отчисления на социальные нужды». В ближайшем будущем руководству предприятия необходимо привести в соответствие систему оплаты труда и вклад каждого работника в общий результат работы коллектива.
Проведенный анализ позволяет дать отрицательную оценку результатам хозяйственной деятельности, поскольку при значительном росте выручки от продажи снижается эффективность использования большинства ресурсов предприятия, что в конечном итоге ведет к относительному увеличению издержек обращения торгового предприятия и снижению его прибыли. Результаты анализа финансовой деятельности, проводимые с использованием данных Приложения 2, приведены в таблицах 12, 13.
В частности, данные таблицы 12 свидетельствуют о том, что прирост объема выручки от продажи в анализируемом периоде на 11,5% сопровождался снижением прибыли от обычной деятельности до налогообложения на 38,9%, что в абсолютном выражении составляет 1346,2 тыс.руб. Значит, возросшие масштабы хозяйственной деятельности не привели к соответствующей финансовой отдаче, что сказалось на снижении рентабельности деятельности на 1,49%. При этом прибыль от продажи товаров снизилась на 49 % и составила в отчетном году 76,2% от прибыли до налогообложения (1608,3 : 2109,8 х100).
Учитывая снижение прибыли от продажи, руководство анализируемой торговой организации предприняло определенные усилия по обеспечению роста внереализационных доходов на 514 тыс.руб., что оказало соответствующее влияние на прибыль от обычной деятельности. На 20,8 тыс.руб. увеличил этот показатель и рост операционных доходов. Однако рост налога на имущество, местных налогов и сборов привел к снижению прибыли от обычной деятельности на 335,4 тыс.руб.
Среди факторов, влияющих на прибыль от продажи товаров, обращает на себя внимание значительный (на 4,34%) рост среднего уровня издержек обращения по проданным товарам. В результате воздействия этого фактора прибыль снизилась на 2939,8 тыс.руб., что перекрыло позитивное влияние роста выручки от продажи и среднего уровня торговой надбавки, составившее, соответственно, 363,1 тыс.руб. и 1029,6 тыс.руб.
Учитывая, что сальдо операционных результатов выражается отрицательной величиной, изучение структуры прибыли от обычной деятельности
не проводится. Однако сама по себе структура прибыли как в отчетном, так и в предшествующем году является нерациональной.
Таблица 12
Анализ основных показателей финансовой деятельности
торговой организации за 200... - 200... гг.
|
№п/п |
П О К А З А Т Е Л И |
Ед. измер. |
Условн. обозн. |
Прошлый год |
Отчетный год |
Отклоне-ние(+;-) |
Темп роста, % |
|
А |
Б |
В |
Г |
1 |
2 |
3 (2-1) |
4 (2:1*100) |
|
1 |
Выручка (нетто) от продажи (ф.2 стр.010) |
тыс. руб. |
ВР |
60742,1 |
67738,0 |
6995,9 |
111,5 |
|
2 |
Валовый доход (сумма торговой надбавки по проданным товарам) (ф.2 стр.029) |
тыс. руб. |
ВД |
13333,7 |
15901,3 |
2567Я,6 |
119,3 |
|
3 |
Средний уровень торговой надбавки по проданным товарам (стр.2 : стр.1 х 100) |
% |
Увд |
21,95 |
23,47 |
+1,52 |
х |
|
4 |
Издержки обращения по проданным товарам (ф.2 стр.030) |
тыс. руб. |
ИО |
10179,8 |
14293,0 |
4113,2 |
140,4 |
|
5 |
Средний уровень издержек обращения (стр.4:стр.1х100) |
% |
Уио |
16,76 |
21,10 |
4,34 |
х |
|
6 |
Прибыль (убыток) от продажи (стр.2 - стр.4) или (Ф.2 стр. О50) |
тыс. руб. |
ПП |
3153,9 |
1608,3 |
-1545,6 |
51,0 |
|
7 |
Рентабельность продаж (стр.6:стр.1х100) |
% |
Рп |
5,19 |
2,37 |
-2,82 |
х |
|
8 |
Операционные доходы (ф.2 стр.060+стр.080+стр.090) |
тыс. руб. |
ОД |
17,8 |
38,6 |
20,8 |
216,8 |
|
9 |
Операционные расходы (Ф.2 стр.070+стр.100) |
тыс. руб. |
ОР |
597,7 |
933,1 |
335,4 |
156,1 |
|
10 |
Внереализационные доходы (ф.2 стр. 120) |
тыс. руб. |
ВРД |
882,0 |
1396,0 |
514,0 |
158,3 |
|
11 |
Внереализационные расходы (ф.2 стр. 130) |
тыс. руб. |
ВРР |
- |
- |
- |
- |
|
12 |
Прибыль (убыток) до налогообложения (стр.6+стр.8-стр.9+стр.10-стр.11) или (Ф.2 стр. 140) |
тыс. руб. |
ПДН |
3456,0 |
2109,8 |
-1346,2 |
61,1 |
|
13 |
Налог на прибыль и иные аналогичные обязательные платежи (ф.2 стр.150) |
тыс. руб. |
НП |
2251,2 |
1777,0 |
-474,2 |
78,9 |
|
14 |
Прибыль (убыток) от обычной деятельности (стр.12 - стр.13) или (Ф.2 стр.160) |
тыс. руб. |
ПОД |
1204,8 |
322,8 |
-872,0 |
27,6 |
|
15 |
Сальдо чрезвычайных результатов (Ф.2 стр.170-стр.180) |
тыс. руб. |
СЧР |
- |
- |
- |
- |
|
16 |
Чистая прибыль (убыток) (стр.14+стр.15) или (Ф.2 стр.190) |
тыс. руб. |
ЧП |
1204,8 |
322,8 |
-872,0 |
27,6 |
|
17 |
Рентабельность деятельности (стр.16:стр.1) х100 |
% |
Рд |
1.98 |
0,49 |
-1,49 |
х |
Таблица 13
Расчет влияния факторов на изменение прибыли от обычной деятельности до налогообложения торговой организации за 200... – 200… гг.
| № |
Ф а к т о р ы |
Условн. |
Влияние факторов |
Величина, |
|
|
п/п |
обозн. |
Методика расчета |
Расчет |
тыс.руб. |
|
|
А |
Б |
В |
1 |
2 |
3 |
|
1 2 3 |
Рост выручки от продажи товаров Рост среднего уровня валового дохода Рост среднего уровня издержек обращения |
ВР D D |
DВР х Рп° : 100 D -(D |
6995,9х5,19:100 1,52х67738,0:100 -(4,34х67738,0:100) |
363,1 1029,6 -2939,8 |
|
4 |
ИТОГО влияние на прибыль от продажи |
DПП |
DПП (ВР) + DПП (Увд) + DПП (Уио) |
363,1+1029,6+ (-2939,8) |
-1547,1 |
|
5 6 7 |
Рост операционных доходов Рост операционных расходов Рост внереализационных доходов |
DОД DОР DВРД |
ОДў - ОД° -(ОРў - ОР°) ВРДў - ВРД° |
38,6 - 17,8 -(933,1-597,7) 1396,0 - 882,0 |
20,8 -335,4 514,0 |
|
8 |
ИТОГО влияние на прибыль от обычной деятельности до налогообложения |
DПДН |
DПДН(ПП) + DПДН(ОД) + DПДН(ОР) + DПДН(ВРД) + DПДН(ВРР) |
(-1537,1)+20,8+ (-335,4) + 514,0 |
- 1347,7 |
 вд
 ио
Как выяснилось в ходе анализа, основной причиной снижения прибыли в анализируемом периоде явился относительный перерасход издержек обращения. При изучении динамики расходов по отдельным статьям было установлено, что среди условно переменных расходов особенно возросли транспортные - 38,5%, расходы на оплату труда - 86%, прочие расходы - 99%. Сильно увеличились затраты и такой условно-постоянной статьи, как «Расходы на содержание здания» - на 24%. Следовательно, для улучшения финансового результата руководству торговой организации необходимо:
– внедрить комплексную систему рационализации торговли за счет современной технологии доставки и продажи товаров в таре - оборудовании; современных форм обслуживания покупателя;
– сокращать транспортные расходы за счет применения наиболее экономичных видов транспорта, усиления связей с поставщиками, находящимися в районе деятельности торговой организации, использования собственного специализированного транспорта;
– осуществлять контроль за расходованием материалов, воды, топлива, электроэнергии в соответствии с нормативами, предварительно разработанными специалистами экономической службы;
– обеспечить четкий контроль за сохранностью товарно-материальных ценностей.
Результаты хозяйственно-финансовой деятельности находят непосредственное выражение в финансовом состоянии организации. Методику экспресс-анализа финансового состояния апробируем с использованием показателей аналитического баланса (таблица 14) в таблицах 15 и 16. Данные таблицы 15 свидетельствуют о снижении деловой активности предприятия по сравнению с предшествующим годом на 49,1%. При этом скорость обращения средств увеличилась на 0,12 оборота, или 3,6%, тогда как рентабельность активов снизилась почти в 4 раза под воздействием сложившегося экономи-
Таблица 14
Формирование показателей уплотненного аналитического баланса
торговой организации за 200... - 200... гг.
| № |
П о к а з а т е л и |
На начало года |
На конец года |
||
|
п/п |
расчет |
величина, тыс. руб. |
расчет |
величина, тыс. руб. |
|
|
1 1.1 2 2.1 2.2 2.3 |
Внеоборотные активы стр.190 + стр.230, в т.ч. основные средства и нематериальные активы (стр.110+стр.120) Оборотные активы (стр.290-стр.216-стр.230) Материальные запасы (стр.210-стр.216+стр.220) Дебиторская задолженность стр.240 Наиболее ликвидные активы (стр.250+стр.260) |
6160,8 + 226,3 24,6 + 5892,5 12850,1-226,3-88,3 11524,0 - 88,3 + 50,6 535,7 513,5 + 0 |
6387,1 5917,1 12535,5 11486,3 535,7 513,5 |
6471,5+0 22,1 + 6434,6 13694-0-96,1 13086,0 - 96,1 + 37,0 233,6 337,4 + 0 |
6471,5 6456,7 13597,9 13026,9 233,6 337,4 |
|
3 |
ИТОГО имущества |
6387,1+12535,5 |
18922,6 |
6471,5+13597,9 |
20069,4 |
|
4 5 6 |
Собственный капитал ( стр.490 - стр.216 + стр.640 + стр.650) Долгосрочные обязательства (стр.590) Краткосрочные обязательства стр.690 - стр.640 - стр.650 |
7470,3 - 88,3 + 1,0 417,8 11122,8 - 1,0 |
7383,0 417,8 11121,8 |
6951,3 - 96,1 + 124,1 392,7 12821,5 - 124,1 |
6979,3 392,7 12697,4 |
|
7 |
ИТОГО источников формирования имущества |
7383,0+417,8+11121,8 |
18922,6 |
6979,3+392,7+12697,4 |
20069,4 |
Таблица 15
Анализ деловой активности торговой организации за 200... - 200... гг.
|
№ п/п |
П о к а з а т е л и |
Ед. измер. |
Условные обозначения |
Прошлый год |
Отчетный год |
Абсолютн. отклонение |
Темп роста, % |
|
А |
Б |
В |
Г |
1 |
2 |
3 |
4 |
|
1 |
Выручка от продажи (ф.2 стр.010) |
тыс.руб. |
ВР |
60742,1 |
67738,0 |
6995,9 |
111,5 |
|
2 |
Чистая прибыль (ф.2 стр.190) |
тыс.руб. |
ЧП |
1201,8 |
322,8 |
-872,0 |
27,6 |
|
3 |
Средняя величина активов (ф.1 0,5*(стр.300н+стр.300к)) |
тыс.руб. |
ВБ |
18148,3 |
19496,0 |
1347,7 |
107,4 |
|
4 |
Скорость обращения имущества ( стр.1 : стр.3 ) |
об. |
С |
3,35 |
3,47 |
0,12 |
103,6 |
|
5 |
Рентабельность активов (стр.2 : стр.3) х 100 |
% |
РА |
6,64 |
1,66 |
-4,98 |
25,0 |
|
6 |
Комплексный показатель деловой активности
|
% |
К1 |
х |
х |
х |
50,9 |
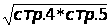
Таблица 16
Анализ имущественного положения, финансовой устойчивости и ликвидности
торговой организации за 200... - 200... гг.
|
№ п/п |
П о к а з а т е л и |
Ед. измер. |
Условные обознач. |
На начало года |
На конец анализи-руемого периода |
Абс. откл. |
Темп роста, % |
|
А |
Б |
В |
Г |
1 |
2 |
3 = 2 - 1 |
4=2:1х100 |
|
1 |
Валюта баланса (ф.1 стр.300) |
тыс.руб. |
ВБ |
18922,6 |
20069,4 |
1146,8 |
106,1 |
|
2 |
Внеоборотные активы (ф.1 стр.190+стр.230) |
тыс.руб. |
ВА |
6387,1 |
6471,5 |
84,4 |
101,3 |
|
3 |
Удельный вес внеоборотных активов в имуществе (стр.2 : стр.1) х 100. |
% |
dВА |
33,8 |
32,2 |
-1,6 |
х |
|
4 |
Из внеоборотных активов основные средства и нематериальные активы (ф.1 стр.110+стр.120) |
тыс.руб. |
ОС+НА |
5917,1 |
6456,7 |
539,6 |
109,1 |
|
5 |
Оборотные средства (ф.1 стр.290) |
тыс.руб. |
ОБ |
12535,5 |
13597,9 |
1062,4 |
108,5 |
|
6 |
Удельный вес оборотных активов в имуществе (стр.5:стр.1)х100 |
% |
dОБ |
66,2 |
67,8 |
1,6 |
х |
|
7 |
Из оборотных активов Материальные запасы (ф.1 стр.210 + стр.220) |
тыс.руб. |
МЗ |
11486,3 |
13026,9 |
1540,6 |
113,4 |
|
8 |
Дебиторская задолженность (ф.1 стр240) |
тыс.руб. |
ДЗ |
535,7 |
233,6 |
-302,1 |
43,6 |
|
9 |
Денежные средства и краткосрочные финансовые вложения (ф.1 стр.250 + стр.260) |
тыс.руб. |
ДС+КФВ |
513,5 |
337,4 |
-176,1 |
65,7 |
|
10 |
Собственный капитал (ф.1 стр.490+стр640+стр.650) |
тыс.руб. |
СК |
7383,0 |
6979,3 |
-403,7 |
94,5 |
|
11 |
Обязательства долгосрочного характера (ф.1 стр.590) |
тыс.руб. |
ОДХ |
417,8 |
392,7 |
-25,1 |
94,0 |
|
12 |
Обязательства краткосрочного характера (ф.1 стр.690-стр.640-стр.650) |
тыс.руб. |
ОКХ |
11121,8 |
12697,4 |
1575,6 |
114,2 |
|
13 |
Доля вложений в производственный потенциал (стр.4 + стр.7) : стр.1 |
ДЦЧ |
К2 |
0,92 |
0,97 |
0,05 |
х |
|
14 |
Коэффициент автономии (стр.10 : стр.1) |
ДЦЧ |
К3 |
0,39 |
0,35 |
-0,04 |
х |
|
15 |
Коэффициент текущей ликвидности (стр.5 : стр.12) |
ДЦЧ |
К4 |
1,13 |
1,07 |
-0,06 |
х |
|
16 |
Коэффициент обеспеченности собственными оборотными средствами (стр.10+стр.11-стр.2) : стр.5 |
ДЦЧ |
К5 |
0,11 |
0,07 |
-0,04 |
х |
чески необоснованного соотношения между темпами роста чистой прибыли и валюты баланса: чистая прибыль снизилась за анализируемый период на 72,4%, тогда как средняя стоимость имущества выросла на 7,4%. Для повышения деловой активности предприятия необходимо осуществить комплекс мероприятий по обеспечению роста прибыли от обычной деятельности и более рациональному её использованию.
Характеризуя имущественное положение организации согласно данным таблицы 16, следует отметить достаточно высокий удельный вес внеоборотных активов, что является свидетельством достаточной устойчивости, тем более что к концу года большая часть внеоборотных активов была представлена нематериальными активами и основными средствами. Однако преимущественный рост оборотных активов привел к увеличению их удельного веса в составе имущества на 1,6%.
Рост оборотных активов произошел за счет материальных запасов при снижении дебиторской задолженности на 56,4% и ликвидных активов на 34,3%. Снижение дебиторской задолженности в условиях кризиса расчетно-платежной дисциплины в настоящее время является бесспорно положительным моментом, тогда как снижение денежных средств и преимущественный рост запасов товарно-материальных ценностей (13,4%), по сравнению с ростом выручки от продажи товаров (11,5%), нельзя оценить позитивно, поскольку первое ведет к несвоевременным расчетам и штрафным санкциям, а второе - к замедлению оборачиваемости товаров, о чем наглядно свидетельствуют данные таблицы 11. В то же время заметно увеличилась и без того значительная доля вложений в торгово-производственный потенциал, тогда как отдача от вложений в части прибыли является крайне низкой.
Основным источником восполнения финансовых ресурсов являются займы и кредиторская задолженность, в результате чего уровень автономности предприятия снижается и составляет к концу года 0,35, что в современных условиях усиливает зависимость предприятия от внешних источников. О снижении финансовой устойчивости свидетельствует и уменьшение к концу года на 0,04 коэффициента обеспеченности собственными оборотными средствами. При этом значение коэффициента обеспеченности меньше нормативного на 0,06 пункта. Указанное обстоятельство наряду с тенденцией снижения ликвидности активов на 0,06 пункта позволяет сделать вывод о неудовлетворительной структуре баланса анализируемой торговой организации. Следовательно, руководству организации необходимо разработать серьезную программу ее финансового оздоровления.
Помимо задач, связанных с повышением эффективности хозяйственной и финансовой деятельности, необходимо обеспечить рациональное управление финансовыми ресурсами, позволяющее снизить текущие эксплуатационные потребности. Значительную помощь в улучшении ситуации может оказать повышение уровня организации экономической работы, заключающееся, в частности:
в обоснованном планировании основных показателей деятельности предприятия;
в периодическом проведении анализа результатов хозяйственно-финансовой деятельности с использованием современной методики и технологии.
6. АПРОБАЦИЯ МЕТОДИКИ АНАЛИЗА РЕЗУЛЬТАТОВ
ХОЗЯЙСТВЕННО-ФИНАНСОВОЙ ДЕЯТЕЛЬНОСТИ
И ФИНАНСОВОГО СОСТОЯНИЯ
ПРЕДПРИЯТИЯ ПРОИЗВОДСТВЕННОЙ СФЕРЫ
В качестве анализируемого предприятия производственного профиля в данном разделе взято акционерное общество закрытого типа КИСК, основным видом деятельности которого является производство индустриальных строительных конструкций, строительных материалов и оказание услуг строительного профиля в соответствии с обязательствами по договорам. Исходные данные для проведения анализа деятельности производственного предприятия представлены в Приложениях 6 и 7.
В таблице 17 отражены результаты хозяйственной деятельности анализируемого предприятия. Данные свидетельствуют о значительном сокращении объема производства товарной продукции в АО КИСК. Темп снижения составил 65,5%, абсолютное уменьшение - 6906,0 тыс.руб. При этом уменьшение объема производства происходило в большей степени за счет количественных факторов. Об этом, в частности, свидетельствует то, что комплексный показатель эффективности хозяйствования снизился лишь на 21,9%. Их всех видов ресурсов наиболее эффективно использовались материалы. При снижении вовлечения их в процесс производства на 68,1% материалоотдача повысилась на 8,2%, что, несомненно, с положительной стороны характеризует работу организации и способствует росту объема товарной продукции на 274,5 тыс.руб. (0,21 х 1307,0).
Сокращение среднесписочной численности работающих на 446 человек сопровождалось ухудшением структуры рабочей силы, которое выразилось в снижении удельного веса работников производства в среднесписочной численности работающих на 0,5%. В результате потери в объеме
Таблица 17
Анализ результатов хозяйственной деятельности АО КИСК за 200... - 200... гг.
|
№ п/п |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |