Аудит себестоимости продукции на ООО "Мособлтелефонстрой"
Будем исходить из того, что на условном предприятии производство состоит из трех переделов, в последнем из них полуфабрикат превращают в готовый продукт.
Учет затрат попередельным методом ведут по каждому обособленному переделу. По каждому переделу в организации учета затрат есть сходство с попроцессным методом. Если же имеется несколько переделов, организовать учет затрат по передельному методу сложнее.
1. Документирование и учет прямых затрат
2. Документирование и учет затрат, включаемых в косвенные расходы
3. Группировка прямых затрат по переделам
4. Распределение косвенных затрат по переделам
Определение затрат за месяц по первому переделу
6. Определение себестоимости выпуска передела и единицы полуфабриката
7. Определение стоимости полуфабрикатов, переданных на второй передел
8. Определение затрат за месяц по второму переделу
9. Определение себестоимости выпуска передела и единицы полуфабрикатов
10. Определение себестоимости полуфабрикатов, переданных на третий передел
11. Определение затрат за месяц по третьему переделу
12. Определение себестоимости выпуска передела (готовой продукции)
13. Определение себестоимости единицы каждого вида продукта
Объектами калькулирования при попередельном методе являются не только готовые продукты, но и полуфабрикаты технологических переделов. Собственно учет полуфабрикатов завершенного вида и калькулирование их себестоимости являются теми признаками, по которым в системе учета отделяют один передел от другого. Технологических переделов может быть больше, чем калькуляционных. Выбор калькуляционных переделов, конечно, зависит от технологического процесса, но во внимание принимают также возможности планирования и учета затрат, характер получаемых полуфабрикатов, особенности выявления и оценки незавершенного производства. В затратах на производство по каждому переделу, кроме первого, выделяется комплексная статья себестоимости исходных полуфабрикатов собственного производства. Экономическая характеристика полуфабрикатов в отдельных производствах такова, что они включаются в себестоимость следующих переделов в оценке по оптовым ценам. Это отражается в цехах-получателях по комплексной статье «Полуфабрикаты своего предприятия». В этом случае разница между их себестоимостью и указанными ценами относится непосредственно на результаты производственной деятельности цехов или предприятия.
При бесполуфабрикатном варианте калькуляции себестоимости полуфабрикатов не составляются и передача их из цеха в цех не сопровождается отражением их себестоимости в системе счетов бухгалтерского учета. В этом случае затраты на изготовление полуфабрикатов своего предприятия и после их передачи учитываются в цехах-изготовителях в разрезе калькуляционных статей расходов.
Применение каждого из этих вариантов сводного учета затрат на производстве позволяет определить фактическую себестоимость продукции, и независимо от них осуществляется оперативный контроль за движением полуфабрикатов в процессе производства продукции. Различие состоит лишь в том, что в первом случае полуфабрикаты собственной выработки являются объектом системного бухгалтерского учета, калькулирования их себестоимости, а во втором – контроль ограничивается только количественным оперативным учетом движения полуфабрикатов.
В интересах надежного контроля за движением полуфабрикатов (деталей, узлов) в производстве, их сохранностью и рациональным использованием и правильного определения результатов работы отдельных хозрасчетных подразделений предприятия более целесообразно применение полуфабрикатного варианта учета затрат на производство.
На практике применяют оба варианта учета затрат на производство, причем условия применения того или другого варианта устанавливаются в отраслевых инструкциях по планированию, учету и калькулированию себестоимости.
Вопрос о выборе того или другого варианта сводного учета затрат возникает в таких производствах, где имеются полуфабрикаты (полупродукты, детали) и есть необходимость учета контроля за их движением. Не встает такой вопрос на предприятиях, где нет вообще полуфабрикатов, а изготовление продукции происходит в одном технологическом процессе в условиях применения однопередельного метода учета себестоимости.
Разновидностью попередельного метода является однопередельный метод.
Процесс калькулирования себестоимости продукции состоит, во-первых, из исчисления себестоимости всего выпуска отдельных изделий и, во-вторых, из исчисления себестоимости единицы продукции. При этом наиболее сложным и трудоемким является разграничение затрат по объектам калькуляции – видам продукции, которое осуществляется разными способами. Поэтому при классификации способов калькулирования себестоимости продукции необходимо исходить не из заключительной стадии – расчета единицы продукции, а из всего комплекса калькуляционных работ.
Нормативный метод характеризуется тем, что на предприятии по каждому виду изделия составляется предварительный норматив калькулирования, то есть калькулирование себестоимости, исчисляется по действующим на начало месяца нормам расхода сырья, материалов и прочих затрат.
Норма – это заранее установленное числовое выражение результатов хозяйственной деятельности в условиях прогрессивной технологии и организации производства.
Норма реально рассчитывается на основе технически обоснованных норм расхода материалов и прочих ресурсов, которая, в свою очередь, устанавливается в соответствии с технической документацией на производство продукции. Норматив калькулирования используется для определения фактической себестоимости продукции, оценки брака в производстве и размеров незавершенного производства
Нормативы должны непрерывно поддерживаться на уровне последних достижений науки и техники, путем их систематического пересмотра, совершенствования методов определения потребности предприятия в средствах производства и разработки технически обоснованных норм расхода сырья, материалов, топлива, электроэнергии, времени.
При сопоставлении фактически произведенных затрат с утвержденными текущими нормативами осуществляется анализ хозяйственной деятельности, выявляются внутрипроизводственные резервы, намечаются пути их использования, разрабатываются нормативы затрат на следующий отчетный период. В связи с этим появляется необходимость в учете изменения текущих норм затрат на единицу продукции. Они могут изменяться при внедрении новой технологии, реализации рационализаторских предложений, организационно-технических мероприятиях повышении производительности труда, замене дорогостоящих материалов более дешевыми. Это фиксируется в извещениях об изменении норм с указанием причин и виновников изменений, статей затрат, цехов, номеров технических операций, узлов изделий, процентов или денежного их выражения.
Чаще всего изменение норм производится по состоянию на новый отчетный период. Поэтому обязательному пересчету подлежат остатки незавершенного производства на начало месяца по соответствующей статье затрат. Правильный и своевременный учет изменения норм позволяет руководству предприятия осуществлять контроль за выполнением плана, оперативно решать и устранять недостатки в работе, если изменения произошли в сторону увеличения затрат.
Извещения об изменениях норм оформляются:
техническим отделом по расходу материалов;
плановым отделом по изменению цен на материалы;
отделом труда и зарплаты по изменениям нормы выработки, цен и расценок;
службой главного энергетика по изменениям норм расхода топлива и энергии.
Бухгалтерия на основании первичных документов осуществляет учет затрат на производство по нормам, отклонения от норм и изменения норм, составляет отчетную калькуляцию по изделиям, анализирует себестоимость. Особенностью нормативного метода считается возможность предварительного контроля за расходами. В случае возникновения отклонений от норм, т.е. их превышения, выписываются первичные документы (требования, наряды) с отметкой отклонений от норм или доплатные листы на зарплату. Эти документы должны быть подписаны лицами, контролирующими процесс производства и его затраты. В них обязательно проставляются коды причин и виновников отклонений от норм.
Наличие документов на отклонения от норм, кодов причин и виновников отклонений позволяют бухгалтерии по утвержденным срокам в течение месяца составлять рапорты об отклонениях от норм, для руководителей предприятия с целью принятия мер по устранению этих причин.
Имея нормативные калькуляции, документы на отклонения от норм и их изменения, бухгалтер рассчитывает фактические затраты отчетного месяца. Фактическая себестоимость (Фс) продукта рассчитывается по следующей формуле:
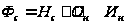
где Нс–нормативная себестоимость; Он–отклонения от норм; Ин–изменение норм.
Полная себестоимость продукции, планируемой к выпуску в предстоящем периоде, определяется в обобщенном документе – смете затрат на производство и реализацию продукции. Для определения производственной себестоимости из общей суммы затрат на производство прежде всего исключаются затраты, относимые на непроизводственные счета, – стоимость работ по капитальному строительству и капитальному ремонту, которые выполнялись для своего предприятия; транспортные услуги, оказываемые сторонним организациям, непромышленным хозяйствам предприятия; стоимость научно-исследовательских работ, выполняемых для сторонних организаций, и т.п.
2. Анализ себестоимости продукции в ООО «Мособлтелефонстрой»
2.1 Значение, задачи анализа себестоимости продукции
Анализ занимает важное место в системе управленческого учета. Проведение анализа позволяет выявлять отклонения показателей в работе предприятия и причины, вызвавшие эти изменения. На основании результатов анализа (в частности показателей затрат на производство) принимаются различные управленческие решения, поэтому немаловажно провести точный, достоверный анализ, позволяющий понять реальную ситуацию на предприятии.
Задачами анализа себестоимости продукции являются:
оценка обоснованности и напряженности плана по себестоимости продукции, издержкам производства и обращения на основе анализа поведения затрат;
установление динамики и степени выполнения плана по себестоимости;
определение факторов, повлиявших на динамику показателей себестоимости и выполнения плана по ним, величины и причины отклонений фактических затрат от плановых;
анализ себестоимости отдельных видов продукции;
выявление резервов дальнейшего снижения себестоимости продукции.
Анализ себестоимости продукции направлен на выявление возможностей повышения эффективности использования материальных, трудовых и денежных ресурсов в процессе производства, снабжения и сбыта продукции.
Анализ фактической себестоимости продукции предприятия заключается в установлении степени ее соответствия нормативным и плановым величинам, изучении причин изменения уровня себестоимости, в выявлении резервов дальнейшего ее снижения.
Анализ себестоимости единицы важнейших видов продукций позволяет определить, за счет чего именно произошло повышение или понижение плановых затрат. Для глубокого анализа себестоимости продукции следует проанализировать себестоимость товарной продукции по калькуляционным статьям расходов.
2.2 Анализ прямых затрат на производство продукции, работ, услуг
На основании формы №5 приложения к балансу производится анализ затрат на производство. В этой форме отражаются все материальные, денежные и трудовые затраты, произведенные предприятием в ходе хозяйственной деятельности в расчетном периоде. Они группируются по экономическим элементам. Произведем анализ себестоимости по экономическим элементам по ООО «Мособлтелефонстрой» за 2006–2008 гг., для чего составим таблицу 2.1.
Таблица 2.1. Анализ себестоимости ООО «Мособлтелефонстрой» за 2006–2008 гг. по элементам затрат
| Показатели | Годы | Изменение, (+,–) | Темп изменения в% | ||||
| 2006 | 2007 | 2008 |
2007 г. к 2006 г. |
2008 г. к 2007 г. |
2007 г. к 2006 г. |
2008 г. к 2007 г. |
|
| 1. Материальные затраты, тыс. руб. | 17210 | 20757 | 49371 | 3547 | 28614 | 120,6 | в 2,4 раза |
| 2. Затраты на оплату труда, тыс. руб. | 13920 | 18105 | 23914 | 4185 | 5809 | 130,1 | 132,1 |
| 3. Отчисления на социальные нужды, тыс. руб. | 4955 | 6415 | 7566 | 1460 | 1151 | 129,5 | 117,9 |
| 4. Амортизационные отчисления, тыс. руб. | 2999 | 4744 | 5065 | 1745 | 321 | 158,2 | 106,8 |
| 5. Прочие затраты, тыс. руб. | 1183 | 6383 | 24029 | 5200 | 17646 | 539,6 | в 3,8 раза |
| ИТОГО | 40267 | 56404 | 109945 | 16137 | 53541 | 140,1 | 194,9 |
Из данных таблицы 2.1 следует, что себестоимость продукции, работ, услуг ООО «Мособлтелефонстрой» в 2006 г. составила 40267 тыс. руб., в 2007 г. – 56404 тыс. руб., в 2007 г. – 109945 тыс. руб. Наблюдается увеличение затрат на производство в 2007 г. по сравнению с 2005 г. на 16137 тыс. руб. или 40,1%, в 2008 г. по сравнению с 2007 г. – на 53541 тыс. руб. или 94,9%. Увеличение себестоимости продукции, работ, услуг за анализируемый период обусловлено ростом составляющих затрат.
В составе себестоимости значительны материальные затраты. Их величина в 20065 г. составила 17210 тыс. руб., в 2007 г. данная группа затрат увеличилась на 3547 тыс. руб. или 20,6% и составила 20757 тыс. руб. В 2008 г. наблюдается дальнейшее увеличение материальных затрат до 49371 тыс. руб. В 2008 г. они увеличились на 28614 тыс. руб. или в 2,4 раза по сравнению с 2007 г.
Затраты на оплату труда в 2007 г. по сравнению с 2006 г. увеличились с 13920 тыс. руб. до 18105 тыс. руб., т.е. на 4815 тыс. руб. или 30,1%. В 2008 г. по сравнению с 2007 г. затраты на оплату труда увеличиваются до 23914 тыс. руб. или на 32,1%, что обусловлено ростом средней зарплаты работников.
Аналогичная тенденция прослеживается по отчислениям на социальные нужды. В 2007 г. по сравнению с 2006 г. сумма отчислений на социальные нужды увеличивается с 4955 тыс. руб. до 64154 тыс. руб., в 2008 г. по сравнению с 2007 г. произошло увеличение показателя до 7566 тыс. руб. Амортизационные отчисления составили в 2006 г. 4999 тыс. руб., в 2007 г. снизились на 255 тыс. руб. или 5,1% и достигли уровня 4744 тыс. руб., в 2008 г. наблюдается увеличение амортизационных отчислений до 5065 тыс. руб. За анализируемый период 2006–2008 гг. наблюдается также рост прочих затрат в составе себестоимости: с 1183 тыс. руб. в 2006 г. до 6383 тыс. руб. в 2007 г. и до 24029 тыс. руб. в 2008 г.
Затраты на один рубль товарной продукции – наиболее известный на практике обобщающий показатель, который отражает себестоимость единицы продукции в стоимостном выражении обезличенно, без разграничения ее по конкретным видам. Определяется он отношением общей суммы затрат на производство и реализацию продукции к стоимости произведенной товарной продукции в действующих ценах.
На основании ф. №2 «Отчет о прибылях и убытках»» рассчитаем показатель затрат на рубль выручки от продаж и оценим его динамику (таблица 2.2).
Таблица 2.2. Динамика затрат на рубль выручки от продаж ООО «Мособлтелефонстрой» за 2006–2008 гг.
| Показатели | Год | Изменение (+,–) | Темп изменения, % | ||||
| 2006 | 2007 | 2008 |
2007 г. к 2006 г. |
2008 г. к 2007 г. |
2007 к 2006 |
2008 к 2007 |
|
| Выручка от продажи продукции (работ, услуг), тыс. руб. | 52173 | 73448 | 132419 | 21275 | 58971 | 140,8 | 180,3 |
|
Полная себестоимость продукции, тыс. руб. |
46093 | 66083 | 123632 | 109945 | 57549 | 143,4 | 187,1 |
| Затраты на рубль выручки от продаж, руб. | 0,88 | 0,90 | 0,93 | 0,2 | 0,3 | 102,3 | 103,3 |
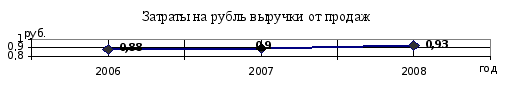
Схема 1 – Динамика затрат на 1 рубль выручки от продаж ООО «Мособлтелефонстрой»
Из данных таблицы 2.2 следует, что затраты на 1 рубль выручки от продаж в ООО «Мособлтелефонстрой» за анализируемый период в целом обнаруживают тенденцию к увеличению с 0,88 руб. в 2006 г. до 0,93 руб. в 2008 г. Однако по годам наблюдается неоднозначная тенденция: в 2007 г. по сравнению с 2006 г. они повысились на 0,2 руб. или 2,3%, а в 2008 г. по сравнению с 2007 г. увеличились на 0,03 руб. или 3,3%. Таким образом, в 2008 г. на рубль выручки от продаж приходилось 93 коп. затрат и 7 коп. прибыли. Графически динамика затрат на 1 рубль выручки от продаж ООО «Мособлтелефонстрой» за 2006–2008 гг. представлена на схеме 1.
Влияние изменения доходов и расходов в абсолютном выражении на показатель чистой прибыли ООО «Мособлтелефонстрой» приведено в табл. 2.3.
Таблица 2.3. Влияние изменения доходов и расходов на показатель чистой прибыли ООО «Мособлтелефонстрой» за 2007–2008 гг., тыс. руб.
| Показатели | Изменение за 2007 год (+,–) | Изменение за 2008 год (+,–) | Совокупное изменение за весь период |
| 1. Доходы от обычных видов деятельности | 21275 | 58971 | 80246 |
| 2. Расходы по обычным видам деятельности | -19988 | -57551 | -77539 |
| 3. Превышение доходов по обычной деятельности над расходами по обычной деятельности | 1288 | 1420 | 2707 |
| 4. Проценты к уплате | 0 | -812 | -812 |
| 5. Прочие доходы | -36 | 93 | 57 |
| 6. Прочие расходы | -35 | 154 | 119 |
| 8. Превышение прочих доходов над расходами | -71 | 247 | 176 |
| 9. Прибыль до налогообложения | 1216 | 854 | 2070 |
| 10. Текущий налог на прибыль | -226 | -206 | -432 |
| 11. Чистая прибыль | 990 | 648 | 1638 |
Необходимо отметить, что увеличение доходов положительно влияет на формирование чистой прибыли организации, увеличение расходов, напротив, приводит к уменьшению показателя чистой прибыли.
Превышение доходов по обычным видам деятельности над аналогичными расходами увеличилось на 2707 тыс. руб. В структуре расходов по обычным видам деятельности произошли некоторые изменения, это связано с увеличением доли себестоимости проданных товаров, продукции, работ, услуг до уровня 88, 9% и снижением коммерческих расходов до уровня 11,1%. Положительное влияние имеет превышение прочих доходов над расходами, которое увеличилось в 2008 году по сравнению с 2007 годом на 247 тыс. руб. Таким образом, на рост чистой прибыли в большей степени повлияло увеличение доходов от обычной деятельности (выручка от продажи товаров, продукции, работ, услуг) на 80246 тыс. руб. Рост коммерческих расходов на 7861 тыс. руб. и прочих расходов на 693 тыс. руб. не имел доминирующего влияния. В результате прибыль до налогообложения за анализируемый период 2006–2008 гг. возросла на 2070 тыс. руб. и чистая прибыль, соответственно, на 1638 тыс. руб.
2.3 Анализ косвенных затрат
Важным разделом управления издержками предприятия является анализ взаимосвязи себестоимости, объема продаж и прибыли. В ходе этого анализа вычисляют точку безубыточности или порог рентабельности. Эта точка характеризует объем выручки от продажи, когда уже нет убытков, но еще нет прибыли.
Данные для факторного анализа приведены в табл. 2.4. Сведения об объеме продаж, а также средней цене реализованных товаров (работ, услуг) ООО «Мособлтелефонстрой» за 2006–2008 гг. были представлены коммерческим директором предприятия.
Таблица 2.4. Исходные данные для факторного анализа прибыли от продаж ООО «Мособлтелефонстрой» за 2006–2008 гг.
| Показатели | 2006 г. | 2007 г. | 2008 г. |
Абсолютное изменение, (+,–) 2008 г. к 2006 г. |
| 1. Объем продаж товаров (продукции, работ, услуг), шт. | 189380 | 244830 | 378340 | 188960 |
| 2. Средняя цена за 1 шт. проданного товара, руб. | 275 | 300,0 | 350,0 | 745 |
| 3. Выручка от продажи, тыс. руб. | 52173 | 73448 | 132419 | 80246 |
| 4. Себестоимость проданных товаров, тыс. руб. | 40267 | 56404 | 109945 | 69678 |
| 4.1 материальные затраты, тыс. руб. | 26477 | 36374 | 71464 | 44987 |
| 4.2 затраты на оплату труда, тыс. руб. | 8053 | 11300 | 21989 | 13936 |
| 4.3 отчисления на социальные нужды, тыс. руб. | 3060 | 4294 | 8355 | 5295 |
| 4.4 амортизация основных средств, тыс. руб. | 642 | 827 | 1430 | 788 |
| 4.5 прочие затраты, тыс. руб. | 2035 | 3609 | 6707 | 4672 |
| 5. Коммерческие расходы, тыс. руб. | 5826 | 9677 | 13687 | 7861 |
| 6. Прибыль от продажи, тыс. руб. | 6080 | 7367 | 8787 | 2707 |
Используя метод цепных подстановок, находим изменение прибыли от реализации за счет изменения каждого фактора. Результаты анализа факторов первого порядка обоснованы в табл. 2.5.
По данным нижеприведенной табл. 2.5 можно сделать вывод, что каждый фактор напрямую влиял на сумму прибыли от продаж, поэтому снижение или увеличение каждого показателя пропорционально вело к снижению или увеличению прибыли от продажи товаров (продукции, работ, услуг).
Таблица 2.5. Изменение прибыли от продажи ООО «Мособлтелефонстрой» за счет изменения факторов первого порядка, тыс. руб.
| Наименование показателя | Расчет | Изменение (+,–) |
| 1. Общее изменение прибыли от продаж | 80246 – 69678 – 7861 | 2707 |
| 2. Изменение прибыли за счет изменения выручки от продажи товаров, продукции, работ, услуг | (132419 – 40267 -5826) – 6080 | 80246 |
| 3. Изменение прибыли за счет изменения себестоимости проданных товаров, продукции, работ, услуг | (132419 – 109945 -5826) – (132419 – 40267 – 5826) | 69678 |
| 4. Изменение прибыли за счет изменения коммерческих расходов | (132419 – 109945 -136872) – (132419 -109945 – 5826) | -7861 |
Прибыль от продаж может рассчитываться посредством факторов второго порядка, к которым относятся: объем проданных товаров в натуральном выражении, цена за единицу проданного товара, затраты на производство и реализацию продукции по экономическим элементам.
Маржинальный подход к оценке финансовых результатов и структуры затрат при данном объеме продаж предполагает разграничение переменных и постоянных затрат на производство и продажу продукции. Признанные коммерческие и управленческие расходы как расходы периода рассматриваются как условно – постоянные расходы. К числу постоянных расходов можно отнести и амортизацию основных средств и прочие общепроизводственные расходы. Корректировка себестоимости и валовой прибыли на сумму амортизации и прочих общепроизводственных расходов позволит приблизить последний показатель к величине маржинального дохода (как разнице между выручкой и переменными затратами).
Это дает возможность оценить динамику таких показателей, как критический объем продаж, операционный рычаг, запас финансовой прочности и делает выводы о рисках хозяйственной деятельности, связанных с нерациональной структурой затрат и последствиями вероятного снижения объема продаж. Рассчитаем структуру маржинального дохода ООО «Мособлтелефонстрой» (табл. 2.6). Группировка затрат взята из формы №2 (Отчет о прибылях и убытках – Приложения 2, 3), а также формы №5 (Приложение к бухгалтерскому балансу, раздел «Расходы по обычным видам деятельности (элементам затрат) – Приложения 4, 5).
Таблица 2.6. Расчет структуры маржинального дохода ООО «Мособлтелефонстрой», тыс. руб.
| Показатели | 2006 год | 2007 год | 2008 год |
| 1. Выручка от продажи товаров, продукции, работ, услуг | 52173 | 73448 | 132419 |
| 2. Затраты на производство и реализацию товаров, продукции, работ, услуг | 46093 | 66081 | 123632 |
|
2.1 Постоянные: – амортизация основных средств – прочие – коммерческие расходы |
8503 642 2035 5826 |
13573 827 3609 9677 |
21824 1430 6707 13687 |
|
2.2 Переменные: – материальные затраты – затраты на оплату труда – отчисления на социальные нужды |
37590 26477 8053 3060 |
51968 36374 11300 4294 |
101808 71464 21989 8355 |
| 3. Маржинальный доход | 14583 | 21480 | 30611 |
| 3.1 Прибыль | 6080 | 7368 | 8787 |
| 4.1 Удельный вес прибыли в маржинальном доходе | 41, 7 | 34,3 | 28,7 |
| 4.2 Удельный вес постоянных расходов в маржинальном доходе | 58,3 | 65,7 | 71,3 |
Как видно из табл. 2.6, в структуре затрат на производство и реализацию продукции ООО «Мособлтелефонстрой» переменные затраты занимают более 80% и составляют в 2006 году 3759 тыс. руб., в 2008 году возросли до уровня 101808 тыс. руб. Темп роста переменных затрат составил 270,8% или в 2,7 раза. Постоянные затраты увеличиваются в абсолютном выражении в меньших по сравнению с переменными затратами темпах – 256,6% или в 2,6 раза; в 2006 году они составляли 8503 тыс. руб., в 2008 году – 21824 тыс. руб. Почти равнозначное изменение постоянных и переменных затрат обусловлено как развитием производственных мощностей предприятия, так и влиянием инфляционного роста цен на сырье и материалы и арендную плату за использование производственных помещений. Затраты на оплату труда и отчисления на социальные нужды являются прямозависимыми от инфляционного фактора.
Относительное сокращение переменных затрат по сравнению с объемом продаж обусловило формирование маржинального дохода в 2006 году в размере 14583 тыс. руб., уровень которого увеличился за анализируемый период до 30611 тыс. руб.
Структура маржинального дохода ООО «Мособлтелефонстрой» претерпела существенные изменения. Доля прибыли, содержащейся в маржинальном доходе снизилась с 41,69% в 2006 году до уровня 28,7%, при этом доля постоянных затрат, увеличилась, соответственно, на такую же величину. Структуру маржинального дохода в 2008 году можно признать неудовлетворительной, так как увеличивается негативное влияние роста постоянных затрат, снижающих показатель прибыли от продаж. Таким образом, в процессе формирования результата по обычному виду деятельности ООО «Мособлтелефонстрой» все большее значение приобретают постоянных (долгосрочные) расходы, не поддающиеся быстрому изменению. Рост постоянных затрат в дальнейшем может привести к образованию группы расходов трудно управляемой и усложняющей финансовое состояние предприятия.
Маржинальный доход предприятия позволяет определить предельные показатели финансово – хозяйственной деятельности. Критический объем продаж, операционный рычаг, запас финансовой прочности взаимосвязанные показатели. При определенном (критическом) объеме продаж выручка от продажи становится равной совокупным затратам на производство и продажу продукции. Разница между годовым объемом продаж и критическим объемом продаж составляет запас финансовой прочности, который рассматривается как показатель риска. Если снижение объема продаж станет равным запасу финансовой прочности, то финансовый результат будет равен нулю. При снижении объема продаж, превышающем запас прочности, финансовый результат обратиться в убыток. Чем ниже запас прочности, тем выше риск не покрыть постоянные расходы и получить убыток при сокращении объема продаж. Иначе говоря, изменение постоянных расходов не соответствует изменению объема продаж, то есть является экономически обоснованным.
В свою очередь операционный рычаг, являясь величиной обратной величине запаса финансовой прочности, свидетельствует об усилении риска, связанного с нерациональной структурой затрат при данном объеме продаж. Расчет этих показателей приведен в табл. 2.7.
Таблица 2.7. Оценка тенденций формирования прибыли от продаж ООО «Мособлтелефонстрой», тыс. руб.
| Показатели | 2006 г. | 2007 г. | 2008 г. | Абсолютное изменение (+/–) |
| 1. Выручка от продажи продукции | 52173 | 73448 | 132419 | 80246 |
| 2. Переменные затраты | 37590 | 51968 | 101808 | 64218 |
| 3. Маржинальный доход | 14583 | 21480 | 30611 | 16028 |
| 4. Постоянные затраты | 8503 | 13573 | 21824 | 13321 |
| 5. Прибыль от продаж | 6080 | 7368 | 8787 | 1288 |
| 6. Коэффициент покрытия постоянных затрат (Маржинальный доход / Выручка от продаж) | 0,3 | 0,3 | 0,2 | -0,1 |
| 7. Критический объем продаж (Постоянные расходы / коэффициент покрытия постоянных затрат) | 30368 | 46803 | 94887 | 64519 |
| 8. Операционный рычаг (Переменные затраты / Прибыль от продаж) | 6,2 | 7,1 | 11,6 | 5,4 |
| 9. Запас финансовой прочности, (1 / Операционный рычаг), % | 16,2 | 14,2 | 6,6 | -9,6 |
За анализируемый период 2006–2008 гг. операционный рычаг возрос с 6,2 до 11,6, а запас финансовой прочности снизился с 16,2 до 6,6, что свидетельствует о неблагоприятной тенденции в формировании финансовых результатов ООО «Мособлтелефонстрой».
Более высокие темпы роста постоянных расходов по сравнению с объемом продаж меняют структуру маржинального дохода. Снижение коэффициента покрытия постоянных расходов признается отрицательным, так как происходит снижение доли прибыли в маржинальном доходе.
Итак, прибыль от продаж отражает эффективность маркетинговой и производственной деятельности. Влияние на объем продаж сомнительной дебиторской задолженности можно связать не только с потерей прибыли, но и с недостатками в финансовом управлении. Необоснованный рост затрат и, как следствие, увеличение потребности в оборотном капитале, чрезмерный рост краткосрочных обязательств говорят о несбалансированности производственных и финансовых планов. Отсутствие доходов от финансовой вложений может свидетельствовать об отсутствии продуманной инвестиционной политики.
Анализ формирования финансовых результатов дополняется оценкой показателей рентабельности, рассчитываемых по данным отчета о прибылях и убытках. Кроме рентабельности текущей деятельности и рентабельности продукции (по прибыли от продаж) определяется показатель рентабельности продаж, рассчитываемый по чистой прибыли.
В табл. 2.8 представлены показатели доходности и рентабельности ООО «Мособлтелефонстрой».
Таблица 2.8. Показатели доходности и рентабельности ООО «Мособлтелефонстрой» за 2006–2008 гг.
| Показатели | 2006 год | 2007 год | 2008 год | Абсолютное изменение (+,–) |
|
1. Рентабельность текущей деятельности (Прибыль от продаж / Полная себестоимость проданной продукции), % |
13,2 | 11,2 | 7,1 | -6,1 |
|
2. Рентабельность продаж по прибыли от продаж (Прибыль от продаж / Выручка от продаж), % |
11,7 | 10,0 | 6,6 | -5,0 |
| 3. Рентабельность по чистой прибыли (Чистая прибыль / Выручка от продаж), % | 8,4 | 7,3 | 4,5 | -3,8 |
|
4. Общая рентабельность (Прибыль до налогообложения / Выручка от продаж), % |
11,2 | 9,6 | 6,1 | -5,1 |
Динамика развития показателей рентабельности свидетельствует о снижение доходности различных сфер деятельности ООО «Мособлтелефонстрой». Снижение рентабельности текущей деятельности за анализируемый период 2006–2008 гг. на 6,1 свидетельствует о росте затрат на единицу продукции и сокращении доходности операций по реализации товаров (продукции, работ, услуг). Снижение рентабельности продаж, рассчитанной как на основании чистой прибыли, так и на основании прибыли от продаж, свидетельствует о сокращении эффективности реализационной деятельности, имеющей отражение в направлениях и методах маркетинговой политики организации.
В результате можно наблюдать сокращение показателя общей рентабельности на 5,1, характеризующего результативность и доходность всех видов деятельности коммерческой организации.
Таким образом, можно сделать вывод, что прирост прибыли ООО «Мособлтелефонстрой» в абсолютном отношении не создал достаточных условий для экономического развития капитала предприятия.
3. Аудит учета прямых затрат на производство продукции (работ, услуг)
3.1 Цели аудиторской проверки и источники информации
Основная задача производственного цикла – превратить ресурсы (материалы, труд и накладные расходы) в конечный продукт. Целью аудиторской проверки себестоимости готовой продукции является установление обоснованности формирования и правильности учета издержек производства (обращения), от которых в конечном счете зависит уровень достоверности конечного финансового результата от реализации произведенной продукции (купленных товаров). Себестоимость продукции – один из наиболее важных синтетических показателей, позволяющих оценить эффективность использования в процессе производства продукции (работ, услуг) материальных и трудовых затрат, рентабельность, прибыльность и финансовую устойчивость экономического субъекта. При проверке затрат на начальном этапе аудитор должен обратить особое внимание на документальное подтверждение правильности исчисления себестоимости продукции (работ, услуг).
Перечень затрат, включаемых в себестоимость продукции с целью налогообложения, установлен гл. 25 НК РФ [1]. Согласно ПБУ 10/99 «Расходы организации» [6] и отраслевым методическим указаниям по планированию, учету и калькулированию себестоимости продукции (работ, услуг) в процессе аудиторской проверки необходимо убедиться в правильности и законности отражения расходов на производство и реализацию продукции (работ, услуг).
На втором этапе до начала проведения документальной проверки аудитор обязан изучить организационные и технологические особенности данной деятельности экономического субъекта, определить характер, специализацию, масштабы и структуру каждого вида производственной деятельности организации-клиента.
Учет всех видов затрат, включаемых в себестоимость продукции, должен подтверждаться первичными документами, которые содержат обязательные реквизиты: наименование документа (формы); код формы; дату составления; содержание хозяйственной операции; количественное и стоимостное выражение затрат; подписи ответственных лиц с расшифровкой фамилии, имени, отчества. Таким образом, в сомнительных случаях подлинность первичных документов и обоснованность списания затрат нетрудно установить.
Отнесение затрат на себестоимость продукции проверяется на третьем этапе по следующим группам:
материальные затраты;
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных средств;
прочие затраты.
Переходя непосредственно к проверке правильности учета затрат на производство продукции, аудитор должен особое внимание обратить на конкретные вопросы (рис. 3.1).
При проверке состава производственных затрат организации на четвертом этапе необходимо установить, какой способ формирования себестоимости продукции (работ, услуг) используется в организации: традиционный для отечественного учета, так называемый калькуляционный вариант, или принятый в международной практике – «директ-костинг» (учет прямых затрат).
При первом (традиционном) способе исчисляют полную производственную себестоимость продукции, списывая по окончании отчетного периода косвенные расходы в дебет счетов 20 «Основное производство», 23 «Вспомогательные производства» и на другие счета учета затрат (на которых учитываются издержки по другим видам деятельности организации) со счетов 25 «Общепроизводственные расходы» и 26 «Общехозяйственные расходы». Суммы производственной себестоимости продукции и работ переносят с кредита счетов 20 и 23 в дебет счетов 43 «Готовая продукция», 40 «Выпуск продукции (работ, услуг)», 45 «Товары отгруженные» или 90 «Продажи». При этом способе необходимо обратить внимание на проверку правильности распределения косвенных расходов между объектами производства и калькулирования пропорционально той или иной базе (оплате труда, прямым затратам и др.).
Метод «директ-костинг» предполагает разделение всех затрат за отчетный период на производственные (переменные), обусловленные технологией производственного процесса, и периодические (условно-постоянные), в большей степени связанные с длительностью отчетного периода. Периодические затраты собираются на счетах 26, 44 «Расходы на продажу» [7] и не включаются в себестоимость объектов калькулирования, а списываются в конце отчетного периода непосредственно в дебет счета 90.
Каждый из двух способов учета затрат имеет свои особенности, но, безусловно, оба требуют контроля достоверности показателей себестоимости.
Учет инвентаря и хозяйственных принадлежностей со сроком полезного использования менее двенадцати месяцев в организации ведется на счете 10 «Материалы». Практика показывает, что подобная организация учета значительно снижает степень реализации контрольной функции бухгалтерского учета и требует более подробного аудиторского контроля.
Отметим, что нередки факты, когда в затраты данного отчетного периода включают расходы, произведенные в других отчетных периодах. Согласно законодательству и принципу временной определенности фактов хозяйственной деятельности затраты организации подлежат включению в себестоимость продукции того отчетного периода, к которому они относятся, независимо от времени их оплаты. Затраты, по которым нельзя точно установить, к какому калькуляционному периоду они относятся, включаются в себестоимость продукции в сметно-нормализованном порядке.
Часто допускаются также ошибки, связанные с тем, что в затраты производства включают начисления и платежи, которые должны покрываться за счет других источников. Например, возникают ситуации, что в дебет счетов 20, 23 и др. относят суммы материальной помощи работникам, дивиденды, начисленные в пользу учредителей и акционеров, тогда как такие суммы