Совершенствование организации учета краткосрочного кредитования в ОАО "АвтоТехИнвест"
S = P*(l + I + j/ К) n , где
S — сумма денежных средств, причитающихся к возврату (получению), равная первоначальной сумме привлеченных (размещенных) денежных средств плюс начисленные капитализированные проценты,
Р — первоначальная сумма кредита,
I — годовая процентная ставка,
j — количество календарных дней в периоде, по итогам которого банк производит капитализацию начисленных процентов,
К— количество дней в календарном году (365 или 366),
n — количество операций по капитализации начисленных процентов в течение общего срока привлечения (размещения) денежных средств. При начислении процентов по плавающей ставке может применяться, например, ставка ЛИБОР плюс/минус установленный соответствующим договором процент (по размещенным средствам в иностранной валюте) либо ставка рефинансирования Банка России плюс/минус установленный соответствующим договором процент (по размещенным средствам в рублях) [22, с. 468].
По мнению Керимова В.Э., по видам обеспечения возврата кредиты различаются на:
1) гарантированный, то есть предоставляется под гарантию возврата других организаций, банков, страховых компаний, правительственных органов;
2) без вещного обеспечения, то есть без залога товаров и ценностей, под поручительство гаранта, несущего ответственность по возврату кредита;
3) онкольный, до востребования, то есть краткосрочный кредит, который погашается по первому требованию;
4) контокоррентный кредит, применяемый банками при работе с постоянными клиентами. На этом счете отражаются кредиты банка для осуществления платежей со счета по поручению клиента, одновременно счет содержит информацию о средствах поступивших в банк от клиента в виде возврата кредита. Такой вид кредита оформляется для оперативного производства платежей за поставляемые материалы, то есть пополнения оборотных средств, при их нехватке;
5) инвестиционный кредит, предоставляемый на реконструкцию,
строительство, модернизацию производства, основных средств, и т.д.;
6) под материальное обеспечение, залог имущества, других каких- либо ценностей [22, с. 472].
В соответствии со ст. 34 Закона "О банках и банковской деятельности" банк обязан принять все предусмотренные законодательством меры для взыскания задолженности (включая проценты) с клиента-должника вплоть до обращения в арбитражный суд с заявлением о возбуждении производства по делу о его несостоятельности (банкротстве). Особо отметим, что открытие соответствующих ссудных счетов и размещение на них банком-кредитором средств сопровождаются уведомлением налоговых органов в установленном порядке [ст. 86 НК РФ, приказ ГНС от 23 декабря 1998 г. № ГБ-3-12/340].
Считаем, что только при соблюдении всех этих принципов банковское краткосрочное кредитование выполняет свои функции и достигает поставленной цели: для банков – получения дохода в виде банковской маржи, а для организаций – сглаживание сезонности и обеспечение наиболее эффективного использования оборотных активов.
В связи с развитием в нашей стране банковского сектора и улучшением финансового рынка, появились ряд новых кредитов предоставляемых кредитными учреждениями, которые представлены на рисунке 1.
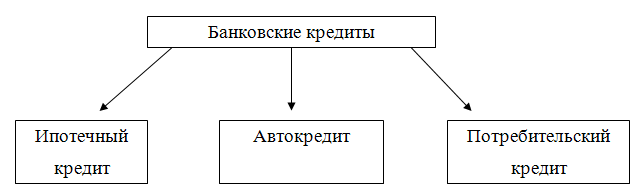
Рис. 1. Классификация банковских кредитов
Ипотечный кредит – это кредит на приобретение, строительство, ремонт (отделку), реконструкцию объекта недвижимости под залог кредитуемого объекта недвижимости или под различные виды обеспечения;
Автокредит – это кредит, выдаваемый юридическим и физическим лицам для приобретения нового автомобиля, в разрезе этого кредита существует множество вариантов, например когда принимается подержанный автомобиль, он оценивается и кредитополучателю выдается недостающая сумма для покупки автомобиля, но это условие действует только тогда когда автосалон является партнером данного банка, либо если полученный кредит на покупку автомобиля погашается в течение одного месяца со дня выдачи кредита то проценты по этому кредиту не взимаются;
Потребительский кредит – это кредит, выдаваемый физическим лицам, гражданам Российской Федерации в возрасте от 18 лет при условии, что срок возврата кредита по договору наступает до исполнения заемщику 75 лет; Одним из видов потребительского кредита является " Кредит на неотложные нужды".
Положением ЦБ РФ от 27.07.2001 N 144-П "О внесении изменений и дополнений в Положение Банка России "О порядке предоставления (размещения) кредитными организациями денежных средств и их возврата (погашения)" от 31.08.1998 N 54-П" был введен новый способ предоставления денежных средств - овердрафт, целевым назначением которого является удовлетворение потребности экономических субъектов в покрытии кассовых разрывов между платежами и поступлениями денежных средств. Овердрафт предоставляется посредством кредитования банком банковского счета клиента-заемщика (при недостаточности или отсутствии на нем денежных средств) и оплаты расчетных документов с банковского счета клиента-заемщика, в случае если условиями договора банковского счета предусмотрено проведение указанной операции.
Овердрафт является самостоятельным видом банковских кредитов, существенно отличающимся по своим свойствам и организационным признакам от других банковских кредитов. Характерная черта рассматриваемого вида кредитов - оперативность предоставления без предварительного анализа причин, вызывающих потребность в средствах для осуществления платежей с расчетного счета. Поэтому овердрафт является видом кредитования клиентов с устойчивым финансовым положением и положительной кредитной историей.
Овердрафт заключает в себе определенные преимущества как для заемщика, так и для кредитора по сравнению с традиционным банковским кредитованием.
Можно выделить следующие преимущества овердрафта для заемщика:
- автоматическое получение заемных средств при возникновении разрывов в поступлениях и платежах по счету;
- возможность использования ресурсов банка для ликвидации кассовых разрывов;
- отсутствие необходимости представления в банк каких-то дополнительных документов на получение или погашение кредита по овердрафту, а также на уплату процентов. Заявления на получение кредита в банк не представляются, процесс осуществляется автоматически;
- быстрое принятие решения и оформление сделки (не более 2 - 5 дней с момента представления полного пакета документов).
К преимуществам овердрафта для банка можно отнести:
- рациональное использование собственных и привлеченных ресурсов;
- простая схема открытия овердрафта и проведения операций с ним;
- автоматическая выдача банком кредита при недостатке средств на расчетном счете для осуществления платежей;
- относительная оперативность возврата кредита, поскольку он погашается по требованию кредитной организации;
- относительно быстро реализуемая возможность прекращения предоставления кредита по расчетному счету;
- гибкость, которая имеет два аспекта:
- она непосредственно связана со схемой выплат предприятия и отражает ежедневные потребности в денежных средствах;
- так как овердрафт обычно является обновляемым, то он будет постоянным или возобновляемым источником финансирования.
Кредитование банком расчетного счета клиента производится строго на индивидуальной основе. Решение об установлении лимита овердрафта принимается и утверждается на кредитном комитете с обязательным участием руководителя операционного отдела.
Совершенствование механизма кредитного обеспечения сельскохозяйственных предприятий предполагает государственное регулирование. Бюджетные и кредитные средства, идущие через ценовой канал, по объемам и времени поступления не обеспечивают непрерывность и достаточность процесса финансирования. Это ведет к недофинансированию, неплатежам, замораживанию оборотных средств, спаду производства. По краткосрочному кредитованию наиболее эффективной формой государственного регулирования является государственный залог сельскохозяйственной продукции. Целесообразна разработка такого механизма его функционирования, который трансформировал бы кредитный процесс в регулируемую государством форму предоставления заемных ресурсов на сезонное восполнение оборотных средств и управления реализацией сельскохозяйственной продукции. Для государства залоговые операции интересны тем, что кредиты являются осязаемыми, целевыми и выдаются под ликвидные ресурсы, т. е. Гарантируется их возврат. Интерес предприятий обеспечивается возможностью своевременного получения денег и облегчением сбыта продукции при неудовлетворительной конъюнктуре рынка.
Концепция эффективного функционирования механизма такого кредитования базируется на следующей системе взглядов: государственный залог – это гибкая регулируемая форма предоставления кредита и реализации продукции; принимаемая в залог продукция оценивается по залоговой ставке с поэтапным авансированием; при превышении рыночных цен над залоговыми товаропроизводители в ходе последующей реализации производят доплаты за минусом средней ставки по кредитам.
В результате анализа экономической литературы, мы можем сделать вывод, что в настоящее время в результате аграрных преобразований радикально изменились кредитные отношения банков и заемщиков. Современная система кредитования либеральна: клиент сам выбирает то кредитное учреждение, услугами которого он хотел бы воспользоваться. Права и обязанности заемщика оговариваются в кредитном договоре по обоюдному соглашению. Сложившаяся система кредитования создает условия для межбанковской конкуренции. Позитивный опыт развитых стран свидетельствует о целесообразности формирования в процессе становления законодательной базы адекватного рыночным условиям кредитного права.
3. Бухгалтерский учет расчетов по кредитам в ОАО " АвтоТехИнвест"
3.1 Документальное оформление расчетов по кредитам ОАО "АвтоТехИнвест"
Для получения кредита заемщик предоставляет в банк кредитную заявку. Для организаций она составляется на основании прогнозов движения денежной наличности и потребности в краткосрочных ссудах. Она может предоставляться в банк в начале планируемого периода (при кредитовании под фактический или плановый разрыв в платежном обороте, а также под реальное накопление кредитуемых оборотных средств), так и по мере необходимости. При составлении заявки используются данные устава и бухгалтерского баланса на начало года (или на другую последнюю квартальную дату перед представлением заявки в банк). Состав и содержание кредитной заявки определяет тот коммерческий банк, который предоставляет заемные средства.
Рассмотрим, какой пакет документов оформляет ОАО "АвтоТехИнвест" для получения краткосрочного кредита.
После того, как определяется недостаток денежных средств, и необходимая сумма кредита, для решения вопроса о получении кредита собирается заседание Совета директоров ОАО "АвтоТехИнвест". Если вопрос решается положительно, то Протокол заседания (Приложение №3) На совещании Совета директоров обсуждаются вопросы связанные с получением кредита, его суммой и условий его получения. Затем составляется Заявка ни использование кредита, где ОАО "АвтоТехИнвест" просит ссудного счета перевести на расчетный счет организации для приобретения подсолнечника (Приложение №4).
К документам, предоставляемым для получения кредита, каждый банк предъявляет свои требования. Так, например, кредитная заявка, представленная в Алексеевское отделение Сберегательного банка РФ № 3775 включает сведения о наименовании заемщика дате его регистрации, о его реквизитах, учредителях, сумме уставного фонда, инициалах руководителя и главного бухгалтера, телефонах, телефаксе, юридическом адресе. Также в заявку включена сумма запрашиваемого кредита, его срок, источник и гарантия погашения, список прилагаемых документов.
Кредитная заявка, предъявленная в ОАО "Внешторгбанк", имеет несколько другую форму, и даже название – "Ходатайство на получение кредита" (Приложение №5). При его составлении помимо вышеперечисленных сведений были использованы данные бухгалтерского баланса, а именно: среднемесячный оборот средств по расчетным счетам за последние 3 месяца, сумма дебиторской и кредиторской задолженности на последнюю отчетную дату. Подписывают кредитную заявку генеральный директор и главный бухгалтер. Обычно к кредитной заявке прилагаются следующие документы: нотариально заверенные копии Устава, балансы предприятия и форма 2 "Отчет о прибылях и убытках" за предыдущий год и на последнюю отчетную дату с расшифровкой дебиторской и кредиторской задолженности, наименование наиболее крупных кредиторов, сумма, предмет и период возникновения задолженности.
Следует указать, что также прилагаются документы:
Выписка из приказа о приеме на работу главного бухгалтера;
Карточка с образцами подписей и оттиском печати;
Свидетельство о постановке на учет в налоговом органе;
Свидетельство о государственной регистрации предприятия.
Так как предприятие имеет отрытые счета в различных банках, то составляется справка о наличии расчетных, бюджетных и ссудных счетов. А если расчетные счета открыты в других банках, требования предписывают предоставление информации о состоянии счетов. Для этого в банк посылается письменный запрос. Банк, в свою очередь, присылает письменный ответ-справку об остатках на расчетном счете на запрашиваемую дату, об оборотах по счету, наличии картотеки и претензий к счету. Аналогичная справка должна быть получена из каждого банка, где открыт расчетный счет. Если на счете имеются расчетные документы, не оплаченные в срок, то банк выдает справку о наличии картотеки, которая подписывается как руководителями банка, так и ОАО "АвтоТехИнвест", что означает согласие с суммой картотеки. Некоторые банки требуют копии паспортов директора и главного бухгалтера, справки из фонда социального страхования и обеспечения и пенсионного фонда на открытие ссудного счета.
Все вышеперечисленные документы содержат сведения о заемщике, которые позволяют банку оценить кредитоспособность ОАО "АвтоТехИнвест" и определить целесообразность и форму кредитных отношений, риск непогашения ссуды.
При решении вопроса о выдаче кредита банк может потребовать копии контрактов, договоров по предстоящим сделкам. Каждый банк индивидуально рассматривает вопрос о выдаче кредита для каждого клиента.
После принятия банком решения о выдаче кредита, составляется кредитный договор (Приложение №6), для выдачи этого кредита потребовалось предоставление залога Приложение №6. В нем оговариваются предмет договора, его цель, условия выдачи кредита, устанавливается процентная ставка за пользование кредитом, условия расчетов платежей, права и обязанности кредитора и заемщика, срок действия, адреса и реквизиты сторон. После подписания договора заемщиком и банком, он вступает в силу.
Кредитные средства банк помещает на ссудный счет ОАО "АвтоТехИнвест", открытый ему в соответствии с договором, о чем сообщает уведомлением. На основании уведомления об открытии ссудного счета, заемщик в 3-х дневный срок сообщает в налоговую инспекцию об открытии ссудного счета.
По характеру и методу уплаты процентов за кредит различают дисконтированные кредиты, процент за пользование которыми удерживается в момент их выдачи по дисконтной ставке, и обычные кредиты, процент по которым уплачивается в установленные сроки. Погашение процентов за кредит осуществляется в сроки, установленные в кредитном договоре.
Банк по договору осуществляет контроль, за соблюдением условий кредитования. Для контроля, за ходом погашения кредита банк формирует специальное досье. В нем собирают все документы по заемщику. Группировка этих документов осуществляется следующим образом:
материалы по кредиту (копии кредитного договора, гарантийных писем, страховых полисов и т. д.);
финансово-экономическая информация (финансовые отчеты – бухгалтерский баланс, отчет о прибылях и убытках, аналитические таблицы, налоговые декларации, бизнес-план и т. д.);
материалы кредитоспособности клиента (сведения от других банков, телефонные запросы);
документы по обеспечению кредита (документы о залоге, цессии, закладные);
переписка по суду (с клиентом) и запись телефонных разговоров.
Конечная цель банковского контроля – обеспечить погашение в срок основного долга и процентов по ссуде. В большинстве случаев банковский контроль осуществляется по отчетной документации, представляемой клиентами в соответствии с кредитными договорами (ежемесячно или ежеквартально до погашения долга), по бухгалтерским балансам, отчетам о прибылях и убытках, а иногда и отчету о движении денежных потоков.
Банки контролируют:
А) своевременность и целевое использование кредита;
Б) полноту погашения кредита и процентов по нему.
Кредиты, по которым возникают трудности с погашением, называют проблемными. Банк может осуществить проверку целевого использования на месте. Но возможность такой проверки должна быть предусмотрена в кредитном договоре. Иногда в нем может предусматриваться даже проверка обеспеченности кредита. Как правило, это применяется при кредитовании заемщиков 3-го класса под реальное накопление кредитуемых оборотных средств, незнакомых заемщиков.
В банке составляется "Расчет проверки обеспеченности кредита". В нем сравнивается задолженность по кредитному счету с фактической кредитоспособностью. При превышении размера фактической кредитоспособности над задолженностью по кредитному счету, определяется излишек обеспечения, а при обратном соотношении – его недостаток.
Недостаток обеспечения ссуд является сигналом для более осторожного кредитования в дальнейшем, или прекращения кредитования. Банк рассматривает степень риска, и может:
прекратить дальнейшее кредитование ввиду нецелевого использования краткосрочного кредита;
взыскать необеспеченную кредит с расчетного счета хозяйства.
Под излишек обеспечения кредита по просьбе хозяйства и решению банка, и если это записано в кредитном договоре, может быть выдан дополнительный кредит.
Как правило, в настоящее время коммерческие банки ограничиваются лишь контролем за своевременным погашением кредита и уплатой процентов. Проверку обеспечения целесообразно делать при кредитовании под реальное накопление кредитуемых оборотных средств. Цель: своевременно прекратить кредитование при недостатке обеспечения и не увеличивать кредитный риск. Коммерческий банк может также подать заявление в арбитражный суд на банкротство заемщиков и получить долг от конкурсной массы предприятия-банкрота. Так как ОАО "АвтоТехИнвест" не является объектом государственной кредитной поддержки, то коммерческие банки выдают ему кредиты только потому, что оно в состоянии платить высокую процентную ставку.
Когда ОАО "АвтоТехИнвест" решает использовать кредитные средства, находящиеся у него на кредитном счете, оно предоставляет банку Заявку на использование кредита, в которой указывается, куда и за что будут перечислены деньги. Затем платежным поручением сумма кредита переводится с кредитного на расчетный счет и в этот или следующий день перечисляется поставщикам.
Банк регулярно осуществляет контроль, за соблюдением условий кредитования. Для проверки целевого использования кредита, ОАО "АвтоТехИнвест" предоставляет в банк копии платежных поручений, по которым были перечислены кредитные средства, договоров, счетов-фактур, накладных от поставщиков.
К проверке наличия и сохранности залога подход особый. Согласно кредитных договоров, банк время от времени осуществляет внезапные выездные проверки имущества, находящегося в залоге. Проверка осуществляется путем визуального осмотра необходимого имущества, проверяется его сохранность по данным бухгалтерского учета.
Определив наличие заложенного оборудования на основании книги учета основных средств, его свободу от залога, комиссией банка составляется "Акт проверки наличия оборудования, предлагаемого в залог". Его подписывают не только работники банка, но и руководители ОАО "АвтоТехИнвест". После составления Акта, был заключен кредитный договор, кредит был получен сроком на шесть месяцев и в течение этого времени банковские работники осуществляли выездные проверки и составляли "Акты проверки наличия залогового обеспечения кредитного договора", копии которых передавали ОАО "АвтоТехИнвест".
Если в залоге находился подсолнечник, хранящийся на складах ОАО "АвтоТехИнвест", то по требованию банка передавали складскую расписку о его наличии, качестве и условиях хранения, подписанную генеральным директором и главным бухгалтером.
В 2006 г. в ОАО "АвтоТехИнвест" был зафиксирован случай, когда не было возможности погасить кредиты в установленные договором сроки. Видно, что это кредит, полученный для покупки подсолнечника с целью последующей его перепродажи на сумму 75000,0 тыс. руб. по кредитному договору № 24 от 28. 02. 2006 г. Следует отметить, что у Общества была возможность погасить только 19 000,0 тыс. руб. Это произошло в связи с тем, что план продаж семян подсолнечника был перенесен на более поздние сроки, и, соответственно, ожидалось более позднее получение выручки. . Банк проверяет все сложившиеся факты, и, в случае положительного решения, составляется дополнительное соглашение к кредитному договору, в котором оговариваются условия возврата кредита и процентная ставка. В нашем случае процентная ставка не изменилась. Хотелось бы отметить значительное упущение в этом случае в работе банка. Помимо заявки, ОАО "АвтоТехИнвест" не предоставляет никаких документов для пролонгации кредита. Банк проверяет материалы телефонными запросами, то есть присутствует банковский риск. Хотя, с другой стороны, кредиты достаточно обеспечены застрахованным залогом, что сводит риск к минимуму.
Начисление процентов по кредиту банка отражается в бухгалтерской справке. ОАО "АвтоТехИнвест" своевременно перечисляло начисленные проценты и основной долг по кредитам путем перечисления денежных средств, платежными поручениями со своих расчетных счетов на расчетный счет банка. В случае если дата погашения кредита выпадала на нерабочий день, то согласно установленным правилам банка, она переносилась на следующий первый рабочий день. После погашения основной суммы долга, ссудный счет закрывается, о чем ОАО "АвтоТехИнвест" получает уведомление от банка, согласно которого в 3-х дневный срок извещает об этом налоговую инспекцию.
3.2 Аналитический и синтетический учет расчетов по кредитам, затрат по их обслуживанию в ОАО "АвтоТехИнвест"
Для отражения операций по получению банковских кредитов в Плане счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий, утвержденном Приказом Минфина Российской Федерации от 31. 10. 2000 г. № 94н предусмотрены следующие счета:
66 "Расчеты по краткосрочным кредитам и займам";
67 "Расчеты по долгосрочным кредитам и займам".
Счета пассивные. По дебету учитывается сумма погашенной задолженности по кредитам и займам и оплата процентов, по кредиту – сальдо – остаток задолженности по кредитам и займам на начало и конец периода, кредиты и займы полученные, начисленные проценты. Проценты по кредитам, начисляемые в соответствие с заключенными договорами, отражаются отдельно от суммы основного долга. Сумма задолженности отражается в учете на дату фактической передачи денег.
Согласно п.8 Положения о бухгалтерском учете ПБУ 15/ 01 "Учет займов, кредитов и затрат по их обслуживанию", утвержденная Приказом Минфина РФ (ПБУ 15/01) от 2 августа 2001 г № 60н, аналитический учет задолженности по полученным кредитам и займам, включая выданные заемные обязательства, ведется по видам кредитов и займов, кредитным организациям и другим заимодавцам, предоставившим их, отдельным кредитам и займам.
Задолженность организации-заемщика перед банком (в размере выданного кредита) возникает не в момент подписания кредитного договора, а в день фактического поступления денег на счет этой организации [п. п. 3 и 4 ПБУ 15/01].
Исходя из п.11 ПБУ 15/01 "Учет займов, кредитов и затрат по их обслуживанию", утвержденная Приказом Минфина РФ (ПБУ 15/01) от 2 августа 2001 г № 60н, в затраты связанные с получением и использованием кредитов и займов включаются:
1. проценты, причитающиеся к оплате заимодавцам и кредиторам по полученным от них кредитам и займам;
2. проценты, по причитающимся к оплате векселям и облигациям;
3. дополнительные затраты, произведенные в связи с получением займов и кредитов, выпуском и размещением заемных обязательств;
4. курсовые разницы, относящиеся на причитающиеся к оплате проценты по кредитам и займам, полученным и выраженным в иностранной валюте или условных денежных единицах, образующиеся начиная с момента начисления процентов по условиям договора до их фактического погашения.
Затраты по полученным кредитам и займам должны признаваться расходами того периода, в котором они произведены, за исключением той их части которая подлежит включению в стоимость инвестиционного актива.
Согласно п. 17 ПБУ 15/01 "Учет займов, кредитов и затрат по их обслуживанию", утвержденная Приказом Минфина РФ (ПБУ 15/01) от 2 августа 2001 г № 60н, задолженность по полученным кредитам и займам показывается в бухгалтерском учете с учетом причитающихся на конец отчетного периода к уплате процентов согласно условиям договоров.
Начисление процентов по полученным кредитам организация производит в соответствии с порядком, установленным в кредитном договоре. Начисление причитающихся заимодавцу (кредитору) доходов (процентов) по кредитам и займам производится заемщиком равномерно (ежемесячно) и признается его текущими расходами в тех отчетных периодах, к которым относятся данные начисления [п.18 ПБУ 15/01] и относятся к прочим расходам, на основании Приказа Минфина России от 18.09.2006 N 115н, ранее являлись операционными расходами.
Но, как в любом правиле, здесь тоже есть исключения: средства кредита направлены на приобретение (строительство) инвестиционного актива [п. п. 12 и 13 ПБУ 15/01]. Проценты по полученным кредитам включаются в первоначальную стоимость инвестиционного актива до тех пор, пока актив не принят к учету в качестве основного средства [п. 30 ПБУ 15/01] или на нем не начат фактический выпуск продукции [п. 31 ПБУ 15/01]. Но учитываться в стоимости актива проценты по кредиту будут до конца месяца.
Расходы по кредиту в виде процентов признаются внереализационными на основании [пп. 2 п. 1 ст. 265 НК РФ] (другие расходы, которые могут возникнуть при получении кредита у банка, также признаются внереализационными [пп. 15 п. 1 ст. 265 НК РФ]. В этом случае признание этих расходов осуществляется ежемесячно. Согласно ст. 265 НК РФ предусмотрено уменьшение налогооблагаемой прибыли на расходы в виде процентов по долговым обязательствам любого вида.
При учете процентов в целях налогообложения необходимо учитывать [п. 1 ст. 269 НК РФ], который предполагает два способа расчета предельной суммы процентов, признаваемых расходом. Организация должна выбрать один из них и указать это в своей учетной политике.
На основании Письма Министерства Финансов от 18.08.2006 N 03-03-04/1/633 указывается, что в целях налогообложения прибыли расходом признаются проценты по полученным кредитам (займам) независимо от целевого назначения таких заимствований.
Для учета краткосрочных кредитов банка использовался счет 66 "Расчеты по краткосрочным кредитам и займам". Субсчета к нему открывались при получении каждого кредита, т. е. каждый субсчет – это один кредит. Например,
Счет 66 субсчет 1 "ВТБ г. Белгород 87 от 27.10.2005
Счет 66 субсчет 2 "СБ 3775 24 от 28. 02. 2006 г.";
Счет 66 субсчет 3 "ВТБ г. Белгород 35 от 25. 08. 2006 г.";
Счет 66 субсчет 4 "СБ 3775 43 от 29.09.2006 г.
Как видим, названия субсчетов очень сокращены. Так, ВТБ означает Внешторгбанк, СБ Сбербанк, число, стоящее рядом с названием банка – номер кредитного договора. Такое разделение по субсчетам очень удобно, так как позволяет проследить движение кредита и процентов по нему без особых затруднений. Считаем, что можно открывать субсчета по видам банков, а аналитический учет вести по каждому кредиту.
Аналитический учет краткосрочных кредитов банка ведется в "Ведомости аналитического учета по счету 66 "Расчеты по краткосрочным кредитам и займам". Ведомость ведется по каждой хозяйственной операции, с указанием номера субсчета, банка, в котором брался кредит, даты, корреспондирующего счета и суммы операции (Приложение №7)
Учет краткосрочных кредитов в ОАО "АвтоТехИнвест" имеет свою специфику. Так, на предприятии используется счет 55 "Специальные счета в банках" субсчет 4 "Ссудные счета". Приведем пример его использования. Кредиты, получаемые ОАО "АвтоТехИнвест" могут использоваться не сразу, а через некоторый промежуток времени. При получении выписки со ссудного счета делается проводка:
Открытие ссудного счета
Дебет 55 Специальные счета в банках" субсчет 4 "Ссудные счета"
Кредит 66 "Расчеты по краткосрочным кредитам и займам", на сумму 300,0 тыс. руб.
При этом сумма по дебету счета 55субсчет 4 означает поступление денег на ссудный счет, а по кредиту счета 66 – задолженность по ссуде. После того, как кредитные средства со ссудного счета переводятся на расчетный счет, составляется проводка:
Платежное поручение. Перевод кредитных средств на расчетный счет согласно, кредитного договора.
Дебет 51 "Расчетные счета"
Кредит 55 Специальные счета в банках" субсчет 4 "Ссудные счета", на сумму 300,0 тыс. руб.
Счет 55 субсчет 4 закрывается. Его ведение позволяет проследить открытие ссудных счетов без задолженности по процентам.
Аналитический учет по счету 55 субсчету 4 "Ссудный счет" ведется в "Ведомости аналитического учета по счету 55 субсчет 4 "Ссудный счет".
В процессе изучения процесса кредитования в ОАО "АвтоТехИнвест", видно, что все кредиты использовались для покупки сельскохозяйственного сырья, т. е. пополнения оборотных средств. С расчетного счета организации средства кредита платежными поручениями перечисляют поставщикам, с которыми заранее заключают договора на поставку сельскохозяйственного сырья. В договорах оговаривают срок оплаты и срок поставки товара. Если договорные отношения выполняются в полном объеме, то стороны не имеют претензий друг к другу.
После поставки товара, поставщик выписывает счет-фактуру с указанием наименования товара, страной его происхождения, единицей измерения, количеством, ценой, суммой без НДС, суммой самого НДС, суммой вместе с налогом. Например, при получении кредита в, "ВТБ г. Белгород 35 от 25. 08. 2006 г." 300,0 тыс. руб. 25. 08. 2006 г. были перечислены Острогожскому аграрному техникуму, с которым был заключен договор на поставку подсолнечника, согласно которому отгрузка товара должна произойти в день оплаты. Поэтому в этот же день Острогожский аграрный техникум отгрузил подсолнечник и выставил счет-фактуру № 849 от 25. 08. 2006 г. на 85,714т на сумму 300,0 тыс. руб. и Накладную на отпуск материалов на сторону № 849 от 25. 08. 2006 г.
Начисление процентов производится на основании ведомости начисления процентов, ежемесячно получаемой из банка. Но, в случае несвоевременного поступления этой ведомости, предусмотрена возможность начисления процентов на основании кредитного договора. Проценты, уплачиваемые банку, относятся на прочие расходы. Погашение кредитов производятся путем перечисления денежных средств, платежными поручениями с расчетного счета в сроки, предусмотренные в кредитных договорах.
Для этого ОАО "АвтоТехИнвест" заключало с покупателями договора на продажу сельскохозяйственного сырья, приобретенного за кредитные средства, но уже по увеличившимся ценам. После продажи товара, теперь уже ОАО "АвтоТехИнвест" выписывает счет-фактуру и накладную на отпуск материалов на сторону.
Счет 66 "Расчеты по краткосрочным кредитам и займам", корреспондирует со следующими счетами:
счет 51 субсчет 1 "Расчетный счет в Алексеевском отделении Сберегательного банка РФ №3775";
счет 51 субсчет 2 " Расчетный счет во Внешторгбанке" с этих счетов производятся выплаты по кредитам, по погашению кредита и начисленных процентов;
счет 91 субсчет 2 "Прочие расходы"; на этом счете производится начисление процентов по кредитам;
счет 55 субсчет 4 "Ссудный счет" используется для получения кредита
Бухгалтерский учет по всем кредитам ОАО "АвтоТехИнвест" ведется однотипно. Рассмотрим типовые проводки на примере кредита, полученного согласно, кредитного договора № 87 от 27. 10. 2005 г.
Пример. 29. 09. 2006 г. Выписка со ссудного счета. Открытие ссудного счета согласно кредитного договора № 87 от 27. 10.