Облік коштів на поточному рахунку в іноземній валюті
- облікові регістри по рахунку 31;
- інші документи, в яких відображені операції, пов’язані з рухом коштів.
Аудитору необхідно з’ясувати насамперед, скільки і які рахунки в іноземній валюті має підприємство, а також правильність відкриття валютних рахунків згідно з законодавством і тільки тоді починати перевірку руху коштів за кожним із них.
Операції на рахунках у банку перевіряються за їх виписками, при цьому перевіряється їх наявність і правильність перенесення залишків зіставленням залишків на кінець дня та на початок дня за кожною наступною випискою. Зіставлення цих виписок та документів, що подаються разом з ними, а також записів у відповідних облікових регістрах дає можливість виявити порушення та зловживання.
Аудитором перевіряється достовірність, законність, господарська доцільність та економічна ефективність операцій на рахунку в іноземній валюті, а також правильність перенесення даних з виписок банку до журналу № 1 та відомості до нього. Доцільно проводити взаємозвіряння даних журналу № 1 з даними інших регістрів аналітичного та синтетичного обліку та перевіряти правильність арифметичних дій у журналі № 1 та відомості, що додається до нього. Значну увагу аудитор повинен приділити правильності складання кореспонденції за операціями на рахунках в іноземній валюті.
Як і під час аудиту касових операцій, під час аудиту операцій на рахунках в іноземній валюті необхідно простежити за правильністю відображення в обліку курсових різниць та правильністю паралельного обліку в різних валютах.
Слід зазначити, що з боку держави валютні операції підприємств контролюють банки, які їх обслуговують. Саме вони через зарахування всіх валютних надходжень на транзитний валютний рахунок здійснюють розподіл валютної виручки та продаж відповідної її частини. Купівля іноземної валюти на міжбанківському валютному ринку проводиться за цільовим призначенням (за умови наявності зовнішньоекономічного контракту) і контролюється установами банків.
Облік продажу та купівлі іноземної валюти в банку ведеться підприємствами за рахунком 33 «Інші кошти» субрахунку 333 «Кошти в дорозі». Під час перевірки операцій з валютою аудитор з’ясовує:
- необхідність, законність, достовірність та доцільність придбання чи продажу валюти;
- умови придбання (продажу);
- повноту відображення витрат на придбання валюти (комісійний збір до пенсійного фонду);
- правильність документального оформлення операцій з купівлі-продажу іноземної валюти та відображення їх у регістрах бухгалтерського обліку;
- правильність складання кореспонденції рахунків, визначення результатів від продажу або купівлі іноземної валюти;
- правильність віднесення на валові витрати чи доходи сум, якими оперують у процесі купівлі-продажу іноземної валюти, а також правильність визначення балансової вартості іноземних валют.
За необхідності аудитор може проводити взаємозвіряння з банківськими установами, а також перевіряти достовірність документів, що підтверджують рух валютних коштів та договори зовнішньоекономічного призначення.
Під час аудиту наявності та руху валютних коштів основними нормативними документами, якими керується аудитор, є:
- інструкція № 3 «Про відкриття банками рахунків у національній та іноземній валюті», затверджена постановою правління НБУ № 121 від 27 травня 1997 р. зі змінами і доповненнями;
- Закон України «Про порядок здійснення розрахунків в іноземній валюті» № 185/94-ВР від 23 вересня 1994 р.. Порядок підготовки документів, необхідних для купівлі іноземної валюти на УМВБ і КМВБ, а також оплати платіжних доручень у ВКВ, затверджений Постановою Правління НБУ № 404 від ЗО вересня 1998 р.
Під час аудиту валютних операцій особлива увага повинна приділятись дотриманню чинного законодавства при їх здійсненні. Перевіряються всі валютні рахунки, відкриті підприємством у банках. Попередньо звіряються залишки на рахунках за виписками банку і за обліковими регістрами, а також обороти і залишки за рахунками в облікових регістрах і в Головній книзі. За наявності розбіжностей з’ясовуються їх причини.
Перевіряючи валютні операції, аудитор мусить знати, що вартість майна і зобов’язань, виражена в іноземній валюті, для відображення в обліку підлягає перерахунку в гривні за курсом НБУ на певну дату. Аудитор також повинен перевірити правильність відображення в обліку курсових і сумових різниць, повноту і своєчасність зарахування валютної виручки організацій-експортерів, для чого її суму порівнюють із вартістю експорту товарів.
Перевіряючи дотримання чинного податкового законодавства, аудитор контролює повноту, правильність і своєчасність розрахунків експертів за платежами до бюджету, надання ними податкових розрахунків і декларацій, правильність визначення податкової бази за митними платежами та іншими податками.
На завершення вивчається правильність відображення в облікових регістрах валютних операцій. Для цього з допомогою прийомів простежування і зіставлення записів в облікових регістрах за рахунком 31 з даними облікових регістрів за рахунками обліку матеріальних цінностей, витрат, розрахунків з’ясовуються зміст зроблених кореспонденцій рахунків, їх відповідність вимогам нормативних документів. Виявлені помилки аудитор реєструє в робочих документах. Типові помилки:
- відсутність платіжних документів, що підтверджують факт здійснення операцій чи неналежне їх оформлення;
- відсутність додатків до платіжних документів, які є підставою для виконання операції;
- перерахування авансів за безтоварними чеками без попереднього оформлення угоди та за іншими сумнівними операціями;
- невідповідність даних у платіжних документах даним виписки банку;
- некоректна кореспонденція рахунків з обліку банківських операцій, а також валютних операцій;
- неповне зарахування на банківські рахунки валютної виручки за експортними операціями;
- неправильний перерахунок курсу іноземної валюти в гривні за валютними операціями;
- порушення строків виконання зобов’язань за контрактами, у рахунок виконання яких підприємством здійснювалися авансові платежі за кордон у валюті.
Витрачання безготівкових коштів в іноземній валюті (в доларах США) здійснюється згідно з укладеними договорами на імпорт продукції у терміни, встановлені законодавством (з урахуванням термінів оплати зазначених у договорі). Записи за кредитом субрахунку 312 і 314, дані виписок банку та записи в інших регістрах бухгалтерського обліку збігаються, про що свідчить і наявність первинних документів – платіжних доручень (банківських переказів). Первинні документи заповнюються правильно, з дотриманням усіх вимог законодавства. Переоцінка валютних коштів на валютному рахунку здійснюється згідно з установленим НБУ офіційним курсом іноземної валюти, записи виникнення курсових різниць збігаються з даними банківських виписок.
Дані переносяться до регістрів синтетичного обліку, а курсові різниці нараховуються згідно з законодавством за діючим на день переоцінки офіційним курсом НБУ. Касове господарство на підприємстві ведеться відповідно до вимог чинного законодавства, спостерігається дотримання касової дисципліни та ліміту готівки в касі. Валюти в касі підприємства на момент здійснення аудиту касових операцій не було, що підтверджувалося касовою документацією.
Дані синтетичного обліку як за валютним рахунком, так і по касі в іноземній валюті за звітний період адекватно відображаються в балансі підприємства. Усі записи в первинних та зведених документах, які використовуються в бухгалтерському обліку, ведуться в національній та іноземній валютах паралельно. Перевіряються правильність заповнення довідки про декларування цінностей, доходів майна, що належать резиденту України і перебувають за її межами, декларація про валютні цінності, доходи та майно, що належить резиденту України і перебувають за її межами.
3.2. Характеристика господарських операцій та їх документальне оформлення
Для здійснення розрахунків за придбання товарів (робіт, послуг) одержувач благодійної допомоги надсилає до банку заяву та доручення на продаж іноземної валюти на міжбанківському валютному ринку України з подальшим зарахуванням сум у гривнях на свій поточний рахунок.
Грошові кошти в іноземній валюті обліковуються окремо за кожною валютою, з переведенням у грошову одиницю України за офіційним обмінним курсом НБУ. З уведенням з 1 січня 2002 року в готівковий обіг євро відбувся обмін національних валют країн ЄС на євро. Обмін національних валют країн ЄС на євро здійснювався конверсією цих валют на євро та прийманням їх на інкасо в порядку, передбаченому Правилами здійснення конверсійних операцій з готівковою іноземною валютою уповноваженими банками, затвердженими Постановою Правління Національного банку України від 25.03.96 № 68.
Відповідно до Наказу Державного казначейства України від 22.01.2001 № 3 «Про затвердження Порядку касового виконання державного бюджету за видатками», бюджетні установи можуть проводити видатки, передбачені кошторисами доходів і видатків, в іноземній валюті згідно з чинними нормативно-правовими актами України. Для погашення зобов’язань, узятих головними розпорядниками коштів в іноземній валюті, Державне казначейство перераховує цим бюджетним установам кошти в іноземній валюті на проведення видатків відповідно до затверджених кошторисів.
Використання готівкової іноземної валюти установами з власних поточних рахунків регулюється Постановою НБУ від 26.03.98 № 119 «Про затвердження Правил використання готівкової іноземної валюти на території України» з останніми змінами та доповненнями від 20.08.2001 № 357. Відпо- відно до зазначених правил використання готівкової іноземної валюти бюджетним установам та організаціям дозволяється для забезпечення витрат працівників установ на відрядження за кордон (оплата добових, витрат, пов’язаних з найманням житлового приміщення, оплатою готелю, бронюванням місць у готелях, транспортних витрат). Видача готівкової валюти здійснюється в порядку, передбаченому чинним законодавством України про відшкодування витрат на відрядження за кордон.
Облік грошових коштів на рахунках у банку. Для зберігання вільних грошових коштів і здійснення безготівкових розрахунків кожному підприємству під час його організації відкривається в банкуи. Для його відкриття банку надаються такі документи: заява банківської форми, посвідчення про реєстрацію підприємства, статут, затверджений нотаріально і з відмітками податкової адміністрації і соціальних фондів (пенсійного, страхового, фонду зайнятості та фонду страхування від нещасних випадків), посвідчення про реєстрацію в статистичному органі; картка зі зразками підписів керівника і головного бухгалтера, якщо він передбачений штатним розкладом. У разі відсутності призначеного головного бухгалтера підпис залишає лише керівник і ставиться на картці кругла печатка підприємства.
Поточному рахунку кожного підприємства банком присвоюється номер (код), який потім проставляється на всіх документах, якими оформлюються господарські операції за цим рахунком. Може бути відкрито два і більше поточних рахунків, кожному з них присвоюється окремий номер, а один з них є основним. У разі наявності двох і більше поточних рахунків в національній валюті власник рахунків протягом трьох робочих днів повинен визначити один основний.
Безготівкові розрахунки оформляються такими бухгалтерськими документами банківської форми: платіжними дорученнями, вимогами-дорученнями, платіжними вимогами, заявами на акредитив, розрахунковими чеками, векселями. Для одержання готівки з поточного рахунка оформлюється грошовий чек, а для внеску готівки – об’ява на внесок готівки.
Після відкриття поточного рахунка банк видає (продає) підприємству чекову книжку, яка являє собою бланки суворої звітності і зберігається в сейфі як і готівкові гроші. Чек являє собою розпорядчий документ банку на виплату готівки. Виплата здій-
снюється суворо за цільовим призначенням коштів: на виплату заробітної плати, витрати з відрядження, на господарські потреби. До чека виписується корінець, який лишається при чековій книжці. Кожний бланк чека контролюється банком. Виправлення в ньому не допускаються, в разі допущення помилки зіпсований чек залишається при чековій книжці.
Об’ява на внесок готівки виписується в банку касиром чи іншою особою, що вносить готівку. Цей документ являє собою три частини однакової форми: одна повертається представнику підприємства як квитанція, що підтверджує одержання суми банком, друга частина залишається банку, а третя – повертається підприємству разом із випискою.
Виписка банку з поточного рахунка – це зведений документ грошових операцій. У ній зареєстровані всі операції, як безготівкові так і готівкові. Виписка надається підпри ємству щоденно або в інші терміни залежно від кількості операцій. В ній зазначаються дати на початок виписки і кінець, сальдо – також на початок і кінець виписки та всі операції за дебетом і кредитом.
Кожна одержана виписка повинна бути оброблена: перевірено сальдо початкове даної виписки з кінцевим попередньої, з’ясовано зміст кожної операції і проставлено кореспондуючі рахунки, проведено арифметичну перевірку правильності оборотів і визначення кінцевого сальдо. При визначенні кореспондуючих рахунків слід мати на увазі, що суми проставлені у виписці за дебетом, означають кредит і навпаки. Це пояснюється тим, що банк дає виписку з свого рахунка, який для банку є пасивним.
Виписка банку служить основою для бухгалтерського обліку грошових коштів на поточному рахунку.
Для бухгалтерського обліку наявності та руху грошових коштів на поточному рахунку в національній валюті призначений рахунок 131 «Поточний рахунок в національній валюті». Він активний, призначений для обліку засобів господарства, основний, грошовий. За дебетом цього рахунка ведеться облік надходження грошових коштів на поточний рахунок у національній валюті, а за кредитом – списання перерахованих та виданих грошових коштів із поточного рахунка.
Найбільш розповсюдженими типовими записами за рахунком 131 є:
Дебет 131 за кредитом рахунків:
36 – зарахування виручки від покупців за реалізовану продукцію і виконані роботи,
50 – зарахування довгострокової позики,
60 – зарахування короткострокової позики,
67 – надходження в уплату дебіторської заборгованості (наприклад, орендної плати та інше),
30 – надходження готівки з каси
та деякі інші.
Кредит рахунка 131 у дебет рахунків:
63 – оплата заборгованості постачальників за одержані матеріали та підрядчиків за виконані роботи,
64– погашення заборгованості перед бюджетом за податками,
65 – погашення заборгованості перед соціальними фондами,
685 – погашення кредиторської заборгованості,
30 – надходження готівки в касу
та інші.
При комп’ютерній формі обліку згідно з первинним документами видаються відомості за дебетом і кредитом рахунка 131 у розрізі кореспондуючих рахунків. В умовах ручної обробки інформації операції за дебетом рахунка 131 нагромаджуються у відомості № 2, а за кредитом рахунка 131 – в журналі-ордері № 2. В ці регістри операції записуються з виписок банку. Кожна виписка окремим рядком, при цьому операції з однаковою кореспонденцією рахунків підсумовуються.
Підприємствам, які мають у своєму грошовому обігу іноземну валюту, відкривається в банку поточний рахунок в іноземній валюті. Може бути відкритий для зберігання коштів в одній валюті (наприклад, доларовий рахунок, для зберігання франків, марок і т. д.) або ж у різних валютах.
Якщо поточний рахунок в іноземній валюті відкривається в тому ж банку, де відкритий і основний поточний рахунок у національній валюті, для його відкриття потрібні тільки заява банківської форми і картка зі зразками підписів керівника і головного бухгалтера. Якщо ж поточний рахунок в іноземній валюті відкривається в іншому банку, для його відкриття потрібні всі ті документи, що й для відкриття поточного рахунка в національній валюті. Застосовуються й типові банківські документи для оформлення руху грошових коштів на поточному рахунку в іноземній валюті. Лише у виписці банку з поточного рахунка надходження і списання коштів відображається в національній та іноземній валютах за курсом Національного банку на день виписки. Оскільки курс валют змінюється, виникає необхідність відображення в обліку курсових різниць, що виникають з моменту здійснення господарської операції та її оплати, а також на звітні дати.
Для бухгалтерського обліку наявності та руху грошових коштів в іноземній валюті передбачений рахунок 132 «Поточний рахунок в іноземній валюті». Кореспонденція рахунків з руху грошових коштів в іноземній валюті аналогічна тій, що й за поточним рахунком у національній валюті. Курсові різниці, які виникають, обліковуються на рахунках:
– в разі зростання курсу гривні: кредит рахунка 714 «Дохід від операційної курсової різниці» (з операцій зв’язаних із операційною діяльністю) або кредит рахунка 744 «Дохід від поопераційної курсової різниці» (операцій, пов’язаних із інвестиційною та фінансовою діяльністю);
– в разі спаду курсу гривні: дебет рахунка 945 «Втрати від операційної курсової різниці» (з операцій пов’язаних із операційною діяльністю) або дебет рахунка 974 «Втрати від неопераційних курсових різниць (з операцій, пов’язаних із інвестиційною та фінансовою діяльністю).
Якщо 50 процентів грошової виручки, що надійшла від іноземного покупця, замінюється Національним банком на гривні (покупка валюти за курсом Нацбанку), то на рахунку 312 відкривається окремий аналітичний рахунок «Розподільчий валютний рахунок», на дебет якого зараховується вся виручка, а за кредитом по 50 процентів перераховується на дебет рахунка 311 і 312 . При цьому «Розподільчий валютний рахунок» закривається.
Для зберігання грошових коштів спеціального призначення можуть відкриватись в банку й інші поточні рахунки в національній або іноземній валюті. На цих рахунках обліковуються кошти, одержані на наукові дослідження, на сумісну діяльність.
Облік грошових коштів на інших рахунках ведеться на рахунку 313 і 314.
Облік безготівкових розрахунків при різних їх формах
У процесі господарської діяльності підприємство веде розрахунки з постачальниками і підрядчиками, покупцями і замовниками, соціальними фондами, бюджетом, банком та іншими дебіторами і кредиторами. Якщо розрахунки основані на русі запасів і робіт, вони називаються товарними, а розрахунки з бюджетом, соціальними фондами, банком та іншими підприємствами і організаціями – нетоварними.
Порядок здійснення безготівкових розрахунків визначається інструкцією «Про безготівкові розрахунки в Україні в національній валюті», яка затверджена постановою Правління Національного банку України № 135 від 29 березня 2001 року. Інструкцією встановлені загальні правила, форми і стандарти безготівкових розрахунків для підприємств усіх форм власності, які проходять через банки.
Безготівкові розрахунки здійснюються за типовими банківськими документами на паперових носіях або в електронному вигляді. Передбачені наступні банківські документи, які визначають форму безготівкових розрахунків: платіжні доручення, платіжні вимоги-доручення, платіжні вимоги, акредитиви, розрахункові чеки, а також меморіальні ордери.
Платіжне доручення – це банківський документ, який виписується власником рахунка платника і містить розпорядження обслуговуючому банку про перерахування зазначеної суми на рахунок одержувача. У документі зазначаються реквізити платника: назва, ідентифікаційний номер, номер поточного рахунка, код (МФО) банку, а також аналогічні реквізити одержувача, сума (числом і буквами) та код і призначення платежу. Платіжними дорученнями оформлюються всі розрахунки з нетоварних операціях і більшості товарних.
Платіжне доручення приймається банком для виконання протягом десяти календарних днів із дня оформлення. Банк приймає до виконання платіжне доручення тільки в разі наявності коштів на поточному рахунку (якщо інше не передбачено договором із банком). Виняток становлять платежі, пов’язані з оплатою праці. Коли заробітна плата виплачується частково, то податки до бюджету та збори до державних цільових фондів перераховуються пропорційно виплаченій зарплаті.
Умовами договору з банком може передбачатись оформлення платіжного доручення в довільній формі. В цьому випадку банком складається меморіальний ордер у двох примірниках.
Платіжні вимоги-доручення застосовуються в разі оплати підрядчикам виконаних будівельних і ремонтних робіт, а також і деяких поставках. Включає цей документ дві частини: платіжну вимогу, яка заповнюється одержувачем коштів, потім платіжне доручення, яке заповнюється платником. Це комбінований документ, який передається платнику під час відвантаження продукції або виконанні роботи, послуги. Потім платник заповнює доручення на списання вказаної суми з його поточного рахунка. Якщо для повної сплати не вистачає коштів на поточному рахунку, в міру їх надходження виписуються платіжні доручення з посиланням на номер платіжної вимоги.
Платіжні вимоги, як банківський документ, застосовуються в разі здійснення примусового списання (стягнення) коштів. Цим документом оформлюються примусові стягнення боргу на користь казначейства на підставі виконавчого документа, на підставі рішення податкового органу або арбітражного суду. До платіжної вимоги при цьому додається відповідне рішення, а банк приймає вимогу незалежно від наявності залишку для сплати на поточному рахунку. Часткова оплата оформлюється меморіальним ордером.
Акредитивна форма розрахунків передбачається окремим договором. Вона забезпечує безперечну оплату шляхом бронювання суми на окремому акредитивному рахунку. Такий вид акредитиву називається покритим. Його сума перераховується з поточного рахунка. Непокритий акредитив – це акредитив, оплата за який, при тимчасовій відсутності коштів на рахунку платника, гарантується за рахунок банківського кредиту.
Для оформлення акредитиву виписується і направляється банку заява на акредитив. Кошти заявника при цьому бронюються на аналітичному рахунку «Розрахунки за акредитивами» балансового рахунка № 313 «Інші рахунки в банку в національній валюті». На суму виставленого (оформленого) акредитиву:
Д-т рахунка 313 «Інші рахунки в банку в національній валюті»
(аналітичний рахунок «Розрахунки за акредитивами»),
К-т рахунка 311 «Поточні рахунки в національній валюті»
(при оформленні акредитиву за рахунок власних коштів),
К-т рахунка 60 «Короткострокові позики»
(при оформленні акредитиву за рахунок короткострокової позики).
Умовами акредитиву передбачається строк його дії і документи, за якими здійснюється оплата заборгованості з акредитивного рахунка. При поданні цих документів банк списує суму платежу одержувачу. В бухгалтерському обліку ця операція відображається:
Д-т 63 «Розрахунки з постачальниками і підрядчиками»,
К-т 313 «Інші рахунки в банку в національній валюті».
Після закінчення строку дії, передбаченого умовами акредитиву, невикористана його сума повертається, оформляється меморіальним ордером і зараховується на той рахунок, з якого був виставлений (оформлений):
Д-т 311 «Поточні рахунки в національній валюті»,
Д-т 60 «Короткострокові позики»,
К-т 313 «Інші рахунки в банку в національній валюті» (аналітичний рахунок «Розрахунки за акредитивами»).
Аналітичний облік організується за кожним акредитивом окремо.
Розрахунки зі застосуванням розрахункових чеків використовуються у безготівкових розрахунках підприємств та фізичних осіб тільки з товарних операцій з метою скорочення розрахунків готівкою.
Для здійснення розрахунків платник одержує в банку чекову книжку, сума по якій бронюється на окремому рахунку. Сума зазначається в чековій книжці. Для проведення платежу виписується чек і передається одержувачу коштів, який пред’являє чек своєму обслуговуючому банку для зарахування на поточний рахунок. Термін дії чекової книжки – до одного року.
Розрахунки з застосуванням розрахункових чеків обліковуються на синтетичних рахунках аналогічно акредитивам, але із застосуванням окремого аналітичного рахунка «Розрахунки з застосуванням розрахункових чеків».
3.3 Синтетичний та аналітичний облік коштів на поточному рахунку в іноземній валюті
Бухгалтерський облік операцій в іноземній валюті бюджетні установи ведуть у тих самих класах рахунків, що й облік гривневих операцій за субрахунками, установленими Планом рахунків бухгалтерського обліку бюджетних установ (табл. 3.1).
Таблиця 3.1. Основні бухгалтерські проведення з обліку операцій з іноземною валютою
| Зміст господарської операції | Кореспонденція рахунків | |
| Дебет | Кредит | |
| Надходження валюти на розподільний валютний рахунок: – фінансування з бюджету | 318/1 | 681, 701, 702 712 |
| Проведення банківською установою протягом п’яти днів перерозподілу коштів гранту з розподільного валютного рахунка на основний валютний рахунок | 318 | 318/1 |
| Нарахування курсової різниці на залишок іноземної валюти на рахунках в установах банку: – у разі збільшення курсу – у разі зменшення курсу | 318 442 | 442 318 |
| Отримання до каси готівки у валюті з валютного рахунка | 302 | 318 |
| Видача з каси іноземної валюти під звіт | 362 | 302 |
| Перераховано кошти на рахунок банку для придбання іноземної валюти відповідно до чинного законодавства | 364 | 321, 313, 323 |
| Зараховано кошти в іноземній валюті, придбані через банк | 318 | 364 |
| Перераховано банку за послуги з придбання валюти | 801, 802, 811, 812 | 321, 313, 323 |
| Списання за рахунок винної особи суми боргу за несвоєчасне повернення залишку валютних коштів, отриманих для відрядження за кордон | 363 | 362 |
| Внесено до каси суму виявленої нестачі валюти в потрійному розмірі | 301 | 363 |
| Затверджено авансові звіти та списані на видатки | 801, 802, 812 | 362 |
| Підписані акти виконаних робіт, отримано матеріальні цінності | 801, 802, 812 | 364 |
Облік наявності та руху грошових коштів в іноземних валютах на валютному рахунку в банку ведеться на активному субрахунку № 318 «Поточні рахунки в іноземній валюті», підставою для записів у якому є виписки банків з валютних рахунків установи. Операції з руху коштів загального фонду державного бюджету в іноземній валюті оформлюються окремими меморіальними ордерами за видами валют – меморіальний ордер № 2, ф. № 381. Операції з руху коштів спеціального фонду в іноземній валюті оформлюються в меморіальному ордері № 3, ф. № 382.
Аналітичний облік операцій за кожною валютою ведеться на картках ф. № 292а або у книгах ф. № 292.
Облік готівкової валюти в касі ведеться на активному субрахунку № 302 «Каса в іноземній валюті». Для аналітичного обліку наявності та руху валютної готівки відкривається окрема касова книга, в якій ведеться облік за кожною валютою окремо. Меморіальні ордери № 1, ф. № 380 за касовими операціями стосовно кожного виду валюти складаються окремо.
Бухгалтерський облік операцій в іноземній валюті відображається в регістрах бухгалтерського обліку в національній валюті України перерахунком суми іноземної валюти за валютним курсом з одночасним відображенням операцій у іноземній валюті.
Перерахування операцій, виконаних у іноземній валюті в національну валюту України, проводиться на дату здійснення операції. Сума авансу (попередньої оплати) в іноземній валюті, надана іншій установі чи одержана від інших осіб, перераховується в національну валюту України з застосуванням валютного курсу на дату одержання авансу чи попередньої оплати (рис 3.1).
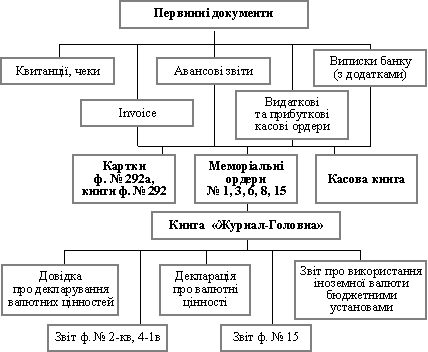
Рис. 3.1. Схема облікового процесу операцій з іноземною валютою
Статті балансу, що відображають грошові кошти в касі, на рахунках в установах банків, а також такі активи й зобов’язання, що будуть сплачені у фіксованій чи визначеній сумі грошей, – монетарні статті, відображаються в національній валюті України з використанням валютного курсу на звітну дату. Курсова різниця визначається на дату здійснення операції та на звітну дату. Основні засоби, матеріали тощо (отримані безкоштовно) – немонетарні статті, що пов’язані з операціями в іноземній валюті, у національну валюту України перераховуються за валютним курсом на дату визначення справедливої вартості.
Курсова різниця відображається у складі власного капіталу як результат переоцінок і подається в обліку на субрахунку № 442 «Інша переоцінка». Від’ємна сума курсової різниці відображається за дебетом зазначеного рахунка, за кредитом субрахунках проводиться бухгалтерський запис у разі збільшення курсу.
1. Порядок застосування готівкових розрахунків з використанням іноземної валюти. Відповідно до ст. 2 Декрету №15-93, резиденти і нерезиденти мають право бути власниками валютних цінностей, що перебувають на території України. Резиденти мають право бути власниками також валютних цінностей, що перебувають за межами України. Використання коштів в іноземній валюті можливе шляхом застосування готівкового або безготівкового обороту.
Згідно з чинним законодавством, застосовуються різні нормативні документи залежно від: призначення операції; використання обраної форми розрахунків; максимальної суми наявних коштів; ситуації. Так, Постановою №1191 встановлено, що уповноважений банк може приймати від повноважного представника нерезидента – суб’єкта підприємницької діяльності в касу (для подальшого зарахування на розподільний рахунок в іноземній валюті, відкритий цим банком резиденту – суб’єкту підприємницької діяльності) готівкову вільно конвертовану валюту в сумі, яка не перевищує 10000,00 (десять тисяч) доларів США або еквівалент цієї суми в іншій вільно конвертованій валюті за офіційним курсом гривні до іноземних валют, встановлених НБУ на день здійснення такої операції. Проведення операції з валютною готівкою потребує надання законодавчо визначених додаткових підтвердних документів.
Згідно зі ст. 3 Декрету №15-93, валюта України є єдиним законним засобом платежу на території України, який приймається без обмежень для оплати будь-яких вимог і зобов’язань, якщо інше не передбачене цим Декретом, іншими актами валютного законодавства України.
Для використання іноземної валюти на території України як засобу платежу суб’єкт підприємницької діяльності повинен отримати індивідуальну ліцензію НБУ. Використання на території України готівкової іноземної валюти як засобу платежу для фізичних осіб – нерезидентів або резидентів регламентовано Постановою №119. Визначено, що для цієї категорії готівкова іноземна валюта як засіб платежу застосовується у разі відсутності у фізичних осіб – нерезидентів або резидентів, а також уповноважених представників юридичної особи нерезидента – суб’єкта підприємницької діяльності коштів у грошовій одиниці України і неможливості здійснення валютно-обмінної операції через пункт обміну іноземної валюти у чітко визначених законодавством випадках.
Готівковий оборот іноземної валюти на території України регламентується Постановою №119. Зокрема, встановлено, що готівкова іноземна валюта може видаватися:
для забезпечення витрат працівників на відрядження за кордон;
для забезпечення витрат працівників іноземних дипломатичних, консульських, торгових та інших офіційних представництв, міжнародних організацій і їх філій, що мають імунітет і дипломатичні привілеї, і представництв юридичних осіб – нерезидентів, що не здійснюють підприємницької діяльності;
для забезпечення експлуатаційних витрат юридичних осіб – резидентів або постійних представництв юридичних осіб – нерезидентів, які мають власні транспортні засоби (орендують, фрахтують) для виконання рейсів за кордон (оплата пального, лоцманських послуг, аеронавігаційних послуг, митного і дорожнього збору, стоянки тощо);
для оплати роботи працівників – нерезидентів, які працюють в Україні за контрактом (з юридичною особою – резидентом або представництвом юридичної особи – нерезидента);
для виконання статутної діяльності представництва Бюро міжнародної організації з міграції, в тому числі для покриття витрат, пов’язаних із забезпеченням виїзду мігрантів на батьківщину (купівля мігрантам квитків, оплата їх проживання в готелях і харчування в країнах, через які вони їдуть транзитом, сплата підйомних тощо), за рахунок коштів, що надійшли від нерезидентів на рахунок зазначеного бюро;
для відшкодування фізичним особам втрат у разі виникнення рекламацій, форс-мажорних обставин, що призвели до невиконання юридичною особою – резидентом (або постійним представництвом юридичної особи – нерезидента), який надає послуги з оплатою в