Облік доходів від операційної діяльності підприємства та шляхи їх удосконалення на ТОВ "Золотий колос"
Крім вище перерахованих податків, в залежності від виду діяльності, сплачуються ще наступні податки:
акцизний збір (від 5% до 300%, митної вартості товару);
митні збори (від 0% до 70%);
державне мито;
рентні платежі;
податок з власників транспортних засобів;
місцеві податки (готельний збір, збір за право паркування, податок на рекламу, тощо).
Загальна система оподаткування має певні переваги та недоліки.
Переваги загальної системи оподаткування:
- можливість застосування при будь-якому виді діяльності без обмеження кількості найманих працівників або обсягу виручки
- пряма залежність сплачуваного прибуткового податку від одержаних доходів (якщо діяльність не здійснюється, то сплачені авансові платежі підлягають поверненню або зараховуються в рахунок майбутніх платежів).
До недоліків загальної системи оподаткування можна віднести:
- високий рівень податкового тиску, особливо при використанні праці найманих працівників , що робить цю систему оподаткування невигідною
- складність і громіздкість обчислення чистого доходу, який підлягає оподаткуванню, а також подання звітності.
На ТОВ «Золотий колос» для ведення бухгалтерського обліку використовується журнально-ордерна форма, яка є оптимальною паперовою формою обліку. Журнали відкриваються за кредитом низки бухгалтерських рахунків. Аналітичні дані в облікових регістрах мають узгоджуватися з даними синтетичного обліку на останнє число місяця. Господарські операції відображаються в облікових регістрах під час надходження первинних документів або підсумками за місяць, залежно від характеру і змісту операцій. Інформація до облікових регістрів переноситься після перевірки первинних документів за формою і змістом. Підсумкові записи в журналах звіряються з даними первинних документів, які були підставою для записів, та з відомостями. На документах, дані яких включені до облікових регістрів, зазначають номери відповідних облікових регістрів і порядкові номери записів у них (номер рядка). За документами, дані яких відображені в облікових регістрах загальним підсумком, номер регістру і номер запису вказують на окремому аркуші, який додається до зброшурованих документів. В облікових регістрах, показники яких переносять до Головної книги або до інших облікових регістрів, роблять позначку про це у відповідному рядку регістру. Головна книга використовується для узагальнення даних журналів, взаємної перевірки правильності записів за окремими рахунками і складання фінансової звітності. До Головної книги заносяться із журналів підсумки оборотів із кредиту рахунків. Головна книга ведеться протягом календарного року. На кожний синтетичний рахунок у Головній книзі відводять окрему сторінку. Для перевірки правильності складання облікових регістрів застосовують оборотну відомість за рахунками бухгалтерського обліку, яка складається з даних оборотів на рахунках Головної книги після занесення до неї оборотів із усіх журналів. Обороти за дебетом і кредитом рахунків мають бути рівними. Інформація облікових регістрів використовується для складання фінансової звітності. Облік доходів і результатів діяльності даного підприємства ведеться у Журналі 6. Він призначений для узагальнення інформації про доходи від операційної, інвестиційної і фінансової діяльності підприємства та фінансові результати підприємства від звичайної діяльності та надзвичайних подій за кредитом рахунків класу 7 «Доходи і результати діяльності». Окремо у відомості 6.1 накопичуються аналітичні дані про окремі складові доходів підприємства.
Поряд з журнально-ордерною формою обліку на підприємстві використовується автоматизована форма ведення бухгалтерського обліку, зокрема доходів від операційної діяльності, з використанням програми „1С. Бухгалтерия 7.7"
Бухгалтерський облік на підприємстві проводиться складанням статистичної звітності форми № 1-підприємництво, де розглядаються основні показники діяльності підприємства. Статистична звітність складається за місяць і рік. Бухгалтерська звітність складається форми № 1,2, в яких міститься інформація про фінансовий стан підприємства, результати діяльності та рух грошових коштів підприємства за звітний період.
Набір програм "1С: Предприятие 7.7" є універсальною програмою автоматизації діяльності підприємства, яка використовується для будь-яких розрізів економічної діяльності підприємства, в тому числі й різних ділянок бухгалтерського обліку. Программа "1С: Предприятие 7.7" має компонентну структуру.
"1С: Бухгалтерия 7.7" є складовою частиною системи програм "1С: Предприятие 7.7" - її компонентою. Всього існує три основні компоненти:
1) "1С: Бухгалтерия 7.7";
2) "1С: Оперативный учет 7.7";
3) "1С: Расчет 7. 7.
Інтерфейс розглянутих програм є російським. Всі команди, документи, довідники та інші функціональні характеристики викладені російською мовою.
На ТОВ «Золотий колос» розраховуються також такі показники фінансово-господарської діяльності як ліквідність балансу, платоспроможність та рентабельність діяльності підприємства.
Ліквідність балансу – ступінь покриття зобов’язань підприємства його активами, термін перетворення яких у грошову форму відповідає терміну погашення зобов’язань. Для аналізу ліквідності балансу порівнюються засоби по активу, згруповані по ступені ліквідності з зобов’язаннями пасиву, згрупованими по термінах їхнього погашення.
Активи по ступені ліквідності групуються на такі групи:
А1 – найбільш ліквідні активи (кошти і їхні еквіваленти, поточні фінансові інвестиції);
А2 – активи, що швидко реалізуються (дебіторська заборгованість з терміном погашення протягом 12 місяців і інші оборотні активи);
А3 – активи, що повільно реалізуються (запаси);
А4 – активи, що важко реалізуються (нематеріальні активи, незавершене будівництво, основні засоби, довгострокові фінансові інвестиції, довгострокова дебіторська заборгованість і інші необоротні активи).
Пасиви групуються по ступені терміновості на такі групи:
П1 – найбільш термінові зобов’язання (кредиторська заборгованість і інші поточні зобов’язання);
П2 – короткострокові пасиви (короткострокові кредити і поточна заборгованість по довгостроковим кредитам);
П3 – довгострокові пасиви (довгострокові зобов’язання);
П4 – постійні пасиви (власний капітал, забезпечення майбутніх витрат і платежів, доходи майбутніх періодів за винятком витрат майбутніх періодів).
Розрахунок показників ліквідності та платоспроможності (табл..2.1)
Таблиця 2 - Показник ліквідності та платоспроможності
|
Показник |
Порядок розрахунку |
Економічний зміст показника |
| Коефіцієнт платоспроможності (абсолютної ліквідності) |
|
Показує яку частину короткострокової заборгованості підприємство може погасити відразу або на протязі двох-трьох днів (реалізація цінних паперів) |
| Коефіцієнт проміжної ліквідності (швидкої, суворої) |
|
Виражає здатність підприємства розраховуватись з кредиторами в найближчому майбутньому – близько 1 місяця (повернення дебіторської заборгованості або її реалізація) |
| Коефіцієнт покриття (загальної ліквідності) |
|
Відображає здатність підприємства розраховуватись зі своїми кредиторами шляхом перетворення в грошову форму усіх оборотних активів |
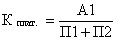
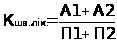
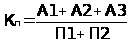
Коефіцієнт платоспроможності (а не коефіцієнт абсолютної ліквідності, що є також досить вдалою назвою) названий так тому що саме він відображає здатність підприємства оплачувати свої зобов’язання реальними грошовими коштами, тобто здатність платити. Доречно зауважити, що саме тут виявляється важливість правильного розбиття на групи активів підприємства. Мається на увазі цінні папери – якщо це, наприклад, акції збиткового та фінансово нестійкого підприємства, то реалізувати їх практично неможливо і в групу А1 відносити недоцільно. Інші два показники виражають потенційну платоспроможність, тобто ліквідність, тому і названі коефіцієнтами ліквідності.
Усім цим показникам надаються так звані нормативні значення які свідчать про те що у підприємства ліквідність та платоспроможність перебувають у задовільному стані. Дані нормативи суттєво відрізняються у різних авторів (див. табл.).
Таблиця 2.2 - Нормативи показників ліквідності та платоспроможності
|
Показник |
Нормативне значення |
| Коефіцієнт платоспроможності (абсолютної ліквідності) | 0,2 – 0,25 |
| Коефіцієнт швидкої ліквідності (проміжної, суворої) | 0,7 – 0,8 |
| Коефіцієнт покриття (загальної ліквідності) | 2 – 2,5 |
Вважається, що якщо грошові кошти покривають 20% поточних зобов’язань (причому ця цифра ніяк не обґрунтовується), то підприємство здатне провадити поточні розрахунки (тобто в межах кількох днів). Зрозуміло, що ймовірність пред’явлення вимог негайної оплати усіма кредиторами відразу малоймовірна (при умові проведення прогнозованої та виваженої політики). Важливо зазначити, що до показника платоспроможності (абсолютної ліквідності) необхідно ставитися з обережністю. Справа в тому, що грошові засоби мають найменші строки обороту які можуть обчислюватися навіть не днями, а годинами і, відповідно, баланс, як моментальний знімок на початок і кінець року, не відображає реального стану справ. В цьому випадку, можна розраховувати усереднені показники залишку грошових коштів в межах, скажімо, одного місяця (на початок і кінець року), що дозволить отримати реальну картину забезпеченості підприємства найбільш ліквідними засобами.
Високі нормативи коефіцієнту швидкої ліквідності зумовлені природою дебіторської заборгованості – уся вона ніколи не повертається на підприємство. Коефіцієнт покриття вказує на раціональне співвідношення між поточними активами та пасивами. А оскільки запаси дуже часто важко перетворити в абсолютно ліквідні активи, то норматив сягає 2.
Мінімальною умовою ліквідності підприємства є наявність власного оборотний капіталу: ВОК =ВК – НА
де, ВОК – власний оборотний капітал;
ВК – власний капітал (Ф.1, р.380+430+630);
НА – необоротні активи (Ф.1, р.080);
Показники рентабельності є відносними характеристиками фінансових результатів і ефективності діяльності підприємства. Вони вимірюють прибутковість підприємства з різних позицій і групуються відповідно до інтересів учасників економічного процесу, ринкового обміну. Крім цього показники рентабельності – властиві характеристики факторного середовища формування прибутку підприємства. Саме тому вони є обов’язковими елементами аналізу за звітний і попередній рік, на підставі форми 2 «Звіт про фінансові результати».
Рентабельність продукції за прибутком від реалізації:
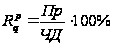
де: Пр – прибуток від реалізації (с.010 ф2), тис. грн.,
ЧД – чистий дохід від реалізації (с.035 ф2), тис. грн.
Цей показник показує скільки прибутку від реалізації приходиться на 1 грн. чистого доходу від реалізації. Зростання цього показника є наслідком росту цін при постійних витратах на виробництво реалізованої продукції чи зниженні витрат на виробництво при постійних цінах. Зменшення R свідчить про зниження цін при постійних витратах на виробництво чи при постійних цінах, тобто при зниженні попиту на продукцію підприємства.
Рентабельність продукції за чистим прибутком:
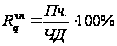
де: Пч. – чистий прибуток (с.220 ф2), тис. грн.
Цей показник відбиває, скільки чистого прибутку приходиться на 1 грн. чистого доходу від реалізації. Він характеризує ефективність діяльності підприємства після сплати податку на прибуток.
Рентабельність активів за прибутком від реалізації (прибутки від звичайної діяльності):
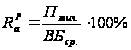
де: Пзвич. – прибуток від звичайної діяльності (с.170 ф2), тис. грн.
Цей показник характеризує ефективність використання всього майна підприємства. Він показує, скільки прибутку від реалізації (прибутку від звичайної діяльності) приходиться на 1 грн. майна підприємства. Його зниження свідчить про падаючий попит на продукцію підприємства чи про зайве накопичення активів
Рентабельність активів за чистим прибутком:
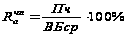
Показує скільки чистого прибутку приходиться на 1 грн. майна підприємства. Цей показник характеризує ефективність використання всього майна підприємства після сплати податку на прибуток.
Розраховані показники зводяться в таблицю 2.3.
Таблиця 2.3 - Показники рентабельності
| № з/п | Показники | Попередній рік(2007р.) |
Звітний рік (2008р.) |
Зміна | |
| +, - | Темп зростання, % | ||||
| 1 | 2 | 3 | 4 | 5 | |
| 1 | Рентабельність продукції за прибутком від реалізації | 120 | 120 | - | - |
| 2 | Рентабельність продукції за чистим прибутком | 0,12 | 1,57 | +0,45 | 76 |
| 3 | Рентабельність активів за прибутком від реалізації | 3,39 | 4,24 | +0,85 | 125 |
| 4 | Рентабельність активів за чистим прибутком | 2,82 | 3,09 | +0,27 | 110 |
3. Облік доходів операційної діяльності на ТОВ «Золотий колос»
ТОВ «Золотий колос» для ведення бухгалтерського обліку доходів, зокрема від операційної діяльності, використовує весь 7 клас стандартного плану рахунків, який наведено в Додатку 4.
3.1 Організація обліку доходів від реалізації
Для узагальнення інформації про доходи від реалізації готової продукції, товарів, робіт і послуг, доходів від страхової діяльності, а також про суму знижок, наданих покупцям, та про інші вирахування з доходу ТОВ «Золотий колос» використовує рахунок 70 «Доходи від реалізації», який має такі субрахунки:
701 «Дохід від реалізації готової продукції»;
702 «Дохід від реалізації товарів»;
703 «Дохід від реалізації робіт і послуг»;
704 «Вирахування з доходу»;
705 «Перестрахування».
За кредитом субрахунків 701—703 відображається збільшення (одержання) доходу, за дебетом — належна сума непрямих податків (акцизного збору, податку на додану вартість та інших, передбачених законодавством); результат операцій перестрахування (у кореспонденції з субрахунком 705 «Перестрахування» ); результат зміни резервів незароблених премій (у страхових організаціях); та списання у порядку закриття на рахунок 79 «Фінансові результати».
На субрахунку 701 «Дохід від реалізації готової продукції» уза гальнюється інформація про доходи від реалізації готової продукції.
На субрахунку 702 «Дохід від реалізації товарів» узагальнюють інформацію про доходи від реалізації товарів.
На субрахунку 703 «Дохід від реалізації робіт і послуг» узагальнюють інформацію про доходи від реалізації робіт і послуг.
Аналітичний облік доходів від реалізації ведеться за видами (групами) продукції, товарів, робіт, послуг, регіонами збуту та/або іншими напрямками, визначеними підприємством.
На субрахунку 704 «Вирахування з доходу» за дебетом відображаються суми надходжень за договорами комісій, агентськими та іншими аналогічними договорами на користь комітентів, принципалів, сума наданих після дати реалізації знижок покупцям, вартість повернених покупцем продукції та товарів та інші суми, що підлягають вирахуванню з доходу. За кредитом субрахунку 704 відображається списання дебетових оборотів на рахунок 79 "Фінансові результати".
На субрахунку 705 «Перестрахування» підприємства, які є страховиками, відповідно до Закону України "Про страхування", узагальнюють інформацію про частки страхових платежів (страхових внесків, страхових премій) за договорами перестрахування. За дебетом субрахунку 705 відображаються суми часток страхових платежів (страхових внесків, страхових премій), що належать перестраховикам за договорами перестрахування, за кредитом — частки страхових платежів (страхових внесків, страхових премій), що повертаються перестраховиками у разі дострокового припинення договору перестрахування.
Щомісяця сальдо субрахунку 705 списується (закривається) у кореспонденції із субрахунком 703 «Дохід від реалізації робіт і послуг».
Для контролю за доходами, витратами та фінансовими результатами діяльності підприємства і аналізу цих результатів, крім узагальнених даних на синтетичних рахунках 70 «Доходи від реалізації», 90 «Собівартість реалізації», 74 «Інші доходи» та на інших рахунках, необхідні деталізовані дані про фінансові результати діяльності підприємства, які можна отримати лише з належно організованого аналітичного обліку. Наприклад, підприємство реалізує різну готову продукцію і необхідно визначати фінансові результати за кожним її видом. Для цього відкриваються субрахунки другого порядку, наприклад 701.1, 702.2 тощо. Первинними документами, що підтверджують наявність доходів від реалізації є: прибутковий касовий ордер;виписка банку; рахунок-фактура; товарно-транспортна накладна; вимога-накладна на відпуск (внутрішнє переміщення) матеріалів та ін. Бухгалтерські проведення з обліку доходів від реалізації готової продукції (товарів, робіт, послуг) на ТОВ «Золотий колос» (табл.. 3.1.)
Таблиця 3.1 . Бухгалтерські проведення
| Зміст господарських операцій | Д | К | Сума |
| Відображено виручку від реалізації готової продукції ЧП «Надія» | 36 | 701 | 12 000 |
| Відображено нарахування ПДВ: | 701 | 641 | 2 000 |
| відображення ПДВ у разі отримання попередньої оплати: | 643 | 641 | 1 000 |
| Відображення ПДВ у разі відвантаження попередньо оплаченої продукції: | 701 | 643 | 1000 |
| Списання виробничої собівартості готової продукції (за обліковими цінами): | 901 | 26 | 6 000 |
| Отримано основні засоби в обмін на неподібний актив | 15 | 701- 703 | 4200 |
| Визнано дохід від реалізації на суму одержаних грошових коштів | 30 | 701 - 703 | 400 |
| Визнано дохід від реалізації на суму одержаних у безготівковій формі грошових коштів | 31 | 701 - 703 | 600 |
| Виставлено вексель на суму визнаного доходу від реалізації для забезпечення заборгованості покупцем | 34 | 70 | 720 |
| Визнано дохід від реалізації готової продукції (товарів, робіт, послуг) іншим дебіторам | 37 | 701 – 703 | 1200 |
| Визнано дохід від погашення кредиторської заборгованості перед постачальниками та підрядниками шляхом реалізації | 63 | 70 | 1800 |
| Визнано дохід від реалізації готової продукції (товарів, робіт, послуг) від погашання заборгованості з оплати праці у натуральній формі. | 66 | 701 – 703 | 820 |
| Віднесення до складу доходу поточного періоду доходи майбутніх періодів, одержаних від реалізації готової продукції (товарів, робіт, послуг) | 69 | 701 - 703 | 360 |
3.2 Облік інших операційних доходів
Узагальнення інформації про інші доходи від операційної діяльності ТОВ «Золотий колос» у звітному періоді, крім доходу (виручки) від реалізації продукції (товарів, робіт, послуг) ведеться на рахунку 71 «Інший операційний дохід». У складі інших операційних доходів відображаються всі інші доходи, не повязані з реалізацією готової продукції (товарів, робіт, послуг), до яких, зокрема, належать:
дохід від реалізації іноземної валюти;
дохід від реалізації інших оборотних активів (виробничих запасів, малоцінних та швидкозношуваних предметів тощо);
дохід від операційної оренди активів;
дохід від операційної курсової різниці;
пеня, штрафи, які визнані боржником або щодо яких отримано рішення судових органів про стягнення;
доходи від відшкодування раніше списаних активів;
дохід від списання кредиторської заборгованості, що виникла під час операційного циклу, після закінчення строку позовної давності;
одержані гранти, асигнування та субсидії;
інші доходи від операційної діяльності.
За кредитом рахунка 71 «Інший операційний дохід» відображається збільшення (одержання) доходу, за дебетом — суми непрямих податків (податку на додану вартість, акцизного збору та інших зборів (обов'язкових платежів)) та списання в порядку закриття на рахунок 79 "Фінансові результати".
Узагальнення даних про інші операційні доходи при журнальній формі обліку здійснюється у журналі 6.
Аналітичний облік інших операційних доходів ведеться за видами доходів та іншими напрямами, визначеними Товариством.
Первинними документами для накопичення даних про інші операційні доходи є рахунки-фактури, товарно-транспортні накладі, платіжні вимоги, акти інвентаризації, ПКО, виписки банку, довідки та розрахунки бухгалтерії.
Таблиця 3.2 - Бухгалтерські проведення з обліку інших операційних доходів ТОВ «Золотий колос» (табл..3.2):
| № | Зміст господарської операції | Дебет | Кредит |
Сума (грн.) |
| 1 | Визнано дохід у розмірі справедливої вартості об’єкта основних засобів | 10 | 71 | 12000 |
| 2 | Визнано дохід у розмірі справедливої вартості нематеріальних активів | 12 | 71 | 2000 |
| 3 | Визнано дохід у розмірі справедливої вартості довгострокових фінансових інвестицій | 14 | 71 | 100 |
| 4 | Визнано у розмірі справедливої вартості капітальних інвестицій, отриманих в обмін на виробничі запаси | 15 | 712 | 650 |
| 5 | Визнано дохід у розмірі справедливої вартості робіт або послуг, що безпосередньо належать до основної діяльності підприємства | 23 | 71 | 1800 |
| 6 | Визнано дохід у момент надходження готівкових коштів | 30 | 71 | 200 |
| 7 | Визнано у розмірі справедливої вартості готової продукції виявленої та оприбуткованої в результаті інвентаризації. | 26 | 71 | 120 |
| 8 | Визнано доходом заборгованість дебітора, забезпечену короткостроковим векселем | 34 | 71 | 360 |
| 9 | Визнано доходом заборгованість покупців та замовників | 36 | 71 | 80 |
| 10 | Визнано доходом зменшення розміру заборгованості перед постачальниками та підрядниками, що виникла в ході операційного циклу підприємства | 63 | 717 | 60 |
| 11 | Визнано курсову різницю за валютними коштами | 33 | 711 | 420 |
| 12 | Віднесено інший операційний дохід на фінансові результати | 71 | 79 | 18790 |
3.3 Визначення результатів операційної діяльності підприємства та відображення їх в обліку
Статті доходів і витрат, пов’язаних з господарсько-фінансовою діяльністю підприємства, розміщені в Звіті про фінансові результати відповідно класифікації діяльності підприємства.
Звітним періодом для складання фінансової звітності є календарний рік. Баланс підприємства складається на кінець останнього дня звітного періоду. Проміжна (місячна та квартальна) звітність складається наростаючим підсумком з початку звітного періоду.
Фінансові результати господарсько-фінансової діяльності підприємства за звітний період відображаються у Звіті про фінансові результати, що складається згідно з Положенням (стандартом) бухгалтерського обліку 3. Методика заповнення форми №2 подана у Додатку 5.
Метою складання Звіту про фінансові результати є надання користувачам повної, правдивої та неупередженої інформації про доходи, витрати, прибутки і збитки від діяльності підприємства за звітний період.
Для визначення фінансового результату підприємства в звіті необхідно порівняти доходи звітного періоду з витратами, що були здійснені для отримання цих доходів. При цьому доходи та витрати відображають в бухгалтерському обліку, а на підставі цього обліку в Звіті про фінансові результати у момент їх виникнення, а не в момент надходження або сплати грошей (спосіб нарахування). Для узагальнення інформації на ТОВ «Золотий колос» про фінансові результати від звичайної діяльності і надзвичайних подій Планом рахунків передбачено рахунок 79 «Фінансові результати», який ведеться за субрахунками:
791 «Результат основної діяльності»,
792 «Результат фінансових операцій»,
793 «Результат іншої звичайної діяльності»,
794 «Результат надзвичайних подій».
Таблиця 4 – Характеристика субрахунку
| № |
Назва суб рахунку |
Характеристика |
| 791 |
"Результат операційної діяльності" |
Визначається прибуток (збиток) від операційної діяльності підприємства. За кредитом субрахунку відображається в порядку закриття рахунків сума доходів від реалізації готової продукції, товарів, робіт, послуг та від іншої операційної діяльності (рахунки 70 "Доходи від реалізації", 71 "Інший операційний дохід"), за дебетом - сума в порядку закриття рахунків обліку собівартості реалізованої готової продукції, товарів, робіт і послуг, адміністративних витрат, витрат на збут, інших операційних витрат (90 "Собівартість реалізації"', 92 "Адміністративні витрати", 93 "Витрати на збут", 94 "Інші витрати операційної діяльності") |
| 792 | "Результат фінансових операцій" | Визначається прибуток (збиток) від фінансових операцій підприємства. За кредитом субрахунку відображається списання суми в порядку закриття рахунків обліку доходів від участі в капіталі та інших фінансових доходів, за дебетом - списання фінансових витрат з рахунків 95 "Фінансові витрати" та 96 "Втрати від участі в капі галі" |
| 793 | "Результат іншої звичайної діяльності" | Визначається прибуток (збиток) від іншої звичайної діяльності підприємства. За кредитом рахунку відображається списання сум в порядку закриття рахунків обліку доходів від інвестиційної та іншої звичайної діяльності підприємства, за дебетом - списання витрат з рахунку 97 "Інші витрати" |
| 794 | "Результат надзвичайних подій" | Визначається прибуток (збиток) від надзвичайних подій. За кредитом субрахунку відображається списання доходів, одержаних від надзвичайних подій, за дебетом - списання втрат від надзвичайних подій, що обліковуються на рахунку 99 "Надзвичайні витрати" |
Аналітичний облік фінансових результатів ведеться за їх характером, видами продукції, товарів, робіт, послуг та іншими напрямами, визначеними підприємством самостійно.
Первинними документами для відображення накопичення фінансових результатів від різних видів діяльності та віднесення до складу нерозподіленого прибутку (збитку) є довідки та розрахунки бухгалтерії. На підприємстві бухгалтерський облік фінансових результатів органі зовується наступним чином (рис. 3.1).
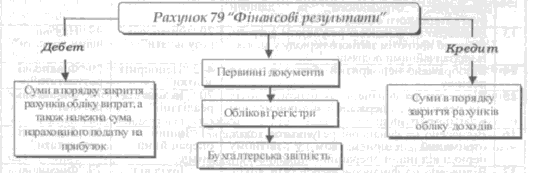
Рис. 3.1. Схема організації бухгалтерського обліку фінансових результатів
По кредиту рахунка 79 «Фінансові результати» та його субрахунків відображаються суми в порядку закриття рахунків обліку доходів, а по дебету — суми в порядку закриття рахунків обліку витрат, а також належна сума нарахованого податку на прибуток.
По кредиту субрахунка 791 «Результат основної діяльності» підприємства відображають суму доходів від реалізації готової продукції, товарів, робіт, послуг та іншої операційної діяльності в кореспонденції з дебетом рахунків: 70 «Доходи від реалізації» та 71 «Інший операційний доход».
На дебет субрахунка 791 «Результат основної діяльності» наприкінці звітного періоду в порядку закриття рахунків списують:
— собівартість реалізованої готової продукції, товарів, послуг (з кредита рахунка 90 «Собівартість реалізації);
— адміністративні витрати (з кредита рахунка 92 «Адміністративні витрати»);
— витрати на збут (з кредита рахунка 93 «Витрати на збут»);
— належну за даними бухгалтерського обліку суму податку на прибуток від звичайної діяльності (з кредита рахунка 981 «Податки на прибуток від звичайної діяльності»).
Шляхом порівняння на субрахунку 791 «Результат основної діяльності» кредитового обороту (загальна сума одержаних доходів від реалізації та інших операційний доход) з дебетовим оборотом (загальна сума операційних витрат з урахуванням суми податку на прибуток від звичайної діяльності) визначають фінансовий результат (прибуток, збиток) від основної діяльності підприємства.
Визначену суму фінансового результату від основної діяльності списують на фінансово-результатний активно-пасивний рахунок 44
«Нерозподілені прибутки (непокриті збитки)» записом:
— на суму одержаного прибутку:
Д-т рах. 791 «Результат основної діяльності»
К-т рах. 441 «Прибуток нерозподілений»;
- на суму збитку:
Д-т рах. 442 «Непокриті збитки»
К-т рах. 791 «Результат основної діяльності».
На підставі первинних документів дані про доходи та фінансові результати діяльності відображаються в облікових регістрах, які потім використовуються для заповнення Головної книги та фінансової звітності (рис. 3.2).
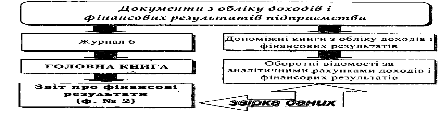
Рис. 3.2. Порядок відображення доходів і фінансових результатів при журнальній формі обліку.
Записи для заповнення Журналу 6 здійснюються на підставі первинних документів і зведених відомостей про доходи та фінансові результати діяльності.
Дані Журналу 6 використовуються для складання Звіту про фінансові результати, тому цей обліковий регістр є своєрідним інформаційним носієм, правильне розуміння якого дозволяє приймати ефективні управлінські рішення.
Таблиця 3.3 - Бухгалтерські проведення з обліку фінансових результатів операційної діяльності ТОВ «Золотий колос» (табл..3.3):
| № | Зміст господарської операції | Дебет | Кредит | Сума (грн.) |
| 1 | Списано витрати виробництва на фінансовий результат | 79 | 23 | 600 |
| 2 | Списано на фінансовий результат собівартість реалізованої продукції (товарів, робіт, послуг) підприємства протягом звітного періода | 79 | 901 - 903 | 12000 |
| 3 | Списано на фінансовий результат адміністративні витрати, понесені протягом звітного періоду | 79 | 92 | 5000 |
| 4 | Списано на фінансовий результат витрати га збут, понесені протягом звітного періоду | 79 | 93 | 4000 |
| 5 | Списано на фінансовий результат інші витрати операційної діяльності, понесені протягом звітного періоду | 79 | 94 | 1000 |
| 6 | Списано на фінансовий результат витрати, понесені протягом звітного періоду при нарахуванні податку на прибуток, отриманого за даними бухгалтерського обліку | 79 | 98 | 200 |
| 7 | Списано на фінансовий результат витрати, понесені протягом звітного періоду у зв’язку із надзвичайними подіями | 79 | 99 | 120 |
| 8 | Списано дохід, одержаний підприємством у звітному періоді внаслідок основної операційної діяльності | 70 | 79 | 800 |
| 9 | Списано дохід, одержаний підприємством у звітному періоді внаслідок іншої операційної діяльності | 71 | 79 | 500 |
| 10 | Списано фінансовий результат від основної діяльності на суму одержаного прибутку | 791 | 441 | 22820 |
| 11 | Списано фінансовий результат від основної діяльності на суму одержаного збитку | 442 | 791 | 1300 |
3.4 Шляхи удосконалення обліку доходів від операційної діяльності підприємства
Облік є одним із найголовніших засобів отримання інформації і основою національного управління. Курс на ринкові перетворення в Україні супроводжується реформуванням бухгалтерського обліку.
Аналіз і вдосконалення досвіду дозволяють розвивати і обгрунтовувати методологічні засади побудови системи обліку.
В умовах жорсткої конкуренції між підприємствами більше шансів на перемогу має той, хто в будь-який момент може чітко уявити, яка продукція має найбільший попит, які товари є на складі і в якому обсязі слід здійснювати подальше їх виробництво або придбання. Ефективне рішення цих питань при великому обсязі інформації не можливе без використання комп'ютерних систем автоматизації оперативного і бухгалтерського обліку.
Тому саме зараз ТОВ «Золотий колос» намагається все більше удосконалювати свої системи автоматизації оперативного і бухгалтерського обліку всіх показників підприємства, особливо автоматизацію обіку доходів та фінансових результатів.
При автоматизації обліку підприємство використовує інформаційні комп'ютерні системи, призначені для автоматизації ведення бухгалтерського обліку і системи, які призначені для виконання облікових робіт, пов'язаних з оперативним обліком виробництва, зберігання і продажу продукції.
На відміну від бухгалтерських програм, які здебільшого забезпечують складання звітності, системи оперативного і управлінського обліку - це інструмент бізнесу. Проте найбільший ефект досягається при проведенні комплексної комп'ютеризації бухгалтерського і оперативного, фінансового і управлінського обліку підприємства.
Кінцевою метою комплексної автоматизації обліку на підприємстві є створення інформаційної бази, яка б сприяла прийняттю управлінських рішень, вибору стратегії на основі аналізу господарської діяльності за різними показниками та досягненню конкурентноспроможності підприємства.
Комп'ютерна система обліку на підприємствах може створюватися за такими методиками:
створення необхідної кількості автоматизованих робочих місць, призначених для вирішення певних облікових завдань;
організація системної комп'ютеризації обліку, тобто об'єднання всіх автоматизованих робочих місць в єдину комп'ютерну мережу. В цьому випадку весь обсяг інформації в мережі стає доступним всім користувачам;
створення все новіших і новіших комп'ютерних програм ведення обліку;
використання нової апаратури, тобто встановлення новіших версій комп'ютерів на підприємстві, в яких швидкість роботи і обсяг пам'яті більші, що полегшується ведення обліку.
Сучасна комп'ютерна техніка дає змогу накопичити, систематизувати й узагальнити облікові дані про доходи та фінансові результати діяльності в автоматичному режимі. Це дозволяє ефективно вирішувати проблеми аналітичного обліку доходів і фінансових результатів завдяки широким можливостям у виборі номенклатури аналітичних об'єктів, оперативності отримання даних про доходи та фінансові результати на будь-яку звітну дату. З'являється можливість формувати велику кількість додаткових звітів для отримання достовірної інформації.
Висновки
Дослідження обліку доходів від операційної діяльності дозволяє сформулювати такі висновки.
1. Відповідно до П(С)БО 15 „Дохід” поняття „дохід” означає надходження економічної вигоди протягом звітного періоду, який виникає у процесі звичайної діяльності підприємства. Якщо надходження сприяють збільшенню власного капіталу, окрім збільшення, яке пов’язане з внесками акціонерів, то його називають прибутком, коли зменшенню – збитком.
Доходи включаються до складу об’єктів облікового процесу на підставі принципів нарахування та відповідності.
2. Організація і ведення обліку вимагає уточнення поняття доходу з точки зору податкового законодавства. Нормами Закону України „Про оподаткування прибутку підприємств” [11] регламентовано, що валовий доход – загальна сума доходу платника податку від усіх видів діяльності, отриманого (нарахованого) протягом звітного періоду в грошовій, матеріальній або нематеріальній формах як на території України, її континентальному шельфі, виключній (морській) економічній зоні, так і за її межами.
При визначенні структури валових доходів платнику податку необхідно керуватися вимогами ст. 4 Закону „Про оподаткування прибутку підприємств”.
3. Дослідження нормативно-правової бази з питань визначення та обліку доходів дозволяє стверджувати, що категорія доходів широко використовується у чинному законодавстві. Це підкреслює виключну важливість формування доходів діяльності підприємства.
4. Об’єктом дослідження було взято ТОВ «Золотий колос» для вивчення закономірностей обліку доходів від операційної діяльності. Воно займається великим спектром підприємницької діяльності, зокрема виробництвом та реалізацією хлібобулочних та кондитерських виробів, торгівельною діяльністю у сфері громадського харчування, роздрібної та оптової торгівлі