Аудит учёта материально-производственных запасов
Содержание
Введение
1. Содержание и значение аудита учета и использования производственных запасов
1.1 Законодательные и нормативные акты по аудиту и контролю производственных запасов
1.2 Цель, задачи и источники информации аудита МПЗ
1.3 Организация аудиторской проверки учета МПЗ
1.4 Планирование аудиторской проверки использования производственных запасов, связь с учетной политикой предприятия
2. Краткая организационно-экономическая характеристика ОАО "Заречное" приморского края
2.1 Природные условия, местоположение ОАО "Заречное"
2.2 Краткая экономическая характеристика ОАО "Заречное"
3. Порядок проверки учета и использования производственных запасов на предприятии ОАО "Заречное"
3.1 Аудит системы внутреннего контроля
3.2 Документальная проверка своевременности и правильности оприходования производственных запасов
3.3 Проверка фактического наличия производственных запасов приемами аудита
3.4 Оформление результатов проверки
Заключение
Список использованной литературы
Введение
Одним из основных направлений аудита является аудит материально-производственных запасов, которые составляют основу деятельности предприятия. Для осуществления точного и полного отражения в системе бухгалтерского учета операций с материально-производственными запасами необходимо руководствоваться законодательными актами РФ, постановлениями Президента и правительства, нормативными документами и т.д. В системе материальных запасов предприятия часто встречаются нарушения и отклонения от действующих нормативных положений. Таким образом бухгалтерский учет и аудит с материальными запасами являются жизненно необходимым предприятиям, ведущим свою деятельность.
Постановка проблемы является проведение аудиторской проверки материально-производственных запасов, как на теории, так и на практике.
Одним из самых перспективных и значительных направлений контроля за деятельностью субъектов хозяйствования является независимый контроль, осуществляемый аудиторами. При проверке аудитору необходимо изучить все нормативные документы, касающиеся порядка приема, учета, хранения и отпуска материальных ценностей, в частности, положения по учету материалов, тары, малоценных и быстроизнашивающихся предметов, о порядке выдачи доверенностей материально-товарных ценностей и другие. Объект исследования является предприятие ОАО "Заречное". Предмет исследования – аудит оценки материально-производственных запасов ОАО "Заречное"
Цель исследования – изучить порядок проведения аудита оценки материально-производственных запасов в ОАО "Заречное".Для достижения данной цели необходимо решить следующие задачи:
Изучить цели, задачи, объекты аудита учёта материально-производственных запасов и источники информации для их проверки.
Рассмотреть основные нормативные документы, приёмы и методы, используемые при аудите.
Рассмотреть методику аудита материально-производственных запасов.
Изучить план и программу аудиторской проверки.
1. Содержание и значение аудита учета и использования производственных запасов
1.1 Законодательные и нормативные акты по аудиту и контролю производственных запасов
При учете и аудите материально-производственных запасов необходимо руководствоваться законодательно-нормативными документами.
Система нормативного регулирования аудиторской деятельности, которыми следует руководствоваться аудиторам при осуществлении проверки достоверности информации учета материалов в бухгалтерской отчетности, а соответственно, и аудируемым лицам при организации этого участка бухгалтерского учета можно подразделить на четыре уровня документов:
Первый уровень – Федеральные законы, Кодексы РФ, Указы Президента РФ. Конкретно к данному уровню относятся:
Гражданский кодекс РФ. [1] В нем закреплены важнейшие нормы ведения учета в организации (в том числе и учета материалов) – наличие самостоятельного баланса у каждого юридического лица, обязанность утверждения годового отчета, порядок регистрации, реорганизации и ликвидации организации и т.д.;
Налоговый кодекс РФ (часть 1и 2) [2]. Он определяет основы налоговой системы, что влияет на организацию бухгалтерского учета (в том числе и учета материалов) при определении базы для расчета налогов;
Федеральный закон от 21.11.1996 N 129-ФЗ (ред. от 28.09.2010) "О бухгалтерском учете" (принят ГД ФС РФ 23.02.1996), с изменениями и дополнениями. В законе определены понятия бухгалтерского учета материалов, его объекты, основные правила и требования, порядок регулирования и организации бухгалтерского учета материалов, правила организации аналитического и синтетического учета материалов, его регистров, порядок оценки материалов, их инвентаризации [5].
Федеральный закон "Об аудиторской деятельности" от 30.12.2008 N 307- ФЗ принят ГД ФС РФ 24.12.2008, согласно которому аудиторские организации, осуществляющие свою деятельность без образования юридического лица, при проведении аудиторской проверки организации выражают мнение о достоверности финансовой (бухгалтерской) отчетности компании и соответствии порядка ведения бухгалтерского учета материалов законодательству РФ [3,4].
Второй уровень – Постановления Правительства РФ, нормативные правовые акты государственного регулирования аудиторской деятельности, министерств и ведомств, призванные обеспечить эффективное функционирование института отечественного аудита в рыночных условиях, его поступательное развитие и совершенствование, контроль за деятельностью аудиторов. К данному уровню относятся следующие нормативные документы:
Положение по бухгалтерскому учету «Учет материально-производственных запасов» (ПБУ 5/01), утвержденное приказом Минфина РФ от 09.06.01г. №44 н. (в ред. Приказов Минфина от 26.03.2007 № 26н). [6] Этот документ содержит основные понятия, базовые правила и приемы бухгалтерского учета материалов, а так же раскрывает другие вопросы бухгалтерского учета материалов;
Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденным Приказом Минфина РФ от 29.07.1998 г. № 34н (ред. от 26.03.2007 № 26н.) [7]
Положение по бухгалтерскому учету «Учет активов и обязательств, стоимость которых выражена в иностранной валюте» (ПБУ 3/2006) (утверждено приказом Минфина России от 27.11.2006 г. № 154н) (в ред. От 25.12.2007 №147н) [8];
Третий уровень – правила (стандарты) аудиторской деятельности, разрабатываемые с целью установления норм аудита, однозначно интерпретируемыми всеми субъектами финансово-хозяйственной деятельности. К ним относятся:
Методические указания по бухгалтерскому учету материально-производственных запасов. Утверждены приказом Минфина РФ от 28.12.01 г. №119 н (в ред. Приказов Минфина РФ от 23.04.2002 N 33н, от 26.03.2007 N 26н); [11]
Методические рекомендации по инвентаризации имущества и финансовых обязательств. Утверждены приказом Минфина РФ от 13.06.95 г. №49; [12]
Методические рекомендации по сбору аудиторских доказательств достоверности показателей материально-производственных запасов в бухгалтерской отчетности, одобренные Советом по аудиторской деятельности при Министерстве финансов Российской Федерации (протокол №25 от 23.04.2004 г.); [13]
Методические указания по бухгалтерскому учету материально-производственных запасов (утверждены приказом Минфина России от 28 декабря 2001 г. № 119н); [14]
Порядок отражения в бухгалтерском учете товарообменных операций или операций, осуществляемых на бартерной основе (письмо Минфина России от 30 октября 1992 г. № 16-05/4).
Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организации и Инструкция по его применению. Утверждены приказом Минфина РФ от 31.10.2000 г. № 94н; (в ред. Приказов Минфина РФ от 18.09.2006 N 115н) [9]
Четвертый уровень – методики аудиторской деятельности, регламентирующие порядок осуществления аудиторами проверок применительно с конкретными отраслями, по отдельным вопросам налогообложения, финансов и по специальным аудиторским заданиям. Такие как:
– внутрифирменные правила (стандарты);
– рабочий план счетов бухгалтерского учета;
– должностные инструкции;
– инструкции по проведению инвентаризации и т.д.
Приведенный выше перечень документов, регламентирующих учет материалов и его аудиторскую проверку в Российской Федерации, основан на их юридической значимости для формирования системы бухгалтерского учета и его аудита.
1.2 Цель, задачи и источники информации аудита МПЗ
В соответствии с ПБУ 5/01 «Учет материально-производственных запасов», утвержденным Приказом Минфина РФ от 09.06.01 №44н, к материально-производственным запасам (МПЗ) относятся активы:
- используемые в качестве сырья, материалов и т.п. при производстве продукции, предназначенной для продажи (выполнения работ, оказания услуг);
- предназначенные для продажи;
- используемые для управленческих нужд организации.
К таким активам относятся сырье, материалы, топливо, полуфабрикаты и комплектующие изделия, запасные части, тара, товары, готовая продукция.[6]
Целью аудита МПЗ является формирование мнения о достоверности показателей отчетности по статьям материальных ценностей «Запасы» и о соответствии применяемой в организации методики учета и налогообложения, действующим в Российской Федерации нормативным документам.
Основными задачами аудита материально-производственных запасов на предприятии является проверка:
- состояния учета, хранения и эффективности использования материальных ресурсов;
- соответствия фактического наличия ресурсов данным бухгалтерского учета и потребностям предприятия;
- выявления непригодных для использования ценностей с определением суммы причиненного ущерба и виновных лиц;
- полноты и своевременности оприходования, законности и целесообразности расходования и списания МПЗ;
- обоснования и соблюдения установленных норм расхода сырья, материалов, топлива, нефтепродуктов и других ценностей, своевременности и качества инвентаризаций и правильности принимаемых по результатам ревизии решений. [20]
Для достижения целей аудита в соответствии с федеральным Правилом №3 «Планирование аудита» составляется программа аудиторской проверки по разделу «Материально-производственные запасы», являющаяся частью общей программы аудита.
Перечень вопросов, подлежащих рассмотрению в ходе аудита МПЗ:
1) Оценка эффективности системы внутреннего контроля в отношении МПЗ:
- обоснованность и оптимальность выбора в учетной политике организационно-технических и методических аспектов данного участка учета;
- представление финансовой информации наиболее эффективным образом в целях ее оптимального использования уполномоченными лицами;
- проверка объективности информации, представленной в бухгалтерской отчетности, об имеющихся в наличии МПЗ;
- проверка организации системы утверждений (наличие приказа об установлении круга лиц, которым дано право подписывать документы на отпуск МПЗ со склада).
2) Проверка обеспечения контроля за наличием и сохранностью МПЗ:
- организация складского хозяйства для различных видов МПЗ;
- соблюдение условий хранения (обеспечение измерительными приборами);
- правильность классификации и группировки МПЗ (сырье, основные и вспомогательные материалы, запчасти и т.д.);
- правильность хранения собственных МПЗ и находящихся в организации на иных условиях (на ответственном хранении, на комиссии, давальческое сырье);
- организация материальной ответственности за МПЗ;
- организация аналитического учета МПЗ;
- организация проведения инвентаризации МПЗ;
- соблюдение сроков проведения инвентаризации МПЗ согласно учетной политике;
- правильность отражения в учете результатов инвентаризации (проверка материалов о результатах годовой инвентаризации МПЗ).
3) Проверка правильности документального оформления движения МПЗ:
- наличие первичных документов, подтверждающих движение МПЗ;
- применение унифицированных форм первичной учетной документации;
- особенности документального оформления (соответствие содержания первичного документа сути хозяйственной операции).
4) Проверка полноты и своевременности оприходования материальных ценностей:
- наличие и правильность оформления договоров;
- соответствие поступающих МПЗ условиям договоров;
- реальность кредиторской задолженности по МПЗ;
- правильность учета неотфактурованных поставок и МПЗ в пути.
5) Проверка правильности оценки МПЗ при их оприходовании и списании в производство:
- правильность оценки МПЗ в текущем учета и в балансе;
- правильность формирования учетной стоимости отечественных и импортных материальных ценностей и соблюдение условий договоров и учетной политики.
6) Проверка использования материальных ценностей на производственные и другие цели:
- законность и целесообразность расходования МПЗ;
- использование МПЗ по различным направлениям деятельности;
- правильность оценки МПЗ при их списании.
7) Проверка правильности отражения материальных ценностей на счетах бухгалтерского учета:
- отражение операций оприходования и списания МПЗ в регистрах синтетического учета;
- вопросы налогообложения, связанные с оприходованием и списанием МПЗ;
- сверка данных синтетического и аналитического учета;
- правильность списания недостач и порчи МПЗ.
Поставленные задачи решаются путем выполнения определенного набора аудиторских процедур, которые выбираются при планировании аудита и в ходе проверки уточняются. Конкретный порядок проведения процедур и их содержание должны определяться исходя из особенностей хозяйственной деятельности проверяемой организации. [18]
Основными источниками информации являются первичные документы по учету производственных запасов и различные аналитические и синтетические регистры. В качестве первичных документов по учету материалов используются преимущественно унифицированные учетные документы, к числу которых относятся следующие формы:
доверенность (форма №М 2 и №М 2а) – применяется для оформления права лица выступать в качестве доверенного лица организации при получении материальных ценностей, отпускаемых поставщиком по наряду, счету, договору, заказу, соглашению;
приходный ордер (форма №М 4) – используется для учета материале поступающих от поставщиков или из переработки;
акт о приемке материалов (форма №М 7) – для оформления приемки материальных ценностей, имеющих количественные и качественные расхождения с данными сопроводительных документов поставщика;
лимитно-заборная карта (форма №М 8) – применяется для оформления отпуска материалов, систематически потребляемых при изготовлении продукции в течение месяца;
требование-накладная (форма №М 11) – используется для учета движения материальных ценностей внутри организации между структурными подразделениями или материально-ответственными лицами;
накладная на отпуск материалов на сторону (форма №М 15) – применяется для учета отпуска материальных ценностей хозяйствам своей организации, расположенным за пределами ее территории, или сторонним организациям;
карточка учета материалов (форма №М 17) – предназначена для учета движения материалов на складе по каждому сорту, виду, размеру или другому признаку материала;
акт об оприходовании материальных ценностей, полученных при разборке и демонтаже зданий и сооружений (форма №М 35) – применяется для оформления оприходования материальных ценностей, полученных при разборке и демонтаже зданий и сооружений, пригодных для использования при производстве работ.
Необходимо проверить, как ведется учет на синтетических счетах 10"Материалы", 11"Животные на выращивании и откорме", 14"Резервы под снижение стоимости материальных ценностей", 15"Заготовление и приобретение материальных ценностей", 16"Отклонения в стоимости материальных ценностей" и 19 «НДС». Забалансовый учет материальных ценностей ведется на счетах: счет 002 "Товарно-материальные ценности, принятые на ответственное хранение" счет 003 "Материалы, принятые в переработку" счет 004 "Товары, принятые на комиссию".
Основное внимание при этом, безусловно, следует уделить счету 10 «Материалы», который подразделяется на субсчета по группам материалов.
Общие данные по учету материальных ценностей и производственных запасов проверяются по статьям раздела 2 «Оборотные активы» актива баланса (форма № 1) по строкам 210,211,212, 213,218 и по таким бухгалтерским регистрам, как Главная книга, журналы-ордера № 6, 10, 10/1, вспомогательная ведомость № 10 при мемориально-ордерной форме учета или соответствующие машинограммы, полученные на персональных компьютерах. [6]
Для подтверждения фактического наличия товарно-материальных ценностей следует провести инвентаризацию. В ходе аудиторской проверки аудиторы могут сами проводить инвентаризацию или наблюдать за процессом ее проведения. Для подтверждения достоверности арифметических подсчетов товарно-материальных ценностей, соответствия их величине, отраженной в первичных документах и в регистрах бухгалтерского, учета, обычно используется пересчет данных. В случае если аудитор не смог наблюдать за проведением инвентаризации на отчетную дату, в ходе проверки должна быть проведена выборочная контрольная инвентаризация.
При аудите организации учета движения материальных ценностей на складах прежде всего надо проконтролировать организацию складского хозяйства и контрольно-пропускной системы. Далее проверяют, как организован складской учет материалов и как ведется контроль со стороны бухгалтерии.
1.3 Организация аудиторской проверки учета МПЗ
Весь объем аудиторских процедур проверки, по существу, можно условно разделить на несколько групп: аудит наличия и сохранности МПЗ; аудит движения МПЗ; проверка правильности налогообложения МПЗ.
В ходе проверки наличия и сохранности МПЗ аудитор осуществляет ряд процедур:
проверяет отсутствие искажений в начальном сальдо по МПЗ, правильность перенесения остатков по счетам учета из предыдущего периода на начало анализируемого;
сопоставляет данные финансовой отчетности и бухгалтерского учета;
анализирует правильность синтетического и аналитического учета МПЗ;
удостоверивается, что к исполнению принимаются лишь надлежащим образом оформленные документы;
проверяет установление порядка нормирования МПЗ, соблюдение норм, выявляет отклонения и меры, принимаемые для их ликвидации;
проверяет своевременное и полное отражение операций в регистрах бухгалтерского учета, проведение периодической сверки синтетического учета с данными карточек складского учета;
устанавливает правильность определения и списания стоимости израсходованных МПЗ на себестоимость;
анализирует организацию контроля за закупками, сам процесс закупок: наличие договора, оплату счетов, накладных, счетов-фактур, оприходование МПЗ в регистрах бухгалтерского учета;
проверяет сроки и периодичность проведения инвентаризации в соответствии с требованиями законодательства, правильность оформления материалов инвентаризации и отражения ее результатов в учете. [23]
Сохранность сырья и материалов зависит от условий хранения, поэтому следующим этапом контроля является проверка состояния складского хозяйства на предприятии. Аудитор выясняет число и размещение складских помещений, их емкость, специализацию, проверяет условия для хранения ценностей, обеспеченность пожарно-охранной сигнализацией, весоизмерительным оборудованием, тарой и т.д.
После этого целесообразно провести тестирование по специальной анкете и определить, как следует проводить инвентаризацию материально-производственных запасов – полную или частичную, а также осуществить сплошную документальную проверку отдельных направлений движения ценностей или ограничиться выборочной. Выводы делаются на основе изучения системы внутреннего контроля и бухгалтерского учета на предприятии по примерной анкете.
Вопросы для оценки системы внутреннего контроля материально-производственных запасов:
• созданы ли условия, обеспечивающие сохранность материально-производственных запасов;
• кто осуществляет функции контроля сохранности и использования материально-производственных запасов;
• производятся ли инвентаризации материально-производственных запасов, когда и сколько раз;
• проводятся ли проверки полноты и своевременности оприходования материально-производственных запасов;
• осуществляется ли контроль за обоснованностью норм расхода материалов на производстве;
• выявляются ли лица, виновные в перерасходе сырья и материалов;
• сличаются ли первичные данные о расходе материально-производственных запасов с данными отчетов об их движении, производственных отчетов;
• проверяется ли законность и целесообразность расходования материально-производственных запасов и т.д.
При проверке движения МПЗ аудитор детально изучает:
документальное оформление операций по движению МПЗ, применение унифицированных форм, наличие всех необходимых реквизитов, отношение операций к проверяемому периоду;
правильность оприходования МПЗ при покупке, безвозмездном получении, прочем поступлении;
верность списания и отражения прибыли при продаже, прочем выбытии МПЗ;
правильность оприходования материалов, полученных при ликвидации основных средств;
соблюдение законодательства при отражении нетипичных операций;
правильность забалансового учета МПЗ, принятых на ответственное хранение, а также товаров, взятых на комиссию;
полноту учета операций с аффилированными лицами;
соответствие законодательству операций при передаче МПЗ в залог и т. д.
Для определения правильности налогообложения МПЗ аудитор проверяет:
правомерность отражения в учете НДС при приобретении МПЗ, применение налогового вычета;
верность начисления в учете НДС при реализации;
правильность и полноту формирования первоначальной стоимости МПЗ для целей налогового учета;
правильность включения в расходы израсходованных МПЗ;
списание МПЗ по методам, закрепленным в учетной политике для целей налогового учета;
правильность формирования доходов и расходов при продаже МПЗ. [17]
Аудитор по результатам анализа системы внутреннего контроля и учета на предприятии составляет программу проверки операций с материально-производственными запасами (табл. 1.1). Если у аудитора сложилось мнение о неудовлетворительном уровне хранения ценностей на складах предприятия, он может порекомендовать его руководству провести выборочную инвентаризацию некоторых групп материалов (дефицитных, дорогостоящих), закрепленных за конкретными материально ответственными лицами. При получении согласия и назначении инвентаризационной комиссии аудитор составляет перечень подлежащих проверке ценностей; далее требует от заведующего складом (кладовщика) отчета по приходу и отпуску материалов на дату начала инвентаризации (один экземпляр отчета передается в бухгалтерию, второй остается у аудитора), получает от него расписку об отсутствии неоприходованных и не списанных в расход ценностей. Во время инвентаризации аудитор наблюдает за правильным проведением членами инвентаризационной комиссии установленных процедур (пересчет запасов, их взвешивание, заполнение инвентаризационных описей и т.д.).
Таблица 1.1
Программа аудиторской проверки операций материально производственных запасов
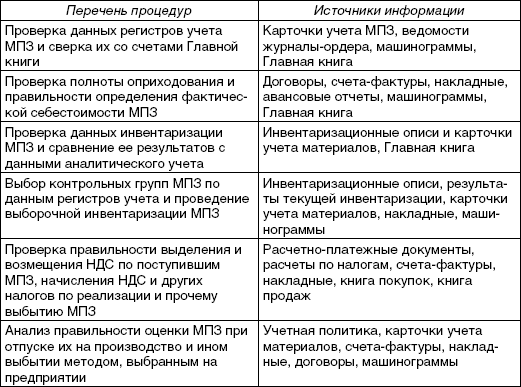
Все вышеуказанные процедуры помогают аудитору собрать необходимую аналитическую информацию о составе, стоимости и движении МПЗ, которая в совокупности с данными, полученными в ходе аудита всех остальных статей финансовой отчетности, позволит проверяющему выразить мнение о достоверности полученных сведений.
Таким образом, плюсы проведения аудиторской проверки для финансово-хозяйственной деятельности предприятия очевидны. Помимо официального мнения в форме аудиторского заключения о финансовой (бухгалтерской) отчетности, полученная от аудиторов по итогам проверки информация, в том числе о состоянии учета МПЗ, важна для обеспечения контроля за их сохранностью, снижения налоговых рисков, а также для принятия оптимальных управленческих решений. [18]
1.4 Планирование аудиторской проверки использования производственных запасов, связь с учетной политикой предприятия
Начиная разработку общего плана и программы аудита, аудитор должен основываться на предварительных знаниях об экономическом субъекте, а также на результатах проведенных аналитических процедур. С помощью проведения аналитических процедур аудитор должен выявить области, значимые для аудита. Сложность, объем и сроки проведения аналитических процедур, аудитору следует варьировать в зависимости от объема и сложности данных бухгалтерской отчетности экономического субъекта.
В процессе подготовки общего плана и программы аудита аудитор оценивает эффективность системы внутреннего контроля, действующей у экономического субъекта, и производит оценку риска системы внутреннего контроля (контрольного риска). Система внутреннего контроля может считаться эффективной, если она своевременно предупреждает о возникновении недостоверной информации, а также выявляет недостоверную информацию. Оценивая эффективность системы внутреннего контроля, аудитор должен собрать достаточное количество аудиторских доказательств. Если аудиторская организация решает положиться на систему внутреннего контроля и систему бухгалтерского учета для получения достаточной степени уверенности в достоверности бухгалтерской отчетности, она должна соответствующим образом скорректировать объем предстоящего аудита [20].
Проверка соответствия Учетной политики в части раскрытия способов ведения бухгалтерского учета МПЗ действующему законодательству и иным нормативным актам.
Источник информации:
- Приказ об учетной политике предприятия.
Порядок выполнения: заполнить в соответствии с приказом об учетной политике рабочий документ РД-0.3.
Таблица 1.2
Рабочий документ РД-0.3
| Элемент Учетной политики | Фактически в Учетной политике предприятия | Нормативный документ | Примечание |
| 1. Сроки и периодичность проведения инвентаризации | Положение по ведению бухгалтерского учета и отчетности, утвержденное Приказом Минфина РФ от 29.07.1998 N 34н | ||
| 2. Оценка материалов при постановке на учет | ПБУ 5/01 "Учет материально-производственных запасов", утвержденное Приказом Минфина от 09.07.2001 N 44н; План счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий и инструкция по его применению, утвержденные Приказом Минфина РФ от 31.10.2000 N 94н | ||
| 3. Учет выпуска готовой продукции | ПБУ 5/01 "Учет материально-производственных запасов", утвержденное Приказом Минфина от 09.07.2001 N 44н; План счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий и инструкция по его применению, утвержденные Приказом Минфина РФ от 31.10.2000 N 94н; п. 204 Методических указаний по учету материально-производственных запасов, утв. Приказом Минфина РФ от 28.12.2001 N 119н | ||
| 4. Метод оценки материалов,списываемых в производство | ПБУ 5/01 "Учет материально-производственных запасов", утвержденное Приказом Минфина от 09.07.2001 N 44н | ||
| 5. Создание резерва под снижение стоимости МПЗ | План счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий и инструкция по его применению, утвержденные Приказом Минфина РФ от 31.10.2000 N 94н |
Данные рабочего документа РД-0.3 в дальнейшем используются при проведении процедур по проверке правильности и последовательности применения выбранной учетной политики.
Выявленные расхождения фиксируются в отчетном документе ОД-0.3, и оценивается их влияние на достоверность финансовой отчетности. Применение методов учета, противоречащих действующим нормативным документам, может являться основанием для выдачи аудиторского заключения, отличного от безоговорочно положительного.
Таблица 1.3
Отчетный документ ОД-0.3
| N п/п | Содержание нарушения | Ссылка на нормативный документ | Влияние на бухгалтерскую отчетность |
Учетная политика должна содержать:
- указание на то, что организация пользуется типовыми формами первичных учетных документов, или описание первичных учетных документов, по которым не предусмотрены унифицированные формы;
- схему документооборота;
- описание форм внутренней бухгалтерской отчетности и т.д.;[13]
При формировании учетной политики организация выбирает один из нескольких способов ведения и организации бухгалтерского учета, допускаемых законодательством и нормативными актами.
При подготовке общего плана и программы аудита аудитору следует установить приемлемые для нее уровень существенности и аудиторский риск, позволяющие считать бухгалтерскую отчетность достоверной. Планируя аудиторский риск, аудитор определяет внутрихозяйственный риск бухгалтерской отчетности и риск контроля, которые присущи этой отчетности независимо от аудита экономического субъекта. С помощью установленных рисков и уровня существенности аудитор выявляет значимые для аудита области и планирует необходимые аудиторские процедуры. В процессе аудита могут возникнуть обстоятельства, влияющие на изменение аудиторского риска и уровня существенности, установленные при планировании.
Составляя общий план и программу аудита, аудитору следует учитывать степень автоматизации обработки учетной информации, что также позволит аудитору точнее определить объем и характер аудиторских процедур.
Аудитор, если сочтет это целесообразным, может согласовать с руководством проверяемого экономического субъекта отдельные положения общего плана и программы аудита. При этом аудитор является независимым в выборе приемов и методов аудита, отраженных в общем плане и программе, но несет полную ответственность за результаты своей работы в соответствии с данным общим планом и данной программой.
Результаты проводимых аудитором процедур при подготовке общего плана и программы следует детально документировать, так как данные результаты являются основанием для планирования аудита и могут использоваться в течение всего процесса аудита [22].Общий план должен служить руководством в осуществлении программы аудита.
В процессе аудита у аудитора могут возникнуть основания для пересмотра отдельных положений общего плана. Вносимые в план изменения, а также причины изменений аудитору следует подробно документировать.
В общем плане аудитор должен предусмотреть сроки проведения аудита и составить график проведения аудита, подготовки отчета (письменной информации руководству экономического субъекта) и аудиторского заключения. В процессе планирования затрат времени аудитору необходимо учесть:
реальные трудозатраты;
расчет затрат времени в предыдущем периоде (в случае проведения повторного аудита) и его связь с текущим расчетом;
уровень существенности;
проведенные оценки рисков аудита [15].В общем плане аудитор определяет способ проведения аудита на основании результатов предварительного анализа, оценки надежности системы внутреннего контроля, оценки рисков аудита. В случае решения провести выборочный аудит аудитор формирует аудиторскую выборку в соответствии с правилом (стандартом) аудиторской деятельности «Аудиторская выборка».
Составной частью общего плана являются положения по планированию управления и контроля качества выполняемого аудита. В общем плане рекомендуется предусмотреть:
а) формирование аудиторской группы, численность и квалификацию аудиторов, привлекаемых к проведению аудита;
б) распределение аудиторов в соответствии с их профессиональными качествами и должностными уровнями по конкретным участкам аудита;
в) инструктирование всех членов команды об их обязанностях, ознакомление их с финансово-хозяйственной деятельностью экономического субъекта, а также с положениями общего плана аудита;
г) контроль руководителя за выполнением плана и качеством работы ассистентов аудитора, за ведением ими рабочей документации и надлежащим оформлением результатов аудита;
д) разъяснение руководителем аудиторской группы методических вопросов, связанных с практической реализацией аудиторских процедур;
е) документальное оформление особого мнения члена аудиторской группы (исполнителя) при возникновении разногласий в оценке того или иного факта между руководителем аудиторской группы и ее рядовым членом [21].
Аудитор определяет в общем плане роль внутреннего аудита, а также необходимость привлечения экспертов в процессе проведения аудита.
Программа аудита является развитием общего плана аудита и представляет собой детальный перечень содержания аудиторских процедур, необходимых для практической реализации плана аудита. Программа служит подробной инструкцией ассистентам аудитора и одновременно является для руководителей аудиторской организации и аудиторской группы средством контроля качества работы.
Аудитору следует документально оформить программу аудита, обозначить номером или кодом каждую проводимую аудиторскую процедуру, чтобы аудитор в процессе работы имел возможность делать ссылки на них в своих рабочих документах.
Аудиторскую программу следует составлять в виде программы тестов средств контроля и в виде программы аудиторских процедур по существу.
Программа тестов средств контроля представляет собой перечень совокупности действий, предназначенных для сбора информации о функционировании системы внутреннего контроля и учета. Назначение тестов средств контроля в том, что они помогают выявить существенные недостатки средств контроля экономического субъекта.
Аудиторские процедуры по существу включают в себя детальную проверку верности отражения в бухгалтерском учете оборотов и сальдо по счетам. Для процедур по существу аудитору следует определить, какие именно разделы бухгалтерского учета он будет проверять, и составить программу аудита по каждому разделу бухгалтерского учета.
В зависимости от изменений условий проведения аудита и результатов аудиторских процедур программа аудита может пересматриваться. Причины и результаты изменений следует документировать.
Выводы аудитора по каждому разделу аудиторской программы, документально отраженные в рабочих документах, являются фактическим материалом для составления аудиторского отчета (письменной информации руководству экономического субъекта) и аудиторского заключения, а также основанием для формирования объективного мнения аудитора о бухгалтерской отчетности экономического субъекта [4].По окончании процесса планирования аудита общий план и программа аудита должны быть оформлены документально и завизированы в установленном порядке.
Как показала практика аудиторских проверок, одним из основных недостатков системы учета расходов в организациях является отсутствие фактического контроля за движением материальных ценностей. Поэтому особое значение имеет процедура проведения выборочной инвентаризации с участием аудитора. В ходе аудита необходимо изучить документы, поступающие от поставщиков: платежные требования (поручения), счета-фактуры, товарно-транспортные накладные с разного рода приложениями (спецификациями, сертификатами, удостоверениями качества и т.п.), и затем сверить их натуральные и стоимостные данные с отраженными в регистрах учета. Проверку корреспонденции счетов по учету МПЗ необходимо осуществлять для выявления ошибок, возникающих в основном при методически неверном применении вариантов распределения отклонений от учетных цен. Выявленные в ходе аудиторской проверки отклонения в учете от норм действующего законодательства и принятой учетной политики подрядной организации фиксируются в журнале аудитора с определением количественного влияния на показатели отчетности организации.
К наиболее характерным ошибкам по учету ТМЦ можно отнести следующие: не заключены договоры о материальной ответственности с кладовщиками (материально-ответственными лицами); отсутствует журнал регистрации выданных доверенностей на получение материалов; неправильно и несвоевременно оформляются документы по приходу и расходу товарно-материальных ценностей; не ведется аналитический учет движения ТМЦ в бухгалтерии; неправильное исчисление фактической стоимости заготовления материалов; нерегулярно проводится сверка данных по движению материальных ценностей в бухгалтерии и на складах предприятия; не проводится ежегодная инвентаризация ТМЦ; на складах хранится большое количество неиспользуемых ТМЦ; неправильно производится списание ТМЦ по видам расходов (на основное производство, косвенные расходы и др.); неверно ведется учет НДС по поступившим ТМЦ. [24]
Проведение аудиторской проверки учета материалов имеет большое значение для организаций, так как она позволяет оценить возможность эффективного роста компании с помощью корректного ведения учета, соблюдая законодательные нормы РФ. Одна ошибка при учете материалов приводит к искаженному отражению в бухгалтерской отчетности оборотных средств, валовой и чистой прибыли.
2. Краткая организационно-экономическая характеристика ОАО "Заречное" приморского края
2.1 Природные условия, местоположение ОАО "Заречное"
Открытое акционерное общество «Заречное» организовано 15.05.2000 г. на базе колхоза имени «19 Партсъезда». Оно расположено в южной части Октябрьского района Приморского края. Усадьба находится в селе Заречное. Расстояние до краевого центра г. Владивостока - 160 км, до районного центра с. Покровка - 6 км, до ближайшей железнодорожной станции Галенки - 40 км.
Учредителями являются физические лица в количестве 219 человек. Юридический адрес местонахождения предприятия- 692578, Приморский край Октябрьский район с. Заречное, ул. Центральная № 1.
Сельскохозяйственная продукция ОАО «Заречное» доставляется в пункты сдачи по шоссейным дорогам автотранспортом в г. Владивосток.
Климатические условия, в которых расположено хозяйство, типичны для данной части Приморского края. Климат имеет резко выраженный муссонный характер, характерной особенностью которого является смена направлений ветра в летний и зимний периоды года.
Полный сельскохозяйственный период длится с 1 апреля по 3 ноября, что составляет 217 дней. Годовая сумма осадков 560 мм. Сумма положительных температур равна 2600-2700 градусов. Вегетационный период со среднесуточными температурами +5 градусов и выше начинается с 15 апреля и длится до 22 октября, продолжительность его составляет 190 дней.
Зимой над центральными районами Дальнего Востока устанавливается область высокого давления, а над морями - низкого. Поэтому в зимнее время ветры дуют с материка на море, принося над территорией края сухой холодный воздух. Снежный покров, благодаря сильным ветрам, малоустойчив. Самым холодным месяцем зимы является январь. Осадков за холодное время выпадает совсем немного -10-12% годового количества.
Весна довольно холодная. Почва, остывшая за зиму, оттаивает и прогревается медленно. Запас влаги в почве при таянии снегов пополняется слабо, вследствие чего пахотный слой в период сева часто не имеет необходимого количества влаги. Как правило, весенние заморозки прекращаются во второй половине апреля, но в отдельных случаях продолжаются до 5-10 мая.
Летняя температура воздуха довольно высокая, с частыми дождями, образующими туманы. Средняя температура этого периода 20-25 градусов тепла. Осадков выпадает за лето около 50% от годового количества, при чем в первой половине лета преобладают осадки обложного характера, а во второй - ливневого. В летнее время наряду с большим количеством осадков случаются и засушливые периоды, особенно в первую половину лета. Отрицательной стороной данного хозяйства является периодическое переувлажнение почвы, сменяемое почвенной засухой.
Осень гораздо теплее весны. Осадков на этот период приходится 25-30% годовой суммы. Осенние заморозки появляются в первой декаде октября месяца.
Преобладающими формами рельефа является равнинная поверхность, и только небольшие впадинки усложняют однообразный рельеф.
Почвенный покров полей ОАО «Заречное» представлен в основном лугово-глинными и лугово-бурыми почвами. Встречаются лугово-бурые оподзоленные мощные, среднемощные и маломощные почвы. Почва характеризуется незначительным содержанием гумуса (2-3,5% в верхнем горизонте) малой реакцией, слабо выраженной непрочной структурой и тяжелым механическим составом.
Основными видами деятельности предприятия является молочное и мясное скотоводство, производство зерновых.
2.2 Краткая экономическая характеристика ОАО "Заречное"
Для составления краткой экономической характеристики хозяйства используем данные годовых отчетов за 2007 – 2009 гг.
Деятельность предприятия зависит от размера предприятия. Размер предприятия характеризуется численностью работающих на предприятии. Размеры производства, характеризуются главными (валовой продукцией в сопоставимых ценах) и дополнительными показателями. Размер производства представлен в таблице 2.1.
Таблица 2.1
Размеры производства ОАО "Заречное" 2007-2009 гг.
| Показатели | 2007г. | 2008 г. | 2009 г. | Абсолютное отклонение | Темп роста 2009 к 2007, в % |
| 1. валовая продукция в сопоставимых ценах, тыс. руб. | 13815,00 | 9896,20 | 4443,55 | -9371,45 | 32,16 |
| 2. численность рабочих, чел. | 106 | 146 | 21 | -85 | 19,81 |
| 3. товарная продукция, тыс. руб. | 13815 | 11204 | 5886 | -7929 | 42,61 |
| 4. основные производственные фонды, тыс. руб. | 15363 | 14059 | 11348 | -4015 | 73,87 |
| 5. оборотные средства, тыс. руб. | 6194 | 4675 | 5968 | -226 | 96,35 |
| 6. площадь с/х угодий, га. | 956 | 956 | 956 | 0 | 100 |
| 7. в т.ч. пашня | 724 | 724 | 724 | 0 | 100 |
| 8. энергетический ресурсы, л. Сил. | 3648 | 3328 | 3158 | -490 | 86,57 |
| 9. условное поголовье | 249 | 218 | 227 | -22 | 91,16 |
Размеры производства 2007 года больше относительно показателей 2008 и 2009 годов. Главный и дополнительные показатели также к 2009 году уменьшились. Это такие показатели как валовая продукция в сопоставимых ценах, численность рабочих, товарная продукция, основные производственные фонды, оборотные средства, энергетические ресурсы. По показателям валовая продукция в