Анализ платежеспособности и финансовой устойчивости предприятия
Поэтому, хотя с точки зрения инвестиционной привлекательности нам важен показатель рентабельности активов, его надо рассматривать как произведение рентабельности реализованной продукции на оборачиваемость активов (выручка от реализации, деленная на среднюю за анализируемый период стоимость активов).
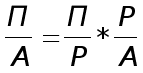
где П - балансовая прибыль; А - средняя за анализируемый период стоимость активов; Р - выручка от реализации продукции. Рентабельность капитала может повышаться при неизмененной рентабельности реализованной продукции, и росте объема реализации, опережающем увеличение стоимости активов, т.е. ускорением оборачиваемости активов. И наоборот, при неизменной оборачиваемости активов рентабельность капитала может расти за счет роста рентабельности реализации.
Имеет ли значение для оценки инвестиционной привлекательности, за счет каких факторов растет или снижается рентабельность капитала? Безусловно, имеет. У разных предприятий неодинаковы возможности повышения рентабельности реализации и увеличения объема продаж.
Если продукция предприятия пользуется достаточно высоким спросом, в течение какого-то времени рентабельность реализации можно наращивать путем повышения цен. Однако, это всегда временный фактор. Второй способ повышения рентабельности реализации - снижение себестоимости продукции. Для этого надо, чтобы цены на материальные ресурсы и средства на оплату труда росли медленнее цен на реализуемую продукцию. Этот фактор тоже вряд ли достаточно надежен в нынешних условиях.
Наиболее последовательная политика предприятия, отвечающая целям повышения его инвестиционной привлекательности, состоит в том, чтобы увеличивать объем производства и реализацию продукции, пользующейся спросом на более или менее длительную перспективу. Иными словами, - увеличение производства той продукции, необходимость которой определена путем улучшения рыночной конъюнктуры.
В теории финансового анализа содержится оценка оборачиваемости и рентабельности капитала по отдельным его составляющим: оборачиваемость и рентабельность материальных оборотных средств, средств в расчетах, собственных и заемных источников средств. Однако, на наш взгляд, сами по себе эти показатели ничего не дают. Чисто арифметически, в результате уменьшения знаменателей при расчете этих показателей по сравнению со знаменателем показателя рентабельности или оборачиваемости всех активов мы имеем более высокую рентабельность и оборачиваемость отдельных элементов капитала.
При анализе рентабельности капитала, безусловно, надо принимать во внимание роль отдельных его элементов - как в активах, так и в источниках средств. Но зависимость, на наш взгляд, целесообразно строить не через оборачиваемость элементов, а через оценку структуры капитала в увязке с динамикой его оборачиваемости и рентабельности.
Определения влияния изменения структуры капитала предприятия на динамику оборачиваемости и рентабельности капитала в (%)
| Показатели | I вариант | II вариант | ||||||
|
Предыд. Период (квартал) |
Анализи- руемый период (квартал) |
Гр.3-Гр.2 (число пунктов) |
Предыд. период (квартал |
Анализи- руемый период (квартал) |
Гр.3-Гр.2 (число пунктов) |
|||
| 1.Рентабельность капитала | 20 | 25 | +5 | 20 | 15 | -5 | ||
|
2. Оборачива емость капитала (число оборотов) |
1,2 | 1,3 | +0,1 | 1,2 | 1,3 | +0,1 | ||
| 3.Средняя стоимость активов | 100 | 100 | - | 100 | 100 | - | ||
| в т.ч. | ||||||||
| 3.1. Основные средства и внеоборотные активы | 30 | 25 | -5 | 30 | 25 | -5 | ||
|
3.2. Материальные оборотные средства |
40 | 45 | +5 | 40 | 45 | +5 | ||
| 3.3 Средства в расчетах | 25 | 29 | +4 | 25 | 29 | +4 | ||
| 3.4 Денежные средства и краткосрочные финансовые вложения | 5 | 1 | -4 | 5 | 1 | -4 | ||
| 4. Средняя стоимость пассивов | 100 | 100 | - | 100 | 100 | - | ||
| в т. ч. | ||||||||
| 4.1. Собственные средства | 60 | 40 | -20 | 60 | 40 | -20 | ||
| 4.2. Заемные средства | 40 | 60 | +20 | 40 | 60 | +20 | ||
Структура стоимости активов и пассивов в обоих вариантах одна и та же, изменения структуры также одинаковы. Данные таблицы позволяют ответить на вопрос, привело ли изменение структуры к повышению эффективности использования капитала. Если да, то изменения в структуре можно считать оправданными; если нет, необходимо улучшение структуры капитала.
В I варианте произошел прирост оборачиваемости рентабельности капитала при уменьшении доли основных средств и увеличении доли материальных оборотных средств в составе имущества. Очевидно, что уменьшение доли основных средств не привело к снижению выручки от реализации и прибыли. Может быть, целесообразно уменьшать ее и в будущем, соответственно увеличивая долю материальных оборотных средств. Вырос удельный вес средств в расчетах и резко снизился удельный вес денежных средств. В данном случае рост средств в расчетах оправдан, т.к. связан с увеличением объема реализации (о чем свидетельствует строка 2 таблицы). Не опасным для оборачиваемости и рентабельности капитала оказался и существенный рост заемных средств и снижение собственных. Можно сделать вывод, что заемные средства используются рационально. Кроме того, такой рост заемных средств оправдан увеличением дебиторской задолженности, т.е. также связан с ростом объема реализации.
В целом изменение структуры стоимости капитала в I варианте можно считать оправданным, т.к. оно работает на повышение эффективности использования капитала.
Во II варианте произошли точно такие же изменения в структуре стоимости имущества и источников покрытия, но при этом рентабельность капитала существенно снизилась, а оборачиваемость несколько выросла. Значит, изменения в структуре не повлекли за собой роста рентабельности реализованной продукции; объем реализации увеличился, но рентабельность снизилась. В этом случае можно предположить, что предприятие недостаточно обновляет основные средства и в их составе преобладают старые основные средства с низкой продолжающей снижаться остаточной стоимостью. Материальные запасы приобретены по очень высоким ценам. И то, и другое может быть причиной снижения рентабельности реализованной продукции. У такого предприятия стоит задача обновления основных средств и поиска других поставщиков материалов. Увеличение заемных средств не оправдано. Их использование нельзя в данном случае считать рациональным с точки зрения эффективности использования всех источников средств.
В целом же такой подход позволяет ответить на вопрос, при какой структуре имущества, при росте или снижении каких его элементов предприятие может повысить оборачиваемость и рентабельность капитала.
Мы рассматривали до сих пор показатель рентабельности капитала как отношение балансовой прибыли к стоимости активов предприятия. Это, как уже отмечалось, самый общий показатель. Величина балансовой прибыли в определенной степени зависит от случайных воздействий (внереализационные доходы и расходы, прибыль от прочей реализации, не связанной с основной деятельностью). В отдельные периоды эти случайные воздействия могут быть больше, в другие - меньше. Точнее отражает рентабельность капитала отношение прибыли от реализации продукции к стоимости активов. Оценка такого
показателя обеспечивает большую сопоставимость его в динамике.
Но еще точнее можно измерить степень инвестиционной привлекательности предприятия уровнем его чистой рентабельности, т.е. отношением чистой прибыли к средней за анализируемый период стоимости активов. Однако к сумме чистой прибыли при действующем порядке налогообложения надо подходить индивидуально. Выше мы уже отмечали, что кроме чистой прибыли, целесообразно вводить в финансовый анализ показатель чистой прибыли в свободном распоряжении и рассматривали причины этого. Здесь добавим, что размеры возможных выплат дивидендов на акции ограничиваются пределами не всей чистой прибыли, а лишь чистой прибыли в свободном распоряжении.
Показатель эффективности использования капитала предприятия, в конечном счете интересующий его акционеров, - отношение чистой прибыли в свободном распоряжении к стоимости активов. Все названные показатели эффективности использования интересны не в каждый отдельный период, а в динамике. В настоящее время практически невозможно сравнение их за ряд лет (как это делается в классическом анализе), но анализ динамики их по кварталам в течение 1-2 лет необходим. При этом надо рассматривать одновременно динамику трех показателей: рентабельность активов, рентабельность реализации и оборачиваемость активов. Естественно, что в зависимости от анализируемого показателя рентабельности активов в расчетах участвует либо балансовая прибыль, либо чистая прибыль в свободном распоряжении.
2.2 - Нормативная база для проведения анализа предприятия.
Оценка неудовлетворительности структуры баланса предприятий по методике федерального управления по делам о банкротстве.
Постановлением Правительства РФ от 20.05.1994 498 "О некоторых мерах по реализации законодательства о несостоятельности (банкротстве) предприятий" утверждена система критериев для определения неудовлетворительной структуры баланса неплатежеспособных предприятий, базирующаяся на показателях текущей ликвидности и обеспеченности собственными оборотными средствами, а также возможности восстановить (утратить) платежеспособность.
Суть примененной методики (или системы критериев) заключается в следующем.
По данным баланса вычисляются значения коэффициента текущей ликвидности (КТЛ) и коэффициент обеспеченности собственными оборотными средствами КОС. Если КТЛ < 2 или КОС < 0.1, структура баланса считается неудовлетворительной. Здесь 2 и 0.1 - критические значения коэффициентов, использующиеся в "Методических положениях." Федерального управления по делам о банкротстве от 12 августа 1994 года.
Прогнозное значение КТЛ(t+Т) вычисляется как:
КТЛ(t + Т) = КТЛ(t) + * Т , где:
D (КТЛ - изменение КТЛ за последний квартал;
Dt - продолжительность квартала в днях;
Т - контрольный период времени.
То есть при вычислении используется скорость изменения (производная) КТЛ (t) за последний временной период Dt .
Если предприятие имеет неудовлетворительную структуру баланса, то вычисляется прогнозное значение КТЛ(t+Т), где Т=6 месяцев.
Если прогнозное КТЛ >= 2, то восстановление платежеспособности реально, если КТЛ < 2, то нереально. Если структура баланса удовлетворительна, то вычисляется прогнозное КТЛ (t+Т), где Т=З мес. Если прогнозное КТЛ < 2, то вероятна утрата платежеспособности.
Заметим, что в коэффициент обеспеченности собственными оборотными средствами здесь входят собственные оборотные средства без учета долгосрочной кредиторской задолженности.
Коэффициенты утраты и восстановления платежеспособности = Прогнозируемый КТЛ / Критический КТЛ.
Значение критического КТЛ = 2, указанное в постановлении Правительства РФ, взято из мировой практики и является завершенным. Среднее значение КТЛ в России в 1994 году не превосходило 1.4.*
Если государство имеет задолженность перед пользователем, то значение КТЛ корректируется следующим образом.
Учет государственной задолженности (производится пользователем по данным внутренней отчетности).
Сумма платежей по обслуживанию задолженности государства перед предприятием рассчитывается исходя из объемов и продолжительности периода задолженности по каждому из неисполненных в срок государственных обязательств, дисконтированной по ставке Центрального банка России на момент возникновения задолженности:
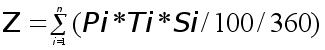
Здесь Z - сумма платежей по обслуживанию задолженности государства перед предприятием;
Рi - объем государственной задолженности по l-тому не исполненному в срок обязательству государства;
Ti - период задолженности по i-тому не исполненному в срок обязательству государства;
Si - годовая учетная ставка ЦБ на момент возникновения задолженности.
Значение коэффициента текущей ликвидности предприятия, рассчитываемое из предположения своевременного погашения государственной задолженности, определяется по формуле:
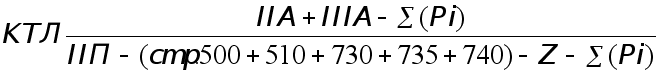
Здесь IIА, IIIА - итоги разделов II и III активов баланса (IIП - пассивов);
В знаменателе указаны коды строк баланса.
На основании рассчитанного в соответствии с значения скорректированного коэффициента текущей ликвидности определяется зависимость неплатежеспособности предприятия от задолженности государства перед ним.
Установленная неплатежеспособность предприятия считается непосредственно связанной с задолженностью государства перед ним, если значение скорректированного коэффициента текущей ликвидности равно или превышает критериальное значение указанного коэффициента, установленное постановлением Правительства Российской Федерации от 20 мая 1994 года 498, т.е. КТЛ>= 2.
Неплатежеспособность предприятия считается несвязанной непосредственно с задолженностью государства перед ним, если: