Амортизація основних засобів
361
742
742
641
2100
350
742
131
104
742
4000
2250
Балансова вартість основних засобів, що стосується бухгалтерського обліку, є сума за якою основні засоби наведені в балансі після вирахування суми накопиченої амортизації (накопиченого зносу).
Балансова вартість основних засобів може змінюватись не лише в наслідок амортизації та переоцінки, а й в результаті додаткових витрат, понесених підприємством після надходження об’єкта.
Після надходження основних засобів підприємство може мати витрати, пов’язані з їхньою експлуатацією або поліпшенням їх стану. Підхід до відображення таких витрат в бухгалтерському обліку залежить від їхнього впливу на майбутні економічні вигоди, що очікуються від використання об’єкта (рис. 2.).
Рис. 2. Підходи до обліку витрат, пов’язаних з утриманням основних засобів.
Витрати пов’язані з поліпшенням стану основних засобів, що призводять до збільшення очікуваних майбутніх економічних вигод, включаються до балансової вартості основних засобів.
Прикладом такого поліпшення є:
модернізація об’єкта основних засобів з метою подовження строку його корисної експлуатації або збільшення його виробничої потужності;
заміна окремих частин верстата для підвищення якості продукції, яка виробляється;
впровадження більш ефективного технологічного процесу, що дало змогу зменшити первісно оцінені виробничі витрати.
Є два варіанти відображення в обліку витрат, пов’язаних з поліпшенням основних засобів.
При першому варіанті сума витрат на поліпшення списується на рахунок “Основні засоби”:
Дт рахунку “Основні засоби”;
Кт рахунку “Грошові кошти” або інших рахунків.
При другому варіанті сума витрат на поліпшення списується на зменшення накопиченого зносу:
Дт рахунку “Знос основних засобів”;
Кт рахунку “Грошові кошти” або інших рахунків.
Витрати на ремонт і обслуговування основних засобів звичайно здійснюються для відновлення або підтримання очікуваних від них майбутніх економічних вигод. Через це такі видатки списуються в момент їх виникнення.
В податковому обліку відображення таких витрат не залежить від їхнього впливу на майбутні економічні вигоди, що очікуються від використання об’єкту.
Підприємство “Еліон 2000” 10.01.2000 р. придбало, для власних потреб, комп’ютер Celeron 460 Intel вартістю 6600 грн.
Таблиця 2.11.
|
Бухгалтерський облік |
Сума, грн |
Податковий облік |
Сума, грн |
| Первісна вартість | 6600 | Балансова вартість ІІ групи | 24000 |
| Знос | 1650 | ||
| Балансова вартість | 4950 |
На протязі ІІІ кв. 2000 року здійснені витрати на ремонт в сумі 1500 грн. А також здійснені витрати на модифікацію об’єкта, що збільшили його виробничі потужності в сумі 3750 грн.
Таблиця 2.12.
|
Бухгалтерський облік |
Сума, грн. |
Податковий облік |
Сума, грн. |
| Первісна вартість | 10350 | Балансова вартість ІІ групи | 24000 |
| Знос | 1650 | ||
| Балансова вартість | 8700 | ||
| Витрати | 1500 | Валові витрати | 5250 |
Отже, балансова вартість об’єкта в бухгалтерському обліку збільшилась на суму 3750 грн., в той же час як балансова вартість ІІ групи залишилась незмінною.
Це ще раз підкреслює відмінності в обліках (податковому та бухгалтерському) та необхідність ведення кожного за окремими правилами встановленими законодавством.
2.3. Облік амортизації і зносу основних засобів.
Характерною рисою основних фондів (засобів) є їхня тривала участь у виробничому процесі зі зберіганням основних особливостей і початкової форми. Проте протягом строку експлуатації основних засобів втрачають свої споживчі і фізичні якості і в остаточному підсумку стають непридатними до експлуатації.
Матеріальне зношування основних фондів (засобів) має назву фізичний знос. Втрачаючи початкові якості, основні засоби переносять свою вартість на готову продукцію (роботи, послуги). За період експлуатації початкова вартість основних фондів (засобів) повинна бути цілком перенесена на готову продукцію. Цей забезпечується щорічними відрахуваннями, що називаються амортизаційними відрахуваннями.
Таким чином, амортизація - це процес перенесення вартості основних фондів (засобів) на вироблену продукцію (роботи, послуги). З іншого боку, амортизація - це грошове вираження зносу, що провадиться з метою відновлення вартості основних засобів у процесі виробництва.
З метою оподаткування, Законом України “Про оподаткування прибутку підприємств” [2] встановлені норми амортизації у відсотках до балансової вартості кожної з груп основних фондів на початок звітного (податкового) періоду в розмірах, що наведені в таблиці 2.1.
Відповідно до Закону “Про внесення змін до деяких законодавчих актів України з питань оподаткування” від 02.03.2000р. №1523-ІІІ встановлені норми амортизації (груп 1-3) використовуються з 01.04.2000р. до 31.12.2000р. з коефіцієнтом 0,8 [3].
Платник податку може самостійно прийняти рішення про прискорену амортизацію основних засобів групи 3.
Зазначене рішення не може бути прийнято платниками податку, що випускають продукцію (роботи, послуги), ціни (тарифи) на які встановлюються (регулюються) державою. Облік таких основних засобів регулюється окремо по кожному об’єкту.
Амортизаційні відрахування нараховуються на балансову вартість таких об’єктів, яка дорівнює їх первісній вартості, збільшеній на суму витрат, пов’язаних з покращанням таких засобів.
Як зазначалось вище балансова вартість групи основних засобів на початок звітного періоду для розрахунку амортизаційних відрахувань розраховується за формулою, наведеною у пункті 2.1.
Основні засоби в процесі їх використання зношуються, старіють від чого їх первісна вартість зменшується. Грошове вираження втрати об’єктом своїх фізичних та техніко-економічних якостей називається зносом основних засобів. Знос основних засобів відображається в балансі окремою статтею. Фактори, які обмежують строк експлуатації об’єкта основних засобів, можуть бути поділені на дві основні групи: фізичні та функціональні.
До фізичних відносяться знос, який виникає в ході господарської експлуатації об’єкта, псування з плином часу, пошкодження та руйнування.
До функціональних відносяться ті причини, які обмежують строк експлуатації об’єкта основних засобів, незважаючи на їх фізичну повноцінність. В країнах з розвиненою економікою широко розповсюджене таке явище, як старіння виробничого обладнання в результаті появи нової техніки та технології. Технологічна невідповідність виникає в тому випадку, коли фізично повноцінний об’єкт перестає відповідати діяльності підприємства.
Бухгалтерський облік амортизації регламентується ПБО 7 [12]. Відповідно до п.4 ПБО 7 [12] поняття “амортизація” визначене як систематичний розподіл вартості, що амортизується необоротних активів протягом терміну їхнього корисного використання (експлуатації).
Бухгалтерський облік зносу основних засобів ведеться на рахунку 13 “Знос необоротних активів” субрахунку 131 “Знос основних засобів”, на якому узагальнюється інформація про суму зносу тих необоротних активів, облік яких ведеться на рахунку 10 “Основні засоби” (крім 101 “Земельні ділянки”).
Відповідно до п.5.2. ПБО 7 [12] до основних засобів відносяться і інші необоротні активи, які обліковуються на рахунку 11 “Інші необоротні активи”. Бухгалтерський облік зносу інших нематеріальних активів ведеться на субрахунку 132 “Знос інших необоротних активів”.
Об'єктом амортизації є основні засоби. Одиницею обліку основних засобів є об'єкт основних засобів. Отже, амортизація нараховується на кожний конкретний об'єкт основних засобів, а нарахувати амортизацію - значить, визначити (розрахувати) ту частину амортизуємої вартості об'єкту необоротних активів, що повинна бути віднесена до витрат поточного періоду.
Відповідно до ПБО 7 [12] не нараховується амортизація на такий специфічний об'єкт основних засобів як земля (у бухгалтерському обліку субрахунок 101 “Земельні ділянки”), строк корисного використання якої необмежений. І це - єдиний виняток із загального правила.
Базою для нарахування амортизації є вартість, що підлягає амортизації - відповідно до визначення, наведеному в п. 4 ПБО 7 [12], вартість, що підлягає амортизації - це “початкова або переоцінена вартість необоротних активів за відрахуванням їхньої ліквідаційної вартості”. Якщо ліквідаційна вартість дорівнює нулю, то вартість, що підлягає амортизації дорівнює початковій або переоціненій. Таким чином, вартість яка амортизується може бути менша початкової або переоціненої, може дорівнювати їй, але не може перевищувати цю вартість.
Нарахування амортизації починається з місяця, що слідує за місяцем, у якому об'єкт основних засобів став придатним для корисного використання. Амортизація нараховується щомісяця протягом усього строку корисного використання об'єкта. Нарахування амортизації припиняється починаючи з місяця, що слідує за місяцем вибуття об'єкта основних засобів. Нарахування амортизації здійснюється протягом терміну корисного використання (експлуатації) об'єкту, що встановлюється підприємством при визнанні цього об'єкта активом (при зарахуванні на баланс), і припиняється на період його реконструкції, модернізації, добудування, дообладнання і консервації. Одночасно, необхідно мати на увазі, що у податковому обліку у разі виведення з експлуатації окремих об’єктів фондів груп 2 і 3 у зв’язку з їх капітальним ремонтом, реконструкцією, модернізацією та консервацією балансова вартість груп не змінюється, тобто амортизація продовжує нараховуватись.
Під терміном корисного використання розуміється очікуваний період часу, протягом якого необоротні активи будуть використовуватися підприємством або з їхнім використанням буде зроблений (виконаний) очікуваний підприємством обсяг продукції (робіт, послуг).
Метод нарахування амортизації вибирається підприємством самостійно з урахуванням очікуваного способу одержання економічних вигод від його використання. Якщо очікуваний спосіб одержання економічних вигод змінюється, може бути обраний інший метод нарахування амортизації.
Таким чином, підприємство повинно по кожному об'єкті основних засобів визначити ліквідаційну вартість, термін корисного використання об'єкта і метод нарахування амортизації.
Для визначення вартості, яка підлягає амортизації підприємство повинно визначити ліквідаційну вартість.
Під ліквідаційною вартістю розуміється сума коштів або вартість інших активів, що підприємство очікує одержати від реалізації (ліквідації) необоротних активів після закінчення строку їхнього корисного використання (експлуатації), за відрахуванням витрат, пов'язаних із продажем (ліквідацією).
Наприклад, підприємство придбало автомобіль за 50 000 грн. і розраховує продати його через 5 років за 8 000 грн., а витрати на реалізацію очікуються в межах 1 000 грн., тоді вартість автомобіля, що підлягає амортизації, дорівнює: 50 000 - (8 000 - 1 000) = 43 000 грн.
Необхідно відзначити, що на практиці досить важко передбачити ліквідаційну вартість основних засобів у момент їх надходження. У зв'язку з цим, у випадку якщо їх ліквідаційна вартість незначна або немає можливості здійснити її оцінку, зазвичай вважається, що ліквідаційна вартість об'єкта дорівнює нулю, що передбачено в обліковій політиці ТОВ “Еліон 2000”
Термін корисного використання об'єкту - ключове поняття для визначення методів амортизації. На практиці визначити строк корисної експлуатації в момент визнання об'єкта активом, тобто в момент одержання об'єкта, а не в момент введення його в експлуатацію, достатньо складно.
У п.24 ПБО 7 [12] установлений тільки перелік факторів, що необхідно враховувати при визначенні строку експлуатації (використання) об'єкта:
- очікуване використання об'єкта підприємством з обліком його потужності або продуктивності;
- фізичний і моральний знос, що передбачається;
- правові або подібні обмеження щодо строків використання об'єкта й інші чинники.
Як бачимо, визначення строку використання провадиться не розрахунковим, а експертним шляхом. У основі цього визначення - виробничий план підприємства і план розвитку і підвищення ефективності підприємства. Чим більш тривалий термін використання об'єкта встановлений, тим менша сума зносу буде включена у витрати підприємства і тим меншу, за інших рівних умов, можна буде встановити ціну або тим більшим визнати прибуток. Оскільки термін корисної експлуатації визначається виходячи, із корисності об'єкта основних засобів для конкретного підприємства, він може бути коротше нормативного (технічний, економічний) строку експлуатації. Таким чином, термін корисної експлуатації відбиває наміри керівництва підприємства щодо використання певного об'єкта основних засобів з урахуванням накопиченого досвіду й оцінки ринкової ситуації.
Оскільки фактичні умови використання об'єкта основних засобів відрізняються від тих, що очікувалися при визнанні об'єкта активом, то підприємство має право змінити строк корисного використання основних засобів “у випадку зміни очікуваних економічних вигод від його використання”.
Зміна строку корисної експлуатації об'єкта може провадитися:
а) у бік збільшення;
б) у бік зменшення.
Збільшення строку корисної експлуатації означає, що надалі сума амортизації зменшується. ПБО 7 [12] не потребує зміни нарахованої раніше амортизації. У п.25 міститься вимога нарахування амортизації виходячи з нового строку корисного використання “починаючи з місяця, що слідує за місяцем зміни строку корисного використання”. Таке можливо, якщо термін корисного використання об'єкта змінений до його закінчення. Якщо ж термін використання об'єкта вже минув і залишкова вартість дорівнює нулю (що можливо тільки при прямолінійному і виробничому методах), то продовження нарахування амортизації неможливо. Тому якщо “цілком зношений” за даними обліку об'єкт продовжує використовуватися, то це є підставою для його дооцінки і встановлення нового строку корисного використання.
Якщо термін використання об'єкта зменшується, то це означає, що надалі буде нараховуватися більше амортизації, чим раніше.
Враховуючи вищезазначене, в таблиці 2.13. відображено строки корисної експлуатації по деяких основних засобах, встановлені на базовому підприємстві ТОВ “Еліон 2000”.
Таблиця 2.13.
|
№ п/п |
Об’єкти основних засобів |
Строк корисної експлуатації. |
||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | ||
|
Група І. |
||||||||||||||||
| 1 | Лінія електропередач | + | ||||||||||||||
| 2 | Будівля цеху | + | ||||||||||||||
| 3 | Забір кам’яний | + | ||||||||||||||
| 4 | Будівля котельної | + | ||||||||||||||
| 5 | Адміністративна будівля | + | ||||||||||||||
|
Група ІІ |
||||||||||||||||
| 6 | Транспортний автомобіль | + | ||||||||||||||
| 7 | Автомобіль загального використання | + | ||||||||||||||
| 8 | Столи двотумбові | + | ||||||||||||||
| 9 | Комп’ютер | + | ||||||||||||||
|
Група ІІІ |
||||||||||||||||
| 10 | Кран загально використання | + | ||||||||||||||
| 11 | Лебідка | + | ||||||||||||||
| 12 | Верстат металоріжучий | + | ||||||||||||||
| 13 | Прес гідравлічний | + | ||||||||||||||
Оскільки строк корисної експлуатації основних засобів групується на попередніх оцінках керівництва підприємства, його слід періодично переглядати.
Якщо в результаті аналізу з’ясується, що очікуваний строк корисної експлуатації об’єкта основних засобів суттєво відрізняється від попередніх оцінок (внаслідок модернізації устаткування, зміни попиту на продукцію, яка виготовляється, з його використанням, тощо), слід скоригувати суми амортизації в поточному та майбутніх періодах.
У разі, якщо очікуваний спосіб отримання економічної вигоди від активу суттєво змінився, потрібно відповідно змінити метод його амортизації.
Відповідно до п.30 ПБО 7 [12] суму нарахованої амортизації всі підприємства відображають збільшенням суми витрат підприємства і зносу необоротних активів.
Для відображення нарахованої амортизації, як зазначалось вище, використовують регулюючий субрахунок, який має назву “Знос основних засобів”
Нарахована амортизація включається до складу витрат на виробництво рахунок 23, загальновиробничих витрат рахунок 91, адміністративних витрат рахунок 92, витрат на збут рахунок 93, інших витрат операційної діяльності рахунок 94 у залежності від того, для яких цілей використовується об'єкт основних засобів.
Підприємства, що використовують рахунки класу 8, до включення нарахованої амортизації до складу витрат “пропускають” нараховані суми через рахунок 83 “Амортизація”.
Дебет 83 “Амортизація”
Кредит субрахунку 131 “Знос основних засобів”
Якщо підприємство не використовує рахунки класу 8, то облік амортизаційних відрахувань відображаються наступними проводками:
Дебет 23 “Виробництво”, рахунків класу 9 “Витрати діяльності”
Кредит субрахунку 131 “Знос основних засобів”.
Отже частину амортизаційних відрахувань (наприклад адміністративних будинків) включають до складу витрат звітного періоду та відображають у Звіті про прибутки та збитки, а частину (наприклад амортизацію виробничого обладнання) – до складу запасів (незавершеного виробництва або готової продукції), які наводять у балансі.
Якщо ж об’єкти основних засобів використовуються в капітальному будівництві або освоєнні нових виробництв, агрегатів і т.ін., то тоді нарахування амортизації відображається бухгалтерськими проводками:
Дебет 15 “Капітальні інвестиції” і 39 “Витрати майбутніх періодів”;
Кредит субрахунку 131 “Знос основних засобів”.
Нарахування амортизації законсервованих основних засобів здійснюється тільки для груп 2 – 3. Відображення нарахування амортизації відбувається наступною проводкою:
Дебет 93 “Витрати на збут”
Кредит 131 “Знос основних засобів”.
Оскільки для малих підприємств характерним є облік амортизаційних відрахувань з використанням 8 класу рахунків, відповідно і базове підприємство ТОВ “Еліон 2000” використовує в обліку амортизаційних відрахувань рахунки 8 класу.
Підприємство нарахувало в звітному періоді амортизацію виробничих основних засобів у сумі 840 грн., загальновиробничих основних засобів - у сумі 170 грн., а також адміністративних ОЗ - 240 грн. Бухгалтерський облік зазначених операцій приведений у таблиці 2.14.
Таблиця 2.14.
|
№ пп |
Зміст операції |
Кореспонденція рах-ів з 01.01.2000р. | Сума грн. | |
| Дебет | Кредит | |||
| 1 | Нарахована амортизація виробничих ОЗ. | 23 | 83 | 840 |
| Загальновиробничих ОЗ | 91 | 83 | 170 | |
| Адміністративних ОЗ | 92 | 83 | 240 | |
| 2 | Списання витрат за елементами | 83 | 131 | 1250 |
Крім вище наведених методів відображення амортизаційних відрахувань відповідно до МСБО 16, є можливим застосування методу амортизаційного фонду. В умовах застосування методу амортизаційного фонду бухгалтерські записи мають певні особливості (рис. 3.)

Рис. 3. Облік операцій, пов’язаних з амортизацією основних засобів, в умовах створення амортизаційного фонду.
2.4. Методи амортизації.
Важливим економічним важелем у системі державного регулювання амортизації є методи нарахування амортизаційних відрахувань. Під методом нарахування амортизації розуміють методи розподілу вартості основних фондів по роках їхньої служби у певному системному порядку. Існують різноманітні методи нарахування амортизації, що можна розділити на так звані 2 основні групи: методи нормального нарахування амортизації та методи прискореного нарахування амортизації.
Перші припускають нарахування залежно від строку нормальної експлуатації об'єкта основних засобів, як правило, рівномірно й обчислюються виходячи з початкової вартості цього об'єкта. Другі базуються на прискоренні амортизаційного процесу виходячи з різноманітних систем прискорення й обчислюються частіше усього на основі залишкової вартості.
Звичайно перелік можливих конкретних методів нарахування амортизації регулюється державою, але кожне підприємство з переліку вибирає ті, що економічно доцільні саме для нього.
Вибраний метод амортизації має забезпечити розподіл вартості активу на систематичній основі та відображати спосіб, у який економічна вигода від цього активу споживається підприємством.
Класифікацію методів амортизації основних засобів наведено на рис. 4.
Рис. 4. Класифікація методів амортизації основних засобів.
Відповідно до пункту 26 ПБО 7 [12] передбачено 5 методів:
• прямолінійний;
• зменшення залишкової вартості;
• прискореного зменшення залишкової вартості;
• кумулятивний;
• виробничий.
Метод зменшення залишкової вартості, метод прискореного зменшення залишкової вартості і кумулятивний метод об'єднує те, що при їхньому застосуванні має місце щорічне зниження суми нарахованої амортизації. Це дає підставу розглядати їх як різновид одного з методів - методу дигресивної амортизації.
Ці методи можуть застосовуватися для всіх об'єктів, що обліковуються на рахунках 10 і 11. При цьому, для об'єктів, що обліковуються на субрахунку 111 “Бібліотечні фонди” і субрахунку 112 “Малоцінні необоротні матеріальні активи” (в подальшому МНМА), може застосовуватися спрощений метод нарахування амортизації. Амортизація МНМА нараховується в першому місяці використання об’єктів 100% його вартості. Вартісний критерій (признак) предметів, що входять до складу МНМА встановлений на рівні 2000 грн.
Вищезазначені положення встановлені в документі про облікову політику (Положення про облікову політику ТОВ “Еліон 2000”).
Відповідно до п.28 ПБО 7 [12] “Метод амортизації вибирається підприємством самостійно з урахуванням очікуваного способу одержання економічних вигод від його використання”.
Таким чином, вибір методу амортизації, який теж є елементом облікової політики підприємства, являє собою не формально-правову, а економічну проблему.
Метод амортизації об'єкта ОЗ переглядається у випадку зміни очікуваного способу одержання економічних вигод від його використання. Нарахування амортизації по новому методі починається з місяця, що слідує за місяцем ухвалення рішення про зміну методу амортизації.
Крім того, останнім абзацом п.26 ПБО 7 [12] підприємству надане право “застосовувати норми і методи нарахування амортизації основних засобів, передбачені податковим законодавством”, тобто ст.8 Закону України “Про оподаткування прибутку підприємств” [2].
Але застосування “норм і методів нарахування амортизації, передбачених податковим законодавством” не усуне розходжень між бухгалтерським і податковим обліком основних фондів (засобів).
Прямолінійний метод амортизації
Цей метод забезпечує рівномірну амортизацію об'єкта протягом усього терміну його користування.
Відповідно до пп.1 п.26 ПБО 7 [12] прямолінійний метод означає, що річна сума амортизації визначається розподілом амортизованої вартості на очікуваний період часу використання об'єкта основних засобів.
При використанні прямолінійного методу говорять не про річну норму, а про річну суму амортизації, що визначається по формулі:
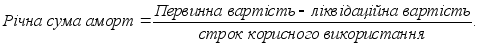
Початкова вартість інвентарного об'єкта ОС 5000 грн., ліквідаційна вартість - 500 грн., термін служби - 10 років. Річна сума амортизації А цього об'єкта складе:
А = (5 000 - 500) : 10 = 450 грн.
На практиці, проте, зручніше, використовувати прямолінійний метод, користуватися не річною сумою амортизації, що для кожного об'єкта індивідуальна, а річною нормою амортизації, що можна встановити на групу об'єктів ОЗ. Річна норма амортизації при прямолінійному методі визначається множенням розрахованої річної норми амортизації на початкову вартість об'єкта (за відрахуванням його ліквідаційної вартості).
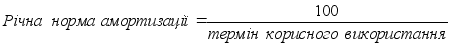 Норма
амортизації
(річна) визначається
по формулі:
У розглянутому прикладі річна норма амортизації дорівнює 10 % (100 : 10).
Оскільки амортизація нараховується щомісяця, а вартість, що амортизується може змінюватися в зв'язку з переоцінкою або витратами на поліпшення, тому зручніше користуватися місячною нормою амортизації, що визначається діленням річної норми на 12. У розглянутому випадку місячна норма амортизації складає у відсотках - 0,833 (10 : 12), а в гривнях - 37,5.
Розрахунок суми амортизації і залишкової вартості об'єктів при прямолінійному методі покажемо на прикладі.
Собівартість придбаного верстата 20 000 грн., а термін його корисної експлуатації - 4 роки. Очікується, що цей верстат буде мати ліквідаційну вартість 2000 грн. Норма амортизації 1/4, або 25 %. Амортизована вартість - 18 000 (20 000 - 2 000). У таблиці 2.15. наведений розрахунок амортизації методом прямолінійного списання.
Таблиця 2.15.
| Роки експлуатації | Розрахунок | Амортизаційні відрахування | Накопичена амортизація (знос), грн. | Залишкова вартість, грн. |
| 0 | - | - | - | 20000 |
| 1-й | 18000*25% | 4500 | 4500 | 15500 |
| 2-й | 18000*25% | 4500 | 9000 | 11000 |
| 3-й | 18000*25% | 4500 | 13500 | 6500 |
| 4-й | 18000*25% | 4500 | 18000 | 2000 |
| Всього | 18000 |
Таким чином, при застосуванні прямолінійного методу амортизуєма вартість об'єкта рівномірно списується (розподіляється) протягом терміну його корисного використання. Метод заснований на припущенні, що сума нарахованої амортизації залежить від терміну (тривалості) експлуатації об'єкта основних засобів.
При застосуванні цього методу:
• річна сума амортизації однакова протягом усього років експлуатації об'єкта;
• сума зносу накопичується рівномірно;
• залишкова вартість об'єкта ОС рівномірно зменшується до досягнення ліквідаційної вартості.
Метод прямолінійного списання має свої переваги і недоліки.
Переваги даного методу - простота розрахунку і рівномірність розподілу суми амортизації між обліковими періодами, що забезпечує порівнянність собівартості продукції з прибутком від його реалізації.
Його недоліком вважають те, що він не враховує моральний знос, розходження у використанні виробничої потужності ОЗ у різні роки їхньої експлуатації і необхідність збільшення витрат на ремонт в останні роки служби.
Прямолінійний метод був найбільше поширений до 01.07.1997 р., тобто до вступу в силу Закону України “Про оподаткування прибутку підприємств”[2], коли нарахування амортизації провадилося по встановленим ще в радянські часи єдиним нормам. Привабливість цього методу є в його простоті і традиційності.
Прямолінійний метод найбільше прийнятний для амортизації будинків і споруд і загальновиробничого устаткування.
Виробничий метод нарахування амортизації
Виробничий метод нарахування амортизації передбачає нарахування місячної суми амортизації множенням фактичного місячного обсягу виробництва продукції (робіт, послуг) на виробничу ставку амортизації (пп.5 п.26 ПБО 7) [12]. Це єдиний метод, при якому місячна сума амортизації визначається безпосередньо, а не розподілом на 12 річної суми амортизації (або норми амортизації), як це має місце при застосуванні прямолінійного методу, методу зменшення залишкової вартості і кумулятивного методу.
Виробнича ставка амортизації обчислюється діленням вартості, що амортизується на загальний об’єм продукції (робіт, послуг), що підприємство планує виробити (виконати) із використанням об'єкта ОЗ.
Виробнича ставка амортизації розраховується по формулі:
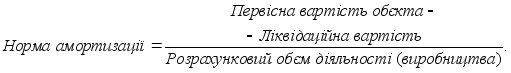
Для визначення цієї ставки інформація про термін корисного використання об'єкта не потрібна. Але потрібна інформація про очікуваний обсяг виробництва, що може виражатися як у натуральних одиницях (штуках, метрах, тоннах і ін.), так і в грошах. Відповідно, норма амортизації може встановлюватися на штуку, тонну, гривню і т.д.
Перевага цього методу є в тому, що він забезпечує максимально рівномірний (справедливий) розподіл амортизаційної вартості на виготовлену продукцію. Проте використання цього методу обмежено. Він застосовується насамперед для амортизації основного технологічного устаткування (машин, верстатів), по яких може бути визначений випуск продукції (обсяг робіт, послуг). Основним недоліком цього методу є те, що в ряді випадків важко визначити сумарний виробіток об'єкта.
Застосування цього методу можливо для всіх ОЗ конкретних підрозділів (цехів, відділень, філій) із нерівномірними обсягами виробництва.
Початкова вартість верстата 20 000 грн, ліквідаційна вартість - 2 000 грн. Очікуваний обсяг виробництва - 90 000 од. Тоді норма амортизації на одиницю продукції складе: (20 000 - 2000) : 90 000 = 0,2 грн./од. Протягом терміну експлуатації фактично виготовлено, од.: 1-й рік - 30 000; 2-й рік - 25 000; 3-й рік - 15 000; 4-й рік - 20 000.
Виходячи з цього, розрахуємо методом суми одиниць продукції амортизаційні відрахування (таблиця 2.16.)
Таблиця 2.16.
| Роки експлуатації | Розрахунок | Амортизаційні відрахування | Накопичена амортизація (знос), грн. | Залишкова вартість, грн. |
| 0 | - | - | - | 20000 |
| 1-й | 30000*0,2 | 6000 | 6000 | 14000 |
| 2-й | 25000*0,2 | 5000 | 11000 | 9000 |
| 3-й | 15000*0,2 | 3000 | 14000 | 6000 |
| 4-й | 20000*0,2 | 4000 | 18000 | 2000 |
| Всього | 18000 |
До 01.07.1997 р. цей метод використовувався в деяких галузях промисловості - автотранспорті (норми встановлювалися на пробіг), видобутку корисних копалин.
Методи прискореної амортизації в умовах ринку.
Знос є об'єктивним процесом, оскільки визначається рядом факторів, більшість із який є спільними, об'єктивними (час, зовнішнє середовище, темпи науково-технічного прогресу і т.п.).
Амортизація є суб'єктивною категорією, оскільки при визначенні нормативного строку експлуатації основних засобів є присутнім суб'єктивізм. Вона є більш широкою категорією, що повинна не тільки забезпечувати умови для простого відтворення, але і сприяти підвищенню конкурентноздатності виробництва. Тому виникла потреба в застосуванні методів прискореної амортизації. Прискорена амортизація припускає зменшення суми амортизаційних відрахувань щороку.
Прискорена амортизація покликана стимулювати своєчасне технічне оновлення виробництва.
Доцільність застосування методів прискореної амортизації пояснюється такими причинами:
найбільша інтенсивність використання основних засобів припадає на перші роки їхньої експлуатації, коли вони фізично і морально ще є новими;
накопичуються кошти для заміни об’єкта, що амортизується, в разі його швидкого морального старіння та інфляції;
забезпечується можливість збільшення частки витрат на ремонт об’єктів, які амортизуються, що припадає на останні роки використання їх, без відповідного збільшення витрат виробництва.
Закон України “Про оподаткування прибутку підприємств” [2] передбачає застосування прискореної амортизації до основних фондів тільки групи 3 і то придбаних лише після набуття чинності цього законодавчого акта.
Вивчення зарубіжної економічної літератури дозволяє виділити два найбільш широко використовуваних методи прискореної амортизації, а саме:
метод зниження залишку;
метод суми цифр років (кумулятивний метод).
Метод зменшення залишкової вартості.
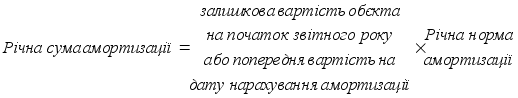
Метод зменшення залишкової вартості (або метод зниження залишку) передбачає визначення річної суми амортизації множенням залишкової вартості об'єкта на початок звітного року або початкової вартості на дату початку нарахування амортизації і річної норми амортизації. Річна норма амортизації (у відсотках) обчислюється як різниця між одиницею і результатом кореня ступеня кількості років корисного використання об'єкта з результату від ділення ліквідаційної вартості об'єкта на його початкову вартість (пп.2 п.26 ПВО 7) [12].
Сума амортизації за рік при цьому методі визначається по формулі:
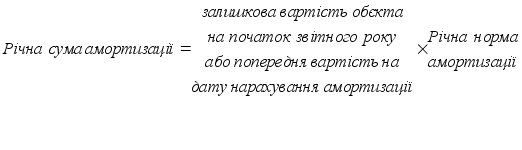
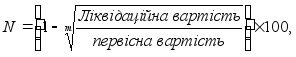 Норма
амортизації
визначається
в цьому випадку,
так само, як і
в попередньому,
у момент придбання
об'єкта. Розрахунок
норми амортизації
здійснюється
по формулі:
де N - норма амортизації у відсотках;
m - кількість років корисного використання об'єкта.
Місячна норма амортизації в цьому випадку, як і в попередньому, визначається розподілом річної норми на 12.
Норма амортизації при цьому методі значно вище, чим при прямолінійному, значення норми залишається незмінним протягом усього терміну використання об'єкта. База для нарахування амортизації при цьому методі постійно (рік від року) змінюється. Це забезпечує швидку (прискорену) амортизацію об'єкта протягом перших років його експлуатації. При цьому методі залишкова вартість ніколи не буде дорівнює нулю. Цей метод грунтується на припущенні, що новий об'єкт ОЗ дасть велику віддачу в перший рік його експлуатації. Потім його віддача (продуктивність, потужність) із року в рік буде зменшуватися. Відповідно, у першому році експлуатації об'єкта буде отримано більше економічних вигод, ніж у кожному наступному.
Отже, при застосуванні цього методу економічно обгрунтоване нарахування більшої суми амортизації в першому році використання об'єкта і поступове її зменшення надалі.
Оскільки при застосуванні цього методу сума амортизації нараховується нерівномірно, тому також нерівномірно накопичується сума зносу і зменшується залишкова вартість. В останньому році експлуатації об'єкта залишкова вартість наближається до ліквідаційної вартості.
Підприємство амортизує верстат, початкова вартість котрого 20 000 грн., а залишкова - 2 000 грн. Термін корисного використання - 4 року.
Норма амортизації дорівнює
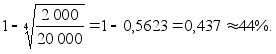
Використовуючи дану норму, одержимо розрахунок амортизаційних відрахувань по роках. У таблиці 2.17. наведено розрахунок амортизації методом зниження залишкової вартості.
Таблиця 2.17.
| Роки експлуатації | Розрахунок | Амортизаційні відрахування грн. | Накопичена амортизація (знос), грн. | % аморт. Відрахувань від зал. варт. | Залишкова вартість, грн. |
| 0 | - | - | - | 20000 | |
| 1-й | 20000*44% | 8800 | 8800 | 44 | 11200 |
| 2-й | 11200*44% | 4928 | 13728 | 68,6 | 6272 |
| 3-й | 6272*44% | 2760 | 168 | 82,4 | 3512 |
| 4-й | 3512*44% | 1545 | 18033 | 90,2 | 1967 |
Цей метод доцільно застосовувати для амортизації об'єктів, схильних швидкому моральному старінню, у силу чого термін їхнього корисного використання може бути визначений лише приблизно. До таких об'єктів відносяться використовувані в адміністративних цілях транспортні засоби, прилади, засоби зв'язку, меблі, комп'ютери.
Метод прискореного зменшення залишкової вартості
Метод прискореного зменшення залишкової вартості є різновидом попереднього. По цьому методі річна сума амортизації визначається як множення залишкової вартості об'єкта на початок звітного року або початкової вартості на дату початку нарахування амортизації і подвоєної річної норми амортизації, обчисленої виходячи з терміну корисного використання об'єкта (пп. 3 п.26 ПБО 7)[12].
Розрахунок амортизації здійснюється по формулі:
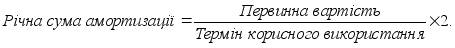
Місячна норма амортизації визначається діленням річної норми на 12.
При застосуванні цього методу річна норма амортизації являє собою фіксовану (у відсотках) величину і застосовується до залишкової вартості об'єктів основних засобів. При цьому в перший рік експлуатації об'єкта ОЗ нараховується найбільша сума амортизації, потім вона зменшується щороку.
Передбачувана ліквідаційна вартість не враховується при розрахунку річної норми амортизації. Тому в останній рік експлуатації об'єкта річну суму амортизації варто розраховувати не по формулі, а як різницю між залишковою вартістю об'єкта на