Учет лизинговых операций
Как видно из таблицы, почти по всем видам продукции наблюдается уменьшение объем производства. Особенно сильно снизился объем производства бормашины стоматологическая электрическая для зуботехнических работ (-62,69%), установки стоматологическая (-51,11%), стула для стоматолога (50,79%).
Таблица 7 - Выпуск товарной продукции в ОАО «МЕДТЕХНИКА»
| Наименование показателя | Сумма, тыс.руб. | Изменения в 2007 году по сравнению с 2006 г. (+.-) | ||||||
| 2002 год | 2003 год | 2004 год | 2005 год | 2006 год | 2007 год | в тыс.руб. | в % | |
| Мед. изделия | 99 865 | 85 671 | 107 694 | 58138 | 53749 | 70734 | +16985 | +24 |
| Запасные части | 3 344 | 3 219 | 2 696 | 2 556 | 2188 | 1084 | - 1104 | - 51 |
| Сторонние заказы | 2 625 | 3 840 | 2 045 | 1300 | 1672 | 1474 | -198 | - 2 |
| ВСЕГО продукции | 105 834 | 92 730 | 112 435 | 61994 | 57609 | 73292 | +15683 | +22 |
| Затраты на производство и реализацию | 106 730 |
98 538 |
112 088 |
75507 |
64516 |
92944 |
Х |
Х |
| Затраты на рубль продукции (руб.) | 1,01 |
1,06 |
1,00 |
1,22 |
1,12 |
1,27 |
Х |
Х |
Из таблицы 7 видно, что на финансовый результат, безусловно, большое влияние оказала величина затрат себестоимости выпускаемой продукции. Именно этот показатель является важнейшим обобщающий фактором, а именно показатель себестоимости продукции – затраты на рубль продукции, который наглядно показывает прямую связь между себестоимостью и.
Динамика производства изделий медицинского назначения за 2002 – 2007 гг. представлена на рис.2. Для получения сопоставимых данных выпуск медицинских изделий за 2002 – 2007 гг. был рассчитан исходя из среднего уровня цен в 2007 году.
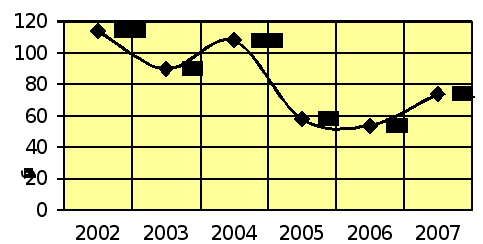
Рис.2. Выпуск изделий медицинского назначения (в ценах 2007 года).
Увеличение затрат производства предприятия привело к отрицательной деятельности Общества, что непосредственно отразилось на финансовый результат. Производство медицинской техники, оборудования по высокой себестоимости привело к огромным убыткам предприятия, а также к длительному замораживанию оборотного капитала, отсутствию денежной наличности для покупки более дешевых материально производственных запасов и т.п.
Как очевидно величина финансового результата напрямую зависит от затрат, приходящимся на рубль реализованной продукции (рис.4),
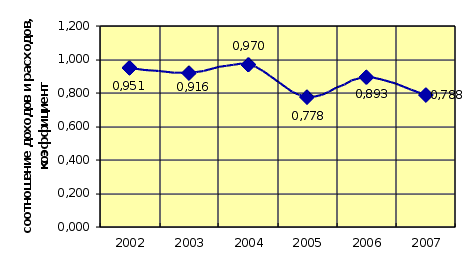
Рис.3. Соотношение доходов и расходов от продажи готовой продукции.
Руководство общества постоянно ведет работу с целью повышения качества и снижения себестоимости выпускаемой продукции.
В 2007 г. с целью повышения уровня продаж руководство ОАО «МЕДТЕХНИКА» совершила несколько лизинговых операций, так как преимущества такого вида продаж медицинского оборудования налицо.
Несмотря на то, что рынок лизинга медоборудования в нашей стране развит еще очень и очень слабо, эксперты считают, что перспективы у него есть и они неплохие. Наиболее серьезным сдерживающим фактором для развития лизинга медицинского оборудования является ограничение в законе, которое прямо указывает на то, что предмет лизинга может использоваться исключительно в предпринимательских целях. Получается, что государственные медицинские организации, которые как раз нуждаются в том, чтобы покупать нужный им узи аппарат или томограф в лизинг, отсекаются уже на первом этапе отбора, не имея право осуществлять подобные сделки.
Между тем, именно государственные организации, хотя бы в силу своей представленности, да и масштаба работ, представляют для лизингодателя самую интересную сферу. Самый сильный аргумент в пользу таких организаций для лизингодателя то, что они имеют вполне предсказуемые денежные потоки. Неудивительно, что лизинг медтехники в большинстве развитых стран - очень распространенная форма продажи медтехники госучреждениям. Так в Германии медицинское оборудование передается в лизинг государственным медицинским учреждениям в одном случае из 20, а это, между прочим, сумма равная 2,36 млрд. евро.
В России медицинская техника передается в лизинг в неизмеримо меньшем масштабе.
2.2 Бухгалтерский и налоговый учет лизинговых операций в ОАО «МЕДТЕХНИКА»
Как уже говорилось выше, по договору лизинга одна сторона (лизингодатель) обязуется приобрести в собственность указанное другой стороной (лизингополучателем) имущество у определенного продавца и предоставить лизингополучателю это имущество за плату во временное владение и пользование. Лизингополучатель в свою очередь обязуется принять предмет лизинга и выплатить лизингодателю лизинговые платежи в порядке и в сроки, предусмотренные договором лизинга. По окончании срока действия договора лизингополучатель обязан возвратить предмет лизинга или приобрести его в собственность на основании договора купли-продажи.
Предмет лизинга учитывается на балансе лизингодателя или лизингополучателя по взаимному соглашению. В ОАО «МЕДТЕХНИКА» во всех операциях предмет лизинга учитывается на балансе лизингополучателя.
Рассмотрим проводки, сформированные бухгалтером ОАО «МЕДТЕХНИКА», которое в соответствии с условиями договора лизинга, приобрела у производителя 10 бормашин стоматологических электрических портативных по 150 тыс. руб. на общую сумму 1500 тыс. руб. (первоначальная стоимость и в бухгалтерском, и в налоговом учете) и передало их на баланс лизингополучателя — ООО «Х» в августе 2006 года.
В соответствии с условиями договора лизинга, по истечении 12 месяцев право собственности на бормашины переходит к лизингополучателю, ООО «Х» при условии, что он в течение этого срока соблюдает порядок платежей. В соответствии с графиком платежей ООО «Х» обязано перечислять ОАО «МЕДТЕХНИКА» лизинговые платежи по 150 тыс. руб. в месяц (в том числе НДС — 25 тыс. руб.). В эту сумму входят часть выкупной цены линии — 120 тыс. руб. (в том числе НДС — 20 тыс. руб.) и вознаграждение лизингодателю — 30 тыс. руб. (в том числе НДС — 5 тыс. руб.). Поскольку лизингополучатель соблюдал все условия договора в течение 12 месяцев, в сентябре 2007 года право собственности на бормашины перешли к ООО «Х».
В учете лизингодателя, ОАО «МЕДТЕХНИКА» были сделаны бухгалтерские корреспонденции:
При приобретении бормашин и передаче их в лизинг (август 2006):
- Дебет 03 субсчет «Имущество, предназначенное для сдачи в лизинг» Кредит 08 «Вложения во внеоборотные активы» — 1 500 000 руб. — приняты к учету бормашины, предназанченные для сдачи в лизинг;
- Дебет 03 субсчет «Имущество, переданное в лизинг» Кредит 03 субсчет «Имущество, предназначенное для сдачи в лизинг» — 1 500 000 руб. — доходные вложения в материальные ценности (боримашины) решено передать в лизинг в соответствии с условиями договора с ООО «Х»;
Дебет 91 субсчет «Прочие расходы» Кредит 03 субсчет «Имущество, переданное в лизинг» — 1 500 000 руб. — бормашины переданы с баланса лизингодателя на баланс лизингополучателя;
Дебет 011 «Основные средства, сданные в аренду» — 1 440 000 руб. (120 000 руб. х 12 мес.) — переданные абормашины учтены на забалансовом счете по выкупной цене;
Дебет 76 субсчет «Задолженность лизингополучателя» Кредит 91 субсчет «Прочие доходы» — 1 440 000 руб. — начислена задолженность лизингополучателя в части выкупной цены бормашин;
Дебет 91 субсчет «Прочие расходы» Кредит 76 субсчет «НДС с выкупной цены предмета лизинга» — 240 000 руб. (20 000 руб. х 12 мес.) — начислен НДС с выкупной цены бормашин;
Дебет 76 субсчет «Задолженность лизингополучателя» Кредит 98 — 360 000 руб. ((150 000 руб. х 12 мес.) — 1 440 000 руб.) — начислена задолженность лизингополучателя в сумме разницы между суммой лизинговых платежей и выкупной ценой бормашин.
С сентября 2006 года по август 2007 года каждый месяц делались проводки:
Дебет 98 Кредит 90 субсчет «Выручка» — 30 000 руб. — отражено вознаграждение лизингодателя (выручка от сдачи бормашин в лизинг) в сумме разницы между суммой платежа и погашенной частью выкупной цены бормашин, переданных в лизинг;
Дебет 90 субсчет «Налог на добавленную стоимость» Кредит 68 субсчет «Расчеты по НДС» — 5 000 руб. — начислен НДС на разницу между платежом и погашенной частью выкупной цены;
Дебет 76 субсчет «НДС с выкупной цены предмета лизинга» Кредит 68 субсчет «Расчеты по НДС» — 20 000 руб. — начислен НДС на погашенную часть выкупной цены;
Дебет 90 субсчет «Прибыль/убыток от продаж» Кредит 99 — 25 000 руб. (30 000 — 5 000) — отражена прибыль от лизинговой операции;
Дебет 51 Кредит 76 субсчет «Задолженность лизингополучателя» — 150 000 руб. — получен лизинговый платеж от ООО «Х».
В налоговом учете доход от лизингового платежа равен 125 000 руб. (150 000 руб. — 25 000 руб.). На разницу между налоговым и бухгалтерским доходом ежемесячно начисляется отложенный налоговый актив от разницы между доходом по налоговому учету и суммой прибыли по бухгалтерскому учету, которая числится на счете 99 ((125 000 руб. — 25 000 руб.) х 24%) — 24 000 руб.:
Дебет 99 Кредит 68 субсчет «Расчеты по налогу на прибыль» — 6000 руб. (25 000 руб. х 24%) — начислен условный расход по налогу на прибыль;
Дебет 09 Кредит 68 субсчет «Расчеты по налогу на прибыль» — 24 000 руб. — начислен отложенный налоговый актив (с разницы между налоговым и бухгалтерским доходом по лизинговому платежу).
В сентябре 2007 года право собственности перешло к ООО «Х»:
Кредит 011 — 1 440 000 руб. — с забалансового счета списаны бормашины, право собственности на которые перешло к лизингополучателю.
Поскольку для ОАО «МЕДТЕХНИКА» бормашины не являются амортизируемым имуществом, в налоговом учете была списана вся первоначальная их стоимость в августе 2007 года, уменьшен тем самым налогооблагаемый доход на 1 500 000 руб. За счет этой суммы был погашен отложенный налоговый актив, накопившийся за 12 месяцев, — 288 000 руб. ((150 000 руб. — 25 000 руб. (НДС) — 25 000 руб. (прибыль)) х 24% х 12 мес.):
Дебет 68 субсчет «Расчеты по налогу на прибыль» Кредит 09 — 288 000 руб. — списан отложенный налоговый актив в соответствии с ПБУ 18/02 «Учет расходов по налогу на прибыль».
Для ведения учета лизинговых операций в ОАО «МЕДТЕХНИКА» был автоматизирован бухгалтерский и налоговый учет лизинговых операций с помощью «БИТ: Лизинговая компания 8», которая не является самостоятельной программой и предназначается для совместного использования с системой «1С:БУХГАЛТЕРИЯ 8» любых версий кроме базовой. На данный момент в ОАО «МЕДТЕХНИКА» используется типовая конфигурация «1С: БУХГАЛТЕРИЯ 8» ред. 1.5.
Основные возможности «БИТ: Лизинговая компания 8»
- гибкие возможности по анализу договоров лизинга.
- блок заполнения и анализа графиков начисления, а также блок оплаты лизинговых договоров. Возможность загрузки графиков из таблиц MS EXCEL включена в поставку и доступна прямо из документа «Заявка на лизинг».
- все данные по договорам лизинга хранятся в виде движений по регистрам, что позволяет значительно увеличить производительность решения.
- реализованы отчеты, позволяющие в удобной форме анализировать состояние договоров лизинга и расчеты с лизингополучателем. Также добавлены отчеты для анализа договоров кредита.
- обработки, которые облегчают принятие к учету и передачу в лизинг разнородного оборудования по одному договору лизинга.
- четко реализовано деление платежей на лизинговые и платежи в качестве изначального аванса.
Аналитические документы, формируемые в ОАО «МЕДТЕХНИКА» с помощью «БИТ: Лизинговая компания 8»:
1. «Заявка на лизинг». Ввод нового контрагента и договора лизинга. Здесь отражается факт начала отношений по договору лизинга, определяются основные характеристики сделки.
2. «Поступление товаров и услуг». В документе отображается поступление оборудования, обозначенное в заявке на лизинг. Возможно несколько закупок у разных поставщиков под один договор лизинга.
3. «Платежное поручение входящее», предназначено для отражения поступления первоначального аванса. Чтобы программа распознала платеж, как изначальный аванс, необходимо в качестве движения денежных средств выбрать элемент «Аванс по лизинговому договору».
4. «Принятие к учету Основных средств». Документ необходим для принятия к учету передаваемых в лизинг Основных средств. Для ввода удобно воспользоваться обработкой «Принятие к учету Основных средств по договору лизинга».
5. «Передача в лизинг Основных средств». Здесь отражается передача Основных средств лизингополучателю. Начиная с этого документа, проводки отличаются для случая без передачи на баланс и случая с передачей.
6. «Платежное поручение входящее» отражает поступление лизингового платежа. Чтобы программа распознала платеж как лизинговый, необходимо в качестве движения денежных средств выбрать элемент «Лизинговый платеж».
7. «Начисление лизинговых платежей». Эта обработка создает документы по начислению лизинговых платежей, т.е. «Счет на оплату», «Реализация товаров и услуг» и «Счет фактура».
8. «Закрытие месяца». Это документ, в котором начисляется амортизация за месяц.
9. «Возврат Основных средств из лизинга». Вводиться в случае прекращения договора лизинга или его завершения, а также возврата части или всех Основных средств по договору лизинга.
10. «Продажа Основных средств лизинг». Документ необходим для продажи Основных средств лизингополучателю или иному контрагенту.
Заключение
Таким образом, лизинг - по законодательству РФ - вид инвестиционной деятельности по приобретению имущества и передаче его на основании договора лизинга физическим или юридическим лицам за определенную плату, на определенный срок и на определенных условиях, обусловленных договором.
Использование данного вида финансовой аренды (лизинга) с преимущественным правом выкупа позволяет юридическим лицам получить значительные преимущества.
При ведении бухгалтерского и налогового учета лизинговых операций до сих пор возникают многие неясности, которые могут привести предприятие в арбитражный суд в качестве ответчика. Причиной этому может быть и неправильное отражение амортизации, и неверное начисление налога на имущества и т.п.
Но с течением времени многие вопросы решаются как налоговыми службами, так и Министерством финансов, а некоторые и благодаря судебной практике.
В работе были рассмотрены проводки, формируемые как лизиногополучеталем, так и лизнигодателем, при условии, что лизинговое имущества отражается на балансе как лизингополучателя, так и лизнгодателя.
На примере ОАО «МЕДТЕХНИКА» были рассмотрены особенности бухгалтерского и налогового учета лизиногдателя. Аналитический учет лизинговых операций был представлен с точки использования автоматизированной программы «БИТ: Лизинговая компания 8».
Список использованной литературы
1. Гражданский кодекс Российской Федерации, части I, II и III - 25-е издание с изменениями и дополнениями по состоянию на 30 июля 2004 г.
2. Налоговый кодекс Российской Федерации, часть первая от 31 июля 1998 г. №146-ФЗ и часть вторая от 5 августа 2000 г. №117-ФЗ
3. Федеральный закон «О бухгалтерском учете» от 21 ноября 1996 г. №129-ФЗ с изм. и доп. от 26 марта 2003 г.
4. Федеральный закон от 29 октября 1998 года № 164-ФЗ «О финансовой аренде (лизинге)»
5. План счетов бухгалтерского учёта финансово-хозяйственной деятельности организаций, утверждённый приказом Минфина РФ от 31.10.2002 г. 94н.
6. Положение по бухгалтерскому учету «Учет основных средств». ПБУ 6/01, утвержденное Приказом Минфина РФ от 30.03.2001 года № 26н.
7. Бухгалтерский учет лизинговых операций [Электронный ресурс] // АФТ Лизинг: [сайт]. – Красноярск, 2006. – URL: aft-leasing/sp/?l=leasing.buch (26.05.08).
8. Вагапова А. Учет лизинговых операций [Электронный ресурс] // WWW.pravcons : Интернет портал для бухгалтера и юриста. – М., 26.09.05. – URL: pravcons/publ26-09-05-4.php (26.05.08).
9. Иванеев А.И. Налоговый учет лизинговых операций [Электронный ресурс] // Русавтолизинг [сайт]. – [М., 2007]. – URL: rusautoleasing/?action
=category&id=55 (26.05.08).
10. Панина И.В. Организация учета лизинговых операций хозяйствующих субъектов: дис. ... канд. экон. наук / Панина И.В. - Воронеж, 2004. - 252 с.
11. Панина И.В. Учет и анализ лизинговых операций / И.В. Панина. - Воронеж: Изд-во Воронеж. гос. ун-та, 2005. – 285 с.
12. Поспелков И.С. Бухгалтерский учет и аудит лизинговых операций : дис. ... канд. экон. наук / Поспелков И.С. - Тюмень, 2007. - 277 с.
13. Самойленко О.Б. Новое в учете и налогообложении лизинга: 31.05.2008 // [Электронный ресурс. Налоговый учёт для бухгалтера]: Режим доступа: http: //articles – cat
14. Учет лизинговых операций // [Электронный ресурс: сайт компании «Бухгалтерский учет 208. г. Самара] Режим доступа: buhgalt-uchet/about/company
15. Учет лизинговых операций [Электронный ресурс] / В.В. Патров, М.Л. Пятов // БУХ.1С : Интернет-ресурс для бухгалтеров : [сайт]. – М., 11.03.05. – URL: buh/document-732 (26.05.08). [Владимирская областная универсальная научная библиотека]