Аудит системы управления организации
Таблица 2.1.6.- Показатели производительности труда и влияние основных факторов на выпуск продукции и годовую выработку
| Показатели | 2006 | 2007 | 2008 |
| Выпуск продукции | 45058,8 | 54088,6 | 73480,5 |
| Среднесписочная численность работников, чел. | 159 | 161 | 164 |
| Отработано рабочего времени за год всего, тыс. чел. Час. | 319,7 | 273,3 | 290,0 |
| Прямые показатели производительности труда | |||
| Выработка продукции на одного работника за год, тыс. руб. | 283,39 | 335,95 | 448,05 |
| Выработка продукции на один чел. - час, руб. | 140,94 | 197,91 | 253,38 |
| Обратные показатели производительности труда | |||
| Затраты труда на один рубль продукции, чел. - час | 0,007 | 0,005 | 0,00 |
| Влияние основных факторов на годовую выработку продукции | |||
| Условная годовая выработка, тыс. руб. | - | 279,87 | 329,81 |
| Изменение фактической годовой выработки по сравнению с планом, всего, тыс. руб. | - | 52,56 | 112,10 |
| В том числе за счет изменений | |||
| Выпуска продукции | - | 56,08 | 118,24 |
| Численности работников | - | -3,52 | -6,14 |
| Влияние основных факторов на выпуск продукции | |||
| Условный выпуск продукции за год, тыс. руб. | - | 53416,05 | 72136,34 |
| Изменение фактического выпуска продукции по сравнению с 2006г., всего, тыс. руб. | - | 9029,8 | 19391,9 |
| В том числе за счет изменений: | |||
| Численности работников | - | 672,55 | 1344,16 |
| Годовой выработки | - | 8357,25 | 18047,74 |
Материальные и денежные ресурсы, предназначенные для той или иной экономической деятельности, называются капиталом – категория частной собственности. Капитал – материальные, трудовые, финансовые ресурсы, позволяющие своему владельцу вести предпринимательскую деятельность и извлекать прибыль.
Различают:1)физический капитал – совокупность всех средств производства, функционирующих в процессе производства. Они включают в себя средства труда и предметы труда; 2)финансовый капитал – денежные ресурсы, выделенные на приобретение средств производства. Физический капитал делится на основной капитал – денежное выражение стоимости средств производства, и оборотный капитал – денежное выражение стоимости предметов труда.
Таким образом, основной капитал – такие средства производства, которые многократно участвуют в производственном процессе, сохраняют свою натуральную форму и свою стоимость переносят на выполненную продукцию по частям виде амортизационных отчислений. К ним относятся средства труда, служащие больше года.
Основной капитал – преобладающая часть имущества предприятия. Основной капитал в денежном выражении составляет основные средства.
Обеспеченность предприятия основными фондами и эффективность их использования во многом определяет состояние экономики предприятия, уровень производительности труда и себестоимости продукции, потребность в инвестициях, характеризует уровень развития НТП.
Различают общие и частные показатели:
Общие характеризуют обеспеченность и эффективность использования всех основных фондов в целом по предприятию.
Частные используются для оценки эффективности использования отдельных видов и групп основных фондов. Они многочисленны и разнообразны.
Общие показатели обеспеченности основными фондами:
1. фондовооруженность труда – наличие основных фондов в расчете на одного работника.
Фв = ОПФ/ численность работников
2.фондообеспеченность – наличие основных фондов на единицу площади
Фо = ОПФ/S
3.уровень фондообеспеченности = процентное отношение фактически имеющихся основных фондов к плановой (нормативной) потребности в них.
Уфо = ОПФфакт / ОПФплан * 100%
Частные показатели:
1.техническая вооруженность труда – наличие активных основных фондов в расчете на 1 работника.
ТВ = активные ОПФ / численность работников
2.энерговооруженость труда – наличие энергетических ресурсов на 1 работника.
Энергетические ресурсы – суммарная энергетическая мощность электродвигателей и рабочего скота в пересчете на механическую силу.
Эффективность использования основных фондов, как и любая эффективность, измеряется соотношением результатов и затрат (ресурсов) основных фондов.
Общие показатели делятся на прямые и обратные.
Прямые:
фондоотдача - отношение валовой продукции или валового дохода, прибыли, товарной продукции к стоимости ОПФ (сколько продукции (валовой или товарной), чистой прибыли получено на каждый рубль ОПФ)
Обратные:
фондоемкость – обратный показатель (сколько основных фондов вложено на каждый рубль продукции или прибыли)
Чем выше фондоотдача и ниже фондоемкость, тем эффективнее используются основные фонды.
Исходные данные для расчета показателей представлены в таблице 2.1.7.
Таблица 2.1.7. - Исходные данные к таблице 2.1.8.
| Показатели | 2006 г. | 2007 г. | 2008 г. |
| ОПФ, тыс. руб. | 4886,5 | 5971 | 5736 |
| Численность работников, чел | 159 | 161 | 164 |
| Активные основные фонды, тыс.руб. | 2325 | 2325 | 2396 |
| Энергетические мощности, тыс. кВт. ч. | 1260 | 1320 | 1463 |
| Товарная продукция, тыс.руб. | 47361,7 | 56613 | 74401,8 |
| Прибыль, тыс.руб. | 582 | 1587 | 3923 |
| Валовая продукция, тыс.руб. | 45058,8 | 54088,6 | 73480,5 |
Таблица 2.1.8. - Показатели обеспеченности МП «Тотемский хлебокомбинат» основными средствами и эффективности их использования за 2006 – 2008 г.г.
| Показатели | 2006 г. | 2007 г. | 2008 г. | 2008 г. ± к 2007 г. |
| Показатели обеспеченности предприятия основными средствами | ||||
| Фондовооруженность труда, тыс.руб. | 30,73 | 37,09 | 34,98 | -2,11 |
| Фондообеспеченность, тыс.руб. | - | - | - | |
| Техническая вооруженность труда, тыс.руб. | 14,62 | 14,44 | 14,61 | 0,17 |
| Энерговооруженность труда, тыс..кВт.ч. | 7,92 | 8,19 | 8,92 | 0,73 |
| Показатели экономической эффективности использования основных средств | ||||
| Фондоотдача по валовой продукции, руб. | 9,22 | 9,06 | 12,81 | 3,75 |
| Фондоотдача по товарной продукции, руб. | 9,69 | 9,48 | 12,97 | 3,49 |
| Фондоотдача по прибыли, руб. | 0,12 | 0,27 | 0,68 | 0,41 |
| Фондоемкость по валовой продукции, руб. | 0,12 | 0,11 | 0,08 | -0,03 |
| Фондоемкость по товарной продукции, руб. | 0,10 | 0,11 | 0,08 | -0,03 |
| Фондоемкость по прибыли, руб. | 8,40 | 3,76 | 1,46 | -2,30 |
В 2007 г. по сравнению с 2006 г. почти все показатели обеспеченности стали выше, что характеризует улучшение экономики предприятия. За анализируемый период произошло увеличение фондоотдачи как по валовой, так и по товарной продукции. За 2008 год произошло снижение фондоемкости, что положительно, так как свидетельствует о росте эффективности использования основных производственных фондов.
Фондоотдача - отношение валовой продукции или валового дохода, прибыли, товарной продукции к стоимости ОПФ (сколько продукции (валовой или товарной), чистой прибыли получено на каждый рубль ОПФ)
На показатель фондоотдачи влияют два основных фактора:
1) объем продукции;
2) стоимость ОПФ.
Влияние этих факторов можно определить индексным методом.
ФО1 = ТП1 / ОФ1
ФО2 =ТП 2 / ОФ 2
ФОусл =ТП1 / ОФ 2
∆ФОобщ = ФО2-ФО1
1 фак∆ФОоф = ФО1 – ФО усл
2 фак ∆ФОтп = ФО усл – ФО2
∆ ФО общ = ∆ФОоф - ∆ФОтп
Фондоотдача, рассчитанная по прибыли, называется рентабельностью основных фондов. Фондоемкость, рассчитанная по прибыли, представляет срок окупаемости основных фондов.
Таблица 2.1.9. - Влияние основных факторов на изменение фондоотдачи за 2006 -2008 г.г.
| Показатели | 2006 г. | 2007 г. | 2008 г. |
| Основные производственные фонды, тыс. руб. | 4886,5 | 5971 | 5736 |
| Товарная продукция, тыс. руб. | 47361,7 | 56613 | 74401,8 |
| Фондоотдача, руб. | 9,69 | 9,48 | 12,97 |
| Условная фондоотдача, руб. | - | 11,58 | 12,46 |
| Изменение фондоотдачи 2007 г. по сравнению с 2006 г. | - | -0,21 | 3,49 |
| В том числе за счет | - | - | |
| Товарной продукции | - | 1,89 | 2,98 |
| Стоимости основных фондов | -2,1 | 0,51 |
Фондоотдача в 2008 г. по сравнению с 2007 г. увеличилась на 3,49 руб., в том числе за счет роста товарной продукции на 17788,8 тыс. руб. фондоотдача увеличилась на 2,98 руб., за счет снижения стоимости основных фондов на 235 тыс. руб. фондоотдача увеличилась на 0,51 руб.
2.2 Оценка финансового состояния МП «Тотемский хлебокомбинат»
В условиях рыночных отношений повышаются роль и значение анализа финансового состояния предприятия, несущего полную экономическую ответственность за результаты производственно-хозяйственной деятельности перед акционерами, работниками, банком и кредиторами.
Финансовое состояние предприятия – это совокупность показателей, отражающих его способность погасить долговые обязательства. Финансовая деятельность охватывает процессы формирования, движения и обеспечения сохранности имущества предприятия, контроля за его использованием.
Для более точного анализа составляются аналитические группировки актива и пассива с учетом всех корректировок.
Проанализировав Таблицу 2.2.1.(см. Приложение 2.4.), можно сделать следующие выводы:
За отчетный период стоимость имущества организации возросла на 12183 тыс. руб. или на 65,89% и составила на конец года 30672 тыс. руб. Данные изменения свидетельствуют о незначительном увеличении предприятием хозяйственного оборота, т.к. темп роста имущества не превышает темп роста инфляции за данный период. Стоимость имущества предприятия увеличилась в основном за счет роста текущих активов. Стоимость оборотных активов возросла на 10245 тыс. руб., что составило 84,09% от общего прироста валюты баланса. Стоимость долгосрочных активов увеличилась на 1938 тыс. руб. Увеличивается стоимость незавершенного строительства на 1813 тыс. руб., т.к. предприятие осуществляет реконструкцию и модернизацию действующего производства. Производилось строительство собственной газовой котельной. Произошло увеличение стоимости основных средств на 125 тыс. руб. в связи с ростом стоимости зданий и машин и оборудования. Данные изменения в составе имущества являются положительными;
Изменение оборотных активов обусловлено ростом запасов, который составил 6,96% от общего изменения валюты баланса или 848 тыс. руб., что связано с увеличением выпуска продукции. Изменение в динамике статей актива сопровождается изменениями в структуре имущества предприятия. Соотношение первого и второго разделов постепенно меняется в сторону увеличения оборотных активов. Доля Внеоборотных активов к концу года уменьшилась на 6,94 пункта, а оборотных соответственно возросла на 6,94 пункта;
За анализируемый период наблюдается опережающий рост стоимости оборотных активов над Внеоборотными. Темп роста оборотных активов составил 183,17%, что значительно превышает темп роста Внеоборотных активов (131,4%);
Произошло увеличение дебиторской задолженности на 9387 тыс. руб., соответственно увеличилась ее доля в общей структуре статей актива, которая составила на конец отчетного периода 34,62%. Рост Дебиторской задолженности нельзя считать отрицательным моментов в деятельности предприятия, так как происходит расширение производства, и как следствие рост числа контрагентов. При отсутствии просроченной задолженности, данный факт не свидетельствует об отвлечении средств предприятия;
За отчетный период снизилась доля денежных средств в общей стоимости имущества предприятия и составила 2,93%, в абсолютном выражении изменение составило 333 тыс. руб. Доля денежных средств также сравнительно мала, что свидетельствует о низком уровне коэффициента абсолютной ликвидности, или может свидетельствовать о дефиците денежных средств. Величина денежных средств на конец отчетного периода составила 899 тыс. руб.;
В целом в динамике и структуре активов МП «Тотемский хлебокомбинат» наблюдаются существенные изменения. В структуре активов происходит изменение в сторону увеличения оборотных активов, что может свидетельствовать о наращивании производственного потенциала, увеличение доли более ликвидных активов, и в целом создание предпосылок для ускорения оборачиваемости и увеличения эффективности использования совокупных активов организации. Причем при росте сырьевой базы не происходит «затоваренности» предприятия, так как наряду с ростом сырья наблюдается рост производства. Рост Дебиторской задолженности нельзя считать отрицательным моментов в деятельности предприятия, так как происходит расширение производства, и как следствие рост числа контрагентов. При отсутствии просроченной задолженности, данный факт не свидетельствует об отвлечении средств предприятия. Рост стоимости незавершенного строительства свидетельствует о перспективах в расширении деятельности предприятия.
Выводы по Таблице 2.2.2. (см. Приложение 2.5.):
За анализируемый период величина источников финансовых ресурсов возросла на 64,27%, что составило 11883 тыс. руб. Рост Пассива баланса происходит как за счет роста собственных источников финансирования (на 3923 тыс. руб.), так и за счет заемного капитала (на 8260 тыс. руб.).
К концу 2008 года произошло изменение соотношения между Собственным и Заемным капиталом в пользу второго. Для МП «Тотемский хлебокомбинат» характерно следующее соотношение между Собственным и Заемным капиталом 39,65 и 61,33 соответственно.
Учитывая тот факт, что Заемный капитал у предприятия превышает Собственные средства, положительным можно считать то, что за анализируемый период происходит уменьшение Кредиторской задолженности на 1558 тыс. руб., что в относительном выражении составляет 19,52%.
У МП «Тотемский хлебокомбинат» достаточно большой добавочный капитал (7268 тыс. руб.). С помощью добавочного капитала организация планирует произвести увеличение уставного капитала.
Можно отметить, что все изменения, происходящие в Пассиве баланса предприятия, положительны. Все выше приведенные факты повышают финансовую устойчивость и независимость МП «Тотемский хлебокомбинат».
3. Аудит системы управления в МП «Тотемский хлебокомбинат»
На МП «Тотемский хлебокомбинат» преобладает демократический стиль управления.
Основные принципы управления:
социальная ответственность руководителя перед обществом;
единоначалие и коллегиальность;
экономичность;
научность;
соблюдение норм права, закрепленных в законах государства.
Руководитель, управляющий в демократическом стиле, придерживается содержания теории «Y», разработанной Д. Мак-Грегором. Согласно ей работа является желанной для большинства сотрудников; они способны к целеустремленности и самоконтролю, самостоятельному определению стратегии достижения целей. При этом сотрудники сами стремятся к ответственности, самостоятельно принимают решения в пределах их компетенции и заинтересованы в вознаграждении по конечным результатам деятельности.
Демократичный руководитель учитывает интересы, потребности и индивидуальные особенности своих сотрудников. Он доброжелателен и находится в курсе проблем каждого сотрудника. Как правило, его отличает хорошая информированность о личных достоинствах и профессиональных способностях своих работников. Выработка управленческих решений осуществляется на основе обсуждения проблемы, учета мнений и инициатив сотрудников. Демократичный руководитель при проведении деловых совещаний размещается, как правило, в середине групп, что позволяет создать непринужденную обстановку при обсуждении проблем развития организации. Выполнение уже принятых решений контролируется как самим руководителем, так и сотрудниками.
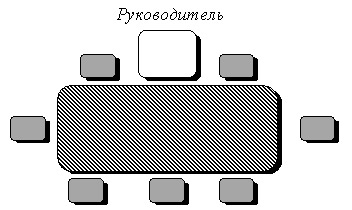
Рис. 3.1. Размещение сотрудников на совещании при демократическом стиле руководства
Демократический стиль показывает высокую эффективность при формировании у сотрудников командного духа, создает доброжелательную атмосферу не только между начальником и подчиненными, но и между всеми сотрудниками, что и позволяет добиваться лучших результатов. Руководство в демократическом стиле основывается на методах убеждения, принуждение же применяется к недобросовестным сотрудникам в максимально мягкой форме и, как правило, после коллективного их обсуждения.
Итак, к основным достоинствам демократического стиля управления относятся: стимулирование проявления личной инициативы, раскрытие творческого потенциала сотрудников; быстрое и эффективное решение нешаблонных задач; использование психологических механизмов для мотивации сотрудников, что способствует повышению их удовлетворенности своим трудом; создание благоприятной моральной и трудовой атмосферы в коллективе. Однако демократический стиль будет эффективен в том случае, если предприятие стабильно функционирует и вероятность возникновения экстремальной ситуации, требующей принятия быстрого и, может быть, жесткого решения сведена к минимуму. Кроме того, если в коллективе нет прежде всего инициативных, нестандартно думающих и действующих работников, то руководство в демократическом стиле нецелесообразно и требуются авторитарные методы руководства.
Демократическое управление требует от руководителя умения говорить с людьми и убеждать их, что дано далеко не каждому. Вместе с тем отсутствие такого таланта вовсе не означает, что человек вообще не может быть руководителем или следует применять авторитарный стиль. В таком случае для управления предприятием используется не демократический стиль в чистом виде, а его разновидность, которая получила название корпоративного стиля.
Ответственность и полномочия работников на предприятии закреплены должностными инструкциями. Рассмотрим полномочия начальника производства и инженера-экономиста:
Начальник производства составляет табели, сменные отчеты, к этим отчетам прикладывает ведомость учета выполненных работ для начисления заработной платы;
Функции инженера-экономиста: контроль за выработкой продукции, товарооборотом, остатками по магазинам, отвечает за отчетность перед органами статистики, проводит анализ для комитета по управлению имуществом, комитета по сельскому хозяйству, департамента продовольственных ресурсов.
Этапы подбора кадров:
Определение требований к вакантной должности;
Поиск кандидатов;
Оценка деловых и личностных качеств кандидатов;
Принятие окончательного решения о приеме на работу.
Работник принимается на работу в случае полного соответствия занимаемой должности.
С целью ведения управленческого учета на МП «Тотемский хлебокомбинат» составляется внутренняя отчетность:
сменные отчеты по производству – ежедневно;
отчет экспедитора - ежедневно;
отчет кладовщика по сырью – раз в 10 дней;
отчет по магазину – 1 раз в 5 дней;
отчет по материалам – раз в месяц;
отчет кассира в магазине – 1 раз в 5 дней;
отчет по центральной кассе – ежедневно;
табели, наряды, путевки – до 3 числа месяца, следующего за отчетным;
счет-фактура покупателям – 1 раз в 5 дней.
Хозяйственная деятельность предприятия соответствует требованиям действующего законодательства.
Ответственность за внутренний контроль несет главный бухгалтер, который осуществляет контроль за законностью операций и расходом трудовых, материальных и финансовых ресурсов. Главный бухгалтер имеет среднее специальное образование.
Порядок проведения внутренней проверки на МП «Тотемский хлебокомбинат».
В Тотемском районе функционирует двенадцать муниципальных предприятий. Внутреннюю проверку на них осуществляет комитет по управлению имуществом. На МП «Тотемский хлебокомбинат» проверка проводится с частотой раз в 2-2,5 года.
Главой Тотемского района издается приказ, в котором указываются наименования предприятий, подлежащих проверке в текущем периоде (как правило, 3-4 предприятия в год), и сроки проведения проверки.
Приказ отправляется комитету по управлению имуществом, где обязанности по проведению проверки закрепляются за конкретными лицами, которым дается задание, проверить отдельные участки учета на предприятии.
Последняя проверка МП «Тотемский хлебокомбинат» проводилась в 2007 году.
В июле 2009 года МП «Тотемский хлебокомбинат» проверялось комитетом по управлению имуществом, комитетом по сельскому хозяйству.
Проверка начинается с кассы, а далее участки учета проверяются в той последовательности, которая указана в задании. Проверяется вся первичная документация, выявляются замечания, которые заносятся в акт по результатам проверки. Акт сдается в комитет по управлению имуществом. На муниципальном собрании МП «Тотемский хлебокомбинат» отчитывается по результатам своей деятельности, а также оглашаются замечания, выявленные в ходе проведения внутренней проверки. Принимается решение муниципального собрания, затем руководителем предприятия издается приказ об устранении выявленных недостатков в деятельности, поощрении и наказании конкретных работников.
Заключение
Таким образом, управленческий аудит представляет собой комплекс процедур по оценке уровня развития технологии работы предприятия по всем подсистемам, необходим для выявления зон прироста эффективности в рамках существующей технологии работы, оценки слабых и сильных сторон компании.
Аудит стратегических процессов:
- Планирование развития предприятия;
- Годовое планирование бюджета предприятия;
- Контроль и оптимизация бюджета предприятия;
- Внешний аудит уровня развития предприятия;
- Анализ и корректировка планов развития предприятия.
Аудит среднесрочных процессов:
- Планирование продуктового портфеля, производства, незавершенного производства, продаж, закупок, нормативов остатков;
- Среднесрочное планирование бюджетов;
- Планирование движения денежных средств;
- Поиск новых направлений развития;
- Контроль выполнения плана продаж, плана производства, плана закупок, выполнения бюджетов предприятия, рационального использования финансовых средств и ТМЦ;
- Внутренние аудиты;
- Повышение эффективности основных, вспомогательных и процессов развития;
- Управленческий учет и анализ (финансы).
Аудит основных процессов (логистических):
- Планирование работы с клиентами и поставщиками;
- Расчет, заказ и организация доставки ТМЦ от поставщика до склада;
- Приемка и размещение ТМЦ на складе;
- Планирование маршрутов и предварительная сборка заказа;
- Доставка товара, возвратов, перемещение ТМЦ между торговыми точками;
- Оперативное планирование производства;
- Производство продукции (товаров, услуг);
- Подготовка товара к продаже в Магазине;
- Розничная торговля товарами в Магазине;
- Прием заявок от оптовых клиентов;
- Сервис клиентов;
- Контроль взаимоотношений со всеми участниками;
- Контроль эффективности продаж, доставки, сервиса, работы склада, закупок и нормативов остатков;
- Анализ и формирование предложений улучшения продаж, доставки, сервиса, работы склада, закупок и нормативов запасов ТМЦ.
Аудит системы бюджетирования:
- Планирование бюджетов подразделений;
- Выполнение бюджетов подразделений;
- Контроль выполнения бюджетов подразделений;
- Анализ и формирование предложений по улучшению бюджетирования.
Аудит вспомогательных процессов:
- документооборот;
- рекламная деятельность;
- обеспечение персоналом;
- информационная поддержка;
- административно-хозяйственная деятельность;
- юридическая деятельность;
- деятельность по безопасности;
- финансовая деятельность.
Аудит процессов развития компании:
- обучение и адаптация персонала;
- информационное развитие;
- регламентация деятельности;
- система менеджмента качества;
- проектные команды.
Список литературы
1. Аренс А., Лоббек Дж. Аудит: Пер. с англ./ Гл. редактор серии проф. Я.В.Соколов. (Серия по бухгалтерскому учету и аудиту). -- М.: Финансы и статистика, 2004
2. Богомолов А.М., Голощапов Н.А. Внутренний аудит. Организация и методика проведения. -- М.: «Экзамен», 2004
3. Бурцев В.В. Организация системы внутреннего контроля коммерческой организации. -- М.: «Экзамен», 2003
4. Бычкова С.М. Аудиторская деятельность. Теория и практика. (Серия «Учебники для вузов. Специальная литература»). -- СПб.: Издательство «Лань», 2003
5. Данилевский Ю.А. Общий аудит, аудит бирж, внебюджетных фондов и инвестиционных институтов. -- М.: Бухгалтерский учет, 2003
6. Данилевский Ю.А., Шапигузов С.М., Ремизов Н.А., Старовойтова Е.В. Аудит. -- М.: ИД ФБК-ПРЕСС, 2004
7. Додж Р. Краткое руководство по стандартам и нормам аудита: Пер. с англ.; предисловие С.А. Стукова. (Аудит: теория и практика). -- М.: Финансы и статистика; ЮНИТИ, 2003
8. Иткин Ю.М. Проблемы становления аудита. -- М.: Финансы и статистика, 2002
9. Камышанов П.И. Практическое пособие по аудиту. -- М.: ИНФРА-М, 2004
10. Крикунов А.В.«Закон об аудите в действии -М: ПРЕСС, 2002
11. Международные стандарты аудита и Кодекс этики профессиональных бухгалтеров (1999). -- М.: МЦРСБУ, 2004
12. Макальская А.К. Внутренний аудит. - М: Аудит, 2003
13. Пупшис Т.Ф., Галузина С.М. Аудит основы аудита и аудиторской деятельности, Санкт-Петербург: Питер, 2001
14. Правило (стандарт) аудиторской деятельности «Изучение и использование работы внутреннего аудита» Одобрено Комиссией по аудиторской деятельности при Президенте России от 20.10.1999
15. Родионова В.М. и др. Финансы. -- М.: Финансы и статистика, 2002
Приложение 2.1
Таблица 2.1.2. - Размер и структура товарной продукции на МП «Тотемский хлебокомбинат» за 2005-2008 гг.
| Продукты и отрасли | 2005 | 2006 | 2007 | 2008 | ||||
| Сумма выручки, тыс. руб. | Структура, % | Сумма выручки, тыс. руб. | Структура, % | Сумма выручки, тыс. руб. | Структура, % | Сумма выручки, тыс. руб. | Структура, % | |
| Всего | 37735,1 | 100 | 47466,7 | 100 | 56588,4 | 100 | 74478,4 | 100 |
| В том числе: | ||||||||
| Хлеба смешанной валки | 14398,9 | 38,2 | 18601,5 | 39,2 | 20922,5 | 37,0 | 26400 | 35,5 |
| Батоны | 7860,2 | 20,8 | 9531,8 | 20,1 | 11585,8 | 20,5 | 15357,6 | 20,6 |
| Хлеб белый | 3858,3 | 10,2 | 4596,9 | 9,7 | 5412,0 | 9,6 | 7615,3 | 10,2 |
| Диетические, лечебные | 372,8 | 1,0 | 494,5 | 1,0 | 575,6 | 1,0 | 1008,9 | 1,4 |
| Сдобные | 2080,0 | 5,5 | 1885,3 | 4,0 | 2872,3 | 5,1 | 4893,2 | 6,6 |
| Мелкоштучка простые | 455,8 | 1,2 | 604,6 | 1,3 | 1148,3 | 2,0 | 1680,3 | 2,3 |
| Рожки слоеные | 2162,6 | 5,7 | 3123,3 | 6,6 | 3068,1 | 5,4 | 3391,9 | 4,6 |
| Сумма по группе товаров | 31188,5 | 82,7 | 38837,7 | 81,8 | 45654,5 | 80,7 | 60347,4 | 81,0 |
| Конфеты | 145,2 | 0,4 | 175,1 | 0,4 | 234,2 | 0,4 | 375,8 | 0,5 |
| Восточные сладости | 132,6 | 0,4 | 138,9 | 0,3 | 248,7 | 0,4 | 458,1 | 0,6 |
| Мармелад | 150,0 | 0,4 | 166,9 | 0,4 | 211,8 | 0,4 | 241,1 | 0,3 |
| Сумма по группе товаров | 427,8 | 1,1 | 480,9 | 1,0 | 694,6 | 1,2 | 1075,0 | 1,4 |
| Пряники | 2939,1 | 7,8 | 4220,4 | 8,9 | 5646,5 | 10,0 | 6795,4 | 9,1 |
| Коврижки | 153,1 | 0,4 | 30,3 | 0,1 | 36,6 | 0,1 | 32,8 | 0,04 |
| Печенье | 183,7 | 0,5 | 243,5 | 0,5 | 280,8 | 0,5 | 485,0 | 0,6 |
| Кексы | 1168,5 | 3,1 | 1469,7 | 3,1 | 1566,1 | 2,8 | 1886,5 | 2,5 |
| Рулеты и бисквиты | 145,7 | 0,4 | 380,4 | 0,8 | 776,9 | 1,4 | 951,8 | 1,3 |
| Торты, пирожные | 1205,7 | 3,2 | 1404,2 | 3,0 | 1398,2 | 2,5 | 2125,3 | 2,9 |
| Сумма по группе товаров | 5795,8 | 15,4 | 7748,5 | 16,3 | 9705,2 | 17,2 | 12276,7 | 16,5 |
| Сухари | 260,2 | 0,7 | 338,3 | 0,7 | 476,4 | 0,8 | 760,6 | 1,02 |
| Сухари-гренки | 62,7 | 0,2 | 61,3 | 0,1 | 57,7 | 0,1 | 18,6 | 0,02 |
| Сумма по группе товаров | 322,9 | 0,9 | 399,6 | 0,8 | 534,1 | 0,9 | 779,3 | 1,1 |
Приложение 2.2
Таблица 2.1.3. - Производство и реализация основных видов продукции МП «Тотемский хлебокомбинат» за 2005-2008 гг.
| Произведено и реализовано, тонн | 2005 г. | 2006г. | 2007г. | 2008г. | |
| факт | В % к 2007 г. | ||||
| Хлебобулочные изделия, всего | 1903,2 | 2091,5 | 2099,9 | 2159,2 | 102,8 |
| В том числе: | |||||
| Ржано-пшеничные | 1094,7 | 1238,9 | 1044,8 | 1061,4 | 101,6 |
| Диетические | 23,8 | 20,6 | 21,8 | 30,8 | 141,3 |
| Хлеб белый | 255 | 275,7 | 282 | 302,4 | 107,2 |
| Булочные изделия 0,5 и менее | 407,9 | 439,4 | 467,8 | 485,3 | 103,7 |
| Сдобные | 52,5 | 54,6 | 65,4 | 82,8 | 126,6 |
| Сухари сдобные | 8,8 | 12 | 16,1 | 18,3 | 113,7 |
| Сухари-гренки | 0,9 | 0,9 | 1,0 | 0,1 | 10,0 |
| Кондитерские, всего | 180,8 | 203,4 | 228,7 | 245,5 | 107,3 |
| В том числе: | |||||
| Сахаристые | 13,3 | 13 | 17,1 | 21,1 | 123,4 |
| Из них: | |||||
| Конфеты | 5,8 | 5,8 | 6,9 | 8,3 | 120,3 |
| Восточные сладости | 3,7 | 3,4 | 5,8 | 8,4 | 144,8 |
| Мармелад | 3,8 | 3,8 | 4,4 | 4,4 | 100,0 |
| Мучнистые | 167,5 | 194 | 211,6 | 224,4 | 106,0 |
| Из них: | |||||
| Торты, пирожные | 23 | 21,9 | 20,6 | 27,0 | 131,1 |
| Печенье | 7,3 | 7,9 | 7,8 | 10,4 | 133,3 |
| Пряники | 109,9 | 131,2 | 151,6 | 153,5 | 101,3 |
| Кексы, рулеты | 27,3 | 29,4 | 31,6 | 30,4 | 96,2 |
| Всего продукции | 2084 | 2294,9 | 2328,6 | 2404,7 | 103,3 |
Приложение 2.3.
Таблица 2.1.5.- Уровень и структура себестоимости продукции за 2006 – 2008гг.
| Статьи затрат | 2006 | 2007 | 2008 | Отклонение затрат на единицу продукции в 2008 от 2007,руб. | Коэфф. Изменения затрат | Степень влияния отдельных статей затрат на общее изменение себестоимости, % | Отклонение (+,-) затрат всего 2008 к 2007 гг. |
Отклонение затрат всего, % |
||||||
| Затраты всего, тыс. руб. | Структура затрат, % | Затраты на единицу продукции, руб. | Затраты всего, тыс. руб. | Структура затрат, % | Затраты на единицу продукции, руб. | Затраты всего, тыс. руб. | Структура затрат, % | Затраты на единицу продукции, руб. | ||||||
| Выпуск продукции | 45058,8 | - | - | 54088,6 | - | - | 73480,5 | - | - | - | - | - | ||
| Всего затрат | 43593,7 | 100 | 967,5 | 52912,8 | 100 | 978,3 | 68333,1 | 100,0 | 929,9 | -48,4 | 0,95 | -4,94 | 15420,3 | 129,14 |
| В том числе | ||||||||||||||
| Сырье | 16085,9 | 36,9 | 357 | 22133,3 | 41,8 | 409,2 | 29719,1 | 43,5 | 404,4 | -4,8 | 0,99 | -1,16 | 7585,8 | 134,27 |
| Транспортные расходы | 6762,1 | 15,5 | 150,1 | 6551,9 | 12,4 | 121,1 | 8553,0 | 12,5 | 116,4 | -4,7 | 0,96 | -3,88 | 2001,1 | 130,54 |
| Амортизация на сч. 20 | 124,6 | 0,3 | 2,8 | 124,6 | 0,2 | 2,3 | 124,6 | 0,2 | 1,7 | -0,6 | 0,74 | -26,27 | 0 | 100 |
| Электроэнергия | 2048,7 | 4,7 | 45,5 | 2421,7 | 4,6 | 44,8 | 2985,9 | 4,4 | 40,6 | -4,2 | 0,91 | -9,30 | 564,2 | 123,29 |
| Услуги газа | 44,7 | 0,1 | 1,0 | 49,3 | 0,1 | 0,9 | 60,2 | 0,1 | 0,8 | -0,1 | 0,91 | -8,97 | 10,9 | 122,11 |
| Дрова | 20,2 | 0,05 | 0,5 | 213,9 | 0,04 | 4,0 | 287,2 | 0,4 | 3,9 | -0,1 | 0,98 | -2,29 | 73,3 | 134,27 |
| Заработная плата | 4479,8 | 10,3 | 99,4 | 5027,5 | 9,5 | 92,9 | 6151,5 | 9,0 | 83,7 | -9,2 | 0,90 | -9,89 | 1124 | 122,36 |
| Начисления на з/п | 1182,7 | 2,7 | 26,3 | 1304,5 | 2,5 | 24,1 | 1624,0 | 2,4 | 22,1 | -2,0 | 0,92 | -8,29 | 319,5 | 124,49 |
| Резерв на отпуска | 499,3 | 1,2 | 11,1 | 744,9 | 1,4 | 13,8 | 724,1 | 1,1 | 9,9 | -3,9 | 0,71 | -28,59 | -20,8 | 97,21 |
| Цеховые расходы | 7415,4 | 17,0 | 164,6 | 8399,7 | 15,9 | 155,3 | 11051,1 | 16,2 | 150,4 | -4,9 | 0,97 | -3,16 | 2651,4 | 131,57 |
| Общезаводские | 4930,4 | 11,3 | 109,4 | 5941,3 | 11,2 | 109,8 | 7052,3 | 10,3 | 96,0 | -13,8 | 0,87 | -12,59 | 1111 | 118,69 |
| Производств.себестоимость продукции | 36831,6 | 84,5 | 817,4 | 46360,9 | 87,6 | 857,1 | 59780,1 | 87,5 | 813,6 | -43,5 | 0,95 | -5,08 | 13419,2 | 128,95 |
| Коммерческие расходы | 6762,1 | 15,5 | 150,1 | 6551,9 | 12,4 | 121,1 | 8553,0 | 12,5 | 116,4 | -4,7 | 0,96 | -3,88 | 2001,1 | 130,54 |
| Полная себестоимость продукции | 43593,7 | 100 | 967,5 | 52912,8 | 100 | 978,3 | 68333,1 | 100,0 | 929,9 | -48,4 | 0,95 | -4,94 | 15420,3 | 129,14 |
Приложение 2.4
Таблица 2.2.1. - Аналитическая группировка статей актива баланса за 2008 год
| Группировка статей | Коды строк | Абсолютные величины, тыс.руб. | Относительные величины, % | Темп роста, % | ||||
| Начало года | Конец года | Изменения (+,-) | Начало года | Конец года | Изменения (+,-) | |||
| 1. Внеоборотные активы | 6171 | 8109 | 1938 | 33,38 | 26,44 | -6,94 | 131,40 | |
| 1.1.Нематериальные активы | 110 | - | - | - | - |
| 1.2.Основные средства | 120 | 5781 | 5906 | 125 | 31,27 | 19,26 | -12,01 | 102,16 |
| 1.3.Незавершенное строительство | 130 | 390 | 2203 | 1813 | 2,11 | 7,18 | 5,07 | 564,87 |
| 2. Оборотные активы | 12318 | 22563 | 10245 | 66,62 | 73,56 | 6,94 | 183,17 |
| 2.1.Запасы | 210 | 9797 | 10645 | 848 | 52,99 | 34,71 | -18,28 | 108,66 |
| 2.2.Налог на добавленную стоимость по приобретенным ценностям | 220 | - | 323 | 323 | - | 1,05 | 1,05 | - |
| 2.3.Дебиторская задолженность | 230+240-244 | 1231 | 10618 | 9387 | 6,66 | 34,62 | 27,96 | 862,55 |
| 2.4.Денежные средства | 260 | 1232 | 899 | -333 | 6,66 | 2,93 | -3,73 | 72,97 |
| 2.5.Прочие оборотные активы | 270 | 58 | 78 | 20 | 0,31 | 0,25 | -0,06 | 134,48 |
| 3. Итого активы, принимаемые к расчету | 18489 | 30672 | 12183 | 100,00 | 100,00 | 0 | 165,89 |
Таблица 2.2.2. - Аналитическая группировка статей пассива баланса за 2008 год
| Группировка статей | Коды строк | Абсолютные величины, тыс.руб. | Относительные величины, % | Темп роста, % | ||||
| Начало года | Конец года | Изменения (+,-) | Начало года | Конец года | Изменения (+,-) | |||
| 1. Всего собственных и приравненных к ним источников | 8121 | 12044 | 3923 | 43,93 | 39,65 | -4,28 | 148,31 | |
| 1.1.Уставный капитал | 410 | 615 | 615 | 0 | 3,33 | 2,02 | -1,31 | 100,00 |
| 1.2.Добавочный капитал | 420 | 5792 | 7268 | 1476 | 31,33 | 23,93 | -7,40 | 125,48 |
| 1.3.Резервный капитал | 430 | 127 | 238 | 111 | 0,69 | 0,78 | 0,09 | 187,40 |
| 1.4.Нераспределенная прибыль (непокрытый убыток) | 470 | 1587 | 3923 | 2336 | 8,58 | 12,92 | 4,34 | 247,20 |
| 2. Всего внешних обязательств | 10368 | 18628 | 8260 | 56,07 | 61,33 | 5,26 | 179,67 |
| 2.1.Долгосрочные обязательства по займам и кредитам | 510 | - | - | - | - | - | - | - |
| 2.2.Краткосрочные обязательства по займам и кредитам | 610 | 850 | 11600 | 10750 | 5 | 38,19 | 33,19 | 1364,71 |
| 2.3.Кредиторская задолженность | 620 | 7980 | 6422 | -1558 | 43,16 | 21,14 | -22,02 | 80,48 |
| 2.4.Резервы предстоящих расходов | 650 | 1538 | 606 | -932 | 8,32 | 2,00 | -6,32 | 39,40 |
|
2.5.Прочие краткосрочные обязательства |
660 | - | - | - | - | - | - | - |
| 3.Итого пассивы, принимаемые к расчету | 18489 | 30372 | 11883 | 100 | 100 | 0 | 164,27 |