Технико-экономический анализ МУП (по балансу)
30054,00
4,01
4,89
5260,00
0,87
21,21
-223,54
176574,00
206358,00
28,59
33,54
29784,00
4,95
16,87
-1265,79
201368,00
236412,00
32,61
38,43
35044,00
5,82
17,40
-1489,33
0,00
0,00
0,00
0,00
0,00
0,00
0,00
0,00
0,00
0,00
0,00
0,00
0,00
0,00
17,00
5,00
0,00
0,00
-12,00
0,00
-70,59
0,51
17,00
5,00
0,00
0,00
-12,00
0,00
-70,59
0,51
201385,00
236417,00
32,61
38,43
35032,00
5,82
17,40
-1488,82
617537,00
615184,00
100,00
100,00
-2353,00
0,00
-0,38
100,00
Анализ таблицы показывает, что стоимость имущества предприятия на конец года уменьшилась на 2 353 тыс. руб. или на 0,38%.
Уменьшение стоимости имущества произошло за счет снижения стоимость основных средств на 37 385 тыс. руб., что немного компенсировалось ростом стоимости оборотных активов на 35 032 тыс. руб. Внеоборотные активы уменьшились на 37 385 тыс. руб. за счет уменьшения основных средств. Запасы и затраты на данном предприятии увеличились на 5 260 тыс. руб. Дебиторская задолженность увеличилась на 29 784 тыс. руб. или на 16,9%. Отрицательным фактом является уменьшение суммы денежных средств на конец года на 12 тыс. руб. или более чем на 70%.
В структуре актива баланса на начало и конец года наибольший удельный вес занимают внеоборотные активы. Удельный вес внеоборотных активов снизился на 5,8% и на конец года составил 61,6%. Соответственно удельный вес оборотных активов увеличился на ту же величину и на конец года составил только 38,4%.
Так как данное предприятие относится к сфере коммунальных услуг, очевидно отрицательным является тот факт, что удельный вес внеоборотных активов превышает удельный вес оборотных активов на начало и конец периодов, что характерно для предприятий промышленности.
Проанализировав имущество необходимо сделать анализ источники его формирования.
2.1.2. Анализ источников имущества
Если в активе баланса отражаются средства предприятия, то в пассиве – источники их образования. Структура пассива баланса приведена в таблице 3.
Таблица 3
Анализ источников имущества
|
Статьи баланса |
Абсолютная величина |
Относительная величина |
Изменения |
|||||
|
на начало года |
на конец года |
на начало года |
на конец года |
Абсолют. величины |
Относит. величины |
Темп прироста |
В % к изм. ВБ |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Источники имущества | 415382,00 |
415382,00 |
67,26 | 67,52 | 0,00 |
0,26 |
0,00 |
0,00 |
| 3.Собственный капитал | ||||||||
| 3.1.Уставный капитал | ||||||||
| 3.2.Добавочный капитал | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | - | 0,00 |
| 3.3.Специальные фонды и целевое финансирование | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | - | 0,00 |
| 3.4.Нераспределенная прибыль | 0,00 | -32753,00 | 0,00 | -5,32 | -32753,00 | -5,32 | - | 1391,97 |
| Итого по разделу 3 | 415382,00 | 382629,00 | 67,26 | 62,20 | -32753,00 | -5,07 | -7,89 | 1391,97 |
| 4.Заемный капитал | 19824,00 | 19824,00 | 3,21 | 3,22 | 0,00 | 0,01 | 0,00 | 0,00 |
| 4.1.Долгосрочные пассивы | ||||||||
| 5.Краткосрочные пассивы | - | 3668,00 | 0,00 | 0,60 | 3668,00 | 0,60 | - | -155,89 |
| 5.1.Краткосрочные заемные средства | ||||||||
| 5.2.Кредиторская задолженность | 171258,00 | 209063,00 | 27,73 | 33,98 | 37805,00 | 6,25 | 22,07 | -1606,67 |
| 5.3.Прочие пассивы | 11073,00 | 1,79 | 0,00 | -11073,00 | -1,79 | -100,00 | 470,59 | |
| Краткосрочные пассивы | - | 3668,00 | 0,00 | 0,60 | 3668,00 | 0,60 | - | -155,89 |
| Итого по разделу 5 | 182331,00 | 212731,00 | 29,53 | 34,58 | 30400,00 | 5,05 | 16,67 | -1291,97 |
| Всего заемных средств | 202155,00 | 232555,00 | 32,74 | 37,80 | 30400,00 | 5,07 | 15,04 | -1291,97 |
| Итог баланса | 617537,00 | 615184,00 | 100,00 | 100,00 | -2353,00 | 0,00 | -0,38 | 100 |
| Величина собственных средств в обороте | -1370,00 | 3862,00 | -0,22 | 0,63 | 5232,00 | 0,85 | -381,90 | -222,35 |
Источники имущества предприятия делятся на собственные и заемные. На данном предприятии наблюдается уменьшение собственного капитала на 32 753 тыс. руб. Это происходит за счет появления нераспределенной прибыли.
Заемные средства данного предприятия увеличились на 30 400 тыс. руб. Долгосрочные пассивы не изменились. Практически вся сумма заемного капитала представлена кредиторской задолженностью. Необходимо отметить тот положительный факт, что кредиторская задолженность на конец периода увеличилась на 37 805 тыс. руб.
В структуре источников имущества наибольший удельный вес принадлежит собственному капиталу. К концу года удельный вес собственного капитала уменьшился на 0,26% и составил 67,52%. Так как удельный вес собственного капитала превышает удельный вес заемного капитала, структуру пассива баланса следует признать удовлетворительной, а предприятие финансово независимым от заемных источников финансирования.
На данном предприятии величина собственных средств в обороте на начало года составляет -1370,0 тыс. руб., а к концу года 3862,0 тыс. руб., что положительно характеризует деятельность предприятия.
2.2. Анализ финансовой устойчивости
Общая характеристика финансовой устойчивости
Залогом выживаемости и основой стабильности предприятия служит его финансовая устойчивость. На устойчивость предприятия оказывают влияние различные факторы:
положение предприятия на товарном рынке;
производство и выпуск дешевой и пользующейся спросом продукцией;
потенциал предприятия в деловом сотрудничестве;
степень зависимости предприятия от внешних кредитов и инвесторов;
наличие неплатежеспособных дебиторов;
эффективность хозяйственных и финансовых операций.
Такое многообразие факторов подразделяет и саму устойчивость по видам. Так применительно к предприятию устойчивость может быть внутренней, внешней, общей (ценовой), финансовой.
Внутренняя устойчивость – это такое обще финансовое состояние предприятия, при котором обеспечивается стабильно высокий результат его функционирования.
В основе достижения внутренней устойчивости предприятия лежит принцип активного реагирования на изменение внутренних и внешних факторов.
Внешняя устойчивость обусловлена стабильностью экономической среды, в рамках которой осуществляется его деятельность. Она достигается соответствующей системой управления рыночной экономикой в масштабах всей страны.
Общая устойчивость – это такое движение денежных потоков, которое обеспечивает постоянное превышение поступления средств (доходов) над их расходованием (затратами).
Финансовая устойчивость является отражением стабильного превышения доходов над расходами, обеспечивает свободное маневрирование денежными средствами предприятия, и путем эффективного их использования способствует бесперебойному процессу производства и реализации продукции. Финансовая устойчивость формируется в процессе всей производственно-финансовой деятельности и она является главным компонентом общей устойчивости предприятия.
Обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, который определяется виде разницы величины источников средств и величины запасов и затрат.
Общая величина запасов и затрат вычисляется по формуле:
ЗЗ = стр. 210 + стр. 220, (1)
где ЗЗ – общая величина запасов и затрат.
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников:
Наличие собственных оборотных средств:
СОС = стр. 490 – стр. 190, (2)
где СОС - собственные оборотные средства.
Наличие собственных и долгосрочных заемных источников формирования запасов и затрат, или функционирующий капитал
КФ = стр. 490 + стр. 590 – стр. 190, (3)
где КФ - функционирующий капитал.
Общая величина основных источников формирования запасов и затрат
ВИ = стр. 490 + стр. 590 + стр. 610 – стр. 190, (4)
где ВИ – общая величина основных источников формирования запасов и затрат.
Трем показателям наличия источников формирования запасов и затрат соответствуют три показателя обеспеченности запасов и затрат источниками формирования:
Излишек или недостаток собственных оборотных средств
Фс = СОС – ЗЗ, (5)
где Фс - собственные оборотные средства.
Излишек или недостаток собственных или долгосрочных заемных источников для формирования запасов и затрат
Фт = КФ – ЗЗ (6)
где Фт - собственных или долгосрочных заемных источников для формирования запасов и затрат.
Излишек или недостаток общей величины основных источников для формирования запасов и затрат
Фо = ВИ – ЗЗ (7)
где Фо - общая величина основных источников для формирования запасов и затрат.
С помощью последних трех показателей определяется трехкомпонентный показатель типа финансовой устойчивости (S):
S
1, если Ф > 0
0, если Ф < 0
(8)
(Ф) = {
Возможно выделение четырех типов финансовых ситуаций:
Абсолютная устойчивость финансового состояния предприятия. Этот тип ситуации встречается крайне редко.
S = {1,1,1}
Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность.
S = {0,1,1}
Неустойчивое финансовое состояние, которое сопряжено с нарушением платежеспособности, но при этом все же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств, за счет дебиторской задолженности и ускорения оборачиваемости запасов.
Финансовая устойчивость может быть восстановлена путем обоснованного снижения запасов и затрат.
S = {0,0,1}
Кризисное финансовое состояние. Предприятие находится на грани банкротства, так как денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают его кредиторской задолженности.
S = {0,0,0}
Анализ финансовой устойчивости с помощью абсолютных показателей представлен в таблице 4.
Таблица 4
Анализ финансовой устойчивости с помощью абсолютных показателей (тыс. руб.)
| Показатель | На начало года | На конец года |
| Общая величина запасов и затрат | 24794 | 29654 |
| Собственные оборотные средства | -1370 | 3862 |
| Функционирующий капитал | 18454 | 23686 |
| Общая величина основных источников формирования запасов и затрат | 18454 | 27354 |
| Излишек или недостаток собственных оборотных средств | -26164 | -25792 |
| Излишек или недостаток собственных и долгосрочных заемных источников формирования запасов и затрат | -6340 | -5968 |
| Излишек или недостаток общей величины основных источников формирования запасов и затрат | -6340 | -2300 |
| Трехкомпонентный показатель типа финансовой устойчивости | ООО | ООО |
| Тип финансовой ситуации | Кризисное финансового состояния | Кризисное финансовое состояние |
Анализируя данную таблицу, необходимо отменить, что предприятие находится в кризисном состоянии, то есть на грани банкротства, так как денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают его кредиторской задолженности ни в начале ни в конце года.
После анализа финансовой устойчивости с помощью абсолютных показателей необходимо проанализировать финансовую устойчивость с помощью коэффициентов устойчивости, так как абсолютные показатели отражают влияние инфляции и могут искажать реальную оценку.
Коэффициенты финансовой устойчивости:
Коэффициент капитализации указывает, сколько заемных средств предприятие привлекло на 1 рубль вложенных в активы собственных средств
К1 = (стр. 590 + стр. 690) / стр. 490 (9)
Нормативное значение К1 ≤ 1.
Коэффициент обеспеченности собственными источниками финансирования, показывает какая часть оборотных активов финансируется за счет собственных источников
К2= (стр. 490 -стр. 190) / стр. 290 (10)
Нормативное значение 0,6 ≤ К2 ≤ 0,8.
Коэффициент финансовой независимости показывает удельный вес собственных средств в общей сумме источников финансирования
К3= стр. 490 / стр. 290 (11)
Нормативное значение К3 ≤ 0,5.
Коэффициент финансирования показывает какая часть деятельности финансируется за счет собственных средств, а какая за счет заемных
К4= стр. 490 / (стр. 590 + стр. 690) (12)
Нормативное значение К4 ≤ 1.
Коэффициент финансовой устойчивости показывает какая часть активов финансируется за счет устойчивых источников
К5= (стр. 490 + стр. 590) / стр. 300 (13)
Нормативное значение 0,8 ≤ К5 ≤ 0,9.
Коэффициент мобильности (маневренности) собственного капитала показывает насколько мобильны собственные источники средств с финансовой точки зрения
К6= (стр. 490 – стр. 190) / стр. 490 (14)
Нормативное значение К6 = 0,5.
Таблица 5
Анализ финансовой устойчивости с помощью относительных показателей
| Показатель | Величина показателя | Абсолютное отклонение | Норматив | |
| на начало года | на конец года | |||
| Коэффициент капитализации | 0,49 | 0,61 | 0,12 |
<=1 |
| Коэффициент обеспеченности собственными источниками финансирования | -0,01 | 0,02 | 0,02 | (0,6;0,8) |
| Коэффициент финансов независимости | 0,67 | 0,62 | -0,05 | >=0,5 |
| Коэффициент финансирования | 2,05 | 1,65 | -0,41 | >=1 |
| Коэффициент финансовой устойчивости | 0,70 | 0,65 | -0,05 | (0,8;0,9) |
| Коэффициент мобильности | -0,003 | 0,010 | 0,01 | 0,5 |
Анализ таблицы показывает, что на один рубль вложенных в активы собственных средств предприятие привлекло в начале года 49 копеек заемных средств, а на конец года – 61 копейку, что не превышает нормативное значение.
Коэффициент обеспеченности собственными источниками финансирования показывает, что очень небольшая часть оборотных активов финансируется за счет собственных источников. Значение данного коэффициента не укладывается в норматив, что отрицательно характеризует деятельность предприятия.
Удельный вес собственных средств в общей сумме источников финансирования составляет на начало и конец года соответственно 67% и 62%, при минимальном нормативном значении 50%.
Коэффициент финансовой устойчивости снижается не значительно и к концу года составляет 0,65. Данный коэффициент подтверждает, что предприятие находится в кризисном финансовом состоянии, так как он не превышает нормативное значение. Коэффициент финансовой устойчивости показывает, что на начало года 70%, а на конец года 65% актива финансируется за счет устойчивых источников.
Коэффициент мобильности значительно меньше нормативного значения, что говорит о том, что собственный капитал не мобилен.
Анализ коэффициентов финансовой устойчивости подтвердил, что предприятие находится в кризисном положении, так как большинство коэффициентов не достигает нормативного значения.
2. 3. Анализ ликвидности баланса и платежеспособности предприятия
Финансовое состояние предприятия с позиции краткосрочной перспективы оценивается показателями ликвидности и платежеспособности. В наиболее общем виде эти показатели характеризуют возможность предприятия своевременно и в полном объеме произвести расчеты по краткосрочным обязательствам.
Под ликвидностью какого-либо актива понимают способность его трансформироваться в денежные средства, а степень ликвидности определяется продолжительностью временного периода, в течение которого эта трансформация может быть произведена. Чем короче этот период, тем выше ликвидность данного вида активов.
В таком понимании любые активы, которые можно превратить в денежные средства являются ликвидными.
Ликвидность можно рассмотреть с двух сторон: как время необходимое для продажи активов и как сумму, полученную от продажи активов. Обе эти стороны тесно связаны.
Говоря о ликвидности предприятия, имеют в виду наличие у него оборотных средств в размере теоретически достаточном для погашения краткосрочных обязательств. Основным признаком ликвидности служит формальное превышение в стоимостной оценке оборотных активов над краткосрочными пассивами. Чем выше это превышение, тем благоприятнее финансовое состояние предприятия. Если величина оборотных активов недостаточно велика по сравнению с краткосрочными пассивами – текущее положение предприятия неустойчиво и может возникнуть ситуация, когда предприятие не будет иметь достаточно денежных средств для расчета по своим обязательствам. Уровень ликвидности предприятия оценивается с помощью специальных показателей – коэффициентов ликвидности.
Таким образом, ликвидность предприятия – это способность предприятия превращать свои активы в деньги для покрытия всех необходимых платежей по мере наступления их срока.
Все активы предприятия в зависимости от степени ликвидности делятся на:
А1 – наиболее ликвидные активы – суммы по свеем статьям денежных средств и краткосрочные финансовые вложения.
А1 = стр. 250 + стр. 260 (15)
А2 – быстро реализуемые активы – дебиторская задолженность, платежи по которой ожидаются в течении 12 месяцев после отчетной даты.
А2 = стр. 240 (16)
А3 – медленно реализуемые активы – статьи раздела 2 актива баланса, включающие запасы, НДС, дебиторская задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты, и прочие оборотные активы.
А3 = стр. 210 + стр. 220 + стр. 230 + стр. 270 (17)
А4 – труднореализуемые активы – внеоборотные активы.
А4 = стр. 190 (18)
Пассивы баланса по степени срочности оплаты:
П1 – наиболее срочные обязательства – кредиторская задолженность.
П1 = стр. 620 (19)
П2 – краткосрочные пассивы – краткосрочные заемные средства и прочие краткосрочные пассивы.
П2 = стр. 610 + стр. 660 (20)
П3 – долгосрочные пассивы – долгосрочные кредиты и займы, резервы предстоящих расходов, доходы будущих периодов, задолженность участникам по выплате доходов.
П3 = стр. 590 + стр. 630 + стр. 640 + стр. 650 (21)
П4 – постоянные пассивы – собственный капитал.
П4 = стр. 490 (22)
Для определения ликвидности баланса следует сопоставить итого приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным если имеют место следующие соотношения:
А1 ≥ П1
А2 ≥ П2
А3 ≥ П3 (23)
А4 ≤ П4
В случае когда одно или несколько неравенств в системе имеют противоположный знак ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по 1 группе активов, компенсируется их избытком по другой в стоимостной оценке. В реальной же ситуации менее ликвидные активы не могут заменить более ликвидные.
Таблица 6
Анализ платежеспособности с помощью абсолютных величин
| Актив | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный излишек или недостаток | |
| на начало года | на конец года | ||||||
| А1 | 17 | 5 | П1 | 171258 | 209063 | -171241 | -209058 |
| А2 | 0 | 0 | П2 | 0 | 3668 | 0 | -3668 |
| А3 | 201368 | 236012 | П3 | 30897 | 19824 | 170471 | 216188 |
| А4 | 416752 | 378767 | П4 | 415382 | 382629 | 1370 | -3862 |
| Баланс | 618137 | 614784 | Баланс | 617537 | 615184 | --- | --- |
Анализируя таблицу можно сделать вывод, что ликвидность баланса отличается от абсолютной. На данном предприятии наблюдается платежный недостаток наиболее ликвидных активов и быстро реализуемых активов; платежный излишек медленно реализуемых активов как на начало, так и на конец года. Труднореализуемых активов на начало года был излишек, а в конец года недостаток.
Сопоставление ликвидных средств и обязательств позволяет вычислить следующие показатели:
Текущая ликвидность (ТЛ) свидетельствует о платежеспособности или о неплатежеспособности предприятия на ближайший к рассматриваемому моменту промежуток времени.
ТЛ = (А1 + А2) – (П1 + П2) (24)
ТЛН.Г = -171241 тыс. руб.
ТЛК.Г. =-212726 тыс.руб.
Значение показателя текущей ликвидности свидетельствует о неплатежеспособности предприятия на ближайший к рассматриваемому моменту промежуток времени.
Перспективная ликвидность (ПЛ) – это прогноз платежеспособности предприятия на основе сравнения будущих поступлений и платежей.
ПЛ = А3 – П3 (25)
ПЛН.Г. = 170471 тыс.руб.
ПЛК.Г. = 216188 тыс.руб.
Значение показателя перспективной ликвидности свидетельствует о платежеспособности предприятия на ближайшую перспективу.
Анализ ликвидности баланса с помощью абсолютных показателей является в какой-то степени приближенным, так как абсолютные показатели подвержены влиянию инфляции. Более детальным является анализ платежеспособности при помощи финансовых коэффициентов:
Общий показатель ликвидности используется для комплексной оценки ликвидности баланса. С помощью данного коэффициента осуществляется оценка изменения финансовой ситуации на предприятии с точки зрения ликвидности. Увеличение данного коэффициента в динамике положительно характеризует деятельность предприятия. Данный коэффициент применяется также при выборе наиболее надежного партнера из множества потенциальных на основе отчетности.
К1 =
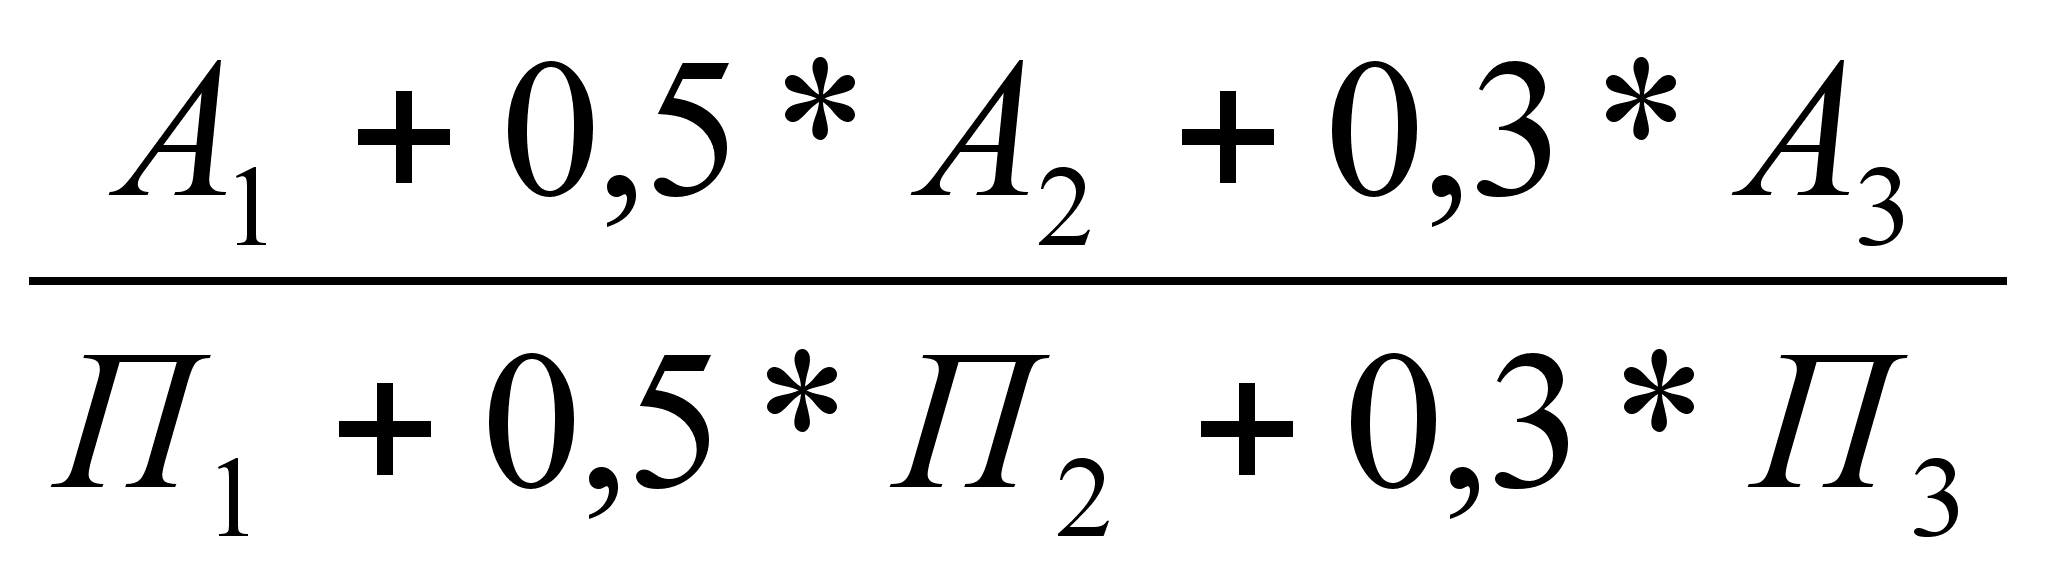 (26)
Нормативное значение К1 ≥ 1
Коэффициент абсолютной ликвидности (платежеспособности) является наиболее жестким критерием ликвидности предприятия, показывает какая часть краткосрочных заемных средств может быть при необходимости погашена немедленно за счет имеющихся денежных средств.
К2 =
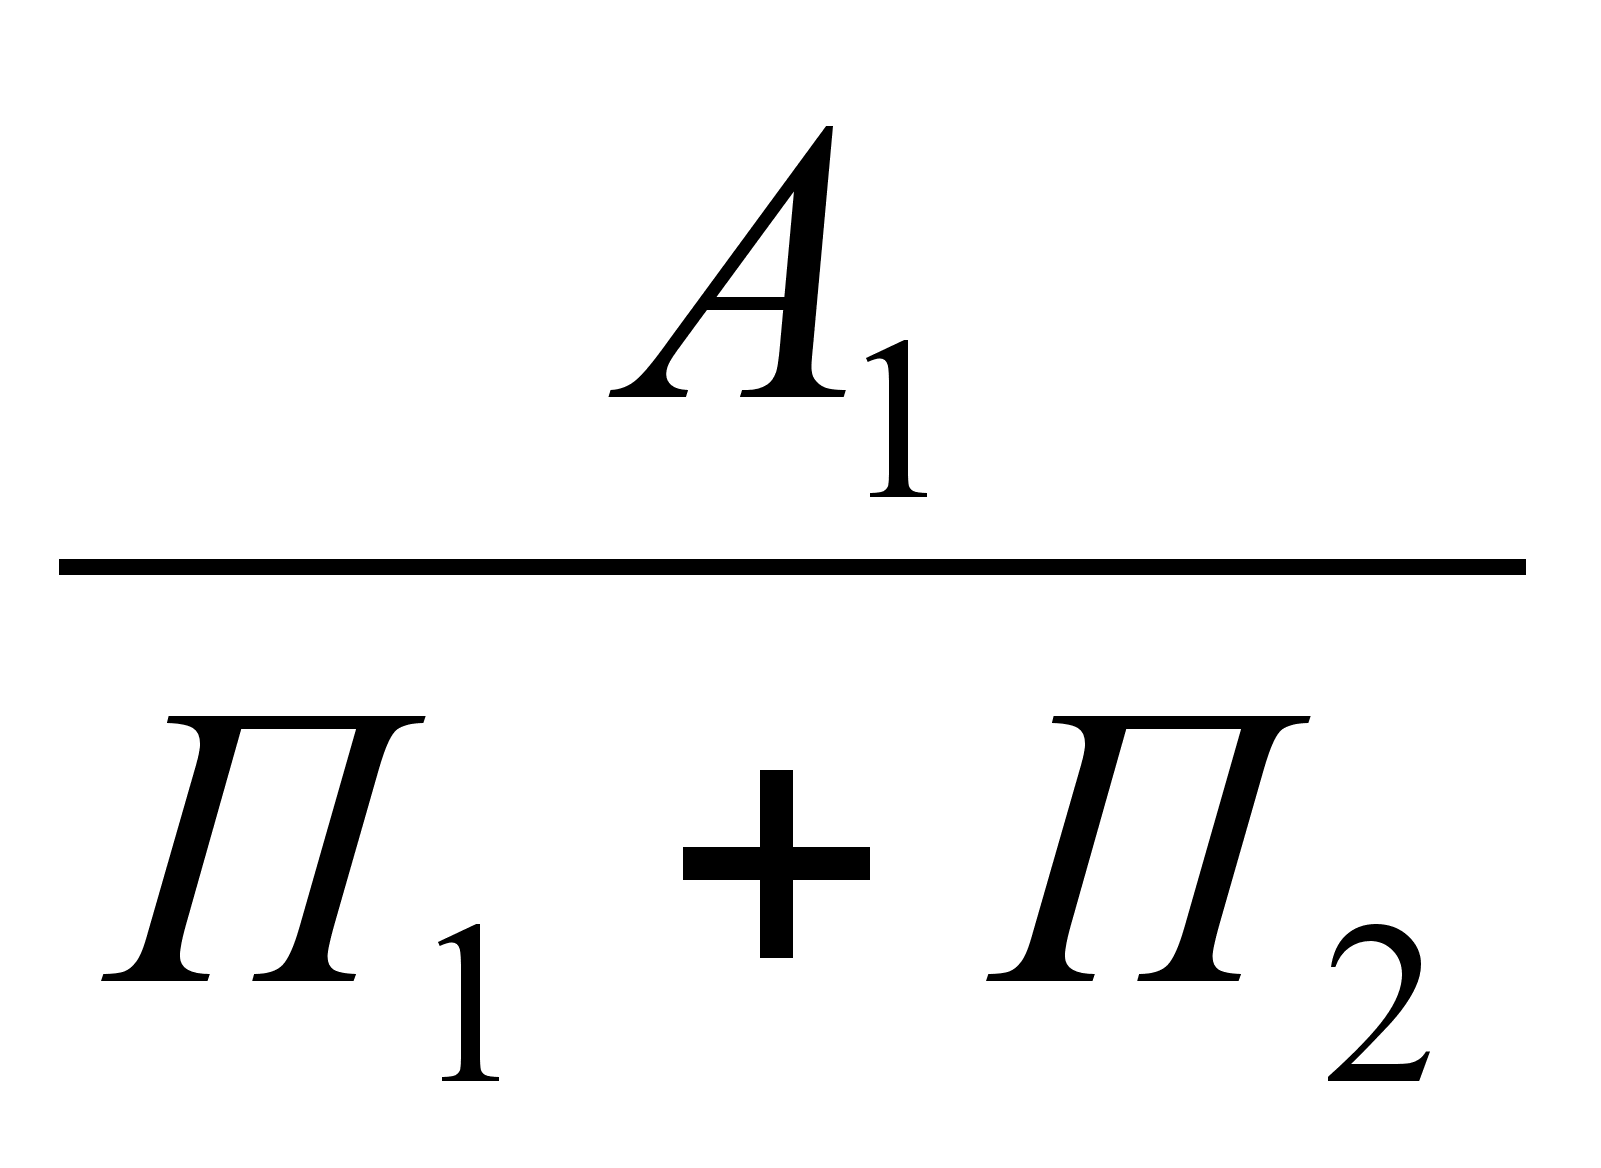 (27)
Нормативного значения данный коэффициент не имеет, но по статистическим данным отечественных предприятий составляет от 0,05 до 0,1. По данным зарубежной статистики он не меньше 0,2.
Коэффициент быстрой ликвидности или критической оценки. При вычислении данного коэффициента в числителе принимаются только денежные средства, а товарно-материальные запасы исключаются.
К3 =
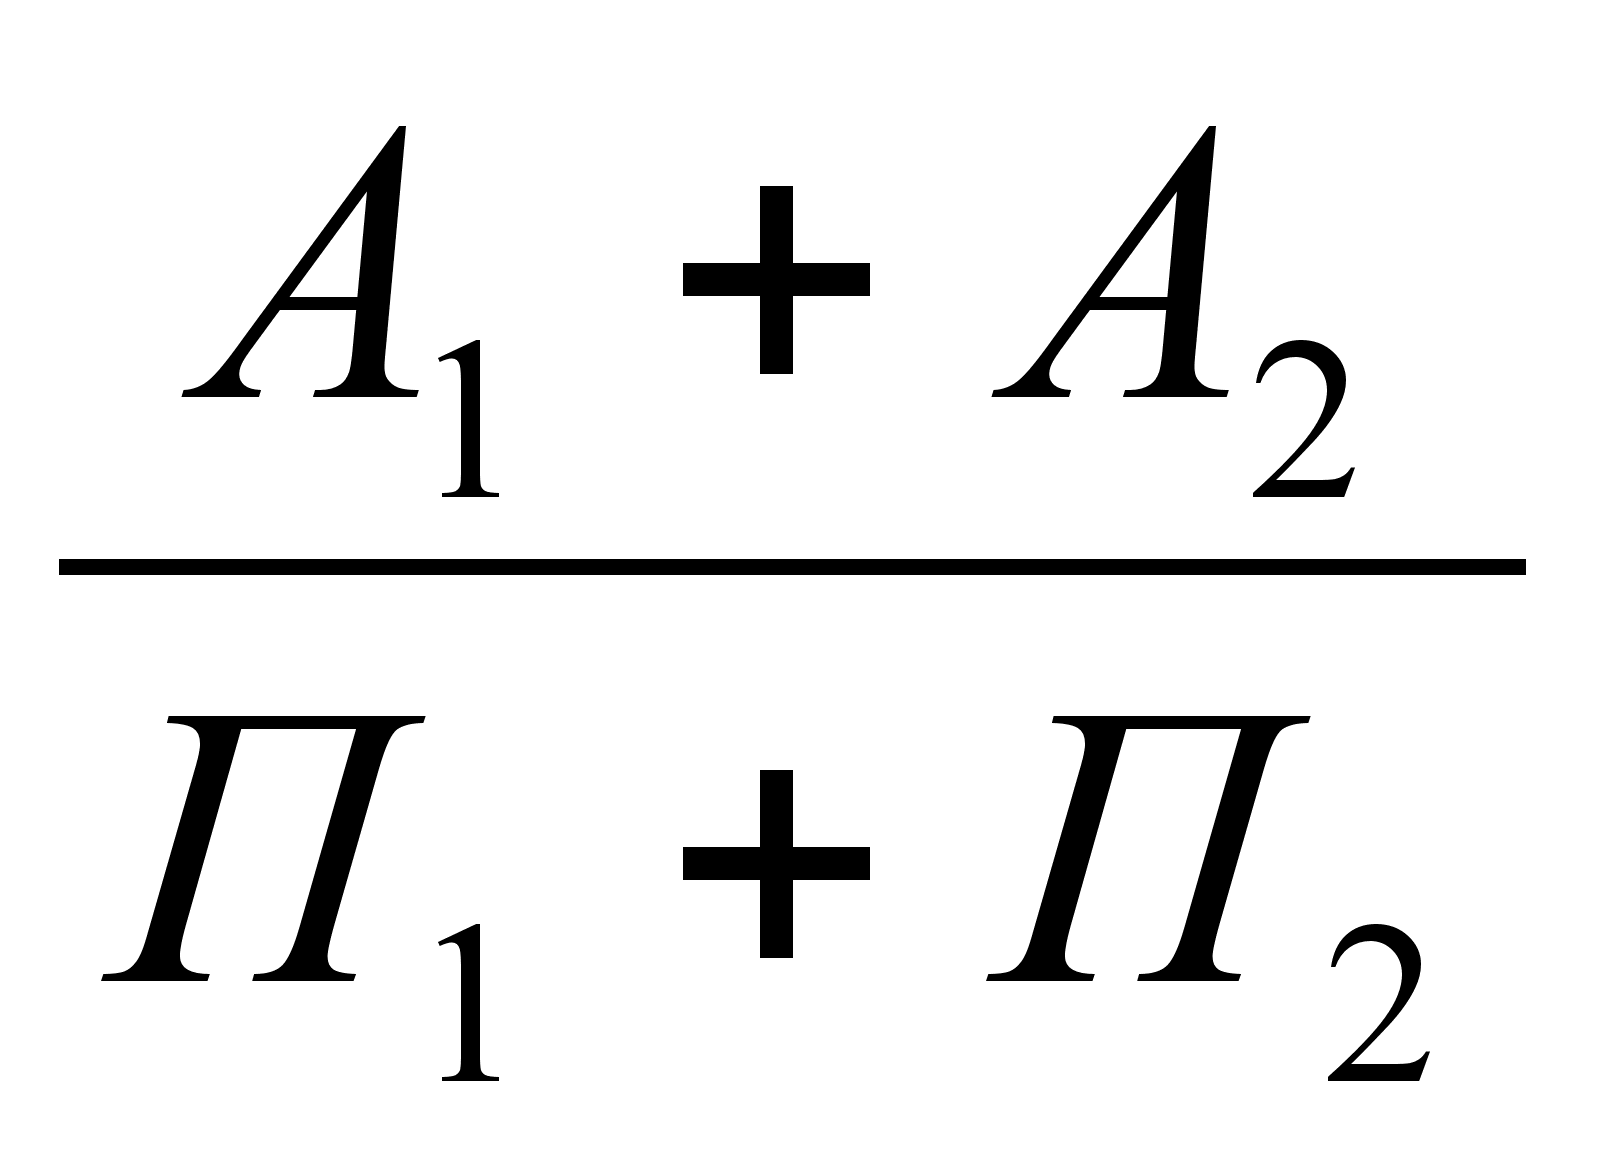 (28)
По данным зарубежной статистики К3 ≥ 1, при этом чрезмерное значение коэффициента быстрой ликвидности может быть результатом неоправданного роста дебиторской задолженности.
Коэффициент текущей ликвидности. Дает общую оценку ликвидности предприятия, показывая сколько рублей оборотных средств (текущих активов) приходится на 1 рубль текущей краткосрочной задолженности (текущих обязательств). Значение данного коэффициента может значительно меняется по отраслям и видам деятельности, его разумный рост в динамике рассматривается как благоприятная тенденция.
К4 =
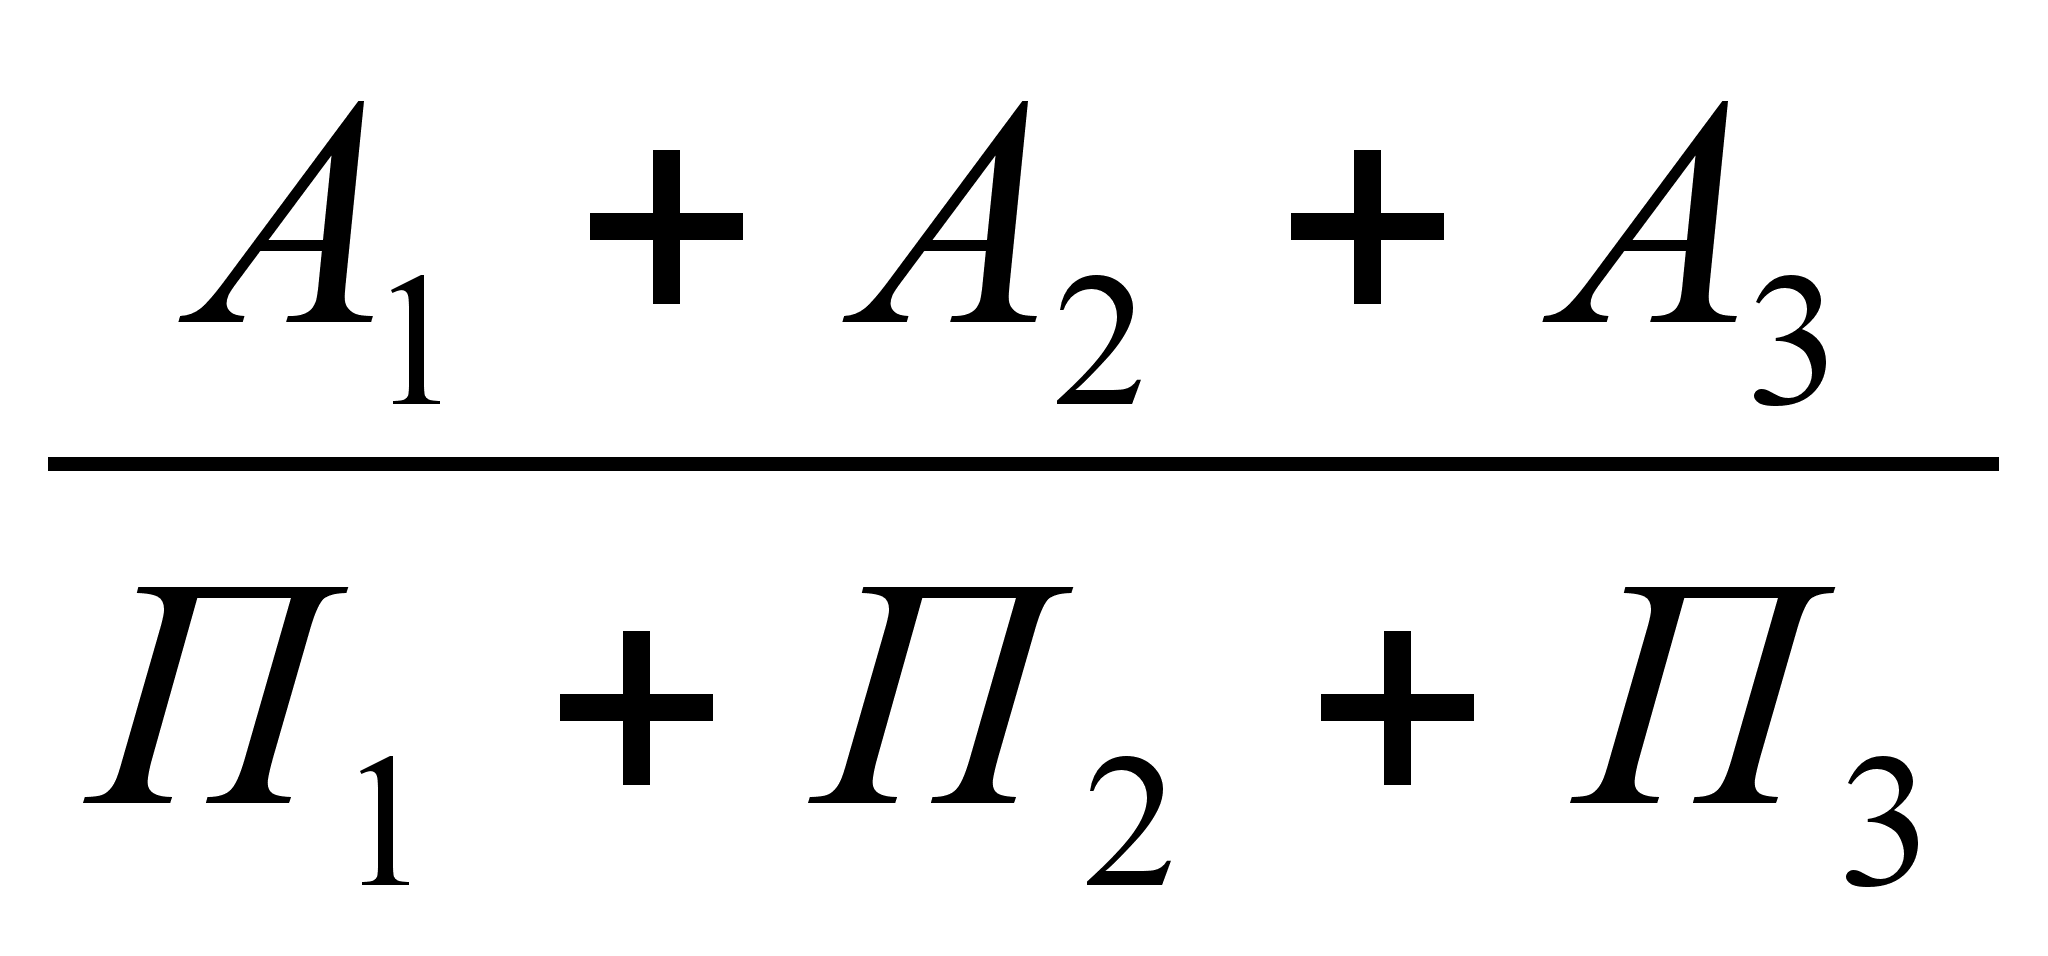 (29)
В западной учетно-аналитической практике нижнее критическое значение данного коэффициента принимается равным 2. По данным отечественной статистики оптимальное значение К4 ≥ 1 (нормативное значение ≥ 2).
Коэффициент обеспеченности собственными средствами характеризует наличие собственных средств у предприятия необходимых для его финансовой устойчивости.
К5 =
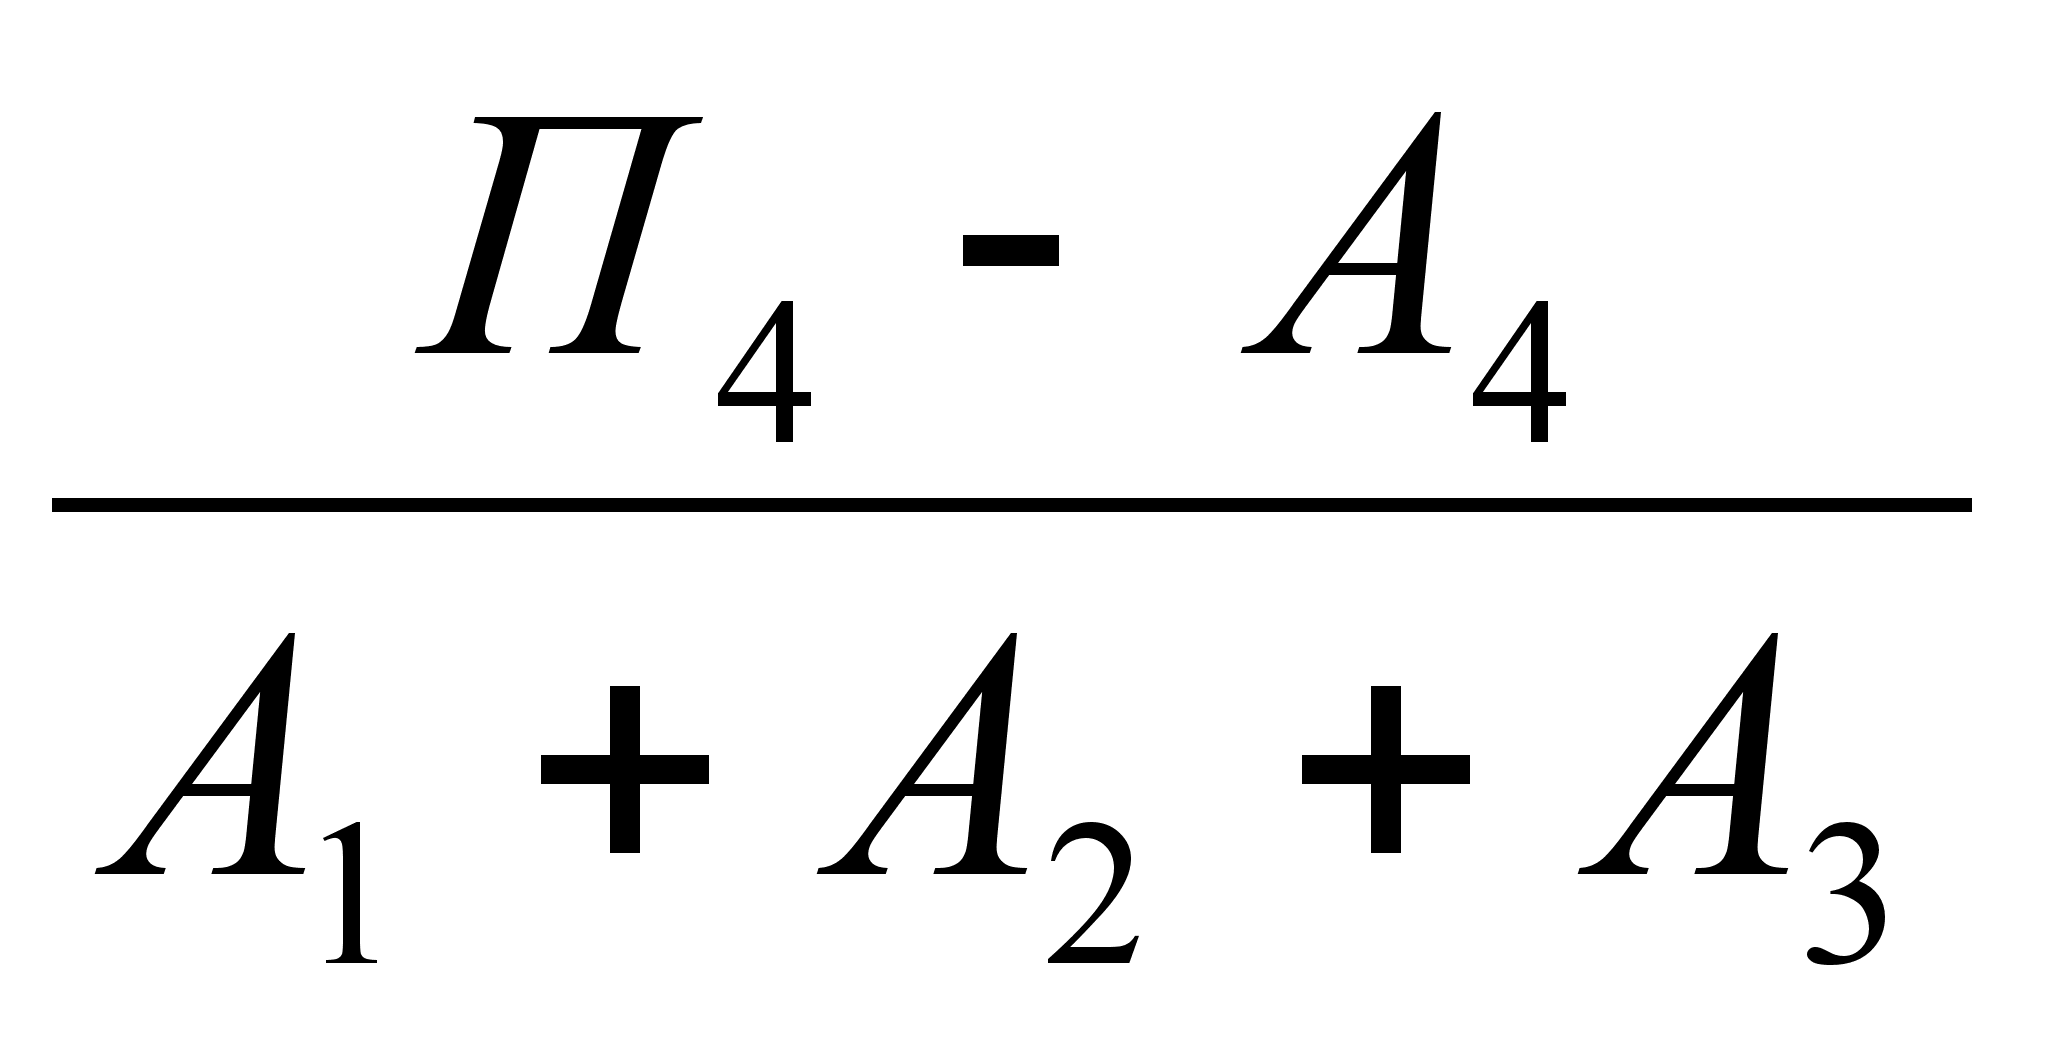 (30)
Диагностика банкротства предприятия
Согласно федеральному закону «О несостоятельности (банкротстве)» от 08.01.98 г. понятие банкротство практикуется следующим образом: «Несостоятельность (банкротство) – признанное арбитражным судом или объявленное должником неспособность должника в полном объеме удовлетворить требования кредиторов по денежным обязательства и (или) исполнить обязанность по уплате обязательных платежей».
Признак банкротства юридического лица сформулирован следующим образом: «Юридическое лицо считается неспособным удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей, если соответствующие обязательства и (или) обязанности не исполнены им в течение трех месяцев с момента наступления даты их исполнения».
Решение о несостоятельности предприятия принимается по признании неудовлетворительности структуры баланса.
Основная цель проведения предварительного финансового анализа предприятия – это обоснование решения о признании структуры баланса неудовлетворительной, а предприятие неплатежеспособным.
В соответствии с системой критериев, утвержденной постановление правительства РФ от 25.05.94 г. №498 «О некоторых мерах по реализации законодательства о несостоятельности (банкротстве) предприятий» анализ и оценка структуры баланса проводится на основе показателей:
коэффициента текущей ликвидности;
коэффициента обеспеченности собственными средствами.
Основанием для признания структуры баланса предприятия неудовлетворительной, а предприятие неплатежеспособным является одно из следующих условий:
коэффициент текущей ликвидности на конец года < 2;
коэффициент обеспеченности собственными средствами на конец года < 0,1.
Основным показателем характеризующим наличие реальной возможности у предприятия восстановить (либо утратить) свою платежеспособность в течении определенного периода является коэффициент восстановления (утраты) платежеспособности.
Если хотя бы один из коэффициентов ниже нормативного значения, то рассчитывается коэффициент восстановления платежеспособности (К6) за период равный 6 месяцам.
Если оба коэффициента больше норматива, то рассчитывается коэффициент утраты платежеспособности за период равный 3 месяцам.
Квост. =
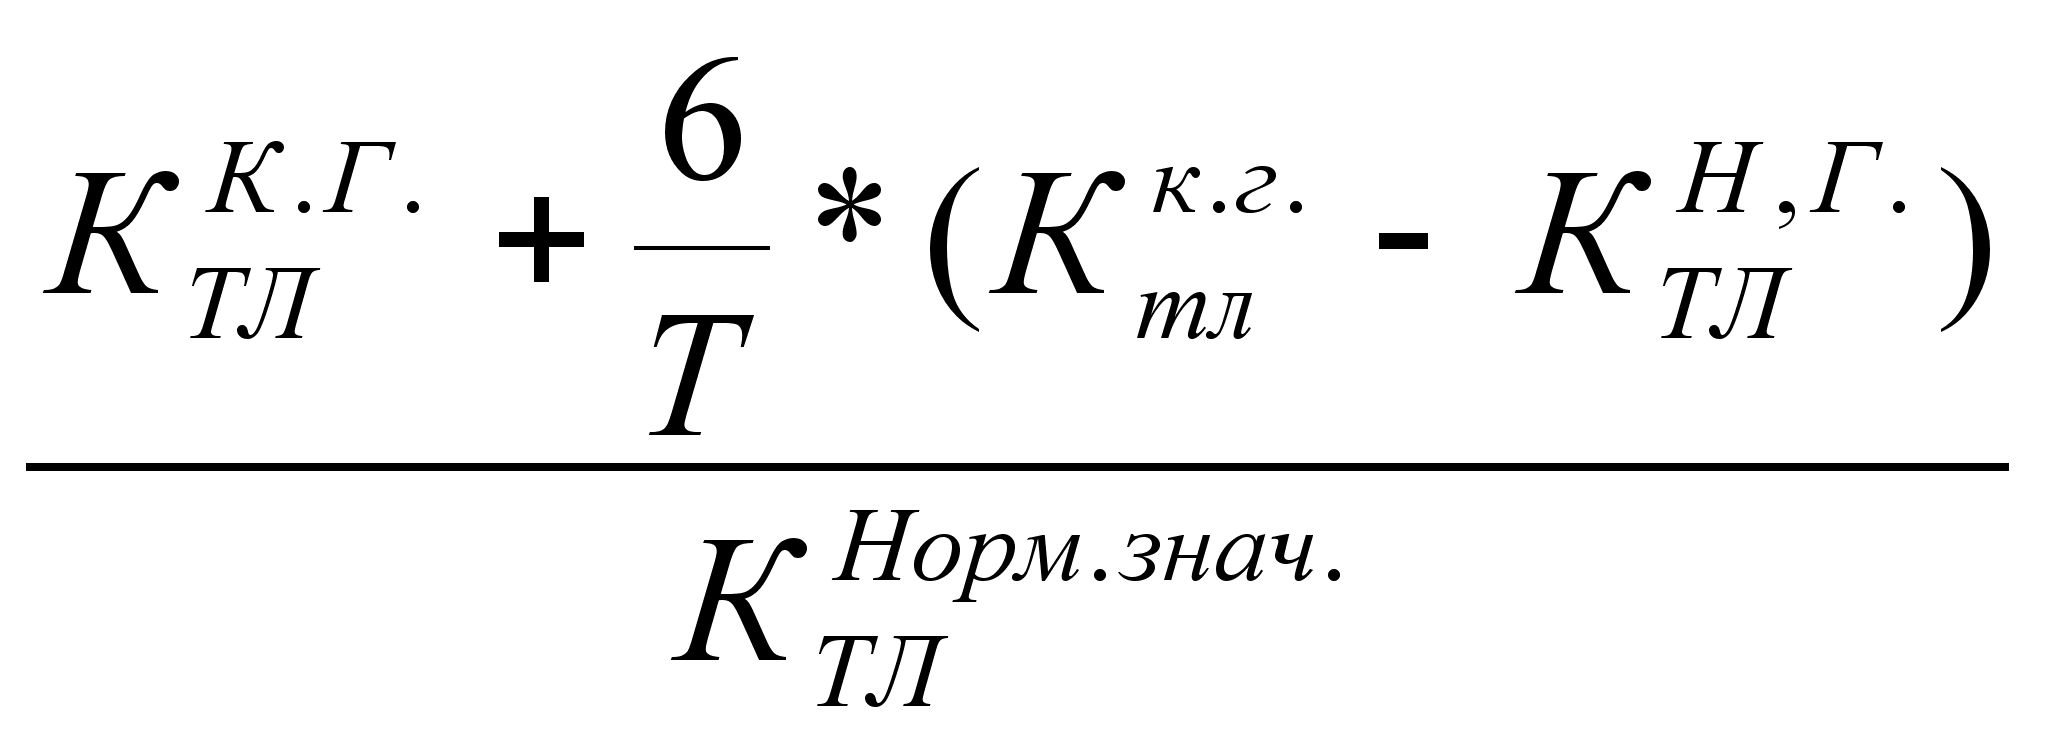 (31)
Т- отчетный период равный 12 месяцам.
Коэффициент восстановления платежеспособности принимающий значение ≥ 1 свидетельствует о наличие реальной возможности у предприятия восстановить свою платежеспособность.
Кутр. =
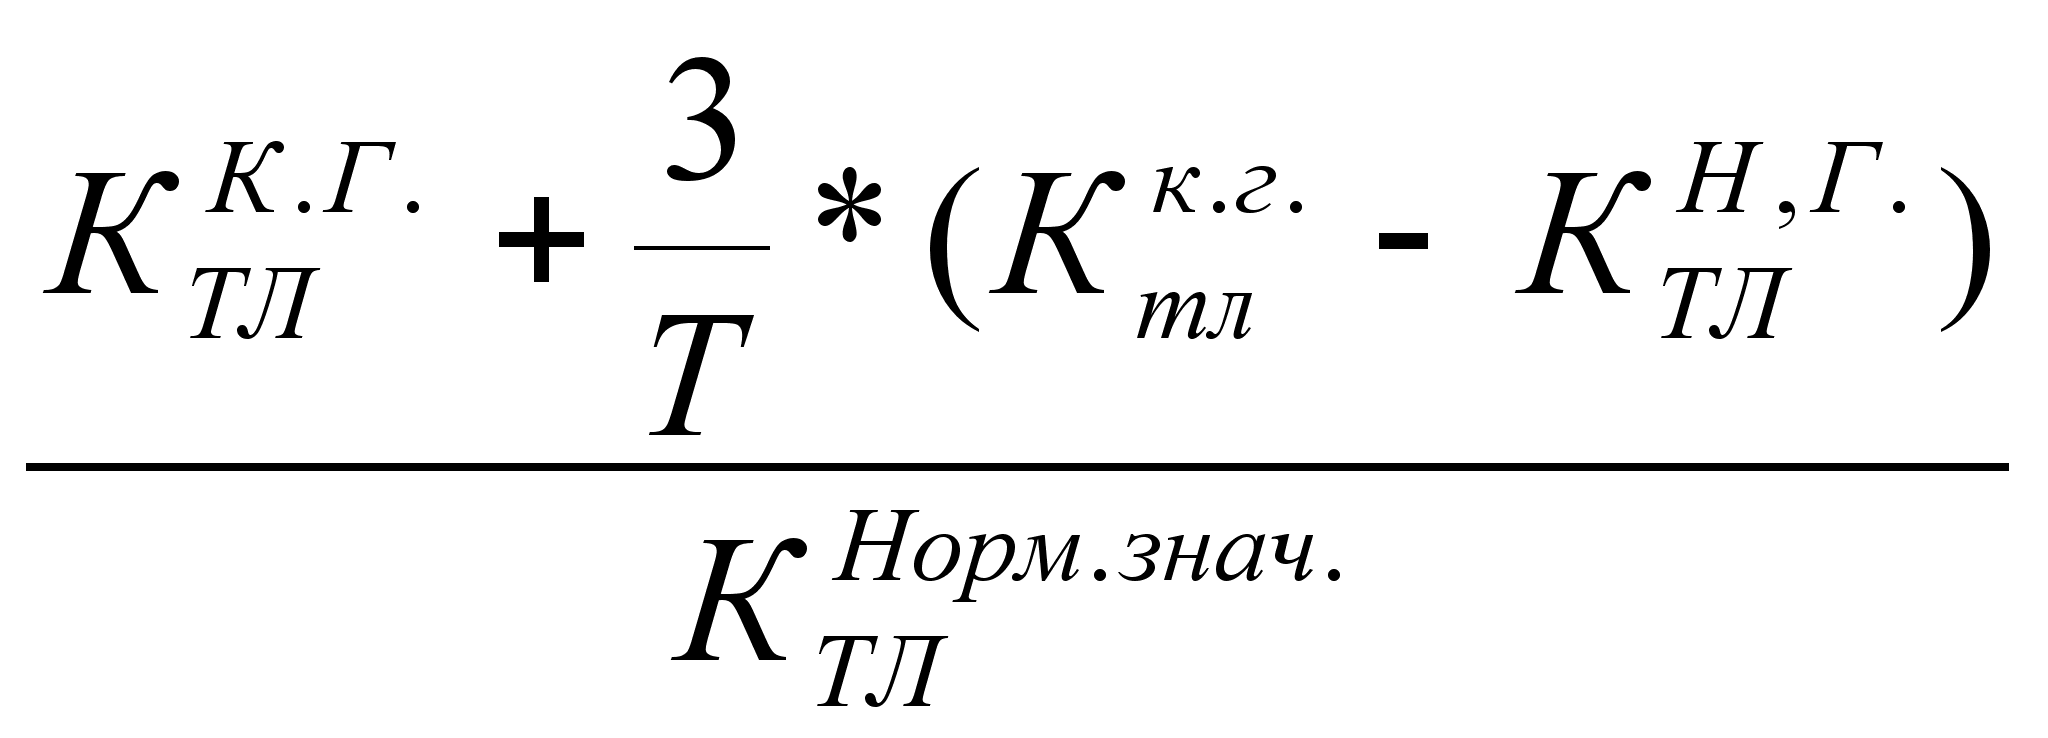 (32)
Если коэффициент утраты платежеспособности < 1, то следовательно предприятие может утратить свою платежеспособность в течение трех месяцев после отчетной даты.
Принятие решения о признании структуры баланса предприятия неудовлетворительной, а предприятия неплатежеспособным осуществляется при наличие оснований (КТЛ < 2 и (или) КОСС < 0,1), а также при отсутствии у предприятия реальной возможности восстановить свою платежеспособность.
При наличие оснований для признания структуры баланса предприятия неудовлетворительной, но выявлении реальной возможности у предприятия восстановить свою платежеспособность в установленные сроки принимается решение об отложении признания структуры баланса предприятия неудовлетворительной, а предприятия неплатежеспособным на срок до 6 месяцев.
Меры по восстановлению платежеспособности должника:
Перепрофилирование производства.
Закрытие нерентабельных производств.
Ликвидация дебиторской задолженности.
Продаж части имущества должника.
Продажа предприятия должника.
Так как коэффициенты текущей ликвидности на конец года меньше 2 и коэффициент обеспеченности собственными средствами на конец года меньше 0,1, следовательно необходимо рассчитать коэффициент восстановления платежеспособности.
Результаты вычислений сводим в таблицу 7.
Таблица 7
Анализ платежеспособности с помощью относительных величин
|
Показатель |
Величина показателя | Абсолютное отклонение | Норматив | |
| на начало года | на конец года | |||
| Общий показатель ликвидности | 0,334728 | 0,32654 | -0,0082 | >=1 |
| Коэффициент абсолютной ликвидности (платежеспособности) | 0,00010 | 0,00002 | -0,0001 | (0,05;1) |
| Коэффициент быстрой ликвидности или критической оценки | 0,00010 | 0,00002 | -0,0001 | >1 |
| Коэффициент текущей ликвидности | 0,996191 | 1,01489 | 0,0187 | >=2 |
| Коэффициент обеспеченности собственными средствами | -0,006803 | 0,01636 | 0,0232 | >=0,1 |
| Коэффициент восстановления платежеспособности | 0,512 | >=1 | ||
Анализируя данную таблицу, можно сделать следующие выводы:
Общий показатель ликвидности меньше нормативного значения (>=1) и составляет 0,335 и 0,327 на начало и конец соответственно. Данный коэффициент имеет динамику снижения, что отрицательно характеризует деятельность предприятия.
Коэффициент абсолютной ликвидности свидетельствует о том, что очень незначительная доля краткосрочных заемных средств может быть при необходимости погашена немедленно за счет имеющихся денежных средств.
Коэффициент текущей ликвидности на начало года равен 0,996 и к концу года снижается на 1,014. Данный коэффициент не соответствует нормативному значению (>=2), что негативно характеризует деятельность предприятия.
Отрицательным фактом является также то, что коэффициент обеспеченности собственными средствами не превышает нормативное значение (>=0,1).
Коэффициент восстановления платежеспособности, равный 0,512, не достигает норматива (>=1), что свидетельствует об отсутствии у предприятия реальной возможности восстановить свою платежеспособность.
2.4.Общая оценка деловой активности
Стабильность финансового положения предприятия в условиях рыночной экономики обусловливается в немалой степени его деловой активностью. Главными качественными и количественными критериями деловой активности предприятия являются:
Широта рынков сбыта продукции, включая наличие поставок на экспорт.
Репутация предприятия.
Обеспечение заданных темпов роста основных показателей хозяйственной деятельности.
Уровень эффективности использования ресурсов.
Устойчивость экономического роста.
Деловая активность в финансовом аспекте проявляется в сроке оборота его средств.
Анализ деловой активности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов – показателей оборачиваемости. Они очень важны для предприятия так как:
от скорости оборота средств зависит размер годового оборота;
с размерами оборота связана относительная величина условно-постоянных расходов. Чем быстрее оборот, тем меньше на каждый оборот приходится этих расходов;
ускорение оборота на той или иной стадии кругооборота средств влечет за собой ускорение оборота и на других стадиях
Финансовое положение предприятия, его платежеспособность зависят от того на сколько быстро