Учет труда и его оплаты
Содержание
Введение
1. Теоретические и практические аспекты учета расчетов с персоналом по оплате труда
1.1 Виды, формы и системы оплаты труда
1.2 Документальное оформления движение личного состава и начисления заработной платы работников предприятия
1.3 Удержания из заработной платы
1.4 Синтетический и аналитический учет расчетов с персоналом по оплате труда
2. Учет труда и его оплаты на предприятии ООО «Агроторгэнерго»
2.1 Организационно-экономическая характеристика предприятия ООО «Агроторгэнерго»
2.2 Совершенствование учета расчетов с персоналом по оплате труда на предприятии ООО «Агроторгэнерго»
Заключение
Список источников и литературы
Приложение
Введение
В соответствии с изменениями в экономическом и социальном развитии страны существенно меняется и политика в области оплаты труда, социальной поддержке и защиты работников. Многие функции государства по реализации этой политики возложены непосредственно на предприятия, которые самостоятельно устанавливают формы, системы и размеры оплаты труда, материального стимулирования его результатов. Понятие «заработная плата» наполнилось новым содержанием и охватывает все виды заработков (а также различных видов премии, доплат, надбавок и социальных льгот), начисленных в денежных и натуральных формах (независимо от источников финансирования), включая денежные суммы, начисленные работникам в соответствии с законодательством за не проработанное время (ежегодный отпуск, праздничные дни и тому подобное).
Рыночные отношения вызвали к жизни новые источники получения денежных доходов в виде сумм, начисленных к выплате по акциям и вкладов членов трудового коллектива в имущество предприятия (дивиденды, проценты)[16, c. 82].
Таким образом, трудовые доходы каждого работника определяются его личным вкладом, с учетом конечных результатов работы предприятия, регулируется налогами и максимальными размерами не ограничиваются. Минимальный размер оплаты труда работников всех организационно-правовых форм устанавливаются законодательством.
Проблема оплаты труда - одна из ключевых в российской экономике. От ее успешного решения во многом зависят как повышение эффективности производства, так и рост благосостояния людей, благоприятный социально-психологический климат в обществе.
Одним из основных принципов организации заработной платы в современной экономике является принцип материальной заинтересованности работника в результатах своего труда.
В новых условиях решение проблем в области оплаты труда невозможно без развитых механизмов социального партнерства. В плоскости реформирования заработной платы находится и проблема государственных социальных стандартов, представляющих нормативные показатели уровня жизни и социального развития и используемых в качестве целевых ориентиров в практике государственного управления процессами экономического и социального развития. Проблема задолженности по оплате труда, остается одной из наиболее острых проблем, вызывающих социальную напряженность1.
В настоящее время юридической формой регулирования трудовых отношений являются тарифные соглашения и коллективный договор. Предприятия вправе выбирать системы и формы оплаты труда самостоятельно, исходя из специфики и задач, стоящих перед предприятием.
Учет труда и заработной платы должен обеспечить оперативный контроль над количеством и качеством труда, за использованием средств, включаемых в фонд заработной платы и выплаты социального характера.
Новые системы организации труда и заработной платы должны обеспечить сотрудникам материальные стимулы. Эти стимулы могут быть задействованы наиболее эффективно при жесткой индивидуализации заработной платы каждого работника, то есть при внедрении бестарифной, гибкой модели оплаты труда, при которой заработок работника находится в прямой зависимости от спроса на производимую им продукцию и выполняемые информационные услуги, от качества и конкурентоспособности выполняемых работ и, конечно, от финансового положения предприятия, на котором он работает.
Необходимо учитывать так же, что формирование и величина прибыли зависят от выбранной системы оплаты труда [28, c. 193].
Учет труда и заработной платы по праву занимает одно из центральных мест во всей системе учета на предприятии.
Актуальность выбранной темы исследования объясняется зависимостью величины заработной платы от уровня жизни населения любой страны. Для подавляющего большинства людей заработная плата является основным источником дохода. Поэтому вопросы, связанные с заработной платой (ее величиной, формой начисления и выплаты и другие), являются одними из наиболее актуальных как для работников, так и для работодателей.
Объектом исследования является бухгалтерская отчетность предприятия ОАО «Агроторгэнерго».
Предметом исследования является учет расходов на оплату труда и заработной платы.
Целью настоящей работы является изучение особенностей учета труда и расчетов по заработной плате на современном предприятии.
Для достижения поставленной цели необходимо решить следующий круг задач:
- рассмотреть теоретические и практические аспекты учета расчетов с персоналом по оплате труда;
- раскрыть особенности учета труда и его оплаты на предприятии ОАО «Агроторгэнерго».
Методы исследования:
- сравнение;
- сопоставление;
- анализ;
-синтез.
Материалы, используемые в процессе исследования. При написании работы нами использованы труды российских экономистов Кондракова Н.П., Козловой Е.П., Рыбчак Е.В., Бакаева А.С., Шнейдмана Л.З., Р.З.Тумасян и др., а также формы бухгалтерской отчетности по труду, утвержденные законодательством РФ.
Практическая значимость работы. Результаты данного исследования могут быть использованы в практической работе бухгалтера и экономиста.
Структура курсовой работы: Введение, две главы, Заключение, Список источников и литературы и Приложение.
1. Теоретические и практические аспекты учета расчетов с персоналом по оплате труда
1.1 Виды, формы и системы оплаты труда
Под оплатой труда согласно ст. 129 ТК РФ понимается система отношений, связанных с обеспечением установления и осуществления работодателем выплат работникам за их труд в соответствии с законами, иными нормативными правовыми актами, коллективными договорами, соглашениями, локальными нормативными актами и трудовыми договорами.
В свою очередь “заработная плата” – это вознаграждение за труд в зависимости от квалификации работника, сложности, количества, качества и условий выполняемой работы, а так же выплаты компенсационного и стимулирующего характера.
Таким образом, понятие “оплата труда” значительно шире чем “заработная плата”, и отличается от последнего тем, что предусматривает не только систему расчета заработной платы, но и используемые режимы рабочего времени, правила использования и документального оформления рабочего времени, используемые нормы труда, сроки выплаты заработной платы и т.п.
Системы оплаты труда, общие уровни заработной платы и отдельных выплат, устанавливаются следующими нормативными документами:
в отношении работников организаций, финансируемых из бюджета, - соответствующими законами и иными нормативными правовыми актами;
в отношении работников организации со смешанным финансированием (бюджетное финансирование и доходы от предпринимательской деятельности) – законами, иными нормативными правовыми актами, коллективными договорами, соглашениями, локальными нормативными актами организаций;
в отношении работников других организаций - коллективными договорами, соглашениями, локальными нормативными актами организаций, трудовыми договорами.
Итак, оплата труда – это денежное выражение той части труда работников в общественном продукте, которая поступает в личное потребление.
В соответствии со ст. 80 ТК РФ виды, системы оплаты труда, размеры тарифных ставок, окладов, премий, иных поощрительных выплат, а также соотношение в их размерах между отдельными категориями персонала предприятия, организации определяют самостоятельно, что находит отражение в системе оплаты труда предприятия.
Система оплаты труда - это способ исчисления размеров вознаграждения, подлежащего выплате работникам в соответствии с произведенными ими затратами труда или по результатам труда2.
Заработная плата должна непосредственно зависеть от качества и количества труда. Определяющей в оплате труда является квалификация работника — уровень специальных знаний и практических навыков работника, характеризующий степень сложности выполняемого им данного конкретного вида работы. Более квалифицированный работник должен получать больше, чем неквалифицированный. Количество труда определяется продолжительностью рабочего дня, который обычно устанавливается в законодательном порядке. Более продолжительная работа должна и выше оплачиваться. Уровень заработной платы должен быть таким, чтобы работник мог содержать себя и свою семью. Необоснованно низкая заработная плата вынуждает работника искать другого работодателя или другие источники дохода. Высокой заработной платой можно переманить нужного Вам работника и удержать его на предприятии, но только до определенного момента, пока кто-нибудь другой не воспользовался теми же методами.
Заработную плату полезно рассматривать как состоящую из двух частей — одной неизменной и гарантированной (тариф, оклад), другой переменной и зависящей от достигнутых личных результатов (сдельный приработок, премия). Через изменение переменной части (обычно она составляет 1/3 заработка) можно стимулировать рост производительности труда, повышение качества, уменьшение брака, экономию сырья, совмещение профессий, выполнение работ по планированию, контролю, управлению прямо на рабочем месте (так называемое вертикальное совмещение).
Привлекать, удерживать или стимулировать работников можно не только деньгами. Часть заработной платы может быть выдана в "натуральном виде" или компенсироваться косвенными выплатами. Получили распространение такие меры и формы, как оплата проезда сотрудников до места работы, бесплатное медицинское обслуживание и лечение, выдача учебных пособий для повышения квалификации, предоставление оздоровительных и туристических путевок, оплата расходов по содержанию автомобиля, частично используемого в служебных целях, бесплатное питание.
Существуют две основные формы заработной платы — повременная и сдельная. Использование той или иной формы зависит от конкретных условий производства. В каждом конкретном случае должна применяться та из форм, которая в наибольшей степени соответствует организационно-техническим условиям производства и тем самым способствует улучшению результатов трудовой деятельности.
При сдельной системе оплаты труда работнику оплачивается то количество продукции (работ, услуг), которое он произвел.
Сдельная система оплаты труда может быть следующих видов:
- простая;
- сдельно-премиальная;
- сдельно-прогрессивная;
- косвенно-сдельная;
- аккордная.
При простой сдельной оплате труда заработная плата исчисляется исходя из сдельных расценок, установленных в организации, и количества продукции (работ, услуг), которую изготовил работник.
Норма выработки - это то количество продукции (работ, услуг), которое работник должен произвести за единицу рабочего времени (например, 3 изделия за 2 часа).
Нормы выработки определяются администрацией организации. Размер часовой (дневной) ставки устанавливается в Положении об оплате труда и штатном расписании.
Пример
Часовая ставка работника ООО "Агроторгэнерго" Пичугин А.Н. - 40 руб./ч.
Норма выработки составляет 2 детали за 1 час.
За август 2007 года Пичугин изготовил 100 деталей.
Сдельная расценка за одно изделие составляет:
40 руб. : 2 шт. = 20 руб./шт.
Заработная плата Пичугин за август 2007 года составит:
20 руб. x 100 шт. = 2000 руб.
При сдельно-премиальной оплате труда работнику помимо заработной платы начисляются премии. Премии могут устанавливаться как в твердых суммах, так и в процентах от заработной платы по сдельным расценкам.
Заработная плата при сдельно-премиальной оплате труда рассчитывается так же, как и при простой сдельной системе оплаты труда. Сумма премии прибавляется к заработной плате работника и выплачивается вместе с заработной платой.
При системе сдельно-прогрессивной оплаты труда сдельные расценки зависят от количества произведенной продукции за тот или иной период времени (например, месяц). Чем больше работник изготовил продукции, тем больше сдельная расценка.
Пример
В ООО "Агроторгэнерго" установлены следующие сдельные расценки:
| Количество продукции произведенной за месяц | Сдельная расценка |
| До 100 штук | 50 руб/шт |
| Свыше 100 штук | 55 руб/шт |
За июль 2007 года работник ООО Агроторгэнерго Ишутин Р.В. изготовил 105 изделий.
Заработная плата Ишутина за август 2007 года составит:
(100 шт. x 50 руб.) + (5 шт. x 55 руб.) = 5275 руб.
Косвенно-сдельная система оплаты труда применяется, как правило, для оплаты труда работников обслуживающих и вспомогательных производств.
При такой системе сумма заработной платы работников обслуживающих производств зависит от заработка работников основного производства, получающих зарплату по сдельной системе.
При косвенно-сдельной системе оплаты труда заработная плата работников обслуживающих производств устанавливается в процентах от общей суммы заработка работников того производства, которое они обслуживают.
Пример
Работнику вспомогательного производства ООО " Агроторгэнерго" Сидорову П.А. установлена косвенно-сдельная оплата труда. Петров получает 5% от заработка работников основного производства.
В август 2007 года заработок работников основного производства составил 100 000 руб.
Заработная плата Сидорова за август составит:
100 000 руб. x 5% = 5 000 руб.
При повременной системе оплаты труда работникам оплачивается то время, которое они фактически отработали.
При этом труд работников может оплачиваться:
по часовым тарифным ставкам;
по дневным тарифным ставкам;
исходя из установленного оклада.
При простой повременной системе оплаты труда организация оплачивает работникам фактически отработанное время.
Если работнику установлена часовая ставка, то заработная плата начисляется за то количество часов, которое он фактически отработал в конкретном месяце:
Пример
Работнику ООО " Агроторгэнерго " Савинов В.Е. установлена часовая ставка заработной платы 50 руб./ч. В августе 2007 года Савинов отработал 200 часа.
Заработная плата Савинова за август 2007 года составит:
50 руб./ч x 200 ч = 10 000 руб.
Если работнику установлена дневная ставка, то заработная плата начисляется за то количество дней, которое он фактически отработал в конкретном месяце.
Работнику может быть установлен месячный оклад. Если все дни в месяце отработаны работником полностью, размер его заработной платы не зависит от количества рабочих часов или дней в конкретном месяце. Оклад начисляется в полном размере.
Пример
Работнику ООО " Агроторгэнерго " Исмаилову Р.У. установлен месячный оклад в размере 5 000 руб.
Август 2007 года Исмаилов отработал полностью (21 рабочий день). Заработная плата Исмаилова за август 2007 года составит 5 000 руб.
Если работник отработал не весь месяц, то заработная плата начисляется только за те дни, которые фактически отработаны.
Заработная плата работника определяется следующим образом:
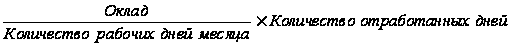
При повременно-премиальной оплате труда вместе с заработной платой могут начисляться премии. Премии могут устанавливаться как в твердых суммах, так и в процентах от оклада.
Заработная плата при повременно-премиальной оплате труда рассчитывается так же, как и при простой повременной оплате труда.
Сумма премии прибавляется к заработной плате работника и выплачивается вместе с заработной платой.
Пример
Работнику отдела сбыта ООО " Агроторгэнерго " Степанчук В.Е. установлен месячный оклад в размере 6 000 руб. Положением о премировании ООО " Агроторгэнерго " установлено, что работникам отдела сбыта, добросовестно выполняющим служебные обязанности, выплачивается ежемесячная премия 500 руб.
Заработная плата Степанчука составит:
6 000 + 500 = 6 500 руб.
Бестарифная система может использоваться в организациях, где можно учесть трудовой вклад каждого работника в конечный результат деятельности организации.
Каждому работнику присваивается коэффициент трудового участия. Коэффициент должен соответствовать вкладу работника в конечный результат деятельности организации.
Сумма заработной платы одного работника рассчитывается так:
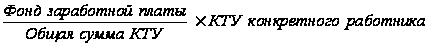 ,
где КТУ – коэффициент трудового участия.
Фонд заработной платы определяется ежемесячно по результатам работы всего трудового коллектива.
Размер коэффициентов устанавливается на общем собрании работников и утверждается в Положении об оплате труда либо в приказе руководителя организации
Пример
За август 2007 года фонд заработной платы ООО " Агроторгэнерго " составил 65 000 руб.
Рабочий коллектив ООО " Агроторгэнерго " состоит из трех работников: директора, руководителя отдела сбыта и менеджера по продажам.
Коэффициенты трудового участия, утвержденные руководителем организации, составляют:
директор – 2,0;
руководитель отдела сбыта - 1,5;
менеджер по продажам - 1.
Общая сумма коэффициентов составляет:
2,0 + 1,5 + 1 =4,5.
Заработная плата директора ООО " Агроторгэнерго " составит:
65 000 руб. : 4,5 x 2,0 = 28 889 руб.
Заработная плата руководителя отдела сбыта ООО " Агроторгэнерго " составит:
65 000 руб. : 4,5 x 1,5 = 21 667 руб.
Заработная плата менеджера по продажам ООО " Агроторгэнерго " составит:
65 000 руб. : 4,5 x 1 = 14 444 руб.
Аккордная система оплаты труда применяется при оплате труда бригады работников.
При этой системе бригаде, состоящей из нескольких человек, дается задание, которое необходимо выполнить в определенные сроки. За выполнение задания бригаде выплачивается денежное вознаграждение.
Сумма вознаграждения делится между работниками бригады исходя из того, сколько времени отработал каждый член бригады.
Расценки по каждому заданию определяются администрацией организации по согласованию с работниками бригады.
Пример
В ООО «Агроторгэнерго» бригада в составе двух маляров и одного подготовщика осуществила ремонт автомашины за 5 дня (24 часа рабочего времени). Общая стоимость работ - 7 500 руб. Маляры работали по 15 часов, а подготовщик - 5 часов.
Сумма, выплат малярам за выполненную работу, составит:
7 500 руб. : 24 ч x 15 ч = 4 688 руб.
Сумма, причитающаяся к выплате одному маляру, составит:
4 688 руб. : 2 чел. = 2 344 руб.
Сумма, причитающаяся к выплате наладчику, составит:
7 500 руб. : 24 ч x 5 ч = 1563 руб.
При системе плавающих окладов заработок работников зависит от результатов их работы, прибыли, полученной организацией, и суммы денежных средств, которая может быть направлена на выплату заработной платы.
Руководитель организации может ежемесячно издавать приказ о повышении или понижении оплаты труда на определенный коэффициент.
Повышение или понижение оплаты труда зависит от суммы денежных средств, которая может быть направлена на выплату заработной платы.
Система плавающих окладов устанавливается с согласия работников и фиксируется в коллективном (трудовом) договоре.
Сумма заработной платы работника рассчитывается так:
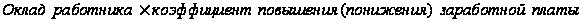
Коэффициент повышения (понижения) заработной платы руководитель определяет самостоятельно и утверждает своим приказом. Коэффициент можно рассчитать по формуле:
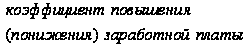 =
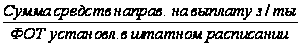
Пример
Работнику ООО " Агроторгэнерго " Степанову Е.В. установлена заработная плата по системе плавающих окладов. Согласно штатному расписанию, общий фонд оплаты труда составляет 60 000 руб. Месячный оклад Степанова - 5 000 руб.
В августе 2007 года на выплату заработной платы направлено 65 000 руб. Коэффициент повышения заработной платы, утвержденный руководителем организации, составил:
65 000 руб. : 60 000 руб. = 1,1.
Заработная плата Степанова за август 2007 года составит:
5 000 руб. x 1,1 = 5 500 руб.
При использовании оплаты труда на комиссионной основе размер заработной платы устанавливается в процентах от выручки, которую получает организация в результате деятельности работника. Данная система обычно устанавливается работникам, занятым в процессе продажи продукции (товаров, работ, услуг).
Сумма заработной платы работника рассчитывается так:
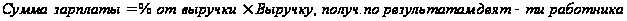
Процент от выручки, который выплачивается работнику, определяет руководитель организации в соответствии с Положением об оплате труда и утверждает своим приказом.
Пример
Менеджеру по продажам ООО " Агроторгэнерго " Соколову П.А. заработная плата установлена в размере 20% от стоимости проданной им продукции.
В августе 2007 года Соколов реализовал продукцию на сумму 100 000 руб. (без НДС).
Заработная плата Соколова за август 2007 года составит:
100 000 руб. x 20% = 20 000 руб.
Работнику также может быть установлен минимальный размер оплаты труда, который выплачивается независимо от количества проданной продукции (товаров, работ, услуг).
Минимальный заработок работника устанавливается в трудовом договоре.
Применяются и иные формы заработной платы. Подряд — это договор, по которому одна сторона — подрядчик, обязуется выполнить определенную работу по заданию другой стороны — заказчика, который в свою очередь обязуется принять и оплатить выполненную работу. Оплата труда производится только по конечному результату. Средства на оплату труда подрядного участка включают основную зарплату, формируемую, как правило, по установленным нормативам зарплаты на конечный результат работы, и премии по коллективным результатам, кроме того, могут производиться некоторые индивидуальные выплаты, главным образом поощрительного характера.
В основу бестарифной системы оплаты труда положен квалификационный уровень, характеризующий фактическую продуктивность работника. Он определяется как частное от деления фактической зарплаты работника за прошлый период на сложившийся на предприятии минимальный уровень зарплаты, на основе пропорций, заданных тарифной системой. За базу могут быть взяты не квалификационный уровень, а оклады и тарифы с учетом или без учета соответствующих премий.
Например, представляется возможной форма оплаты, которая предусматривает условные коэффициенты, пропорциональные среднему заработку определенной категории работников за прошедший период (месяц, квартал, год). Также повсеместно внедряются системы организации оплаты труда с использованием коэффициентов трудового вклада, коэффициентов трудового участия, коэффициентов эффективности труда и другие, представляющие собой оценку трудового вклада работника в результат работы и используемые при распределении коллективного заработка.
В последние годы довольно широко распространилась система оплаты с определением размера оплаты труда работника исходя из заработной платы руководителя; в данном случае месячная заработная плата руководителя принимается за 100%, а по каждой должности (учитывая ее значимость в структуре предприятия) устанавливается коэффициент.
Рейтинговая система применяется на многих предприятиях. Согласно данной системе оплаты труда, рейтинг конкретного работника определяет размер его месячной заработной платы.
Кроме того, работодателем может устанавливаться любая иная форма оплаты труда, не нарушающая интересы работника, а также не ухудшающая его положение по сравнению с предусмотренным в коллективном договоре и в законодательстве.
Основанием для приема на работу является приказ (распоряжение) руководителя предприятия. На каждого работника организации заполняется личная карточка, в которой содержатся общие сведения о работнике: фамилия, имя, отчество, дата и место рождения, сведения о назначении и перемещении, отпуске.
Система оплаты труда на предприятии организована в соответствии со структурой предприятия. Имеется твердое штатное расписание, утвержденное директором предприятия. Оно является основанием для приема на работу. В соответствии с ним и твердыми окладами или тарифами производится учет и начисление основному числу работников организации.
Хотя ТК РФ напрямую этого не предусматривает, но по прежнему вид, системы оплаты труда, размеры тарифных ставок, окладов, премий, иных поощрительных выплат, а так же соотношение в их размерах между отдельными категориями персонала, организации вправе определять самостоятельно. Конкретный выбор закрепляется в коллективном или трудовом договоре, или иных локальных актах организации.
Системы оплаты и стимулирование труда, в том числе повышение оплаты за работу в ночное время, выходные и нерабочие праздничные дни, сверхурочную работу и в других случаях, должны устанавливаться работодателем с учетом мнения выборного профсоюзного органа данной организации.
Бюджетные учреждения при организации оплаты труда обязаны применять единую систему, определяемую в порядке, установленном отдельным Федеральным законом. В настоящее время оплату труда своих работников бюджетные учреждения строят на основе Федерального закона РФ от 25 октября 2001 года №139-ФЗ “О тарифной ставке первого разряда Единой тарифной сетки по оплате труда работников организаций бюджетной сферы” и постановлений Правительства РФ от 14 октября1992 года №785 “О дифференциации в уровнях оплаты труда работников бюджетной сферы на основе Единой тарифной сетки”, от 6 ноября 2001 года №775 “О повышении тарифных ставок Единой тарифной сетки по оплате труда работников организаций бюджетной сферы”.
Если организация приняла решение о применении тарифной системы оплаты труда, она должна соблюдать следующие положения ТК РФ.
В частности, принципиальными элементами повременной оплаты труда ТК РФ выделяет (ст. 129 и 143 ТК РФ):
“Тарифная ставка (оклад)” – фиксированный размер оплаты труда работника за выполнение нормы труда определенной сложности за единицу времени;
“Тарифный разряд” – величина, отражающая сложность труда и квалификацию работника;
“Квалификационный разряд” – величина, отражающая уровень профессиональной подготовки работника;
“Тарифная сетка” – совокупность тарифных разрядов работ (профессий, должностей), определенных в зависимости от сложности работ и квалификационных характеристик работников с помощью коэффициентов;
“Тарифная система” – совокупность нормативов, с помощью которых осуществляется дифференциация заработной платы работников различных категорий;
“Тарификация работы” – отнесение видов труда к тарифным разрядам или квалифицированным категориям в зависимости от сложности труда.
Во всех случаях тарификация работ и присвоение тарифных разрядов работникам должны производится с учетом единого тарифно-квалификационного справочника работ и профессий рабочих, единого квалификационного справочника должностей руководителей, специалистов и служащих, утверждаемым и применяемым в порядке, установленном Правительством РФ.
В настоящее время для реализации требований ТК РФ должны использоваться “Квалификационный справочник должностей руководителей, специалистов и других служащих”, утвержденный постановлением Минтруда РФ от 21 августа 1998 года № 37, а также отдельные выпуски Единого тарифно-квалификационного справочника работ и профессий рабочих СССР и России, признаваемые действующими на территории РФ в настоящее время.
ТК РФ отдельно выделяет вопросы организации оплаты труда руководителей организаций, их заместителей и главных бухгалтеров. В бюджетных учреждениях условия оплаты труда данных категорий работников регулируются согласно положений нормативных актов соответствующего уровня. В других организациях условия определяются по соглашению сторон трудового договора (т.е. коллективный договор такие условия может не содержать).
При этом следует отметить, что условия оплаты труда руководителей государственных предприятий в настоящее время строятся на основе положений Постановления Правительства РФ от 21 марта 1994 года № 210.
Незначительно изменены условия и случаи применения дополнительной оплаты труда (ниже приведена сравнительная характеристика условий установления дополнительной оплаты труда согласно прежнему КЗоТ РФ и нынешнему КТ РФ).
Отметим, что условия оплаты времени простоя поставлены в зависимости от виновника такого простоя. Если простой имеет место по причинам, зависящим от работодателя, он оплачивается в размере не менее 2/3 средней заработной платы работника. Если причины не зависят ни от работника, ни от работодателя, оплата простоя производится, как и ранее, в размере не ниже 2/3 тарифной ставки.
1.2 Документальное оформления движение личного состава и начисления заработной платы работников предприятия
Формы первичной учетной документации по учету труда и его оплаты обязательны для применения юридическими лицами всех форм собственности, за исключением бюджетных организаций.
Для учета личного состава, начисления и выплат заработной платы используют унифицированные формы первичных учетных документов, утвержденные постановлением Госкомстата РФ от 06.04.2001 г. № 263
Приказ (распоряжение) о приеме работника(ов) на работу (форма № Т-1 и -1a) применяются для оформления и учета принимаемых на работу по трудовому договору (контракту). Составляются лицом, ответственным за прием, на всех лиц, принимаемых на работу в организацию. В приказах указываются наименование структурного подразделения, профессия (должность), испытательный срок, а также условия приема на работу и характер предстоящей работы (по совместительству, в порядке перевода из другой организации, для замещения временно отсутствующего работника, для выполнения определенной работы и др.). Подписанный руководителем организации или уполномоченным на это лицом приказ объявляют работнику (работникам) под расписку. На основании приказа в трудовую книжку вносится запись о приеме на работу, заполняется личная карточка, а в бухгалтерии открывается лицевой счет работника.
Личная карточка работника (форма № Т-2) заполняется на лиц, принятых на работу на основании приказа о приеме на работу, трудовой книжки, паспорта, военного билета, документа об окончании учебного заведения, страхового свидетельства государственного пенсионного страхования, свидетельства о постановке на учет в налоговом органе и других документов, предусмотренных законодательством, а также сведений, сообщенных о себе работником.
Штатное расписание (форма №Т-3) применяется для оформления структуры, штатного состава и штатной численности организации. Штатное расписание содержит перечень структурных подразделений, должностей, сведения о количестве штатных единиц, должностных окладах, надбавках и месячном фонде заработной платы. Утверждается приказом (распоряжением) руководителя организации или уполномоченным им лицом.
Приказ (распоряжение) о переводе работника(ов) на другую работу (форма № Т-5 и -5а) используются для, оформления и учета перевода работника(ов) на другую работу в организации. Заполняются работником кадровой службы, подписываются руководителем организации или уполномоченным им лицом, объявляются работнику (работникам) под расписку. На основании данного приказа делаются отметки в личной карточке, лицевом счете, вносится запись в трудовую книжку.
Приказ (распоряжение) о предоставлении отпуска работнику(ам) (форма № Т-6 и -6а) применяются для оформления и учета отпусков, предоставляемых работнику (работникам) в соответствии с законодательством, коллективным договором, нормативными актами организации, трудовым договором (контрактом). Составляются работником кадровой службы или уполномоченным лицом, подписываются руководителем организации или уполномоченным им лицом, объявляются работнику под расписку. На основании приказа делаются отметки в личной карточке, лицевом счете и производится расчет, заработной платы, причитающейся за отпуск, по форме № Т-60 «Записка-расчет о предоставлении отпуска работнику».
График отпусков (форма № Т-7) предназначен для отражения сведений о времени распределения ежегодных оплачиваемых отпусков работникам всех структурных подразделений организации на календарный год по месяцам. График отпусков — сводный график. При его составлении учитываются действующее законодательство, специфика деятельности организации и пожелания работника.
График отпусков визируется руководителем кадровой службы, руководителями структурных подразделений, согласовывается с выборным профсоюзным органом и утверждается руководителем организации или уполномоченным им лицом.
Приказ (распоряжение) о прекращении действия трудового договора (контракта) с работником(ами) (форма № T-8 и 8а) применяются для оформления и учета увольнения работника (работников). Заполняются работником кадровой службы, подписываются руководителем организации или уполномоченным им лицом, объявляются работнику (работникам) под расписку. На основании приказа делается запись в личной карточке, лицевом счете, трудовой книжке, производится расчет с работником по форме № Т-61 «Записка-расчет при прекращении действия трудового договора (контракта) с работником».
Приказ (распоряжение) о направлении работника(ов) в командировку (форма № Т-9 и № Т-9а) применяются для оформления и учета направлений работника (работников) в командировки. Заполняются работником кадровой службы, подписываются руководителем организации или уполномоченным им лицом. В приказе о направлении в командировку указываются фамилии