Учет затрат на производство в ГЛХУ "Новогрудский лесхоз"
Обычно производство продукции предприятия включает более одного производственного процесса. Метод калькуляции затрат производства по процессам учитывает это путем открытия отдельных «счетов процессов», для каждого процесса и накопления всех затрат по процессу на этих счетах. По мере производства изделия этап выхода продукции одного процесса становится этапом ввода для другого, и это отражается в счетах процессов таким образом, что суммарные затраты производства, относящиеся ко всем производимым единицам затрат до момента учета их в качестве готовых изделий, можно легко определить в любое время. В настоящее время наиболее полно попроцессный метод можно охарактеризовать так: он применяется на предприятиях с массовым характером производства одного или нескольких видов продукции, кратким периодом технологического процесса и отсутствием в большинстве случаев незавершенного производства. Важный признак, который наиболее четко указывает на различие попроцессного и попередельного методов – отсутствие в попроцессном методе полуфабрикатов завершенного производства.
2. Попередельный метод. Попередельное калькулирование используется в отраслях промышленности с серийным и поточным производством, когда одинаковые изделия проходят в определенной последовательности через все этапы производства. Производственный процесс получения продуктов характеризуется наличием отдельных стадий технологического цикла с самостоятельной технологией и организацией производства. Как правило, это производства, где применяются физико-химические и химические методы переработки сырья например, в химической, нефтеперерабатывающей, цементной, металлургической, хлопчатобумажной промышленности. В этих случаях объектом калькулирования становится продукт каждого законченного передела, включая и такие переделы, в которых одновременно получают несколько продуктов.
Сущность попередельного метода состоит в том, что прямые затраты отражают в текущем учете не по видам продукции, а по переделам производства.
Передел – это часть технологического процесса (совокупность технологических операций), заканчивающаяся получением готового полуфабриката, который может быть отправлен в следующий передел или реализован на сторону. В результате на выходе из последнего передела имеем не полуфабрикат, а готовый продукт. Особенностями попередельного метода учета, отличающими его от позаказного метода, являются:
1) обобщение затрат по переделам, безотносительно к отдельным заказам, что позволяет калькулировать себестоимость продукции каждого передела;
2) списание затрат за календарный период, а не за время изготовления заказа; в) организация аналитического учета к синтетическому счету «Основное производство» для каждого передела;
3) организация аналитического учета к синтетическому счету 20 «Основное производство» для каждого передела;
4) простота и экономичность, отсутствует необходимость распределять косвенные расходы между отдельными заказами.
Различают полуфабрикатный и бесполуфабрикатный варианты попередельного метода учета затрат на производство и калькулирования себестоимости продукции:
– полуфабрикатный метод учета. При данном методе движение полуфабрикатов из цеха в цех оформляется бухгалтерскими записями, и калькулируется себестоимость полуфабрикатов после каждого передела, что позволяет выявлять себестоимость полуфабрикатов на различных стадиях их обработки. Преимуществом полуфабрикатного метода учета является наличие бухгалтерской информации о себестоимости полуфабрикатов на выходе из каждого передела (она необходима при их продаже). Кроме того, этот метод позволяет учитывать остатки незавершенного производства в местах его нахождения, контролировать движение полуфабрикатов собственного производства. При этом не требуется одновременная инвентаризация незавершенного производства по всему предприятию;
– бесполуфабрикатный метод учета. В ходе этого метода в бухгалтерских записях движение полуфабрикатов не отражается. Их движение от одного передела к другому бухгалтерия контролирует по данным оперативного учета движения полуфабрикатов в натуральном выражении, которые ведут в цехах. В соответствии с таким порядком учета затрат себестоимость полуфабрикатов после каждого передела не определяется, а исчисляется только стоимость готового продукта. Этот метод проще и менее трудоемок, чем полуфабрикатный. Его основное достоинство состоит в отсутствии каких-либо условных расчетов, расшифровывающих затраты предыдущих цехов и переделов, что повышает точность калькулирования. Данный метод предпочтительнее с точки зрения достоверности и точности калькулирования.
Однако в бесполуфабрикатном методе учета имеются и недостатки.
1) Использование данного метода предполагает инвентаризацию незавершенного производства сразу во всех цехах, так как затраты не незавершенные продукты числятся в местах их изготовления до выпуска готовой продукции;
2) Бесполуфабрикатный метод учета не позволяет определить себестоимость полуфабрикатов при передаче их из одного передела в другой, что бывает необходимо при их продаже.
3. Позаказный метод. Позаказный метод учета себестоимости используется при изготовлении уникального либо выполняемого по специальному заказу изделия. При данном методе объектом учета и калькулирования является отдельный производственный заказ. Под заказом могут выступать отдельные изделия, мелкие серии одинаковых изделий, ремонтные, монтажные, экспериментальные работы и тому подобное. Сущность позаказного метода заключается в том, что все прямые затраты учитываются в разрезе установленных калькуляционных статей по отдельным производственным заказам. Остальные затраты включаются в себестоимость отдельных заказов в соответствии с установленной базой распределения.
Для учета затрат на каждый заказ открывают отдельный аналитический счет с указанием шифра заказа. Учет прямых затрат по отдельным заказам ведут на основании первичных документов по учету выработки, расходу материалов и тому подобное, в которых указывается шифр заказа. При этом методе все затраты считаются незавершенным производством вплоть до окончания заказа. Отчетная калькуляция составляется только после выполнения заказа и поэтому время составления отчетной калькуляции может не совпадать со временем составления отчетности.
В промышленности позаказный метод применяется, как правило, на предприятиях с единичным типом организации производства. Наиболее типичны заводы тяжелого машиностроения. Сферой применения позаказного метода также являются и мелкосерийные промышленные предприятия, предприятия с физико-химическими процессами.
Учет затрат и калькулирования предусматривает еще один метод исчисления себестоимости продукции – нормативный [5].
4. Нормативный метод учета затрат на производство и калькулирование продукции применяется в отраслях обрабатывающей промышленности с массовым и серийным производством разнообразной и сложной продукции. Сущность метода заключается в том, что отдельные виды затрат на производство учитываются по текущим нормам, предусмотренным нормативными калькуляциями, а также обособленно ведется оперативный учет отклонений фактических затрат от текущих норм с указанием места возникновения отклонений, причин и виновников их образования. В данном методе также учитываются изменения, вносимые в текущие нормы затрат, в результате внедрения организационно-технических мероприятий и определяется влияние этих изменений на себестоимость продукции. Фактическая себестоимость продукции определяется сложением суммы затрат по текущим нормам, величины отклонения от норм и величины изменений норм.
Применение нормативного метода требует разработки нормативных калькуляций на основе норм основных затрат, действующих на начало месяца, и смет расходов по обслуживанию производства и управлению.
В зарубежной практике применяется схожий с нормативным методом – метод «стандарт-костс». Но в отличие от нормативного метода, метод «стандарт-костс» подразумевает заранее установленную себестоимость. Основная задача, которую ставит перед собой данная система – учет потерь и отклонений в прибыли предприятия [6].
2.3 Нормативно-законодательные документы по учету затрат на производство
Нормативно-законодательные документы по учету затрат на производство представлены в таблице 2.3.1 [7], [8], [9], [10].
Таблица 2.1 – Нормативно-законодательные документы по учету затрат на производство
| Наименование документа, орган его утвердивший | Дата утверждения и номер | Краткий комментарий | |
| 1 | 2 | 3 | |
| 1. «Основные положения по составу затрат, включаемых в себестоимость продукции (работ, услуг)», утвержденные постановлением Минэкономики, Минфина и Минтруда и соцзащиты РБ | 30.10.2008 № 210/161/151, документ действует с 26.01. 2009 года | Основные положения по составу затрат, включаемых в себестоимость продукции (работ, услуг), имеют целью обеспечить единообразное определение состава затрат, включаемых в себестоимость произведенной и реализованной продукции, издержки обращения товаров, выполненных и реализованных работ, оказанных и реализованных услуг, в организациях независимо от вида их деятельности, форм собственности и ведомственной подчиненности | |
| 2. Постановление Совета Министров РБ «О составе затрат, включаемых в себестоимость продукции (работ, услуг)» | 23.07.2001 №1081, с изменениями и дополнениями от 10.02.2009 № 183 и от 10.07.2009 № 922 | Особенности состава затрат в отдельных отраслях экономики, не предусмотренные Основными положениями | |
| 3. Инструкция по бухгалтерскому учету «Расходы организации», утвержденная постановлением Минфина РБ | 26.12.2003 № 182, с изменениями и дополнениями от 07.07.2005 № 89 и от 31.03.2008 № 49 | Инструкция определяет правила организации и ведения бухгалтерского учета расходов для коммерческих и некоммерческих организаций (кроме банков и иных небанковских кредитно-финансовых организаций) и индивидуальных предпринимателей, не освобожденных в соответствии с законодательными актами РБ от обязанности ведения | |
| 1 | 2 | 3 | |
| бухгалтерского учета и отчетности | |||
|
4. Постановление Белстата «Об утверждении формы государственной статистической отчетности 4-ф (затраты) «Отчет о затратах на производство продукции (работ, услуг)» и указаний по ее заполнению» |
11.02.2009 № 11, с изменениями и дополнениями от 12.05.2009 №41 |
Отчетность по форме 4-ф (затраты) представляют коммерческие организации (кроме банков, страховых организаций и субъектов малого предпринимательства, перечисленных в части второй пункт 1Указаний по заполнению формы государственной статистической отчетности 4-ф (затраты) «Отчет о затратах на производство продукции (работ, услуг)», и некоммерческие организации (кроме бюджетных организаций), осуществляющие производство продукции, работ, услуг для реализации, со среднесписочной численностью работников за год 16 человек и более, а также обособленные подразделения указанных юридических лиц, имеющие отдельный баланс |
|
| 5. Письмо Минжилкомхоза, Минфина, Минэкономики и МНС РБ «О возмещении частными унитарными предприятиями затрат» | 19.03.2009 № 06-20/47, с изменениями и дополнениями от 19.03.2009 № 2-2-13/1328 | Частное унитарное предприятие, получив письменное заявление собственника жилого помещения и оригинал оплаченной счет-квитанции, возмещает расходы за текущий период (месяц) в пределах суммы, указанной по строке «в том числе за местонахождение ЧУП». Собственник жилого помещения ЧУП при необходимости может отнести данную сумму на затраты, учитываемые при налогообложении, при условии включения их в себестоимость продукции (работ , услуг) | |
| 6. Закон Республики Беларусь | 18.10.1994 № 3321-XII с изменениями и | Настоящий Закон определяет правовые и методологические | |
| 1 | 2 | 3 | |
|
«О бухгалтерском учете и отчетности» |
дополнениями от 26.12.2007 № 302-3 | основы организации и ведения бухгалтерского учета, устанавливает требования, предъявляемые к составлению и представлению бухгалтерской отчетности, регулирует взаимоотношения по вопросам бухгалтерского учета и отчетности в Республике Беларусь. | |
| 7. Методические рекомендации по планированию, учету и калькулированию себестоимости продукции (работ, услуг) лесоэксплуатации, утержденные президентом концерна «Беллесбумпром» | 28.11.1999 | Методические рекомендации регламентируют состав и структуру затрат, включаемых в себестоимость продукции (работ, услуг); обеспечивает единообразие в исчислении экономически обоснованной величины затрат, необходимой для производства и реализации продукции; определяет порядок формирования себестоимости продукции по основному виду деятельности на предприятиях лесной промышленности РБ | |
| 8. Постановление Минэкономики, Минтруда и соцзащиты и Минфина РБ «Об утверждении особенностей состава затрат, включаемых в себестоимость продукции (работ, услуг) организаций Белорусского производственно-торгового концерна лесной, деревообрабатывающей и целлюлозно-бумажной промышленности» | 11.02.2002 №40/19/17 | Установлен дополнительный перечень затрат, включаемых в себестоимость продукции (работ, услуг) в организациях лесной, деревообрабатывающей и целлюлозно-бумажной промышленности, касающийся затрат на подготовку и освоение производства, связанных с производством продукции лесозаготовок и добычи живицы, включаемых в себестоимость продукции | |
| 9. Методические рекомендации по | 20.12.1999 | Документ предназначен для применения на всех | |
| 1 | 2 | 3 | |
| планированию, учету и калькулированию себестоимости продукции (работ, услуг) целлюлозно-бумажной промышленности и лесохимии, утвержденные президентом концерна «Беллесбумпром» | предприятиях целлюлозно-бумажной и лесохимической промышленности концерна независимо от форм собственности. Помимо общих для предприятий требований и рекомендаций он содержит ряд положений, отражающих отраслевые особенности планирования, учета и калькулирования себестоимости на предприятиях концерна «Беллесбумпром» | ||
| 10. Постановление Совета Министров БССР «О мерах по стабилизации работы объединений, предприятий и организаций Белорусского государственного производственно-торгового концерна лесной, деревообрабатывающей и целлюлозно-бумажной промыщлености» | 08.08.1991 № 306, с изменениями и дополнениями от 08.09.1993 № 608 | Допускается предусматривать в себестоимости выпускаемой продукции дополнительные затраты в размере 1% от себестоимости продукции на проведение общеотраслевых научно-исследовательских и опытно-конструкторских работ, освоение новых видов продукции, внедрение новых технологий и машин, приобретение новой лесозаготовительной техники, улучшение социальных условий трудовых коллективов лесозаготовительных предприятий, оказание финансовой помощи объединениям, предприятиям, организациям в связи со стихийными бедствиями | |
| 11.Закон РБ Верховного Совета РБ «О налогах на доходы и прибыль» | 22.12.1991 №1330-ХII, с изменениями и дополнениями от 26.12.2007 № 302-З | В 2010 году в состав затрат по производству и реализации продукции (работ, услуг), учитываемые при налогообложении прибыли, включаются амортизационные отчисления по основным средствам, используемые в предпринимательской | |
| 1 | 2 | 3 | |
| деятельности и находящиеся в эксплуатации на данный момент времени | |||
|
12. Методические рекомендации по планированию, учету и калькулированию себестоимости продукции (работ, услуг) деревообработки, утвержденные Белорусским производственно-торговым концерном лесной, деревообрабатывающей и целлюлозно-бумажной промышленности |
10.12.1999 | Документ отражает отраслевые особенности планирования, учета и калькулирования себестоимости на предприятиях концерна «Беллесбумпром» | |
| 13. Письмо Белорусского производственно-торгового концерна лесной, деревообрабатывающей и целлюлозно-бумажной промышленности «Особенности состава затрат, включаемых в себестоимость продукции (работ, услуг) предприятий лесной, деревообрабатывающей и целлюлозно-бумажной промышленности» | 19.05.1998 |
В документе отражен порядок включения различных затрат в себестоимость продукции (работ, услуг) для предприятий лесной, деревообрабатывающей и целлюлозно-бумажной промышленности по затратам на подготовку и освоение производства, связанным с производством продукции лесозаготовок и добычи живицы |
|
| 14.Указания Министерства статистики и анализа РБ по заполнению формы государственной статистической отчетности 5-з «Отчет о затратах на производство товаров (работ, услуг)» | 19.20.2007 № 320 | Документ предназначен для юридических лиц, которые составляют отчет без входящих в их состав обособленных подразделений, имеющих отдельный баланс, которые отчитываются самостоятельно органам государственной статистики (по указанию | |
| 1 | 2 | 3 | |
| областного, Минского городского управления статистики | |||
| 15. Постановление Министерства финансов, Министерства экономики, Министерства труда, Министерства статистики и анализа РБ «О внесении изменений и дополнений в Основные положения по составу затрат, включаемых в себестоимость продукции (работ, услуг)» | 10.09. 2000 г. № 160/84/55/111, с изменениями и дополнениями от 30.10.2008 № 210/161/151 | Внесены различного рода изменения и дополнения в Основные положения по составу затрат, включаемых в себестоимость продукции | |
Перечень вышепредставленных нормативно-законодательных документов, регулирующих вопросы затрат на производство, достаточно широк и затрагивает различные стороны и аспекты тех проблем, с которыми может столкнуться предприятие. Этим вопросам уделяют внимание различные министерства и ведомства Республики Беларусь, которые организуют государственное регулирование затрат на производство таким образом, чтобы обеспечить нормальное функционирование любой организации, так как это затрагивает интересы не только предприятий, но и государства в целом.
Знание и умение использовать в практической деятельности основных теоретических положений по учету труда, нормативных документов, регулирующих расчеты затрат на производство является необходимым условием для организации правильного оформления и отражения в учете отдельных операций по учету затрат на производство. Данными нормами и правилами руководствуются при ведении учета труда и его оплаты в ГЛХУ «Новогрудский лесхоз».
3. Учет затрат на производство по хозрасчетной деятельности ГЛХУ «Новогрудский лесхоз»
3.1 Основные положения учетной политики ГЛХУ «Новогрудский лесхоз»
Учетная политика представляет собой выбор предприятием определенных способов и методов ведения и организации бухгалтерского учета исходя из установленных правил и особенностей деятельности в конкретных условиях хозяйствования.
При формировании учетной политики предприятие руководствуется законом Республики Беларусь «О бухгалтерском учете и отчетности», действующим планом счетов, нормативными актами, регулирующими организацию и постановку учета
Учетная политика, утвержденная предприятием, обязательна для применения всеми структурными подразделениями предприятия. Изменения в учетной политике вводятся с начала отчетного года.
Для ведения бухгалтерского учета применяются первичные учетные документы, помещенные в Рабочий альбом форм первичной учетной документации. Применяются формы бухгалтерских регистров согласно плану утвержденному рабочему альбому форм бухгалтерских регистров. Регламентацию движения первичных документов, регистров бухгалтерского учета, форм внутренней и внешней отчетности проводить в соответствии с утвержденным графиком документооборота.
Бухгалтерский учет в ГЛХУ «Новогрудский лесхоз» ведется по автоматизированной программе 1С «Бухгалтерия».
Сводная бухгалтерская отчетность организации за отчетный период (месяц, квартал, год) составляется главным бухгалтером, а расчеты по налогам – зам. главного бухгалтера. Отчетным годом считается период с 1 января по 31 декабря 2006 года включительно.
В целях обеспечения достоверности данных бухгалтерского учета и отчетности проводиться инвентаризация имущества и финансовых обязательств:
– инвентаризация кассы – ежеквартально;
– инвентаризация банков строгой отчетности – ежемесячно;
– инвентаризация товарно-материальных ценностей – по состоянию на 1 ноября;
– ревизия лесничеств производиться один раз в год согласно графика. Ревизии подвергаются все бухгалтерские документы лесничества. По окончании ревизии составляются акты, и один экземпляр отсылается в Гродно ПЛХО.
Для целей бухгалтерского учета к основным средствам относятся активы организации, имеющие материально-вещественную и сроком службы свыше 1 года, стоимость единицы которых на момент приобретения превышает 30 базовых величин (без учета НДС).
Аналитический учет основных средств ведется бухгалтерией в карточках учета основных средств формы ОС-6. Переоценка основных средств производится согласно решения Правительства. Отражение в учете поступления и выбытия основных средств осуществляется на основании первичных учетных документов, составленных и подписанных членами постоянно действующей комиссии, наделенных соответствующими правами и обязанностями.
Предметы стоимостью до одной базовых величин (без НДС) принимаются в состав оборотных активов. Эти предметы списываются единовременно на затраты по производству и реализации по мере передачи в эксплуатацию. Стоимость данных предметов учитываются на соответствующих субсчетах счета 10 «Материалы» и переноситься на затраты по производству и реализации продукции, работ, услуг.
Учет материальных ценностей производиться по фактической себестоимости их приобретения на счет 10 согласно субсчетов.
Фактическая себестоимость деловой древесины учитывается на счете 10/1 с учетом отклонения в стоимости продукции на счете 16/2. Определение фактической себестоимости материальных ресурсов, списываемых в производство, осуществляется по фактической стоимости.
Налог на добавленную стоимость по приобретенным материалам, основным средствам, услугам ведется на счете 18 на раздельных субсчетах. Сумма НДС по материалам, приобретенным за счет хозрасчетной деятельности и отнесенная в книгу покупок, но использованная на затраты по бюджетной деятельности, вычитается из налоговых вычетов по НДС расчетным путем согласно удельного веса по счету 23. При передаче лесоматериалов на собственное потребление между структурными подразделениями НДС не начисляется.
Списание расходов, собранных на счете 23 «Вспомогательное производство» осуществляется пропорционально отработанным машино-сменам согласно карточки учета работы транспорта и механизмов. Затраты на содержание и эксплуатацию оборудования по счету 25 ежемесячно списывается на счет 20 пропорционально прямой заработной плате.
Общепроизводственные расходы по счету 25/1 списываются также ежемесячно пропорционально прямой заработной плате на счет 20, а общехозяйственные, в свою очередь, на 20, 29, 44 счета соответственно. При составлении плановых калькуляций на продукцию распределение счета 25 и 26 учитывается за последние три месяца, предшествующие месяцу составления.
Учет фактических затрат по бюджетной деятельности ведется на 37 счете «Затраты по бюджетной деятельности». Источники финансирования бюджетных затрат учитываются на счете 86. Реализация бюджетной лесопродукции учитывается на 38 счете. Расчеты между бюджетом и хозрасчетом ведутся на счете 76/10 «Реализация хозрасчету бюджетной лесопродукции» методом взаимозачетов согласно бухгалтерских проводок по главной книге.
Готовая продукция отражается в бухгалтерском учете по фактической себестоимости на счет 43 с учетом отклонений учитываемых на счете 40 «Выпуск продукции, работ, услуг». Производственная себестоимость готовой продукции по ее видам определяется ежемесячно исходя из фактических затрат на производство пропорционально количеству выпущенной продукции. Последним днем отчетного периода по отнесению выпущенной продукции в состав готовой продукции является последнее число отчетного месяца.
Коммерческие расходы учитываются на счете 44 и ежемесячно распределяются между видами реализованной продукции пропорционально количеству отгруженной продукции.
Операционные доходы и расходы от реализации внеоборотных активов и других материальных ценностей отражаются на счете 91 по мере начисления.
Внереализационные доходы и расходы в виде штрафов, пени, неустоек за нарушение условий договора, а также суммы возмещения причиненных убытков отражаются в учете по мере получения их от должника на счете 92. Другие внереализационные доходы и расходы в целях бухгалтерского учета признаются по мере поступления.
Прибыль от реализации продукции, товаров, работ услуг определяется как разница между выручкой от их реализации в отпускных ценах (валовым доходом) и издержками производства (обращения) реализованной продукции, товаров, работ, услуг и суммами налогов, сборов и отчислений, уплачиваемых в соответствии с установленным законодательством порядком из выручки от реализации продукции, товаров, работ, услуг.
В соответствии с учредительными документами формируются следующие фонды:
– фонд накопления;
– фонд потребления.
Распределение чистой прибыли производиться ежеквартально согласно проценту утвержденных вышестоящих организаций (Приложение Б)
3.2 Учет материальных затрат
Классификация затрат по экономическим элементам показывает, что израсходовано. Положением о составе затрат по производству о реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли, для всех отраслей и предприятий, независимо от их организационно-правовых форм и форм собственности, утвержден одинаковый перечень экономических элементов затрат:
– материальные затраты (за вычетом стоимости возвратных отходов);
– затраты на оплату труда;
– отчисления на социальные нужды;
– амортизация основных фондов;
– прочие затраты.
Сведения о затратах по каждому из этих элементов группируются на соответствующих счетах.
Один из основных элементов, отражающий стоимость приобретаемых со стороны сырья и материалов, которые входят в состав вырабатываемой продукции является материальные затраты.
Документы по движению материалов делятся на две группы: приходные и расходные.
На каждую отгруженную партию материалов поставщик выписывает в адрес предприятия-покупателя платежные требования и счета-фактуры, в которой указывается номер документа, дата проведенной операции, поставщик материалов, условие для поставки (отгрузка товара производится со склада поставщика по адресу г. Новогрудок, ул. Мицкевича , 45, отгрузка производится в течении 5 календарных дней с момента оплаты силами и за счет покупателя), перечень и стоимость приобретаемых материалов, служащие основой для расчетов, также к ним прилагаются другие сопроводительные документы (спецификации, накладные, удостоверения, сертификаты качества). К счет-фактуре прилагаются товарные накладные и товарно-транспортные накладные. В данных первичных документах указывается грузоотправитель, грузополучатель, основание отпусков товаров (указывается номер и дата заключения договора на поставку товара). В документах, предоставленных ГЛХУ «Новогрудский лесхоз» товарно-транспортная накладная имею номер 597079, отражает поставку ГЛХУ «Новогрудский лесхоз» с основного склада на мастерский склад по ремонту б/п на общую сумму 3 081 279 рублей. Данные отражены в Приложении В.
В лесхозе ТТН на перевозку автомобильным транспортом выписывается в четырех экземплярах. Первый экземпляр остается у грузоотправителя и предназначен для списания товарно-материальных ценностей (ТМЦ). Остальные экземпляры, заверенные подписями и печатями грузоотправителя и подписью водителя, вручается водителю или экспедитору. Для оформления отпуска и приемки ТМЦ, перемещение которых осуществляется без участия автомобильных транспортных средств, используется товарная накладная (ТН-2), являющаяся как и ТТН-1 документом строгой отчетности (Приложение В). Товарная накладная выписывается отправителем, как правило, в двух экземплярах. Первый экземпляр накладной остается у отправителя и предназначается для списания ТМЦ. Второй, заверенный печатью и подписью доверенного должностного лица получателя, вручается указанному лицу и предназначается для оприходования ТМЦ у получателя товаров.
Если количество поступивших материальных ценностей не совпадает с данными сопроводительных документов, то составляется Акт о приемке материалов (форма М-7). Он составляется в двух экземплярах с обязательным участием материально ответственного лица и представителя поставщика или незаинтересованной организации. Один экземпляр акта передается в бухгалтерию как первичный документ по приходу ценностей, а второй − отделу материально-технического снабжения − для предъявления претензий поставщику.
В ГЛХУ «Новогрудский лесхоз» для оформления расхода материалов применяются лимитно-заборные карты (форма М-8) (Приложение Г). Это накопительные ведомости, используемые для оформления регулярного отпуска на производственные цели лимитируемых материалов. Они служат для текущего контроля за соблюдением установленных лимитов их отпуска. Лимитно-заборные карты выписываются отделом материально-технического снабжения в двух экземплярах на месяц. Один экземпляр передается в цех, а второй − на склад. В каждом экземпляре указываются установленный лимит, наименование, номенклатурный номер материалов, шифр затрат и другие данные. Отпуск материалов в производство осуществляется складом при предъявлении представителем цеха своего экземпляра лимитно-заборной карты. По окончании месяца оба экземпляра лимитно-заборных карт передаются в бухгалтерию для отражения расхода материалов на соответствующих счетах бухгалтерского учета. По лимитно-заборным картам ведется также учет возврата материалов, не использованных в производстве. При этом никакие дополнительные документы не оформляются.
В соответствии с Законом Республики Беларусь «О бухгалтерском учете и отчетности» и учетной политикой ГЛХУ «Новогрудский лесхоз» все производственные запасы в учете отражаются по их фактической стоимости. Организация текущего учета материалов по фактической себестоимости требует значительных затрат труда и времени. Из-за большой номенклатуры используемых материалов их фактическую себестоимость можно рассчитать только по окончании месяца, когда бухгалтерия будет иметь все необходимые о поступивших и оприходованных материалах. Это вызывает необходимость использования в текущем учете материалов условных, так называемых учетных цен. Существуют различные способы распределения затрат. В ГЛХУ «Новогрудский лесхоз» применяется нормативный метод учета затрат и калькулирования себестоимости. Установленную норму расхода конкретного материала на единицу продукции умножают на количество выпущенных изделий и определяют нормативный расход материала на фактический выпуск продукции и его сравнивают с фактическим расходом и определяют коэффициент отклонений (экономия или перерасход). Нормативный расход корректируют на этот коэффициент и получают фактический расход материалов на каждое изделие [11].
Расход материальных ценностей на изготовление продукции, выполнение работ, оказание услуг, а также на другие хозяйственные цели отражается по кредиту счета 10 «Материалы»(Приложение Д).
Таблица 3.1– Корреспонденция счетов по учету материальных затрат
| Содержание хозяйственной операции | Корреспондирующий счет | Сумма, руб. | |
| Дебет | Кредит | ||
| 1. Отпущены материалы склада в основное производство | 20 | 10 | 2524629 |
| 2. Отпущены материалы во вспомогательное производство | 23 | 10 | 3862416 |
| 3. Отпущены материалы на общепроизводственные нужды | 25 | 10 | 390282 |
| 4. Отпущена спецодежда работникам управленческого аппарата | 26 | 10 | 22142 |
| 5. Отпущена спецодежда | 29 | 10 | 7276 |
| 6. Сумма расходов, связанных с упаковкой готовой продукции за счет поставщика | 44 | 10 | 4452483 |
В ГЛХУ «Новогрудский лесхоз», в соответствии с установленной на предприятии учетной политикой, товарно-материальные ценности оцениваются по учетным ценам с учетом отклонений. Например, фактическая себестоимость деловой древесины учитывается на счете 10/1 с учетом отклонения в стоимости продукции на счете 16/2.
Схема документооборота по учету материальных ресурсов в ГЛХУ «Новогрудский лесхоз» представлена на рисунке 3.1

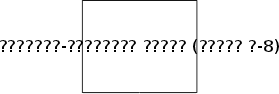

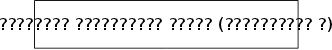
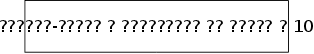
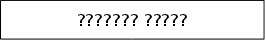
Рисунок 3.1 – Схема документооборота по учету материальных ресурсов в ГЛХУ «Новогрудский лесхоз»
3.3 Учет затрат на заработную плату рабочих и обязательных отчислений от нее
Вопросы труда, трудовых отношений, оплаты труда являются наиважнейшим для работника и нанимателя.
Основу всех этих взаимоотношений составляют Конституция Республики Беларусь, Трудовой кодекс и ряд других нормативных актов, которые обеспечивают государственные гарантии по оплате труда: величину минимальной заработной платы в соответствии с потребительским минимальным бюджетом; размер тарифной ставки первого разряда; правила индексации заработной платы; ответственность нанимателей за нарушение трудовых соглашений; установление продолжительности рабочего дня, отпуска и др.
Из типовых форм первичных документов по труду и заработной плате, разработанных и рекомендованных к применению государственными органами, в ГЛХУ «Новогрудский лесхоз» применяются следующие: табель учета рабочего времени (форма № Т-13); наряд-акт на производство работ (форма № Т-55) (Приложение Ж), ра порт о выработке (форма № Т-28) – накопительный; список лиц, работавших сверхурочно (форма № Т-15), листок учета простоев (форма № Т-16); листок на доплату (форма № Т-48) и другие.
Для начисления зарплаты и контроля за использованием рабочего времени, состоянием трудовой дисциплины в ГЛХУ «Новогрудский лесхоз» ведется табель учета рабочего времени по форме № Т-13 (Приложение И). Табель составляется в одном экземпляре и используется бухгалтером для начисления заработной платы, а директором (начальником цеха) для контроля за трудовой дисциплиной.
По каждому работнику в табеле ежедневно отмечают количество фактически отработанных часов, в том числе ночных, сверхурочных, дней простоев, неявок (по причинам), недоработанных часов (по причинам). Табель заполняется методом сплошной регистрации или же путем фиксации в нем отклонений (неявок, сверхурочных, недоработок и т.п.). В рассматриваемом лесхозе табель заполняется методом сплошной регистрации. По данным табелей работникам начисляют заработную плату, проводят анализ использования рабочего времени на предприятии, составляют установленную отчетность по труду, исчисляют ряд показателей, отражаемых в отчетности по труду.
Наряд на сдельную работу оформляют в зависимости от характера работы на одного рабочего или на бригаду, на одну смену или на срок до одного месяца. На оборотной стороне наряда производится распределение заработка между работниками бригады, если наряд оформлен на бригаду. Наряд выписывают мастера до начала работы. Они же вместе с контролером ОТК принимают выполненные работы.
Рапорт о выработке (накопительный) применяют для обобщения выработки и начисления заработной платы рабочему при выполнении различных периодически повторяющихся операций. В рапорте ежедневно отмечают выработку, а в конце месяца подсчитывают общее количество и по сдельной расценке начисляют заработок. На оборотной стороне рапорта приводятся необходимые данные для распределения бригадного заработка – об отработанных часах каждым рабочим, его разряде и другие.
Листок на доплату (форма № Т- 48) оформляют к соответствующему ра порту, наряду в связи с отступлением от нормальных условий работы. Листок выписывают на каждый вид доплат.
Листок учета простоев (форма