Годовая бухгалтерская отчетность: порядок составления и анализ ее основных показателей
Для уточнения степени ликвидности баланса проведем коэффициентный анализ показателей платежеспособности предприятия, который представлен в таблице 5.
Для оценки ликвидности баланса в целом используется общий показатель ликвидности:
Коб =
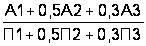 ,
(9)
где Коб – общий показатель ликвидности;
А1 – наиболее ликвидные активы;
А2 – быстро реализуемые активы;
А3 – медленно реализуемые активы;
П1 – наиболее срочные обязательства;
П2 – краткосрочные пассивы;
П3 – долгосрочные пассивы.
Установленное нормативное значение общего показателя ликвидности должно быть равно 1 или больше 1. Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности организация может погасить за счет денежных средств. Нормативное значение от 0,2 до 0,7:
Кал =
 ,
(10)
где Кал – коэффициент абсолютной ликвидности.
Коэффициент «критической оценки» показывает, какая часть текущих обязательств может быть погашена немедленно за счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам. Нормальным считается значение 0,7-0,8:
Кко =
 ,
(11)
где Кко – коэффициент «критической оценки».
Коэффициент текущей ликвидности показывает, какую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства. Это главный показатель платежеспособности. Нормальным значением для данного показателя считаются соотношения от 1,5 до 3:
Ктл =
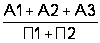 ,
(12)
где Ктл – коэффициент текущей ликвидности.
Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у организации, необходимых для ее финансовой устойчивости. Он должен быть не менее 0,1:
Кос =
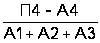 ,
(13)
где Кос – коэффициент обеспеченности собственными средствами;
А4 – труднореализуемые активы;
П4 – постоянные пассивы.
Коэффициент восстановления (утраты) платежеспособности показывает на сколько повысилась или уменьшилась платежеспособность предприятия за исследуемый период:
Кв/у = Ктл(на
конец года) +
 Ктл(на конец
года) - Ктл(на
начало года)
(14)
Кв/у - коэффициент восстановления (утраты) платежеспособности.
Таблица 5
Анализ показателей платежеспособности ООО «Стальмонтаж»
| Наименование показателя | 2004 г. | 2005 г. | 2006 г. | Изменение 2006 г. к 2004 г. (+;-) |
| 1 | 2 | 3 | 4 | 5 |
| Общий показатель ликвидности | 21,9 | 33,9 | 9,8 | -12,1 |
| Коэффициент абсолютной ликвидности | 11,2 |
10,1 |
6,8 |
-4,4 |
| Коэффициент «критической оценки» | 13,0 | 31,1 | 12,9 | -0,1 |
| Коэффициент текущей ликвидности | 13,1 | 33,4 | 13,4 | +0,3 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,92 |
0,96 |
0,92 |
- |
| Коэффициент восстановления (утраты) платежеспособности | - |
+20,3 |
-16,6 |
- |
ООО «Газпромжелдортранс» на протяжении всего исследуемого периода платежеспособно, но в динамике наблюдается снижение всех показателей, характеризующих платежеспособность предприятия, за исключением коэффициента текущей ликвидности.
Имущество предприятия формируется в основном за счет собственного капитала: в 2004 г. на 92 %, в 2005 г. на 96 %, в 2006 г. на 92 %. Изменения коэффициента на протяжении исследуемого периода незначительны.
В 2005 г. коэффициент восстановления / утраты платежеспособности показал, что в течении 1 квартала 2006 г. предприятие сохраняло свою платежеспособность, в 2006 г. он показал, что в 1 квартале 2007 г. предприятие теряло платежеспособность.
Оценка платежеспособности осуществляется также и на основе характеристики структуры активов, которая представлена в таблице 6.
Таблица 6
Структура активов по классу ликвидности ООО «Газпромжелдортранс»
Наименование актива |
2004 г. | 2005 г. | 2006 г. |
Изменения 2006 г. к 2004 г. |
||||
| сумма тыс. руб. |
структура % |
сумма тыс. руб. |
Структу-ра % |
сумма тыс. руб. |
Структу-ра % |
абсолютное (+,-), тыс. руб |
в структуре (+,-), % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Активы 1 -го класса ликвидности | 13610 |
75,3 |
4171 |
27,5 |
7382 |
47,4 |
-6228 |
-27,9 |
| Активы 2 -го класса ликвидности | 2156 |
11,9 |
8727 |
57,5 |
6656 |
42,7 |
+4500 |
+30,8 |
| Активы 3 -го класса ликвидности | 131 |
0,7 |
964 |
6,3 |
518 |
3,32 |
+387 |
+2,62 |
| Активы 4 -го класса ликвидности | 2174 |
12,0 |
1321 |
8,7 |
1018 |
6,5 |
-1156 |
-5,5 |
| Итого | 18071 | 100,0 | 15182 | 100,0 | 15573 | 100,0 | -2498 | Х |
Наиболее ликвидные (1-ый класс ликвидности) и труднореализуемые активы (4-ый класс ликвидности) ООО «Газпромжелдортранс» в 2006 г. уменьшились по сравнению с 2004 г. на 6228 тыс. руб. и на 1156 тыс. руб. Их удельный вес в структуре активов уменьшился соответственно на 27,9% и 5,5 %.
Быстро реализуемые активы (2-ой класс ликвидности) и медленно реализуемые активы (3-ий класс ликвидности) увеличились на 4500 тыс. руб. и на 387 тыс. руб. соответственно, их удельный вес увеличился в структуре активов на 30,8 % и 2,62 %.
Анализ финансовой устойчивости ООО «Газпромжелдортранс» с помощью абсолютных показателей, характеризующих степень обеспеченности запасов общества источниками их формирования, представлен в таблице 7.
Таблица 7
Показатели обеспеченности запасов ООО «Газпромжелдортранс»
источниками их формирования
| Показатели | 2004 г. | 2005 г. | 2006 г. |
| 1 | 2 | 3 | 4 |
|
Общая величина запасов и затрат (ЗЗ = строка 210 (форма № 1) + строка 220 (форма № 1)), тыс. руб. Наличие собственных оборотных средств (СОС = строка 490 (форма № 1) + строка 640 (форма № 1) + строка 650 (форма № 1) - строка 190 (форма № 1) - строка 230 (форма № 1)), тыс. руб. Долгосрочные источники (ДИ = СОС + IV раздел (форма № 1)), тыс. руб. Общая величина источников (ВИ = ДИ + V раздел (форма № 1)), тыс. руб. ±ФС (Излишек (+) или недостаток (-) собственных оборотных средств) = СОС – ЗЗ, тыс. руб. ±ФТ (Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат) = ДИ – ЗЗ, тыс. руб. ±ФО (Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат) =ВИ – ЗЗ, тыс. руб. |
131 14620 14685 15897 14489 14554 15766 |
964 13381 13446 13861 12417 12482 12897 |
518 13405 13470 14554 12887 12952 14036 |
Определим трехкомпонентный показатель типа финансовой ситуации, который в ООО «Газпромжелдортранс» за все три года представлен следующими соотношениями: 1;1;1, так как +ФС>=0; +ФТ>=0; +ФО>=0 на протяжении всего исследуемого периода. То есть в ООО «Газпромжелдортранс» наблюдается абсолютная финансовая устойчивость предприятия.
Анализ финансовой устойчивости включает в себя оценку разных сторон деятельности предприятия. Финансовое состояние предприятия характеризуется системой относительных показателей, отражающих состояние капитала в процессе его кругооборота и способность финансировать свою деятельность на фиксированный момент времени. Анализ финансовой устойчивости ООО «Газпромжелдортранс» представлен в таблице 8.
Таблица 8
Анализ показателей финансовой устойчивости ООО «Газпромжелдортранс»
| Показатели | 2004 г. | 2005 г. | 2006 г. |
Изменения 2006 г. к 2004 г. (+,-) |
| 1 | 2 | 3 | 4 | 5 |
| Внеоборотные активы, тыс. руб. | 2174 | 1321 | 1018 | -1156 |
| Оборотные активы, тыс. руб. | 15897 | 13861 | 14555 | -1342 |
| Стоимость имущества, тыс. руб. | 18071 | 15182 | 15573 | -2498 |
| Величина реального собственного капитала, тыс. руб. | 16794 |
14702 |
14423 |
-2371 |
| Долгосроч. обязательства, тыс. руб. | 65 | 65 | 65 | - |
| Краткосрочные обязательства (за минусом доходов будущих периодов и резервов предстоящих расходов) тыс. руб. | 1212 |
415 |
1084 |
-128 |
| Всего источников, тыс. руб. | 18071 | 15182 | 15573 | -2498 |
| Коэффициент соотношения заемных и собственных средств | 0,08 |
0,03 |
0,08 |
- |
| Коэффициент обеспеченности собственными оборотными средствами | 0,92 |
0,96 |
0,92 |
- |
| Коэффициент финансовой независимости | 0,93 | 0,97 | 0,93 | - |
| Коэффициент финансовой устойчивости | 0,93 | 0,97 | 0,93 | - |
В динамике за три года отмечается рост финансовой устойчивости в 2005 г. и снижение в 2006 г. В результате на конец 2006 г. финансовая устойчивость предприятия такая же как на конец 2004 г.
И в 2004 г. и в 2006 г. предприятие привлекало на рубль собственных средств 0,92 руб. заемных, в 2005 г. 0,96 руб. В 2006 г., так же как и в 2004 г. предприятие имело 93 % собственных средств, в то время как в 2005 г. – 97 %. В 2004 г и в 2006 г. 93 % активов предприятия были сформированы за счет устойчивых источников.
Таким образом, анализ бухгалтерского баланса ООО «Газпромжелдортранс» показал, что за период с 2004 г. по 2006 г. предприятие неизменно оставалось ликвидным, платежеспособным и финансово устойчивым.
3.2 Анализ показателей формы №2 «Отчет о прибылях и убытках»
Анализ показателей формы №2 «Отчет о прибылях и убытках» включает в себя: анализ уровня и динамики финансовых результатов; факторный анализ прибыли; анализ показателей рентабельности; анализ показателей деловой активности и др.
Анализ показателей уровня и динамики финансовых результатов ООО «Газпромжелдортранс» представлен в таблице 9.
Таблица 9
Показатели уровня и динамика финансовых результатов
ООО «Газпромжелдортранс»
| Показатели | Сумма, тыс. руб | Темп роста, % | ||||
| 2004 г. | 2005 г. | 2006 г. |
2005 гк 2004 г |
2006 г. К 2005 г. |
в среднем за 2004-2006 гг. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Выручка от продажи товаров, продукции, услуг, работ Себестоимость проданных товаров, продукции, работ, услуг Прибыль (убыток) от продаж Проценты к получению Прочие операционные доходы Прочие операционные расходы Внереализационные доходы Внереализационные расходы Прибыль (убыток) до налогообложения Отложенные налоговые обязательства Текущий налог на прибыль Чистая прибыль |
4931 4058 873 16 20796 21718 12423 12258 132 33 122 43 |
2006 4003 -1997 - 69731 69826 5 56 -2143 - -2143 |
2615 3971 -1356 - 36941 35885 - - -300 - -300 |
40,7 98,6 - - 335,3 321,5 0,04 0,5 - - - |
130,4 99,2 - - 53,0 51,4 - - - -- - |
72,8 98,9 - - 133,3 128,5 - - - -- - |
В среднем ежегодно выручка от продажи товаров (услуг, продукции, работ) уменьшалась на 27,2 %, в то время как себестоимость в среднем ежегодно уменьшалась на 1,1 %. В связи с тем, что снижение выручки значительно опережает снижение себестоимости, в 2005-2006 гг. наблюдается превышение себестоимости над выручкой, что привело организацию к убытку.
На величину прибыли организации оказывают влияние разные факторы. По сути, это все факторы финансово-хозяйственной деятельности. Одни из них оказывают прямое влияние и их воздействие можно довольно точно определить с помощью методов факторного анализа. Факторный анализ прибыли ООО «Газпромжелдортранс» представлен в таблице 10.
Таблица 10
Факторный анализ прибыли ООО «Газпромжелдортранс»
| Показатели |
Сумма, тыс. руб. |
Отклонение 2006 г. к 2004 г |
Уровень в % к выручке |
Отклонение 2006 г. к 2004 г. |
||||
| 2004 г. | 2005 г. | 2006 г. | 2004 г. | 2005 г. | 2006 г. | |||
| 1 | 2 | 3 | 5 | 6 | 7 | 8 | 9 | 11 |
| Выручка от продажи товаров, продукции, работ, услуг, (тыс. руб.) | 4931 |
2006 |
2615 |
-2316 |
100 |
100 |
100 |
Х |
| Себестоимость проданных товаров, продукции, работ, услуг, (тыс. руб.) | 4058 |
4003 |
3971 |
-87 |
82,29 |
199,55 |
151,85 |
+69,56 |
| Прибыль, убыток от производственной деятельности, (тыс. руб.) | + 873 |
-1997 |
-1356 |
-2229 |
17,71 |
- 99,55 |
- 51,85 |
-69,56 |
| Прочие операционные доходы | 20796 |
69731 |
36941 |
+16145 |
421,74 |
3476,12 |
1412,66 |
+990,92 |
| Прочие операционные расходы | 21718 | 69826 | 35885 | +14167 | 440,43 | 3480,86 | 1372,27 | +13284,84 |
| Внереализационные доходы | 12423 | 5 | - | - | 251,94 | 0,25 | - | -251,94 |
| Внереализационные расходы | 12258 |
56 |
- |
- |
248,59 |
2,79 |
- |
-248,59 |
| Прибыль (убыток) до налогообложения | 132 |
-2143 |
-300 |
-432 |
2,68 |
-106,83 |
-11,47 |
-14,15 |
| Чистая прибыль (убыток) | 43 |
-2143 |
-300 |
-343 |
0,87 |
-106,83 |
-11,47 |
-12,34 |
Таким образом, в 2006 г. объем выручки снизился по сравнению с 2004 г. на 2316 тыс. руб. одновременно со снижением себестоимости на 87 тыс. руб. При этом в структуре выручки в 2004 г. себестоимость составляла 82,29 %, а в 2006 г. 151,85 %, что на 69,56 % выше показателя 2004 г.. Превышение себестоимости над выручкой в 2006 г. объясняется тем, что организация списывает на себестоимость и производственные, и коммерческие, и управленческие расходы.
Прибыль имела место только в 2004 г., в 2005 и 2006 гг. организация сработала с убытком. При этом в 2006 г. эффективность деятельности предприятия снизилась на 2229 тыс. руб. по сравнению с 2004 г.
Прочие операционные доходы принесли организации в 2004 г. 20796 тыс. руб., в 2006 г. - 36941 тыс. руб., тем самым увеличив доход по сравнению с 2004 г. на 16145 тыс. руб. Относительно выручки данный показатель составил соответственно в 2004 г. – 421,74 %, в 2005 г. – 3476,12 %, в 2006 г. -1412,66 %.
Несмотря на столь высокий доход необходимо отметить, что прочие операционные расходы в 2004 г. превысили прочие операционные доходы: – сумма расходов составила 21718 тыс. руб., но в 2006 г. сумма расходов была несколько ниже суммы доходов и составила 35885 тыс. руб. Учитывая, что внереализационные доходы 2004 г. составили 12423 тыс. руб. при расходах в 12258 тыс. руб., в 2005 г. 5 тыс. руб. при расходах в 56 тыс. руб. (в 2006 г. данная статья отдельно в балансе не указывается), неудивительно, что прибыль от производственной деятельности 2004 года уменьшилась и чистая прибыль составила всего 43 тыс. руб., а в 2005-2006 гг. убыток увеличился и составил 2143 тыс. руб. в 2005 г. и 300 тыс. руб. в 2006 г.
По данным «Отчета о прибылях и убытках» можно проанализировать динамику рентабельности продаж, чистой рентабельности отчетного периода, а также влияние факторов на изменение этих показателей. Представим анализ рентабельности ООО «Газпромжелдортранс» в таблице 11.
Таблица 11
Анализ рентабельности ООО «Газпромжелдортранс»
| Показатели | 2004 г. | 2005 г. | 2006 г. | Изменение 2006 г. к 2004 г. (+/-) |
| 1 | 2 | 3 | 4 | 5 |
| Прибыль от продаж, тыс. руб. | 873 | -1997 | -1356 | -2229 |
| Чистая прибыль, тыс. руб. | 43 | -2143 | -300 | -343 |
| Выручка от продажи товаров, услуг, тыс. руб. | 4931 |
2006 |
2615 |
-2316 |
| Себестоимость проданных товаров, услуг, тыс. руб. | 4058 |
4003 |
3971 |
-87 |
| Среднегодовая сумма собственного капитала, тыс. руб. | 17166,5 |
15748 |
14562,5 |
-2604 |
| Среднегодовая сумма основных средств, тыс. руб. | 2393,5 |
521 |
304 |
-2089,5 |
| Среднегодовая сумма стоимости имущества, тыс. руб. | 19967 |
16626,5 |
15377,5 |
-4589,5 |
| Среднегодовая сумма долгосрочных заемных средств, тыс. руб. | 81,5 |
65 |
65 |
-16,5 |
| Рентабельность продаж, % | 17,7 | - | - | - |
| Рентабельность собственного капитала, % | 0,002 |
- |
- |
- |
| Рентабельность перманентного капитала, % | 0,24 |
- |
- |
- |
| Фондорентабельность, % | 0,02 | - | - | - |
| Рентабельность основной деятельности, % | 0,21 |
- |
- |
- |
| Экономическая рентабельность, % | 0,002 | - | - |
На основании расчета можно сказать, что рентабельным для ООО «Газпрожелдортранс» был только 2004 г. В 2005-2006 гг. предприятие понесло убытки. Судя по показателям рентабельности 2004 г. в ООО «Газпромжелдортранс» не эффективно использовалось имеющееся имущество, так как рентабельность собственного капитала составила всего 0,002 %, то есть на один рубль собственного капитала приходится 0,002 руб. чистой прибыли; на один рубль перманентного капитала приходится 0,24 руб. чистой прибыли, на один рубль основных средств – 0,02 руб. чистой прибыли
Рассчитаем влияние изменения выручки и себестоимости продукции на рентабельность продаж.
Рентабельность продаж – это отношение суммы прибыли от продаж к объему реализованной продукции:
Rп =
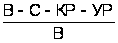 *100
% =
 *100
% , (15)
Из этой факторной модели следует, что на рентабельность продаж влияют те же факторы, которые влияют на прибыль от продажи.
Чтобы определить, как каждый фактор повлиял на рентабельность, необходимо осуществить следующие расчеты, при этом учтем, что в ООО «Газпромжелдортранс» коммерческие и управленческие расходы включены в себестоимость продукции.
Рассчитаем влияние изменения выручки от продажи на рентабельность продаж:
∆ Rп(в)
=
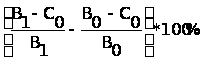 , (16)
где В1 и В0 – отчетная и базисная выручка;
С0 – базисная себестоимость.
∆ Rп(в2005)
=
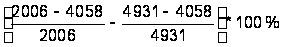 = -119,99 %
Таким образом, снижение объема выручки в 2005 г. снизило рентабельность продаж на 119,99 %.
∆ Rп(в)2006
=
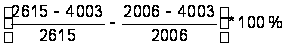 = +46,48
Таким образом, увеличение объема выручки в 2006 г. повысило рентабельность продаж на 46,48 %.
Рассмотрим влияние изменения себестоимости продажи на рентабельность продаж:
∆ Rп(с)
=
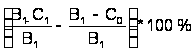 , (17)
где В1 – отчетная выручка;
С1 и С0 – отчетная и базисная себестоимость.
∆ Rп(с2005)
=
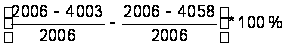 = -98,53 %
Таким образом, изменение себестоимости в 2005 г. снизило рентабельность продаж на 98,53 %.
∆ Rп(с)2006
=
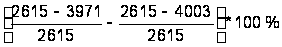 = +1,23%
Таким образом, снижение себестоимости в 2006 г. повысило рентабельность продаж на 1,23 %.
Совокупное влияние изменения выручки и себестоимости товаров (продукции, работ, услуг) на рентабельность продаж в 2005 г. и 2006 г. составило:
∆ Rп(вс2005) = -119,99%-98,53 % = -218,52 %
∆ Rп(вс2006) = 46,48% + 1,23 % = +47,71 %
Рентабельность продаж в 2005 г. по сравнению с 2004 г. снизилась на 218,52%, но в 2006 г. по сравнению с 2005 г. повысилась на 47,71 %.
Финансовый анализ деловой активности предприятия, то есть исследование динамики показателей оборачиваемости средств и их источников, представлен в таблице 12.
Таблица 12
Анализ деловой активности ООО «Газпромжелдортранс»
| Показатели | 2004 г. | 2005 г. | 2006 г. |
Изменение 2006 г. к 2004 г. (+/-) |
| 1 | 2 | 3 | 4 | 5 |
| Выручка от продажи товаров, услуг, тыс. руб. | 4931 |
2006 |
2615 |
-2316 |
| Среднегодовая сумма запасов и затрат, тыс. руб. | 1120,5 |
547,5 |
741 |
-379,5 |
| Среднегодовая сумма стоимости имущества, тыс. руб. | 19967 |
16626,5 |
15377,5 |
-4589,5 |
| Среднегодовая сумма собственного капитала, тыс. руб. | 17166,5 |
15748 |
14562,5 |
-2604 |
| Среднегодовая сумма оборотных средств, тыс. руб. | 2393,5 |
521 |
304 |
-2089,5 |
| Оборачиваемость всего капитала в оборотах | 0,24 |
0,12 |
0,17 |
-0,03 |
| Оборачиваемость оборотных средств в оборотах | 2,06 |
3,85 |
8,60 |
+6,54 |
| в днях | 177,18 | 94,8 | 42,4 | -134,78 |
| Оборачиваемость запасов в оборотах | 4,4 | 3,66 | 3,53 | -0,87 |
| в днях | 82,95 | 99,7 | 103,4 | +20,45 |
| Оборачиваемость собственных средств в оборотах | 0,29 |
0,13 |
0,18 |
-0,11 |
На основании расчетов можно сказать, что деловая активность предприятия снизилась в 2006 г. по сравнению с 2004 г. Оборачиваемость всего капитала снизилась на 0,03 оборота, запасов на 0,87 оборотов, собственных средств на 0,11 оборота. Снижение оборачиваемость запасов в оборотах привело к росту продолжительности 1-го оборота запасов на 20,45 дней. На предприятии повысилась оборачиваемость оборотных средств на 6,54 оборота, что сократило продолжительность одного оборота на 134,78 дней. Снижение деловой активности предприятия связано с падением выручки.
3.3 Анализ прочей информации, содержащейся в годовой бухгалтерской отчетности
Анализ информации, содержащейся в приложениях к годовому бухгалтерскому балансу, состоит из оценки движения собственного капитала; анализа движения денежных и заемных средств, анализа дебиторской и кредиторской задолженности; анализа амортизируемого имущества; анализа движения средств финансирования долгосрочных инвестиций и финансовых вложений.
На основании показателей отчета об изменениях капитала проведен анализ движения собственного капитала, который представлен в таблице 13.
Таблица 13
Анализ движения собственного капитала ООО «Газпромжелдортранс»
| Показатели | Уставный капитал |
Нераспределенная прибыль (непокрытый убыток) |
Итого | ||||||
| 2004 г. | 2005 г | 2006 г. | 2004 г. | 2005 г | 2006 г. | 2004 г. | 2005 г | 2006 г. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Остаток на начало года, тыс. руб. | 9 |
9 |
9 |
17530 |
16785 |
16794 |
17539 |
16794 |
14702 |
| Чистая прибыль, тыс. руб. | - |
- |
- |
43 |
-2143 |
-300 |
43 |
-2143 |
-300 |
| Дивиденды, тыс. руб. | - |
- |
- |
-905 |
- |
- |
-905 |
- |
- |
| Увеличение величины капитала, тыс. руб. | - |
- |
21 |
117 |
51 |
- |
117 |
51 |
21 |
| Остаток на конец года, тыс. руб. | 9 |
9 |
30 |
16785 |
14693 |
14393 |
16794 |
14702 |
14423 |
| Абсолютное изменение остатка, тыс. руб. | - |
- |
+21 |
-745 |
-2092 |
-2401 |
-745 |
-2092 |
-279 |
| Темп роста, % | 100 | 100 | 333,3 | 95,75 | 87,54 | 85,7 | 95,75 | 87,54 | 98,1 |
| Коэффициент поступления | - |
- |
0,7 |
0,01 |
0,003 |
- |
0,01 |
0,03 |
0,001 |
| Коэффициент выбытия | - |
- |
- |
0,05 |
0,128 |
0,018 |
0,052 |
0,128 |
0,02 |
В ООО «Газпромжелдортранс» наблюдается процесс выбытия собственного капитала, так как коэффициент поступления всегда меньше коэффициента выбытия. Единственной превышение наблюдается в 2006 г. - уставный капитал повысился на 21 тыс. руб. при смене учредителей, но эффект снизило уменьшение нераспределенной прибыли.
На основании отчета о движении денежных средств проанализируем динамику состава и структуры поступления денежных средств [Приложение 18].
В ООО «Газпромжелдортранс» имеют место поступления от текущей и инвестиционной деятельности. В структуре положительного денежного потока за исключением 2004 г. удельный вес поступлений от инвестиционной деятельности выше, чем от текущей: соответственно в 2005 г. 71,3 % и 28,7%, в 2006 г. 82,6% и 17,35 %. В динамике наблюдается рост денежного потока по инвестиционной деятельности – на 68,85 %.
При этом поступление денежных средств от текущей деятельности в динамике снижается: от покупателей и заказчиков на 62,6 %, прочие доходы на 6,25 %. От инвестиционной деятельности на 10 % снизилась выручка от продажи объектов основных средств и иных оборотных активов; на 0,05 % проценты полученные. Выручка от продажи ценных бумаг и иных финансовых вложений в динамике повысилась на 78,7 %, поступления от погашения займов, предоставленных другим организациям, - на 0,2%.
Наибольший удельный вес в структуре денежных поступлений занимают в 2004 г. поступления от покупателей и заказчиков (79,9%); в 2005-2006 гг. - выручка от продажи объектов основных средств и иных оборотных активов (71,0 % и 82,2 % соответственно). На основании отчета о движении денежных средств проанализируем динамику состава и структуры выбытия денежных средств [Приложение 19].
В 2004 г. наибольший удельный вес денежных средств был по текущей деятельности (65,6 %), в 2005-2006 г. по инвестиционной, соответственно 73,1 % и 83,4 %. Динамика выбытия денежных средств положительная по инвестиционной деятельности (+49% и отрицательная по текущей.
В 2004 г. наибольший удельный вес денежных средств приходится на оплату приобретенных товаров, работ, услуг, сырья и иных оборотных активов (39,3 %), затем на приобретение ценных бумаг и иных финансовых вложений – 26,7 %. Наименьший удельный вес приходится на выплату дивидендов, процентов – 1,9 % и приобретение дочерних организаций – 2,4 %. В 2006 г. наибольший удельный вес денежных средств приходится на приобретение ценных бумаг и иных финансовых вложений – 83,4 %, и прочие расходы – 7,5 %. Наименьший удельный вес приходится на расчет по налогам и сборам – 1 % и оплату труда – 1,8 %.
На протяжении всего периода наблюдается тенденция к снижению расходов, за исключением «прочих расходов, которые выросли на 3,5 %, и приобретение ценных бумаг и иных финансовых вложений, которые выросли на 56,7 %.
На основании Приложения к бухгалтерскому балансу проанализируем динамику основных фондов ООО «Газпромжедортранс» (табл. 14).
Таблица 14
Динамика основных фондов ООО «Газпромжелдортранс»
| Виды основных средств | Сумма на конец года, тыс. руб. | Темпы роста, % | ||||
| 2004 г. | 2005 г. | 2006 г. | 2005 г. к 2004 г. |
2006 г. к 2005 г. |
в среднем за 2004- 2006 гг. | |
| Транспортные средства | 253 | 275 | 275 | 108,7 | 100 | 104,3 |
| Другие виды основных средств | 1445 | 690 | 409 | 47,7 | 59,3 | 53,2 |
| Итого | 1698 | 965 | 684 | 56,8 | 70,9 | 63,5 |
На протяжении всего периода наблюдается снижение стоимости основных фондов: в 2005 г. на 43,2 %, в 2006 г. на 29,1 %. При этом в 2005 г. происходит рост транспортных средств на 8,7 % и снижение стоимости других видов основных средств на 52,3 %, в 2006 г. стоимость транспортных средств остается неизменной, а другие виды основных средств снижаются еще на 40,7 %. В среднем ежегодно стоимость транспортных средств повышается на 4,3 %, других видов основных средств понижаются еще на 46,8 %. Состав и структура основных фондов проанализирована в п. 2.1 главы 2 данной работы. Анализ движения и состояния основных фондов представлен в таблице 15.
Таблица 15
Движение и состояние основных фондов ООО «Газпромжелдортранс»
| Показатели | 2004 г. | 2005 г. | 2006 г. | Изменение 2006 г. к 2004 г. (+/-) |
| 1 | 2 | 3 | 4 | 5 |
| Наличие на начало года, тыс. руб. | 5439 | 1698 | 965 | -4474 |
| Поступление, | - | 293 | 9 | +9 |
| Выбытие, | 3741 | 1026 | 290 | -3451 |
| Наличие на конец года, | 1698 | 965 | 684 | -1014 |
| Коэффициент выбытия | 0,7 | 0,6 | 0,3 | -0,4 |
| Коэффициент обновления | - | 0,3 | 0,01 | +0,01 |
| Сумма износа на начало года. | 1281 | 1069 | 552 | -729 |
| Сумма износа на конец года | 1069 | 552 | 489 | -580 |
| Коэффициент износа на начало года | 0,2 | 0,6 | 0,6 | +0,4 |
| Коэффициент износа на конец года | 0,2 | 0,3 | 0,5 | +0,3 |
| Коэффициент годности | 0,3 | 0,6 | 0,7 | +0,4 |
На протяжении всего периода коэффициент выбытия превышает коэффициент обновления, что указывает на снижений стоимости основных фондов в организации. Коэффициент износа имеет тенденцию к росту на начало 2006 г. по сравнению с коэффициент износа на