Анализ хозяйственной деятельности ОАО "Новокузнецкий металлургический комбинат"
-12,7
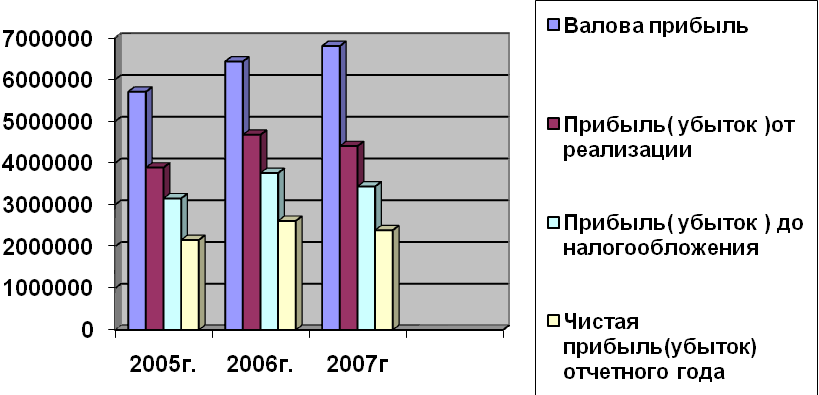
Рисунок 1 Сравнительная диаграмма изменения финансовых результатов по годам.
Как показывают данные таблицы 1 за последние три года возросла доля валовой прибыли (темп прироста составил в 2006 год 12,7%, в 2007 году 5,8%), так же возросли управленческие расходы ( 2006год на 0,5%, 2007 год на 10,6%) и коммерческие расходы (в среднем на 116,2%), уменьшились выручка ( в 2006 году на 12,7%, а 2007 по сравнению с 2005 на 11,6%), доходы и расходы от прочей деятельности (соответственно 2006 год на 17,3 и 19,3%, 2007год на 96,5 и 89,3%).
Прибыль от реализации услуг в 2007 году меньше чем в предъидущем на 5,8%, но наблюдается позитивная динамика роста, в сравнении с 2005 годом, прибыль увеличилась на 14,4%.
За анализируемый период прибыльной была основная деятельность организации, доля прочих доходов снизилась почти на 100%.В результате снижения себестоимости услуг повысились прибыль от реализации и валовая прибыль, но за счет значительного увеличения расходов и уменьшения доходов от прочей деятельности выручка снизилась в среднем на 10%. Для стабилизации положения следует уменьшить управленческие расходы и держать себестоимость реализованных услуг на прежнем уровне.
2.3 Анализ состава и структуры баланса
Анализ состава и структуры баланса проводится с помощью вертикального и горизонтального анализов финансовой отчетности.
Горизонтальный анализ заключается в построении одной или нескольких аналитических таблиц, с помощью которых абсолютные балансовые показатели дополняются относительными темпами роста(снижения) за несколько периодов. Цель горизонтального анализа состоит в том, чтобы выявить абсолютные и относительные изменения величин различных статей финансовой отчетности за определенный период, дать оценку этим изменениям. При горизонтальном анализе баланса сопоставляются статьи баланса, исчисляемые по ним показатели на начало и конец одного или нескольких отчетных периодов.
Вертикальный анализ выполняют путем процентного отношения каждой статьи к итогу баланса. Цель такого анализа заключается в расчете удельного веса отдельных статей в итоге баланса и их оценке их динамики для возможности выявления и прогнозирования изменений активов и источников их покрытия, а так же в выявлении изменения величин статей финансовой отчетности за определенный период [14, c97]
Анализ состава и структуры баланса представлен в таблице 2 и на рисунках 2 и 3.
Таблица 2
| Анализ состава и структуры баланса | ||||||||||||||||||||
| Показатели | Абсолютные величины | Удельные веса (%) к итогу баланса/ к итогу раздела | Отклонения | |||||||||||||||||
| на начало года | на | на начало года | на | + , тыс.руб. | % | |||||||||||||||
| конец года | конец года | |||||||||||||||||||
| 2005г. | ||||||||||||||||||||
| Основные средства | 1352625 | 1969958 | 10,4/26,4 | 12,4/27,6 | 617333 | 145,6 | ||||||||||||||
| долгосрочные финансовые вложения | 2556885 | 1916361 | 19,7/43 | 12,1/26,9 | -640524 | 74,95 | ||||||||||||||
| Незавершенное строительство | 1068872 | 3061166 | 8,2/20,8 | 19,3/43 | 1992294 | 286,4 | ||||||||||||||
| Итого внеоборотных активов | 5130117 | 7124209 | 39,4/100 | 44,9/100 | 1994092 | 138,9 | ||||||||||||||
| Запасы | 2557816 | 2765467 | 19,7/32,5 | 17,4/31,6 | 207651 | 108,1 | ||||||||||||||
| НДС по приобретенным ценностям | 1946848 | 2506783 | 15/24,7 | 15,8/28,6 | 559935 | 128,8 | ||||||||||||||
| Краткосрочная дебиторская задолженность | 2891745 | 2592857 | 22,2/36,7 | 16,3/29,6 | -298888 | 89,66 | ||||||||||||||
| краткосрочные финансовые вложения | 290216 | 638784 | 2,2/3,7 | 4/7,3 | 348568 | 220,1 | ||||||||||||||
| Денежные средства | 140991 | 190264 | 1,1/1,8 | 1,2/2,2 | 49273 | 135 | ||||||||||||||
| прочие оборотные активы | 47373 | 64985 | 0,4/0,6 | 0,4/0,7 | 17612 | 137,2 | ||||||||||||||
| Итого оборотных активов | 7874989 | 8759140 | 60,6/100 | 55,1/100 | 884151 | 111,2 | ||||||||||||||
| Уставный капитал | 122000 | 122000 | 0,9/1,9 | 0,8/2,2 | 0 | 100 | ||||||||||||||
| Добавочный капитал | 1089000 | 1089000 | 8,4/17 | 6,9/19,3 | 0 | 100 | ||||||||||||||
| Резервный капитал | 6100 | 6100 | 0,05/0,1 | 0,04/0,1 | 0 | 100 | ||||||||||||||
| Нераспределенная прибыль (непокрытый убыток) | 5174597 | 4431235 | 39,8/81 | 27,9/78,4 | -743362 | 85,63 | ||||||||||||||
| Итого реальный собственный капитал (чистые активы) | 6391697 | 5648335 | 49,1/100 | 35,6/ 100 | -743362 | 88,37 | ||||||||||||||
| займы и кредиты | 724620 | 213 | 5,6/20,7 | 0,001/0,004 | -724407 | 0,03 | ||||||||||||||
| Краткосрочная кредиторская задолженность | 2766120 | 5561896 | 21,3/79,1 | 35/99,8 | 2795776 | 201,1 | ||||||||||||||
| прочие краткосрочные обязательства | 6809 | 5579 | 0,05/0,2 | 0,04/0,1 | -1230 | 81,94 | ||||||||||||||
| Итого заемных средств | 3497886 | 5569524 | 27/100 | 36,1/100 | 2071638 | 159,2 | ||||||||||||||
| Баланс | 13005106 | 15883349 | 100 | 100 | 2878243 | 122,1 | ||||||||||||||
| 2006г. | ||||||||||||||||||||
| Основные средства | 1969958 | 5034309 | 12,4/27,6 | 32,4/68,2 | 3064351 | 255,6 | ||||||||||||||
| долгосрочные финансовые вложения | 1916361 | 1288428 | 12,1/26,9 | 8,3/17,4 | -627933 | 67,23 | ||||||||||||||
| Незавершенное строительство | 3061166 | 901007 | 19,3/43 | 5,8/12,2 | -2160159 | 29,43 | ||||||||||||||
| Итого внеоборотных активов | 7124209 | 7380702 | 44,9/100 | 47,6/100 | 256493 | 103,6 | ||||||||||||||
| Запасы | 2765467 | 2702397 | 17,4/31,6 | 17,4/33,2 | -63070 | 97,72 | ||||||||||||||
| НДС по приобретенным ценностям | 2506783 | 1380932 | 15,8/28,6 | 8,9/16,9 | -1125851 | 55,09 | ||||||||||||||
| Краткосрочная дебиторская задолженность | 2592857 | 2899098 | 16,3/29,6 | 18,7/35,6 | 306241 | 111,81 | ||||||||||||||
| краткосрочные финансовые вложения | 638784 | 689320 | 4/7,3 | 4,4/8,5 | 50536 | 107,9 | ||||||||||||||
| Денежные средства | 190264 | 397225 | 1,2/2,2 | 2,6/4,9 | 206961 | 208,8 | ||||||||||||||
| прочие оборотные активы | 64985 | 66267 | 0,4/0,7 | 0,4/0,8 | 1282 | 102 | ||||||||||||||
| Итого оборотных активов | 8759140 | 8135678 | 55,1/100 | 52,4/100 | -623462 | 92,88 | ||||||||||||||
| Уставный капитал | 122000 | 122000 | 0,8/2,2 | 0,8/1,5 | 0 | 100 | ||||||||||||||
| Добавочный капитал | 1089000 | 1089000 | 6,9/19,3 | 7/13,2 | 0 | 100 | ||||||||||||||
| Резервный капитал | 6100 | 6100 | 0,04/0,1 | 0,04/0,07 | 0 | 100 | ||||||||||||||
| Нераспределенная прибыль (непокрытый убыток) | 4431235 | 7044777 | 27,9/78,4 | 45,4/85,3 | 2613542 | 159 | ||||||||||||||
| Итого реальный собственный капитал (чистые активы) | 5648335 | 8261877 | 35,6/ 100 | 53,2/100 | 2613542 | 146,3 | ||||||||||||||
| займы и кредиты | 213 | 369341 | 0,001/0,004 | 2,4/10,3 | 369128 | 173399 | ||||||||||||||
| Краткосрочная кредиторская задолженность | 5561896 | 3138607 | 35/99,8 | 20,2/88 | -2423289 | 56,43 | ||||||||||||||
| прочие краткосрочные обязательства | 5579 | 57229 | 0,04/0,1 | 0,4/1,6 | 51650 | 1025 | ||||||||||||||
| Итого заемных средств | 5569524 | 3569503 | 36,1/100 | 23/100 | -2000021 | 64,1 | ||||||||||||||
| Баланс | 15883349 | 15516380 | 100 | 100 | -366969 | 97,69 | ||||||||||||||
| 2007г. | ||||||||||||||||||||
| Основные средства | 5034309 | 5170120 | 32,4/68,2 | 29,6/82 | 135811 | 102,7 | ||||||||||||||
| долгосрочные финансовые вложения | 1288428 | 5111 | 8,3/17,4 | 0,03/0,08 | -1283317 | 0,4 | ||||||||||||||
| Незавершенное строительство | 901007 | 948759 | 5,8/12,2 | 5,4/15 | 47752 | 105,3 | ||||||||||||||
| Итого внеоборотных активов | 7380702 | 6306994 | 47,6/100 | 36,2/100 | -1073708 | 85,45 | ||||||||||||||
| Запасы | 2702397 | 1961656 | 17,4/33,2 | 11,2/17,6 | -740741 | 72,59 | ||||||||||||||
| НДС по приобретенным ценностям | 1380932 | 532958 | 8,9/16,9 | 3,1/4,8 | -847974 | 38,59 | ||||||||||||||
| Краткосрочная дебиторская задолженность | 2899098 | 5834380 | 18,7/35,6 | 33,4/52,4 | 2935282 | 201,25 | ||||||||||||||
| краткосрочные финансовые вложения | 689320 | 2665768 | 4,4/8,5 | 15,3/23,9 | 1976448 | 386,72 | ||||||||||||||
| Денежные средства | 397225 | 27289 | 2,6/4,9 | 0,2/0,2 | -369936 | 6,87 | ||||||||||||||
| прочие оборотные активы | 66267 | 45715 | 0,4/0,8 | 0,3/0,4 | -20552 | 68,99 | ||||||||||||||
| Итого оборотных активов | 8135678 | 11132584 | 52,4/100 | 63,8/100 | 2996906 | 136,84 | ||||||||||||||
| Уставный капитал | 122000 | 122000 | 0,8/1,5 | 0,7/1,2 | 0 | 100 | ||||||||||||||
| Добавочный капитал | 1089000 | 1089000 | 7/13,2 | 6,2/10,4 | 0 | 100 | ||||||||||||||
| Резервный капитал | 6100 | 6100 | 0,04/0,07 | 0,03/0,06 | 0 | 100 | ||||||||||||||
| Нераспределенная прибыль (непокрытый убыток) | 7044777 | 9228359 | 45,4/85,3 | 52,9/88,3 | 2183582 | 131 | ||||||||||||||
| Итого реальный собственный капитал (чистые активы) | 8261877 | 10445459 | 53,2/100 | 60/100 | 2183582 | 126,43 | ||||||||||||||
| займы и кредиты | 369341 | 1864955 | 2,4/10,3 | 10,7/31,8 | 1495614 | 504,94 | ||||||||||||||
| Краткосрочная кредиторская задолженность | 3138607 | 3844078 | 20,2/88 | 22/65,6 | 705471 | 122,48 | ||||||||||||||
| прочие краткосрочные обязательства | 57229 | 3742 | 0,4/1,6 | 0,02/0,06 | -53487 | 6,54 | ||||||||||||||
| Итого заемных средств | 3569503 | 5859852 | 23/100 | 33,6/100 | 2290349 | 164,16 | ||||||||||||||
| Баланс | 15516380 | 17439578 | 100 | 100 | 1923198 | 112,39 | ||||||||||||||
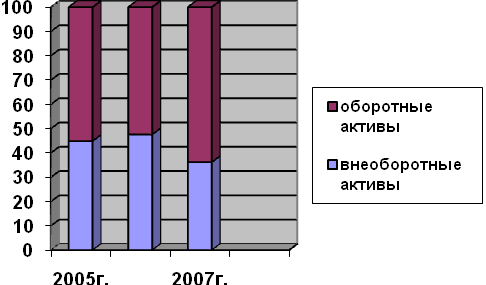
Рисунок 2. Сравнительный анализ оборотных и внеоборотных активов в общей доле валюты баланса.
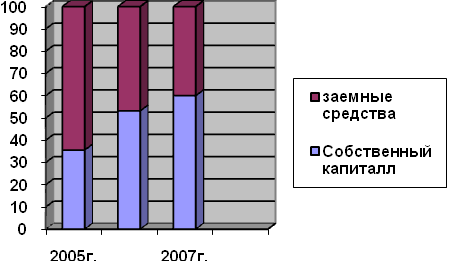
Рисунок 3. Сравнительный анализ собственных и заемных средств в общей доле валюты баланса.
Как показывает вертикальный анализ, проведенный по данным таблицы 1 и рисунков 1 и 2, в структуре актива увеличилась доля оборотных средств (в 2005 году соотношение внеоборотных и оборотных средств в валюте баланса составляло 55 на 45%, в 2006- 48 на 52%, в 2007 – 36 на 64%), в пассиве баланса увеличилась доля собственного капитала по сравнению с заемными средствами (в 2005 году соотношение собственных и заемных средств составляло 36 на 64%, в 2006- 53 на 47%, в 2007- 60 на 40%).
Увеличение доли оборотных активов в валюте баланса ОАО «НКМК» говорит об облегчении структуры баланса, то есть о возможности быстро мобилизовать свои активы для погашения обязательств. Доля заемного и собственного капитала к концу 2007 года составляет 40 и 60%, что соответствует норме, значит, предприятие является платежеспособным и финансово устойчивым.
2.4 Анализ показателей финансовой устойчивости
Финансовая устойчивость определяется степенью обеспеченности запасов и затрат собственными и заемными источниками их формирования, а так же уравновешенностью активов и пассивов по срокам использования и по циклам обеспечиваются сбалансированность притока и оттока денежных средств [12, c.206]
Анализ проводится по данным баланса путем расчета абсолютных и относительных показателей финансовой устойчивости, ликвидности и платежеспособности.
Выделяют 4 типа финансовой устойчивости:
- абсолютную финансовую устойчивость;
- нормальную финансовую устойчивость;
- неустойчивое финансовое состояние, при котором сохраняется возможность восстановления равновесия;
- кризисное финансовое состояние, при котором организация находится на грани банкротства.
Анализ финансовой устойчивости ОАО «НКМК» представлен в таблице 3 и на рисунке 4.
Таблица3
|
Анализ показателей финансовой устойчивости |
||||
| Показатели | 2005 | 2006 | 2007 | |
| 1. Реальный собственный капитал | 5648335 | 8261877 | 10445459 | |
| 2. Внеоборотные активы | 7124209 | 7380702 | 6306994 | |
| 3.Оборотные активы | 8759140 | 8135678 | 11132584 | |
| 4.Наличие собственных оборотных средств (п.1-п.2) | -1475874 | 881175 | 4138465 | |
| 5. Долгосрочные пассивы | 4665490 | 3685000 | 1134267 | |
| 6.Наличие долгосрочных источников формирования запасов (п.4+п.5) | 3189616 | 4566175 | 5272732 | |
| 7.Краткосрочные кредитыизаемные средства | 5569524 | 3569503 | 5859852 | |
| 8.Общая величина основных источников формирования запасов (п.6+п.7) | 8759140 | 8135678 | 11132584 | |
| 9.Общая величина запасов (включая несписанный НДС) | 5272250 | 4083329 | 2494614 | |
| 10. Излишек (+) или недостаток (-) собственных оборотных средств (п.4-п.9) | -6748124 | -3202154 | 1643851 | |
| 11. Излишек (+) или недостаток (-) долгосрочных источников формирования запасов (п.6-п.9) | -2082634 | 482846 | 2778118 | |
| 12. Излишек (+) или недостаток (-)основных источников формирования запасов (п.8-п.9) | 3486890 | 4052349 |
8637970 |
|
| Показатели | 2005 | 2006 | 2007 | |
| 13.Тип финансовой устойчивости | (0;0;1) | (0;1;1) | (1;1;1) | |
| 14. Коэффициент покрытия внеоборотных активов собственным капиталом (п.1/п.2) | 0,8>0,1 | 1,1>0,1 | 1,7>0,1 | |
| 15. Коэффициент автономии (уровень собственного капитала) (п.1/п.2+п.3) | 0,4<0,5 | 0,5=0,5 | 0,6>0,5 | |
| 16. Коэффициент обеспеченности оборотных активов собственными оборотными средствами (п.4/п.3) | -0,2<0,1 | 0,1=0,1 | 0,4>0,1 | |
| Показатели | 2005 | 2006 | 2007 | |
| 17. Коэффициент соотношения заемных и собственных средств (п.5+п.7) /п.1 | 1,8>(0,7-1) | 0,9<(0,7-1) | 0,7<(0,7-1) | |
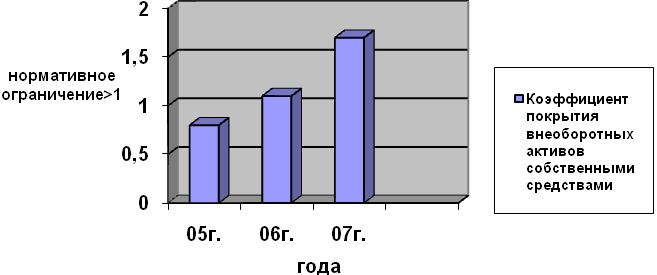
Рисунок 4.Динамика изменение коэффициента покрытия по годам.
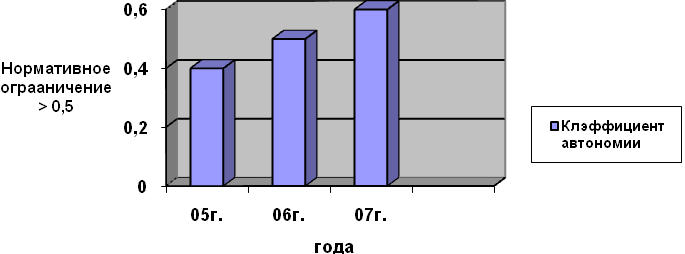
Рисунок 5. Динамика изменения коэффициента автономии по годам.
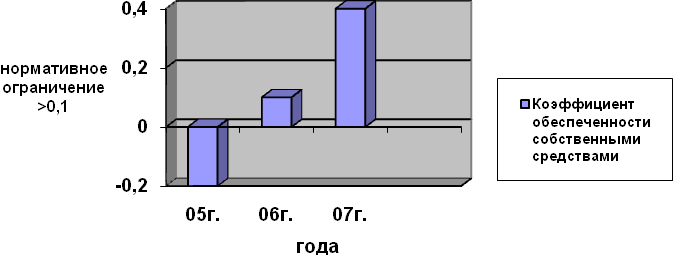
Рисунок 6. Динамика изменения коэффициента обеспеченности оборотных активов собственными оборотными средствами по годам.
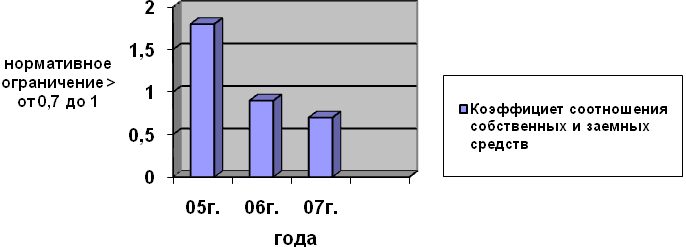
Рисунок 7. Динамика изменения коэффициента соотношения заемных и собственных средств.
По данным таблицы 3 за анализируемый период тип финансовой устойчивости ОАО «НКМК» изменился из неустойчивого финансового состояния в 2005 году (0;0;1) в нормальное финансовое состояние в 2006году (0;1;1), а затем в абсолютную финансовую устойчивость в 2007г. (1;1;1). Позитивная динамика наблюдается из-за увеличения за последние 3 года доли оборотных активов (2005год- 8759140тыс. руб., 2006 – 8135676тыс. руб., 2007- 11132584 тыс.руб.) и собственного капитала ( 2005 год- 567335 тыс.руб., 2006- 8261877 тыс.руб., 2007- 10445459 тыс.руб.), а так же уменьшении внеоборотных активов ( по сравнению с 2005 годом на 817 215 тыс.руб.).
При рассмотрении динамики изменения коэффициентов показанных на рисунках 4,5,6, и 7 можно сказать, что в 2007 году все коэффициенты соответствуют нормативным показателям ( коэффициент покрытия равен 1,8>1, коэффициент автономии- 0,6>0,5, коэффициент обеспеченности собственными средствами -0,4>0,1, коэффициент соотношения собственных и заемных средств- 1,8>1).
2.5 Анализ показателей ликвидности и платежеспособности
Анализ платежеспособности предприятия осуществляют путем соизмерения наличия и поступления средств с платежами первой необходимости. Различают текущую и ожидаемую (перспективную) платежеспособность.
Текущая платежеспособность определяется на дату составления баланса. Предприятие считается платежеспособным, если у него нет просроченной задолженности поставщикам, по банковским ссудам и другим расчетам.
Ожидаемая (перспективная) платежеспособность определяется на конкретную предстоящую дату путем сравнения суммы его платежных средств со срочными (первоочередными) обязательствами предприятия на эту дату [6, c.122].
Анализ ликвидности баланса заключается в сравнении активов сгруппированных по степени их ликвидности с пассивами, сгруппированными по степени срочности погашения обязательств.
Анализ показателей ликвидности и платежеспособности представлены в таблице 4 и на рисунках 8,9,10 и 11.
Таблица 4
|
Анализ показателей ликвидности и платежеспособности |
||||
| Показатели | Норм. ограничения | 2005 | 2006 | 2007 |
| 1. Денежные средства | - | 190264 | 397225 | 27289 |
| 2. Краткосрочные финансовые вложения | - | 638784 | 689320 | 2665768 |
| 3. Дебиторская задолженность | - | 2592857 | 2899098 | 5834380 |
| 4-5. Запасы, НДС по приобретенным ценностям | - | 5272250 | 4083329 | 2494614 |
| 6. Общая сумма активов | - | 13005106 | 15883349 | 17439578 |
| 7. Собственные акции, выкупленные у акционеров | - | _ | _ | _ |
| 8. Задолженность участникам по взносам в уставный капитал | - | _ | _ | _ |
| 9. Долгосрочные обязательства | - | 4665490 | 3685000 | 1134267 |
| 10. Краткосрочные обязательства | - | 5569524 | 3569503 | 5859852 |
| 11.чистый оборотный капитал (п.1+п.2.+п.3+п.4+п.5)-п.10 | 3124631 | 4499469 | 5162199 | |
| 12. Коэффициент абсолютной ликвидности (п.1+п.2)/п.10 | >0,2-0,3 | 0,1 | 0,3 | 0,5 |
| 13. Коэффициент критической ликвидности (п.1+п.2+п.3)/п.10 | >0,7-1 | 0,6 | 1,1 | 1,5 |
| 14. Коэффициент покрытия (текущей ликвидности) (п.1+п.2.+п.3+п.4+п.5)/п.10 | >1-2 | 1,6 | 2,3 | 2,1 |
| 15.Коэффициент восстановления (утраты) | >1 | 0,6 | 1,2 | 1 |
| платежеспособности за 6 мес. | ||||
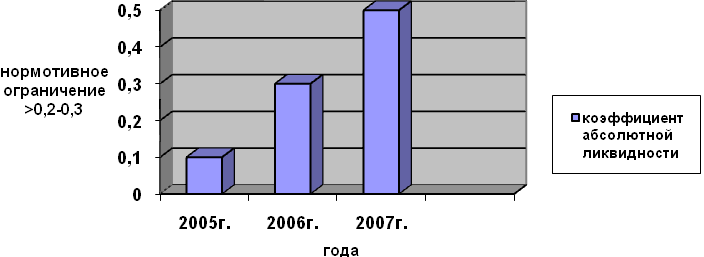
Рисунок 8. Динамика изменения коэффициента абсолютной ликвидности по годам.
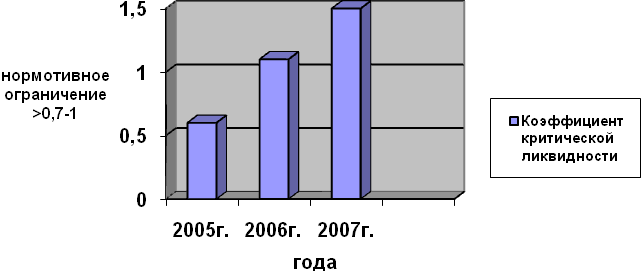
Рисунок 9. Динамика изменения коэффициента критической ликвидности по годам.
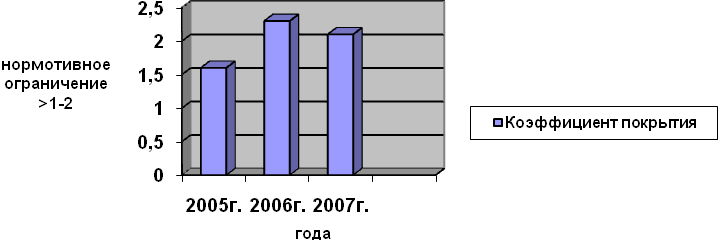
Рисунок 10. Динамика изменения коэффициента покрытия (текущей ликвидности) по годам.
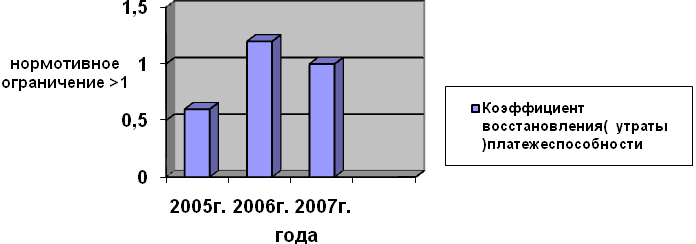
Рисунок 11. Динамика изменения коэффициента восстановления (утраты) платежеспособности за 6 (3) месяцев.
Как показывают данные таблицы 4 и рисунков 8,9,10 и 11 за три года коэффициент абсолютной ликвидности возрос и соответствует нормативному значению > 0,2-0,3 ( в 2005 году коэффициент был равен 0,1, в 2006- 0,3, а в 2007 уже 0,7), так же увеличился и коэффициент критической ликвидности (в 2005 году он составлял 0,6, в 2006- 1,1, в 2007- 1,5 при нормативе >07-1).Динамика увеличения говорит о возможности расплатится активами по своим обязательством.
Коэффициент покрытия или текущей ликвидности находится в пределах нормы > 1-2 и равен 2, но по сравнению с предъидущем годом он снизился (на 0,3), следовательно, понизился и коэффициент восстановления (утраты) платежеспособности, но он так же входит в рамки нормативных ограничений > 1 и равен 1. Таким образом, можно сказать, что ОАО «НКМК» не утратит своей платежеспособности в ближайшие 3 месяца, но динамика снижение коэффициентов по сравнению с 2006 годом требует разработки мероприятий по укреплению платежеспособности.
2.6 Анализ ликвидности баланса
Ликвидность баланса определяется как степень покрытия обязательств организации активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Анализ ликвидности баланса заключается в сравнении активов сгруппированных по степени их ликвидности с пассивами, сгруппированными по степени срочности погашения обязательств. Наиболее мобильной частью ликвидных средств являются деньги и краткосрочные финансовые вложения. Ко второй группе относятся готовая продукция, товары, отгруженные и дебиторская задолженность. Ликвидность этой группы текущих активов зависит от своевременности отгрузки продукции, оформления банковских документов, скорости платежного документооборота в банках, от спроса на продукцию, ее конкурентоспособности, платежеспособности покупателей, форм расчетов и др.
Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку кредитоспособности организации, то есть способности своевременно и полностью рассчитываться по всем своим обязательствам.
Анализ показателей ликвидности баланса представлен в таблице 5.
Таблица 5
|
Анализ ликвидности баланса |
||||||||
| 2005 | ||||||||
| Группа активов | На начало года | На конец года | Группа пассивов | На начало года | На конец года | Излишек / недостаток | На нача-ло года | На конец года |
| Наиболее ликвидные (А1) | 431207 | 829048 | Наиболее срочные обязательства (П1) КЗ | 2766120 | 5561896 | -2334913 | -4732848 | |
| ДС+КФВ | ||||||||
| А1-П1 | ||||||||
| Быстро | 2939118 | 2657842 | Краткосрочные | 731429 | 5792 | 2207689 | 2652050 | |
| реализуемые (А2) | пассивы (П2 | А2-П2 | ||||||
| КДЗ+ПОА | КЗС+ПКО) | |||||||
| Медленно | 4504664 | 5272250 | Долгосроч-ные | 3115523 | 4665490 | 1389141 | 606760 | |
| реализуемые (А3) З+НДС | пассивы (П3) | А3-П3 | ||||||
| ДО | ||||||||
| Трудно | 5130117 | 7124209 | Постоянные пассивы (П4) | 6391697 | 5648335 | 1261580 | -1475874 | |
| реализуемые (А4) ВА | СК | П4-А4 | ||||||
| 2006 | ||||||||
| Группа активов | На начало года | На конец года | Группа пассивов | На начало года | На конец года | Излишек / недостаток | На начало года | На конец года |
| Наиболее ликвидные (А1) | 829048 | 1086545 | Наиболее срочные обязательства (П1) КЗ | 5561896 | 3138607 | -4732848 | -2052062 | |
| ДС+КФВ | ||||||||
| А1-П1 | ||||||||
| Быстро | 2657842 | 2965365 | Краткосрочные | 5792 | 426570 | 2652050 | 2538795 | |
| реализуемые (А2) | пассивы (П2 | А2-П2 | ||||||
| КДЗ+ПОА | КЗС+ПКО) | |||||||
| Медленно | 5272250 | 4083329 | Долгосроч-ные | 4665490 | 3685000 | 606760 | 398329 | |
| Реализуе-мые (А3) З+НДС | пассивы (П3) | А3-П3 | ||||||
| ДО | ||||||||
| Трудно | 7124209 | 7380702 | Постоянные пассивы (П4) | 5648335 | 8261877 | -1475874 | 881175 | |
| реализуемые (А4) ВА | СК | П4-А4 | ||||||
|
Продолжение таблицы 5 |
||||||||
| 2007 | ||||||||
| Группа активов | На начало года | На конец года | Группа пассивов | На начало года | На конец года | Излишек / недостаток | На начало года | На конец года |
| Наиболее ликвидные (А1) | 1086545 | 2693057 | Наиболее срочные обязательства (П1) КЗ | 3138607 | 3844078 | -2052062 | -1151021 | |
| ДС+КФВ | ||||||||
| А1-П1 | ||||||||
| Быстро | 2965365 | 5880095 | Краткосроч-ные | 426570 | 1868697 | 2538795 | 4011398 | |
| реализуемые (А2) | пассивы (П2 | А2-П2 | ||||||
| КДЗ+ПОА | КЗС+ПКО) | |||||||
| Медленно | 4083329 | 2494614 | Долгосрочные | 3685000 | 1134267 | 398329 | 1360347 | |
| реализуемые (А3) З+НДС | пассивы (П3) | А3-П3 | ||||||
| ДО | ||||||||
| Трудно | 7380702 | 6306994 | Постоянные пассивы (П4) | 8261877 | 10445459 | 881175 | 4138465 | |
| реализуемые (А4) ВА | СК | П4-А4 | ||||||
Как показывают данные таблицы 5, баланс ОАО «НКМК» не является не абсолютно ликвидным, так как первая группа пассивов превышает первую группу активов, следовательно, у предприятия затруднена платежеспособность на срок до 3 месяцев, но в последствии оно может расплатиться по всем своим обязательствам.
В целом идет постепенное уменьшение кредиторской задолженности (по сравнению с 2005 годом на 1 717 818 тыс. руб.) и увеличение доли денежных средств и краткосрочных финансовых вложений (на 1 864 009 тыс. руб.). Для улучшения расчетов на срок до 3 месяцев предприятие может придерживаться прежней политики по уменьшению кредиторской задолженности и облегчения структуры баланса.
2.7 Сравнение динамики активов и финансовых результатов
Эффективность финансово-хозяйственной деятельности предприятия характеризуется деловой активностью и рентабельностью.
Деловая активность отражает результативность работы предприятия относительно величины использованных ресурсов и оценивается показателями оборачиваемости, а так же сопоставлением темпов роста прибыли, выручки и активов предприятия: темп роста прибыли должен быть больше темпа роста выручки, которая больше темпа роста активов и больше 100%. Это «золотое правило экономики», которое указывает на динамичность развития предприятия и свидетельствует о расширении масштабов его деятельности, эффективности использования ресурсов, снижении затрат и росте прибыли.
Сравнение динамики активов и финансовых результатов рассмотрены в таблице 6.
Таблица 6
|
Сравнение динамики активов и финансовых результатов |
|||||
| Показатель | Годы | Темп прироста, | |||
| % к предыдущему году | |||||
| 2005 | 2006 | 2007 | 2006 | 2007 | |
| Средняя величина активов | 14444228 | 15699864,5 | 16420293 | 8,7 | 4,6 |
| Выручка от продаж | 43090904 | 37617381 | 38043081 | -12,7 | 1,1 |
| Чистая прибыль | 2156666 | 2613542 | 2390502 | 21,2 | -8,5 |
Как показывают данные таблицы 6 за 2007 год активы организации растут быстрее чем выручка, а темп прироста прибыли отрицательный, значит затраты на производство продукции возрастают, отсутствует эффективное использование ресурсов и расширение производства.
При сопоставлении темпов роста «золотое правило экономики» не соблюдается (2006 год- чистая прибыль >выручки от продаж< темпа роста активов>100%, 2007 год чистая прибыль <выручки от продаж< темпа роста активов>100%), следовательно нужно изменить подходы к управлению ресурсами на ОАО «НКМК».
2.8 Анализ показателей оборачиваемости
Для принятия обоснованных управленческих решений важна подлинная динамика хозяйственной жизни предприятия, которая может быть раскрыта с помощью показателей оборачиваемости. Оборачиваемость - это показатель, демонстрирующий объем (масштабы) изменения (движения) актива или пассива в целом, либо конкретных статей актива и пассива за определенный период. Показатель оборачиваемости рассчитывается на основе учетных данных путем деления оборота по счету на среднее значение его сальдо.
Понятие "оборачиваемость" подразумевает выбытие активов и погашение пассивных обязательств, показатель оборачиваемости товаров говорит о том, сколько раз за отчетный период предприятие продает объем товарных запасов, продемонстрированный в активе баланса, оборачиваемость товаров в смысле динамики этой статьи актива выражается не только объемом продаж, но и объемом поступлений товаров [8, c.396].
Анализ показателей оборачиваемости предоставлен в таблице 7 и рисунке 12.
Таблица 7
|
Анализ показателей оборачиваемости |
|||||
| Показатель | Годы | Темп роста, % к предыдущему году | |||
| 2005 | 2006 | 2007 | 2006 | 2007 | |
| 1. Выручка (нетто) от оказания услуг, тыс. руб. | 43090904 | 37617381 | 38043081 | 87,30 | 101,13 |
| 2. Среднегодовая сумма всех активов, тыс. руб. | 14444227,5 | 15699864,5 | 16420293 | 108,69 | 104,59 |
| 3. Среднегодовая стоимость ОС и НМА (первоначальная стоимость) , тыс. руб. | 1969958 | 5034309 | 5170120 | 255,55 | 102,70 |
| 4. Среднегодовые остатки оборотных средств, тыс. руб. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||