Облік загальновиробничих витрат
2.5. Знос основних засобів
Метод амортизації необоротних активів обирається підприємством самостійно з урахуванням очікуваного способу отримання економічних вигід від його використання та норм П(С) БО 7 і 8.
Для нарахування амортизації основних засобів можуть бути застосовані такі методи:
прямолінійний;
зменшення залишкової вартості;
прискореного зменшення залишкової вартості;
кумулятивний;
виробничий.
Для ілюстрації наведених методів використаємо такий приклад.
Первісна вартість верстата, придбаного ТОВ "Аріс" у грудні 1999 року, становить 80 000 грн., а строк його корисної експлуатації дорівнює 5 рокам. Очікується, що цей верстат матиме ліквідаційну вартість 5 000 грн.
Прямолінійний метод
При цьому методі річна сума амортизації (ΣАр) визначається діленням вартості (АСо), яка амортизується, на очікуваний період часу використання об'єкта основних засобів (Т).
ΣАр = АСо / Т, (2.1)
ΣАр – річна сума амортизації, грн.;
АСо – вартість, яка амортизується, грн.;
Т – строк корисного використання об’єкта основних засобів.
У нашому прикладі річна сума амортизації верстата дорівнює:
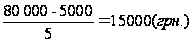
Прямолінійний метод має свої переваги і недоліки.
Перевагами цього методу є простота розрахунку і рівномірність розподілу суми амортизації між обліковими періодами, що забезпечує зіставність собівартості продукції з доходом від її реалізації.
Недоліком його вважають те, що він не враховує моральний знос, відмінність виробничої потужності основних засобів у різні роки їх експлуатації та необхідність збільшення витрат на ремонт в останні роки служби.
Однак, попри недоліки, прямолінійний метод є найпоширенішим у практиці.
Наступні три методи є методами прискореної амортизації, які забезпечують списання більшої частини вартості основних засобів у перші роки їх експлуатації.
Прискорена амортизація означає щорічне зниження суми амортизаційних відрахувань.
Доцільність застосування методів прискореної амортизації пояснюється такими причинами:
• найбільша інтенсивність використання основних засобів припадає на перші роки їх експлуатації, коли вони фізично і морально ще є новими;
• накопичуються кошти для заміни об'єкта, що амортизується, у разі його швидкого морального старіння та інфляції;
• забезпечується можливість збільшення частки витрат на ремонт об'єктів, які амортизуються, що припадає на останні роки їх використання, без відповідного збільшення витрат виробництва (за рахунок того, що сума нарахованої амортизації в ці роки зменшується).
Метод зменшення залишкової вартості
За цим методом річна сума амортизації (ΣАр) визначається як добуток залишкової вартості об'єкта на початок звітного року або первісної вартості на дату початку нарахування амортизації та річної норми амортизації (Нан. р).
Річна норма амортизації розраховується, як різниця між одиницею та підсумком кореня ступені кількості років корисного використання об’єкта на його первісну вартість (П).
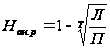 (2.2)
де Нам. р – норма амортизації річна, %;
Л – ліквідаційна вартість, грн.;
П – первісна вартість, грн. .
Σам. г =ЗВн Ч Нам. р (2.3)
де Σам. г – річна сума амортизації, грн.;
ЗВн – залишкова вартість об’єкта на початок звітного періоду, грн.;
Нам. р – річна норма амортизації, %.
У нашому прикладі річна норма амортизації верстата дорівнює:
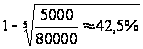
Розрахунок амортизації верстата із застосуванням цієї норми наведений у табл.2.1
Як бачимо, верстат майже повністю амортизований за 4 роки, а сума
амортизації за п’ятий рік визначена з урахуванням того, що фактична ліквідаційна вартість дорівнює очікуваної.
Таблиця 2.1
Розрахунки амортизації верстата методом зменшення залишкової вартості ТОВ “АРІС”
Рік |
Розрахунок річної суми амортизації |
Річна сума амортизації, грн. |
Знос на кінець року, грн. |
Залишкова Вартість на кінець року, грн. |
| 2000 | 80000 Ч 0,425 | 34000 | 34000 | 46000 |
| 2001 | 46000 Ч 0,425 | 19550 | 53550 | 26450 |
| 2002 | 26450 Ч 0,425 | 11241 | 64791 | 15209 |
| 2003 | 15209 Ч 0,425 | 6464 | 71255 | 8745 |
| 2004 | – | 3745 | 75000 | 5000 |
Метод прискореного зменшення залишкової вартості
Згідно з цим методом річна сума амортизації (ΣАр) визначається як добуток залишкової вартості об’єкта на початок звітного року (ЗВн) та норми амортизації, яка обчислюється виходячи зі строку корисного використання об’єкта і подвоюється:
Нам. р =(ΣАр / ЗВн Ч100) Ч 2 рази (2.4)
де ΣАр – річна сума амортизації, грн;
ЗВн – залишкова вартість об’єкта на початок звітного року, грн. .
ΣАр = ЗВн Ч Нам. р (2.5)
У нашому прикладі річна норма амортизації становить 20%. Отже, подвійна норма дорівнюватиме 40%.
Розрахунок амортизації для кожного року корисної експлуатації верстата із застосуванням цієї норми наведений у табл.2.2.
Таблиця 2.2
Розрахунки амортизації верстата методом прискореного зменшення залишкової вартості ТОВ “АРІС”
Рік |
Розрахунок річної суми амортизації |
Річна сума амортизації, грн. |
Знос на кінець року, грн. |
Залишкова Вартість на кінець року, грн. |
| 2000 | 80000 Ч 0,4 | 32000 | 32000 | 48000 |
| 2001 | 48000 Ч 0,4 | 19200 | 51200 | 28800 |
| 2002 | 28800 Ч 0,4 | 11520 | 62720 | 17280 |
| 2003 | 17280 Ч 0,4 | 6912 | 69632 | 10368 |
| 2004 | 10368–5000 | 5368 | 75000 | 5000 |
Суму амортизації останнього року розраховують у такій спосіб, щоб залишкова вартість об’єкта в кінці періоду його експлуатації була не меншою, ніж його ліквідаційна вартість.
Кумулятивний метод
За цим методом річна сума амортизації визначається як добуток вартості, яка амортизується, та кумулятивного коефіцієнта.
Кумулятивний коефіцієнт (Кк) розраховується діленням кількості років, що залишаються до кінця очікуваного строку використання об’єкта (Тк), на суму чисел років його корисного використання (ΣТк. в):
ΣАр = АВ Ч Кк (2.6)
де АВ – вартість, яка амортизується, грн.;
Кк – кумулятивний коефіцієнт.
Кк = Тк / ΣТк. в (2.7)
де Тк – кількість років, що залишаються до кінця очікуваного строку використання об’єкта;
ΣТк. в – сума чисел років його корисного використання.
Сума чисел років – це результат сумування порядкових номерів тих років, протягом яких функціонує об’єкт.
Її можна визначити за такою формулою:
 ,
(2.8)
де п – строк корисного використання об’єкта.
Звідси:
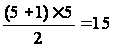 .
У нашому прикладі кумулятивний коефіцієнт дорівнює:
у 2000 році 5 / 15
у 2001 році 4 / 15
у 2002 році 3 / 15
у 2003 році 2 / 15
у 2004 році 1 / 15
Розрахунок амортизації з використанням цих коефіцієнтів наведений у табл.2.3.
Таблиця 2.3
Розрахунки амортизації верстата кумулятивним методом ТОВ “АРІС”
Рік |
Розрахунок річної суми амортизації |
Річна сума амортизації, грн. |
Знос на кінець року, грн. |
Залишкова Вартість на кінець року, грн. |
| 2000 | 5 / 15 Ч 75000 | 25000 | 25000 | 55000 |
| 2001 | 4 / 15 Ч 75000 | 20000 | 45000 | 35000 |
| 2002 | 3 / 15 Ч 75000 | 15000 | 60000 | 20000 |
| 2003 | 2 / 15 Ч 75000 | 10000 | 70000 | 10000 |
| 2004 | 1 / 15 Ч 75000 | 5000 | 75000 | 5000 |
Виробничий метод
За цим методом нарахування амортизації здійснюється на основі сумарного виробітку об’єкта за весь період його експлуатації у відповідних одиницях виміру (кількість виготовленої продукції, відпрацьованих годин тощо).
Сума амортизації (Σам. м) визначається як добуток фактичного обсягу продукції за звітний період (ОПм) та виробничої ставки амортизації (ВСам).
У свою чергу, виробнича ставка амортизації обчислюється діленням вартості об’єкта, яка амортизується, на загальний обсяг продукції, який підприємство очікує виробити з використанням цього об’єкта:
Σам. м = ОПм Ч ВСам (2.9)
де Σам. м – місячна сума амортизації, грн.;
ОПм – фактичний місячний обсяг продукції, грн.;
ВСам – виробнича ставка амортизації,%.
ВСам = АВо / ОПзаг. (2.10)
де АВо – вартість об’єкта, яка амортизується;
ОПзаг. – загальний обсяг продукції, який підприємство планує виробити.
Припустимо, що в нашому прикладі верстат було придбано для виготовлення 150000 одиницю продукції. Тоді норма амортизації на одиницю продукції становитиме:
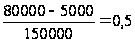 (грн.
/ од).
Протягом строку експлуатації верстата фактично виготовлено одиниць продукції:
1-й рік – 30000;
2-й рік – 45000;
3-й рік – 40000;
4-й рік – 20000;
5-й рік – 15000.
Виходячи із цього розрахуємо суму амортизації за кожний рік експлуатації верстата (табл.2.4).
Підприємство може застосовувати метод амортизації об'єкту основних засобів переглядається у разі зміни очікуваного способу отримання економічних вигод від його використовування. Нарахування амортизації по новому методу починається з місяця, наступного за місяцем ухвалення рішення про зміну методу амортизації.
Нарахування амортизації проводиться щомісячно. Підприємства з сезонним характером виробництва річну суму амортизації нараховують протягом періоду роботи підприємства в звітному році.
Місячна норма амортизації при застосуванні методі залишкової вартості, прискореного зменшення залишкової вартості, прямолінійного і кумулятивного визначається розподілом річної суми амортизації на 12. Нарахування амортизації починається з місяця, наступного за місяцем, в якому об'єкт основних засобів став придатним для корисного використовування.
Таблиця 2.4
Розрахунки амортизації верстата виробничим методом ТОВ “АРІС”
Рік |
Розрахунок річної суми амортизації |
Річна сума амортизації, грн. |
Знос на кінець року, грн. |
Залишкова Вартість на кінець року, грн. |
| 2000 | 30000 Ч 0,5 | 15000 | 15000 | 65000 |
| 2001 | 45000 Ч 0,5 | 22500 | 37500 | 42500 |
| 2002 | 40000 Ч 0,5 | 20000 | 57500 | 22500 |
| 2003 | 20000 Ч 0,5 | 10000 | 67500 | 12500 |
| 2004 | 15000 Ч 0,5 | 7500 | 75000 | 5000 |
РОЗДІЛ 3. Удосконалення обліку основних засобів
В даний момент на підприємстві величезне значення надається питанням автоматизації рішень задач по обліку, контролю, аналізу і аудиту основних засобів на АРМБ. Воно базується на створенні веденні інформаційної бази про наявності основних засобів, формованих на підставі інвентарної картотеки. Функції АРМБ по обліку основних засобів полягає у виконанні наступних системних обліково-контрольних операцій:
автоматизація документування первинної інформації
оперативне управління, контроль за наявністю і рухом основних засобів
нарахування амортизації
видача необхідної інформації в друк або на екран дисплея по запиту.
Технологічний процес обробки інформації складається з наступних етапів:
підготовка первинної інформації
створення інвентарної картотеки на момент упровадження
створення нормативно-довідкової інформації на момент упровадження
створення набору даних руху основних засобів
проведення розрахунків на АРМБ і внесення інформації в бережену базу
розрахунок амортизації
формування інформації для подальшого використовування
проведення контролю і аналізу результативної інформації
ухвалення управлінських рішень по тій, що є інформації
перезапис інформації в суміжні АРМБ.
Керівник, аудитор і бухгалтер можуть проаналізувати або отримати значення будь-якого необхідного показника з інформаційної бази за необхідний період часу. В даний час особливе значення надається прогнозуванню використовування основних засобів. Для прогнозування бухгалтер проводить аналіз фондовіддачі основних засобів за певний період і шляхом використовування бази знань формує пропозиції по управлінню.
Потреби менеджменту підприємств і других користувачів в обліковій інформації примушують бухгалтерів постійно оптимізувати процес обробки інформації, удосконалювати форми обліку, змінювати ручний спосіб обробки інформації на комп'ютерний. Комп'ютеризація розв'язала багато проблем в системі бухгалтерського обліку. Разом з тим перед бухгалтерами підприємств виникли нові проблеми, зокрема: захист інформації від несанкціонованого втручання, юридична довідність електронних первинних документів, можливість втрати або псування інформації під час відключення електроенергії, проникнення комп'ютерних вірусів, захист облікової інформації і ін.
Комп'ютерна інформаційна система бухгалтерського обліку (КІСБУ) –це сукупність елементів, що взаємодіють між собою в процесі обробки облікової інформації підприємства.
До елементів КІСБУ відносяться інформація, програмні, технічні, організаційні, алгоритмічні, документальні і інші засоби, функціональні компоненти і ін.
Згідно Закону України "Про захист інформації в автоматизованих системах" КІСБУ визначаються як автоматизовані системи (АС). В автоматизованих системах бухгалтерського обліку здійснюється обробка облікової інформації.
Інформація, створена в комп'ютерній системі бухгалтерського обліку підприємства, у відповідності із Законом України "Про інформацію" є власністю цього підприємства.
По режиму доступу інформацію розділяють на відкриту і з обмеженим доступом. Інформацію з обмеженим доступом по її правовому режиму розділяють на конфіденційну і таємну. Конфіденційна інформація - це відомості, які знаходяться у володінні, користуванні або розпорядженні окремих фізичних або юридичних осіб і розповсюджуються по їх бажанню відповідно передбаченим ними умовам (наприклад, дані управлінського обліку). До таємної належить інформація, що містить відомості, які є державними і інший таємницею, розголошування якої завдає збитку особі, суспільству і державі.
Комп'ютерні інформаційні системи мають вразливі місця, тобто слабі сторони системи. Загроза КІСБУ - це потенційне використання вразливого місця. Існують дві категорії загроз: активні і пасивні.
Загрозу для комп'ютерної інформаційної системи можуть складати три групи осіб, а саме: 1) персонал, що працює з інформаційними системами; 2) користувачі; 3) зловмисники.
Персонал, який працює з інформаційними системами, - це фахівці по обслуговуванню комп'ютерів, програмісти, оператори сети, адміністративний персонал інформаційних систем, фахівці по контролю за даними.
Користувачі складаються з різних груп людей, яких можна відрізнити від інших, оскільки їх функціональна сфера відноситься до сфери обробки даних. В КИСБУ - це бухгалтери, матеріально відповідальні особи і управлінці.
Зловмисники - це будь-які сторонні особи, які під'єднуються до устаткування, електронним даних і файлів без належного дозволу.
Захист інформації в АС забезпечується шляхом:
• дотримання суб'єктами правових відносин норм, вимог і правил організаційного і технічного характеру щодо захисту інформації;
• використовування засобів обчислювальної техніки, програмного забезпечення, засобів зв'язку і АС в цілому, засобів захисту інформації, відповідним встановленим вимогам по її захисту (мають відповідний сертифікат);
• перевірки відповідності засобів розрахувальної техніки, програмного забезпечення, засобів зв'язку і АС в цілому встановленим вимогам по захисту інформації (сертифікація засобів обчислювальної техніки, засобів зв'язку і АС);
• здійснення контролю по захисту інформації.
Результатами порушення прав захисту інформації в автоматизованих системах можуть бути: просочування інформації, втрата, підробка,, порушення роботи АС.
Для захисту інформації в КІСБУ створюється комп'ютерна система безпеки. Комп’ютерна система безпеки має основні елементи будь-якої інформаційної системи, такі як апаратне забезпечення, бази даних, процедури і звіти.
Комп'ютерні системи безпеки розробляються на основі застосування встановлених методів аналізу систем, розробки, упровадження, функціонування оцінки і контролю.
Інформаційною системою безпеки повинен управляти головний фахівець по безпеці. Ця особа повинен робити звіт раді директорів і мати повну незалежність. Звіти повинні охоплювати кожну фазу життєвого циклу системи.
Управління загрозами здійснюється шляхом упровадження заходів безпеки і планів на випадок непередбачених подій.
Основним способом попередження активних загроз щодо шахрайства і саботажу є упровадження послідовних рівнів заходів контролю за доступом до сайту, системи і файлів. Метою заходів контролю за доступом до сайту є встановлення фізичного бар'єру до комп'ютерних ресурсів для осіб, що не мають дозволу. Цей бар'єр слід застосовувати до апаратного забеспеченню, областей введення даних, бібліотек даних областям висновку даних і монтажу зв'язку. Потрібно вимагати, щоб всі користувачі носили захисні ідентифікаційні картки з фотографіями. Комплекси по обробці даних необхідно розташовувати в окремих приміщеннях. Слід використовувати надзвичайно сувору систему допуску. Заходи контролю за доступом до системи - це заходи контролю за програмним забезпеченням, розроблені для того щоб встановити перешкоди для використання системи несанкціонованими користувачами. Їх встановлюють користувачі, які мають дозвіл доступу до системи шляхом використання ідентифікаційних даних, паролів адрес 1Р і пристроїв до апаратного забезпечення. Заходи контролю за доступом до файлу попереджають несанкціонований доступ до даних і програмним файлів.
Що стосується організаційної структури КІСБУ, те керівництво може застосовувати такі дії: розподіл обов'язків, нагляд, вимушені відпустки і зміна роботи, подвійний контроль.
Розподіл обов'язків передбачає розподіл функцій дозволу і запису операцій, розподіл функцій дозволу і зберігання активів розподіл функцій запису операцій і зберігання активів. При цьому застосовуються такі контрольні процедури, як перевірка виконання операцій у відповідності з розподіленими обов'язками перевірка застосування затверджених бланків документів і записів, перевірка здійсненого доступу до активів згідно санкціям керівництва незалежні перевірки стану активів в звітності матеріально відповідальних осіб і результатів їх діяльності, перевірка процесу обробки інформації відповідно до дозволами, її точність, повнота окремих операцій.
Пасивні загрози включають такі проблеми, як відключення електроенергії і збої в роботі комп’ютерів. Заходи контролю за такими загрозами можуть бути попереджувальними. Запобіжні засоби контролю передбачають використовування резервних інформаційних систем. Якщо одна частина системи не спрацьовує, резервна частина відразу підключається і система продовжує функціонувати з невеликою паузою або зовсім без затримки. Коригуючі заходи контролю передбачають використовування резервних файлів для виправлення помилок.
Для управління ризиком кризової ситуації важливим є забезпечення безперервності операцій у разі катастрофи. Управління ризиком кризовій ситуації полягає в попередженні і плануванні непередбачених подій. Попередження кризової ситуації - це перший крок в управлінні ризиком кризової ситуації.
Управлінський облік, як зазначалось, це система управління виробництвом. Тому, поряд з власне обліком, тут чи не першочерговим є забезпечення оперативного дійового контролю за ефективністю використання активів, праці, формуванням витрат виробництва тощо. Стосовно основних засобів, такий контроль має здійснюватись не тільки за фактами здійснення господарських операцій, але й бути у певній мірі прогнозним. Зокрема, в управлінському обліку основних засобів важливе місце займає контроль забезпеченості підприємств основними засобами, оскільки відхилення від оптимального рівня як в одну, так і в іншу сторони спричинює зниження ефективності виробництва. Причому негативний вплив таких відхилень проявляється через зниження ефективності використання основних засобів і за принципом відлуння (еха) відбивається на загальній ефективності виробництва.
Скажімо, недостатня забезпеченість підприємства, основними засобами призводить. до їхнього надто інтенсивного використання, передчасного зносу, надмірних витрат на ремонти, зрештою звичайної ліквідації. Одночасно роботи виконуються несвоєчасно, або порушується технологія Їхнього виконання, відтак зростають втрати продукції. Наявність зайвих основних засобів теж небажана, оскільки при цьому вони скуповуються занадто довго. До того ж це зумовлює додаткові витрати на їх зберігання, підтримання в робочому стані і т.п.
В управлінському обліку необхідно враховувати такі показники, які не тільки характеризують забезпечення підприємства основними засобами, але й дають можливість контролювати Їх якісний стан. Зокрема, рівень зносу основних засобів свідчить про їхню придатність до дальшої експлуатації, й орієнтовну тривалість у майбутньому. Реальну забезпеченість підприємства основними засобами можна точніше визначити за залишковою вартістю - різницею між первісною вартістю об'єктів і нарахованою сумою зносу.
Коефіцієнт зносу характеризує ту частку вартості основних засобів, що її списано на витрати виробництва в попередніх періодах, а коефіцієнт придатності – частку не перенесеної на створюваний продукт вартості. Що нижчий коефіцієнт зносу (вищий коефіцієнт придатності) то ліпшим є технічний стан основних засобів.
 ,
де
Зн – сума зносу основних засобів;
ОЗп – первісна вартість основних засобів на початок року.
 ,
де
ОЗз – залишкова вартість основних засобів.
Коефіцієнт оновлення характеризує інтенсивність уведення в дію нових основних засобів. Він показує частку введених основних засобів за визначений період у загальній вартості основних засобів на кінець звітного періоду.
 ,
де
ОЗо - вартість введених основних засобів за звітний період;
ОЗк - вартість основних виробничих засобів на кінець року.
Коефіцієнт вибуття характеризує рівень інтенсивності їх вибуття засобів зі сфери виробництва.
 ,
де
ОЗв – вартість основних засобів, які вибули;
ОЗп – вартість на початок року.
Коефіцієнт приросту основних засобів характеризує рівень приросту основних засобів, або окремих його груп за період.
 ,
де
ОЗпр – вартість приросту основних засобів.
Загальним показником ефективності використання основних засобів є фондовіддача – виробництво продукції на одну гривню основних засобів [відношення обсягу продукції у грошовому виразі, виробленої підприємством (ОП), до середньорічної вартості основних засобів(Ф)].
ФВ=ОП/Ф.
Фондомісткість – показник, обернений до фондовіддачі: він показує скільки в середньому (за вартістю) використовуються на підприємстві основні виробничі засоби для випуску продукції вартістю в 1 гривню.
Фондоозброєність праці розраховується, як відношення середньої вартості основних засобів основного виду діяльності до кількості робітників у найбільшу зміну або до їх середньоспискової чисельності.
За даними таблиці 3.1. можна зробити висновки: за 2004 рік технічний стан основних засобів на ТОВ "АРІС" погіршився так, як коефіцієнт зносу вище на 2%, а коефіцієнт придатності зменшився на 2%; коефіцієнт оновлення (0,03) нижче коефіцієнта вибуття (0,05). Це свідчить про те, що на підприємстві не відбувається оновлення основних засобів за рахунок нового будівництва. ТОВ "АРІС" характерно оновлення основних засобів за рахунок заміни старих, зношених фондів, що призводить до накопичення застарілого обладнання і стримує зріст економічної ефективності основних засобів.
Якщо первісна вартість основних засобів зросла, то їх знос за час експлуатації збільшився на 0,02. Це призвело до зростання рівня зносу(зменшення рівня придатності) основних засобів на 2%, що свідчить про погіршення їх технічного стану.
Форми і темпи відновлення основних засобів обумовлені доцільно реконструкції, заміни, модернізації груп і видів обладнання.
Таблиця 3.1
Рух і наявність основних засобів на ТОВ "Аріс"
| № | Показник | Наявність на початок року | Надійшло за рік | Вибуло за рік | Наявність на кінець року |
| 1 |
2002 Первісна вартість основних засобів |
172602,8 | 16021,8 | 16219,7 | 172404,9 |
| 2 | Знос основних засобів | 97040,2 | - | - | 98440,3 |
| 3 | Залишкова вартість основних засобів | 75562,6 | - | - | 73964,6 |
| 1 |
2003 Первісна вартість основних засобів |
172404,9 | 18834,8 | 18958,2 | 172281,5 |
| 2 | Знос основних засобів | 98440,3 | - | - | 99037,6 |
| 3 | Залишкова вартість основних засобів | 73964,6 | - | - | 73243,9 |
| 1 |
2004 Первісна вартість основних засобів |
172281,5 | 5156,9 | 9073,5 | 168364,9 |
| 2 | Знос основних засобів | 99037,6 | - | - | 99595,9 |
| 3 | Залишкова вартість основних засобів | 73243,9 | - | - | 68769,0 |
Що більше коефіцієнт вибуття засобів наближається до коефіцієнту оновлення, то нижчим є рівень зносу засобів і ліпшим їх технічний стан. Зростання його означає оновлення матеріальної бази підприємства
Таблиця 3.2
Показники використання основних засобів на ТОВ "Аріс"
| Показник | 2002 | 2003 | 2004 | Відхилення |
| Коефіцієнт зносу | 0,57 | 0,57 | 0,59 | +0,02 |
| Коефіцієнт придатності | 0,43 | 0,43 | 0,41 | -0,02 |
| Коефіцієнт оновлення | 0,08 | 0,09 | 0,03 | -0,05 |
| Коефіцієнт вибуття | 0,10 | 0,10 | 0,05 | -0,05 |
| Коефіцієнт приросту | -0,001 | -0,0007 | -0,023 | +0,022 |
| Фондовіддача | 1,0 | 1,2 | 1,5 | +0,5 |
| Фондомісткість | 1,0 | 0,8 | 0,7 | -0,3 |
Для підвищення ефективності використання основних засобів потрібно провести заміну і модернізацію застарілого обладнання, використовуючи нові види верстатів і машин(автоматичні, напівавтоматичні, а також з програмним управлінням), які забезпечують високу досконалість та економічність технологічних процесів.
Для підвищення фондовіддачі необхідно, щоб темпи зростання продуктивності праці випереджали темпи зростання її фондоозброєності.
На фондовіддачу впливають такі показники як: кількість відпрацьованих робочих днів в році, коефіцієнт змінної роботи устаткування, середня тривалість однієї зміни, питома вага активної частини основних виробничих засобів, питома вага діючого устаткування, випуск продукції. Тому для підвищення фондовіддачі необхідно збільшити ці показники і зниження вартості одиниці устаткування.
На заміну устаткування і створення нових технологій потрібні мільйони доларів. Своїх засобів у підприємств явно недостатньо, тому не обійтися без допомоги інвесторів. З метою підготовки умов взаємодії з інвесторами можна проводити акціонування об'єднань. Підприємства можуть розширювати зовнішньоекономічну діяльність, як найважливіша умова для отримання необхідної валюти. Можлива розробка програми реструктуризації з кінцевою метою створення системи оперативного управління витратами виробництва, що послужить підвищенню конкурентоспроможності і економічної ефективності об'єднання в цілому.
Процес вдосконалення устаткування, що проводиться без відповідного аналізу, створює складнощі для підприємства: чим складнішим є устаткування (в технологічному відношенні), тим вище вірогідність аварії. Ідеалом для підприємства є просте і міцне устаткування, яке проте, відповідатиме технічним потребам дня обумовленим конкуренцією. За умови рівного задоволення споживача більш "продуктивним" буде найпростіше устаткування. Зрозуміло такого роду оцінка ступеня "простоти" устаткування може бути здійснений тільки фахівцями.
Гнучкість - це одне з ключових понять нових технологій виробництва. Нові умови продажів вимушують підприємства часто міняти характеристики вироблюваної продукції, а також проводити обмежене число додаткової продукції. А для цього необхідно перейти від простого устаткування, що спеціалізується на одному типі виробництва, на гнучке устаткування, здатне швидко адаптуватися на випуск іншої продукції. Гнучкість устаткування може бути визначений за допомогою різних критеріїв:
* по ступеню полівалентності устаткування - по типу устаткування можна сказати чи призначено воно для виконання однієї задачі, або ж програмується на рішення безлічі задач.
* часу переходу - полівалентність машин припускає, що можна швидко переходити на одній машині від однієї операції до іншої, і що час переходу скорочено до мінімуму.
* сегментації устаткування - замість того, щоб мати одне гнучке устаткування що проводить декілька видів продуктів, краще мати дещо
виробничих ліній, відповідних кожному виду продукції; і не тільки тому що весь процес стане менш дорогим і більш надійним, але більше стане його гнучкість, тобто устаткування краще підходитиме до об'ємів партій, що замовляються по кожному товару. Крім цього, у випадку якщо відпадає необхідність виробництва якогось товару, то відповідна лінія може бути зупинений, а персонал перейде на інший процес і вигляд діяльності. І, нарешті, якщо в якийсь момент на ринку виникає попит то можна буде організувати виробництво різної продукції одночасно.
* наявність запасних частин устаткування - замість того, щоб мати одне гнучке устаткування що проводить декілька видів продуктів, краще мати дещо виробничих ліній, відповідних кожному виду продукції; і не тільки тому що весь процес стане менш дорогим і більш надійним, але більше стане його гнучкість, тобто устаткування краще підходитиме до об'ємів партій, що замовляються по кожному товару.
* ступені різносторонності персоналу - крім якості підготовки разнопрофильність персоналу складає важливий елемент гнучкості. Саме при цій умові можна замінити одну лінію на іншу, швидко пристосувати устаткування, замінити що вийшов з ладу працівника.
Слід зазначити, що важливим заходом забезпечення ефективного використання основних засобів в управлінському обліку є попередній контролі., який дозволяє ще до здійснення операцій вживати дійових заходів у цьому напрямі. Тому вже в момент планування робіт, які мають виконуватись з допомогою тих чи інших основних засобів, необхідний уважний підхід до визначення доцільності тих чи інших операцій, їхній; усесторонній аналіз, що дає можливість забезпечити узгодження не тільки; локальних заходів, але й таких, які виконуються в інших центрах відповідальності. Особливо важливим це є при використанні транспортних засобів, силових машин і обладнання. Важливим заходом є також періодичні контрольні перевірки керівниками і спеціалістами центрів відповідальності умов експлуатації основних засобів безпосередньо на місцях їх використання, контрольні обміри (зважування, перерахунок) фактично виконаних робіт (виробленої продукції). При цьому не зайвим є і документальний контроль щодо відповідності записів у первинних документах, реєстрах аналітичного обліку. Використовується в управлінському обліку і такий вид контролю, як усні звіти посадових осіб перед керівниками і спеціалістами центрів відповідальності на щоденних чи тижневих аналітичних розглядах особисто або через засоби зв'язку: селектор, радіотелефон і т.п.
Позитивним тут є можливість зустрічної звірки достовірності результатів, оскільки будь-яка діяльність одних посадових осіб або центрів відповідальності, як правило, пов'язана з діяльністю інших. Крім цього, тут є можливість оперативно коригувати виробничу діяльність з урахуванням обставин, які складаються безпосередньо в даний момент.
Необхідно наголосити, що як документальний контроль за обліковими даними, так і фактичний контроль безпосередньо за місцями експлуатації основних засобів, є однаково важливими. Тільки при умові їхнього раціонального поєднання можна забезпечити належний управлінський облік на підприємстві.
Аналізуючи дані, наведені в таблиці 3.3. можна зробити наступні висновки. Коефіцієнти ліквідності визначають рівень платоспроможності підприємства. Всі показники ліквідності протягом років хоча і зменшилися, але залишаються значно більшими за нормативні значення. Так на кожну гривню короткострокових зобов’язань припадає більше оборотних засобів підприємства.
Підприємство є фінансово незалежним, про що свідчить високе значення коефіцієнту автономії. Коефіцієнт маневреності збільшився за рік на 0,2 пункти, що свідчить про незначну частку матеріальних оборотних засобів в робочому капіталі та мобільність коштів підприємства.
Таблиця 3.3
Оцінка фінансового стану ТОВ "АРІС"
|
№ з/п |
Назва показника | Методика розрахунку | Нормативне значення | Значення коефіцієнту | ||
| 2002 рік | 2003 рік | 2004 рік | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Коефіцієнт покриття | Ф.1(ряд 260/ряд620) | >2 | 3,6 | 8,7 | 9,8 |
| 2 | Коефіцієнт швидкої ліквідності |
Ф.1(ряд150+ряд160+ряд170+ +ряд180+ряд190+ряд200+ ряд210+ряд220+ряд230+ряд240+ +ряд250) /ряд620 |
>1 | 1,76 | 6,7 | 8,0 |
| 3 | Коефіцієнт абсолютної ліквідності | Ф.1(ряд220+ряд230+ряд240) /ряд620 | >0,2 | 0,009 | 0,008 | 0,004 |
| 4 | Коефіцієнт автономії | Ф.1 ряд380/ ряд280 | >0,5 | 0,97 | 0,98 | 0,97 |
| 5 | Маневреність робочого капіталу |
Ф.1(ряд100+ряд110+ряд120+ +ряд130+ряд140) /ф.1(ряд260- -ряд620) |
- | 0,71 | 0,25 | 0,21 |
| 6 | Коефіцієнт співвідношення залученого і власного капіталу | Ф.1(ряд480+ряд620) /ряд380 | - | 0,033 | 0,025 | 0,023 |
| 7 | Рентабельність продукції | Ф.2 ряд050/ряд040 | - | 0,1 | 0,022 | 0,11 |
| 8 | Рентабельність продажу | Ф.2 ряд050/ряд035 | - | 0,11 | 0,016 | 0,10 |
| 9 | Рентабельність власного капіталу | Ф.2ряд170/ Ф.1(ряд380, гр. .3+ряд380, гр. .4) *0,5 | - | 0,08 | 0,004 | 0,096 |
| 10 | Рентабельність активів |
Ф.2ряд170/ф.1(ряд280, гр.3+ +ряд280, гр. .4) *0,5 |
- | 0,07 | 0,004 | 0,093 |
Підприємство є фінансово незалежним, про що свідчить високе значення коефіцієнту автономії. Коефіцієнт маневреності збільшився за