Учет, анализ и аудит расчетов с поставщиками и подрядчиками в МУП "Водоканал" г. Медногорска
Отражение убытков от списания дебиторской задолженности с просроченны -ми сроками исковой давности, начисление штрафов, неустоек и других сан-кций, присуждённых судом или признанных предприятием к уплате.
Дт 91/2 "Прочие расходы".
Кт 60 "Расчёты с поставщиками и подрядчиками".
При поступлении различных материальных ценностей обнаружена их недос-тача (до оприходования) в пределах норм естественной убыли или принятая по вине предприятия, его работников.
Дт 94 "Недостачи и потери от порчи ценностей"
Кт 60 "Расчёты с поставщиками и подрядчиками".
Списание сомнительной к получению задолженности поставщиков и подря-дчиков. Дт 63 "Резервы по сомнительным домам" Кт 60 "Расчёты с поставщиками и подрядчиками".
Списание возвращённых поставщику ранее оприходованных на склад мате-риальных ценностей при обнаружении дефектов.
Дт 60 "Расчёты с поставщиками и подрядчиками"
Кт 07 "Оборудование к установке",10 "Материалы".
Оплата счетов поставщиков. Дт 60 "Расчёты с поставщиками и подрядчиками" Кт 50, 51, 52, 55 счета денежных средств
Штрафы, пени, неустойки, полученные за нарушение условий хозяйствен-ных договоров, присуждённые или признанные должником. Зачисление в доходы невостребованной кредиторской задолженности с просроченными сроками исковой давности.
Дт 60 "Расчёты с поставщиками и подрядчиками"
Кт 91/1 "Прочие доходы".
Оплата счетов поставщиков за счёт краткосрочных кредитов. Дт 60 "Расчёты с поставщиками и подрядчиками" Кт 66 "Расчеты по краткосрочным кредитам и займам".
Аудиторская проверка операций по расчетам с поставщиками и подрядчиками проводится по следующим направлениям:
проверка наличия и правильности оформления договоров;
проверка полноты и правильности оприходования полученных материальных ценностей (работ, услуг);
проверка своевременности и правильности оплаты за материальные ценности (работы, услуги).
Аудитор устанавливает, прежде всего, наличие договоров поставки продук-ции и других хозяйственных договоров на оказание услуг и выполнение работ, а также правильность оформления договоров. Договоры должны соответствовать требованиям действующего законодательства.
Сделки, осуществляемые сторонами умышленно без соблюдения установлен-ной ГК РФ формы, не в полном объеме или несвоевременно, считаются ничтожны-ми (недействительными). Аудиторы выясняют, нет ли подобных сделок в проверяе-мой организации.
Далее необходимо получить доказательства, что расчеты с поставщиками и подрядчиками за полученные материальные ценности (работы, услуги) отражены в полном объеме, в соответствующем периоде, правильно оценены и отражены в учетных регистрах.
Сопоставляя данные первичных документов с данными договора, заказа, счета-фактуры, проектно-сметной документацией, аудитор получает подтвержде-ние о полноте, своевременности и правильности оприходования полученных матери-альных ценностей (работ, услуг).
При проверке оплаты счетов поставщиков и подрядчиков аудитор устанавли-вает:
подтверждены ли операции по погашению задолженности соответствующими платежными документами (квитанциями к приходным кассовым ордерам, выпи-сками банка и платежными поручениями, актами зачета взаимных требований, векселями, чеками и т. п.);
подлинность и правильность оформления платежных документов (наличие всех обязательных реквизитов, выделение сумм НДС отдельной строкой, штампы бан -ка, заверенный перевод документов на иностранных языках и т. п.);
соответствие данных платежных документов данным учетных регистров по счету 60 "Расчеты с поставщиками и подрядчиками";
соответствие данных регистров по счету 60 регистрам по счетам 50, 51, 52, 60, 62, 71, 76. Проверяя погашение задолженности в порядке взаимных расчетов, ауди-тор устанавливает наличие оснований для взаимных расчетов (договор, письмо одной из сторон с просьбой произвести оплату в порядке взаимных расчетов), сумму и дату погашения задолженности, а также правильность отражения в уче-тных регистрах.
В ходе аудиторской проверки своевременности и полноты расчетов с по-ставщиками и подрядчиками установлено, что учет расчетов с поставщиками и подрядчиками осуществляется на счете 60. Также установлено, сто бухгалтерс-кий учет на предприятии ведется в соответствии с действующими нормативны-ми документами. Данные учетных регистров бухгалтерского учета расчетов с поставщиками и подрядчиками правильно перенесены в главную книгу, а бух-галтерские балансы составлены на основе остатков на счетах Главной книги. Расчеты предприятия подтверждены соответствующими документами. Данные отчетов о прибылях убытках соответствуют данным Главной книги и журналов -ордеров.
Завершая проверку расчетов с поставщиками и подрядчиками, аудитор обоб-щает выявленные отклонения и несоответствия и уточняет предварительную оцен-ку реальности сальдо.
5. Анализ расчетов с поставщиками и подрядчиками
Кредиторская задолженность - стоимостное выражение обязательств дол-жника перед своими кредиторами.
Обычно кредиторскую задолженность составляют неосуществленные пла -тежи поставщикам за отгруженные товары, неоплаченные налоги, невыплачен-ная начисленная заработная плата, невнесенные страховые взносы, неоплачен-ные долги. Кредиторская задолженность отражается в разделе VI пассива бала-нса.
Анализируя состояние кредиторской задолженности, необходимо отлича-ть реальную и нереальную (неоправданную) задолженность.
В ходе анализа кредиторской задолженности производят выборку обяза-тельств, сроки погашения которых наступают в отчетном периоде, а также отс-роченных и просроченных обязательств.
Проследим изменение кредиторской задолженности за 2002 – 2004 годы на основе таблицы 5.1.
В составе обязательств любого предприятия условно можно выделить 2 типа задолженности:
«срочная» (обязательства перед бюджетом, перед банком по полученной ссуде, перед органами социального страхования и обеспечения);
«спокойная» (полученные авансы от покупателей, перед поставщиками и по-дрядчиками).
Данные таблицы 5.1 показывают, что кредиторская задолженность орга-низации носит краткосрочный характер. В основном эта задолженность длите-льностью до трех месяцев в сумме 3882 тыс. руб. на конец 2004 года. По срав-нению с 2003 годом в 2004 году кредиторская задолженность возросла на 25,39%. Сумма кредиторской задолженности длительностью свыше трех меся-цев на конец 2004 года остатка не имела.
Таблица 5.1 - Изменение кредиторской и дебиторской задолженности,
тыс. руб.
| Показатели | Остаток на конец 2003 г. | Возникновение обязательств в 2003 г. | Погашено обязательств в 2003 г. | Остаток на конец 2004 г. |
| Кредиторская задолженность | 3096 | 33111 | 32325 | 3882 |
| Краткосрочная, в т.ч.: | 3096 | 36234 | 35390 | 3940 |
| просроченная | – | – | – | – |
|
из нее длительностью свыше 3-х месяцев |
– | – | – | – |
| Дебиторская задолженность | 1823 | 25035 | 23219 | 3639 |
| - краткосрочная | 1823 | 25035 | 23219 | 3639 |
| - долгосрочная | – | – | – | – |
| в т.ч. просроченная | – | – | – | – |
|
из нее длительностью свыше 3-х месяцев, платежи по которой ожидаются через 12 месяцев |
– | – | – | – |
Из таблицы 5.1 видно также, что произошло увеличение дебиторской за-долженности в 2004 году по сравнению с 2003 годом на 1816 тыс. руб. или на 99,62%.
Далее отразим структуру кредиторской задолженности на основе данных Таблицы 5.2.
Из данных таблицы 5.2 следует, что удельный вес кредиторской задолже-нности в общей сумме пассива снизился в 2004 году по сравнению с 2002 годом на 1,57% (с 19,58 % до 18,01%) или на 207 тыс. руб. Это произошло за счет сни-жения задолженности перед бюджетом с 972 тыс. руб. (на конец 2002 года) до 617 тыс. руб. (на конец 2004 года) на 355 тыс. руб. или на 7,78%. На снижение кредиторской задолженности повлияло и снижение задолженности перед поста-вщиками и подрядчиками на 155 тыс. руб. или на 0,67%. Увеличение кредитор-ской задолженности произошло по задолженности по оплате труда - на 193 тыс. руб. или на 5,65% и по расчетам по социальному страхованию и обеспечению на 2,8% в относительном изменении и на 100 тыс. руб. в абсолютном измене-нии.
Наибольший удельный вес в общей сумме кредиторской задолженности занимают расчеты с поставщиками и подрядчиками, тем более, что на конец 2004 года их доля уменьшилась на 0,67% с 62,04% (в 2002 году) до 61,37% (в 2004 году). В целом задолженность носит кратковременный характер.
Таким образом, снижение срочной кредиторской задолженности (расчеты с бюджетом) по сравнению со «спокойной» (расчеты с персоналом по оплате труда) говорит о незначительных финансовых затруднениях организации.
Таблица 5.2 - Структура кредиторской и дебиторской задолженности
| Показатели | 2002 г. | 2003 г. | 2004 г. | Изменение 2004 г. к 2002 г. | ||||
| сумма тыс. руб. | струк-тура % | сумма тыс. руб. | струк-тура % | сумма тыс. руб. | струк-тура % | сумма тыс. руб. | относит. отклоне-ние (+/-) | |
| Сумма пассива | 21178 | 100 | 21097 | 100 | 21882 | 100 | 704 | 0,0 |
| Кредиторская задолженность, всего, в т.ч. | 4147 | 19,58 | 3096 | 14,68 | 3940 | 18,01 | -207 | -1,57 |
|
перед поставщиками и подрядчиками |
2573 | 62,04 | 1612 | 52,07 | 2418 | 61,37 | -155 | -0,67 |
| перед бюджетом | 972 | 23,44 | 1173 | 37,89 | 617 | 15,66 | -355 | -7,78 |
| по оплате труда | 387 | 9,33 | 180 | 5,81 | 590 | 14,98 | 193 | 5,65 |
|
по социальному страхованию и обеспечению |
215 | 5,19 | 131 | 4,23 | 315 | 7,99 | 100 | 2,80 |
|
прочие кредиторы |
– | – | – | – | – | – | – | – |
| Сумма актива | 21178 | 100 | 21097 | 100 | 21882 | 100 | 704 | 0,0 |
| Дебиторская задолженность, всего, в т.ч. | 1577 | 7,45 | 1823 | 8,64 | 3639 | 16,63 | 2062 | 9,18 |
|
покупатели и заказчики |
1573 | 99,75 | 1407 | 77,18 | 3392 | 93,21 | 1819 | -6,54 |
|
прочие дебиторы |
4 | 0,25 | 416 | 22,82 | 247 | 6,79 | 243 | 6,54 |
Таблица 5.3 - Динамика кредиторской задолженности по основным
кредиторам
| Показатели | 2002 г. | 2003 г. | 2004 г. | отклонение (+/-) | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % |
2003 г. от 2002 г. |
2004 г. от 2003 г. |
|
| ГУП ″Оренбургкоммунэлек-тросеть″ | 687,67 | 33,23 | 607,5 | 30,56 | 513,76 | 26,86 | -80,17 | -93,74 |
| ОАО "Медногорский медно-серный комбинат" | 944 | 45,61 | 962,54 | 48,43 | 988,98 | 51,7 | 18,54 | 26,44 |
| ОАО "Уралэлектро" | 158,9 | 7,68 | 161,7 | 8,14 | 167,53 | 8,76 | 2,8 | 5,83 |
| ОАО «Медногорскмежрай-газ» | 101,17 | 4,89 | 95,68 | 4,81 | 77,99 | 4,08 | -5,49 | -17,69 |
| ОАО «ВолгаТелеком» | 60,12 | 2,91 | 68,79 | 3,46 | 75,27 | 3,93 | 8,67 | 6,48 |
| ГУП Редакция газеты «Мед-ногорский рабочий» | 16,5 | 0,8 | 20,2 | 1,02 | 25,4 | 1,33 | 3,7 | 5,2 |
| Расчеты с подотчетными лицами | 101,17 | 4,88 | 71,22 | 3,58 | 63,98 | 3,34 | -29,95 | -7,24 |
| Всего | 2069,53 | 100 | 1987,63 | 100 | 1912,91 | 100 | -51,95 | -77,48 |
Далее на основе данных таблицы 5.3 проследим динамику кредиторской задолженности по расчетам основной деятельности и другими платежами, сог-ласно договоров по обслуживанию, по отдельным кредиторам.
Приведенные данные в таблице 5.3 говорят о том, что кредиторская задо-лженность в 2003 году по расчетам основной деятельности снизилась по срав-нению с 2002 годом на 80,17 тыс. руб. (кредитор ГУП «Оренбургкоммунэлект-росеть». А в 2004 году по сравнению с 2003 годом кредиторская задолженность снизилась на 93,74 тыс. руб. Также снизилась задолженность организации ОАО «Медногорскмежрайгаз» в 2003 году по сравнению с 2002 годом и в 2004 году по сравнению с 2003 годом соответственно на 5,49 тыс. руб. и 17,69 тыс. руб. Задолженность по другим кредиторам (согласно договоров по обслуживанию) увеличилась, это:
с ОАО «Медногорский медносерный комбинат» – в 2003 году по сравнению с 2002 годом на 18,54 тыс. руб., а в 2004 году по сравнению с 2003 годом на 26,44 тыс. руб.;
с ОАО «Уралэлектро» – в 2003 году по сравнению с 2002 годом на 2,8 тыс. руб., а в 2004 году по сравнению с 2003 годом на 5,83 тыс. руб.;
с ОАО «ВолгаТелеком» – в 2003 году по сравнению с 2002 годом на 8,67 тыс. руб., а в 2004 году по сравнению с 2003 годом на 6,48 тыс. руб.;
с ГУП Редакция газеты «Медногорский рабочий» – в 2003 году по сравне-нию с 2002 годом на 3,7 тыс. руб., а в 2004 году по сравнению с 2003 годом на 5,2 тыс. руб.
Задолженность по расчетам с подотчетными лицами снизилась в 2003 го-ду по сравнению с 2002 годом и в 2004 году по сравнению с 2003 годом соотве-тственно на 29,95 тыс. руб. и 7,24 тыс. руб.
Таким образом, на основании проведенного анализа кредиторской задол-женности можно сделать вывод, что кредиторская задолженность организации составляет менее половины общей суммы пассивов, что положительно повлия-ло на состояние расчетов организации и в целом состояние пассивов организа-ции.
Для оценки оборачиваемости кредиторской задолженности рассчитаем следующую группу показателей:
Среднюю кредиторскую задолженность:
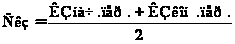 ,
где
КЗ – кредиторская задолженность
Оборачиваемость кредиторской задолженности:
 ,
где
Окз – оборачиваемость кредиторской задолженности
Вр – Выручка от реализации продукции
Скз – Средняя кредиторская задолженность
Период погашения кредиторской задолженности: