Анализ оборотных средств предприятия
По условно-постоянным расходам сложился перерасход в сумме 4814 тыс.руб.
Изменение себестоимости продукции НК ТЭЦ представлено в табл. 10.
Таблица 10. Изменение себестоимости продукции
| Себестоимость товарной продукции | тыс.руб. | Отклонения к 2002 г., тыс.руб. | Отклоненияк 2003 г., тыс. руб. |
| 1 | 2 | 3 | 4 |
| 2002г. | 6 | - | - |
| 2003г. | 6 442 | +6436 | - |
| 2004г. | 9 950 | +9944 | +3508 |
Таким образом, как показывают данные табл. 10 себестоимость продукции Ново-Кемеровской ТЭЦ по сравнению с 2002 г. в 2003 г. возросла на 6436 тыс. руб., в 2004 г. на 9944 тыс. руб. по сравнению с 2002 г. и на 3508 тыс. руб. по сравнению с 2003 г.
2.2.3 Анализ трудовых ресурсов предприятия
На предприятии Ново-Кемеровская ТЭЦ сегодня работают 1058 человек. Численность и заработная плата работников по НК ТЭЦ за 2001- 2004 гг. представлена в табл. 11.
Таблица 11. Численность и заработная плата работников НК ТЭЦ
| № п/п | Наименование | Всего персонал | В том числе | справочно: всего (без учета строительства соз. способа) | |||
| промышленно-производствен-ный персонал | Из него | Непромыш ленный персонал (с учетом стр-ва х/с) | |||||
| Рабочие | РСС | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Среднесписочная численность работников (всего, чел.) | |||||||
| 2001 год | 1207 | 1110 | 830 | 230 | 97 | 1173 | |
| 2002 год | 1238 | 1171 | 915 | 256 | 67 | 1223 | |
| 2003 год | 1227 | 1178 | 911 | 267 | 49 | 1214 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 2004 год | 1064 | 1039 | 774 | 265 | 25 | 1058 | |
| 2. Среднесписочная численность работников списочного состава (без внешних совместителей, работников, выполнявших работы по договорам гражданско-правового характера) со строительством х/о | |||||||
| 2001 год | 1196 | 1103 | 873 | 230 | 93 | 1162 | |
| 2002 год | 1225 | 1162 | 908 | 254 | 63 | 1210 | |
| 2003 год | 1221 | 1174 | 907 | 267 | 47 | 1209 | |
| 2004 год | 1060 | 1036 | 771 | 265 | 24 | 1054 | |
| 3. Фонд начисленной заработной платы – всего (тыс. руб.) | |||||||
| 2001 год | 43203 | 41183,8 | 28952,2 | 12231,6 | 2019,2 | 42122,5 | |
| 2002 год | 65479 | 63348,6 | 43400,5 | 19948,1 | 2130,4 | 64549,3 | |
| 2003 г од | 93913,1 | 91386,3 | 62295,5 | 29091,3 | 2526,3 | 92738,4 | |
| 2004 год | 101675,6 | 100007,4 | 66050,4 | 33957 | 1668,2 | 100872,2 | |
| 4. Фонд заработной платы, начисленной работникам списочного состава и внешним совместителям (со строительством х/с) | |||||||
| 2001 год | 43135,6 | 41141,1 | 28909,5 | 12231,6 | 1994,5 | 42055,1 | |
| 2002 год | 65252,2 | 63176,8 | 43298,1 | 19879,7 | 2075,4 | 64322,5 | |
| 2003 год | 93679,5 | 91286,1 | 62194,8 | 29091,3 | 2393,4 | 92542,1 | |
| 2004 год | 101498,5 | 99925,3 | 65968,3 | 33957 | 1573,2 | 100695,1 | |
| 5. Начислено выплат социального характера (всего) | |||||||
| 2001 год | 177,8 | 171,2 | 129,8 | 41,4 | 6,6 | 177,8 | |
| 2002 год | 211,7 | 129,4 | 93 | 36,5 | 82,3 | 211,7 | |
| 2003 год | 1150,2 | 1107,5 | 716,4 | 391,1 | 42,7 | 1150,2 | |
| 2004 год | 3550,2 | 3331,1 | 2179,6 | 1151,5 | 219,1 | 3550,2 | |
| 6. Начислено выплат социального характера работникам списочного состава и внешним совместителям | |||||||
| 2001 год | 177,8 | 171,2 | 129,8 | 41,4 | 6,6 | 177,8 | |
| 2002 год | 211,7 | 129,4 | 93 | 36,5 | 82,3 | 211,7 | |
| 2003 год | 1150,2 | 1107,5 | 716,4 | 391,1 | 42,7 | 1150,2 | |
| 2004 год | 2212,6 | 3220,8 | 2069,3 | 1151,5 | 91,8 | 3312,6 | |
| 7. Среднесписочная численность женщин | |||||||
| 2001 год | - | 312 | - | - | - | - | |
| 2002 год | - | 322 | - | - | - | - | |
| 2002 год | - | 313 | - | - | - | - | |
| 2003 год | - | 270 | - | - | - | - | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 8. Фонд начисленной заработной платы женщинам | |||||||
| 2001 год | - | 3223,8 | - | - | - | - | |
| 2002 год | - | 12766 | - | - | - | - | |
| 2003 год | - | 18422,7 | - | - | - | - | |
| 2004 год | - | 21208,9 | - | - | - | - | |
Анализ данных табл. 11 показывает, что с 2002 по 2004 год произошло сокращение персонала на 174 человека. За счет этого увеличилась заработная плата, хотя и не намного. Темп роста составил приблизительно 8%. Резко возросла сумма выплат социального характера, как работникам списочного состава, так и внешним совместителям.
Стоит заметить, что на Ново-Кемеровской ТЭЦ трудятся в основном представители мужского пола. По состоянию на 01.01.2004г женщин в составе предприятия было 270 человек. Их доля с каждым годом снижается. Фонд начисленной заработной платы представительницам женского пола пополняется недостаточно.
Уменьшению численности персонала на предприятии Ново-Кемеровская ТЭЦ, как правило, сопутствуют такие факторы, как: демонтаж оборудования; упразднение подразделений, сокращение должностей и профессий; передача объектов; выделение ремонтного персонала в отдельный бизнес; доведение до нормативной численности персонала и т.д.
Если на предприятие принимались новые работники, то причины тому были следующие: ввод новых объектов; набор численности до норматива; увеличение численности работников охраны; увеличение численности работников автотранспорта; увеличение численности Энергосбыта; увеличение численности аппарата управления; создание новых структур и т.д.
Фактическая и нормативная численность собственного персонала по Ново-Кемеровской ТЭЦ за 2001-2003гг представлена в табл. 12.
Таблица 12. Фактическая и нормативная численность собственного персонала по Ново-Кемеровской ТЭЦ за 2002-2004гг
| Наименование структурного подразделения | Фактическая численность персонала | Нормативная численность персонала | Отклонение |
| Тепловые электростанции | |||
| В том числе НК ТЭЦ | |||
| ППП – 2002 год | 1179 | 1288 | -109 |
| 2003год | 1088 | 1310 | -222 |
| 2004 год | 984 | 1310 | -326 |
| Непромышленный персонал (с капитальным строительством) | |||
| 2002 год | 61 | - | - |
| 2003 год | 47 | - | - |
| 2004 год | 10 | - | - |
| ВСЕГО: | |||
| 2002 год | 1240 | - | - |
| 2003 год | 135 | - | - |
| 2004 год | 994 | - | - |
Данные табл. 12 свидетельствуют, что на рассматриваемом предприятии существует недобор персонала. Так, по состоянию на конец 2004 года отклонение составило –326 человек.
Дополнительные данные по трудовым ресурсам Ново-Кемеровской ТЭЦ представлены в Приложение 1.
Проведем анализ использования трудовых ресурсов, данные представлены в табл. 13.
Таблица 13. Анализ использования трудовых ресурсов
| Показатели | 2003 г. | 2004 г. | Абсолют отклон. | Темп роста, % |
| 1. Объем товарной продукции в фактических ценах, тыс. руб. | 6 442 | 9 950 | +3508 | +54,4 |
| 2. Среднесписочная численность ППП, чел. | 1088 | 984 | -104 | -9,5 |
| 3. Среднегодовая выработка на 1 работающего, тыс.руб. | 5,9 | 10,1 | +4,2 | +71,2 |
За 2003-2004 гг. наблюдается рост объема товарной продукции на 54,4%. Из данных табл. 13 видно, что темп роста товарной продукции значительно опережает темп роста численности работающих (ППП). Среднегодовая выработка на одного работающего возросла на 71,2%. Отсюда вывод – на Ново-Кемеровский ТЭЦ происходит эффективное использование трудовых ресурсов предприятия.
2.2.4 Оценка состояния основных фондов
Структура и динамика основных средств НК ТЭЦ представлены в табл. 14, данные которой наглядно демонстрируют, что в структуре основных производственных фондов основную долю имеют:
1) здания (2002 г. – 49,9%; 2003 г. 49,0%; 2004 г. – 49,1%);
2) машины и оборудование (2002 г. – 34,1%; 2003 г. – 35,5% и 2004 г. – 35,2%).
В целом за исследуемый период времени произошло увеличение основных фондов предприятия на 30021 тыс. руб. или 73,7%. В основном это было вызвано ростом суммы, затраченной на здания (+14399,4 тыс. руб. или 70,8%), а также на машины и оборудование (+11268,2% или 81,1%). В свою очередь, объем производства в 2003 г. вырос на 5,41%, а в 2004 г. по сравнению с 2003 г. на 4,55%.
Активная часть основных фондов предприятия возросла в 2003 г. по сравнению с 2002 г. на 12080,4 тыс. руб., а в 2004 г. по сравнению с 2003 г. уменьшилась на 171,6 тыс. руб.
2.2.5 Оценка финансовой устойчивости и ликвидности
При определении финансовой устойчивости применим следующие неравенства:
1. Если Е*1>=0, Е*2>=0, E*3>=0 – абсолютная устойчивость;
2. Если Е*1<0, Е*2>=0, Е*3>=0 – нормальная устойчивость;
3. Если Е*1<0, Е*2<0, Е*3>=0 – неустойчивое состояние;
4. Если Е*1<0, Е*2<0, Е*3<0 – кризисное состояние, где
Е 1=4 раздел пассива – 1 раздел актива;
Е 2=Е 1 + 5 раздел пассива;
Е 3=Е 2 + краткосрочные заемные средства;
Е*1=Е 1 – запасы;
Е*2=Е 2 – запасы;
Е*3=Е 3 – запасы.
Рассчитанные с помощью указанных неравенств показатели представим в виде таблицы (табл. 15).
Данные табл. 15 свидетельствуют об очень неустойчивом положении рассматриваемого предприятия.
Таблица 15. Финансовая устойчивость НК ТЭЦ
| Год | Показатели финансовой устойчивости (тыс. руб.) | Неравенство | Характеристика финансовой устойчивости | ||
| Е*1 | Е*2 | Е*3 | |||
| 2002 | -191836 | -93241 | -82657 |
Е*1<0, Е*2<0, Е*3<0, |
Кризисное состояние |
| 2003 | -221368 | 28538 | 35400 |
Е*1<0, Е*2>0, Е*3>0, |
Нормальная устойчивость |
| 2004 | -270833 | -2696 | 5084 |
Е*1 < 0, Е*2 < 0, Е*3 >0. |
Неустойчивое состояние |
Проанализируем ликвидность баланса (табл. 16).
Анализ ликвидности баланса показывает, что в структуре активов НК ТЭЦ наибольший удельный вес занимают трудно реализуемые активы. К тому же их доля выросла на 2,5%. Наиболее ликвидные активы составляют самый маленький процент (0,1%).
В структуре пассивов предприятия наибольший удельный вес имеют наиболее срочные обязательства, их удельный вес в 2004 г. по сравнению с 2003 г. снизился на 3,5%. Краткосрочные пассивы отсутствуют.
Основные коэффициенты ликвидности и платежеспособности баланса представлены в табл. 16, анализ которой позволяет заключить, что данные показатели в большинстве своем низки и не соответствуют необходимым нормативным значением. А это значит, что баланс предприятия можно назвать неликвидным. К тому же за рассматриваемый период времени коэффициенты ликвидности и платежеспособности предприятия имеют отрицательную тенденцию. Это говорит о том, что у предприятия недостаточно средств, которые могут быть использованы им для погашения краткосрочных обязательств.
Таблица 17. Коэффициенты ликвидности и платежеспособности
| Коэффициенты | 2002 | 2003 | 2004 |
Отклонения 2003 к 2002 (+/-) |
Отклонения 2004 к 2003 (+/-) |
| Критической ликвидности | 0,06 | 0,03 | 0,03 | -0,03 | 0 |
| Абсолютной ликвидности | 0,00014 | 0,0013 | 0,00082 | +0,00116 | -0,00048 |
| Текущей ликвидности | 0,097 | 0,042 | 0,053 | -0,055 | +0,011 |
| Автономии | 0,052 | 0,0059 | 0,006 | -0,0461 | +0,0001 |
| Обеспеченности оборотных активов собственными оборотными средствами | -4,72 | -5,39 | -6,15 | -0,67 | -0,76 |
| Финансовой устойчивости | 0,53 | 0,05 | 0,09 | -0,48 | +0,04 |
| Маневренности собственного капитала | -0,73 | -15,94 | -8,96 | -15,21 | +6,98 |
| Финансовой активности предприятия | 0,89 | 20,66 | 10,48 | +19,77 | -10,18 |
2.2.6 Анализ прибыли и рентабельности
Насколько рентабельным является предприятие видно из анализа прибыли и убытков, отраженных в отчетах о прибылях и убытках (Приложение 5-7). В табл. 18 приведены данные о составе и динамике прибыли.
Таблица 18. Состав и динамика прибыли за 2002-2004гг. (тыс. руб.)
| Показатель | 2002 | 2003 | Абсолютное отклонение | 2004 | Абсолютное отклонение |
| Выручка от реализации | 6 | 8167 | +8161 | 12311 | +4144 |
| Себестоимость | 6 | 6442 | +6436 | 9950 | +3508 |
| Валовая прибыль | 0 | 1725 | +1725 | 2361 | +636 |
| Коммерческие расходы | - | - | - | - | - |
| Прибыль от продаж | 0 | 1725 | +1725 | 2361 | +636 |
| Прибыль (убыток) до налогообложения | -1567 | -419 | +1148 | -5524 | -5105 |
| Налог на прибыль | 140 | 298 | +158 | 1067 | +769 |
| Чистая прибыль (нераспределенная прибыль (убыток) отчетного года) | -1679 | -717 | +962 | -6591 | -5874 |
Как видно из табл. 18, в 2003 г. прибыль предприятия возросла по всем показателям. Так выручка от реализации выросла на 8161 тыс. руб., валовая прибыль на 1725 тыс. руб. Однако, такое увеличение было вызвано ростом себестоимости.
Показатели прибыли в 2004 г. сократились. Чистая прибыль за весь период времени была со знаком минус, при этом она имела отрицательную тенденцию. В 2002 г. это было вызвано тем, что выручка от реализации равнялась себестоимости продукции и валовая прибыль, соответственно, отсутствовала. В 2003 г. и 2004 г. положение несколько улучшилось, однако, необходимо было покрывать долги по предыдущему периоду, и предприятие сработало в убыток.
Рассчитаем показатели рентабельности НК ТЭЦ.
1. Общая рентабельность предприятия (Р) определяется отношением балансовой прибыли к среднегодовой стоимости основных производственных фондов и нормируемых оборотных средств и рассчитывается по формуле (1):
P * 100
R = ----------------------- , (1)
Оф + Об
где R – уровень рентабельности , %;
P – прибыль;
Оф – среднегодовая стоимость основных производственных фондов;
Об - среднегодовая стоимость нормируемых оборотных средств (запасы, незавершенное производство и остатки готовой продукции).
-1679 тыс. руб. * 100%
R2002г = ----------------------------------------- = -3,94%
40750 тыс. руб. + 1889 тыс.руб.
-717 тыс. руб. * 100%
R2003г = ---------------------------------------------- = -0,81%
70885 тыс. руб. + 17734 тыс. руб.
-6591 тыс. руб. * 100%
R2004г = --------------------------------------------- = -7,67%.
70770 тыс. руб. + 15212 тыс. руб.
2. Рентабельность продукции (Рпр) – исчисляется как отношение прибыли от продаж продукции к полной себестоимости этой продукции (2):
Рпр = (Пп/Сп) * 100%, (2)
где Пп – прибыль от продаж продукции, работ, услуг;
Сп – полная себестоимость реализованной продукции.
Рпр2002 = (0 / 6) * 100% = 0%
Рпр2003 = (1725 / 6442) * 100% = 26,77%
Рпр2004 = (2361 / 9950) * 100% = 23,72%
3. Рентабельность продаж (оборота) – Рп – рассчитывается по формуле 3:
Рп = Пп / В * 100%, (3)
где: Пп – прибыль от продаж продукции, работ, услуг;
В – выручка от продажи продукции, работ, услуг.
Рп2002 = (0 / 6) *100% = 0%
Рп2003 = (1725 / 8167) * 100% = 21,12%
Рп2004 = (2361 / 12311) * 100% = 19,17%
4. Рентабельность оборотных активов (Роб). Формула 4:
Роб = (Пп / АОср) * 100%, (4)
где: Пп – прибыль от продаж продукции, работ, услуг;
АОср – средняя величина оборотных активов.
Роб2001 = (0 / 14387,5) *100% = 0%
Роб2002 = (1725 / 26319) * 100% = 6,55%
Роб2003 = (2361 / 36550,5) * 100% = 6,46%
Рассчитав рентабельность предприятия по различным показателям, занесем их в табл. 19.
Таблица 19. Показатели рентабельности НК ТЭЦ
| Показатель рентабельности | Год | Отклонение | |||
| 2002 | 2003 | 2004 | 2003/2002 | 2004/2003 | |
| Общая рентабельность предприятия (Р) | -3,94 | -0,81 | -7,67 | +3,13 | -6,86 |
| Рентабельность продукции (Рпр) | 0 | 26,77 | 23,72 | +26,77 | -3,05 |
| Рентабельность продаж (оборота) – Рп | 0 | 21,12 | 19,17 | +21,12 | -1,95 |
| Рентабельность оборотных активов (Роб) | 0 | 6,55 | 6,46 | +6,55 | -0,09 |
Исходя из данных табл. 19 можно сделать вывод, что общая рентабельность предприятия находится на критическом уровне. Все показатели отрицательны.
Остальные показатели рентабельности (продукции, продаж, оборотных активов) имели достаточно хорошие значения в 2003 г. В 2004 г. рентабельность продукции снизилась на 3,05%, рентабельность продаж на 1,95%, рентабельность оборотных активов на 0,09%. Однако, все три показателя остаются на высоком уровне.
Таким образом, можно сделать выводы:
1. Ново-Кемеровская ТЭЦ довльно давно существует на рынке топливно-энергетических компаний г.Кемерова. Тепловая мощность предприятия составляет 1399 Гкал/ч., электрическая – 515 МВт.
2. В период с 2002 по 2004 г. произошло увеличение себестоимости продукции, что было вызвано регулярным ростом тарифов на уголь.
3. Оценка основных фондов предприятия показала увеличение активной части основных средств на 12080,4 тыс. руб. в 2003 г. и незначительное снижение показатели в 2004 г.
4. В настоящее время НК ТЭЦ имеет неустойчивое финансовое состояние. В струткуре активов предприятия наибольший удельный вес занимают труднореализуемые активы, их доля растет.
5. Чистая прибыль предприятия с 2002 г. по 2004 г. была отрицательной. Общая рентабельность предпряития также со знаком минус. Другие показатели рентабельности в норме.
Глава 3 Анализ оборотных средств Ново-Кемеровской ТЭЦ
3.1 Анализ состава и структуры оборотных средств
Оборотные фонды – это предметы труда, которые обладают стоимостью и переносят ее сразу в течение одного операционного цикла на готовую продукцию, одновременно меняя свою натуральную форму.
Состав и структура оборотных средств Ново-Кемеровской ТЭЦ представлена в табл. 20.
Таблица 20. Состав и структура оборотных средств
| Показатель | 2002 г. | 2003 г. | 2004 г. | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Производственные запасы – всего | 1889 | 11,1 | 17734 | 49,8 | 15212 | 40,6 |
| НДС по приобретенным ценностям | 9173 | 53,9 | 10179 | 28,5 | 14005 | 37,3 |
| Дебиторская задолженность (после 12 мес.) | 271 | 1,7 | 256 | 0,7 | 217 | 0,6 |
| Дебиторская задолженность (в теч. 12 мес.) | 5667 | 33,3 | 7132 | 20,0 | 7813 | 20,9 |
| Денежные средства | 14 | 0,08 | 334 | 1,0 | 219 | 0,6 |
| Итого: | 17014 | 100 | 35635 | 100 | 37466 | 100 |
Как показывают данные табл. 20, структура оборотных средств в 2002 г. наибольший удельный вес занимает НДС по приобретенным ценностям (53,9% в 2002 г.). В 2003 и в 2004 гг. на первый план выходят производственные запасы (49,8% и 40,6% соответственно). За ними следуют НДС по приобретенным ценностям и дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев.
Для наглядности изобразим структуру оборотных фондов Ново-Кемеровской ТЭЦ на рис. 6 и 7.
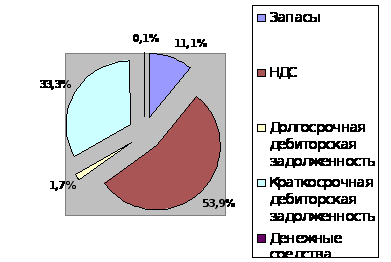
Рис. 6 Структура оборотных средств НК ТЭЦ в 2002 г.
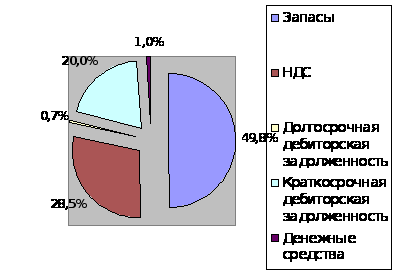
Рис. 7 Структура оборотных средств НК ТЭЦ в 2003 г.
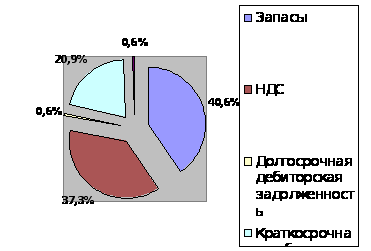
Рис. 8 Структура оборотных средств НК ТЭЦ в 2004 г.
Данные, представленные на рис. 6-8, свидетельствуют о некоторых изменениях в структуре оборотных средств НК ТЭЦ, произошедших за 2002-2004 гг. А именно: 1) наблюдался рост удельной доли производственных запасов (в целом на 29,5%); 2) доля НДС по приобретенным ценностям в 2002 г. была слишком велика и составляла 53,9% в структуре оборонных средств предприятия. В 2003 г. показатель снизился до 28,5%. В 2004 г. вновь немного возрос и к концу 2004 г. составил 37,3%.
Среди других составляющих оборотных средств (долгосрочная и краткосрочная дебиторская задолженность, денежные средства) особых изменений не произошло.
Темпы изменений таковы:
1. 2003 г. в сравнении с 2002 г. (запасы (+38,7%); НДС (-25,4%); долгосрочная дебиторская задолженность (-1,0%); краткосрочная дебиторская задолженность (-13,3%); денежные средства (+0,9%)).
2. 2004 г. в сравнении с 2003 г. (запасы (-9,8%); НДС (+8,8%); долгосрочная дебиторская задолженность (-0,1%); краткосрочная дебиторская задолженность (+0,9%); денежные средства (-0,4%)).
3.2 Анализ элементов оборотных средств
Рассмотрим оборотные средства Ново-Кемеровской ТЭЦ по элементам:
1. Производственные запасы (табл. 21).
Таблица 21. Производственные запасы Ново-Кемеровской ТЭЦ
| Показатель | 2002 г. | 2003 г. | 2004 г. | ||||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| Производственные запасы – всего | 1889 | 100,0 | 17734 | 100,0 | 15212 | 100,0 | |
| В том числе: | |||||||
|
1. Сырье и материалы Из них: - МБП - прочие |
1889 31 1858 |
100,0 1,64 98,36 |
17728 - 17728 |
99,95 - 100,0 |
15204 - 15204 |
99,98 - 100,0 |
|
| 2. Расходы будущих периодов | - | - | 6 | 0,05 | 8 | 0,02 | |
Таким образом, данные табл. 21 свидетельствуют о том, что основную долю в структуре производственных запасов рассматриваемого предприятия имеют сырье и материалы (в среднем 99,97%). Расходы будущих периодов составляют незначительную часть (около 0,03-0,04%).
2. Долгосрочная дебиторская задолженность, которая представлена в табл. 22.
Данные табл. 22 говорят о том, что 100% долгосрочной дебиторской задолженности составляют прочие дебиторы. Таковы данные в течение всего периода (2002-2004 гг.).
Таблица 22. Долгосрочная дебиторская задолженность Ново-Кемеровской ТЭЦ
| Показатель | 2002 г. | 2003 г. | 2004 г. | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Долгосрочная дебиторская задолженность | 271 | 100,0 | 256 | 100,0 | 217 | 100,0 |
| В том числе: | ||||||
| Прочие дебиторы | 271 | 100,0 | 256 | 100,0 | 217 | 100,0 |
3. Краткосрочная дебиторская задолженность (табл. 23).
Таблица 23 Краткосрочная дебиторская задолженность предприятия
| Показатель | 2002 г. | 2003 г. | 2004 г. | |||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Краткосрочная дебиторская задолженность |
5667 | 100,0 | 7132 | 100,0 | 7813 | 100,0 |
| В том числе: | ||||||
|
1. Покупатели и заказчики Из них: - другие покупатели и заказчики |
250 250 |
4,41 100,0 |
1131 1131 |
15,85 100,0 |
4055 4055 |
51,9 100,0 |
|
2. Авансы выданные Из них: - строительным организациям |
1242 1242 |
21,92 |
1897 1897 |
26,59 100,0 |
1873 1873 |
23,97 100,0 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
3. Прочие дебиторы Из них: - переплата по налогам в бюджеты субъектов РФ - переплата по налогам в местные бюджеты - переплата по платежам в гос. внебюджетные фонды - другие дебиторы |
4175 - 71 4104 |
73,67 - 1,70 - 98,30 |
4104 - 33 3 4068 |
57,56 - 0,80 0,07 99,13 |
1153 665 333 14 141 |
24,13 57,68 28,88 1,21 12,23 |
Анализ данных, представленных в табл. 23, показывает неравнозначное распределение элементов в структуре оборотных средств. Так в 2002 г. и 2003 г. значительную долю оборотных средств составляли прочие дебиторы (2002 г. – 73,67%, 2003 г. – 57,56%). В 2004 г. положение несколько изменилось и на первый план вышли расчеты с покупателями и заказчиками (51,9%).
Выданные авансы в структуре оборотных средств занимают в среднем 24,16%. Авансы в абсолютном большинстве выдаются строительным организациям. Среди прочих дебиторов фигурируют различного рода переплаты по налоговым платежам: переплата по налогам в бюджеты субъектов РФ (665 тыс. руб. в 2004 г.); переплата по налогам в местные бюджеты (71 тыс. руб. в 2002 г.; 33 тыс. руб. в 2003 г. и 333 тыс. руб. в 2004 г.) и переплата по платежам в государственные внебюджетные фонды (3 тыс. руб. в 2003 г. и 14 тыс. руб. в 2004 г.).
3.3 Анализ показателей эффективности использования оборотных средств
Анализ эффективности использования оборотных средств представлен в табл. 24.
Таблица 24. Коэффициенты использования оборотных средств
| Коэффициенты | 2002 г. | 2003 г. | 2004 г. | Отклонения | |
| 2003/2002 | 2004/2003 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Коэффициент оборачиваемости оборотных активов | 0,004 | 0,31 | 0,34 | +0,306 | +0,03 |
| Коэффициент оборачиваемости материальных оборотных активов (запасов) | 0,0024 | 0,83 | 0,75 | +0,83 | -0,08 |
| Коэффициент оборачиваемости денежных средств | 0,8 | 46,9 | 44,7 | +46,1 | -2,2 |
| Коэффициент оборачиваемости краткосрочной дебиторской задолженности | 0,0009 | 1,28 | 1,65 | +1,279 | +0,37 |
| Оборачиваемость в днях всех оборотных активов | 863250 | 1160,14 | 1068,8 | -862089,9 | -91,34 |
| Оборачиваемость в днях запасов товарно-материальных ценностей | 146550 | 432,25 | 481,7 | -146117,8 | +49,45 |
| Оборачиваемость в днях дебиторской задолженности | 439950 | 293,7 | 225,4 | -439656,3 | -68,3 |
Данные табл. 24 свидетельствуют о медленной оборачиваемости оборотных активов. Особенно малы показатели по 2002 г.: коэффициент оборачиваемости оборотных активов был равен 0,004; коэффициент оборачиваемости запасов еще меньше – 0,0024. В 2003 г. и 2004 г. данные коэффициенты значительно возросли (первый коэффициент в среднем на 0,3, второй – на 0,8). Коэффициент оборачиваемости денежных средств также резко возрос (+46,1), что свидетельствует об ухудшении использования этого вида оборотных средств.
Оборачиваемость оборотных активов в днях, напротив, сократилась. Так, в 2003 г. по сравнению с 2002 г. отклонения составили 862089,9. Оборачиваемость в днях запасов снизилась на 146117,8. Оборачиваемость дебиторской задолженности сократилась на 439656,3.
Глава 4. Мероприятия по улучшению использования оборотных средств
На эффективность использования оборотных средств предприятий действуют множество факторов, нередко в противоположных направлениях (рис. 9). По широте влияния и степени управляемости факторы условно можно объединить в три группы: общеэкономические, организационные и связанные с техническим прогрессом.


Рис. 9. Факторы, влияющие на эффективность использования оборотных средств
К общеэкономическим факторам относятся: изменение величины товарооборота и его структуры; размещение производительных сил; динамика производительности общественного труда, занятого в сфере товарного обращения и в отраслях, ее обслуживающих; развитие хозяйственного расчета.
В группу экономико-организационных факторов входят: изменение размеров предприятий и их специализации.
Факторы, связанные с техническим прогрессом, — это: изменение технологии и применяемой техники в отраслях, обслуживающих отрасль (транспорт, связь, коммунальное хозяйство) и т.д.
Таким образом,