Бухгалтерская финансовая отчетность, как источник информации о финансовом положении и финансовых результатах деятельности организации
ДС – денежные средства;
ЧКоб – чистый оборотный капитал.
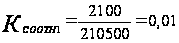 - на начало
года.
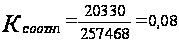 - на конец
периода.
Коэффициент соотношения денежных средств и чистого оборотного капитала, характеризует долю денежных средств в чистом оборотном капитале. Нормативным диапазоном является промежуток (0 – 1). Рост показателей в динамике увеличился в 8 раз, наблюдается положительная тенденция.
3. Коэффициент соотношения запасов и чистого оборотногокапитала
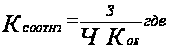
З – запасы;
ЧКоб – чистый оборотный капитал.
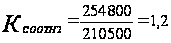 - на начало
года.
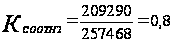 - на конец
периода.
Коэффициент соотношения запасов и чистого оборотного капитала, характеризует долю нереализованных запасов в чистом оборотном капитале. Чем ближе коэффициент к значению 0, тем хуже. В данном случае наблюдается снижение показателя на 33,3%.
4. Коэффициент соотношения запасов и краткосрочной кредиторской задолженности
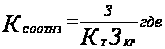
З – запасы;
КтЗкр – краткосрочная кредиторская задолженность
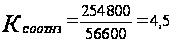 - на начало
года.
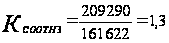 - на конец
периода.
Коэффициент соотношения запасов и краткосрочной кредиторской задолженности, характеризует степень зависимости платежеспособности предприятия от запасов при мобилизации средств от их конверсии в деньги для покрытия краткосрочных обязательств. Нормативным значением является диапазон (0,5 – 0,7). На начало года и на конец периода, значения коэффициента не достигают нормативных значений.
5. Коэффициент соотношения дебиторской и кредиторской задолженности
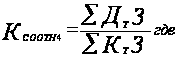

ДтЗ – дебиторская задолженность;
КтЗ – кредиторская задолженность.
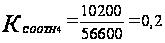 - на начало
года.
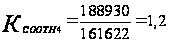 - на конец
периода.
Коэффициент соотношения дебиторской и кредиторской задолженности, характеризует общее соотношение расчетов по видам задолженности предприятия. Чем выше значение показателя, тем лучше. Рост показателя составил 500%, наблюдается положительная тенденция.
5. Анализ коэффициентов финансовой устойчивости по данным бухгалтерской отчетности
Залогом выживаемости и основной стабильности положения организаций служит его финансовая устойчивость, т.е. такое состояние финансов, которое гарантирует его постоянную платежеспособность. Такой хозяйствующий субъект за счет собственных средств покрывает вложенные в активы средства, не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам. На финансовую устойчивость организаций оказывают влияние различные факторы:
положение организаций на товарном рынке;
производство дешевой и пользующейся спросом продукции;
возможный потенциал предприятия в деловом сотрудничестве;
степень зависимости от внешних кредиторов и инвесторов;
наличие платежеспособных дебиторов;
эффективность хозяйственных и финансовых операций и т.д.
В зависимости от влияния различных факторов можно выделить следующие виды устойчивости:
Внутренняя устойчивость – это такое общее финансовое состояние организации, при котором обеспечивается стабильно высокий результат ее функционирования. В основе ее достижения лежит принцип активного реагирования на изменение внутренних и внешних факторов;
Общая устойчивость организаций – это такое движение денежных потоков, которое обеспечивает постоянное превышение поступления средств (доходов) над их расходованием (затратами);
Финансовая устойчивость – это такое состояние финансовых ресурсов организации, их распределение и использование, которое обеспечивает развитие организации на основе роста прибыли и капитала при сохранении платежеспособности и кредитоспособности в условиях допустимого уровня риска.
Финансовая устойчивость определяется превышением доходов над расходами, обеспечивает свободное маневрирование денежными средствами и бесперебойный процесс производства и реализации продукции. Она формируется в процессе всей производственно – хозяйственной деятельности и является главным компонентом общей устойчивости организации.
Анализ финансовой устойчивости позволяет ответить на вопросы: насколько организация является независимой с финансовой точки зрения и является ли ее финансовое положение устойчивым. Финансовая устойчивость базируется на оптимальном соотношении между отдельными видами активов (оборотными или внеоборотными активами с учетом их внутренней структуры) и источниками их финансирования (собственными или привлеченными средствами). Рассмотрим основные коэффициенты финансовой устойчивости:
1. Коэффициент автономии
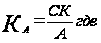
СК – собственный капитал;
А – активы.
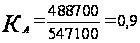 - на начало
года.
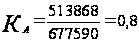 - на конец
периода.
Коэффициент автономии, показывает, в какой степени используемые предприятием активы сформированы за счет собственного капитала. Показатель имеет небольшую тенденцию к снижению, но при этом находится в пределах нормы (больше 0,5).
2. Коэффициент заемного капитала
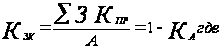
 - сумма привлеченного
заемного капитала;
А – активы.
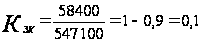 - на начало
года.
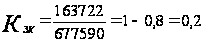 - на конец
периода.
Коэффициент заемного капитала, обратный коэффициенту автономии, отражает долю заемных средств в источниках финансирования. Показатель находится в пределах нормы (менее 0,5).
3. Коэффициент финансовой зависимости
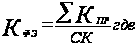
 - сумма привлеченного
капитала;
СК – собственный капитал.
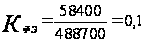 - на начало
года.
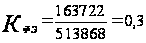 - на конец
периода.
Коэффициент финансовой зависимости, показывает, в какой степени предприятие зависит от внешних источников финансирования, т.е. сколько заемных средств привлекло предприятие на 1 рубль собственного капитала. Предприятие не потеряло финансовой устойчивости т.к. показатель находится в пределах нормы (менее 0,7).
4. Коэффициент долгосрочной финансовой независимости
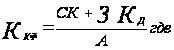
СК – собственный капитал;
ЗКд – заемный капитал на долгосрочной основе;
А – активы.
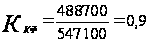 - на начало
года.
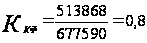 - на конец
периода.
Коэффициент долгосрочной финансовой независимости, отражает степень независимости предприятия от краткосрочных заемных источников финансирования. Показатель находится в пределах нормы (0,7 – 0,9).
5. Коэффициент обеспеченности собственными средствами
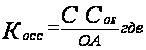
ССоб – собственные оборотные средства (капитал и резервы - внеоборотные активы из формы 1 баланса);
ОА – оборотные активы.
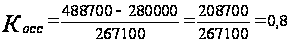 - на начало
года.
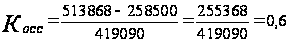 - на конец
периода.
Коэффициент обеспеченности собственными средствами, характеризует наличие собственных оборотных средств, необходимых для финансовой устойчивости предприятия. Показатель находится в пределах нормы на конец периода т.к. чем ближе к (0,5), тем лучше.
6. Коэффициент маневренности
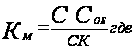
ССоб – собственные оборотные средства;
СК – собственный капитал.
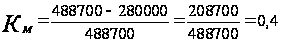 -
на начало года.
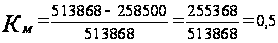 - на конец
периода.
Коэффициент маневренности, показывает, какую долю занимает собственный капитал, инвестированный в оборотные средства, в общей сумме собственного капитала предприятия. Нормативным значением является диапазон (0,2 – 0,5). Наблюдается максимальная возможность финансового маневрирования.
7. Коэффициент реальной стоимости имущества
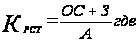
ОС– основные средства;
З – запасы;
А – стоимость активов организации (валюта баланса).
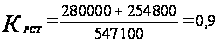 -
на начало года.
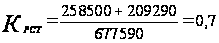 - на конец
периода.
Коэффициент реальной стоимости имущества называют коэффициентом реальной стоимости основных и материальных оборотных средств в имуществе организаций. Он определяет, какую долю в стоимости имущества составляют средства производства, т.е. обеспеченность производственного процесса средствами производства. Нормативным значением является промежуток (0,5 – 0,7). На конец периода данный коэффициент достигает нормативного значения.
8. Коэффициент финансирования (соотношения собственных и заемных средств)
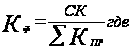
СК– собственный капитал;
–
сумма привлеченного
капитала.
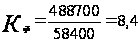 -
на начало года.
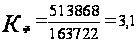 - на конец
периода.
Данный коэффициент показывает, какая часть деятельности организации финансируется за счет собственных средств, а какая – за счет заемных. Нормативное значение показателя – больше 1. В нашем случае и на начало года и на конец периода значения коэффициента находятся в пределах нормы. Если величина показателя меньше 1, это свидетельствует об опасности неплатежеспособности и нередко затрудняет возможность получения кредита.
Экономическая эффективность работы организации характеризуется системой показателей рентабельности, или прибыльности (доходности) организации. Показатели рентабельности измеряют прибыльность организаций с различных позиций в соответствии с интересами участников функционирования бизнеса. Расчет показателей рентабельности необходим предприятию для анализа финансового состояния, поскольку эти показатели позволяют определить долю прибыли в различных затратах предприятия.
Таблица 6 «Основные показатели рентабельности»
| Показатель | Экономическое содержание | Формула расчета | Алгоритм расчета |
| 1. Рентабельность производства | Отражает способность организации контролировать уровень затрат и эффективность политики ценообразования | Прибыль от продаж / Себестоимость проданных товаров * 100% | (Стр. 050 ф. № 2 / Стр. 020 ф. № 2) * 100% |
| 2. Рентабельность продаж | Характеризует процесс окупаемости затрат | Прибыль от продаж / Выручка (нетто) от реализации продукции * 100% | (Стр. 050 / Стр. 010 ф. № 2) * 100% |
| 3. Рентабельность активов | Характеризует величину прибыли, которую получает компания на единицу стоимости капитала | Прибыль до налогообложения / Средняя величина активов * 100% | Стр. 140 ф. № 2 / 0,5* (Стр. 300 ф. № 1 на н.г. + Стр. 300 ф. № 1 на к.п.) * 100% |
| 4. Рентабельность собственного капитала | Самый важный показатель для собственников организации, который во многом определяет стоимость компании на рынке и характеризует величину прибыли, получаемую на единицу стоимости собственного капитала | Чистая прибыль отчетного периода / Средняя величина собственного капитала * 100% | Стр. 190 ф. № 2 / 0,5* (Стр. 490 + 640 + 650 на н.г. + Стр. 490 + 640 + 650 на к.п. ф. № 1) * 100% |
Проанализируем показатели рентабельности, рассчитанные на основании формы 2 «Отчет о прибылях и убытках» (Приложение 2).
Таблица 7 «Анализ рентабельности показателей по данным ООО «Восток»»
| Показатель | За отчетный период |
| 1. Рентабельность производства | 25,04% |
| 2. Рентабельность продаж | 20,02% |
| 3. Рентабельность активов | 5,14% |
| 4. Рентабельность собственного капитала | 5% |
В результате расчетов показателей рентабельности производства, продаж, активов и собственного капитала, можно сделать вывод о достаточно низком уровне рентабельности организации, в связи с тем, что предприятие имеет большие затраты, а получает небольшой размер прибыли. Поэтому предприятию необходимо снижать свои затраты, чтобы повысить уровень рентабельности, а следовательно и доходности.
При оценке финансового состояния используют следующие характеристики:
абсолютная устойчивость предприятия;
нормальная устойчивость предприятия;
предкризисное состояние предприятия.
Таблица 8 «Характеристика финансового состояния»
| Оценка финансового состояния | Результат сопоставления | Формула расчета по данным баланса |
| 1 | 2 | 3 |
|
Абсолютная устойчивость |
Запасы меньше суммы собственных оборотных средств и краткосрочных кредитов | СТР. 210 < ((СТР. 490 – СТР. 190) + СТР. 610) |
| 1 | 2 | 3 |
|
Нормальная устойчивость |
Запасы равны сумме собственных оборотных средств и краткосрочных кредитов | СТР. 210 = ((СТР. 490 – СТР. 190) + СТР. 610) |
| Состояние предкризисное | Запасы больше суммы собственных оборотных средств и кредитов | СТР. 210 > (СТР. 490 – СТР. 190) +СТР. 510+ СТР. 610 |
Таблица 9 «Показатели для определения типа финансовой устойчивости предприятия»
| Показатель | На начало года (тыс.руб.) | На конец периода (тыс.руб.) | Изменения абсолютные |
| 1 | 2 | 3 | 4 |
| Запасы (СТР. 210) | 254 800 | 209 290 | -45 510 |
| Собственный капитал (СТР. 490) | 488 700 | 513 868 | 25 168 |
| Внеоборотные активы (СТР. 190) | 280 000 | 258 500 | -21 500 |
| Собственные оборотные средства (СТР. 490- СТР. 190) | 208 700 | 255 368 | 46 668 |
| Долгосрочные пассивы (СТР. 510) | 0 | 0 | 0 |
| Краткосрочные кредиты (СТР. 610) | 12 000 | 42 550 | 30 550 |
| Собственные оборотные средства (СТР. 490- СТР. 190) + Краткосрочные кредиты (СТР. 610) | 220 700 | 297 918 | 77 218 |
| Собственные оборотные средства (СТР. 490- СТР. 190) + Краткосрочные кредиты (СТР. 610) + Долгосрочные пассивы (СТР. 510) | 220 700 | 297 918 | 77 218 |
Таблица 10 «Определение типа финансовой устойчивости организации»
| Формула расчета по данным баланса | На начало года (тыс.руб.) | На конец периода (тыс.руб.) | Вывод по результатам расчета |
| Запасы меньше суммы собственных оборотных средств и краткосрочных кредитов (абсолютная устойчивость): СТР. 210 < (СТР. 490 – СТР. 190) + СТР. 610 | 254800>220700 | 209290<297918 | На начало года нет абсолютной устойчивости, на конец периода наблюдается абсолютная устойчивость |
| Запасы равны сумме собственных оборотных средств и краткосрочных кредитов (нормальная устойчивость): СТР. 210 = (СТР. 490 – СТР. 190) + СТР. 610 | 254800 не равно 220700 | 209290 не равно 297918 | На начало и на конец периода не наблюдается нормальная устойчивость |
| Запасы больше суммы собственных оборотных средств и кредитов (состояние предкризисное): СТР. 210 > (СТР. 490 – СТР. 190) +СТР. 510+ СТР. 610 | 254800>220700 | 209290< 297918 | В начале года наблюдается предкризисное состояние, в конце периода состояние улучшается до абсолютной устойчивости |
По состоянию на начало года наблюдается предкризисное состояние. Данная ситуация обусловлена прежде всего наличием большого количества неизрасходованных на начало года материалов в сумме 238800 т.р., незавершенного производства в сумме 9000 т.р. и готовой продукции в сумме 7000 т.р., что и составляет общую сумму запасов в количестве 254800 т.р. Кроме того, сумма имеющихся у предприятия на начало года краткосрочных кредитов не способствует равновесию между запасами и собственными оборотными средствами, в результате чего на начало года запасы 254800 т.р. превышают сумму собственных оборотных средств и кредитов в количестве 220700 т.р. на 34100 т.р. В анализируемом периоде общая величина запасов уменьшилась на 45510 т.р. за счет списания крупной суммы материалов в производство. Обеспеченность собственными оборотными средствами увеличилась на 46668 т.р., это связано, прежде всего, с ростом стоимости собственного капитала на 25168 т.р., что является позитивным изменением с точки зрения финансовой устойчивости. Долгосрочных обязательств в анализируемом периоде не возникло. Сумма краткосрочных кредитов на конец периода составила 42550 т.р., что свидетельствует о том, что в отчетном периоде был взят дополнительно краткосрочный кредит на сумму 30550 т.р. В результате на конец периода сумма собственных оборотных средств и кредитов 297918 т.р. превысила сумму запасов 209290 т.р. на 88628 т.р., что свидетельствует об абсолютной устойчивости.
Таким образом, по результатам сравнения показателей таблицы «Определение типа финансовой устойчивости предприятия» следует, что на начало года предприятие находилось в предкризисном финансовом состоянии, которое сопровождалось нарушением платежеспособности, но при котором все же сохранялась возможность восстановления равновесия. На конец периода состояние предприятия улучшилось до абсолютной устойчивости именно по результатам применения тех мер, которые не были проведены в предыдущем периоде, конкретно: за счет оптимизации производства, пополнения источников собственных средств, привлечения дополнительных кредитов.
Заключение
В курсовой работе была рассмотрена деятельность предприятия ООО «Восток» за 1-й квартал 2007 года. Основным источником информации о финансовом положении и финансовых результатах деятельности предприятия является бухгалтерская (финансовая) отчетность и в частности бухгалтерский баланс, который является наиболее информативной базой для анализа и отчет о прибылях и убытках, который позволяет провести анализ основных показателей рентабельности (прибыльности) организации. В курсовой работе был проведен анализ ликвидности бухгалтерского баланса ООО «Восток», анализ платежеспособности, который показал способность организации своевременно расплачиваться по своим обязательствам. Особое внимание уделялось расчету и анализу коэффициентов финансовой устойчивости и отнесению предприятия к определенному типу финансовой устойчивости. В целом по предприятию на начало года наблюдалось предкризисное состояние, но в конце отчетного периода состояние улучшилось до абсолютной финансовой устойчивости.