Оценка эффективности расходов бюджета Москвы по ЮАО
К расходам на образование относятся ассигнования образовательным учреждениям, по большей части государственным.
Расходы на культуру, искусство, кинематографию и средства массовой информации включают в себя бюджетное финансирование государственных и, в необходимых случаях, негосударственных организаций культуры и искусства, а также затраты на проведение культурных мероприятий.
В расходы на здравоохранение и физическую культуру входят затраты на содержание государственных и муниципальных медицинских учреждений, оплату труда медицинских работников, приобретение оборудования и расходных материалов и т.п.
Социальные расходы бюджета включают финансирование затрат на оказание социальной помощи населению, содержание учреждений социального обеспечения, реализацию различных социальных программ.
Обслуживание государственного (муниципального) долга предполагает погашение и выплату процентов по внутреннему и внешнему долгу.
К расходам целевых бюджетных фондов относятся расходы территориальных дорожных фондов, территориальных экологических фондов и др.
В составе прочих расходов отражаются затраты на создание резервных фондов, проведение выборов и референдумов, поддержку малого предпринимательства и т.д. [18].
Функциональная классификация позволяет полностью отслеживать финансирование государственного сектора экономики, а также осуществить влияние органов власти на негосударственный сектор. Это является несомненным преимуществом данной классификации.
1.3.3.Оценка эффективности расходов бюджета
В предыдущем подразделе были рассмотрены различные направления расходования бюджетных средств. Этих направлений достаточно много, и при разработке бюджета необходимо определить, каким направлениям отдать предпочтение при финансировании. Для этого анализируют экономическую ситуацию в регионе и эффективность бюджетных расходов в прошлые периоды. Очевидно, что следует разрабатывать такую структуру бюджета, при которой расходы наиболее эффективны [20].
Расходы бюджета можно считать эффективными, если они обеспечивают достаточно высокий уровень жизни населения, уровень развития производства в регионе и, кроме того, позволяют достичь запланированных темпов роста валового регионального продукта (ВРП).
Эффективность бюджетных расходов можно оценить различными методами и на основе различных показателей. Рассмотрим некоторые из них.
1.Оценка эффективности бюджетных расходов на основе их структуры.
Все расходы бюджета любого уровня в зависимости от их направленности можно разделить на пять групп:
Расходы на финансирование системы управления;
Расходы на финансирование систем жизнеобеспечения;
Расходы на улучшение условий жизни;
Расходы на улучшение условий ведения бизнеса;
Расходы на погашение и обслуживание государственного и муниципального долга [26].
Распределение статей функциональной классификации расходов бюджета в соответствии с указанными группами приведено в табл. 1. 3.
Очевидно, что на уровень жизни населения и рост производства в регионе напрямую влияют только расходы II, III и IV групп. Поэтому при оценке эффективности расходов бюджета целесообразно рассмотреть долю каждой из этих групп в общей сумме расходов. Таким образом можно определить, какая доля средств приходится на поддержание уровня жизни в регионе, его повышение, обеспечение роста производства. Чем больше доля этих статей в бюджете, тем эффективнее используются ресурсы [15].
Кроме того, можно рассмотреть долю расходов по каждой статье и оценить их структуру. Таким образом можно проследить, на что конкретно были направлены бюджетные средства и по каким направлениям ассигнования можно сократить.
Однако при этом не учитывается, что средства по некоторым на правлениям могут расходоваться неэффективно – вкладываться в нерентабельные предприятия, в реализацию неэффективных социальных программ. Т. е. значительные суммы расходов могут не говорить об их эффективности. Поэтому при анализе эффективности бюджетных расходов необходимо использовать и другие показатели.
2.Оценка эффективности бюджетных расходов на основе коэффициента бюджетной обеспеченности
Коэффициент бюджетной обеспеченности – это сумма расходов бюджета
Таблица 1. 3.
Распределение статей расходов по группам в зависимости от их
направленности
|
Номер группы |
Статьи функциональной классификации расходов |
|
I |
Государственное управление и местное самоуправление Судебная власть Национальная оборона Правоохранительная деятельность и обеспечение безопасности государства Утилизация и ликвидация вооружений, включая выполнение международных договоров Финансовая помощь бюджетам других уровней Пополнение государственных запасов и резервов |
|
II |
Жилищно-коммунальное хозяйство Транспорт, дорожное хозяйство, связь и информатика Предупреждение и ликвидация последствий чрезвычайных ситуаций и стихийных бедствий |
|
III |
Охрана окружающей природной среды и природных ресурсов, гидрометеорология, картография и геодезия Образование Культура, искусство и кинематографияСредства массовой информации Здравоохранение и физическая культура Социальная политика |
|
IV |
Фундаментальные исследования и содействие научно-техническому прогрессу Промышленность, энергетика и строительство Сельское хозяйство и рыболовство Развитие рыночной инфраструктуры Мобилизационная подготовка экономики |
|
V |
Обслуживание государственного долга |
|
Могут относиться к любой группе |
Международная деятельность Формирование целевых бюджетных средствПрочие расходы |
за определенный период в расчете на душу населения. Он рассчитывается по формуле 1.1:
Кбо = Р / Ч, (1.1)
где Кбо – коэффициент бюджетной обеспеченности;
Р – расходы бюджета за период;
Ч – численность населения региона в данном периоде [43].
Преимуществом этого показателя является простота расчетов. Недостаток состоит в том, что даже при высоком коэффициенте бюджетной обеспеченности средства могут расходоваться неэффективно (например, если значительные суммы средств расходуются на финансирование действующих в регионе органов власти). Кроме того, этот показатель характеризует эффективность расходов в основном с социальной точки зрения.
Поэтому для повышения эффективности расчетов в составе расходов можно учитывать только расходы по социальным направлениям – на социальную политику, здравоохранение, образование и т. п.
3.Оценка эффективности бюджетных расходов на основе роста ВРП
Этот метод предполагает, что рост бюджетных расходов положительно влияет на экономику региона и вызывает рост ВРП. Он основан на расчете мультипликатора, который показывает, соотношение прироста ВРП к приросту бюджетных расходов и рассчитывается по формуле 1.2:
Мр = ВРП / Р, (1.2)
где Мр – мультипликатор бюджетных расходов;
ВРП – изменение ВРП в рассматриваемом периоде;
Р – изменение бюджетных расходов в соответствующем периоде.
Чем больше этот показатель, тем эффективнее расходы, т. к. в этом случае небольшой прирост расходов обеспечивает значительно больший прирост ВРП [53].
Каждый из рассмотренных показателей характеризует эффективность бюджетных расходов с какой-либо одной точки зрения, поэтому их целесообразно рассматривать в комплексе. Все расчеты с их использованием на основе данных по Южному административному округу (ЮАО) г. Москвы приведены в разделе 2.
Выводы
Теоретическая база по вопросам территориальных финансов достаточно обширна. В трудах известных экономистов подробно рассмотрены расходы территориальных бюджетов: их сущность, содержание, направления. Однако вопросы эффективности использования бюджетных средств, которым посвящена данная работа, подробно не рассматриваются. Таким образом, существует необходимость изучения расходов территориальных бюджетов с точки зрения эффективности их осуществления.
2. Анализ расходов бюджета Москвы по ЮАО
2.1. Структура финансовой системы Москвы
Как и другим субъектам Российской Федерации, Москве необходимы денежные средства для обеспечения деятельности органов власти, жилищно-бытовой и социально-культурной инфраструктуры и т. п. Источником этих средств является бюджет города. В процессе исполнения бюджета принимает участие ряд учреждений, которые образуют финансовую систему Москвы. Задачами органов финансовой системы являются разработка и реализация единой бюджетно-финансовой политики Правительства Москвы, исполнение бюджета Москвы, контроль за расходованием бюджетных средств, краткосрочное бюджетное прогнозирование и др. Главным принципом функционирования финансовой системы является казначейский метод исполнения бюджета Москвы [34].
Финансовая система Москвы состоит из органов власти разных уровней: подразделений центральных органов исполнительной власти и территориальных органов представительной и исполнительной власти. Основное звено финансовой системы Москвы – это Департамент финансов и его десять филиалов – финансово-казначейские управления (ФКУ) административных округов [12]. Департамент финансов подчиняется непосредственно Правительству Москвы. В его структуру, кроме ФКУ, входят Московское городское казначейство и другие управления и отделы [9].
При формировании доходов бюджета Москвы важную роль играют территориальные подразделения Министерства по налогам и сборам. В процессе бюджетного планирования принимают участие подразделения Министерства экономического развития РФ. Московская городская Дума рассматривает и принимает бюджет города на следующий год и другие нормативно-правовые акты в бюджетной сфере. Контрольно-счетная палата Москвы – это главный орган контроля за целевым и эффективным использованием бюджетных средств. Правительство Москвы и подведомственные учреждения непосредственно осуществляют исполнение бюджета и разрабатывают основные направления бюджетной и финансовой политики, являясь, таким образом, главным элементом финансовой системы города [8, 44].
Все звенья финансовой системы Москвы связаны друг с другом и образуют определенную структуру.
В данной работе рассматривается бюджет Москвы по ЮАО. Он представляет собой не самостоятельный бюджет, а часть регионального бюджета. Основную роль в его исполнении играет ФКУ ЮАО.
В процессе исполнения бюджета ФКУ выполняет ряд законодательно определенных функций. К ним относятся:
краткосрочное планирование средств бюджета Москвы на территории ЮАО;
учет доходов бюджета Москвы по ЮАО;
финансирование расходов;
контроль за целевым использованием бюджетных средств и др.
Определение эффективности расходов бюджета не входит в число основных задач ФКУ, однако получаемых им данных вполне достаточно для ее оценки [11].
Экономическая ситуация в ЮАО характеризуется следующими показателями. В 2003 г. на территории округа функционировало 122 промышленных предприятия, 75 из которых были прибыльными. Объем производства вырос на 4,3% по сравнению с уровнем 2002 г., средняя заработная плата в промышленности – на 28,4%. Бюджет на 2003 г. был выполнен на 100% [25]. Таким образом, наблюдается положительная динамика социально-экономического развития ЮАО. Подобные процессы происходят и в других административных округах Москвы, что свидетельствует об экономическом росте в регионе.
Следовательно, выводы, сделанные в данной работе по отношению к ЮАО, справедливо применить к любому административному округу Москвы.
2.2. Оценка эффективности расходов бюджета Москвы по ЮАО
2.2.1. Оценка эффективности бюджетных расходов на основе их структуры
Одним из показателей эффективного расходования бюджетных ресурсов является структура расходной части бюджета. В идеале большая часть средств должна быть направлена на социальные цели и поддержку производства, а доля расходов на управление, обслуживание государственного и муниципального долга и т. п. должна стремиться к минимуму. Проанализируем структуру расходов, осуществляемых из бюджета Москвы на территории ЮАО, и исполнение бюджета по расходам в 2003 г.
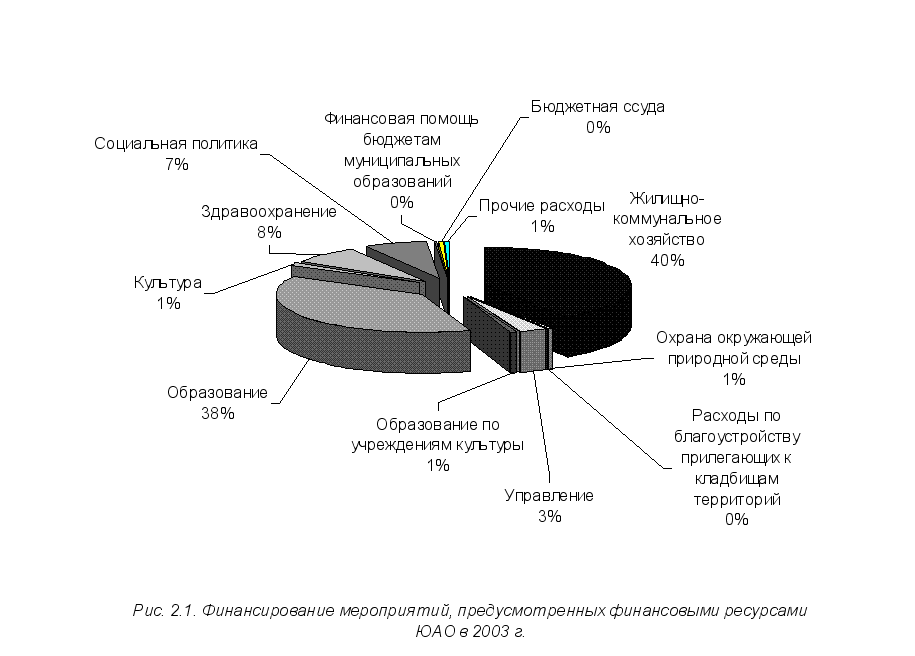
Данные об исполнении расходной части бюджета Москвы по ЮАО приведены в табл. 2.1 [49]. Структура расходов (на основе данных о фактическом финансировании) проиллюстрирована рис. 2.1.
Основная доля расходов бюджета Москвы по ЮАО приходится на финансирование жилищно-коммунального хозяйства (в данном случае – 40%). Также значительную долю (38%) составляют расходы на образование. Это связано с тем, что большинство учреждений в этих сферах финансируются исключительно из территориальных бюджетов. Далее в порядке убывания следуют расходы на здравоохранение (8%) и социальную политику (7%). В целом по этим направлениям было израсходовано более 90% средств.
По данным табл. 2.1, бюджет за 2003 г. исполнен на 100,3%, т. е. расходы в целом профинансированы в достаточном объеме. Следует отметить, что расходы по социально важным статьям: «Образование», «Культура», «Здравоохранение», «Социальная политика» профинансированы в размере 100%. В качестве положительного явления можно отметить экономию расходов по статье «Управление» в размере 0,9 %. Она возникает в основном за счет экономного расходования средств, выделенных на выплату заработной платы (например, применения регрессивной шкалы единого социального налога).
|
Таблица 2.1 Финансирование мероприятий, предусмотренных финансовыми ресурсами ЮАО за 2003 г. (тыс. руб.) |
||||
| Направление финансовых ресурсов |
Уточненный план финансирования |
Фактическое финансирование |
% выполнения |
Остаток финансирования |
| Жилищно-коммунальное хозяйство | 3689942,2 | 3689924,7 | 100,0 | 17,5 |
| в т. ч.: жилищное хозяйство | 2860376,8 | 2860359,9 | 100,0 | 16,9 |
| коммунальное хозяйство | 829565,4 | 829564,8 | 100,0 | 0,6 |
|
Охрана окружающей природной среды |
48036,4 | 48035,1 | 100,0 | 1,3 |
|
Расходы по благоустройству прилегающих к кладбищам территорий |
1200,0 | 1200,0 | 100,0 | 0,0 |
| Управление | 262360,9 | 259923,5 | 99,1 | 2437,4 |
|
Образование по учреждениям культуры |
57528,1 | 57528,1 | 100,0 | 0,0 |
| Образование | 3468174,2 | 3468169,2 | 100,0 | 5,0 |
| Культура | 93381,9 | 93381,8 | 100,0 | 0,1 |
| Здравоохранение | 693090,0 | 693032,1 | 100,0 | 57,9 |
| Социальная политика | 636655,0 | 636536,9 | 100,0 | 118,1 |
| в т. ч.: учреждения соц. обеспечения | 150026,0 | 149909,0 | 99,9 | 117,0 |
| социальная помощь | 475723,0 | 475722,3 | 100,0 | 0,7 |
| молодежная политика | 1736,0 | 1735,6 | 100,0 | 0,4 |
|
прочие мероприятия в области социальной защиты |
9170,0 | 9170,0 | 100,0 | 0,0 |
|
Финансовая помощь бюджетам муниципальных образований |
31830,4 | 31244,0 | 98,2 | 586,4 |
| Бюджетная ссуда | 1282,1 | 32307,3 | 2519,9 | -31025,2 |
| Прочие расходы | 59932,0 | 59931,7 | 100,0 | 0,3 |
| ИТОГО | 9043413,2 | 9071214,4 | 100,3 | -27801,2 |
|
Расходы по организациям городского подчинения |
1919848,7 | 1915910,4 | 99,8 | 3938,3 |
Также наблюдается значительный процент экономии по статье «Финансовая помощь бюджетам муниципальных образований». Она связана с возвратом субвенций на зарплату, т. к. было достаточно собственных средств.
На основе данных об исполнении бюджета за 2003 г. можно, в некоторой степени, судить об эффективности использования бюджетных средств. В целом по бюджету и по наиболее значительным расходным статьям не наблюдается как существенного перерасхода средств, так и недофинансирования. С этой точки зрения, расходы бюджета в 2003 г. осуществлялись эффективно, т. к. план финансирования мероприятий за счет ресурсов ЮАО был выполнен с высокой степенью точности. Однако в этом случае необходимым условием является составление прогноза в соответствии с эффективностью финансирования из бюджета различных отраслей хозяйства.
Более подробный анализ эффективности бюджетных расходов на основе их структуры можно провести по каждой отдельной статье. Следует иметь в виду, что бюджет Москвы по ЮАО имеет социальную направленность, поэтому целесообразно рассмотреть статьи «Жилищно-коммунальное хозяйство», «Образование», «Здравоохранение», «Социальная политика». Расходы по ним наиболее значительны, поэтому даже незначительный процент экономии средств отразится на общем итоге расходной части бюджета. Экономия средств по другим статьям, доля которых в общей сумме незначительна, не скажется существенно на общей сумме расходов.
Проведя такой анализ, можно определить, долю каких статей расходов можно снизить и насколько, а какие, наоборот, необходимо увеличить. Таким образом, получим оптимальную структуру расходов бюджета Москвы по ЮАО.
2.2.1.1. Структура финансирования жилищно-коммунального хозяйства
Расходы на финансирование жилищно-коммунального хозяйства (ЖКХ) – это основная часть расходов бюджета Москвы по ЮАО. Поэтому экономия средств по этой статье позволит существенно снизить общие расходы бюджета или перераспределить их в пользу тех статей, которые особенно нуждаются в финансировании.
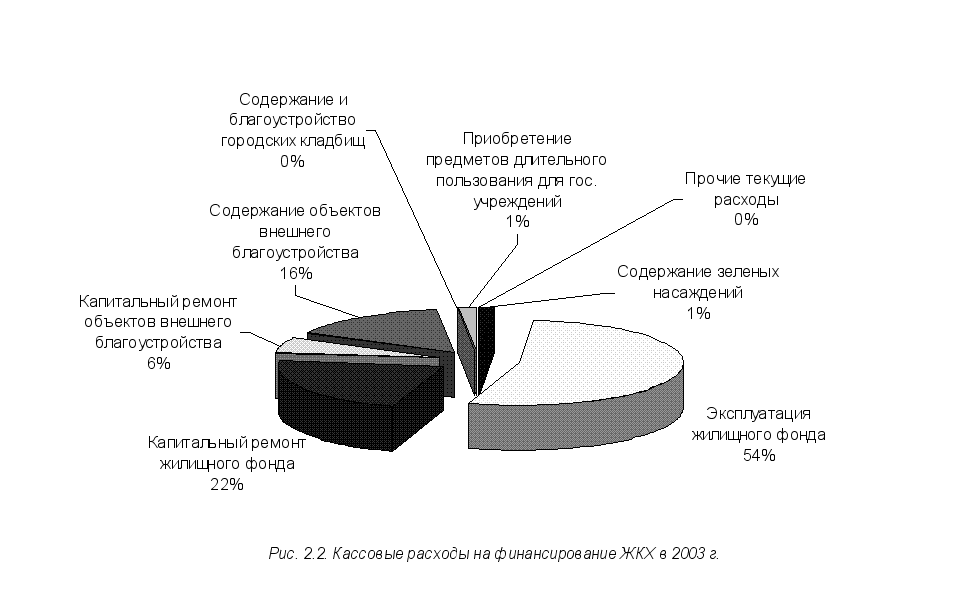
Структура расходов на ЖКХ в 2003 г. представлена в табл. 2.2 и на рис. 2.2 [30]. Наибольшая доля расходов – 54% - приходится на статью «Расходы по эксплуатации жилищного фонда». В нее входят затраты на содержание и обслуживание жилых помещений, а также расходы на их благоустройство, предусмотренные целевой программой «Мой двор, мой подъезд». 22% расходов составляют затраты на капитальный ремонт жилищного фонда, 16% - на содержание объектов внешнего благоустройства (текущий ремонт дорог, уборка города и т. п.). Доли остальных статей в общей сумме расходов незначительны, и их изменение существенно не повлияет на сумму расходов по статье. Следует отметить, что все расходы на ЖКХ, особенно на капитальный ремонт, жестко контролируются, поэтому случаи нецелевого использования бюджетных средств в этой области сведены к минимуму. Таким образом, уменьшить расходы можно только путем снижения затрат по отдельным статьям.
Прежде всего, следует рассмотреть статью «Расходы по эксплуатации жилищного фонда». Эти расходы состоят из двух частей: 21% расходов приходится на реализацию программы «Мой двор, мой подъезд» и 79% - на эксплуатацию жилищного фонда.
Программа «Мой двор, мой подъезд» предусматривает финансирование мероприятий по внешнему благоустройству жилых помещений и прилегающих к ним территорий и действует в каждом административном округе Москвы. Расходы на реализацию программы можно несколько уменьшить, если оптимизировать закупки материалов и определить оптимальное сочетание стоимости и качества работ. Однако сэкономленные таким образом суммы будут незначительными, и оптимальным направлением их использования станет финансирование других мероприятий программы «Мой двор, мой подъезд».
Расходы по эксплуатации жилищного фонда намного более существенны. Как известно, плата граждан за жилье не покрывает всех расходов на его
Таблица 2.2Расходы на финансирование жилищно-коммунального хозяйства в 2003 г.(руб.) |
|||
| Наименование статьи расхода |
Ассигнования на отчетный период |
Кассовые расходы |
Остаток финансирования |
| Восстановительный ремонт зеленых насаждений | 21 806 400,00 | 21 805 508,20 | 891,80 |
| Учет и ведение реестра зеленых насаждений | 4 685 000,00 | 4 684 750,60 | 249,40 |
| Другие расходы по содержанию зеленых насаждений | 21 545 000,00 | 21 544 794,50 | 205,50 |
|
Итого содержание зеленых насаждений |
48 036 400,00 |
48 035 053,30 |
1 346,70 |
| Расходы на реализацию программы "Мой двор, мой подъезд" | 435 002 300,00 | 435 001 753,62 | 546,38 |
| Другие расходы по эксплуатации жилищного фонда | 1 606 010 500,00 | 1 606 009 838,24 | 661,76 |
|
Итого эксплуатация жилищного фонда |
2 041 012 800,00 |
2 041 011 591,86 |
1 208,14 |
|
Расходы на капитальный ремонт и замену лифтов, установку устройств безопасности, капитальный ремонт объединенных диспетчерских систем |
316 172 100,00 | 316 172 082,82 | 17,18 |
| Расходы на реконструкцию систем газоснабжения | 83 672 200,00 | 83 665 706,62 | 6 493,38 |
| Расходы на ремонт электрохозяйства | 63 729 900,00 | 63 729 295,84 | 604,16 |
| Расходы на реализацию программы "Мой двор, мой подъезд" | 8 601 200,00 | 8 600 560,09 | 639,91 |
|
Расходы на проектирование, приобретение и монтаж систем видеонаблюдения |
22 682 300,00 | 22 682 299,99 | 0,01 |
| Ремонт кровли | 66 791 600,00 | 66 791 570,74 | 29,26 |
|
Прочие расходы по капитальному ремонту жилищного фонда |
257 714 700,00 | 257 706 781,33 | 7 918,67 |
|
Итого капитальный ремонт жилищного фонда |
819 364 000,00 |
819 348 297,43 |
15 702,57 |
| Капитальный ремонт дорог | 200 000 000,00 | 199 999 999,99 | 0,01 |
|
Другие расходы по капитальному ремонту объектов внешнего благоустройства |
23 795 000,00 | 23 795 000,00 | 0,00 |
|
Итого капитальный ремонт объектов внешнего благоустройства |
223 795 000,00 |
223 794 999,99 |
0,01 |
| Текущий ремонт дорог | 94 500 000,00 | 94 500 000,00 | 0,00 |
Продолжение таблицы 2.2 |
|||
| Наименование статьи расхода |
Ассигнования на отчетный период |
Кассовые расходы |
Остаток финансирования |
| Расходы на уборку города | 505 309 800,00 | 505 309 800,00 | 0,00 |
|
Другие расходы по содержанию объектов внешнего благоустройства |
5 960 600,00 | 5 959 991,10 | 608,90 |
|
Итого содержание объектов внешнего благоустройства |
605 770 400,00 |
605 769 791,10 |
608,90 |
|
Содержание и благоустройство городских кладбищ |
1 200 000,00 |
1 200 000,00 |
0,00 |
|
Приобретение предметов длительного пользования для гос. учреждений |
56 732 000,00 |
56 731 732,27 |
267,73 |
|
Прочие текущие расходы |
3 200 000,00 |
3 200 000,00 |
0,00 |
|
Итого расходов по ЖКХ |
3 799 110 600,00 |
3 799 091 465,95 |
19 134,05 |
содержание, а недостающие средства выплачиваются из бюджета города.
Именно из этих затрат складывается большая часть рассматриваемых расходов. В последние годы рассматриваются различные пути их снижения. Основным из них является проведение жилищно-коммунальной реформы, по окончании которой плата за жилье и коммунальные услуги с граждан будет взиматься в размере 100%. Это позволит исключить из бюджета Москвы подавляющую часть расходов по эксплуатации жилищного фонда. В результате высвободится значительная сумма денежных средств, которые могут быть направлены на финансирование учреждений образования, здравоохранения, проведение социальной политики и т. п.
Однако реформу ЖКХ в настоящее время можно провести лишь частично. Следовательно, и расходы по эксплуатации жилищного фонда могут быть снижены лишь незначительно, т. к. они во многом зависят от упомянутой реформы.
Следующая по размеру, хотя и значительно отстающая от рассмотренной выше, статья – «Капитальный ремонт жилищного фонда». Как видно из табл. 2.2, расходы по этой статье классифицируются по различным направлениям проведения ремонта. Очевидно, что сумма расходов по этой статье зависит от состояния жилищного фонда в округе: чем больше старых домов, нуждающихся в ремонте, тем больше расходы. Расходы по статье «Капитальный ремонт жилищного фонда» снизятся, когда будет отремонтирована основная часть старых домов. Ускорить решение этой проблемы можно, направляя освобождающиеся средства на их капитальный ремонт. В результате, снизить расходы по рассмотренной статье и перераспределить средства можно будет в течение более короткого периода времени.
Довольно значительная доля бюджетных средств выделяется на финансирование статьи «Содержание объектов внешнего благоустройства». Ее структура такова: 83% составляют расходы на уборку города, 16% - на текущий ремонт дорог и 1% - прочие расходы.
Значительное сокращение расходов по какому-либо из этих направлений будет невыгодным, т. к. при уменьшении финансирования эти функции городского хозяйства будут выполняться в неполном объеме. Повышение затрат на автоматизацию также невыгодно, т. к. отдача от вложенных средств будет незначительной. Таким образом, расходы на финансирование содержания объектов внешнего благоустройства правильнее всего оставить без изменений.
Итак, основными направлениями оптимизации структуры расходов на ЖКХ являются снижение расходов на эксплуатацию жилищного фонда и направление свободных средств на капитальный ремонт.
2.2.1.2. Структура финансирования образовательных учреждений
На финансирование расходов в области образования ежегодно направляется около 40% всех средств бюджета Москвы. Поэтому снижение расходов по этой статье может повлиять на общую сумму расходов бюджета.
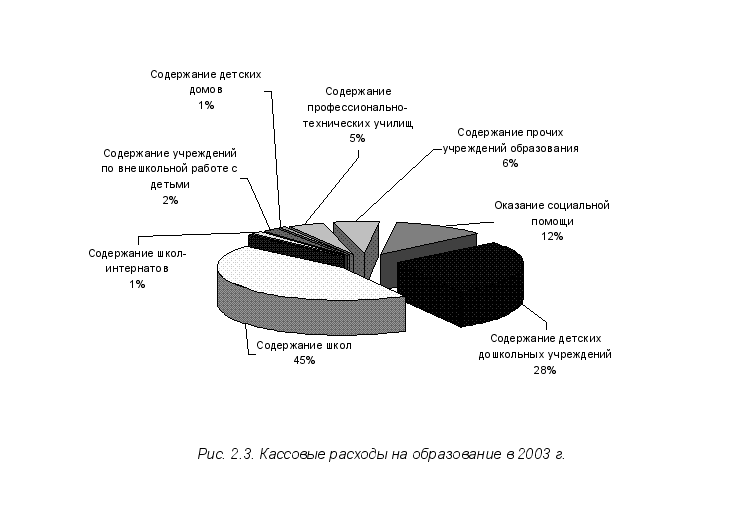
Структура расходов бюджета Москвы по ЮАО на финансирование образования представлена в табл. 2.3 и на рис. 2.3 [31]. Наибольшую долю в этих расходах занимают расходы на содержание школ – 45%. Значительная часть средств приходится также на финансирование деятельности детских дошкольных учреждений – 28%. На третьем месте – статья «Оказание социальной помощи населению» (12%). На долю каждой из остальных статей расходов на образование приходятся относительно небольшие суммы, снижение которых не может значительно повлиять на общую сумму расходов.
Такая ситуация объясняется структурой системы образования в России: школы являются массовыми учебными заведениями, и для содержания необходимого их количества нужны значительные денежные средства. Большинство школ в России являются государственными, поэтому эти средства чаще всего предоставляются за счет бюджета. Это касается и детских дошкольных учреждений – средств родителей для их содержания недостаточно, поэтому они в значительной степени финансируются за счет бюджета. Средства, выделяемые
Таблица 2.3Расходы на финансирование образовательных учреждений в 2003 г. (руб.) |
|||
| Наименование статьи расходов | Ассигнования на отчетный период | Кассовые расходы |
Остаток на конец периода |
|
Расходы на содержание детских дошкольных учреждений - всего, в том числе: |
1 089 908 400,00 |
1 089 908 262,53 |
137,47 |
| оплата труда с начислениями | 493 458 800,00 | 493 458 800,00 | 0,00 |
| продукты питания | 237 466 000,00 | 237 466 000,00 | 0,00 |
| оплата коммунальных услуг | 196 530 200,00 | 196 530 200,00 | 0,00 |
| прочие расходы | 162 453 400,00 |
162 453 262,53 |
137,47 |
|
Расходы на содержание школ-детских садов, школ начальных, неполных средних и средних - всего, в том числе: |
1 766 627 300,00 |
1 766 623 060,33 |
4 239,67 |
| оплата труда с начислениями | 1 105 998 600,00 | 1 105 995 222,58 | 3 377,42 |
| продукты питания | 6 591 000,00 | 6 590 952,37 | 47,63 |
| оплата коммунальных услуг | 269 097 900,00 | 269 097 740,01 | 159,99 |
| прочие расходы | 384 939 800,00 | 384 939 145,37 | 654,63 |
|
Расходы на содержание вечерних школ - всего, в том числе: |
12 640 300,00 |
12 640 298,79 |
1,21 |
| оплата труда с начислениями | 8 086 000,00 | 8 086 000,00 | 0,00 |
| оплата коммунальных услуг | 2 419 900,00 | 2 419 900,00 | 0,00 |
| прочие расходы | 2 134 400,00 | 2 134 398,79 | 1,21 |
|
Расходы на содержание школ-интернатов - всего, в том числе: |
58 313 600,00 |
58 313 450,72 |
149,28 |
| оплата труда с начислениями | 25 568 500,00 | 25 568 500,00 | 0,00 |
| продукты питания | 8 046 800,00 | 8 046 800,00 | 0,00 |
| оплата коммунальных услуг | 6 878 100,00 | 6 878 100,00 | 0,00 |
| прочие расходы | 17 820 200,00 | 17 820 050,72 | 149,28 |
Продолжение таблицы 2.3 |
|||
| Наименование статьи расходов | Ассигнования на отчетный период | Кассовые расходы |
Остаток на конец периода |
|
Расходы на содержание учреждений по внешкольной работе с детьми - всего, в том числе: |
90 761 000,00 |
90 760 946,65 |
53,35 |
| оплата труда с начислениями | 58 080 000,00 |
58 080 000,00 |
0,00 |
| оплата коммунальных услуг | 8 881 400,00 | 8 881 400,00 | 0,00 |
| прочие расходы | 23 799 600,00 | 23 799 546,65 | 53,35 |
|
Расходы на содержание детских домов - всего, в том числе: |
33 305 900,00 |
33 305 855,19 |
44,81 |
| оплата труда с начислениями | 15 462 500,00 | 15 462 500,00 | 0,00 |
| продукты питания | 5 442 400,00 | 5 442 400,00 | 0,00 |
| оплата коммунальных услуг | 3 549 100,00 | 3 549 100,00 | 0,00 |
| прочие расходы | 8 851 900,00 | 8 851 855,19 | 44,81 |
|
Расходы на содержание профессионально-технических училищ - всего, в том числе: |
185 726 500,00 |
185 726 441,58 |
58,42 |
| оплата труда с начислениями | 89 082 400,00 | 89 082 400,00 | 0,00 |
| продукты питания | 47 165 000,00 | 47 165 000,00 | 0,00 |
| оплата коммунальных услуг | 32 149 800,00 | 32 149 800,00 | 0,00 |
| прочие расходы | 17 329 300,00 | 17 329 241,58 |
58,42 |
|
Расходы на содержание прочих учреждений в области образования - всего, в том числе: |
230 891 200,00 |
230 890 853,20 |
346,80 |
| оплата труда с начислениями | 64 783 100,00 | 64 783 100,00 | 0,00 |
| оплата коммунальных услуг | 6 822 600,00 | 6 822 602,67 | 2,67 |
| прочие расходы | 159 285 500,00 | 159 285 150,53 | 344,13 |
|
Расходы на оказание социальной помощи населению |
465 945 800,00 |
465 945 111,64 |
688,36 |
|
Итого расходов на образование |
3 934 120 000,00 |
3 934 114 280,63 |
5 719,37 |
на содержание прочих учреждений в области образования незначительны по двум причинам: во-первых, некоторых учреждений (например, детских домов) немного, поэтому при достаточном финансировании каждого из них общая сумма средств незначительна; во-вторых, многие учреждения профессионального образования действуют на платной основе и обеспечивают свою деятельность за счет собственных средств.
Поэтому самое большое значение с точки зрения расходования бюджетных средств имеют расходы на финансирование работы школ и детских дошкольных учреждений. Рассмотрим структуру каждой из этих двух статей, чтобы определить, по каким направлениям и насколько эффективно расходуются бюджетные средства.
Основную часть расходов на содержание школ – более 60% - составляют расходы на выплату заработной платы и уплату налога с нее. 15% выделяемых средств приходится на оплату коммунальных услуг. Расходы на покупку продуктов питания крайне незначительны и составляют менее 1% в сумме расходов на образование. Оставшиеся 22% составляют прочие расходы, к которым относятся расходы на приобретение материалов, канцелярских товаров, текущий и капитальный ремонт зданий и т. д.
Такое распределение средств позволяет обеспечивать работу школы, однако его трудно считать эффективным. Прежде всего, значительная доля средств выделяется на оплату коммунальных услуг, в то время как на приобретение необходимых материалов, учебников и т. п. средств часто не хватает. Поэтому целесообразно было бы перераспределить средства между этими статьями: снизить расходы на оплату коммунальных услуг и освободившиеся средства направить на покупку материалов. Уменьшить расходы на оплату коммунальных услуг можно путем предоставления школам различных льгот в этой сфере. Для этого необходимо пересмотреть структуру расходов на ЖКХ, выделить свободные средства и направить их на предоставление льгот школам.
Снижение расходов на содержание школ не представляется возможным. Наоборот, школы нуждаются в дополнительном финансировании, на которое можно направлять остатки по другим статьям.
Структура расходов на содержание детских дошкольных учреждений несколько отличается от рассмотренной выше. Во-первых, значительно меньше доля средств, направляемых на оплату труда, что связано с меньшим количеством персонала. Во-вторых, существенная часть расходов приходится на оплату продуктов питания – это объясняется режимом работы дошкольных учреждений. Но доля расходов на оплату коммунальных услуг и в этом случае достаточно высока. Поэтому в данном случае также выгодно перераспределить средства в пользу других статей (например, увеличить расходы на оплату труда).
Таким образом, основным направлением оптимизации расходов по статье «Образование» является снижение расходов на жилищно-коммунальное хозяйство и направление освободившихся средств на повышение заработной платы персоналу, приобретение материалов, продуктов питания и т. п.
2.2.1.3. Структура финансирования расходов на содержание учреждений здравоохранения
В общей сумме расходов бюджета Москвы по ЮАО расходы на здравоохранение составляют относительно невысокую долю (около 8%). Однако сэкономленные по этой статье средства могли бы составить существенную сумму в абсолютном выражении, и позволили бы профинансировать мероприятия в других областях.
Структура расходов бюджета на финансирование учреждений здравоохранения в 2003 г. представлена в табл. 2.4 и на рис. 2.4 [32]. Подавляющая доля средств (74%) направляется на финансирование амбулаторных лечебных учреждений (поликлиник и т. п.) Суммы финансирования остальных групп расходов значительно меньше – так, на содержание больниц выделяется всего 12% расходов.
Таблица 2.4Расходы на финансирование учреждений здравоохранения в 2003 г. (руб.) |
|||
| Наименование статьи расходов |
Ассигнования на отчетный период |
Кассовые расходы |
Остаток на конец периода |
|
Содержание больниц - всего, в том числе: |
82 145 000,00 |
82 144 999,95 |
0,05 |
| оплата труда персонала с начислениями | 38 481 000,00 | 38 481 000,00 | 0,00 |
|
медикаменты, перевязочные средства и прочие лечебные расходы |
12 382 700,00 | 12 382 700,00 | 0,00 |
| продукты питания | 11 342 000,00 | 11 342 000,00 | 0,00 |
| оплата коммунальных услуг | 9 209 900,00 | 9 209 900,00 | 0,00 |
| прочие расходы | 10 729 400,00 | 10 729 399,95 | 0,05 |
|
Содержание амбулаторных лечебных учреждений - всего, в том числе: |
519 768 300,00 |
519 750 571,89 |
17 728,11 |
| оплата труда персонала с начислениями |
60 724 000,00 |
60 724 000,00 | 0,00 |
|
медикаменты, перевязочные средства и прочие лечебные расходы |
158 128 500,00 | 158 128 500,00 | 0,00 |
| продукты питания | 103 899 000,00 | 103 899 000,00 | 0,00 |
| оплата коммунальных услуг | 77 203 398,00 | 77 185 700,00 | 17 698,00 |
| прочие расходы | 119 813 402,00 | 119 813 371,89 | 30,11 |
|
Содержание домов ребенка - всего, в том числе: |
39 333 000,00 |
39 333 000,00 |
0,00 |
| оплата труда персонала с начислениями | 29 650 000,00 | 29 650 000,00 | 0,00 |
|
медикаменты, перевязочные средства и прочие лечебные расходы |
280 000,00 | 280 000,00 | 0,00 |
| продукты питания | 3 464 000,00 | 3 464 000,00 | 0,00 |
| оплата коммунальных услуг | 2 137 000,00 | 2 137 000,00 | 0,00 |
| прочие расходы | 3 802 000,00 | 3 802 000,00 | 0,00 |
|
Содержание санаториев - всего, в том числе: |
24 230 700,00 |
24 230 700,00 |
0,00 |
| оплата
труда
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||