Методологические аспекты учета и анализа финансовых результатов предприятия ООО "Строй-Инвест"
Как указано в разделе II ПБУ 18/02, разница между бухгалтерской и налоговой прибылью складывается из постоянных и временных разниц.
Постоянные разницы - это те доходы и расходы организации, которые никогда не учитываются при налогообложении прибыли.
Временные разницы - это те доходы и расходы организации, которые не учитываются в текущем отчетном (налоговом) периоде, но могут быть учтены в других отчетных периодах.
Для учета влияния на сумму прибыли постоянной разницы в ПБУ 18/02 введено понятие постоянного налогового обязательства, под которым понимается сумма налога, которая приводит к увеличению налоговых платежей по налогу на прибыль в отчетном периоде.
Постоянное налоговое обязательство равняется величине, определяемой как произведение постоянной разницы, возникшей в отчетном периоде, на ставку налога на прибыль, установленную гл.25 НК РФ и действующую на отчетную дату (т.е. умножив постоянную разницу на ставку налога на прибыль, получим постоянное налоговое обязательство). В бухгалтерском учете постоянное налоговое обязательство отражается записью:
Дебет 99 «Прибыли и убытки», субсчет 99.2.3 «Постоянное налоговое обязательство»
Кредит 68 «Расчеты по налогам и сборам», субсчет 68.4.2 «Расчет налога на прибыль».
Вычитаемые временные разницы приводят к образованию отложенного налога на прибыль, который должен уменьшить сумму этого налога, подлежащую уплате в бюджет в следующем за отчетным или последующих отчетных периодах.
Налогооблагаемые временные разницы приводят к образованию отложенного налога на прибыль, который должен увеличить сумму налога на прибыль, подлежащую уплате в бюджет в следующем за отчетным или последующих отчетных периодах. Иными словами, если расходов в бухгалтерском учете больше, чем в налоговом, то это всегда вычитаемые временные разницы. Если же расходов в налоговом учете больше, чем в бухгалтерском, то это всегда налогооблагаемые временные разницы.
Для учета влияния на сумму прибыли вычитаемых временных разниц в ПБУ 18/02 введено понятие отложенного налогового актива. Он равняется величине, определяемой как произведение вычитаемых временных разниц, возникших в отчетном периоде, на ставку налога на прибыль, установленную гл.25 НК РФ и действующую на отчетную дату.
Отчёт о прибылях и убытках является важнейшим источником информации для анализа показателей рентабельности реализованной продукции, рентабельности производства продукции, определения величины чистой прибыли, остающейся в распоряжении предприятия и других показателей.
Как можно заметить, для полноценного и комплексного управления финансовыми результатами необходима постановка эффективной службы финансового менеджмента, поскольку при управлении финансовыми результатами затрагиваются практически все области и это правильно, так как финансовый результат является конечным результатом деятельности всех подразделений компании. Именно разработка финансового менеджмента на микроуровне должна стать ключевым для стабилизации состояния каждого предприятия и российской экономики в целом, поскольку именно рационально организационные финансовые потоки, как кровь живого организма, позволяют функционировать экономической структуре во всех сферах хозяйственной деятельности – снабжении, производстве, сбыте, трудовых взаимоотношениях.[23, c. 26]
В соответствии с п.24 ПБУ 18/02 в Отчете о прибылях и убытках отражаются:
постоянные налоговые обязательства (активы);
отложенные налоговые активы;
отложенные налоговые обязательства;
текущий налог на прибыль (текущий налоговый убыток).
Изменился налоговый учет - превратился в особую дисциплину и полностью отделился от бухгалтерского учета. Теперь нет никакого смысла показывать чрезвычайные доходы и расходы в отрыве от остальных видов доходов и расходов организации. Финансовый результат (прибыль/убыток до налогообложения), сформированный без учета чрезвычайных доходов и расходов, является неполным. Поэтому при введении новых строк в форму N 2 было бы логично расположить их вместе с остальными доходами и расходами. Таким образом, чрезвычайные доходы и расходы будут участвовать в формировании финансового результата за отчетный период.
Подтверждение этому можно найти в ПБУ 9/99 и ПБУ 10/99. Согласно п.4 ПБУ 9/99 чрезвычайные доходы относятся к прочим поступлениям. А в п.4 ПБУ 10/99 содержится аналогичная норма: чрезвычайные расходы относятся к прочим расходам. Следовательно, в форме N 2 чрезвычайные доходы и расходы должны отражаться в разделе «Прочие доходы и расходы».
Отложенные налоговые активы и обязательства
После того как будет рассчитан финансовый результат деятельности организации за отчетный период, предстоит перейти к заполнению раздела с налоговыми величинами.
В новой форме отчета о прибылях и убытках рядом со строкой «Текущий налог на прибыль» появились две новые строки - для отражения отложенных налоговых активов и обязательств. Эти показатели рассчитываются по нормам Положения по бухгалтерскому учету «Учет расчетов по налогу на прибыль» (ПБУ 18/02), утвержденного Приказом Минфина России от 19.12.2002 N 114н. Они оказывают непосредственное влияние на величину чистой прибыли (убытка) предприятия за отчетный период.
В отличие от баланса, форма N 2 строится не на остатках счетов бухучета, а исходя из оборотов. Если в балансе показывается финансово-экономическое состояние организации на конец отчетного периода, то в форме N 2 - финансовые результаты за конкретный отчетный период, то есть за определенный диапазон времени. Баланс непрерывен в течение всего периода жизнедеятельности предприятия, а форма N 2 каждый год формируется заново, то есть «с нуля». Поэтому в форме N 2 отражаются не остатки по счетам 09 «Отложенные налоговые активы» и 77 «Отложенные налоговые обязательства», а итоги по оборотам этих счетов за отчетный период. В отчете о прибылях и убытках надо отразить разницу между начисленными и списанными отложенными налоговыми активами и обязательствами. А именно: по строке «Отложенные налоговые активы» показать разницу между дебетовым оборотом счета 09 и кредитовым оборотом по этому счету за отчетный период, а по строке «Отложенные налоговые обязательства» - разницу между кредитовым и дебетовым оборотами по счету 77 «Отложенные налоговые обязательства».
Основная проблематика заполнения в форме N 2 складывается по строке «Отложенные налоговые обязательства», где не проставлено скобок. Это исходит из того, что показатели строк «Отложенные налоговые активы» и «Отложенные налоговые обязательства» в форме N 2 в определенных случаях могут менять свой знак.
Будучи начисленными, отложенные налоговые активы увеличивают прибыль (уменьшают убыток) до налогообложения. А отложенные налоговые обязательства, наоборот, уменьшают величину прибыли или увеличивают убыток. Когда отложенные налоговые активы или обязательства погашаются, происходит обратный процесс. Списание отложенных налоговых активов происходит за счет прибыли (то есть прибыль уменьшается), а погашение отложенных налоговых обязательств приводит к увеличению прибыли организации.
Показатель отложенных налоговых активов отражается в форме N 2 как положительная величина, если дебетовый оборот по счету 09 «Отложенные налоговые активы» (сумма начисленных налоговых активов) за отчетный период был больше кредитового оборота (суммы погашенных налоговых активов). Если же кредитовый оборот по счету 09 «Отложенные налоговые активы» больше дебетового (то есть отложенных налоговых активов больше погашено, чем начислено), то разница между оборотами будет со знаком «минус». А в отчете о прибылях и убытках появится отрицательный показатель отложенных налоговых активов.
С отложенными налоговыми обязательствами складывается обратная ситуация. Если оборот по кредиту счета 77 «Отложенные налоговые обязательства» больше дебетового оборота по этому счету, то это значит, что за истекший период налоговых обязательств было начислено больше, чем погашено. Тогда в форме N 2 по строке «Отложенные налоговые обязательства» будет отражен показатель со знаком «минус», который будет уменьшать прибыль (увеличивать убыток) до налогообложения. Но если за отчетный период в организации было погашено отложенных налоговых обязательств больше, чем начислено (то есть дебетовый оборот по счету 77 «Отложенные налоговые обязательства» превышает кредитовый), то в отчете о прибылях и убытках показатель строки «Отложенные налоговые обязательства» сменит свой знак с минуса на плюс.
Изменение знака по строкам «Отложенные налоговые активы» и «Отложенные налоговые обязательства» в отчете о прибылях и убытках за 2003 г. может произойти в редких случаях, причем только у тех организаций, которые формировали вступительное сальдо по ПБУ 18/02. Однако начиная с 2004 г. такая ситуация возможна в любой организации. В 2003 г. все организации впервые начали применять ПБУ 18/02, и многие не стали формировать вступительное сальдо. В следующем году все организации будут формировать отложенные активы и обязательства не с нуля, а имея определенный «задел» в виде сальдо на счетах 09 «Отложенные налоговые активы» и 77 «Отложенные налоговые обязательства». Благодаря этому «заделу» в организации может быть погашено больше отложенных налоговых активов или обязательств, чем начислено.
Следующая проблематика, касается необходимостью правильно квалифицировать доходы и расходы. По устоявшейся традиции принято считать, что это:
- доходы и расходы по обычным видам деятельности попадают в форму N 2 из оборотов по счету 90 «Продажи»;
- операционные и внереализационные доходы и расходы - из оборотов по соответствующему субсчету счета 91 «Прочие доходы и расходы»;
- чрезвычайные доходы и расходы - из оборотов по соответствующим субсчетам счета 99 «Прибыли и убытки».
Такое деление доходов и расходов по счетам бухгалтерского учета удобно, так как помогает быстрее сформировать отчет о прибылях и убытках. Но, слепое копирование оборотов, сформировавшихся на счетах бухучета, при заполнении формы N 2 приводит к тупиковым ситуациям.
Наиболее яркий пример тому - отражение в форме N 2 сумм штрафов и пеней по налогам и сборам. Проблема - по какой строке отчета о прибылях и убытках показать эти суммы? Согласно Плану счетов бухгалтерского учета суммы начисленных налоговых санкций отражаются по дебету счета 99 «Прибыли и убытки» и кредиту счета 68 (по соответствующему субсчету в разрезе налога). Если, следуя Плану счетов, отражать сумму налоговых штрафов и пеней по дебету счета 99 «Прибыли и убытки», то при заполнении формы N 2 появляется неразрешимая ситуация.
Ситуация обострилась осенью 2003 г. после выхода Приказа Минфина России N 67н и появления новой формы отчета о прибылях и убытках. В ней строка, где показывается сумма налога на прибыль, называется однозначно: «Текущий налог на прибыль». Теперь при всем желании нельзя отразить в этой строке сумму налоговых санкций. В какой строке формы N 2 указывать сумму начисленных налоговых санкций?
Если обратиться к ПБУ 10/99, в котором дана группировка расходов в целях бухгалтерского учета. Напрямую налоговые санкции не указаны ни в одном из перечней расходов, приведенных в этом ПБУ. Прежде всего необходимо отметить, что санкции по налогам и сборам наверняка не относятся к расходам по обычной деятельности и к чрезвычайным расходам. Остается сделать выбор между операционными и внереализационными расходами.
Четкого определения операционных и внереализационных расходов ПБУ 10/99 не содержит. Есть лишь примерные перечни таких расходов. В перечне внереализационных расходов указаны штрафы и пени, причитающиеся к уплате по условиям хозяйственных договоров. Поскольку штрафы по хоздоговорам не попали в состав операционных расходов, можно сделать вывод, что налоговые санкции тем более не могут быть операционными расходами. Все же налоговые санкции входят в состав внереализационных расходов.
Таким образом, несмотря на то что в бухгалтерском учете штрафные санкции по налогам и сборам отражаются по дебету счета 99 «Прибыли и убытки», это не превращает их в чрезвычайные расходы. В отчете о прибылях и убытках налоговые санкции следует включать в состав внереализационных доходов и расходов.
Организация вправе принять решение и прописать в учетной политике, что санкции по налогам и сборам будут отражаться не на счете 99 «Прибыли и убытки», а на счете 91 «Прочие доходы и расходы» субсчет «Внереализационные расходы». В этом случае проблемы с отражением налоговых санкций в форме N 2 возникать не будут.
Бухгалтерская отчетность, разработанная организацией на основании образцов форм, рекомендованных Минфином России, должна соответствовать требованиям своевременности, полноты, достоверности и нейтральности. С этой точки зрения организация должна решать вопрос о включении (или невключении) того или иного показателя в состав отчетности.[26; 30; 35;]
3. АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
3.1 Анализ состава и динамики прибыли до налогообложения
Конечным финансовым результатом хозяйственной деятельности предприятия является балансовая прибыль. Балансовая прибыль представляет собой сумму прибыли от реализации продукции (работ, услуг), основных фондов, иного имущества предприятия и доходов от внереализационных операций, уменьшенных на сумму расходов по этим операциям:
Пв = Прп + Прф + Пвн, (6)
где Пв – валовая (балансовая) прибыль;
Прп – прибыль от продажи продукции, работ, услуг;
Прф – прибыль от реализации основных фондов, иного имущества предприятия;
Пвн – прибыль от внереализационных операций.
Балансовая прибыль как конечный финансовый результат выявляется на основании бухгалтерского учета всех хозяйственных операций предприятия и оценки статей баланса. Использование термина «балансовая прибыль связана с тем, что конечный финансовый результат работы предприятия отражается в его балансе, составляемом по итогам квартала, года.
Балансовая прибыль включает три укрупненных элемента: прибыль (убыток) от реализации продукции, выполнения работ, оказания услуг; прибыль (убыток) от реализации основных средств, от прочего выбытия, реализации иного имущества предприятия; финансовые результаты от внереализационных операций.
Необходимо проанализировать состав балансовой прибыли, ее структуру и динамику.
Значения расчетов отразим в таблице 3.2
Таблица 3.2
Анализ состава и динамики балансовой прибыли
|
Состав балансовой прибыли |
Прошлый год | Отчетный год | Отклонения | |||
|
сумма, млн.руб. |
структура, % |
Сумма, млн.руб. |
Струк-тура, % | Абсолютная сумма, млн.руб. | % |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Балансовая прибыль | 15860 | 100 | 21453 | 100 | +5593 | +35,26 |
| Прибыль от реализации продукции | 8055 | 50,78 | -2470 | -11,51 | -10525 | -130,66 |
| Прибыль от прочей реализации | 7805 | 49,22 | 31923 | 148,80 | +24118 | +309,00 |
| Внереализац. финансовые результаты | 0 |
0 |
-8000 |
-37,29 |
-8000 |
0 |
Как видно из таблицы 3.2 в отчетном году балансовая прибыль на предприятии ООО «СТРОЙ-ИНВЕСТ» увеличилась на +5593 руб. или на +35,26%. Рост балансовой прибыли произошел за счет увеличения прибыли от прочей реализации на +24118 руб. или на +309,00%. При этом их доля в балансовой прибыли увеличилась с 49,22% до 148,80%. Прибыль от реализации продукции сократилась на –10525 руб. или на -130,66% и ее доля в балансовой прибыли сократилась с 50,78% до -11,51%. То есть другими словами убытки от реализации продукции, работ, услуг и внереализационных результатов были перекрыты прибылью от прочей реализации (прочие операционные доходы и расходы).
Изобразим графически структуру и динамику балансовой прибыли на рисунке 2. [24; 28;]
3.2 Анализ операционных и внереализационных финансовых результатов
Финансовые результаты от внереализационных операций – это прибыль (убыток) по операциям различного характера, не относящимся к основной деятельности предприятия и не связанным с продажей продукции, основных средств, иного имущества предприятия, выполнением работ, оказанием услуг. Финансовый результат определяется как доходы (убытки) за минусом расходов по внереализационным операциям.
Перечень внереализационных прибылей (убытков) разнороден и довольно обширен. Значительный удельный вес могут составлять доходы от долгосрочных и краткосрочных финансовых вложений и доходы от сдачи имущества в аренду. Под долгосрочными финансовыми вложениями понимаются затраты предприятия по вкладу средств в уставный капитал других предприятий, приобретению акций и других ценных бумаг. К формам краткосрочных финансовых вложений относятся приобретение краткосрочных казначейских обязательств, облигаций и других ценных бумаг. Доходы от сдачи имущества в аренду формируются из получаемой арендной платы, которую арендатор платит арендодателю.
В состав доходов от внереализационных операций включаются: доходы, получаемые от долевого участия в деятельности других предприятий, от сдачи имущества в аренду, доходы (дивиденды, проценты) по акциям, облигациям и иным ценным бумагам, принадлежащим предприятиям, а также другие доходы от операций, непосредственно не связанных с производствам продукции, работ, услуг и ее продажей, включая суммы, полученные и уплаченные в виде санкций и возмещения убытков.
Прибыль от внереализационных операций составляет:
Пвн = Дв – Рв, (9)
где Дв – доходы от внереализационных операций;
Рв – расходы на внереализационные операции.
В процессе анализа операционных и внереализационных финансовых результатов изучаются состав и динамика полученных убытков и прибыли по каждому источнику операционных и внереализационных финансовых результатах.
Данные для расчета взяты из формы № 2 «Отчет о прибылях и убытках». Значения расчетов сведем в таблицу 3.3
Таблица 3.3
Анализ состава и динамики операционных и внереализационных финансовых результатов
| Показатели |
Прошлый год, Млн.руб. |
Отчетный год, млн.руб. |
Отклонения | |
|
Абс.сумма, млн.руб. |
% |
|||
| 1 | 2 | 3 | 4 | 5 |
|
1)Операционные доходы и расходы: - прочие операционные доходы - прочие операционные расходы |
15234 7429 |
33452 1529 |
+ 18218 -5900 |
+119,58 -79,41 |
|
2)Внереализационные доходы и расходы Внереализационные доходы Внереализационные расходы Прибыль до налого- обложения Налог на прибыль и иные обязательные платежи Чистая прибыль(убыток) отчетного периода |
0 0 15860 4306 11554 |
0 8000 21453 5666 15787 |
0 -8000 +5593 +1360 +4233 |
0 100 +35,26 +31,58 +36,63 |
На основе произведенных расчетов можно сделать вывод. За анализируемый период прочие операционные доходы увеличились на + 18218руб. или на +119,58%, но при этом прочие операционные расходы уменьшились на -5900руб. или на -79,41%. Внереализационные расходы увеличились на + 8000 руб. что составляет 100% от уровня прошлого года, т.е. в прошлом году таковых расходов у предприятия ООО «СТРОЙ-ИНВЕСТ» не наблюдалось. Налог на прибыль и иные обязательные платежи в отчетном году увеличились на +1360руб., или на +31,58%.
Прибыль (убыток) до налогообложения увеличилась на +5593руб., что составляет +35,26% от уровня прошлого года.
Чистая прибыль (убыток) увеличилась на соответственно на +4233руб. или на +36,63%.
Анализ операционных и внереализационных финансовых результатов отразим на рисунке 3 [33;].
3.3 Анализ доходности предприятия
Доходность хозяйствующего субъекта характеризуется абсолютными и относительными показателями. Абсолютный показатель доходности – сумма прибыли (доходов). Относительный показатель – уровень рентабельности. Рентабельность представляет собой доходность (прибыльность) производственно-торгового процесса. Ее величина измеряется уровнем рентабельности. Уровень рентабельности хозяйствующих субъектов, связанных с производством продукции (товаров, работ, услуг), определяется процентным отношением прибыли от реализации продукции к себестоимости продукции:
 ,
где (1)
Р – уровень рентабельности, %;
П – прибыль от реализации продукции, рублей;
С – себестоимость продукции, рублей.
Уровень рентабельности предприятий торговли, общественного питания устанавливается отношением прибыли от реализации товаров (продукции общественного питания) к товарообороту.
В процессе анализа изучаются динамика изменения объема чистой прибыли, уровень рентабельности и факторы, их определяющие. Основными факторами, влияющими на чистую прибыль, являются объем выручки от реализации продукции, уровень себестоимости, уровень рентабельности, доходы от внереализационных операций, расходы по внереализационным операциям, величина налога на прибыль и других налогов, выплачиваемых из прибыли.[24;]
Анализ доходности хозяйствующего субъекта проводится в сравнении с предшествующим периодом. В условиях сильных инфляционных процессов важно обеспечить сопоставимость показателей и исключить влияние на них повышения цен. Анализ проводится по данным работы за год. Показатели прошлого года приведены в сопоставимость с показателями отчетного года с помощью индексации цен. Плановые показатели разрабатываются хозяйствующим субъектом самостоятельно для внутреннего пользования [15;].
Анализ доходности хозяйствующего субъекта приведем в таблице 3.4.
Анализ доходности хозяйствующего субъекта приведенный в таблице 3.4 показывает, что за отчетный период выручка от реализации продукции снизилась на -1349277,6 рублей или на -66,46%. В связи с этим уменьшился налог на добавленную стоимость на -224879,6 рублей или на -66,461%,что в процентах к выручке составляет -0,01109 пункта. Наблюдается также снижение себестоимости продукции на –1113373 рублей или на -66,124%, что в процентах к выручке составляет снижение на -1,6 пункта.
Таблица 3.4
Анализ доходности хозяйствующего субъекта
Показатели |
Прошлый год | Отчетный год | Отклонения | |
| Абсолютное | %, | |||
| 1 | 2 | 3 | 4 | 5 |
| 1.Выручка от реализации продукции, рублей | 2030160 | 680882,4 | -1349277,6 | -66,46 |
|
2.Налог на добавленную стоимость: рублей в процентах к выручке |
338360 16,66666 |
113480,4 16,67776 |
-224879,6 0,01109 |
-66,461 0,06649 |
| 3.Акцизы, рублей | - | - | - | - |
|
4. Себестоимость продукции: тысяч рублей в процентах к выручке |
1683745 85,46234 |
570372 83,76953 |
-1113373 -1,69281 |
-66,124 -1,980 |
| 5. Прибыль от реализации продукции, рублей | 8055 | -2970 | -11025 | -136,87 |
| 6.Уровень рентабельности, % | 0,478 | -0,521 | -0,999 | - 208,99 |
| 7.Прибыль от реализации продукции, в процентах к выручке | 0,396 | -0,436 | -0,832 | - 210,101 |
| 8.Прибыль от прочей реализации, рублей | 7805 | 31923 | +24118 | +309 |
| 9.Доходы от внереализационных операций, рублей | - | - | - | - |
| 10.Расходы по внереализационным операциям, рублей | - | 7500 | +7500 | - |
| 11.Балансовая прибыль, тысяч рублей | 15860 | 21453 | +5593 | +35,26 |
| 12.Налоги, выплачиваемые из прибыли, рублей | 4306 | 5666 | +1360 | +31,58 |
| 13.Чистая прибыль, рублей | 11554 | 15787 | +4233 | +36,63 |
Снижение выручки от реализации продукции привел к тому, что прибыль от реализации также снизилась на –11025 рублей или на -136,87%, наблюдается убыток от реализации продукции, работ, услуг в размере –2970 рублей. Относительный показатель рентабельности, показывающий соотношение прибыли и затрат, снизился на -0,999 пункта или –- 208,99%.
Прибыль от прочей реализации за анализируемый период выросла на +24118 рублей или на +309%. Вместе с тем увеличились и расходы по внереализационным результатам на +7500 рублей, но в меньшей степени, чем прибыль от прочей реализации. В конечном итоге это повлияло на увеличение балансовой прибыли.
За анализируемый период увеличилась балансовая прибыль на +5593 рублей или на ++35,26 %; чистая прибыль также возросла на + 4233 рублей или на +36,63%.
Показатели доходности предприятия приведены на рисунках 4,5.
Проследим влияние факторов на результативные показатели (по данным таблицы 3.1)
Снижение выручки от реализации продукции на -1349277,6 рублей уменьшило прибыль на:
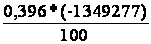 =
-5343,13 руб.
Снижение уровня себестоимости в процентах к выручке на -1,6 пункта уменьшил сумму затрат на:
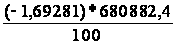 =
-11526,04 руб., что
соответственно снизило сумму прибыли на -11526,04 руб.
Снижение уровня налога на добавленную стоимость в процентах к выручке на -0,01 пункта увеличило сумму прибыли на:
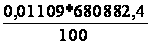 =
5809,824 руб.
Итого по прибыли от реализации продукции:
(-11526,04)+(- 5343,13) + 5809,824 = -11025 руб. = стр.5 гр.4
Увеличение прибыли от прочей реализации на +24118 руб. увеличило балансовую прибыль на +24118 руб. (стр.8 гр.4)
Рост доходов от внереализационных операций не наблюдается
Увеличение расходов по внереализационным операциям на +7500 руб. уменьшило сумму прибыли на -7500руб. (стр.10 гр.4)
Итого по балансовой прибыли:
(-11025) +24118 + 0 + (-7500) = +5593руб. = стр.11 гр.4
Увеличение суммы налогов, уплачиваемых из прибыли, на +1360. руб. уменьшило сумму чистой прибыли на -1360. руб.
Итого по чистой прибыли:
5593 + (-1360) = +4233. руб. = стр.13 гр.4
Отрицательным результатом работы предприятия является снижение уровня рентабельности по сравнению с прошлым годом с 0,478% до -0,521%. Это означает, что предприятие понесло убытки на каждый рубль затрат производства продукции.
Таким образом, величина упущенной выгоды (т.е. величина недополученной прибыли) составила по сравнению с прошлым годом
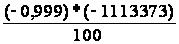 = 1112259,627 руб.
Снижение уровня рентабельности предприятия произошло за счет роста уровня себестоимости продукции
ЗАКЛЮЧЕНИЕ
Бухгалтерский учет занимает одно из главных мест в системе управления. Он отражает реальные процессы производства, распределения и потребления, характеризует финансовое состояние организации, служит основой для планирования и анализа его деятельности. Бухгалтерский учет не только отражает хозяйственную деятельность, но и дает важную информацию, позволяющую контролировать его стратегию и тактику, оптимально использовать ресурсы, измерять и оценивать результаты финансово-хозяйственной деятельности организации, устранять субъективность при принятии решений.
Формирование финансовых результатов имеет принципиальное значение в рыночной экономике, поскольку прибыль является побудительным мотивом и целью предпринимательской деятельности. Показатели финансовых результатов характеризую абсолютную эффективность хозяйствования предприятия по всем направлениям его деятельности: производственной, сбытовой, снабженческой, финансовой и инвестиционной.
Исходя из перечисленного выше, была выбрана тема дипломной работы «Учет и анализ поступлений от хозяйственной деятельности и формирование финансовых результатов предприятия ООО «СТРОЙ-ИНВЕСТ».
Объектом исследования в данной дипломной работе являлось предприятие ООО «СТРОЙ-ИНВЕСТ», классифицируемое, как предприятие малого бизнеса.
Общество ограниченной ответственности «Строй-Инвест» создано на основании решения общего собрания участников от 09.04.2001 и зарегистрировано постановлением мэра города Жигулевска от 31.05. 2001 года, № 475.
Строительная организация «Строй-Инвест» с момента своего образования в 2001 году осуществляет полный комплекс работ, связанных с проектированием и строительством объектов «под ключ». А так же выполняет работы и оказывает услуги по установке и доработке объектов сантехнического назначения.
В первой части дипломной работы, была охарактеризована экономическая сущность и понятие финансовых результатов, а так же особенности формирования финансового результата в строительных организациях.
Во второй части дипломной работы был охарактеризована практика бухгалтерского учета финансовых результатов и порядок отражения в бухгалтерской отчетности .
Обобщенно наиболее важные показатели финансовых результатов деятельности предприятия представлены в форме №2 годовой и квартальной бухгалтерской отчетности.
Под бухгалтерской прибылью обычно понимается прибыль, исчисленная в соответствии с действующими правилами бухгалтерского учета и указываемая в отчете о прибылях и убытках как разница между доходами и расходами, признаваемыми в отчетном периоде.
Согласно этому Положению бухгалтерская прибыль - это конечный финансовый результат, выявленный за отчетный период на основании бухгалтерского учета всех хозяйственных операций и оценки статей бухгалтерского баланса
Согласно Положению по бухгалтерскому учету "Доходы организаций" ПБУ 9/99 доходы складываются из трех основных видов деятельности в зависимости от характера, условий получения и направления деятельности:
доходы от обычных видов деятельности;
операционные доходы;
внереализационные доходы.
Финансовый результат хозяйствующего субъекта от продажи продукции, работ, услуг определяется по счету 90 «Продажи». Данный счет предназначен для обобщения информации о доходах и расходах, связанных с обычными видами деятельности организации, а также для определения финансового результата по ним. Со счета 90 прибыль или убыток ежемесячно списывается на счет 99 «Прибыли и убытки».
Финансовый результат от продажи имущества, операционные и внереализационные доходы и расходы сначала отражаются на счете 91 «Прочие доходы и расходы», с которого ежемесячно списываются на счет 99 «Прибыли и убытки». [19; 20; 21;]
Кроме этого, по дебету счета 99 «Прибыли и убытки» отражают начисленные платежи по налогу на прибыль и суммы причитающихся налоговых санкций в корреспонденции со счетом 68 «Расчеты по налогам и сборам».
По окончании отчетного года счет 99 «Прибыли и убытки» закрывается. Заключительной записью декабря сумму чистой прибыли списывают с дебета счета 99 «Прибыли и убытки» в кредит счета 84 «нераспределенная прибыль (непокрытый убыток)». Сумма убытка списывается с кредита счета 99 «Прибыли и убытки» в дебет счета 84 "нераспределенная прибыль". При этом аналитический учет по счету 99 «Прибыли и убытки» должен обеспечивать формирование данных, необходимых для составления отчета о прибылях и убытках (форма №2).
Таким образом, по существующей методике, размер чистой прибыли хозяйствующие субъекты выявляют на счете 99 «Прибыли и убытки» в течение отчетного года, а используют ее в будущем году в соответствии с уставом и решением компетентного органа хозяйствующего субъекта.
При организации работы по определению финансового результата в подрядных строительных организациях следует учитывать, что в отношении строительной продукции используются два основных термина: сметная прибыль и прибыль от продажи продукции.
Сметная прибыль является нормативной частью стоимости строительной продукции и не относится на себестоимость работ.
В качестве базы для исчисления сметной прибыли принимается величина средств на оплату труда рабочих (строителей и механизаторов) в текущих ценах в составе сметных прямых затрат.
В состав сметной стоимости строительной продукции (и свободных цен на нее) включаются не только чисто производственные расходы, но и суммы, которые впоследствии будут направлены на цели, не имеющие производственного характера.
В бухгалтерском учете начисление и получение сметной прибыли отдельными проводками не отражается, так как эта прибыль включается в цену строительной продукции, на счетах учета реализации (продаж) она выявляется автоматически - как соотношение сметных (а не фактических) затрат и договорной цены продукции.
Разница между фактическими затратами и плановыми (сметными) формирует финансовый результат наряду со сметной прибылью.
Конечный финансовый результат (прибыль до налогообложения или убыток) деятельности строительной организации слагается из финансового результата от сдачи заказчику объектов, работ и услуг, предусмотренных договорами, реализации на сторону основных средств и иного имущества строительной организации, продукции и услуг подсобных и