Налогообложение и бухгалтерский учет в ОДО "Колос"
Бухгалтерский учёт операций по кассе ведётся на активном счете 50 «Касса»:
Д-т 50 К-т 51 – оприходованы в кассу наличные денежные средства, полученные с расчетного счета
Д-т 50 К-т 62 – оприходованы в кассу наличные денежные средства, полученные от покупателей авансом
Д-т 50 К-т 66, 67 – поступление наличных денежных средств за счет полученных краткосрочных, долгосрочных займов
Д-т 50 К-т 71 – сдача подотчетным лицом неиспользованных сумм
Д-т 50 К-т 90 – оприходованы в кассу наличные денежные средства, полученные от покупателей в счет оплаты за реализованные им товары (продукцию)
Д-т 70 К-т 50 – выдана заработная плата сотрудникам
Д-т 71 К-т 50 – выданы под отчет наличные суммы на хозяйственные и командировочные расходы
Расчетный счет открыт ОДО «Колос» для хранения и использования собственных средств.
Порядок совершения и оформления операций по расчетному счету регламентируется правилами, инструкциями и положениями Национального банка Республики Беларусь.
Для организации банк открывает лицевые счета, на которых учитывает поступление и использование денежных средств. Записи в них производятся согласно денежно-расчётных документов (Приложение № 62). Лицевые счета ведутся в двух экземплярах. Первый экземпляр является выпиской из лицевого счета и выдаётся организации, второй экземпляр остаётся в банке как его учетный регистр.
Полученные выписки (Приложение № 62) бухгалтерия организации тщательно проверяет на предмет соответствия записей в них данным приложенных документов.
Учёт движения средств на расчетном счете в бухгалтерии ОДО «Колос» ведется на активном счете 51 «Расчетный счет». По дебету отражается поступление денежных средств, по кредиту – суммы, выданные в кассу, перечисленные на другие счета или другим организациям.
Банковские услуги и комиссионное вознаграждение, оплаченные с расчетного счета, отражаются по дебету счета 76 и кредиту счета 51, с последующим списанием на счета затрат.
Учёт движения валютных средств на расчетном счете в бухгалтерии ОДО «Колос» ведется на активном счете 52 «Валютный счет». По дебету отражается поступление денежных средств, по кредиту – суммы, выданные в кассу, перечисленные на другие счета или другим организациям.
Для обобщения информации о расчётах с государственными органами, по уплачиваемым организацией платежам в бюджет предназначен счет 68 «Расчеты по налогам и сборам».
Порядок начисления и взносы платежей в бюджет и внебюджетные фонды установлен законами Республики Беларусь и другими нормативными актами.
ОДО «Колос», в частности, уплачивает следующие виды налогов: Экологический налог, земельный налог, налог на недвижимость, налог на добавленную стоимость, сбор в республиканский фонд поддержки производителей сельскохозяйственной продукции, продовольствия и аграрной науки, налог на прибыль, транспортный сбор, сбор на содержание и развитие инфраструктуры, подоходный налог, отчисления в фонд социальной защиты населения. Налоги и сборы уплачиваются в сроки установленные законодательством.
Таблица 7. Информация об операциях, отраженных по счетам бухгалтерского учета 50, 51, 52, 55, 57, 58, 60, 62, 66, 67, 68, 71, 76, 006, 007 за декабрь 2008 г. по ОДО «Колос»
|
Содержание хозяйственной операции |
Наименование документа, ссылка на приложение в отчете |
Корреспонди рующие счета |
Сумма, руб. |
Учетный регистр, ссылка на приложение в отчете |
|
| дебет | кредит | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1. Поступили наличные денежные средства в кассу |
Приходный кассовый ордер Приложение № 59 |
50.1 | 51 | 4 856 460 | Анализ счета 50, Приложение № 63 |
| 2. Выплачена заработная сотрудникам |
Платежная ведомость Приложение № 36, 37, 38 |
70.1 | 50.1 | 3 681 310 | ОСВ по счету 70.1, Приложение № 35 |
| 3. Возмещение расходов подотчетных лиц |
Авансовый отчет, Расходный кассовый ордер |
71.1 | 50.1 | 814 750 | ОСВ по счету 71.1, Приложение № 64 |
|
4. Выдано сотруднику за аренду авто |
Расходный кассовый ордер |
76.5 | 50.1 | 360 400 | ОСВ по счету 76.5, Приложение № 42 |
| 5. Движения по р/с: Возврат остатка средств от покупки валюты на БВФБ |
Выписки банка за месяц |
51 | 57.3 | 973 022 | Анализ счета по счету 51, Приложение № 65 |
|
6. Перечислены денежные средства на покупку валюты на БВФБ |
Выписки банка за месяц |
57.3 | 51 | 24 766 743 |
Анализ счета 57.3 Приложение № 66 |
| 7. Движения по р/с: оплата поставщикам |
Выписки банка за месяц |
60.1 | 51 | 61 936 077 | Анализ счета 90.3, Приложение № 58 |
| 8. Движения по р/с: поступили денежные средства от покупателей |
Выписки банка за месяц |
51 | 62.1 | 120 634 125 | Анализ счета 62.1, Приложение № 67 |
|
9. Движения по р/с: Уплачен подоходный налог |
Платежное поручение |
68.41 | 51 | 483 062 | ОСВ по счету 68, Приложение № 68 |
| 10. Движения по р/с: уплачено социальное страхование за ноябрь 2008 г. |
Выписка банка |
69 | 51 | 1 514 099 | ОСВ по счету 69, Приложение № 39 |
| 11. Движения по р/с: суммы уплаченные дебиторам |
Выписки банка за месяц |
76 | 51 | 587 244 | ОСВ по счету 76, Приложение № 69 |
| 12. Зачислена валюта, купленная на БВФБ |
Выписки банка по валютному счету за месяц |
52 |
57.3 |
34 604 069 | ОСВ по счету 52, Приложение № 70 |
| 13. Движения по р/с Спецвалютный RUB оплата поставщикам |
Выписки банка по валютному счету за месяц |
60.2 | 52 | 34 572 969 | Анализ счета 62, Приложение № 67 |
| 14. Произведена переоценка валютных средств |
Выписки банка по валютному счету за месяц |
98 | 52 | 153 874 | ОСВ по счету 52, Приложение № 70 |
| 15. Отражены курсовые разницы при покупке валюты |
Журнал операций |
97 | 57.3 | 196 452 | Анализ счета 57.3, Приложение № 66 |
| 16. Списаны использованные бланки строгой отчетности |
Акт на списание |
006 | 10 158 | ОСВ по счету 006, Приложение № 71 | |
Исходя из изученных материалов, можно сделать вывод, что учет денежных, расчетных операций на ОДО «Колос» ведется в соответствии с законодательством Республики Беларусь.
1.8. Учет финансовых результатов, источников собственных средств и резервов
Завершающей стадией кругооборота средств организации является реализация произведенной продукции, выполненных работ, услуг. В результате хозяйству возмещаются в денежной форме затраченные на ее производство сбыт материально-денежные ресурсы.
Информация о реализации отражается в соответствующих формах первичных и сводных документов, данные которых служат основанием для бухгалтерских записей.
Для отражений операций по учету процесса реализации и расчетов с покупателями в плане счетов бухгалтерского учета предусмотрены синтетические счета 90 «Реализация»; 62 «Расчеты с покупателями и заказчиками». Бухгалтерский учет реализации продукции, работ и услуг ведется на счете 90 «Реализация».
По отношению к балансу этот счет является операционным сопоставляющим и предназначен для учета реализации сельскохозяйственной продукции, работ и услуг покупателям, выдачи сельхозпродукции натурой в счет оплаты труда, а также для получения необходимой информации в целях определения финансовых результатов.
В течение года по дебету счета отражают плановую стоимость реализованной продукции, работ и услуг, которую в конце года доводят до фактической путем списания калькуляционных разниц соответствующим методом.
По кредиту счета 90 отражается выручка от реализации продукции, работ и услуг.
В конце отчетного периода на счете 90 определяется финансовый результат: прибыль (убыток) от реализации продукции, работ и услуг, который списывают со счета 90 на счет 99 «Прибыли и убытки».
Для отражения операций по учету реализации в 1С: Бухгалтерия формируют отчет по контрагентам/продукции за отчетный месяц, в котором зашифровывают по счетам совершенные операции. Этот отчет позволяет отнести реализованную продукцию по контрагентам.
Для отражения общей суммы и количества реализованной продукции по видам продукции, а также суммы и ставки НДС по этим видам формируют отчет по готовой продукции за отчетный период.
Учет финансовых результатов деятельности предприятия ведется на счете 99 «Прибыли и убытки». По кредиту данного счета отражаются прибыль, полученная от реализации продукции (работ, услуг), операционные и внереализационные доходы. По дебету этого счета учитываются убытки и суммы операционных и внереализационных расходов. Путем сопоставления кредитовых и дебетовых оборотов по данному счету определяют конечный финансовый результат: прибыль и убыток.
Учет операционных доходов и расходов ведется на счете 91 «Операционные доходы и расходы» не используя группировку по субсчетам, предусмотренных Типовым планом счетов бухгалтерского учета.
Операционные доходы и расходы признаются по мере поступления и уплаты.
Учет внереализационных доходов и расходов ведется на счете 92 «Внереализационные доходы и расходы. Внереализационные доходы и расходы в виде штрафов, пени, неустоек за нарушение условий договора, а также суммы возмещения причиненных убытков отражаются в учете по мере получения их от должника и уплаты.
Другие внереализационные доходы и расходы в целях бухгалтерского учета признаются по мере их образования
После определения финансового результата за отчетный период у организации остается чистая прибыль, за счет которой могут создавать различные резервные фонды. В частности в ОДО «Колос» в соответствии с учетной политикой необходимо формировать резервный фонд на выплату заработной платы в размере 7% начисленного фонда оплаты труда за предыдущий год.
За счет прибыли отчетного года могут быть покрыты убытки прошлых лет. Добавочный фонд в ОДО «Колос» формируется за счет переоценки основных средств, проводящейся в соответствии с законодательством.
Таблица 8. Информация об операциях, отраженных по счетам бухгалтерского учета 90,91, 92, 97, 98, 99, 84, 80, 82, 83, 96 за декабрь 2008 г. по ОДО «Колос»
|
Содержание хозяйственной операции |
Наименование документа, ссылка на приложение в отчете |
Корреспонди рующие счета |
Сумма, руб. |
Учетный регистр, ссылка на приложение в отчете |
|
| дебет | кредит | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1. Отражена выручка от реализации |
Выписки банка, ТТН-1 и ТН-2 | 62.1 | 90.1 | 126 937 918 | Анализ счета 90.1, Приложение № 56 |
| 2. Отражены коммерческие расходы | Акты выполненных работ, ведомости ЗП и т.д. | 90.2 | 44.2 | 6 334 915 | Анализ счета 90.2, Приложение № 55 |
| 3. Отражена покупная стоимость реализованных товаров | ТТН-1, ТН-2 | 90.2 | 45.1 | 91 023 932 | Анализ счета 90.2, Приложение № 55 |
| 4. Начислен НДС на реализованные товары | ТТН-1, ТН-2 | 90.3 | 68.25 | 17 472 617 | Анализ счета 90.3, Приложение № 58 |
| 5. Начислен НДС на товары, отгруженные покупателям но не оплаченные по истечении 60 дней | 90.3 | 97 | 2 211 694 | Анализ счета 97, Приложение № 72 | |
| 6. Отражен финансовый результат от реализации | 90.9 | 99 | 9 894 760 | Анализ счета 99, Приложение № 73 | |
| 7. Отражено закрытие счета 99 "Прибыли и убытки " |
Бухгалтерская справка-расчет |
99 | 84.1 | 44 156 202 | Анализ счета 84, Приложение № 74 |
| 8. Произведена переоценка ОС на 01.01.09 г. |
Акт и ведомость переоценки ОС Приложение № 75 |
01.1 | 83 | 12 903 376 | Анализ счета 83, Приложение № 76 |
| 9. Образован резервный фонд выплаты ЗП |
Учетная политика на 2009 год Приложение № 77 |
84.1 | 82.1 | 2 807 540 | Оборотно-сальдовая ведомость по счету 82, Приложение |
1.9. Отчетность предприятия
Окончание финансового года влечет необходимость в течение 90 дней по его окончании составить годовую бухгалтерскую отчетность и представить ее всем заинтересованным пользователям.
Составление отчетов – завершающий этап учетного процесса. В них содержатся совокупные сведения о результатах производственно-хозяйственной и финансовой деятельности предприятия. Данные бухгалтерской, статистической и оперативной отчетности являются источниками информации. Отчетность – это система обобщенных и взаимосвязанных показателей о состоянии и использовании основных и оборотных средств, об источниках формирования этих средств, финансовых результатах и направлениях использования прибыли и т.д.
При формировании показателей бухгалтерской отчетности следует руководствоваться Законом Республики Беларусь от 18.10. 1994 N 3321-XII "О бухгалтерском учете и отчетности", Инструкцией о порядке составления и представления бухгалтерской отчетности, утвержденной Министерством финансов Республики Беларусь от 14.02. 2008 N 19 (далее - Инструкция), Типовым планом счетов бухгалтерского учета и Инструкцией по применению Типового плана счетов бухгалтерского учета, утвержденными Постановлением Министерства финансов Республики Беларусь от 30.05. 2003 N 89 и другими нормативно-правовыми актами. В этих нормативно-правовых документах изложены основные принципы и базовые положения по составлению и представлению бухгалтерской отчетности.
Организации составляют бухгалтерскую отчетность за месяц, квартал и год нарастающим итогом с начала отчетного года. При этом месячная и квартальная бухгалтерская отчетность являются промежуточными.
Бухгалтерская отчетность за месяц состоит из бухгалтерского баланса (форма 1).
Бухгалтерская отчетность за квартал состоит из бухгалтерского баланса (форма 1) и отчета о прибылях и убытках (форма 2).
Бухгалтерская отчетность за отчетный год состоит из:
бухгалтерского баланса (форма 1);
отчета о прибылях и убытках (форма 2);
отчета об изменении капитала (форма 3);
отчета о движении денежных средств (форма 4);
приложения к бухгалтерскому балансу (форма 5);
отчета о целевом использовании полученных средств (форма 6).
Составлению бухгалтерской отчетности предшествует значительная работа по завершению отчетного финансового года, основные этапы которой следующие:
1. Инвентаризация активов и обязательств.
2. Проверка записей на счетах бухгалтерского учета. Правильность оформления хозяйственных операций первичными учетными документами и соответствие их действующему законодательству. Сверка данных синтетического и аналитического учета. Составление оборотно-сальдовой ведомости по счетам Главной книги.
3. Исправление выявленных ошибок. Уточнение распределения доходов и расходов между смежными отчетными периодами.
4. Определение финансового результата от реализации продукции (работ, услуг), операционных и внереализационных доходов и расходов. Закрытие субсчетов по счетам 90, 91, 92.
5. Переоценка основных средств, не завершенных строительством объектов и неустановленного оборудования.
6. Реформация баланса. Выявление чистой прибыли или непокрытого убытка. Закрытие счета 99 "Прибыли и убытки".
В соответствии с Законом Республики Беларусь от 18.10. 1994 N 3321-XII "О бухгалтерском учете и отчетности" проведение инвентаризации обязательно перед составлением годовой бухгалтерской отчетности. Порядок проведения инвентаризации активов и обязательств организаций, ведущих в соответствии с законодательством бухгалтерский учет, оформления результатов инвентаризации и отражения их в бухгалтерском учете установлен Инструкцией по инвентаризации активов и обязательств, утвержденной Постановлением Министерства финансов Республики Беларусь от 30.11. 2007 N 180.
Сумма недостач, а также порча активов отражаются в бухгалтерском учете по кредиту счета 94 "Недостачи и потери от порчи ценностей" в корреспонденции с дебетом счетов:
в пределах установленных норм естественной убыли - 20 "Основное производство", 23 "Вспомогательные производства", 25 "Общепроизводственные расходы", 26 "Общехозяйственные расходы", 29 "Обслуживающие производства и хозяйства", 44 "Расходы на реализацию" и др.;
сверх норм естественной убыли, а также недостача денежных средств в кассе -
73 "Расчеты с персоналом по прочим операциям", если по недостаче или порче определено виновное лицо;
96 "Резервы предстоящих расходов", если в организации создается соответствующий резерв;
92 "Внереализационные доходы и расходы", если виновное лицо не установлено или судом отказано в возмещении с виновного лица, в других случаях выявления невозмещенных недостач.
Выявленные при инвентаризации суммы дебиторской задолженности, по которым срок исковой давности истек, в соответствии с решением руководителя организации списываются в соответствии со статьей 12 Закона Республики Беларусь от 18.10. 1994 N 3321-XII "О бухгалтерском учете и отчетности" в коммерческой организации на внереализационные расходы либо за счет резерва по сомнительным долгам, в некоммерческой организации - на увеличение расходов.
Кроме дебиторской задолженности с истекшим сроком исковой давности, списанию подлежит нереальная ко взысканию дебиторская задолженность. При этом требуется документальное подтверждение того, что долг стал нереальным для взыскания.
Выявленные за отчетный год ошибки исправляются в учетных и налоговых регистрах в зависимости от момента их выявления и характера ошибки. Исправление может производиться одним из следующих способов: корректурным способом, способами дополнительной или сторнировочной бухгалтерских записей.
Внесение исправлений в данные бухгалтерского и налогового учета производится в случаях выявления ошибок:
в текущем периоде до окончания отчетного года;
после завершения отчетного года, но до представления налоговой декларации расчета (расчета) по налогу на прибыль (20 января);
после завершения отчетного года и представления налоговой декларации (расчета) по налогу прибыль (после 20 января), но до представления годовой бухгалтерской отчетности (в течение 90 дней по окончании года);
за прошлый год (прошлые годы) после утверждения годовой бухгалтерской отчетности за отчетный год.
Формы бухгалтерской отчетности заполняются на основании данных Главной книги. Так, показатели статей бухгалтерского баланса определяются по данным остатков по ее счетам: статей актива баланса - по данным дебетовых остатков активных счетов; статей пассива баланса - по данным кредитовых остатков пассивных счетов.
Счета, отражающие состояние расчетов, показываются в бухгалтерском балансе в развернутом виде: дебетовое сальдо по субсчетам этих счетов отражается в активе, а кредитовое сальдо - в пассиве.
Показатели отчета о прибылях и убытках формируются на основании данных дебетовых и кредитовых оборотов по счетам 90 "Реализация", 91 "Операционные доходы и расходы", 92 "Внереализационные доходы и расходы", 99 "Прибыли и убытки".
Некоторые показатели форм бухгалтерской отчетности определяются по данным аналитического учета (ведомостей, журналов-ордеров или других регистров).
В бухгалтерском балансе (форма 1) с 2008 года по статьям "Основные средства", "Нематериальные активы", "Доходные вложения в материальные ценности" введены такие показатели, как первоначальная стоимость, амортизация, остаточная стоимость.
По строкам 230 и 240 бухгалтерского баланса отражаются суммы дебиторской задолженности, платежи по которой ожидаются более чем через 12 месяцев и в течение 12 месяцев после отчетной даты соответственно.
Баланс составляется на основании данных Главной книги (оборотных регистров (ведомостей)).
При наличии у организации на конец квартала или года резервов по сомнительным долгам и под обесценение ценных бумаг показатели статей бухгалтерского баланса, в связи с которыми они созданы (дебиторская задолженность и финансовые вложения), приводятся с соответствующим уменьшением их балансовой стоимости на стоимость данных резервов.
Ниже приведен порядок заполнения показателей баланса.
Таблица 9. Счета Главной книги, используемые для заполнения бухгалтерского баланса
| N счета | Наименование счета | Код строки баланса | Наименование статьи баланса |
| I. Внеоборотные активы | |||
| 01 | Основные средства | 101 | Первоначальная стоимость основных средств |
| 02 | Амортизация основных средств | 102 | Амортизация основных средств |
| Счет 01 минус счет 02 | 110 | Остаточная стоимость основных средств | |
| 04 | Нематериальные активы | 111 | Первоначальная стоимость нематериальных активов |
| 05 | Амортизация нематериальных активов | 112 | Амортизация нематериальных активов |
| Счет 04 минус счет 05 | 120 | Остаточная стоимость нематериальных активов | |
| 03 | Доходные вложения в материальные ценности | 121 | Первоначальная стоимость доходных вложений в материальные ценности |
| 02 | Амортизация основных средств субсчет "Амортизация по доходным вложениям в материальные ценности" | 122 | Амортизация доходных вложений в материальные ценности |
| Счет 03 минус счет 02 субсчет "Амортизация по доходным вложениям в материальные ценности" | 130 | Остаточная стоимость доходных вложений в материальные ценности | |
| 07 | Оборудование к установке | 140 | Вложения во внеоборотные активы |
| 08 | Вложения во внеоборотные активы | 140 | Вложения во внеоборотные активы |
| 08 | Вложения во внеоборотные активы | 141 | Незавершенное строительство (из стр.140) |
| II. Оборотные активы | |||
| 10 | Материалы | 211 | Сырье, материалы и другие аналогичные активы |
| 11 | Животные на выращивании и откорме | 212 | Животные на выращивании и откорме |
| 14 | Резервы под снижение стоимости материальных ценностей | 211 | Сырье, материалы и другие аналогичные активы |
| 15 | Заготовление и приобретение материальных ценностей | 211 | Сырье, материалы и другие аналогичные активы |
| 16 | Отклонение в стоимости материальных ценностей | 211 | Сырье, материалы и другие аналогичные активы |
| 18 | Налог на добавленную стоимость по приобретенным товарам, работам, услугам | 220 | Налоги по приобретенным товарам, работам, услугам |
| 20 | Основное производство | 213 | Затраты в незавершенном производстве и полуфабрикаты |
| 21 | Полуфабрикаты собственного производства | 213 | Затраты в незавершенном производстве и полуфабрикаты |
| 23 | Вспомогательные производства | 213 | Затраты в незавершенном производстве и полуфабрикаты |
| 29 | Обслуживающие производства и хозяйства | 213 | Затраты в незавершенном производстве и полуфабрикаты |
| 41 | Товары | 215 | Готовая продукция и товары для реализации |
| 43 | Готовая продукция | 215 | Готовая продукция и товары для реализации |
| 44 | Расходы на реализацию | 214 215 | Расходы на реализацию Готовая продукция и товары для реализации |
| 45 | Товары отгруженные | 216 | Товары отгруженные |
| 46 | Выполненные этапы по незавершенным работам | 217 | Выполненные этапы по незавершенным работам |
| 50 | Касса | 260 | Денежные средства |
| 51 | Расчетный счет | 260 | Денежные средства |
| 52 | Валютные счета | 260 | Денежные средства |
| 55 | Специальные счета в банках | 260 261 | Денежные средства В том числе денежные средства на депозитных счетах |
| 57 | Переводы в пути | 260 | Денежные средства |
| 58 | Финансовые вложения | 270 | Финансовые вложения |
| 59 | Резервы под обесценение финансовых вложений в ценные бумаги | 280 | Прочие оборотные активы |
| 60 | Расчеты с поставщиками и подрядчиками | 232 242 621 | Прочая дебиторская задолженность Дебиторская задолженность поставщиков и подрядчиков Кредиторская задолженность перед поставщиками и подрядчиками |
| 62 | Расчеты с покупателями и заказчиками | 231 241 622 | Дебиторская задолженность покупателей и заказчиков Дебиторская задолженность покупателей и заказчиков Кредиторская задолженность перед покупателями и заказчиками |
| 63 | Резервы по сомнительным долгам | 231 241 |
Уменьшаются статьи: Дебиторская задолженность покупателей и заказчиков Дебиторская задолженность покупателей и заказчиков |
| 64 | Расчеты организаций связи с клиентами по переводным операциям | 232 249 628 | Прочая дебиторская задолженность Прочая дебиторская задолженность Кредиторская задолженность перед прочими кредиторами |
| 66 | Расчеты по краткосрочным кредитам и займам | 610 | Краткосрочные кредиты и займы |
| 67 | Расчеты по долгосрочным кредитам и займам | 510 | Долгосрочные кредиты и займы |
| 68 | Расчеты по налогам и сборам | 243 625 | Дебиторская задолженность по налогам и сборам Кредиторская задолженность по налогам и сборам |
| 69 | Расчеты по социальному страхованию и обеспечению | 243 626 | Дебиторская задолженность по налогам и сборам Кредиторская задолженность по социальному страхованию и обеспечению |
| 70 | Расчеты с персоналом по оплате труда | 244 623 | Дебиторская задолженность по расчетам с персоналом Кредиторская задолженность по расчетам с персоналом по оплате труда |
| 71 | Расчеты с подотчетными лицами | 244 624 | Дебиторская задолженность по расчетам с персоналом Кредиторская задолженность по расчетам с персоналом |
| 73 | Расчеты с персоналом по прочим операциям | 244 624 | Дебиторская задолженность по расчетам с персоналом Кредиторская задолженность по расчетам с персоналом |
| 75 | Расчеты с учредителями | 251 252 631 632 | Расчеты с учредителями по вкладам в уставный фонд Прочие расчеты с учредителями Задолженность перед участниками (учредителями) по выплате доходов, дивидендов Прочая задолженность перед участниками (учредителями) |
| 76 | Расчеты с разными дебиторами и кредиторами | 232 245 520 627 628 | Прочая дебиторская задолженность Дебиторская задолженность разных дебиторов Прочие долгосрочные обязательства Кредиторская задолженность по лизинговым платежам Кредиторская задолженность перед прочими кредиторами |
| 77 | Расчеты по прямому страхованию и перестрахованию | 249 628 | Прочая дебиторская задолженность Кредиторская задолженность перед прочими кредиторами |
| 79 | Внутрихозяйственные расчеты | 280 650 | Прочие оборотные активы Прочие краткосрочные обязательства |
| 80 | Уставный фонд | 410 | Уставный фонд |
| 81 | Собственные акции (доли) | 411 | Собственные акции (доли), выкупленные у акционеров (учредителей) |
| 82 | Резервный фонд | 421 422 | Резервные фонды, образованные в соответствии с законодательством Резервные фонды, образованные в соответствии с учредительными документами |
| 83 | Добавочный фонд | 430 | Добавочный фонд |
| 84 | Нераспределенная прибыль (непокрытый убыток) | 450 | Нераспределенная (неиспользованная) прибыль (непокрытый убыток) |
| 86 | Целевое финансирование | 460 | Целевое финансирование |
| 94 | Недостачи и потери от порчи ценностей | 280 | Прочие оборотные активы |
| 96 | Резервы предстоящих расходов | 640 | Резервы предстоящих расходов |
| 97 | Расходы будущих периодов | 218 | Расходы будущих периодов |
| 98 | Доходы будущих периодов | 470 | Доходы будущих периодов |
Организации представляют годовую бухгалтерскую отчетность в течение 90 дней по окончании года, если иное не предусмотрено законодательством Республики Беларусь. Представляемая годовая бухгалтерская отчетность должна быть утверждена в порядке, установленном учредительными документами организации.
Организации квартальную бухгалтерскую отчетность представляют пользователям не позднее 30 дней по окончании отчетного квартала.
Консолидированная бухгалтерская отчетность представляется пользователям по их требованию:
промежуточная квартальная - в течение 60 дней по окончании отчетного квартала;
годовая - до 1 июля года, следующего за отчетным.
День представления организацией бухгалтерской отчетности определяется по дате ее почтового отправления или дате фактической передачи по принадлежности.
Если дата представления бухгалтерской отчетности приходится на нерабочий (выходной) день, то сроком представления отчетности считается первый, следующий за ним рабочий день.
В случаях, предусмотренных законодательством, организация публикует бухгалтерскую отчетность и итоговую часть аудиторского заключения.
2. Анализ финансовых результатов деятельности предприятия
Прибыль и рентабельность относятся к важнейшим показателям, характеризующим эффективность производственно-хозяйственной деятельности организации.
Более чем, какой либо другой показатель прибыль отражает результаты всех сторон деятельности предприятия. На ее величину влияет объем продукции, ее ассортимент, качество, уровень себестоимости, штрафы, неустойки и другие факторы.
Прибыль влияет на такой обобщающий показатель, как рентабельность, состояние собственных оборотных средств, платежеспособность и размеры поощрительных фондов.
Выявление резервов роста и рентабельности может быть установлено через систему взаимосвязанных направлений экономического анализа.
Таблица 10. Анализ финансового состояния организации за 2008 год |
||||
| № п/п | Наименование показателя | На начало периода (года) | На момент установления неплатежеспособности (на конец года) | Норматив коэффициента |
| 1 | Коэффициент текущей ликвидности К1 = стр.290 / (стр.690-стр.510) | 2.01 | 2.8 | К1 >= 1,1 |
| 2 | Коэффициент обеспеченности собственными оборотными средствами К2 = (стр.490+стр.590-стр. 190) / стр.290 | 0.5 | 0.66 | К2 >= 0,15 |
| 3 | Коэффициент обеспеченности финансовых обязательств активами К3 = стр.690 / стр.300 или стр.700 | 0.39 | 0.26 | К3 <= 0,85 |
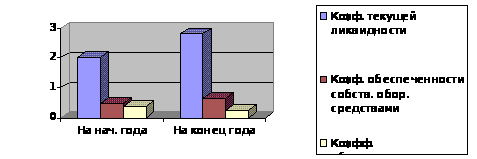
Можно провести анализ прибыли.
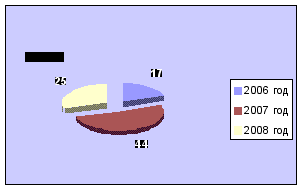
Рис.2. Прибыль от реализации
Как видно из рисунка прибыль в 2007году по отношению к 2006 г. возросла на 27 млн. руб. Однако в 2008 году организации не удалось увеличить прибыль от реализации, а наоборот снизить ее на 19 млн. руб.
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных уровней направлений деятельности (производственной, коммерческой, инвестиционной и т.д.). Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, т. к. их величина показывает соотношение эффекта с наличными и потребленными ресурсами. Показатели рентабельности используют, как инструмент в инвестиционной политике и ценообразовании.
Поскольку получение прибыли является обязательным условием коммерческой деятельности, а финансовая устойчивость предприятия в значительной мере определяется размером полученной прибыли, анализ финансовых результатов становится весьма актуальным.
Таблица 11. Анализ прибыли от реализации продукции за период 2006-2008 г.г.
| Показатель | 2006 год | 2007год | Абсолютное отклонение 2007 г. от 2006 г., млн. р. | 2008 год | Абсолютное отклонение 2008 г. от 2007 г., млн. р. |
| Объём реализованной продукции | 569 | 882 | +313 | 748 | -134 |
| Себестоимость продукции | 546 | 820 | +274 | 714 | -106 |
|
Прибыль (убыток) (п.1-п.2) |
23 | 62 | +39 | 34 | -28 |
Из таблицы 11 видно, что в 2006 и 2007 годах показатель прибыли от реализации продукции является положительным. Однако в 2008 году по отношению к 2007 году прибыль сократилась на 28 млн. руб.
Проанализируем изменение рентабельности продукции.
Таблица 12 - Изменение рентабельности за 2006, 2007, 2008 года.
| Показатель | 2006 год | 2007год | Абсолютное отклонение 2007 г. от 2006 г., млн. р. | 2008 год | Абсолютное отклонение 2008 г. от 2007 г., млн. р. |
| Себестоимость продукции | 546 | 820 | +274 | 714 | -106 |
|
Прибыль (убыток) |
41 | 62 | +21 | 34 | -28 |
| Рентабельность продукции,% | +4,2% | +5,3% | +1,1% | +4,7% | -0,6% |
Из данных таблицы 12 видно, что в 2007 году по сравнению с 2006 рентабельность возросла на 1,1%, а в 2008 по сравнению с 2007 году наоборот снизилась на 0,6%.
3. Учет и ревизия налогообложения на ОДО «Колос»
Налоги – обязательные индивидуально безвозмездные платежи, взимаемые с организаций и физических лиц в форме отчуждения, принадлежащих им на праве собственности, хозяйственного владения или оперативного управления денежных средств в бюджет соответствующего уровня на основании законов о налогах.
Сущность налогов состоит в том, что они являются объективной экономической категорией, отражающей экономические отношения между государством, юридическими и физическими лицами по поводу перераспределения валового внутреннего продукта в целях удовлетворения общегосударственных нужд. [13, с.10]
Основными задачами, стоящими перед проверяющими налоговых органов, являются:
контроль за соблюдением налогового законодательства, правильным исчислением, полнотой и своевременной уплатой в бюджет налогов, пеней;
контроль за соблюдением иного законодательства в пределах своей компетенции;
осуществление контроля за полнотой и своевременностью внесения в доход республиканского и (или) местных бюджетов денежных средств от реализации имущества, обращенного в доход государства или взыскание на которое обращено в счет неисполненного налогового обязательства, неуплаченных пеней, а также подлежащих перечислению в бюджет за полученное для собственного либо иного использования имущество;
выявление, пресечение и предотвращение правонарушений в сфере своей компетенции и привлечение к ответственности лиц, виновных в нарушениях законодательства;
выявление неиспользуемых резервов повышения эффективности экономической деятельности плательщика (иного обязанного лица) в целях увеличения поступления налогов в бюджет, совершенствования налогового законодательства и организации работы налоговых органов;
принятие мер по обеспечению взыскания в бюджет недоперечисленных в ходе проверок налогов, пеней, наложенных административных штрафов.
Налоговой проверкой признается проверка, предметом которой является изучение бухгалтерских отчетов и балансов, налоговых деклараций (расчетов), регистров налогового учета, а также других необходимых документов и сведений, связанных с налогообложением, подтверждающих правильность исчисления и своевременность уплаты плательщиком налогов, а также исполнения плательщиком иных требований налогового законодательства.
Налоговые проверки по основанию назначения делятся на плановые и внеплановые, планирование и назначение которых осуществляются в соответствии с Порядком и решениями Совета по координации контрольной деятельности в Республике Беларусь.
Налоговые проверки по видам делятся на камеральные и выездные налоговые проверки.
Выездные налоговые проверки могут быть комплексными, рейдовыми, тематическими и встречными.
При проведении комплексной выездной проверки, за исключением случаев составления промежуточного акта проверки, независимо от вопросов, включенных в программу проверки, подлежат проверке следующие вопросы.
Вопросы налоговой проверки:
Имеются ли у организации филиалы, представительства или другие обособленные подразделения с целью организации работы по их одновременной проверке наряду с проверкой организации;
Определена ли учетная политика (методика ведения бухгалтерского учета), соответствует ли Закону Республики Беларусь "О бухгалтерском учете и отчетности" и соблюдается ли она организацией;
В каком банке открыты текущие счета (расчетный, валютный и др.). В случае необходимости в обслуживающий банк направляется предписание согласно приложению 6 к настоящей Инструкции о наличии денежных средств и совершенных операциях;
Соответствуют ли данные регистров бухгалтерского учета данным главной книги, баланса и приложений к нему, расчетам по налогам, декларациям;
Соответствуют ли данные регистров налогового учета данным бухгалтерского учета;
Надлежащим ли образом оформляются первичные бухгалтерские документы; причины вносимых в них исправлений;
Не отражаются ли в регистрах бухгалтерского и (или) налогового учета записи, не подтвержденные первичными документами; не имеется ли не проведенных по регистрам первичных документов;
Правильно ли определена себестоимость произведенной и реализованной продукции (работ, услуг);
Правильно ли определена выручка от реализации продукции, товаров, работ, услуг;
Правильность отражения операций по внереализационным доходам и расходам;
Состояние расчетов с поставщиками, покупателями, прочими дебиторами и кредиторами и обоснованность образования, наличия и списания дебиторской и кредиторской задолженности;
Правильно ли приходуются основные средства, нематериальные активы, материальные ценности, начисляется ли износ и производится ли их