Облік активної частини балансу підприємства
Враховуючи потреби бухгалтерських працівників, звіт може бути деталізований, зокрема у розрізі джерел надходження виробничих запасів, а також об'єктів їх витрачання.
Зауважимо, що "Звіт про рух матеріальних цінностей" складається у двох екземплярах. Перший екземпляр із підписом комірника і прикладеними до нього документами по надходженню і вибуттю матеріальних цінностей передається до бухгалтерії, а другий із підписом бухгалтера, який відповідає за облік матеріалів, повертається завідуючому складом і виступає як підтвердження щодо здачі ним звіту.
Враховуючи те, що на підприємстві може бути велика кількість товарно-матеріальних цінностей, а як наслідок і звіт дуже громіздким, на багатьох підприємствах до звіту по складу включаються лише ті запаси, по яких був рух. За допомогою цього вдається значно зменшити обсяги зайвої інформації і прискорити роботу облікових працівників.
Поряд із звітом про рух матеріальних цінностей із складу підприємства до бухгалтерії може подаватися "Реєстр приймання-здачі документів" (форма № М-13), який застосовується для реєстрації прибутково-видаткових документів, які здаються до бухгалтерії. Реєстр складається в одному примірнику матеріально-відповідальною особою та здається до бухгалтерії підприємства (організації) разом з первинними документами та необхідними додатками.
Виходячи із даних звіту про рух матеріальних цінностей, або матеріального звіту, бухгалтер здійснює записи про надходження, вибуття та залишки товарно-матеріальних запасів за окремий місяць у регістр синтетичного і аналітичного обліку "Оборотна відомість по товарно-матеріальних рахунках".
Після співставлення звіту комірника із даними виробничих звітів підрозділів підприємства, а також із даними щодо розрахунків із постачальниками, інформація про надходження і витрачання виробничих запасів знаходить своє відображення при журнально-ордерній формі обліку у журналах-ордерах № 3 і № 5.
На підприємствах (в організаціях), які обліковують матеріали за оперативно-бухгалтерським методом, ведеться "Відомість обліку залишків матеріалів на складі" (форма № М-14). Відомість обліку залишків заповнюють за даними карток складського обліку, перевірених бухгалтерією. Вірогідність перенесення залишків до відомості підтверджується підписом особи, яка перевіряє.
Первинні документи з обліку запасів на ВАТ «SKF-Україна» відображені в додатку К.
Грошові кошти
Для здійснення операцій на поточному рахунку до банку подаються документи, форми яких затверджені Національним банком України.
Надані до банку документи повинні мати наступні реквізити: назву, номер поточного рахунку, ідентифікаційні коди підприємства-відправника та підприємства-отримувача грошових коштів, число, місяць, рік виписки.
Якщо будь-який реквізит не заповнений або заповнений з порушенням вимог, то банк не має права приймати такий документ до виконання. У розрахункових документах не допускаються виправлення, незалежно від того, хто вносить ці зміни – клієнт чи банк. При цьому підприємства та фізичні особи несуть повну відповідальність за правильність внесених до розрахункових документів даних. Документи, які надходять до банку, дійсні лише за наявності підписів, ідентичних підписам у банківській картці.
При готівкових розрахунках банківськими документами є грошові чеки та об'яви на внесок готівкою; у випадку безготівкових перерахувань - платіжні доручення, платіжні вимоги, платіжні вимоги-доручення, розрахункові чеки, акредитиви, векселі, банківські платіжні картки.
Платіжне доручення є розпорядженням обслуговуючому банку про перерахування визначеної суми на рахунок іншого підприємства, оформлене на спеціальному бланку.
При розрахунках платіжними дорученнями ініціатором платежу виступає платник. За бажанням у платіжному дорученні платник може вказати дату валютування, тобто зазначену платником у розрахунковому документі або в документі на переказ готівки дату, починаючи з якої грошові кошти, переказані платником одержувачу, переходять у власність одержувача. Ця дата не може бути встановлена пізніше, ніж на десятий календарний день після складання платіжного доручення (без урахування дати його складання).
Будь-яке перерахування (крім сплати податків і зборів до бюджету) повинно мати підставу, підтверджену документально. Документами, що підтверджують правомірність платежу, можуть бути: договір, акт (виконаних робіт, наданих послуг, результатів перевірки фондами, податковими органами, звіряння тощо), накладна, рахунок-фактура, товаротранспортна накладна, лист, наказ, інше.
Банк реєструє всі здійснені операції з надходження та списання коштів з поточного рахунку в спеціальній виписці з особового рахунку з доданням виправдовуючих документів. Виписка банку – це документ, який видається банком підприємству та відображає рух грошових коштів на поточному рахунку. Вона замінює собою регістр аналітичного обліку за операціями на поточному рахунку та одночасно є підставою для бухгалтерських записів. Таким чином, виписка банку – це фактично другий примірник особового рахунку підприємства, відкритого банком. Бухгалтер при отриманні виписки здійснює наступні операції, які називаються бухгалтерським терміном – контирування виписки:
виписка нумерується;
перевіряється наявність виправдовуючих розрахункових документів, на підставі яких зараховані або списані кошти;
перевіряється відповідність сум у виписці сумам виправдовуючих документів на перерахування чи зарахування коштів;
проставляється кореспонденція рахунків відповідно до проведених операцій.
Оброблюючи виписки, бухгалтер повинен пам'ятати, що поточний рахунок для обліку на підприємстві – активний, а для банку – пасивний. Зберігаючи грошові кошти підприємства, банк вважає себе його боржником, тобто на цю суму має кредиторську заборгованість. Тому залишки грошових коштів і надходжень на поточний рахунок підприємства банк записує за кредитом поточного рахунку, а зменшення свого боргу (списання, видачу коштів) – за дебетом. На полях перевіреної виписки напроти сум операцій і на документах, які додаються, проставляються коди кореспондуючих рахунків, а на документах вказуються ще й порядкові номери запису у виписці. Після цього на всіх доданих до виписки документах ставлять штамп "Погашено".Первинні документи обліку грошових коштів ВАТ «SKF-Україна» відображені в Додатку Л.
2.3. Порядок ведення аналітичного обліку
Основні засоби
За допомогою синтетичного обліку неможливо контролювати наявність та рух кожного виду об'єктів основних засобів. Для отримання детальної інформації, необхідної для ефективного використання основних засобів за їх окремими видами та процесами, організовується аналітичний облік.
Аналітичний облік основних засобів ведеться за об'єктами основних засобів. Об'єкт основних засобів – це закінчений пристрій з усіма пристосуваннями та приладдям до нього; конструктивно відокремлений предмет, призначений для виконання певних самостійних функцій; відокремлений комплекс конструктивно з'єднаних предметів однакового або різного призначення, що мають для їх обслуговування загальні пристосування, приладдя, керування та єдиний фундамент, внаслідок чого кожен предмет може виконувати свої функції, а комплекс – певну роботу тільки в складі комплексу, а не самостійно; інший актив, що відповідає визначенню основних засобів, або частина такого активу, що контролюється підприємством.
Якщо об'єкт основних засобів складається з частин, які мають різний строк корисного використання (експлуатації), то в бухгалтерському обліку кожна з цих частин може визнаватися як окремий об'єкт основних засобів.
Кожному інвентарному об'єкту присвоюється інвентарний номер, який наноситься на об'єкт і вказується у відповідних первинних документах та реєстрах з обліку об'єктів основних засобів.
Облік ведеться також за видами основних засобів, місцями їх експлуатації, матеріально відповідальними особами.
Порушення встановлених вимог ведення інвентарного обліку ускладнює процес обробки документів в бухгалтерії і перешкоджає отриманню оперативної, повної, достовірної, неупередженої та точної інформації про наявність та рух основних засобів.
Управління основними засобами – це процес спостереження, фіксації, відтворення та впливу на основні засоби з метою найбільш ефективного їх використання в діяльності підприємства. Основною метою управління основними засобами є забезпечення умов вчасного оновлення, модернізації і підвищення ефективності їх використання. Управління основними засобами передбачає наступне: забезпечення вчасного оновлення та модернізації основних засобів в процесі їх використання; визначення розміру потреб у прирості основних засобів; забезпечення підвищення ефективності використання основних засобів; визначення форм задоволення потреб у прирості основних засобів; формування оптимальної структури джерел фінансування основних засобів.
Основну інформаційну базу для управління надає облік. Дані аналітичних рахунків, які відкриваються до відповідних рахунків класу 1 "Необоротні активи", є джерелами інформації для управління основними засобами. Аналітичний облік дозволяє здійснювати ефективний контроль за наявністю та рухом об'єктів необоротних матеріальних активів.
Бухгалтерський облік основних засобів повинен забезпечувати отримання наступних основних даних, які необхідні для успішного управління підприємством: загальна балансова вартість всіх основних засобів; балансова вартість окремих видів основних засобів (будинки, споруди, виробниче обладнання, земельні ділянки); вартість придбаних, збудованих, ліквідованих, переданих, списаних і переоцінених протягом звітного періоду об'єктів основних засобів; вартість основних засобів, переданих за договором лізингу та оренди; сума зносу основних засобів; сума витрат на створення основних засобів, які необхідні для їх розподілу по підрозділах підприємства, обліково-калькуляційних центрах витрат і видах устаткування; сума витрат від ліквідації майна; вартість повністю зношених об'єктів основних засобів; непередбачені прибутки або збитки в результаті продажу або ліквідації основних засобів; вартість основних засобів [11, 215-218].
Отже, успішне вирішення завдань управління необоротними матеріальними активами та обґрунтування інвестиційної політики в цій частині вимагає достовірного бухгалтерського обліку необоротних матеріальних активів і всебічного використання облікової інформації.
Запаси
Аналітичний облік запасів ведеться за місцями зберігання та однорідними групами, видами, типами (механічна група, електрична група тощо).
Грошові кошти
Аналітичний облік за рахунком може вестися за видами рахунків, відкритих у банківських установах. Він повинен надавати можливість щоденно визначати залишки грошових коштів на рахунках в банках, їх рух за певний період, виявляти накопичення грошових коштів понад мінімальної потреби для розміщення його у високоліквідних активах.
2.4. Синтетичний облік
Основні засоби
Для обліку основних засобів та інших необоротних матеріальних активів відповідно до Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій та Інструкції про його застосування № 291 призначені балансові рахунки 1-го класу "Необоротні активи" (10 "Основні засоби", 11 "Інші необоротні матеріальні активи", 13 "Знос (амортизація) необоротних активів", 15 "Капітальні інвестиції", 18 "Інші необоротні активи") та позабалансові рахунки 0-го класу "Позабалансові рахунки" з відповідними субрахунками. Характеристика рахунків, призначених для обліку основних засобів та інших необоротних матеріальних активів [10, 156].
Характеристика субрахунків рахунку 10 "Основні засоби"
Рахунок 10 "Основні засоби" призначений для обліку господарських засобів, тобто узагальнення інформації про наявність та рух власних або отриманих на умовах фінансового лізингу об'єктів і орендованих цілісних майнових комплексів, віднесених до складу основних засобів. Субрахунки, передбачені Планом рахунків до рахунку 10 "Основні засоби", та їх характеристика наведені в таблиці 2 (Додаток А).
Характеристика субрахунків рахунку 13 "Знос (амортизація) необоротних активів"
Для відображення в бухгалтерському обліку сум амортизаційних відрахувань використовують рахунок 13 "Знос (амортизація) необоротних активів" та рахунок 09 "Амортизаційні відрахування". Субрахунки, які відкриваються до рахунку 13 "Знос (амортизація) необоротних активів", та їх характеристика наведені в таблиці 3, Додаток А.
На рахунку 09 "Амортизаційні відрахування" ведеться облік нарахування та використання амортизаційних відрахувань. Збільшення залишку за рахунком 09 "Амортизаційні відрахування" відбувається на суму нарахованої амортизації необоротних активів. Зменшення залишку на рахунку 09 "Амортизаційні відрахування" відображається на суму використаної амортизації на капітальні інвестиції, на погашення отриманих на капітальні інвестиції позик. Аналітичний облік по даному рахунку ведеться за напрямами використання амортизації.
Характеристика рахунку 15 "Капітальні інвестиції"
Для обліку витрат на придбання або створення матеріальних і нематеріальних необоротних активів призначений рахунок 15 "Капітальні інвестиції", характеристика субрахунків до якого наведена в таблиці 4, Додаток А [10, 156-162].
Запаси
Рахунок 20 "Виробничі запаси" призначено для узагальнення інформації про наявність і рух належних підприємству запасів сировини і матеріалів (у тому числі сировина й матеріали, які є в дорозі та в переробці), будівельних матеріалів, запасних частин, матеріалів сільськогосподарського призначення, палива, тари й тарних матеріалів, відходів основного виробництва.
За дебетом рахунку 20 "Виробничі запаси" відображаються надходження запасів на підприємство, їх дооцінка, за кредитом - витрачання на виробництво (експлуатацію, будівництво), переробку, відпуск (передачу) на сторону, уцінка тощо.
Рахунок 20 має такі субрахунки:
201 "Сировина й матеріали";
202 "Купівельні напівфабрикати та комплектуючі вироби";
203 "Паливо";
204 "Тара й тарні матеріали";
205 "Будівельні матеріали";
206 "Матеріали, передані в переробку";
207 "Запасні частини";
208 "Матеріали сільськогосподарського призначення";
209 "Інші матеріали".
На субрахунку 201 "Сировина й матеріали" відображаються наявність та рух сировини та основних матеріалів, які входять до складу продукції, що виготовляється, або є необхідними компонентами при її виготовленні (забудовники облік будівельних матеріалів і конструкцій ведуть на субрахунку 205 "Будівельні матеріали"). На цьому субрахунку ведеться облік основних матеріалів, що використовуються підрядними будівельними організаціями при здійсненні будівельно-монтажних, ремонтних робіт. Допоміжні матеріали, які використовуються при виготовленні продукції або для господарських потреб, технічних цілей та сприяння у виробничому процесі, також відображаються на субрахунку 201. Підприємства, що заготовляють сільськогосподарську продукцію для переробки, також відображають її вартість на цьому субрахунку.
На субрахунку 202 "Купівельні напівфабрикати та комплектуючі вироби" відображаються наявність та рух покупних напівфабрикатів, готових комплектуючих виробів (включаючи у підрядних будівельних організаціях будівельні конструкції та вироби - дерев'яні, залізобетонні, металеві, інші), що придбані для комплектування продукції, що випускається, які потребують додаткових витрат праці з їх обробки або збирання. Вироби, придбані для комплектації готової продукції, вартість яких не включається до собівартості продукції цього підприємства, відображаються на рахунку 28 "Товари".
Науково-дослідні та конструкторські організації придбані необхідні їм як комплектуючі вироби для проведення наукових (експериментальних) робіт за визначеною науково-дослідною або конструкторською темою спеціальне обладнання і інструменти, пристрої та інші прилади обліковують на субрахунку 202. Обладнання і прилади загального призначення на цьому субрахунку не обліковуються, а відображаються на рахунку 10 "Основні засоби", 11 "Інші необоротні матеріальні активи" або на рахунку 22 "Малоцінні та швидкозношувані предмети" за видами предметів.
На субрахунку 203 "Паливо" (нафтопродукти, тверде паливо, мастильні матеріали) обліковуються наявність та рух палива, що придбається чи заготовляється для технологічних потреб виробництва, експлуатації транспортних засобів, а також для вироблення енергії та опалення будівель. Тут також обліковуються оплачені талони на нафтопродукти і газ.
Якщо деякі види палива використовують одночасно і як матеріали, і як паливо, то їх можна обліковувати на субрахунку 201 "Матеріали" і на субрахунку 203 "Паливо" - за ознакою переважності використання на цьому підприємстві.
Якщо на підприємстві для технологічних та експлуатаційних потреб, для вироблення енергії та опалення будівель створюються запаси газу (у газосховищах), то їх облік ведеться на субрахунку 203.
На субрахунку 204 "Тара й тарні матеріали" відображаються наявність і рух усіх видів тари, крім тари, яка використовується як господарський інвентар, а також матеріали й деталі, які використовують для виготовлення тари і її ремонту (деталі для збирання ящиків, бочкова клепка тощо).
Матеріали, які використовуються для додаткового обладнання вагонів, барж, суден з метою забезпечення збереження відвантаженої продукції, не відносяться до тари і обліковуються на субрахунку 201 "Сировина й матеріали".
На субрахунку 205 "Будівельні матеріали" підприємства-забудовники відображають рух будівельних матеріалів, конструкцій і деталей, обладнання і комплектуючих виробів, які належать до монтажу, та інших матеріальних цінностей, необхідних для виконання будівельно-монтажних робіт, виготовлення будівельних деталей і конструкцій.
На субрахунку 205 "Будівельні матеріали" не враховується обладнання, яке не потребує монтажу: транспортні засоби, вільно розміщені верстати, будівельні механізми, сільськогосподарські машини, виробничий інструмент, вимірювальні та інші прилади, виробничий інвентар та інше. Витрати на придбання такого обладнання, що не потребує монтажу, відображаються безпосередньо на рахунку 15 "Капітальні інвестиції" у міру надходження їх на склад чи інше місце зберігання, експлуатації.
Устаткування й будівельні матеріали, що передані підряднику для монтажу й виконання будівельних робіт, списується з субрахунку 205 на рахунок 15 "Капітальні інвестиції" після підтвердження їх монтажу й використання.
На субрахунку 206 "Матеріали, передані в переробку" обліковуються матеріали, передані в переробку на сторону та які надалі включаються до складу собівартості отриманих з них виробів. Затрати на переробку матеріалів, які оплачуються стороннім організаціям, відображаються безпосередньо за дебетом рахунків, на яких ведеться облік виробів, що отримані з переробки Передача матеріалів у переробку відображається тільки на субрахунках рахунку 20.
На субрахунку 207 "Запасні частини" ведеться облік придбаних чи виготовлених запасних частин, готових деталей, вузлів, агрегатів, які використовуються для проведення ремонтів, заміни зношених частин машин, обладнання, транспортних засобів, інструменту, а також автомобільних тин у запасі та обороті. На цьому ж субрахунку ведеться облік обмінного фонду повнокомплектних машин, устаткування, двигунів, вузлів, агрегатів, що створюються в ремонтних підрозділах підприємств, на ремонтних підприємствах.
За дебетом субрахунку відображаються залишок і надходження, за кредитом - витрачання, реалізація та інше вибуття запасних частин.
Автомобільні шини, що є на колесах та в запасі при автомобілі, які враховані в ціні автомобіля та включені в його інвентарну вартість, обліковуються у складі основних засобів.
На субрахунку 208 "Матеріали сільськогосподарського призначення" обліковуються мінеральні добрива, отрутохімікати для боротьби зі шкідниками й хворобами сільськогосподарських культур, біопрепарати, медикаменти, хімікати, що використовуються для боротьби з хворобами сільськогосподарських тварин. Тут також відображаються саджанці, насіння й корми (покупні й власного вирощування), що використовуються для висаджування, посіву та відгодівлі тварин безпосередньо в господарстві.
На субрахунку 209 "Інші матеріали" обліковуються відходи виробництва (обрубки, обрізка, стружка тощо), невиправний брак, матеріальні цінності, одержані від ліквідації основних засобів, які не можуть бути використані як матеріали, паливо або запасні частини на цьому підприємстві (металобрухт, утиль), зношені шини тощо.
Грошові кошти
Рахунок 31 "Рахунки в банках" призначений для обліку наявності та руху грошових коштів, які знаходяться на рахунках у банку, і які можуть бути використані для поточних операцій. Він активний, балансовий, призначений для обліку господарських засобів – грошових коштів і має такі субрахунки:
311 "Поточні рахунки в національній валюті";
312 "Поточні рахунки в іноземній валюті";
313 "Інші рахунки в банку в національній валюті";
314 "Інші рахунки в банку в іноземній валюті".
Субрахунок 311 "Поточні рахунки в національній валюті" призначений для обліку коштів у національній валюті, які знаходяться на поточному рахунку в банку.
Субрахунки 312 "Поточні рахунки в іноземній валюті" та 314 "Інші рахунки в банку в іноземній валюті" призначені для узагальнення інформації про наявність і рух грошових коштів в іноземній валюті.
Облік руху грошових коштів на рахунках у банках ведеться на рахунку 31 "Рахунки в банках". За дебетом рахунку 31 "Рахунки в банку" відображається надходження грошових коштів, за кредитом – їх використання.
Етапи та порядок загального ведення обліку коштів на поточному рахунку наведено на рис. 2.1
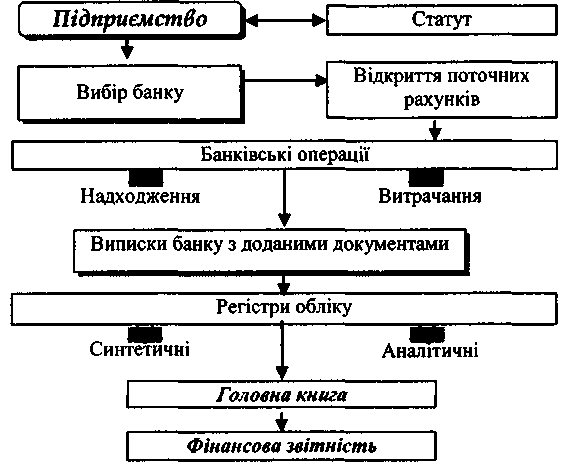
Рис. 2.1. Загальний порядок обліку коштів на поточному рахунку в банку
2.5. Порядок проведення інвентаризації (контролю) матеріальних активів
До початку проведення інвентаризації необхідно перевірити: наявність і стан інвентарних карток, описів та інших регістрів аналітичного обліку, а також технічних паспортів, іншої технічної документації; наявність документів на основні засоби, що були здані або отримані підприємством на правах оренди (лізингу), на зберігання або у тимчасове користування. При відсутності документів необхідно забезпечити їх отримання та оформлення.
Таким чином, комісією перевіряються дані про наявність основних засобів, вивчаються записи про рух і технічний стан окремих об'єктів в інвентаризаційних картках або інших документах, а також перевіряється наявність документів, що характеризують окремі об'єкти основних засобів (технічні паспорти, плани по кожному поверху будівель тощо), наявність документів на земельні ділянки, водоймища та інші об'єкта природних ресурсів, що підтверджують право власності підприємства на дах.
При інвентаризації будинків, споруд та іншої нерухомості комісія перевіряє наявність документів, які підтверджують знаходження таких об'єктів у власності підприємства.
Перевірка наявності основних засобів проводиться в наступних розрізах: власні основні засоби, основні засоби на відповідальному зберіганні, основні засоби в ремонті, основні засоби, передані або прийняті в оренду (лізинг).
Орендовані основні засоби підлягають інвентаризації орендодавцем із складанням окремого опису, в якому дається посилання на документи, що підтверджують прийняття цих об'єктів на відповідальне зберігання або в оренду, та відомості про строк оренди. Орендовані основні засоби відображаються в інвентарних описах окремо за кожним орендодавцем. Один примірник опису до складання річного звіту надсилається орендодавцю.
Основні засоби, які в момент інвентаризації знаходяться за межами підприємства (морські та річні судна в далеких рейсах; залізничний рухомий склад; автомашини; відправлені на капітальний ремонт машини та обладнання тощо) інвентаризуються до моменту їх тимчасового вибуття.
Основні засоби, що перебувають в лізингу, ремонті тощо, вносяться до інвентаризаційного опису на підставі актів, накладних, квитанцій та інших документів, які засвідчують приймання вказаного майна переробними, ремонтними, обслуговуючими та іншими підприємствами.
При проведенні інвентаризації основних засобів та інших необоротних нематеріальних активів слід пам'ятати, що:
обов'язковій перевірці підлягає наявність не тільки самих об'єктів основних засобів, але й технічної документації на них (наприклад, технічного паспорту, технічних умов експлуатації тощо);
необхідно перевіряти власні основні засоби та ті, що прийняті або здані в оренду, на зберігання або у тимчасове користування;
відповідно до законодавства інвентаризація будівель, споруд та інших нерухомих об'єктів основних фондів може проводитись один раз на три роки, а бібліотечних фондів - один раз на п'ять років.
Після детального вивчення облікової інформації члени комісії проводять огляд об'єктів в натурі з метою перевірки їх фактичної наявності у визначених розпорядчими документами керівника місцях експлуатації та встановлення ступеню їх придатності для подальшого використання за прямим призначенням. До опису заносять їх повну назву, призначення, інвентарний і заводський номери, рік випуску (побудови), дату введення в експлуатацію, балансову вартість.
Однотипні предмети господарського інвентарю, інструменти, верстати з однаковою вартістю, що надійшли одночасно в один із структурних підрозділів підприємства та обліковуються в типовій інвентарній картці групового обліку, наводяться в інвентаризаційних описах за найменуваннями із зазначенням кількості цих об'єктів.
Непридатні до експлуатації і відновлення основні засоби до опису фактичних залишків не включаються. На ці об'єкти інвентаризаційна комісія складає окремі описи із зазначенням дати введення в експлуатацію і причин, з яких вони стали непридатними для подальшого використання. Списання таких об'єктів здійснюється відповідно до діючого порядку ліквідації основних засобів. При оприбуткуванні корисних матеріалів (запчастин, металобрухту) після ліквідації основних засобів складають окремий акт, де зазначається, ким і яку кількість матеріалів було отримано, для яких потреб були використані такі матеріали.
Об'єкти, які за своїми економічними характеристиками не належать до основних засобів, необхідно перевести до складу інших активів (малоцінних необоротних активів, виробничих запасів, малоцінних і швидкозношуваних предметів). Якщо ж такі обпекти не відповідають визначенню активу взагалі, то їх необхідно списати на витрати діяльності.
При виявленні об'єктів, не прийнятих на облік, а також об'єктів, по яких в регістрах бухгалтерського обліку відсутні або наведені неправильні дані, що їх характеризують, комісія повинна включити до опису достовірні дані і технічні показники за цими об'єктами. При виявленні підчас інвентаризації споруджених об'єктів, не відображених в обліку, встановлюється на який рахунок було віднесено витрати на їх спорудження, коли і ким видано відповідне розпорядження. Ці відомості відображаються у протоколі засідання інвентаризаційної комісії. У разі неможливості встановлення первісної вартості за фактичними витратами, об'єкти, не відображені в обліку, оцінюються за справедливою вартістю на дату їх виявлення. Знос визначають експертним шляхом залежно від технічного стану відповідного об'єкта.
В інвентаризаційному описі містяться відомості про всі наявні об'єкти основних засобів: найменування та інвентарний номер об'єкту, його призначення, основні технічні та експлуатаційні характеристики.
Дані інвентаризаційних описів порівнюються з інвентарними картками обліку об'єктів основних засобів (форма № ОЗ-6), а також технічною і первинною документацією, даними облікових регістрів на предмет тотожності даних аналітичного та синтетичного обліку.
ІІІ. Шляхи вдосконалення обліку АКТИВІВ на підприємстві
3.1. Удосконалення управлінням основними засобами підприємства
Управління основними засобами – це процес спостереження, фіксації, відтворення та впливу на основні засоби з метою найбільш ефективного їх використання в діяльності підприємства. Основною метою управління основними засобами є забезпечення умов вчасного оновлення, модернізації і підвищення ефективності їх використання. Управління основними засобами передбачає наступне: забезпечення вчасного оновлення та модернізації основних засобів в процесі їх використання; визначення розміру потреб у прирості основних засобів; забезпечення підвищення ефективності використання основних засобів; визначення форм задоволення потреб у прирості основних засобів; формування оптимальної структури джерел фінансування основних засобів.
Основну інформаційну базу для управління надає облік. Дані аналітичних рахунків, які відкриваються до відповідних рахунків класу 1 "Необоротні активи", є джерелами інформації для управління основними засобами. Аналітичний облік дозволяє здійснювати ефективний контроль за наявністю та рухом об'єктів необоротних матеріальних активів.
Бухгалтерський облік основних засобів повинен забезпечувати отримання наступних основних даних, які необхідні для успішного управління підприємством: загальна балансова вартість всіх основних засобів; балансова вартість окремих видів основних засобів (будинки, споруди, виробниче обладнання, земельні ділянки); вартість придбаних, збудованих, ліквідованих, переданих, списаних і переоцінених протягом звітного періоду об'єктів основних засобів; вартість основних засобів, переданих за договором лізингу та оренди; сума зносу основних засобів; сума витрат на створення основних засобів, які необхідні для їх розподілу по підрозділах підприємства, обліково-калькуляційних центрах витрат і видах устаткування; сума витрат від ліквідації майна; вартість повністю зношених об'єктів основних засобів; непередбачені прибутки або збитки в результаті продажу або ліквідації основних засобів; вартість основних засобів [15, 126-128].
Отже, успішне вирішення завдань управління необоротними матеріальними активами та обґрунтування інвестиційної політики в цій частині вимагає достовірного бухгалтерського обліку необоротних матеріальних активів і всебічного використання облікової інформації.
3.2. Застосування комп’ютерних технологій при здійсненні обліку грошових коштів
Задача "Облік грошових коштів на рахунках в банку" є складовою частиною підсистеми бухгалтерського обліку (БО) й реалізується на АРМБ з ОФРО, яке є засобом автоматизації праці зайнятого обліком персоналу. Це функціональна спеціалізована людино-машинна система, що включає програмно-технічний комплекс, інформаційне та додаткове інструктивно-методичне й організаційно-технологічне забезпечення. Кінцевим користувачем його є бухгалтер зведеного сектора бухгалтерії, який веде ОФРО.
Основна концепція побудови АРМБ полягає в децентралізованому автоматизованому обробленні інформації безпосередньо на робочому місці бухгалтера. Концепція децентралізації передбачає винесення обчислювальних потужностей із спеціалізованих інформаційно-обчислювальних центрах (ІОЦ) і розміщення їх безпосередньо на місцях виникнення та використання інформації, в тому числі на робочих місцях бухгалтерів.
Це приводить до створення АРМБ. В таких умовах бухгалтер виступає в ролі кінцевого користувача автоматизованого робочого місця (АРМу), стаючи активним споживачем обчислювальних потужностей, а також інформаційних ресурсів АРМу. Локальна комп'ютерна мережа підприємства дає змогу бухгалтеру взаємодіяти з іншими АРМами і бути споживачем ресурсів єдиної бази даних (БД), що забезпечує найефективнішу реалізацію концепції АРМу.
АРМБ з ОФРО виконує комплекс задач, інформаційно пов'язаних із задачами суміжних АРМБ, а також із задачами ІC підприємства загалом. Схему інформаційних зв'язків АРМБ з ОФРО показано на рис. 3.1.





Рис. 3.1. Інформаційні зв'язки АРМБ з ОФРО
Використання АРМу як структурного елемента автоматизованої інформаційної системи (АІС) обліку на підприємстві забезпечує:
- інформаційно-довідкове обслуговування користувачів - бухгалтерів;
-