Цели, функции и сущность бухгалтерского учета в рыночной экономике
В листке по учету затрат выделяют дополнительные затраты, фактические затраты и отклонения за счет цены, изменения количества, по экономности и т.д. Дополнительные – это плановые затраты при фактическом уровне загрузки или объеме производства. Для выделения дополнительных затрат необходимо разделить плановые затраты на постоянные и переменные. Постоянные плановые затраты полностью входят в величину дополнительных затрат, а переменные – только в той доле, в которой фактическая загрузка относится к плановой.
Дополн. Затраты = Постоянные плановые + Переменные плановые *
*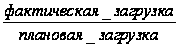
Учет затрат по МВЗ может быть организован в системе бухгалтерского учета. Для каждого МВЗ открывается свой синтетический счет. Для раздельного учета постоянных и переменных затрат по каждому месту нужно открыть 2 собирательно-распределительных счета. В конце месяца 2 счета закрываются: переменные расходы списываются на себестоимость (в Д-т 20), а постоянные на сч. результатов.
Носители затрат – это продукция, работы и услуги предприятия, предназначенные для реализации, т.е. это объекты КСП. Учет по носителям может быть организован, как учет полных или частичных затрат. В Д-к на носителя относят переменные затраты. При учете полных затрат, все возникшие за отчетный период затраты предприятия перераспределяясь сверху донизу относятся на носители затрат. Таким образом затраты по носителям усредняются и система калькулирования полной себестоимости называется затратной статистической. В условиях увеличения загрузки производственных мощностей и объема продукции постоянные затраты на единицу продукции уменьшаются и наоборот. При калькулировании полной себестоимости трудно оценить поведение затрат в связи с изменением объемов, а при Д-к на носители затрат относят только переменные затраты, т.е. те, которые зависят от объема производства. Такой показатель себестоимости реагирует на каждое изменение. Поэтому вариант калькулирования усеченной себестоимости без специальных расчетов представляет необходимую информацию для управления.
Учет результатов в системе Д-к ведется: 1. по носителям затрат, 2. за период.
При определении результатов по носителям затрат в любо случсае сопоставляют выручку или цену реализации и себестоимость. При исчислении полной себестоимости при этом выявляются прибыль и убыток (т.е. финансовый результат).
Если расчет себестоимости основан на учете неполных затрат (переменных), то определяется брутто – прибыль на изделие, которое называется марж. доход (МД) или сумма покрытия. Их величина = цена изделия – переменные затраты. МД = Вр – ПЗ; Прибыль = МД – постоянные затраты.
Величина МД показывает вклад изделия в покрытие постоянных затрат и следовательно в том же объеме прибыли предприятия. Для выявления общего результата за период ведется учет результатов за период. При учете полных затрат сопоставляют общую выручку за период и величину полных затрат.
В Д-к себестоимость усеченная. Сначала определяются МД по предприятию за период, путем сложения МД-ов по разным носителям (изделиям) и из полученной величины вычитают сумму постоянных затрат, которые не распределяются между видами продукции, а попадают сюда из подсистемы учета по МВЗ. Общую сумму постоянных затрат за период относят на результаты того отчетного периода, в который она возникла.
12. Фактический и нормативный методы учета затрат и калькулирования. Система «стандарт-кост»
С развитием про-ва возникла нелбходимость стандартизации зат-т рес-в. Зная станд-ые зат-ты м. обосновать оптимальные р-ды рес-ов на прод-ию. { «стандарт-костинг» - инструмент управления для планирования затрат и контроля за ними. Методики расчета зат-т м.б. различными, => разл-ми м.б. и стандарты. В зап. практике получили распростр. => виды стнд-х зат-т:
1) базовые (рассчитаны для опред-х орг.тех усл-й)
2) текущие (расчитаны на основе базовых с учетом изменив-ся орг.тех усл-й)
3) мотивирующие (нацелены на > высокую про-ть труда, очень жесткие)
4) идеальные (кот выполнить на 100% прак-ки невозможно, выполнение на 80% считается нормальным)
5) реальные (самые приемлемые и широко используемые, отражают реальные зат-ты рес-ов с учетом их потерь в допустимых пределах).
Норматив-е зат-ты – тщательно рассчитанные предопред-е зат-ты, кот обычно выраж-ся в расчете на ед. гот.прод. Нормат. зат-ты рас-ся в 3 этапа:
1. расчет норм. материальных зат-ты
2. расчет норм-х зат-т на ОТ
3. расчет нормативов наклад-х р-ов.
1этап: Поск. норм зат-ты зависят от 2 факторов: V потр-х рес-в и цены, то
НЗм=Vм.р.норм*Цм.р.норм.
2 этап: НЗот=Vт.норм*Цт.норм.
Vт.норм - кол-во нормочасов
Цт.норм – тариф-я ставка
3этап: НЗн/р=Vн/р.нор*Цн/р.нор.
Цн/р.нор- показ ск. Руб. накл-х р-дов приходится на ед. показ-ля, взятого за базу распределения накл-х р-дов. В отеч. Практике за базу распред приним-ся з/п ОПР (основная).
13. Принятие управленческих решений Точка безубыточности (равновесия) производства: расчетный и графический методы определения.
В целях изучения зависимости между изменениями объема производства, совокупного дохода от продаж, расходов и чистой прибыли проводят анализ безубыточности производства. При этом особое внимание уделяется анализу выпуска продукции, что позволяет руководству определять критические («мертвые») точки объема производства. Критической считается такая точка объема продаж, при которой предприятие имеет затраты, равные выручке от реализации всей продукции. В этой системе нет ни прибыли, ни убытков.
Анализ безубыточности производства определяет зависимости между объемом продаж, расходами и прибылью в течение короткого промежутка времени. Период в течение которого по результатам анализа даются рекомендации, ограничен имеющимися в данное время производственными мощностями.
Метод уравнения основан на исчислении чистой прибыли по формуле:
Метод уравнения можно использовать при анализе влияния структурных сдвигов. Реализацию рассматривают как набор относительных долей продукции в общей сумме выручки от реализации. Если структура меняется, то объем выручки может достигать заданной величины, а прибыль может быть меньше. Влияние на прибыль будет зависеть от того, как изменился ассортимент – в сторону низкорентабельной или высокорентабельной продукции.
Метод маржинального дохода –разновидность метода уравнения основывается на формуле:
Маржинальность продукта – это маржинальный доход, приходящийся на единицу продукции, выраженный в процентном отношении к выручке (цене).
Графический метод выявляет теоретическую зависимость совокупного дохода от реализации, издержек и прибыли от объема производства на основе построения графиков экономической и бухгалтерской моделей безубыточности.
Бухгалтерская модель – график линейной зависимости совокупного дохода и совокупных издержек от изменения объемов производства.
На графике ОК ― линия переменных расходов на единицу объема производства. Постоянные издержки (KD) равны разнице между совокупными (AD) и переменными (ОК) издержками. Постоянные издержки считаются постоянной величиной для всего диапазона объема производства. Сумма постоянных издержек прибавляется к переменным издержкам, в результате линия совокупных издержек параллельна линии переменных издержек. Маржинальный доход представлен на графике между линией дохода от реализации (ОС) и линией переменных затрат.
Точка безубыточности показывает кромку безопасности. Она определяет, насколько может быть сокращен объем реализации, прежде чем предприятие получит убытки.
Экономическая модель проведения затрат объема производства и прибыли представляет, на сколько и при каких условиях предприятие может реализовать возрастающее количество выпускаемой продукции. На ее основе можно определить положительное и отрицательное воздействие снижения цен на увеличение объема продажи
14. Принятие управленческих решений. Планирование ассортимента реализуемой продукции и принятие решений по ценообразованию.
15. Принятие управленческих решений. Решения о капиталовложениях.
16. Принятие управленческих решений. Решения о реструктуризации бизнеса.
17. Прогнозирование, планирование и программирование в системе бухгалтерского управленческого учета.
18. Бюджетирование и контроль центров ответственности.
19. Организация бухгалтерского управленческого учета: автономная и интегрированная системы.
Производственные мощности предприятия и фактические объемы производства определяют применение систем управленческого учета.
Система управленческого учета характеризуется объемом информации, поставленными перед ней целями, критериями и средствами достижения целей, составом элементов и их взаимодействием.
Системы управленческого учета классифицируются по следующим признакам:
1. степень взаимосвязи финансового и управленческого учета:
• монистическая (интегрированная);
• автономная;
2. широта охвата информации:
• систематический учет;
• проблемный учет;
3. оперативность:
• фактических (прошлых исторических затрат);
• стандартных (нормированных) затрат;
4. полнота включения в себестоимость:
• полных затрат;
• частичных затрат.
По степени взаимосвязи между финансовым (систематический учет затрат и доходов) и управленческий учет в практике зарубежных стран применяют две системы: монистическую и автономную.
Монистическая – интегрированная система, объединяющая систематический и проблемный учет на основе прямой и обратной связи на счетах бухгалтерского учета. Систематический учет путем отражения на счетах бухгалтерского учета производственных издержек, готовой продукции и ее реализации дает возможность оценить деятельность предприятия, его финансовое положение. Дополняя финансовую информацию данными внутренней отчетности, администрация может оценить рациональность организации производства на любом его участке. Из оперативных сведений и отчетности материально-ответственных лиц определяются положительные и отрицательные отклонения от действующих стандартов. Тем самым создаются предпосылки организации действующей системы контроля за издержками и доходами.
Думается, что предприятия не больших по объему производства размеров или выпускающей однородную по своему составу продукцию будут применять интегрированную систему учета.
Автономная система – обособленное создание систематического и проблемного учета. Связь между финансовым и управленческим учетом осуществляется с помощью так называемых парных контрольных счетов одного и того же наименования.
По оперативности затрат системы разделяются: на систему учета фактических (прошлых, исторических) затрат и систему учета стандартных (нормированных) затрат. Оперативность затрат – один из критериев дественности системы, ориентированной на увеличение эффективности.
Система учета фактических (прошлых) затрат состоит в формировании информации для расчета себестоимости реализованной продукции и прибыли, для определения фактической себестоимости и дохода от реализации единицы готовой продукции конкретного наименования.
Система учета стандартных затрат включает: разработку стандартов на затраты по приобретению и использованию материалов, основных фондов, на затраты труда, накладных расходов; составление калькуляций себестоимости по нормативным затратам и учет фактических затрат с выделением отклонений от нормативов и смет.
В мировой практике такая система называется «стандарт-кост». Она ориентирована на оперативность контроля за ходом формирования себестоимости и при возникшей необходимости регулирование ее процесса.
Полнота включения затрат в себестоимость – один из признаков классификации систем управленческого учета, применяемый в практике. Существует система учета полных затрат и система учета частичных затрат – две системы, отвечающие в управленческом учете различным целям.
Система учета полных затрат представлена традиционным учетом затрат на производство и калькулированием себестоимости. Основной группировкой затрат является их деление на прямые (относимые прямо на объект калькулирования) и косвенные (распределяемые между объектами калькулирования пропорционально какой-либо базе).
Под системой частичных затрат понимается подход, когда производится подбор отдельных элементов затрат, которые носят прямой характер и включаются в себестоимость отдельных видов продукции. Затраты при этой системе зависят от объемов производства и потому их называют переменными. Калькуляция ограниченных затрат включает только производственные расходы, связанные с выпуском калькулируемого продукта.
Часть затрат, которые носят косвенный характер, имеет отношение ко всей продукции. Такого рода затраты возмещаются из общей суммы выручки. В зарубежной практике этот вариант учета называется «директ-костинг».
20. Система записей хозяйственных операций на счетах управленческого и финансового учета.
21. Внутренняя сегментарная отчетность: условия и принципы построения. Формирование отчетов по центрам (местам возникновения) затрат и центрам прибыли (профит-центрам).
22. Внутренняя сегментарная отчетность и оценка деятельности центров ответственности.
23. Трансфертная цена (в рамках взаимосвязи сегментов организации): определение понятия, функции, принципы формирования.
1.3.4. Вопросы по дисциплине «Бухгалтерская (финансовая) отчетность»
1. Бухгалтерская (финансовая) отчетность организации: сущность, пользователи, цель; порядок и сроки представления.
Бухгалтерская отчетность - единая система данных об имущественном и финансовом положении организации и о результатах ее хозяйственной деятельности, составляемая на основе данных бухгалтерского учета по установленным формам;
Бухгалтерская отчетность состоит из бухгалтерского баланса, отчета о прибылях и убытках, приложений к ним и пояснительной записки (далее приложения к бухгалтерскому балансу и отчету о прибылях и убытках и пояснительная записка именуются пояснения к бухгалтерскому балансу и отчету о прибылях и убытках), а также аудиторского заключения, подтверждающего достоверность бухгалтерской отчетности организации, если она в соответствии с федеральными законами подлежит обязательному аудиту.
Цель финансовой отчетности состоит в представлении информации о финансовом положении, результатах деятельности, и изменениях в финансовом положении компании. Эта информация нужна широкому кругу пользователей при принятии экономических решений.
Финансовая отчетность, подготовленная для этих целей, удовлетворяет общие потребности большинства пользователей. Однако финансовая отчетность не обеспечивает всей информации, которая может понадобится пользователям для принятия экономических решений, поскольку она в основном отражает финансовые результаты прошлых событий, и необязательно содержит нефинансовую информацию.
Бухгалтерская отчетность должна давать достоверное и полное представление о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении. Достоверной и полной считается бухгалтерская отчетность, сформированная исходя из правил, установленных нормативными актами по бухгалтерскому учету.
При формировании бухгалтерской отчетности организацией должна быть обеспечена нейтральность информации, содержащейся в ней, т.е. исключено одностороннее удовлетворение интересов одних групп пользователей бухгалтерской отчетности перед другими.
Информация не является нейтральной, если посредством отбора или формы представления она влияет на решения и оценки пользователей с целью достижения предопределенных результатов или последствий.
Бухгалтерская отчетность организации должна включать показатели деятельности всех филиалов, представительств и иных подразделений (включая выделенные на отдельные балансы).
Для составления бухгалтерской отчетности отчетной датой считается последний календарный день отчетного периода.
При составлении бухгалтерской отчетности за отчетный год отчетным годом является календарный год с 1 января по 31 декабря включительно.
Первым отчетным годом для вновь созданных организаций считается период с даты их государственной регистрации по 31 декабря соответствующего года, а для организаций, созданных после 1 октября, - по 31 декабря следующего года.
Бухгалтерская отчетность должна быть составлена на русском языке.
Бухгалтерская отчетность должна быть составлена в валюте Российской Федерации.
Бухгалтерская отчетность подписывается руководителем и главным бухгалтером (бухгалтером) организации.
Публичность бухгалтерской отчетности
Бухгалтерская отчетность является открытой для пользователей - учредителей (участников), инвесторов, кредитных организаций, кредиторов, покупателей, поставщиков и др. Организация должна обеспечить возможность для пользователей ознакомиться с бухгалтерской отчетностью.
Организация обязана обеспечить представление годовой бухгалтерской отчетности каждому учредителю (участнику) в сроки, установленные законодательством Российской Федерации.
Организация обязана представить бухгалтерскую отчетность по одному экземпляру (бесплатно) органу государственной статистики и в другие адреса, предусмотренные законодательством Российской Федерации, в сроки, установленные законодательством Российской Федерации.
В случаях, предусмотренных законодательством Российской Федерации, организация публикует бухгалтерскую отчетность вместе с итоговой частью аудиторского заключения.
Публикация бухгалтерской отчетности производится не позднее 1 июня года, следующего за отчетным, если иное не установлено законодательством Российской Федерации.
Датой представления бухгалтерской отчетности для организации считается день ее почтового отправления или день фактической передачи ее по принадлежности.
Если дата представления бухгалтерской отчетности приходится на нерабочий (выходной) день, то сроком представления бухгалтерской отчетности считается первый следующий за ним рабочий день.
Порядок и сроки представления бухгалтерской отчетности
Все организации, за исключением бюджетных, представляют годовую бухгалтерскую отчетность в соответствии с учредительными документами учредителям, участникам организации или собственникам ее имущества, а также территориальным органам государственной статистики по месту их регистрации. Государственные и муниципальные унитарные предприятия представляют бухгалтерскую отчетность органам, уполномоченным управлять государственным имуществом.
Организации, за исключением бюджетных и общественных организаций (объединений) и их структурных подразделений, не осуществляющих предпринимательской деятельности и не имеющих кроме выбывшего имущества оборотов по реализации товаров (работ, услуг), обязаны представлять квартальную бухгалтерскую отчетность в течение 30 дней по окончании квартала, а годовую - в течение 90 дней по окончании года, если иное не предусмотрено законодательством Российской Федерации.
Представляемая годовая бухгалтерская отчетность должна быть утверждена в порядке, установленном учредительными документами организации.
Бюджетные организации представляют месячную, квартальную и годовую бухгалтерскую отчетность вышестоящему органу в установленные им сроки.
Общественные организации (объединения) и их структурные подразделения, не осуществляющие предпринимательской деятельности и не имеющие кроме выбывшего имущества оборотов по реализации товаров (работ, услуг), представляют бухгалтерскую отчетность только один раз в год по итогам отчетного года в упрощенном составе:
а) бухгалтерский баланс;
б) отчет о прибылях и убытках;
в) отчет о целевом использовании полученных средств.
Бухгалтерская отчетность может быть представлена пользователю организацией непосредственно или передана через ее представителя, направлена в виде почтового отправления с описью вложения или передана по телекоммуникационным каналам связи.
Днем представления организацией бухгалтерской отчетности считается дата отправки почтового отправления с описью вложения или дата ее отправки по телекоммуникационным каналам связи либо дата фактической передачи по принадлежности.
Государственные и муниципальные унитарные предприятия представляют бухгалтерскую отчетность органам, уполномоченным управлять государственным имуществом.
Организация обязана представлять бухгалтерскую отчетность в установленные адреса по одному экземпляру бесплатно.
Отчет о движении денежных средств разрешается не представлять субъектам малого предпринимательства и некоммерческим организациям. Кроме того, субъекты малого предпринимательства имеют право не представлять приложение к бухгалтерскому балансу, иные приложения и пояснительную записку.
Организации обязаны представлять годовую бухгалтерскую отчетность в течение 90 дней по окончании года, если иное не предусмотрено законодательством Российской Федерации, а квартальную - в случаях, предусмотренных законодательством Российской Федерации, - в течение 30 дней по окончании квартала.
В пределах указанных сроков конкретная дата представления бухгалтерской отчетности устанавливается учредителями (участниками) организации или общим собранием. При этом годовая бухгалтерская отчетность должна представляться не ранее 60 дней по окончании отчетного года.
Представляемая годовая бухгалтерская отчетность должна быть утверждена в порядке, установленном учредительными документами организации.
День представления организацией бухгалтерской отчетности определяется по дате ее почтового отправления или дате фактической передачи по принадлежности.
Если дата представления бухгалтерской отчетности приходится на нерабочий (выходной) день, то сроком представления отчетности считается первый следующий за ним рабочий день.
Организация должна обеспечить возможность для заинтересованных пользователей ознакомиться с бухгалтерской отчетностью.
В случаях, предусмотренных законодательством Российской Федерации, организация публикует бухгалтерскую отчетность и итоговую часть аудиторского заключения.
Публикация бухгалтерской отчетности производится не позднее 1 июня года, следующего за отчетным, если иное не установлено законодательством Российской Федерации.
Порядок публикации бухгалтерской отчетности устанавливается Министерством финансов Российской Федерации и органами, которым федеральными законами предоставлено право регулирования бухгалтерского учета.
Пользователей бух отчетности условно можно поделить:
Внутренние – менеджеры всех уровней, участники и собственники п/п, учредители;
Внешние – банки, инвесторы, кредиторы, поставщики и подрядчики, органы власти0обществ
Инвесторы. Инвесторы, вкладывающие рисковый капитал, и их консультанты беспокоятся о риске, связанном с инвестициями и о доходе на них. Им нужна информация, которая помогла бы им определиться, покупать, держать, или продать ценные бумаги. Акционеры также заинтересованы в информации, позволяющей им оценить способность компании выплачивать дивиденды.
Работники. Работники и представляющие их группы заинтересованы в информации о стабильности и прибыльности своих нанимателей. Они также заинтересованы в информации, которая позволяет им оценить способность компании обеспечить заработную плату, пенсии и возможность трудоустройства.
Заимодавцы. Заимодавцев интересует информация, позволяющая им определить, будет ли заем и причитающиеся проценты выплачены в срок.
Поставщики и прочие торговые кредиторы. Поставщики и прочие торговые кредиторы интересуются информацией, которая дает им возможность определить, будет ли в срок погашена задолженность перед ними. Торговые кредиторы, вероятно, будут интересоваться компаниями на протяжении более короткого периода времени, чем заимодавцы, если только они не зависят от продолжения работы компании, как основного покупателя.
Покупатели. Покупателей интересует информация о стабильности компании, особенно, когда они имеют с ней долгосрочные отношения или зависят от нее.
Правительства и их органы. Правительства и их органы заинтересованы в распределении ресурсов и, таким образом, в деятельности компаний. Им также требуется информация для того, чтобы регулировать деятельность компаний, определять налоговую политику, размер национального дохода и т.д.
Общественность. Компании оказывают разнообразное воздействие на членов общества. Например, компании могут вносить значительный вклад в местную экономику самым разным образом, в том числе через количество предоставляемых рабочих мест и опеку местных поставщиков. Финансовая отчетность может помочь общественности, предоставляя информацию о тенденциях и последних изменениях в благосостоянии компании и о диапазоне ее деятельности.
Руководство компании несет основную ответственность за подготовку и представление финансовой отчетности. Оно также заинтересовано в информации, содержащейся в финансовой отчетности, даже несмотря на то, что имеет доступ к дополнительной управленческой и финансовой информации, которая помогает ему осуществлять свои обязанности по планированию, принятию решений и контролю. Руководство имеет возможность определять форму и содержание подобной дополнительной информации с тем, чтобы она отвечала его потребностям. Однако представление такой информации не рассматривается в данном документе. Тем не менее, публикуемая финансовая отчетность основывается на используемой руководством информации о финансовом положении, его показателях и изменениях финансового положения компании.
2. Основополагающие допущения, требования и ограничения на требования в отношении информации, раскрываемой в финансовой отчетности.
При разработке организацией самостоятельно форм бухгалтерской отчетности на основе образцов форм, приведенных в приложении к приказу № 67-н от 22.07.2003 «О формах бухгалтерской отчётности организаций», должны соблюдаться общие требования к бухгалтерской отчетности (полнота, существенность, нейтральность и пр.), изложенные в положении по бухгалтерскому учету "Бухгалтерская отчетность организации" ПБУ 4/99.
Бухгалтерская отчетность должна давать достоверное и полное представление о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении. Достоверной и полной считается бухгалтерская отчетность, сформированная исходя из правил, установленных нормативными актами по бухгалтерскому учету.
Информация надежна (достоверна), если она не содержит существенных ошибок. Чтобы быть надежной, информация должна объективно отражать факты хозяйственной деятельности, к которым она фактически или предположительно относится.
Факты хозяйственной деятельности должны отражаться в бухгалтерском учете исходя не столько из их правовой формы, сколько из их экономического содержания и условий хозяйствования.
При формировании информации в бухгалтерском учете следует придерживаться определенной осмотрительности в суждениях и оценках, имеющих место в условиях неопределенности, таким образом, чтобы активы и доходы не были завышены, а обязательства и расходы не были занижены. При этом не допускаются создание скрытых резервов, намеренное занижение активов или доходов и намеренное завышение обязательств или расходов.
Информация, формируемая в бухгалтерском учете, должна быть полной (с учетом ее существенности и сопоставимости затрат на сбор и обработку).
Если при составлении бухгалтерской отчетности исходя из правил настоящего Положения организацией выявляется недостаточность данных для формирования полного представления о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении, то в бухгалтерскую отчетность организация включает соответствующие дополнительные показатели и пояснения.
Если при составлении бухгалтерской отчетности применение правил настоящего Положения не позволяет сформировать достоверное и полное представление о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении, то организация в исключительных случаях (например, национализация имущества) может допустить отступление от этих правил.
При формировании информации в бухгалтерском учете должны приниматься во внимание факторы, ограничивающие уместность и надежность этой информации. Одним из факторов, способных ограничить уместность и надежность информации, является своевременность информации. Чрезмерная просрочка представления информации заинтересованным пользователям может привести к потере ее уместности. Чтобы обеспечить своевременность информации, часто бывает необходимым представить ее до того, как будут известны все аспекты хозяйственной деятельности, в ущерб, таким образом, ее надежности. Ожидание того момента, когда становятся известны все аспекты факта хозяйственной деятельности, может обеспечить высокую надежность информации, но сделать ее малополезной заинтересованным пользователям.
При достижении баланса между уместностью и надежностью решающим аргументом является то, как наилучшим образом удовлетворить потребности заинтересованных пользователей, связанные с принятием решений.
Польза, извлекаемая из формируемой в бухгалтерском учете информации, должна быть сопоставима с затратами на подготовку этой информации.
При формировании бухгалтерской отчетности организацией должна быть обеспечена нейтральность информации, содержащейся в ней, т.е. исключено одностороннее удовлетворение интересов одних групп пользователей бухгалтерской отчетности перед другими.
Информация не является нейтральной, если посредством отбора или формы представления она влияет на решения и оценки пользователей с целью достижения предопределенных результатов или последствий.
Бухгалтерская отчетность организации должна включать показатели деятельности всех филиалов, представительств и иных подразделений (включая выделенные на отдельные балансы).
Организация должна при составлении бухгалтерского баланса, отчета о прибылях и убытках и пояснений к ним придерживаться принятых ею их содержания и формы последовательно от одного отчетного периода к другому.
Изменение принятых содержания и формы бухгалтерского баланса, отчета о прибылях и убытках и пояснений к ним допускается в исключительных случаях, например при изменении вида деятельности. Организацией должно быть обеспечено подтверждение обоснованности каждого такого изменения. Существенное изменение должно быть раскрыто в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках вместе с указанием причин, вызвавших это изменение.
По каждому числовому показателю бухгалтерской отчетности, кроме отчета, составляемого за первый отчетный период, должны быть приведены данные минимум за два года - отчетный и предшествующий отчетному.
Если данные за период, предшествующий отчетному, несопоставимы с данными за отчетный период, то первые из названных данных подлежат корректировке исходя из правил, установленных нормативными актами по бухгалтерскому учету. Каждая существенная корректировка должна быть раскрыта в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках вместе с указанием причин, вызвавших эту корректировку.
Статьи бухгалтерского баланса, отчета о прибылях и убытках и других отдельных форм бухгалтерской отчетности, которые в соответствии с положениями по бухгалтерскому учету подлежат раскрытию и по которым отсутствуют числовые значения активов, обязательств, доходов, расходов и иных показателей, прочеркиваются (в типовых формах) или не приводятся (в формах, разработанных самостоятельно, и в пояснительной записке).
Показатели об отдельных активах, обязательствах, доходах, расходах и хозяйственных операциях должны приводиться в бухгалтерской отчетности обособленно в случае их существенности и если без знания о них заинтересованными пользователями невозможна оценка финансового положения организации или финансовых результатов ее деятельности.
Показатели об отдельных видах активов, обязательств, доходов, расходов и хозяйственных операций могут приводиться в бухгалтерском балансе или отчете о прибылях и убытках общей суммой с раскрытием в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках, если каждый из этих показателей в отдельности несущественен для оценки заинтересованными пользователями финансового положения организации или финансовых результатов ее деятельности.
Показатель считается существенным, если его нераскрытие может повлиять на экономические решения заинтересованных пользователей, принимаемые на основе отчетной информации. Решение организацией вопроса, является ли данный показатель существенным, зависит от оценки показателя, его характера, конкретных обстоятельств возникновения.
Организация может принять решение, когда существенной признается сумма, отношение которой к общему итогу соответствующих данных за отчетный год составляет не менее пяти процентов.
Каждая составляющая часть бухгалтерской отчетности, должна содержать следующие данные: наименование составляющей части; указание отчетной даты или отчетного периода, за который составлена бухгалтерская отчетность; наименование организации с указанием ее организационно - правовой формы; формат представления числовых показателей бухгалтерской отчетности.
Данные представляемой бухгалтерской отчетности приводятся в тысячах рублей без десятичных знаков. Организация, имеющая существенные обороты продаж, обязательств и т.п., может приводить данные в представляемой бухгалтерской отчетности в миллионах рублей без десятичных знаков.
Бухгалтерская отчетность должна быть составлена на русском языке.
Бухгалтерская отчетность должна быть составлена в валюте Российской Федерации.
В формах бухгалтерской отчетности не должно быть никаких подчисток и помарок.
Бухгалтерская отчетность подписывается руководителем и главным бухгалтером (бухгалтером) организации.
3. Признание объектов бухгалтерского учета в качестве элементов финансовых отчетов: соответствие определению и варианты оценки по стоимости.
Финансовая отчетность состоит из отчетного бухгалтерского баланса, отчета о прибылях и убытках, отчета о движении денежных средств, отчета о движении собственного капитала и распределении чистой прибыли, а также приложений (в виде таблиц), пояснений и примечаний. Приложения, пояснения и примечания являются составной неотъемлемой частью финансовой отчетности наравне с основными отчетными формами.
Информация, содержащаяся в финансовой отчетности, в соответствии с основными экономическими параметрами объединяется в общие категории, которые называют элементами финансовой отчетности.
Элементы, составляющие отчетный бухгалтерский баланс и отражающие меру финансового положения организации, включают активы, обязательства и капитал.
Элементы отчета о прибылях и убытках, связанные с измерением результатов деятельности организации, включают доходы и расходы. Каждый элемент может состоять из нескольких единиц информации, что заставляет структурировать элементы отчетности, выделять субэлементы — классифицировать показатели в подклассы, подгруппы с целью представить более детальную и правдивую информацию, удовлетворяющую потребности разных пользователей.
Активы — это ресурсы и имущество, контролируемые данной организацией в результате операций и событий, состоявшихся в отчетном или иных прошлых периодах. Активы представляют собою ресурсы, способные в будущем обеспечить определенную экономическую выгоду, в противном случае они являются не чем иным, как потенциальными убытками либо текущими эксплуатационными расходами, и потому не должны классифицироваться в качестве активов. Будущая экономическая выгода заключается в конечном итоге в поступлении денежных средств или их эквивалентов либо способности заменить (и сэкономить) денежные средства. Сами денежные средства (их эквиваленты) также являются активами.
Активы структурно состоят из имущества в материально-вещественной форме, либо связаны с юридическими правами, включая право собственности. Однако право собственности не всегда принимается во внимание при решении вопроса об активах. Например, арендуемое имущество, не являясь собственностью организации, может быть включено в его активы, если организация контролирует прибыль, ожидаемую от этого имущества.
Активы состоят: из недвижимости, оборудования и других объектов основных средств, включая недостроенные; имущества, полученного по договору финансовой аренды; инвестиций в дочерние и другие организации; долгосрочных займов и других финансовых вложений, включая долгосрочную дебиторскую задолженность; прав, патентов, товарных знаков, иных нематериальных активов; товарно-материальных запасов и авансированных расходов будущих периодов, включая заделы незавершенного производства; ликвидных ценных бумаг и текущей дебиторской задолженности; денежной наличности, включая средства на банковских счетах.
Активы, составляющие имущество организации, обычно приобретаются за деньги или в обмен на другие активы либо производятся в самой организации. Это наиболее часто встречающиеся пути поступления активов, которыми не исчерпываются все возможные случаи. Активы могут поступать против увеличения обязательств организации, которые потребуют погашения в будущем, либо вообще безвозмездно (например, субсидии из бюджета).
Активы принимаются на учет только по совершившимся операциям; намерения приобрести те или иные активы не могут считаться достаточным основанием для их учета. Для того чтобы актив был отражен в балансе, он должен иметь стоимость или его оценка может быть надежно определена.
Обязательства - это кредиторская и иная задолженность, возникшая в отчетном или предыдущих периодах, по которой имеется уверенность в том, что ее погашение (урегулирование) приведет к уменьшению экономической выгоды, то есть уменьшению реальных активов. В обязательстве воплощен конкретный долг, который необходимо погашать, либо обязанность действовать (выполнять что-либо) определенным образом, например, устранять неисправности в проданной продукции или выполнять предварительно оплаченную работу.
Заключение договора поставки либо купли-продажи еще не означает возникновения обязательства. Оно возникнет после доставки покупки или юридической передачи права собственности на нее. Потребление услуги, прием выполненной работы ведут к возникновению обязательств их оплаты, если только они не были оплачены предварительно. При определенных правовых ограничениях, например, при заключении договора поставки, не подлежащего отмене, обязательства возникают независимо от получения самой поставки. Отказ от ее получения потребует выплаты большой неустойки, что породит соответствующие обязательства.
К обязательствам относятся: долгосрочные займы и иные долговые обязательства; краткосрочные займы и банковские кредиты; кредиторская задолженность поставщикам, различным физическим и юридическим лицам по всевозможным операциям; резервы предполагаемых ассигнований; планируемые пенсионные выплаты и иные аналогичные финансовые обязательства.
Капитал представляет собою стоимость активов, не обремененных обязательствами, то есть это стоимость активов, которые не будут направлены в будущем на урегулирование обязательств.
В общем капитал организации можно разбить на капитал, который она получила от акционеров и от своих собственных усилий, в результате капитализации нераспределенной прибыли и образования соответствующих резервов.
Расходы возникают в процессе обычной хозяйственной деятельности, например, при производстве товаров или оказании услуг. Такие расходы составляют себестоимость реализованных товаров и услуг и сопоставляются в отчетности с доходами, полученными от реализации (продажи). Неполучение доходов в данном отчетном периоде позволяет отнести расходы, целенаправленно произведенные в интересах получения соответствующего дохода, к активам в качестве расходов будущих периодов, затрат в незавершенное производство или товарные запасы.