Бухгалтерский учет, анализ и аудит
А начинается с изучения динамики ОП, расчета базисных и цепных темпов роста и прироста. Далее проводится оценка выполнения плана по ОП за отчет.период. Оценка выполнения плана по ассортименту пр-ции проводится с помощью коэф-та = общий фактич. ОП, зачтенный в выполнение плана по ассортименту / общий плановый ОП. Причины недовып. плана по ассортименту: внеш.: конъюнктура рынка; изменение спроса на пр-цию; внутр: недостатки в орг-ции пр-ва; плохое тех.состояние оборуд., его простои и аварии и т.д. Выполнить план по стр-ре – сохранить в фактическом ОП план. соотношения ее видов. Расчет влияния стр-ры продаж на объем продаж можно провести способом цепной подстановки по ф-ле: ВПф = S (Vобщ. х Удi х Цi), где Vобщ. Объем продаж; Удi – удель. вес i-пр-ции, Цi – цена реализации i пр-ции.
А реализации пр-ции тесно связан с А выполнения договорных обяз-в по поставкам пр-ции. Определяется выполнение плана поставок за месяц и с нарастающим итогом в целом по предприятию, в разрезе отдельных потребителей и видов пр-ции.
Важным пок-лем является качество реализ.пр-ции. В ходе А изучают общие пок-ли: уд.вес пр-ции высшей категории качества; средний К сортности (отношение кол-ва реализ. пр-ции 1 сорта к общему кол-ву); уд.вес сертифицированной пр-ции; уд.вес экспортируемой пр-ции; уд.вес новой пр-ции в общем объеме продаж; индивидуальные пок-ли: полезность; надежность; технологичность; эстетичность изделий. Определяют влияние качества пр-ции на объем продаж: D В = (Ц1 – Ц0) х V РП1, где Ц1 – Ц0 – цена изделия до и после изм. кач-ва; V РП1 – объем реализации пр-ции высшего качества.
Далее устанавливают факторы изменения ОП. Факторы первого уровня – изменение выпуска товарной пр-ции и изменение остатков нереализ.пр-ции. Возможны 2 варианта методики анализа:
1.Если выручка определяется по отгрузке: ГПн +ТП = РП+ГПк, или РП=ГПн+ТП –ГПк
2. По оплате: ГПн + ТП+Отн = РП+ОТк+ГПк, или РП=ГПн+ТП+ОТн-ОТк-ГПк,
где ГПн и ГПк – ост.гот.пр-ции на начало и конец отчет.периода; ТП – ст-ть выпуска товар.пр-ции; ОТн,ОТк – ост.отгруж.пр-ци на нач.и конец периода.
Расчет влияния данных факторов на ОП производится сравнением фактических уровней показателей с планом и вычисление абс.и относ. Приростов каждого из них. В процессе А необходимо выяснить причины образования сверхплановых остатков на складах, несвоевременной оплаты пр-ции покупателями и разработать конкретные мероприятия по ускорению реализации пр-ции и получению выручки.
Осн. источники резервов увеличения ОП – сокращение нереализованной пр-ции и рост пр-ва пр-ции за счет улучшения использования: труд.ресурсов (создание доп.раб.мест; сокращение потерь раб.времени; повышение пр-ти труда); осн.фондов (приобретение доп.машин и оборуд., более полное исп-ие фонда раб.времени, повышение производит-ти работы оборуд.); сырья и материалов (доп.приобретение, сокращение отходов, сокращение норм расхода на ед.пр-ции).
42. Цель и основные принципы аудита финансовой (бухгалтерской) отчетности
В соответствии со ст. 1 ФЗ от 7 августа 2001 г. N 119-ФЗ "Об аудиторской деятельности", аудиторская деятельность, аудит - предпринимательская деятельность по независимой проверке бухгалтерского учета и финансовой (бухгалтерской) отчетности организаций и индивидуальных предпринимателей.
Цель аудита - выражение мнения о достоверности финансовой (бухгалтерской) отчетности аудируемых лиц и соответствии порядка ведения бухгалтерского учета законодательству Российской Федерации.
Аудиторская деятельность строится на общих для предпринимательства принципах, поскольку является разновидностью предпринимательской деятельности, а также специальных, закрепленных в законодательстве принципах. Основными принципами аудиторской деятельности являются: экономическая свобода, в том числе в предпринимательской деятельности, свобода конкуренции и ограничение монополистической деятельности, законность, независимость, профессионализм, конфиденциальность, государственное регулирование. Несмотря на то что некоторые принципы (экономической свободы, свободы конкуренции, ограничения монополистической деятельности, законности) не нашли отражения в законодательстве об аудите, они должны исполняться субъектами аудиторской деятельности, так как обязательны для всех субъектов предпринимательства.
43. Виды аудита и сопутствующих аудиту услуг
Существуют две формы аудита: обязательный аудит и инициативная аудиторская проверка. Аудит является обязательным для тех лиц, которые подпадают под установленные Законом об аудите критерии:
1) организация имеет организационно-правовую форму ОАО;
2) организация является кредитной, страховой или обществом взаимного страхования, товарной или фондовой биржей, инвестиционным фондом, государственным внебюджетным фондом;
3) объем выручки за один год превышает в 500 раз МРОТ или сумма активов баланса превышает на конец отчетного года в 200 раз МРОТ;
4) организация является гос муниципальным унитарным предприятием и финансовые показатели его деятельности соответствуют указанным выше;
5) обязательный аудит в отношении конкретных организаций или индивидуального предпринимателя предусмотрен федеральным законом.
Для остальных предпринимателей аудит проводится по их инициативе на основе договора между аудитором и предпринимателем.
В зависимости от того, кто осуществляет проверку, аудит подразделяется на внешний и внутренний.
В зависимости от направленности аудиторской проверки выделяют аудит финансовой (бухгалтерской) отчетности и специальный аудит, направленный на проверку конкретных вопросов деятельности хозяйствующего субъекта. Разновидностью специального аудита является налоговый аудит.
В зависимости от вида предпринимательской деятельности, которая служит предметом аудита, выделяются: банковский аудит, аудит страховщиков, аудит бирж, внебюджетных фондов и инвестиционных институтов, общий аудит (аудит иных экономических субъектов).
Помимо собственно аудиторских услуг в аудит вошли бухгалтерские и иные услуги, в том числе:
1) постановка, восстановление и ведение бухучета, составление финансовой (бухгалтерской) отчетности, бухгалтерское консультирование;
2) налоговое консультирование;
3) анализ финансово-хозяйственной деятельности организаций, экономическое и финансовое консультирование;
4) управленческое консультирование;
5) правовое консультирование, представительство в судебных и налоговых органах;
6) автоматизация бухучета и внедрение информационных технологий;
7) оценка стоимости имущества, оценка предприятий как имущественных комплексов, а также предпринимательских рисков;
8) разработка и анализ инвестиционных проектов, составление бизнес-планов;
9) проведение маркетинговых исследований;
10) проведение научно-исследовательских и экспериментальных работ в области, связанной с аудиторской деятельностью, и распространение их результатов, в том числе на бумажных и электронных носителях;
11) обучение специалистов в областях, связанных с ауд. деятельностью;
12) оказание других услуг, связанных с аудиторской деятельностью.
44. Планирование аудита
Правило (стандарт) № 3 «Планирование аудита» разработано с учетом международных стандартов аудита, устанавливает единые требования по планированию аудита финансовой (бухгалтерской) отчетности, применяется в первую очередь к проверкам, которые аудитор проводит не первый год в отношении аудируемого лица. Для проведения аудиторской проверки в течение первого года аудитору требуется расширить процесс планирования.
Планирование осуществляется до написания письма-обязательства и до заключения соответствующего договора, так как сначала аудитор должен принять решение о возможности аудита или об отказе в его проведении. Аудиторская организация и индивидуальный аудитор обязаны планировать свою работу так, чтобы проверка была проведена эффективно. Планирование аудита предполагает разработку общей стратегии и детального подхода к ожидаемому характеру, срокам проведения и объему аудиторских процедур. Процесс планирования подразделяется на этапы.
Первый этап — предварительное планирование, в ходе которого аудитор: получает информацию о внешних и внутренних факторах, отражающих экономическую ситуацию в стране и определяющих особенности аудируемого лица; изучает организационно-управленческую структуру; определяет виды производственной деятельности и номенклатуры выпускаемой продукции; изучает структуру капитала и курс акций; знакомится с уровнем рентабельности, порядком распределения прибыли; знакомится с системой внутреннего контроля. В результате аудитор оценивает возможность проведения аудита, а также согласовывает с руководством потенциального клиента основные организационные вопросы, связанные с проведением аудита.
Второй этап — подготовка и составление общего плана аудита. Аудитор выявляет с помощью аналитических процедур наиболее значимые для аудита области; оценивает систему внутреннего контроля; устанавливает приемлемый уровень существенности и аудиторского риска, позволяющий считать бухгалтерскую отчетность достоверной; определяет необходимые процедуры. В общем плане указываются: ожидаемый объем, график, сроки аудиторской проверки и пр.
Третий этап — подготовка и составление программы аудита, который включает в себя: определение детального перечня аудиторских процедур, необходимых для практической реализации плана аудита; составление программы тестов контроля, включающих следующие процедуры: тесты средств контроля, программа аудиторских процедур по существу.
Программа аудита определяет объем, виды и последовательность аудиторских процедур, необходимых для формирования аудиторской организацией объективного и обоснованного мнения о бухгалтерской отчетности аудируемого лица. Она служит детальной инструкцией ассистентам аудитора и одновременно средством контроля качества для руководителей аудиторской проверки.
45. Существенность в аудите и аудиторский риск
Существенными в аудите признаются обстоятельства, значительно влияющие на достоверность бухгалтерской отчетности экономического субъекта. Для определения уровня существенности при планировании и проведении аудита аудиторская организация должна основываться на внутрифирменных стандартах, если нормативные акты, регулирующие аудиторскую деятельность в РФ, не устанавливают более жесткие требования. Использование принципа существенности при составлении аудиторского заключения означает, что в нем изложены все существенные обстоятельства, обнаруженные при проведении аудита; никакие иные существенные обстоятельства не были обнаружены аудиторской организацией при проведении аудита.
Аудиторский риск означает вероятность того, что бухгалтерская отчетность экономического субъекта может содержать не выявленные существенные ошибки и (или) искажения после подтверждения ее достоверности, или признать, что она содержит существенные искажения, когда на самом деле таких искажений в бухгалтерской отчетности нет. Аудиторский риск состоит из трех компонентов:
а) внутрихозяйственный риск;
б) риск средств контроля;
в) риск необнаружения.
Аудитор обязан изучать эти риски в ходе работы, оценивать их и документировать результаты оценки. При оценке рисков аудитор обязан использовать не менее трех следующих градаций:
а) высокий;
б) средний;
в) низкий.
Аудиторские организации могут принять решение о применении в своей деятельности большего количества градаций при оценках рисков, чем три вышеупомянутые, либо об использовании для оценки рисков количественных показателей (процентов или долей единицы). Аудитор при проведении аудита должен предпринять необходимые меры для того, чтобы снизить аудиторский риск до разумного минимального уровня.
46. Аудиторское заключение по финансовой (бухгалтерской) отчетности и его виды
АЗ является официальным документом, предназначенным для пользователей финансовой отчетности аудируемых лиц, составленным в соответствии с правилом (стандартом) № 6 «Аудиторское заключение» и содержащим выраженное в установленной форме мнение аудиторской организации или индивидуального аудитора о достоверности финансовой отчетности аудируемого лица и соответствии порядка ведения им бухгалтерского учета законодательству РФ.
Информация, содержащаяся в аудиторском заключении, должна быть понятна неограниченному кругу потенциально заинтересованных в ней субъектов. Такая информация должна быть подготовлена в единообразной форме, показатели берут в первую очередь из бухгалтерской отчетности. Об их достоверности судят по аудиторскому заключению о бухгалтерской отчетности.
АЗ должно быть составлено на русском языке. Стоимостные показатели в нем должны быть выражены в рублях. Исправления не допускаются. Аудитор должен указать в АЗ дату, когда был завершен аудит. АЗ должно быть подписано руководителем аудитора или уполномоченным руководителем лицом и лицом, проводившим аудит, с указанием номера и срока действия его квалификационного аттестата. Эти подписи должны быть скреплены печатью. АЗ является основным итоговым документом аудиторской проверки.
Стандарт N 6 предусматривает семь видов аудиторского заключения:
-АЗ с выражением безоговорочно положительного мнения;
-АЗ с выражением мнения с заключительной частью, привлекающей внимание;
-АЗ, содержащее мнение с оговоркой из-за ограничения объема;
-АЗ, содержащее отказ от выражения мнения из-за ограничения объема;
-АЗ, содержащее мнение с оговоркой из-за разногласий относительно учетной политики и ненадлежащего метода учета;
-АЗ, содержащее мнение с оговоркой из-за разногласий относительно раскрытия информации;
-АЗ, содержащее отрицательное мнение из-за разногласий относительно учетной политики или адекватности представления о финансовой (бух.) отчетности.
47. Анализ и оценка обеспеченности предприятия собственными оборотными средствами
Эффективность использования оборотных средств (Об.С) характеризуется показателями оборачиваемости, относительной экономией (перерасходом) Об.С, приростом продукции за счет интенсивности использования Об.С, рентабельностью оборотных средств, приростом прибыли за счет оборачиваемости оборотных средств. Для оценки оборачиваемости оборотного капитала используются:
коэффициент оборачиваемости (количество оборотов оборотных средств) =N/Е,где N - выручка от реализации продукции; Е - средняя величина обор. капитала длительность одного оборота (оборачиваемость в днях): Д= E х Т / N
где Т - отчетный период (в днях);
коэффициент закрепления Об.С (обратный показатель оборачиваемости) Z = Е / N
Величину относительной экономии (перерасхода) об. капитала (D E1) можно определить следующим образом: D E1 = E1 - E0 х КN,
где E1 - величина оборотных средств организации предшествующего периода;
E0 - величина оборотных средств организации отчетного периода;
КN - коэффициент роста продукции.
Для определения прироста продукции за счет ускорения оборачиваемости Об.С (DNe) можно воспользоваться методом цепных подстановок c учетом того, что изменение числа оборотов - интенсивный фактор, влияющий на прирост (уменьшение) объемов реализации продукции: DNe = DЕ х E1,
где DЕ - прирост коэффициента оборачиваемости Об.С.
Одним из основных критериев эффективности использования Об.С является их рентабельность (pE), рассчитываемая как отношение прибыли (Р) к средней стоимости оборотных средств (Е) за анализируемый период. Этот показатель характеризует величину прибыли, приходящейся на 1 руб. Об.С; он может рассчитываться как относительно величины собственных Об.С, так и их общей величины.
Для оценки влияния оборачиваемости об. капитала на приращение прибыли DP можно воспользоваться соотношением: DP = P0 х Ke - P0 ,
где Кe – коэф. роста числа оборотов Об.С;P0 - прибыль за предшествующий период
48. Анализ рентабельности предприятия
Рентабельность (Р) – хар-ка прибыльности работы предприятия. Показатели Р можно объединить в несколько групп: 1. Характеризующие окупаемость издержек пр-ва и инвестиционных проектов. 2. Характеризующие прибыльность продаж. 3. Характеризующие доходность капитала и его частей. Все показатели могут рассчитываться на основе балансовой, чистой и прибыли от реализации пр-ции. В процессе анализа изучают динамику показателей, выполнение плана по их уровню и проводят межхозяйственные сравнения с предприятиями – конкурентами.
1. Р производственной деят-ти (окупаемость издержек) – отношение валовой (П) или чистой прибыли (ЧП) к сумме затрат по реализованной пр-ции (З):
Р = П/З или Р = ЧП/З
Р показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на пр-во и реализацию пр-ции. Может рассчитываться в целом по предприятию, отдельным подразделениям или видам пр-ции. Уровень Р произв. деят-ти по предприятию зависит от трех осн. факторов 1-го порядка: изменения стр-ры реализованной пр-ции, ее с/с и средних цен реализации:
Р = П (при РП общ, УДi, Цi, Сi) / B (при РП общ, УДi, х Сi), где
РП общ – объем реализации пр-ции, УД – стр-ра пр-ции, С – с/с; Ц – уровень среднереализационных цен. Расчет влияния факторов на изменение уровня Р выполняют способом цепной подстановки.
Далее проводят факторный анализ Р по каждому виду пр-ции (i) , который зависит от изменения среднереализационных цен и с/с ед. пр-ции:
Р = П/З = РП i (Цi-Сi) / РПi х Сi = (Цi-Сi)/Сi = Цi/Сi – 1
Факторами второго порядка на изменение уровня Р пр-ции является качество пр-ции, рынки сбыта пр-ции и изменение цен в связи с инфляцией.
2. Р продаж (оборота) – отношение прибыли от реализации пр-ции к сумме полученной выручки. Характеризует эффективность предпринимательской деят-ти: сколько прибыли имеет предприятие с рубля продаж. Факторный анализ Р продаж проводится, как и предыдущего показателя.
3. Р (доходность) капитала – отношение балансовой (валовой, чистой) прибыли к среднегодовой ст-ти всего инвестированного капитала (К) или отдельных его слагаемых: собственного, заемного, перманентного, основного, оборотного, производственного и т.д. Факторный анализ аналогичен. Балансовая сумма прибыли зависит от объема реализованной пр-ции, ее стр-ры, себестоимости. Цен и фин. рез-тов от прочих видов деят –ти (ВФР). Среднегодовая сумма основного и оборотного капитала (К) зависит от объема продаж и коэф. Оборачиваемости капитала (Коб), который определяется отношением выручки к среднегодовой сумме осн. и оборот.капитала. Факторная модель:
Р = П (при РП общ, УДi, Цi, Сi, ВФР) / К (при РП общ, УДi, Коб)
49. Анализ и оценка ликвидности бухгалтерского баланса и оборотных активов организации
Платежеспособность - это способность предприятия своевременно и полностью выполнить свои платежные обязательства, вытекающих из торговых, кредитных и иных операций платежного характера.
Ликвидность баланса – возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства, а точнее – это степень покрытия долговых обязательств предприятия его активами, срок превращения которых в денежную наличность соответствует сроку погашения платежных обязательств.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обяз-вами, которые группируются по степни срочности их погашения:
А 1 – абсолютно ликвидные активы (денежная наличность и краткосрочные фин.влож.)
А2 – быстрореализуемые активы – готовая пр-ция, товары отгруж. и дебиторская задолж.
А3 – медленно реализуемые активы – произв.запасы и незавершенное пр-во.
А4 – трудно реализуемые активы – осн. ср-ва, немат.активы, долгосрочные фин.вложения, незавершенное строительство.
Соответственно на 4 группы разбиваются и обязательства предприятия:
П1 – наиболее срочные обяз-ва: кредиторская задол-ть и кредиты банка, сроки возврата которых наступили.
П2 – среднесрочные обяз-ва: краткосрочные кредиты банка;
П3 – долгосрочные кредиты банка и займы;
П4 – собственный капитал, находящийся постоянно в распоряжении предприятия.
Сопоставление А1 и П1 отражает соотношение текущих платежей и поступлений, т.е. позволяет выяснить способность предприятия быстро осуществить наиболее срочные платежи (быструю ликвидность). Сопост.А2 и П2 позволяет оценить тенденцию изменения быстрой ликвидности в недалеком будущем. Сопост.А3 и П3, А4 и П4 отражает соотношение платежей и поступлений в относительно отдаленном будущем (перспективную ликвидность). Баланс абсолютно ликвиден, если:
А1 > П1; А2 > П2; А3 > П3; А4 < П4
Анализ соотношений этих групп активов и пассивов за несколько периодов позволит установить тенденции в стр-ре баланса и его ликвидности.
Для оценки платежеспособности предприятия используется три относительных показателя:
Коэффициент абсолютной ликвидности отражает способность предприятия выполнять краткосрочные обязательства за счет свободных денежных средств и краткосрочных финансовых вложений, быстро реализуемых в случае надобности.
K=(ДС+КФВ)/ТП,
где ДС - денежные средства,
КФВ - краткосрочные финансовые вложения,
ТП - скорректированные текущие пассивы.
Коэффициент быстрой ликвидности показывает, какую часть текущей задолженности организация может покрыть в ближайшей перспективе при условии полного погашения дебиторской задолженности.
К=(ДС+КФВ+ДЗ)/ТП,
где ДЗ - дебиторская задолженность.
Коэффициент текущей ликвидности показывает платежные возможности организации при условии погашения краткосрочной дебиторской задолженности и реализации имеющихся запасов.
К=ТА/ТП,
где ТА - текущие активы,
ТП - скорректированные текущие пассивы.
50. Анализ экономической эффективности использования материальных ресурсов
Для хар-ки эффективности использования мат.ресурсов применяется система обобщающих и частных показателей. Обобщающие:
Материалоотдача определяется делением ст-ти произведенной пр-ции на сумму матер. затрат. Она показывает, сколько произведено пр-ции с каждого рубля потребленных матер. ресурсов.
Материалоемкость – отношение суммы материальных затрат к ст-ти произведенной пр-ции. Она показывает, сколько материальных затрат необходимо произвести на пр- во единицы пр-ции. Оба показателя зависят от объема выпуска пр-ции, ее структуры, норм расхода материалов на единицу пр-ции, цен на материалы и отпускных цен на пр-цию.
К соотношения темпов роста объема пр-ва пр-ции и материальных затрат определяется отношением индекса валовой или товарной пр-ции к индексу материальных затрат. Он характеризует в относительном выражении динамику материалоотдачи и одновременно раскрывает факторы ее роста.
Удельный вес мат. затрат в с/с пр-ции – отношение суммы мат.затрат к полной с/с произведенной пр-ции. Динамика этого показателя характеризует изменение материалоемкости пр-ции.
К материальных затрат – отношение фактической суммы мат. затрат к плановой, пересчитанной на фактический объем пр-ции. Он показывает, насколько экономно используются мат-лы в процессе пр-ва. Если он > 1, то перерасход; если <, то экономия.
Прибыль на 1 руб. мат. затрат. – повышение положительно характеризует работу пр-ия.
Частные показатели применяются для хар-ки эфф-ти использования отдельных видов ресурсов (сырьеемкость, металлоемкость, топливоемкость, энергоемкость и др.), а также для хар-ки уровня материалоемкости отдельных изделий. Удельная материалоемкость рассчитывается в стоимостном выражении (отношение ст-ти всех потребленных мат-лов на ед.пр-ции к ее цене) или в условно – натуральном (отнош. кол-ва или массы израсх.мат-лов к кол-ву выпущенной пр-ции данного вида).
В ходе анализа сравнивают все показатели с планом, изучают их динамику и причины изменения, влияние на объем пр-ва пр-ции, проводят межхозяйственные сравнения.
51. Анализ и оценка деловой активности организации
Деловая активность хозяйствующего субъекта в финансовом аспекте проявляется в скорости оборота его средств. Анализ деловой активности — это анализ уровня и динамики различных коэффициентов оборачиваемости и рентабельности. Обобщающим показателем использования ресурсов является ресурсоотдача (или коэффициент оборачиваемости вложенного капитала) (Ко.А.)
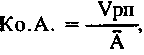
где Vpп — объем выручки от реализации продукций (работ, услуг),
А — величина вложенного капитала.
Ресурсоотдача определяется за ряд периодов. Определяется тенденция ее изменения. Рост ресурсоотдачи свидетельствует о повышении эффективности использования экономического потенциала и наоборот.
Эффективность использования основных фондов определяется показателями фондоотдачи и фондоемкости. Рост фондоотдачи и снижение фондоемкости свидетельствуют об эффективности использования основных фондов.
Критерием эффективности использования оборотных средств (деловой активности) является относительная минимизация авансированных оборотных средств, обеспечивающая получение максимально высоких результатов производственной и финансовой деятельности. Эффективность использования оборотных средств характеризуется системой показателей:
коэффициентом опережения темпов роста объема продукции над темпами роста средних остатков оборотных средств:
увеличением реализации товаров (работ, услуг) на один рубль оборотных средств;
относительной экономией (дополнительным увеличением) оборотных средств;
ускорением оборачиваемости оборотных средств.
Ускорение оборачиваемости оборотных средств приводит к высвобождению средств из оборота, что позволяет меньшей суммой оборотных средств увеличить выпуск и реализацию продукции и улучшить ее качество. Ускорение оборачиваемости оборотных средств определяется следующими факторами: эффективным использованием всех видов ресурсов, сокращением длительности производственного цикла, сокращением сроков пребывания оборотных средств в остатках готовой продукции и в расчетах, оптимальной величиной производственных запасов. Для того чтобы провести анализ оборачиваемости средств, необходимо по периодам:
1. Определить: коэффициент оборачиваемости оборотных средств, продолжительность одного оборота в днях, коэффициент закрепления оборотных средств (основные средства / объем реализованной продукции).
2. Определить изменения показателей за анализируемый период.
3. Определить, каким образом отклонения по показателям повлияли на размер оборотных средств.
4. По результатам проведенных расчетов сделать выводы.
Показатели оборачиваемости могут исчисляться как в целом по оборотным средствам, так и по материальным оборотным средствам и дебиторской задолженности. Плановые показатели оборачиваемости средств могут определяться только по материальным оборотным средствам. Плановый оборот по реализации исчисляется исходя из тех же показателей, которые были учтены при определении фактического оборота.
Оборачиваемость оборотных средств зависит от скорости оборота отдельных элементов оборотных средств, особенно таких, как: производственные запасы, готовая продукция, незавершенное производство, дебиторская задолженность. Чем выше скорость оборота запасов, тем выше ликвидность. В целом оборачиваемость показывает, сколько раз возмещался предприятию тот или иной элемент оборотных средств при реализации товаров.
52. Анализ доходов, расходов и финансовых результатов деятельности организации
Финансовый результат деятельности предприятия состоит из следующих составляющих:
• доходы и расходы от обычных видов деятельности,
• прочие доходы и расходы.
Доходами от обычных видов деятельности является выручка от продажи продукции и товаров, выполнения работ и оказания услуг. Все остальные – прочие доходы и расходы.
В ходе анализа изучают структуру и динамику доходов и расходов. Затем приступают к анализу финансовых результатов, который осуществляется в несколько этапов:
Анализ динамики и структуры балансовой прибыли организации;
Факторный анализ прибыли от реализации продукции;
Анализ финансовых результатов от прочих операций;
Анализ качества прибыли;
Анализ распределения прибыли.
Факторный анализ прибыли позволяет вскрыть неиспользованные резервы ее роста. На величину прибыли от реализации продукции влияют три основных фактора:
Изменение объема реализованной продукции (П1) П1=П0 (К2-1), где П0 – объем прибыли от реализации продукции в базисном периоде; К2=С1/С0 где С1 и С0 – себестоимость реализованной продукции соответственно в текущем и базисном периодах.
Изменение структуры и ассортимента производимой продукции (П2) П2= П0 (К2-К1), где К1=ВР1/ВР0, где ВР1 и ВР0 – выручка от реализации продукции соответственно в текущем и базисном периодах.
Изменение себестоимости реализованной продукции (П3) П3=ВР1 (С1/ВР1 – С0/ВР0), где С1/ВР1 и С0/ВР0 – затраты на 1 руб. реализованной продукции соответственно в текущем и базисном периодах.
Количественный анализ прибыли должен сопровождаться анализом качества прибыли. Основными критериями качества прибыли являются:
Стабильность доходов, отсутствие которой означает рискованность бизнеса; стабильность доходов измеряется с помощью показателей средней прибыли за длительный период времени, показателей колеблемости прибыли (дисперсии, среднего квадратичного отклонения, коэффициента вариации);
Доля пост. издержек в общей сумме валовых издержек; орг-ции с большой долей постоянных издержек будут иметь более высокую степень риска, так как при сокращении объемов пр-ва и доходов постоянные издержки не могут быть снижены; большая доля переменных издержек свидетельствует о стабильности доходов;
Уровень производственного левериджа, равный отношению процента изменения прибыли от реализации продукции к проценту изменения выручки от реализации; чем он меньше, тем меньше степень риска;
Чистая прибыль на 1 руб. постоянных издержек; чем она больше, тем выше качество прибыли;
Уровень финансового левериджа, равный отношению процента изменения чистой прибыли к проценту изменения прибыли от реализации; рост финансового левериджа способствует увеличению степени финансового риска. Следующим этапом анализа прибыли является анализ распределения прибыли.
53. Анализ трудового потенциала предприятия и оценка эффективности его использования
А должен содержать исследование численности, состава, динамики и стр-ры персонала (П), оценку данных о движении П, об использовании раб. времени, о дисциплине труда, о потерях раб. времени и т.д. Для анализа динамики и структуры П определяют его состав:
по роли в процессе пр-ва: промышленно-производственный и непроизводственный;
в зависимости от выполняемых в процессе пр-ва функций: рабочие (основные и вспомогательне) и служащие (руководители, специалисты и собственно служащие).
по уровню образования - работники с ученой степенью, с высшим, с неполным высшим, со среднеспециальным и средним, с неполным средним образованием.
по уровню квалификации - работники, квалификация который имеет количественное выражение (категории, разряды) и остальной П. В первой группе П распределяется по категориям и разрядам;
по специальностям и профессиям состав отдельно определяется для рабочих и служащих;
по возрасту -на основе использования шкалы с различным диапазоном, например: до 20 лет; 21 – 25 лет; 26 – 30 лет и т.д.
По каждой из приведенных характеристик проводится анализ динамики, стр-ры и структурной динамики П. Показатели движения П:
К оборота по приему = принято /среднесписочная численность.
К оборота по выбытию = выбыло / среднесписочная численность.
К общего оборота = принято +выбыло / среднеспр.чис.
К сменяемости персонала = принято - выбыло/ с еднесп.чис.
К текучести П = выб.по собсв.жел.+уволено за наруш.труд. дисц. / среднеспис. чис-ть
К постоянства персонала = число проработавших>1 года/ среднеспис.ч-ть
К стабильности персонала = число проработавших>3 лет/ среднеспис.ч-ть
Анализ П включает А использования фонда рабочего времени по каждой группе и категории работников, по каждому производств. подразделению и в целом по предприятию. Фонд рабочего времени (ФРВ) рабочих определяется по формуле: ФРД = rp ґ Д ґ СПрд, где rp – средняя за период числ. рабочих, чел.; Д – кол-во дней, отработанных одним рабочим за период в днях; СПрд – средняя продолжит-ть рабочего дня, час. Анализ влияния факторов (чp, Д, СПрд) на ФРВ можно провести методом цепных подстановок и способом разниц. В рез-те можно определить потери раб. времени (прогулы, простои, доп. отпуска по разрешению администрации, непроизводительные затраты раб. времени).
Пок-лями эфф-ти использования персонала (П) являются:
производительность труда (ПТ):
трудоемкость пр-ции;
пок-ли выполнения норм времени, выработки, обслуживания с предварительной оценкой качества этих норм;
показатели наличия резервов дальнейшего роста ПТ;
рентабельность П в целом и его отдельных групп (РППП, Рраб., Рслуж.);
коэффициент полезного использования труда.
Одним из пок-лей эфф-ти исп-ия труд. ресурсов является рентабельность П:
РППП =
 ґ 100%, где
ПП, Пч – прибыль;
ППП – среднеспис.
чис-ть произв.
П. По этой ф-ле
можно определить
влияние на
изменение
рентаб-ти П
изменения
прибыли и среднеспис.
чис-ти П. Уровень
орг-ции пр-ва
и труда характеризует
К полезного
исп-ия труда:
Кпит = ТП/З, где
ТП – товарная
пр-ция в чел.-часах;
З – общие затраты
труда в чел.-часах.
54. Анализ формирования и использования чистой прибыли
Анализ финансовых результатов осуществляется в несколько этапов:
Анализ динамики и структуры балансовой прибыли организации;
Факторный анализ прибыли от реализации продукции;
Анализ финансовых результатов от прочей реализации, финансовой деятельности и внереализационных операций;
Анализ качества прибыли;
Анализ распределения прибыли.
Факторный анализ прибыли позволяет вскрыть неиспользованные резервы ее роста. На величину прибыли от реализации продукции влияют три основных фактора:
Изменение объема реализованной продукции (П1) П1=П0 (К2-1), где П0 – объем прибыли от реализации продукции в базисном периоде; К2=С1/С0 где С1 и С0 – себестоимость реализованной продукции соответственно в текущем и базисном периодах.
Изменение структуры и ассортимента производимой продукции (П2) П2= П0 (К2-К1), где К1=ВР1/ВР0, где ВР1 и ВР0 – выручка от реализации продукции соответственно в текущем и базисном периодах.
Изменение себестоимости реализованной продукции (П3) П3=ВР1 (С1/ВР1 – С0/ВР0), где С1/ВР1 и С0/ВР0 – затраты на 1 руб. реализованной продукции соответственно в текущем и базисном периодах.
Анализ прибыли от реализации продукции дополняется анализом остальных составляющих балансовой прибыли: прибыли от прочей реализации, финансовой деятельности и внереализационных результатов. Обращает на себя внимание значительная доля внереализационных расходов. Следует посмотреть их состав, выяснить причины этих расходов выявить возможные варианты покрытия расходов за счет виновников их появления. Количественный анализ прибыли должен сопровождаться анализом качества прибыли. Основными критериями качества прибыли являются:
Стабильность доходов, отсутствие которой означает рискованность бизнеса; стабильность доходов измеряется с помощью показателей средней прибыли за длительный период времени, показателей колеблемости прибыли