Порядок калькулювання повних і змінних витрат
Молокозавод:
- первісна вартість 91900 грн.
- ліквідаційна вартість 5500 грн.
- строк корисного використання 24 років
Оприбутковано продукцію від молокозаводу:
Сир —4967 кг
- власний 3194 кг.
- давальницький 1773 кг.
сироватка 16402 кг :
- власна 10547 кг.
- давальницька 5855 кг.
масло 3416 кг :
- власне 2197 кг.
- давальницьке 1219 кг.
Ціна реалізації:
- сир 24,00 грн.
- масло 20,00 грн.
- сироватка 0,40 грн.
76656,00
4218,80
43940,00
Оприбутковано продукцію від млина:
- борошно пшеничне, 53460 кг
- власне 36888 кг.
- давальницьке 16572 кг.
- висівки пшеничні, 4540 кг
- власні 3133 кг.
- давальницькі 1407 кг.
- борошно житнє, 39112 кг
- висівки житні, 2888 кг
Ціна реалізації:
- борошно пшеничне 2,30 грн./кг.
- борошно житнє 2,20 грн./кг.
- висівки пшеничні 0,80 грн./кг.
- висівки житні 0,90 грн./кг.
84842,40
-
2506,40
-
86046,40
2599,20
Для кожного варіанту змінюється сума по частині операцій. В таблиці, яка наведена нижче, наведено змінна частина завдання, де для кожного варіанту надано номер кореспонденцій та суми, які потрібно змінити в них при виконанні розрахунків.
Облік витрат на продукцію молокозаводу
| 4596,60 | + | 1663,97 | + | 300,00 | + | 145,60 | + | 1710,00 | + | 76,00 | + | 844,00 |
| 9335,57 | / | 124814,80 | = | 0,075 | ||||||||
| 0,075 | * | 76656,00 | = | 5749,2 | ||||||||
| 0,075 | * | 43940,00 | = | 3295,5 | ||||||||
| 36000,00 | - | 4218,80 | = | 31781,20 | / | 8383,00 | = | 3,79 | ||||
| 3,79 | * | 4967,00 | = | 18830,64 | ||||||||
| 3,79 | * | 3416,00 | = | 12950,56 | ||||||||
| 18830,64 | + | 5749,2 | = | 24579,84 | ||||||||
| 12950,56 | + | 3295,5 | = | 16246,06 | ||||||||
| 24579,84 | / | 4967 | = | 4,95 | ||||||||
| 16246,06 | / | 3416 | = | 4,76 | ||||||||
| 4,95 | * | 3194 | = | 15810,3 |
| 4,76 | * | 2197 | = | 10457,72 |
Підприємство «Агрогарант» при обробітку земельних угідь, а саме оранці понесло такі витрати ( у розрізі кожного поля окремо):
№ поля S поля, га. Витрати на обробіток, грн.
| 1 | 202 | 14840 |
| 2 | 118 | 17213 |
| 3 | 164 | 13045 |
| 4 | 291 | 16085 |
| 5 | 216 | 14208 |
| 6 | 188 | 16412 |
| 7 | 195 | 19540 |
| 8 | 144 | 14104 |
| 9 | 172 | 14840 |
| 10 | 216 | 17213 |
| 11 | 208 | 13045 |
| 12 | 241 | 16085 |
| 13 | 156 | 14840 |
| 14 | 167 | 17213 |
| 15 | 215 | 13045 |
| 16 | 148 | 16085 |
| 17 | 200 | 14208 |
| 18 | 169 | 16412 |
| 19 | 204 | 19540 |
| 20 | 106 | 14104 |
Визначити функцію витрат за допомогою:
- методу вищої-нижчої точки;
- методу візуального пристосування;
- регресійного аналізу;
- спрощеного статистичного методу.
Надати інформацію щодо найдоцільнішого методу визначення функції витрат на обробіток землі.
Метод вищої – нижчої точки – це метод визначення функції витрат на підсставі припущення, що змінні витрати є різницею між загальними витратами за найвищого та найнижчого рівнів діяльності.
У спеціально побудованій наступній таблиці і розрахуємо різницю між витратами у вищій та нижчій точках площах полів.
Таблиця 9.
Розрахунки для визначення функції витрат методом вищої – нижчої точки
| Результат спостережень | Фактор витрат, площа поля, га | Витрати на обслуговування устаткування, грн. |
| Найвище значення фактора витрат | 291 | 19540 |
| Найменше значення фактора витрат | 106 | 13045 |
| Різниця | 185 | 6495 |
Отже, звідси змінні витрати на 1 га становлять:
6495:185 = 35,108108
Тоді постійні витрати дорівнюють:
19540 – (291 * 35,108108) = 9323,54 грн.
Або:
13045 – (106 * 35,108108) = 9323,54 грн.
Функція витрат має вигляд:
Y = 9323,54 + 35,1х.
Графічно це зображуємо в додатку А.
Метод візуального пристосування – графічний підхід до визначення функції витрат, за якого аналітик візуального проводить пряму лінію, беручи до уваги всі точки витрат. Графічно це зображуємо в додатку Б.
Функція витрат: Y = 14904 + 3,7648x
Регресійний аналіз – статистична модель, яку використовують для визначення зміни середнього значення залежної змінної величини під впливом зміни значення однієї або кількох незалежних змінних величин.
Необхідно розв’ язати наступну систему рівнянь:
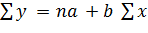
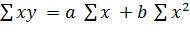
Де х – незалежна змінна величина (рівень спостережуваної діяльності);
Y – залежна змінна величина (загальні або змінні витрати);
а –загальні постійні витрати;
b – ставка змінних витрат на одиницю діяльності;
п – кількість спостережень.
Таблиця 10.
| площа поля, га (Х) | Витрати на обробіток, грн. (Y) | Х2 | XY |
| 202 | 14840 | 40804 | 2997680 |
| 118 | 17213 | 13924 | 2031134 |
| 164 | 13045 | 26896 | 2139380 |
| 291 | 16085 | 84681 | 4680735 |
| 216 | 14208 | 46656 | 3068928 |
| 188 | 16412 | 35344 | 3085456 |
| 195 | 19540 | 38025 | 3810300 |
| 144 | 14104 | 20736 | 2030976 |
| 172 | 14840 | 29584 | 2552480 |
| 216 | 17213 | 46656 | 3718008 |
| 208 | 13045 | 43264 | 2713360 |
| 241 | 16085 | 58081 | 3876485 |
| 156 | 14840 | 24336 | 2315040 |
| 167 | 17213 | 27889 | 2874571 |
| 215 | 13045 | 46225 | 2804675 |
| 148 | 16085 | 21904 | 2380580 |
| 200 | 14208 | 40000 | 2841600 |
| 169 | 16412 | 28561 | 2773628 |
| 204 | 19540 | 41616 | 3986160 |
| 106 | 14104 | 11236 | 1495024 |
| ∑=3720 | ∑=312077 |
∑=726418 |
∑=58176200 |
Одержимо наступну систему рівнянь:
312077 = 20а + 3720b
58176200 = 3720а + 726418b.
Отже, маємо:
58046322 = 3720а + 691920b
129878 = 34498b
Таким чином, b = 3,7648 Підставивши значення b у рівняння і розв’яжемо його для а: 312077 = 20а + (3720* 3,7648 ) = 14904 Функція витрат:
Y = 14904 + 3,7648x
Спрощений статистичний метод – це метод визначення функції витрат, що передбачає розподіл показників на дві групи, виходячи зі зростання значення х, та розрахунок постійних витрат на основі середніх значень х і у. Отже:
| Абсолютні значення | середні значення | |||
| площа поля, га (Х) | Витрати на обробіток, грн. (Y) | площа поля, га (Х) | Витрати на обробіток, грн. (Y) | |
| група 1 | ||||
| 106 | 14104 | |||
| 118 | 17213 | |||
| 144 | 14104 | |||
| 148 | 16085 | |||
| 156 | 14840 | 1532 / 10 = 153,2 | ||
| 164 | 13045 | 154268 /10 =15426,8 | ||
| 167 | 17213 | |||
| 169 | 16412 | |||
| 172 | 14840 | |||
| 188 | 16412 | |||
| 1532 | 154268 | |||
| група 2 | ||||
| 195 | 15601 | |||
| 200 | 16085 | |||
| 202 | 16240 | |||
| 204 | 16412 | |||
| 208 | 17062 | 2188 / 10 = 218.8 | ||
| 215 | 17213 | 157809 / 10 = 15780,9 | ||
| 216 | 18544 | |||
| 216 | 17563 | |||
| 241 | 19540 | |||
| 291 | 24632 | |||
| 2188 | 157809 | |||
|
Разом 3720 |
312077 | |||
Постійні витрати (а) визначають за формулою:
a = (Y0X1 – Y1X0) / (X1 – X0),
де Y0 і Y1 – середні значення витрат;
X0 і X1 – середні значення площі полів.
Підставивши розраховані середні значення Y і X , одержимо:
а = ((154268*218.8) – (157809*153.2)) / (218.8–153.2) = 9577499,6 / 65.6 = 145998,5 грн.
Можемо обчислити змінні витрати на одиницю (b):
b = (154268– 145998,5) / 153.2 =53,98;
або:
b = (157809– 145998,5 ) / 218.8 =53,98.
виходячи з цього, функція витрат є: Y = 145998,5 + 53,98х.
На мою думку найбільш точні розрахунки ми отримуємо за допомогою методу найменших квадратів, тому що він враховує всі витрати для кожного поля.
Таблиця 11
Аналіз взаємозв'язку витрати, обсяг прибуток
| Показники | Продукція | |||
| Простий олівець | Лінійка | Ручка | Зошит | |
| Ціна реалізації, грн. | 3 | 3,5 | 4,5 | 6 |
| Змінні витрати, грн. | 2 | 1,3 | 2,5 | 3 |
| Обсяг продажу, од. | 60000 | 50000 | 50000 | 60000 |
Постійні витрати компанії заплановані у сумі 170 000 грн. Необхідно знайти:
1) Маржинальний дохід для кожної продукції;
2) запланований операційний прибуток;
3) чистий прибуток;
4) точку беззбитковості для кожної продукції в грошових і натуральних
одиницях;
5) накреслити графіки беззбитковості;
6) запас міцності, коефіцієнт запас міцності компанії;
7) коефіцієнт маржинального доходу.
Для розрахунку маржинального доходу використовуємо наступну формулу:
Ціна реалізації – змінні витрати = маржинальний дохід на одиницю.
Простий олівець МД = 3-2 = 1 грн.
Лінійка МД = 3,5-1,3 = 2,2 грн.
Ручка МД = 4,5-2,5 = 2 грн.
Зошит МД = 6-3 = 3 грн.
Запланований операційний прибуток розраховуємо наступним чином :
Операційний прибуток =МД заг. - Постійні витрати.
МД заг. = (1*60000)+ (2,2*50000)+ (2*50000)+ (3*60000) = 450000 грн.
ОП = 450000 – 170000 = 280000 грн.
Чистий прибуток розраховуємо так:
ЧП = ОП * (1 – 0.25) = 280000 * (1 – 0.25)= 210000 грн.
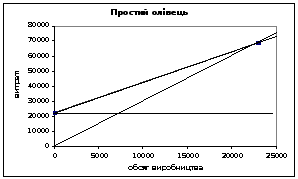
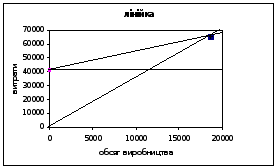
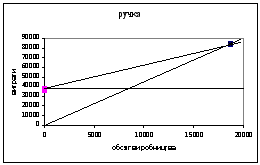
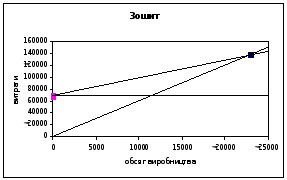
Розраховую точки беззбитковості для кожної продукції в грошових і натуральних одиницях. Для визначення точки беззбитковості кожного виду продукції я розраховую величину маржинального доходу на одну умовну одиницю за наступною формулою:
WCM = ∑ CM i * SM i
де WCM – середньозважений маржинальний дохід;
CM i – маржинальний дохід на одиницю і-го виробу;
SM i – комбінація продажу.
WCM = (1 *0,27)+ (2,2 * 0,22)+ (2 * 0,22)+ (3 * 0,27) = 2,00 грн.
Обчислюю точку беззбитковості: 170000/ 2,00 = 85000 од.
Для відшкодування всіх витрат компанія має реалізувати 85000 одиниць продукції. Визначаю в якій кількості кожного виду продукції:
Для простого олівця = 85000* 0,27= 22950 од.;
Для лінійки = 85000* 0,22= 18700 од.;
Для ручки = 85000 * 0,22= 18700 од.;
Для зошита = 85000* 0,27= 22950 од.
Для того щоб визначити точку беззбитковості в грошових одиницях:
Кількість*ціна
Для простого олівця = 22950* 3= 68850 грн
Для лінійки = 18700 * 3,5= 65450 грн.;
Для ручки = 18700 * 4,5= 84150 грн
Для зошита = 22950* 6= 137700 грн
Постійні витрати:
Для простого олівця = 68850-(2*22950)=22950
Для лінійки = 65450-(1,3*18700)=41140
Для ручки = 84150-(2,5*18700)=37400
Для зошита = 137700-(2*22950)=68850
Графіки беззбитковості наведені в додатках В,Г ,Д,Ж
Запас міцності=Продаж – Точка беззбитков.у грош..од.
Продаж=ціна*кількість
З.М. олівця= 180000-68850=111150
З.М. лінійки=175000-65450=109550
З.М. ручки=225000-84150=140850
З.М. зошита=360000-137700=222300
К.З.М. олівця= 111150:180000=0,62
К.З.М. лінійки= 109550:175000=0,62
К.З.М. ручки= 140850:225000=0,63
К.З.М. зошита= 222300:360000=0,62
Середній К.З.М=583850:940000=0,6211
К.М.Д. олівця=(1*60000):180000=0,33
К.М.Д. лінійки=(2,2*50000):175000=0,63
К.М.Д. ручки=(2*50000):225000=0,44
К.М.Д. зошита=(3*60000):360000=0,5
Задача 1
Підприємство розглядає доцільність укладання контракту терміном на 3 роки, який передбачає виготовлення складських деталей. Для виконання контракту буде задіяне існуюче устаткування, яке можна використати лише для виготовлення деталей, передбачених контрактом. Це устаткування було придбане п’ять років тому за 30 300 грн., річна амортизація дорівнює 4 200 грн. Сьогодні його можна придбати за 9 600 грн., а ще через рік за 2 400 грн.
Для виконання контракту потрібно чотири види матеріалів, про які є така інформація (таб. 1)
Таблиця 12
Дані про матеріали для виконання замовлення
| № | Показники | Матеріали | |||
| А | Б | В | Г | ||
| 1 | Загальна кількість, необхідна для виконання контракту | 2200 | 2200 | 2200 | 520 |
| 2 | Наявність на складі , од. | 0 | 850 | 730 | 470 |
| 3 | Первісна вартість, грн.. | - | 4,3 | 5,1 | 6,7 |
| 4 | Чиста вартість реалізації, грн.. | - | 4,8 | 4,2 | 8,6 |
| 5 | Поточна відновлювальна вартість, грн.. | 10 | 6,5 | 5,9 | 12 |
Необхідно: знайти релевантні витрати на виконання контракту
Первісна вартість і накопичена амортизація устаткування не є релевантними, оскільки первісна вартість – це минулі витрати, а амортизація є наслідком застосування принципу відповідності у фінансовому обліку.
Тому релевантними витратами щодо устаткування є лише втрата виручки від його продажу, яка дорівнює 7200 грн.:
(9600-2400) = 7200 грн.
Тепер розглянемо релевантні матеріальні витрати на виконання контракту. зважаючи на те, що матеріал А відсутній на складі, його релевантною оцінкою буде поточна відновлювальна вартість, тобто:
2200 * 10 = 22000 грн.
Щодо матеріалу Б, то 850одиниць, що є на складі, можна придбати за чистою вартістю 4.8 грн. за одиницю, якщо вони будуть використані для використання контракту. Решту 1350 одиниць у разі укладання контракту слід придбати за ціною 6.5 грн. за одиницю. Виходячи з цього, релевантною оцінкою матеріалу Б буде:
(850*4.8) + (1350*6.5 ) = 12855 грн.
Релевантною оцінкою матеріалу В буде поточна відновлювальна вартість а також чиста вартість, а саме:
(730*4.2) + (1470*5.9) = 11739 грн.
Релевантна оцінка матеріалу Г:
(470*8.6)+(50*12) = 4642 грн.
Релевантні витрати на виконання контракту дорівнюють:
22000+12855+11739+4642+7200 = 58436 грн.
Задача 2
Керівництво фірми ІКолосІ отримала низький прибуток й розглядає питання щодо закриття однієї турбаз із трьох. Бухгалтер фірми підготував такий аналіз для прийняття рішення, грн..
Таблиця 13
| Показники | Турбаза №1 | Турбаза №2 | Турбаза №3 |
| Дохід від продажу | 84003 | 116008 | 200006 |
| Змінні витрати | 48008 | 56005 | 104008 |
| Маржинальний дохід | 35995 | 60003 | 95998 |
| Постійні витрати | |||
| - на утримання бази | 30004 | 28006 | 58002 |
| - загальні | 14004 | 22004 | 36007 |
| Прибуток (збиток) | -8013 | 9993 | 1989 |
Необхідно: визначити, чи варто закривати турбазу №1, якщо це призведе до скорочення загальних постійних витрат лише на 2400 грн.
Припустімо, що при закритті Турбази №1 площа турбази не буде використана для інших цілей. У цьому разі аналіз наслідків ліквідації Турбази № 1 матиме вигляд (таблиця 16):
Таблиця 14
Вплив ліквідації Турбази №1 на результати діяльності фірми загалом, грн.
| Стаття | До зміни |
Закриття турбази №1 |
Після зміни |
| Продаж | 400017 | -84003 | 316014 |
| Змінні витрати | 208021 | -48008 | 160013 |
| Маржинальний дохід | 191996 | -35995 | 156001 |
| Постійні витрати на утримання бази | 116012 | -30004 | 86008 |
| Внесок у покриття загальних витрат і прибуток | 75984 | -5991 | 69993 |
| Загальногосподарські витрати | 72015 | -14004 | 58011 |
| Прибуток (збиток) | 3969 | -5991 | -2022 |
Ліквідація Турбази № 1 за таких умов призведе до зменшення витрат фірми загалом, оскільки втрачаючи маржинальний дохід турбази № 1 в сумі 156001 грн., фірма заощаджує витрати на утримання бази – 86008 грн. Внаслідок цього фірма втрачає 5991 грн. прибутку.
Бюджетний продаж становить 70 тис. одиниць, а бюджетні змінні витрати на одиницю 23 грн. Витрати на збут були заплановані у розмірі 7% продажу.
Таблиця 16
Дані про фактичні обсяги діяльності
| Показники | 2 |
| Обсяг реалізації тис. | 65 |
| Ціна товарів грн. | 22,7 |
| Витрати на збут тис. | 177 |
Необхідно здійснити аналіз відхилень з використанням гнучкого бюджету.
Для розрахунку будуємо таблицю і в неї записуємо розраховані дані.
Таблиця 17
| Показник | Фактично | Відхилення від гнучкого бюджету | Гнучкий бюджет | Відхилення за рахунок обсягу продажу | Бюджет |
| Обсяг продажу | 65000 | 65000 | -5000 | 70000 | |
| Продаж, грн | 2552460 | -203540 | 2756000 | -212000 | 2968000 |
| Змінні витрати : | |||||
| На придбання товарів | 1475500 | -19500 | 1495000 | -115000 | 1610000 |
| Витрати на збут | 177000 | -15920 | 192920 | -14840 | 207760 |
| Разом змінні витрати | 1652500 | -35420 | 1687920 | -129840 | 1817760 |
| Маржинальний дохід | 899960 | -168120 | 1068080 | -82160 | 1150240 |
| Постійні витрати : | |||||
| На придбання товарів | 241540 | -129860 | 371400 | - | 371400 |
| Витрати на збут | 458210 | 38210 | 420000 | - | 420000 |
|
Разом постійних витрат |
699750 | -91650 | 791400 | - | 791400 |
|
Операційний прибуток |
200210 | -76470 | 276680 | -82160 | 358840 |
Наведений аналіз свідчить, що діяльність фірми була нерезультативною, оскільки вона реалізувала тільки 65000 одиниць продукції замість 70000 запланованих, що зумовило негативне відхилення прибутку в сумі 82160 грн. діяльність компанії була неефективною, бо мало місце негативне відхилення витрат і як наслідок – негативне відхилення прибутку в сумі – 76470 грн.
Висновки та пропозиції
Управлінський облік – складова бухгалтерського обліку, яка охоплює діяльність з підготовки інформації, висновків та оцінок, необхідних керівництву для прийняття управлінських рішень. Здійснюється для потреб внутрішнього користування з метою підвищення ефективності діяльності підприємства. В першу чергу передбачає облік та аналіз витрат ресурсів, собівартості продукції.
Для формування реалізаційної ціни на 1 продукції, необхідно провести калькуляцію собівартості. Калькулювання собівартості – це спосіб визначення витрат на одиницю виробленої продукції. У вітчизняній практиці, яка традиційно налаштована на облік повних витрат, застосовуються позамовний, попередільний і попроцесний (простий) методи. Сутність позамовного методу полягає в тому, що всі прямі основні витрати обліковують у розрізі встановлених статей за окремими виробничими замовленнями, які видають на заздалегідь визначену кількість даного виду продукції. Решту витрат обліковують за місцями їх виникнення і включають до собівартості окремих замовлень відповідно до встановленої бази їх розподілу. Попередільний метод застосовується на підприємствах з однорідною за вихідною сировиною і характером технології масовою продукцією, яка виготовляється в результаті послідовних процесів, кожний з яких (або група яких) складає окремий самостійний переділ (фазу, стадію) виробництва. Сутність простого методу полягає в тому, що фактичні витрати обліковують за встановленими статтями витрат на весь випуск продукції Для складання калькуляцій за змінними витратами використовується метод директ-кост (директ-костинг). Директ-костинг — це система управлінського обліку, яка базується на класифікації витрат на змінні та постійні і включає в себе облік витрат за їх видами, місцями виникнення й носіями, облік результатів виробничої діяльності, а також аналіз витрат і результатів для прийняття управлінських рішень. Зробивши калькуляцію собівартості підприємство може визначатися із методикою формування цін.
На мою думку, для вдосконалення калькулювання собівартості продукції на підприємстві, потрібно:
удосконалити на підприємстві обліку матеріальних витрат, зокрема вибір методу оцінки сировини і матеріалів;
розробити і послідовно впровадити оптимальну для даного виду діяльності облікову модель виробничих витрат;
матеріальні ресурси класифікувати і відображати у поточному обліку в залежності від їх функціональної ролі, призначення і ступеня готовності до виробничого споживання;
використаовувати систему оцінки матеріалів за нормативною (стандартною) вартістю;
удосконалити організацію обліку витрат на оплату праці, а саме, проводити відокремлений облік оплати праці за поточними нормами і відхиленнями від норм;
облік витрат на утримання та експлуатацію машин і обладнання організовувати за групами обладнання: загального та спеціального (цільового) призначення, а розподіл цих витрат проводити пропорційно кошторисних (нормативних) ставок.
Список використаної літератури
П(С)БО 16 «Витрати», затверджено наказом МФУ від 19.01.2000 №27/4248, із змінами і доповненнями // Нова бухгалтерія. – 17.04.2006. – С. 136-140.
Методичні рекомендації з формування собівартості продукції (робіт, послуг) у промисловості, затверджені Наказом Державного комітету промислової політики України від 02.02.2001 р. № 47.
Байдик О. Нормативний метод обліку витрат на виробництво продукції. // Баланс.– 2001.– №7 (спецвипуск).– С. 50-61
Белоусова И. Проблеми впровадження управлінського обліку на підприємствах / Бухгалтерський облік та аудит. – 2005. - №5. с. 12-16
Бланк И.А. Управление активами. – Киев: “Ника-Центр”, 2000. – 720 с.
Бутинець Ф.Ф. та ін. Бухгалтерський управлі-нський облік. – Житомир: ЖІТІ, 2000. – 448 с.
Варналій З.С. Основи підприємництва: Навч. посіб. - 3-тє вид., випр. і доп. - К.: Знання-Прес, 2006. - 350 с.
Володькіна М.В. Економіка промислового підприємства. Навчальний посібник. — К.: Центр навчальної літератури, 2004. — 196 с.
Голов С.Ф. Управлінський облік. - К: Лібра, 2003. – 243 с.
Друри К. Управленческий и производственный учет: Пер.с англ.:Учебник. - М.:ЮНИТИ-ДАНА, 2002. - 409 с.
Котляров С.А. Управление затратами: Учебное пособие. – СПб.: ПИТЕР, 2001. – 160 с.
Лабзунов П. Оргнизация управления затратами в условиях рыночной экономики России / Экономист. – 2002. - №9. - с. 82-85
Манів З.О., Луцький І.М. Економіка підприємства: Навч. посіб. - 2-ге вид., стер. - К.: Знання, 2006. - 580 с.
Мишин Ю.А. Управленческий учет: управление затратами и результатами производственной деятельности . - М.: Дело и сервис, 2002. – 362 с.
Молвинский А., Кобенко А. Как разработать систему управления затратами / Финансовый директор. – 2003. - №11. – с.5-8
Примак Т.О. Економіка підприємства: Навч. посіб. — 4-те вид., стер. — К.: Вікар, 2006. — 219 с.
Растяпін А.В., Губенко С.П. Максимізація прибутку підприємства // Фінанси України. - 2002. - №2. - с.19-29.
Семернікова I.О., Мешкова-Кравченко Н.В. Економіка підприємства: Навчальний посібник. - Херсон: ОЛДІ-плюс, 2003. - 312 с.
Цал-Цалко Ю.С. Витрати підприємства. – К., 2002. - 656 с.
Управленческий учет / Под ред. В. Палия и Р.Вандер Вила. - М.: ИНФРА-М, 1997. - 480 с.
Додатки
Додаток А
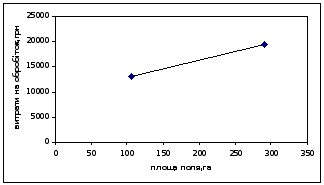
Лінія функції витрат, визначена методом вищої – нижчої точки.
Додаток Б
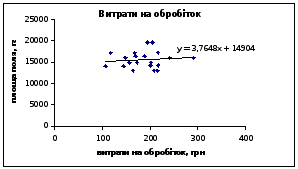
Лінія функції витрат, визначена шляхом візуального пристосування.
Додаток В
Точка беззбитковості простого олівця
Додаток Г
Точка беззбитковості лінійки
Додаток Д
Точка беззбитковості ручки
Додаток Ж
Точка беззбитковості зошита