Финансовый анализ форм бухгалтерской отчетности
Допустимое значение:
 оптимальное
значение:

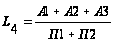
Необходимое значение:
 ;
оптимальное значение:

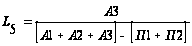
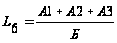

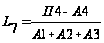

Посчитаем L1 для нашего примера. L1 н. г. (на начало года) = 1,107; L1 к. г. = 0,952. L1 н. г. > L1 к. г.
В ходе анализа каждый из приведенных в таблице 3 коэффициентов рассчитывается на начало и конец периода. Если фактическое значение коэффициента не соответствует нормальному ограничению, то оценить его можно в динамике.
В таблице 4 приведены значения коэффициентов на н.г. и к.г.
Коэффициенты, характеризующие платежеспособность.
Таблица 4
| Коэффициенты платежеспособности | На начало года | На конец года | Отклоне ние (+,-) |
| 1. Общий показатель платежеспособности (L1) | 1,107 | 0,952 | -0,155 |
| 2. Коэффициент абсолютной ликвидности (L2) | 0,094 | 0,074 | -0,02 |
| 3. Коэффициент «критической оценки» (L3) | 0,676 | 0,663 | -0,013 |
| 4. Коэффициент текущей ликвидности (L4) | 1,811 | 1,813 | 0,002 |
| 5. Коэффициент маневренности функционирующего капитала (L5) | 1,4 | 1,414 | 0,014 |
| 6. Доля оборотный средств в активах (L6) | 0,598 | 0,599 | 0,001 |
| 7. Коэффициент обеспеченности собственными средствами (L7) | 0,386 | 0,397 | 0,011 |
Динамика коэффициентов Lb L2, L3 - отрицательная. Нормальным значением коэффициента "критической оценки» считается значение 0,7-0,8, однако следует иметь в виду, что достоверность выводов зависит от качества дебиторской задолженности (сроков образования, финансового положения должника). Оптимально, если L3 приблизительно = 1. В нашем случае коэффициент близок к 0,7, но в динамике - снижается, а это отрицательная тенденция.
Если соотношение текущих активов и краткосрочных обязательств ниже, чем 1:1, то можно говорить о высоком финансовом риске. Если коэффициент L4 > 1, то можно сделать вывод, что организация располагает некоторым объемом свободных средств.
В финансовой теории есть положение, что чем выше оборачиваемость оборотных средств, тем меньше может быть нормальный уровень коэффициент текущей ликвидности. Однако не любое ускорение оборачиваемости позволяет считать нормальным более низкий уровень коэффициента текущей ликвидности, а лишь связанное со снижением материалоемкости. Иными словами, организация может считаться платежеспособными при условии, что сумма ее оборотных средств равно сумме краткосрочной задолженности.
Коэффициент текущей ликвидности является одним из показателей, характеризующих удовлетворительность (неудовлетворительность) бухгалтерского баланса.
Рассчитано, что для того, чтобы коэффициент текущей ликвидности (L4) и обеспеченность собственными средствами (L7) были оптимальными, у организации убытки могут составлять 40%, а кредиты и займы должны быть равны 80% суммы оборотных активов. Но такая структура баланса практически не встречается. Следует также отметить, что коэффициенты платежеспособности могут быть оптимальными, если оборотные активы производственной организации имеют следующую структуру: запасы- 66,7%, дебиторская задолженность - 26,7%, денежные средства и краткосрочные финансовые вложения - 6,6%. В анализируемой нами организации оборотные активы имеют следующую структуру: запасы - 63%, дебиторская задолженность и другие краткосрочные активы - 33%, денежные средства и краткосрочные финансовые вложения - 4%.
1.5 Практика анализа прогнозирования банкротства
Согласно Методологическому положению оценка
неудовлетворительной структуры баланса проводилась на основе трех показателей:
> коэффициента текущей ликвидности (L4);
> коэффициента обеспеченности собственными средствами (L7);
> коэффициента утраты/восстановления платежеспособности (L8, L9), которые рассчитываются следующим образом:
Оценка структуры баланса.
Таблица 5.
| Показатели | Расчет | Ограничения | На конец периода | Отклонение от норматива |
| А | 1 | 2 | 3 | 4 |
| Коэффициент восстановления платежеспосо бности |
L8 = (L4 к.г. +6/t*∆ L4)/2 |
He менее 1,0 | L8 = (1,813+6/12*[ 0,002])/2 = 0,907 | 0,093 |
| Коэффициент утраты платежеспосо бности |
L9 = (L4 к.г. +3/t*∆ L4)/2 |
He менее 1,0 |
9= (0,183+3/12*[ 0,002])/2 = 0,9068 |
0,0932 |
Если L8 < 1 (как в нашем случае), то это свидетельствует, что у организации в ближайшее время нет возможности восстановить свою платежеспособность.
Чтобы коэффициент текущей ликвидности был > = 2, а коэффициент обеспеченности собственными оборотными средствами > = 1, убытки у организации не должны превышать 40% от оборотных активов, а долгосрочные кредиты и займы равняться 80% от суммы оборотных активов, что встречается очень редко.
1.6 Расчет и оценка финансовых коэффициентов финансовой устойчивости
Показатели финансовой устойчивости предприятия характеризуют структуру используемого предприятием капитала с позиции финансовой стабильности развития. Эти показатели позволяют оценить степень защищенности инвесторов и кредиторов, так как отражают способность предприятия погасить долгосрочные обязательства.
Данную группу показателей называют показателями структуры капитала или коэффициентами управления источниками средств.
Основные показатели, входящие в эту группу, представлены в таблице 6.
Показатели финансовой устойчивости.
Таблица 6
| Показатели | Способ расчета | Нормальное ограничение | Пояснения |
|
1. Коэффициент
капитализации
( |
|
Не выше 1,5 | Показывает, сколько заемных средств организация привлекла на 1 тыс. руб. вложенных в активы собственных средств. |
|
2. Коэффициент
обеспеченности
собственными
источниками
финансирования
( |
|
Нижняя граница: 0,1; оптимальное значение:
|
Показывает, какая часть оборотных активов финансируется за счет собственных источников |
|
3. Коэффициент
финансовой
независимости
( |
|
|
Показывает удельный вес собственных средств в общей сумме источников финансирования |
|
4. Коэффициент
финансирования
( |
|
оптимальное значение:
|
Показывает, какая часть деятельности финансируется за счет собственных, а какая - за счет заемных средств |
|
5. Коэффициент
финансовой
устойчивости
( |
|
|
Показывает, какая часть активов финансируется за счет устойчивых источников |
 )
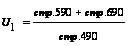
 )
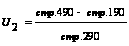

 )


 )
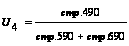
 ;

 )
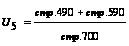

В большинстве стран принято считать независимой с удельным весом собственного капитала в общей его величине в размере от 30% (критическая точка) до 70%.
Исходя из наших данных имеем следующие значения:
Значения коэффициентов, характеризующих финансовую устойчивость
Таблица 7.
| Показатели | На начало периода | На конец периода | Отклонение |
| 1. Коэффициент капитализации (U1) | 0,579 | 0,565 | -0,014 |
| 2. Коэффициент обеспеченности собственными источниками финансирования U2 | 0,386 | 0,397 | 0,011 |
| 3. Коэффициент финансовой независимости U3 | 0,633 | 0,639 | 0,006 |
| 4. Коэффициент финансированияU4 | 1,727 | 1,77 | 0,043 |
| 5. Коэффициент финансовой устойчивости U5 | 0,658 | 0,661 | 0,003 |
Коэффициент капитализации U1 свидетельствует о достаточной финансовой устойчивости (< 1,5). На величину этого показателя влияют следующие факторы: высокая оборачиваемость, стабильный спрос на реализуемую продукцию, наложенные каналы снабжения и сбыта, низкий уровень постоянных затрат. Но этот показатель надо рассматривать вместе с коэффициентом обеспеченности собственными средствами (U2). Когда U2 > 50%, то, можно сказать, что организация не зависит от заемных источников средств при формировании своих оборотных средств. Если же U2 < 50%, особенно, если существенно, необходимо оценить, в какой мере собственные оборотные средства покрывают хотя бы производственные запасы и товары, т.к. они обеспечивают бесперебойность производства. Как показывают данные у анализируемой организации этот коэффициент низкий. Собственными оборотными средствами покрывалось в конце периода лишь 39,7% оборотных активов.
Значение коэффициент финансовой независимости (U3) выше критической точки, что хорошо (т.е. собственникам принадлежит 63,9% имущества). Коэффициент U4 тоже об этом свидетельствует.
1.7 Классификация финансового состояния организации по сводным критериям оценки бухгалтерской отчетности
Сущность такой классификации сводится к том, что любое предприятие может быть отнесено к определенному классу в зависимости от «набравшего» количества баллов, исходя из фактических значений ее финансовых коэффициентов (таблица 2.12)
1-й класс - это организации с абсолютной финансовой устойчивостью и абсолютно платежеспособные, чье финансовое состояние позволяет быть уверенными в своевременном выполнении ими обязательств в соответствии с договорами.
2-й класс - это организации нормального финансового состояния. Их финансовые показатели в целом находятся очень близко к оптимальным, но по отдельным коэффициентам допущено некоторое отставание. А также по сравнению с приростом дебиторской задолженности. Это, обычно, рентабельные организации.
3-й класс - это организации, финансовое состояние которых можно оценить как среднее. При анализе бухгалтерского баланса обнаруживается слабость отдельных финансовых показателей. У них либо платежеспособность находится на границе минимально допустимого уровня, а финансовая устойчивость нормальная, либо наоборот - неустойчивое финансовое состояние из-за преобладания заемных источников финансирования, но есть некоторая текущая платежеспособность.
4-й класс - это организации с неустойчивым финансовым состоянием. При взаимоотношениях с ними имеется определенный финансовый риск. У них неудовлетворительная структура капитала, а платежеспособность находится на нижней границе допустимых значений.
5-й класс - это организации с кризисным финансовым состоянием. Они неплатежеспособны и абсолютно неустойчивы с финансовой точки зрения. Эти предприятия убыточны.
Проведем обобщающую оценку финансового состояния анализируемой организации (таблица 8).
Классификация уровня финансового состояния.
Таблица 8
| Показатели финансового состояния | На начало года | На конец года | ||
| Фактическое значение коэффициента | Количество баллов | Фактическое значение коэффициента | Количество баллов | |
| L2 | 0,094 | 1,8 | 0,074 | 1,5 |
| L3 | 0,676 | 4 | 0,663 | 3,8 |
| L4 | 1,811 | 19,3 | 1,813 | 19,3 |
| L6 | 0,598 | 10 | 0,599 | 10 |
| L7(U2) | 0,386 | 9,2 | 0,397 | 9,5 |
| U1 | 0,579 | 17,5 | 0,565 | 17,5 |
| U2 | 0,633 | 10 | 0,639 | 10 |
| U3 | 0,658 | 2,5 | 0,661 | 3,5 |
| Итого | - | 74,3 | - | 75,1 |
По данным расчетов получается, что анализируемая организация относится ко 2-му классу (нормального) финансового состояния и к концу года эти показатели у нее даже несколько лучше.
Границы классов организаций согласно критериям оценки финансового состояния
Таблица 9
|
К» п/п |
Показатели финансового состояния | Условия снижения критерия | Границы классов согласно критериям | ||||
| 1-й класс | 2-й класс | 3-й класс | 4-й класс | 5-й класс | |||
| 1 | Коэффициент абсолютной ликвидности | За каждые 0,01 пункта снижения снимается по 0,3 балла | 0,70 и более присваиваем 14 баллов | 0,69 + 0,50 присваиваем от 13,8 до 10 баллов | 0,49 - 0,30 присваиваем от 9,8 до 6 баллов | 0,29-0,10 присваиваем от 5,8 до 2 баллов | Менее 0,10 присваиваем от 1,8 до 0 баллов |
| 2 | Коэффициент «критической оценки» | За каждые 0,01 пункта снижения снимается по 0,2 балла | 1 и более => 11 баллов | 0,99 - 0,80 => от 10,8 до 7 баллов | 0,79 - 0,70 => от 6,8 до 5 баллов | 0,69-0,60 => от 4,8 до 3 баллов | 0,59 и менее => от 2,8 до 0 баллов |
| 3 | Коэффициент текущей ликвидности | За каждые 0,01 пункта снижения снимается по 0,3 балла | 2 и более => 20 баллов 1,70 -2,0=>19 баллов | 1,69-1,50 => от 18,7 до 13 баллов | 1,49-1,30 => от 12,7 до 7 баллов | 1,29-1,00 => от 6,7 до 1 балла | 0,99 и менее => от 0,7 до 0 баллов |
| 4 | Доля оборотных средств в активах | - | 0,5 и более => 10 баллов | 0,49 + 0,40 => от 9 до 7 баллов | 0,39 + 0,30 => от 6,5 до 4 баллов | 0,29-0,20 => от 3,5 до 1 балла | Менее 0,20 => от 0,5 до 0 баллов |
| 5 | Коэффициент обеспеченности собственными источниками финансирования | За каждые 0,1 пункта снижения | 0,5 и более => 12,5 балла | 0,49 + 0,40 => от 12,2 до 9,5 баллов | 0,39 + 0,20 => от 9,2 до 3,5 баллов | 0,19-0,10 => от 3,2 до 0,5 балла | Менее 0,10 => 0,2 балла |
| 6 | Коэффициент капитализации | За каждые 0,01 пункта повышения снимается по 0,3 балла | От 0,70 до 1,0 =>от 17,5 до 17,1 балла | 1,01 -1,22=> от 17,0 до 10,7 балла | 1,23-1,44 => от 10,4 до 4,1 балла | 1,45-1,56 => от 3,8 до 0,5 балла | 1,57 и более => от 0,2 до 0 баллов |
| 7 | Коэффициент финансовой независимости | За каждые 0,01 пункта снижения снимается по 0,4 балла | 0,50 - 0,60 и более=> от 9 до 10 баллов | 0,49 + 0,45 => от 8 до 6,4 балла | 0,44 - 0,40 => от 6 до 4,4 балла | 0,39- 0,31 => от 4 до 0,8 балла | 0,30 и менее => от 0,4 до 0 баллов |
| 8 | Коэффициент финансовой устойчивости | За каждые 0,01 пункта снижения снимается по 1 баллу | 0,80 и более => 5 баллов | 0,79 - 0,70 => 4 балла | 0,69 - 0,60 => 3 балла | 0,59 - 0,50 => 2 балла | 0,49 и менее => от 1 до 0 баллов |
| 9 | Границы классов | - | 100 - 97,6 балла | 93,5 + 67,6 балла | 64,4-37 баллов | 33,8-10,8 балла | 7,6 + 0 баллов |
1.8 Общая оценка деловой активности организации. Расчет и анализ финансового цикла
Наиболее общей характеристикой результативности финансово-хозяйственной деятельности принято считать оборот, т.е. общий объем продаж продукции за определенный период времени.
Скорость оборота средств характеризует деловую активность предприятия.
Анализ деловой активности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов оборачиваемости.
Для анализа деловой активности организации используют две группы показателей:
А. Общие показатели оборачиваемости.
Б. Показатели управления активами.
Оборачиваемость средств, вложенных в имущество организации, может оцениваться:
скоростью оборота - количеством оборотов, которое делают за анализируемый период капитал организация или его составляющие;
периодом оборота - средним сроком, за который возвращаются в хозяйственную деятельность организации денежные средства, вложенные в производственно-коммерческие операции.
Продолжительность одного оборота в днях можно рассчитать следующим образом:
Продолжительность одного оборота (в днях) = Длительность анализируемого периода (в днях) / Коэффициент оборачиваемости активов (в оборотах)
Коэффициенты деловой активности.
Таблица 10
| № п/п | Наименование коэффициента | Способ расчета | Пояснения |
| А. Общие показатели обо | рачиваемости | ||
| 1 | Коэффициент общей оборачи ваемости капитала (ресурсо-отдача) | Выручка от продаж / Стоимость имущества | Показывает эффективность использования имущества. Отражает скорость оборота (в количестве оборотов за период всего капитала организации) |
| (стр. 190+стр. 290) | |||
| 2 | Коэффициент оборачиваемости мобильных средств | Выручка от продаж | Показывает скорость оборота всех оборотных средств организации (как материальных, так и денежных) |
| стр. 290. | |||
| 3 | Коэффициент отдачи собтвен-ного капитала | Выручка от продаж | Показывает скорость оборота собственного капитала: сколько рублей выручки приходится на 1 руб. вложенного собственного капитала |
| стр. 490 | |||
| Б. Показатели управления активами | |||
| 4 | Оборачиваемость материальных средств (запасов) | d4 = стр.210+стр.220х1 | Показывает, за сколько в среднем дней оборачиваются запасы в анализируемом периоде |
| Выручка от продаж | |||
| 5 | Оборачиваемость денежных средств | d5 = стр. 250 х t | Показывает срок оборота денежных средств. |
| Выручка от продаж | |||
| 6 | Срок оборачиваемости средств в расчетах (дебиторской задолженности) | d6 = стр. 230 или стр. 250 хt | Показывает, за сколько, в среднем, дней погашается дебиторская задолженность организации |
| Выручка от продаж | |||
| 7 | Срок оборачиваемости кредиторской задолженности | стр. 620 х t | Показывает средний срок возврата долгов организации по текущим обязательствам |
| Выручка от продаж | |||
| 8 | Период погашения задолженности поставщикам | стр. 621 хt | Показывает средник срок погашения задолженности поставщикам и подрядчикам |
| Сумма погашения обязательств поставщиков (оборот по дебету счета 60) | |||
Значения коэффициентов деловой активности (в долях единицы)
Таблица 11
| Показатели | Отчетный период | Аналогичный прошедший период |
Отклонение (+,-) |
| 1. Ресурсоотдача (d1) | 0,334 | 0,584 | -0,25 |
| 2. Коэффициент оборачиваемости мобильных средств (d2) | 0,558 | 0,337 | +0,221 |
| 3. Коэффициент оборачиваемости собственного капитала (d3) | 0,533 | 0,469 | +0,064 |
| 4. Срок оборачиваемости материальных средств (запасов)(d4) | 406 | 433 | -27 |
| 5. Срок оборачиваемости денежных средств (d5) | 23,4 | 20,5 | +2,9 |
| 6. Средний срок погашения дебиторской задолженности (d6) | 209 | 196 | +13 |
| 7. Средний срок погашения кредиторской задолженности (d7) | 122 | 93 | +29 |
Оборачиваемость запасов характеризует коэффициент d4. Чем выше этот показатель, тем меньше затоваривание, тем быстрее можно погашать долги. Известно, что в условиях нормально функционирующей рыночной экономики оптимальная величина оборачиваемости материальных запасов составляет 4-8 раз в год. Это, правда, приемлемо лишь для производственных организаций. Оборачиваемость долгосрочных активов колеблется от 1 до 7 в зависимости от капитального производства.
Скорость оборота собственного капитала (d3) отражает активность использования денежных средств. Низкое значение этого показателя свидетельствует о бездействии части собственных средств. В анализируемой организации этот показатель в отчетном периоде чуть больше, чем в аналогичном периоде прошлого года, однако он все-таки очень низкий - на каждый рубль инвестированных собственных средств приходится лишь 0,06 руб. выручки от реализации.
2. Аналитические возможности формы №2 "Отчет о прибылях и убытках"
2.1 Назначение, структура и содержание отчета о прибылях и убытках
Основное назначение отчета о прибылях и убытках состоит в том, что он должен характеризовать финансовые результаты деятельности организации за отчетный год. Основными статьями отчета являются доходы и расходы. (приложение 2)
Доходами организации признается увеличение экономических выгод в результате поступления активов (денежных средств, иного имущества) и (или) погашения обязательств, приводящее к увеличению капитала этой организации, за исключением вкладов участников (собственников имущества).
Расходами организации признается уменьшение экономических выгод в результате выбытия активов (денежных средств, иного имущества) и (или) возникновения обязательств, приводящее к уменьшению капитала этой организации, за исключением уменьшения вкладов участников (собственников имущества).
2.2 Анализ уровня и динамики финансовых результатов по данным отчетности
Общий финансовый результат отражается в отчетности в развернутом виде и является алгебраической суммой прибыли (убытка) от продаж, продажи иного имущества и результатов от прочей финансовой деятельности, а также прочих внереализационных операций.
Анализ каждого слагаемого прибыли предприятия имеет не абстрактный, а вполне конкретный характер, потому что позволяет учредителям и акционерам, администрации выбрать наиболее важные направления получения доходов в результате деятельности организации.
Анализ финансовых результатов деятельности организации включает:
1. Исследование изменений каждого показателя за текущий анализируемый период (горизонтальный анализ, расчет в колонке 3 таблицы 11.).
2. Исследование структуры соответствующих показателей и их изменений (вертикальный анализ, расчет в колонках 4, 5, 6, таблицы
3.1.).
3. Изучение динамики изменения показателей за ряд отчетных периодов (трендовый анализ).
4. Исследование влияния факторов на прибыль (факторный анализ). В ходе анализа рассчитываются следующие показатели:
1. Абсолютное отклонение:
∆ П=П1-П0
где ∆ П - изменение прибыли;
П1 - прибыль отчетного периода; П0 П0- прибыль базисного периода.
2. Темп роста:
Темп роста = (П1/П0 )Ч 100%
3. Уровень каждого показателя к выручке от реализации (в %):
Уровень каждого показателя к выручке от реализации =
(Пi/П0 )Ч 100%
Показатели рассчитываются в базисном и отчетном периодах.
4. Изменение структуры:
∆У = УП1 - УП0
(уровень отчетного периода - уровень базисного периода)
5. Проводим факторный анализ:
На сумму чистой прибыли влияют все показатели-факторы, определяющие ее:
ПЧ = В-С-КР-УР + %пол - %улп + ДрД + ПрОД-ПрОР +
+ ВнД-ВнР-н/п
+ ЧД-ЧР=

2.3 Анализ затрат, произведенных организацией
Основными факторами, влияющими на прибыль организации, прежде всего являются выручка от продажи продукции, товаров (работ, услуг) или доход и затраты (себестоимость и прочие). Что касается выручки, то на ее объем влияют такие показатели, кок количество реализованной продукции (товаров) и цена реализации. Расчет влияния выручки на прибыль организации будет приведен ниже, а сейчас проанализируем затраты.
Факторный анализ
Таблица 11
| Наименование показателя | За отчетный период | За аналогичный период прошлого года |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |