Бухгалтерский учет на малом предприятии
С покупателями предприятие работает на условиях предоплаты. Предоплата поступает на расчетный счет 20 числа каждого месяца в размере 1/3 квартальной суммы договора и 25 числа каждого месяца после отгрузки продукции аванс переходит в реализацию.
2.4 Расчет амортизации
Основные средства организации разнообразны по составу и назначению. В процессе производства они постепенно изнашиваются. Износ - стоимостной показатель потери объектами основных средств физических качеств или утраты технико-экономических свойств, а вследствие этого - стоимости. Поэтому каждой организации следует обеспечить накапливание средств (источников), необходимых для приобретения и восстановления окончательно износившихся основных средств. Такое накапливание достигается за счет включения в издержки производства сумм отчислений, которые называются амортизационными.
С 01.01.2002 амортизируемое имущество разделено на 10 амортизационных групп.
По классификатору токарные, фрезерные, сверлильные и шлифовальные станки относятся к 5 со сроком полезного использования 7-10 лет. Таким образом, установлены максимальный и минимальный сроки полезного использования основных средств, организация уже сама устанавливает срок полезного использования основных средств и рассчитывает норму амортизации.
Принимаю срок полезного использования равным 10 годам.
Амортизация может начисляться двумя способами:
линейным;
нелинейным.
Для своего предприятия я выбираю линейный способ начисления амортизации.
На= (1/n) * 100% = (1/10) *100% =10%
Начисление амортизации по основным фондам производится по формуле:
Агод= На* F
Где На - норма амортизации;
F - стоимость основных фондов.
Агод = 600 000 * 10% =60 000 руб.
Амес. = Агод / 12 = 60 000/12=5 000 руб.
Основные фонды вводятся в эксплуатацию в октябре, поэтому начисления амортизации производится с ноября.
А2 мес. =5 000 * 2 =10 000 руб.
Начисление амортизации по основным фондам производится по формуле:
А год = F/С п. и,
где С п. и - срок полезного использования
Fср - стоимость основных фондов.
1. А год = (360 000+240 000) / 10 лет = 60 000 руб.
А мес = А год / 12
А мес = 60 000/12 = 5 000 руб.
2.4 Составление сметы расходов и доходов
Расходы по общим видам деятельности формируются по следующим элементам:
материальные затраты;
затраты на оплату труда;
отчисления на социальные нужды;
амортизация;
прочие.
Отчисления на социальные нужды включают:
единый социальный налог, который рассчитывается по регрессивной шкале ставок;
страховые взносы от несчастных случаев на производстве и профессиональных заболеваний.
Таблица 2.4 - Смета расходов и доходов
|
N п/п |
Наименование показателей | Нормы расчета | Данные | |||
| октябрь | ноябрь | декабрь | квартал | |||
| 1 | Материальные затраты | Cm=Qm*Цm* N | 386400 | 386400 | 386400 | 1159200 |
| 2 |
Транспортно-заготовительные расходы |
2% от ст.1 | 7728 | 7728 | 7728 | 23184 |
| 3 | ФЗП | Ст. табл.2 | 80700 | 80700 | 80700 | 242100 |
| 4 | Единый социальный налог 26% | П.4 *п.3 | 20982 | 20982 | 20982 | 62946 |
| 5 | Страхование от несчастных случаев (4,3%) | П.3 *п.5 | 3470,1 | 3470,1 | 3470,1 | 10410,3 |
| 6 | Амортизация | 5000 | 5000 | 10000 | ||
| 7 | Итого затрат | Сумма ст. с 1-6 | 499280,1 | 504280,1 | 504280,1 | 1507840,3 |
| 8 | Плановая рентабельность,% | 28 | 28 | 28 | 28 | |
| 9 | Прибыль | П.8* п.7 | 139798,4 | 141198,4 | 141198,4 | 422195,2 |
| 10 | Объем реализации | П.7+п.9 | 639078,5 | 645478,5 | 645478,5 | 1930035,6 |
| 11 | НДС, 18% | 18% от п.10 | 115034,1 | 116186,1 | 116186,1 | 347406,4 |
| 12 | Выручка от реализации | П.10 +п.11 | 754112,6 | 761664,6 | 761664,6 | 2277442 |
2.5 Расчет налогов и распределение чистой прибыли
По окончании квартала рассчитываются следующие налоги:
налог на имущество;
налог с прибыли;
сумма чистой прибыли
С 2004 года к имуществу относятся только основные средства (за исключением земли, объектов природопользования, а также имущества принадлежащего государству и используемое для нужд обороны, безопасности, охраны порядка). Максимальная ставка налога составляет 2,2%. Однако региональные власти имеют право устанавливать свою ставку от 0 до максимума.
Ни = Fср * cmн
Где Fср - среднегодовая стоимость;
Cm n - ставка налога.
С 2004 года среднегодовая стоимость имущества будет рассчитываться: нужно сложить остаточную стоимость основных средств на начало каждого месяца отчетного периода (квартала, полугода, 9 месяцев, года) и стоимость имущества на 1 число месяца следующего за отчетным периодом. Результат надо разделить на количество месяцев в отчетном периоде на 1.
По итогам квартала, полугодия, 9 месяцев нужно будет заплатить ј рассчитанной суммы.
Сумма налога на имущество определяется по формуле, руб:
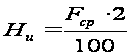 ,
где
 - среднегодовая
стоимость
имущества;
2,2 - ставка налога, %.
Среднегодовая стоимость имущества за отчетный период (квартал, полугодие, девять месяцев, год) определяется путем деления на четыре суммы, полученной от сложения стоимости имущества на первое число отчетного года и на первое число следующего за отчетным периодом месяца, а также суммы стоимости имущества на каждое первое число кварталов отчетного периода.
На F1.10 05г. =0
Стоимость имущества на 1.11 05г. равна стоимости имущества, внесенной учредителями в уставный капитал, уменьшенной на сумму амортизации
На F1.11 05г - 600000 руб.
На F1.12.05. г - 600000-5000=595000 руб.
На F 1.01.06г-595000-5000=590000 руб.
Среднегодовая стоимость имущества за отчётный период
Fср = (600000+595000+590000) /4=446250 руб.
Рассчитываем налог на имущества
Ни = (446250 *2.2%) /4 = 2454,4 руб.
Налогооблагаемая прибыль уменьшается на сумму вышеуказанного налога, руб.:
Рн = Рф - Ни
где
 - фактически
полученная
прибыль, руб.;
 - налог на имущество,
руб.;
Рн = 422195,2- 2454,4 = 419740,8 руб.
Сумма налога с прибыли определяется, исходя из выражения, руб.
 ,
где 24 - ставка налога с прибыли, %.
 419740,8 ґ
24/100 = 100737,8руб.
Чистая прибыль:
Рч = 419740,8 - 100737,8 = 319003 руб.
Сумма чистой прибыли распределяется по фондам специального назначения: фонд накопления и фонд потребления.
3. Формирование учетной политики предприятия
3.1 Учетная политика для целей бухгалтерского учета
1. Нормативные документы, регулирующие вопросы учетной политики предприятия:
Основными нормативными документами, регулирующими вопросы учетной политики предприятия являются:
Федеральный закон РФ "О бухгалтерском учете, Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ (утвержденные Приказом Минфина РФ от 30.12.1999г. № 107, от 24.03.2000г. № 31н), План счетов бухгалтерского учета финансово-хозяйственной деятельности организации и Инструкции по его применению (утвержденные приказом Минфина РФ от 31.10 2000г. № 94н), ПБУ "Учетная политика организации (утвержденная Приказом Минфина РФ от 9.12.1998г. № 60н), Налоговый Кодекс.
2. Организационные элементы учетной политики:
Обеспечить полноту отражения в бухгалтерском учете за отчетный период всех фактов хозяйственной деятельности (требования полноты);
обеспечить своевременное отражение фактов хозяйственной деятельности в бухгалтерском учете и бухгалтерской отчетности (требования своевременности);
рациональное ведение бухгалтерского учета исходя из условий хозяйственной деятельности;
изменения учетной политики допускать согласно раздела IV ПБУ 1/98 "Учетная политика организаций".
3. Технические элементы учетной политики:
установить, что бухгалтерский учет осуществляется бухгалтерской службой, как структурным подразделением, возглавляемым главным бухгалтером;
установить, что бухгалтерская отчетность предприятия за отчетный период (месяц, квартал, год) составляется бухгалтерской службой предприятия.
Квартальную отчетность представлять в одном экземпляре в органы ГНИ, управление статистики до 30 числа месяца следующего за кварталом, годовую - не позднее 30 марта, следующего за отчетным;
Коммерческие расходы, собранные на счете 44 признаются полностью в отчетном периоде и подлежат списанию в дебет счета 90 "Продажи".
Готовая продукция отражается в бухгалтерском учете по нормативной (плановой) производственной себестоимости с отдельным учетом отклонений от фактической себестоимости.
3.2 Учетная политика для целей налогового учета
Установить, что ведение налогового учета и исчисление всех налогов осуществляется бухгалтерской службой как структурным подразделением организации.
Налог на имущество предприятий.
Установить, что при исчислении налога на имущество налоговая база определяется исходя из стоимости основных средств отражаемой в активе баланса на счетах бухгалтерского учета.
Обеспечить раздельный учет имущества, облагаемого и необлагаемого налогом на имущество предприятий.
Налог на добавленную стоимость.
Установить, что дата возникновения обязанности по уплате НДС определяется по мере оплаты.
Установит ведение раздельного учета для целей исчисления НДС по операциям реализации товаров (работ, услуг), подлежащих налогообложению по различным налоговым ставкам. В частности:
ставка 10%
ставка 18%
Налог на прибыль организаций.
Определять доходы и расходы при исчислении налога на прибыль по методу начисления.
Организовать систему начисления налоговой базы при расчете налога на прибыль, которая определяется на основе порядка группировки и отражения объектов и хозяйственных операций одновременно и в бухгалтерском и налоговом учете организации.
Установить, что для целей налогообложения прибыли все расходы учитываются в разрезе прямых и косвенных расходов.
Налоговый учет организовать исходя из принципа последовательности применения норм и правил налогового учета (т.е. одного налогового периода к другому).
Установить, что для подтверждения данных налогового учета являются первичные налоговые документы, используемые в целях бухгалтерского учета.
Установить для целей определения налоговой базы по налогу на прибыль ведение раздельного учета доходов и расходов по следующим видам деятельности.
Производство и реализация продукции основного производства, включая реализацию давальческого сырья.
Выполнение работ и услуг.
Реализация покупных товаров.
Реализация прочего имущества.
Реализация амортизируемого имущества.
Выполнение услуг по переработке давальческого сырья.
Утвердить рабочий план счетов, субсчетов аналитического бухгалтерского учета согласно приложению № 1 к данному положению;
В целях достоверности данных бухгалтерского учета и отчетности производить инвентаризацию имущества и финансовых обязательств по приказу генерального директора в следующие сроки:
1 раз в год с 01.09 по 31.12.
Бухгалтерский учет ведется в рублях и копейках.
4. Методические элементы учетной политики:
Признать объекты основных средств (срок полезного использования свыше 12 месяцев) стоимостью не более 10 тыс. рублей - затратами на производство.
Установить способ начисления амортизации по основным средствам в бухгалтерском учете - линейный. Срок полезного использования, приобретенных основных средств устанавливать в соответствии с Постановлением Правительства № 1 от 01.01.2002г. По основным средствам, бывшим в эксплуатации срок определяется вычитанием из срока полезного использования для приобретенных объектов основных средств, срока их фактической эксплуатации.
Установить, что учет материальных ценностей ведется на счете 10 "Сырье и материалы". На счете 15 "Заготовление и приобретение материальных ценностей" показывается фактическая себестоимость приобретения материальных ценностей. На счет 16 "Отклонение в стоимости материальных ценностей" учитывается разница между фактической себестоимостью приобретения материалов и их стоимостью по учетным ценам.
Ежемесячно осуществляется расчет распределения отклонений на списание товаро-материальных ценностей в производство, на сторону и на остаток (п.58 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ). Списание материальных ресурсов в производстве производится по средней стоимости.
Материальные ценности в пути, т.е. оплаченные, но не поступившие на предприятие, учитываются на дебете сч.60.
Установить следующую оценку основного незавершенного производства:
Незавершенное производство отражается в бухгалтерском учете по фактической производственной себестоимости (п.64 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ).
Оценка остатков незавершенного производства в прядильном производстве - по фактической стоимости сырья (смеси).
В ткачестве - по плановой себестоимости пряжи.
В отделочном производстве - по плановой себестоимости суровья.
В швейном цехе - по фактической стоимости сырья готовых тканей.
Ежемесячно производится снятие фактических остатков незавершенного производства на 1 число следующего за отчетным периодом.
Все затраты на производство продукции собираются на счетах учета затрат на производство: 20, 21,23,24,25,26 и с корректировкой на незавершенное производство определяется стоимость готовой продукции.
Установить, что учет затрат на производство осуществлять по плановой себестоимости с доведением отклонения до фактической себестоимости.
Расходы, собранные в течение месяца на счетах учета затрат - сч.23,24,25,26 в конце месяца перераспределяются.
Учет амортизируемого имущества для целей налогообложения прибыли.
Для целей налогообложения прибыли установить линейный метод амортизации по объектам амортизируемого имущества.
Для целей налогообложения прибыли установить сроки полезного использования амортизируемого имущества согласно Постановления Правительства РФ № 1 от 01.01.2002г.
Установить, что для целей налогообложения прибыли в отношении приобретенных объектов основных средств, бывших в употреблении, норма амортизации определяется исходя из срока полезного использования, уменьшенного на количество месяцев эксплуатации этого объекта предыдущими собственниками
3.3 Специальные налоговые режимы
Каждое предприятие принимает и ведет свою Учетную политику. Под ней понимается выбранная организацией совокупность способов ведения бухгалтерского (налогового) учета - первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной (уставной и иной) деятельности. В ней находит отражение и метод учета доходов и расходов.
Для своего предприятия воспользуемся методом начислений.
По этому методу доходы учитываются в том периоде, в котором они получены.
Доходами признаются, все суммы право на получение, которых возникло у предприятия в данном налоговом периоде. При этом неважно получена прибыль фактически или нет.
Доходы от реализации следует признавать в день отгрузки. Отгрузка происходит в момент передачи права собственности покупателю.
Используя данный метод, предприятие должно также признавать расходами все затраты относящиеся к данному налоговому периоду независимо оплачены они или нет.
Ставка налога на прибыль на данный момент времени равна 24%, из них:
6,5% перечисляется в Федеральный бюджет,
17,5% перечисляется в Региональный бюджет,
Законодательством предусмотрено несколько способов (порядков) уплаты налога с прибыли. Это также отражается в Учетной политике предприятия.
Воспользуемся следующим порядком уплаты налога с прибыли:
уплата налога на прибыль один раз в квартал.
4. Формирование отчетности предприятия
4.1 Составление расчетно-платежной ведомости
В 2005 г. доходы, подлежащие налогообложению, уменьшаются на стандартные налоговые вычеты. Стандартные налоговые вычеты предоставляет организация, в которой работает налогоплательщик. Физические лица имеют право на ежемесячный вычет на себя в размере 400 руб. и на каждого ребенка в размере 600 руб. Налоговый вычет в размере 400 рублей действует до месяца, в котором доход, исчисленный нарастающим итогом с начала налогового периода налоговым агентом, предоставляющим данный стандартный налоговый вычет, превысил 20000 рублей. Начиная с месяца, в котором указанный доход превысил 20000 рублей, налоговый вычет, предусмотренный настоящим подпунктом, не применяется.
Вычет на ребенка предоставляется до месяца, в котором доход, исчисленный нарастающим итогом с начала года, превысил 40000 руб. Ставка подоходного налога составляет 13%.
Согласно исходным данным, пять человек имеют по два иждивенца, семь человек - по одному иждивенцу и три человека иждивенцев не имеют. Место работы постоянное.
Заработная плата на предприятии выплачивается ежемесячно 1 числа месяца,
следующего за отчетным. Начисление заработной платы, расчет удержаний из заработной платы и сумма денег к выдаче оформлены в таблице 3.2
Таблица 3.2.1 - Расчетно-платежная ведомость за октябрь
|
N п/п |
ФИО |
Начислено руб. |
Стандартные вычеты руб. |
Удержано руб. |
Сумма к выдаче руб. |
| 1 | Сергеев А.А. | 13 000 | 400+600+600=1600 | 1482 | 11518 |
| 2 | Астафьев С.Н. | 10 200 | 400+600+600=1600 | 1118 | 9082 |
| 3 | Юрин В.Н. | 6 500 | 400+600=1000 | 715 | 5785 |
| 4 | Винокурова Я.В. | 3 900 | 400+600+600=1600 | 299 | 3601 |
| 5 | Лакрина И.В. | 10 500 | 400+600+600=1600 | 1157 | 9343 |
| 6 | Зотова Н.С. | 3 900 | 400+600=1000 | 377 | 3523 |
| 7 | Грушина Е.А. | 3 900 | 400+600=1000 | 377 | 3523 |
| 8 | Журавлева Т.В. | 3 800 | 400+600+600=1600 | 286 | 3514 |
| 9 | Киселева А.В. | 4 500 | 400+600=1000 | 455 | 4045 |
| 10 | Климова И.Р. | 1 900 | 400 | 195 | 1705 |
| 11 | Савкин С.С. | 5 300 | 400 | 637 | 4663 |
| 12 | Дорофеев Л.К. | 4 000 | 400+600+600=1600 | 312 | 3688 |
| 13 | Кукин Е.А. | 3 500 | 400 | 403 | 3097 |
| 14 | Ястребов С.А. | 3 800 | 400+600=1000 | 364 | 3436 |
| 15 | Фролов Ю.М. | 2 000 | 400 | 208 | 1792 |
| Итого: | 80700 | 16200 | 8385 | 72135 |
Таблица 3.2.2 - Расчетно-платежная ведомость за ноябрь
|
N п/п |
ФИО |
Начислено руб. |
Стандартные вычеты руб. |
Удержано руб. |
Сумма к выдаче руб. |
| 1 | Сергеев А.А. | 13 000 | 600+600=1200 | 1534 | 11466 |
| 2 | Астафьев С.Н. | 10 200 | 600+600=1200 | 1170 | 9030 |
| 3 | Юрин В.Н. | 6 500 | 400+600=1000 | 715 | 5785 |
| 4 | Винокурова Я.В. | 3 900 | 400+600+600=1600 | 299 | 3601 |
| 5 | Лакрина И.В. | 10 500 | 600+600=1200 | 1209 | 9291 |
| 6 | Зотова Н.С. | 3 900 | 400+600=1000 | 377 | 3523 |
| 7 | Грушина Е.А. | 3 900 | 400+600=1000 | 377 | 3523 |
| 8 | Журавлева Т.В. | 3 800 | 400+600+600=1600 | 286 | 3514 |
| 9 | Киселева А.В. | 4 500 | 400+600=1000 | 455 | 4045 |
| 10 | Климова И.Р. | 1 900 | 400 | 195 | 1705 |
| 11 | Савкин С.С. | 5 300 | 400 | 637 | 4663 |
| 12 | Дорофеев Л.К. | 4 000 | 400+600+600=1600 | 312 | 3688 |
| 13 | Кукин Е.А. | 3 500 | 400 | 403 | 3097 |
| 14 | Ястребов С.А. | 3 800 | 400+600=1000 | 364 | 3436 |
| 15 | Фролов Ю.М. | 2 000 | 400 | 208 | 1792 |
| Итого: | 80700 | 15000 | 8541 | 72159 |
Таблица 3.2.3 - Расчетно-платежная ведомость за декабрь
|
N п/п |
ФИО |
Начислено руб. |
Стандартные вычеты руб. |
Удержано руб. |
Сумма к выдаче руб. |
| 1 | Сергеев А.А. | 13 000 | 600+600=1200 | 1534 | 11466 |
| 2 | Астафьев С.Н. | 10 200 | 600+600=1200 | 1170 | 9030 |
| 3 | Юрин В.Н. | 6 500 | 400+600=1000 | 715 | 5785 |
| 4 | Винокурова Я.В. | 3 900 | 400+600+600=1600 | 299 | 3601 |
| 5 | Лакрина И.В. | 10 500 | 600+600=1200 | 1209 | 9291 |
| 6 | Зотова Н.С. | 3 900 | 400+600=1000 | 377 | 3523 |
| 7 | Грушина Е.А. | 3 900 | 400+600=1000 | 377 | 3523 |
| 8 | Журавлева Т.В. | 3 800 | 400+600+600=1600 | 286 | 3514 |
| 9 | Киселева А.В. | 4 500 | 400+600=1000 | 455 | 4045 |
| 10 | Климова И.Р. | 1 900 | 400 | 195 | 1705 |
| 11 | Савкин С.С. | 5 300 | 400 | 637 | 4663 |
| 12 | Дорофеев Л.К. | 4 000 | 400+600+600=1600 | 312 | 3688 |
| 13 | Кукин Е.А. | 3 500 | 400 | 403 | 3097 |
| 14 | Ястребов С.А. | 3 800 | 400+600=1000 | 364 | 3436 |
| 15 | Фролов Ю.М. | 2 000 | 400 | 208 | 1792 |
| Итого: | 80700 | 15000 | 8541 | 72159 |
4.2 Начисление единого социального налога и взносов на обязательное пенсионное страхование
Суммы авансовых платежей в каждый внебюджетный фонд приводятся в табл.3.3.1
| Наименование фонда | Начислено авансовых платежей | ||
| 1 месяц квартала | 2 месяц квартала | 3 месяц квартала | |
| Федеральный бюджет 6% | 4842 | 4842 | 4842 |
| Фонд соц. страхования3,2% | 2582,4 | 2582,4 | 2582,4 |
| Федеральный фонд ОМНС 0,8% | 645,6 | 645,6 | 645,6 |
| Территориальный фонд ОМНС 2% | 1614 | 1614 | 1614 |
| ИТОГО: | 9684 | 9684 | 9684 |
Начисление взносов на обязательное пенсионное страхование
Таблица 3.3.2 - Суммы страховых взносов в ПФ
| Работники | Страховые взносы в ПФ за квартал | |||||
| 1 мес. кв. | 2 мес. кв. | 3 мес. кв. | ||||
| на финансирование страховой части пенсии | на финансирование накопительной части пенсии | на финансирование страховой части пенсии | на финансирование накопительной части пенсии | на финансирование страховой части пенсии | на финансирование накопительной части пенсии | |
| 1 категория: | 4648 | 4648 | 4648 | |||
| 2 категория | 4750 | 1900 | 4750 | 1900 | 4750 | 1900 |
| Итого: | 9398 | 1900 | 9398 | 1900 | 9398 | 1900 |
| Всего: | 11298 | 11948 | 11298 | |||
4.3 Составление журнала хозяйственных операций за квартал
Таблица 3.4 - Журнал хозяйственных операций
| № п/п | Наименование операций | Сумма, руб. | Корреспондирующие счета | |
| Д | К | |||
| 1 | 2 | 3 | 4 | 5 |
| ОКТЯБРЬ | ||||
| 1 | Сформирован уставной капитал | 1200000 | 75-1 | 80 |
| 2 | Уставной капитал внесен основными средствами | 360000 | 8 | 75-1 |
| 3 | Уставной капитал внесен вклад материалами | 240000 | 10 | 75-1 |
| 4 | Уставной капитал внесены деньги на расчетный счет | 240000 | 51 | 75-1 |
| 5 | Уставной капитал внесен вклад основными средствами | 240000 | 8 | 75-1 |
| 6 | Уставной капитал внесен вклад материалами | 120000 | 10 | 75-1 |
| 7 | Акцептован счет поставщика за поступившие материалы: | |||
| на покупательскую стоимость без НДС | 386400 | 10 | 60 | |
| на сумму НДС | 69552 | 19 | 60 | |
| 8 | Акцептован счет транспортной фирмы: | |||
| на стоимость доставки без НДС | 7728 | 10 | 76 | |
| на сумму НДС | 1391 | 19 | 76 | |
| 9 | Оплачен счет поставщика материалов | 455952 | 60 | 51 |
| 10 | Оплачен счет транспортной фирмы | 9119 | 76 | 51 |
| 11 | Основные средства переданы в производство | 600000 | 1 | 8 |
| 12 | Материалы переданы в производство | 394128 | 20 | 10 |
| 13 | Начислена заработная плата за октябрь | 80700 | 20 | 70 |
| 14 | Начислена пенсионная часть в Федеральный бюджет 6% | 4842 | 20 | 69 |
| 15 | Начислено в пенсионный фонд на оплату страховой части трудовой пенсии 14% | 11298 | 20 | 69 |
| В том числе на оплату страховой части трудовой пенсии | 9398 | |||
| В том числе на оплату накопительной части трудовой пенсии | 1900 | |||
| 16 | Начислено в фонд социального страхования 3,2% | 2582,4 | 20 | 69 |
| 17 | Начислено в федеральный Фонд обязательного медицинского страхования 0,8% | 645,6 | 20 | 69 |
| 18 | Начислено в территориальный Фонд обязательного медицинского страхования 2% | 1614 | 20 | 69 |
| 19 | Начислено 4,3% на страхование от несчастных случаев и профессиональных заболеваний | 3470,1 | 20 | 69 |
| 20 | Начислено 13% подоходного налога | 8385 | 70 | 68 |
| 21 | Списаны затраты на готовую продукцию | 499280,1 | 43 | 20 |
| 22 | Реализована готовая продукция | 499280,1 | 90 | 43 |
| 23 | Получен аванс от покупателя | 754112,6 | 51 | 62 |
| 24 | Начислен НДС с аванса | 115034,1 | 62 | 68 |
| 25 | Списан НДС по материалам | 69552 | 68 | 19 |
| 26 | Списан НДС по транспортным услугам | 1391 | 68 | 19 |
| 27 | Реализована продукция покупателю | 754112,6 | 62 | 90 |
| 28 | НДС с аванса сторно | (115034,1) | 62 | 68 |
| 29 | Начислен НДС с реализации | 115034,1 | 90 | 68 |
| 30 | Перечислен НДС в бюджет | 44091,1 | 68 | 51 |
| НОЯБРЬ | ||||
| 31 | Перечислена пенсионная часть в Федеральный бюджет 6% | 4842 | 69 | 51 |
| 32 | Перечислено в пенсионный фонд на оплату страховой части трудовой пенсии 14% | 11298 | 69 | 51 |
| В том числе на оплату страховой части трудовой пенсии | 9398 | |||
| В том числе на оплату накопительной части трудовой пенсии | 1900 | |||
| 33 | Перечислено в фонд социального страхования 3,2% | 2582,4 | 69 | 51 |
| 34 | Перечислено в федеральный Фонд обязательного медицинского страхования 0,8% | 645,6 | 69 | 51 |
| 35 | Перечислено в территориальный Фонд обязательного медицинского страхования 2% | 1614 | 69 | 51 |
| 36 | Перечислено 4,3% на страхование от несчастных случаев и профессиональных заболеваний | 3470,1 | 69 | 51 |
| 37 | Перечислено 13% подоходного налога | 8385 | 68 | 51 |
| 38 | С р/с в кассу получено | 72315 | 50 | 51 |
| 39 | Выдана заработная плата из кассы за октябрь | 72315 | 70 | 50 |
| 40 | Акцептован счет поставщика за поступившие материалы: | |||
| на покупательскую стоимость без НДС | 386400 | 10 | 60 | |
| на сумму НДС | 69552 | 19 | 60 | |
| 41 | Акцептован счет транспортной фирмы: | |||
| на стоимость доставки без НДС | 7728 | 10 | 76 | |
| на сумму НДС | 1391 | 19 | 76 | |
| 42 | Оплачен счет поставщика материалов | 455952 | 60 | 51 |
| 43 | Оплачен счет транспортной фирмы | 9119 | 76 | 51 |
| 44 | Материалы переданы в производство | 394128 | 20 | 10 |
| 45 | Начислена амортизация | 5000 | 20 | 2 |
| 46 | Начислена заработная плата за ноябрь | 80700 | 20 | 70 |
| 47 | Начислена пенсионная часть в Федеральный бюджет 6% | 4842 | 20 | 69 |
| 48 | Начислено в пенсионный фонд на оплату страховой части трудовой пенсии 14% | 11298 | 20 | 69 |
| В том числе на оплату страховой части трудовой пенсии | 9398 | |||
| В том числе на оплату накопительной части трудовой пенсии | 1900 | |||
| 49 | Начислено в фонд социального страхования 3,2% | 2582,4 | 20 | 69 |
| 50 | Начислено в федеральный Фонд обязательного медицинского страхования 0,8% | 645,6 | 20 | 69 |
| 51 | Начислено в территориальный Фонд обязательного медицинского страхования 2% | 1614 | 20 | 69 |
| 52 | Начислено 4,3% на страхование от несчастных случаев и профессиональных заболеваний | 3470,1 | 20 | 69 |
| 53 | Начислено 13% подоходного налога | 8541 | 70 | 68 |
| 54 | Списаны затраты на готовую продукцию | 504280,1 | 43 | 20 |
| 55 | Реализована готовая продукция | 504280,1 | 90 | 43 |
| 56 | Получен аванс от покупателя | 761664,6 | 51 | 62 |
| 57 | Начислен НДС с аванса | 116186,1 | 62 | 68 |
| 58 | Списан НДС по материалам | 69552 | 68 | 19 |
| 59 | Списан НДС по транспортным услугам | 1391 | 68 | 19 |
| 60 | Аванс переведен в реализацию | 761664,6 | 62 | 90 |
| 61 | НДС с аванса сторно | (116186,1) | 62 | 68 |
| 62 | Начислен НДС с реализации | 116186,1 | 90 | 68 |
| 63 | Перечислен НДС в бюджет | 45243,1 | 68 | 51 |
| ДЕКАБРЬ | ||||
| 64 | Перечислена пенсионная часть в Федеральный бюджет 6% | 4842 | 69 | 51 |
| 65 | Перечислено в пенсионный фонд на оплату страховой части трудовой пенсии 14% | 11298 | 69 | 51 |
| В том числе на оплату страховой части трудовой пенсии | 9398 | |||
| В том числе на оплату накопительной части трудовой пенсии | 1900 | |||
| 66 | Перечислено в фонд социального страхования 3,2% | 2582,4 | 69 | 51 |
| 67 | Перечислено в федеральный Фонд обязательного медицинского страхования 0,8% | 645,6 | 69 | 51 |
| 68 | Перечислено в территориальный Фонд обязательного медицинского страхования 2% | 1614 | 69 | 51 |
| 69 | Перечислено 4,3% на страхование от несчастных случаев и профессиональных заболеваний | 3470,1 | 69 | 51 |
| 70 | Перечислено 13% подоходного налога | 8541 | 68 | 51 |
| 71 | С р/с в кассу получено | 72159 | 50 | 51 |
| 72 | Выдана заработная плата из кассы за ноябрь | 72159 | 70 | 50 |
| 73 | Акцептован счет поставщика за поступившие материалы: | |||
| на покупательскую стоимость без НДС | 386400 | 10 | 60 | |
| на сумму НДС | 69552 | 19 | 60 | |
| 74 | Акцептован счет транспортной фирмы: | |||
| на стоимость доставки без НДС | 7728 | 10 | 76 | |
| на сумму НДС | 1391 | 19 | 76 | |
| 75 | Оплачен счет поставщика материалов | 455952 | 60 | 51 |
| 76 | Оплачен счет транспортной фирмы | 9119 | 76 | 51 |
| 77 | Материалы переданы в производство | 394128 | 20 | 10 |
| 78 | Начислена амортизация | 5000 | 20 | 2 |
| 79 | Начислена заработная плата за декабрь | 80700 | 20 | 70 |
| 80 | Начислена пенсионная часть в Федеральный бюджет 6% | 4842 | 20 | 69 |
| 81 | Начислено в пенсионный фонд на оплату страховой части трудовой пенсии 14% | 11298 | 20 | 69 |
| В том числе на оплату страховой части трудовой пенсии | 9398 | |||
| В том числе на оплату накопительной части трудовой пенсии | 1900 | |||
| 82 | Начислено в фонд социального страхования 3,2% | 2582,4 | 20 | 69 |
| 83 | Начислено в федеральный Фонд обязательного медицинского страхования 0,8% | 645,6 | 20 | 69 |
| 84 | Начислено в территориальный Фонд обязательного медицинского страхования 2% | 1614 | 20 | 69 |
| 85 | Начислено 4,3% на страхование от несчастных случаев и профессиональных заболеваний | 3470,1 | 20 | 69 |
| 86 | Начислено 13% подоходного налога | 8541 | 70 | 68 |
| Списаны затраты на готовую продукцию | 504280,1 | 43 | 20 | |
| Реализована готовая продукция | 504280,1 | 90 | 43 | |
| 87 | Получен аванс от покупателя | 761664,6 | 51 | 62 |
| 88 | Начислен НДС с аванса | 116186,1 | 62 | 68 |
| 89 | Списан НДС по материалам | 69552 | 68 | 19 |
| 90 | Списан НДС по транспортным услугам | 1391 | 68 | 19 |
| 91 | Аванс переведен в реализацию | 761664,6 | 62 | 90 |
| 92 | НДС с аванса сторно | (116186,1) | 62 | 68 |
| 93 | Начислен НДС с реализации | 116186,1 | 90 | 68 |
| 94 | Перечислен НДС в бюджет | 45243,1 | 68 | 51 |
| 95 | Определен финансовый результат от реализации продукции за 4 квартал | 422195,2 | 90 | 99 |
| 96 | Начислен налог на имущество | 2454,4 | 91 | 68 |
| 97 | Списано сальдо расходов | 2454,4 | 99 | 91 |
| 98 | Начислен налог с прибыли | 100737,8 | 99 | 68 |
| 99 | Выявлена сумма чистой прибыли | 319003 | 99 | 84 |
| ИТОГО за 4 квартал | 16790733,1 | |||
4.4 Составление оборотно-сальдовой ведомости за квартал
Для того, чтобы получить сведения об оборотах, имевших место в отчетном периоде, осуществлять проверку данных по счетам и составить баланс на конец этого периода составляют оборотную ведомость, в которой по каждому счету показывают: остатки средств и их источников на начало отчетного периода; оборота за отчетный период и остатки средств и их источников на конец отчетного периода.
Таблица 3.5 - Оборотно-сальдовая ведомость за квартал
| Наименование счета | Сальдо на 01.10 2005 г. | Обороты за 4-й квартал 2005г. | Сальдо на 01.12.2005 г. | |||
| Д | К | Д | К | Д | К | |
| 1 | - | - | 600000 | - | 600000 | - |
| 2 | - | - | - | 10000 | - | 10000 |
| 8 | - | - | 600000 | 600000 | - | - |
| 10 | - | - | 1542384 | 1182384 | 360000 | - |
| 19 | - | - | 212829 | 212829 | - | - |
| 20 | - | - | 1507840,3 | 1507840,3 | - | - |
| 43 | - | - | 1507840,3 | 1507840,3 | - | - |
| 50 | - | - | 144474 | 144474 | - | - |
| 51 | - | - | 2517441,8 | 1740094,5 | 777347,3 | - |
| 60 | - | - | 1367856 | 1367856 | - | - |
| 62 | - | - | 2277441,8 | 2277441,8 | - | |
| 68 | - | - | 364332,3 | 476065,5 | - | 111733,2 |
| 69 | - | - | 48904,2 | 73356,3 | - | 24452,1 |
| 70 | - | - | 169941 | 242100 | - | 72159 |
| 75-1 | - | - | 1200000 | 1200000 | - | - |
| 76 | - | - | 27357 | 27357 | - | - |
| 80 | - | - | - | 1200000 | - | 1200000 |
| 84 | - | - | - | 319003 | - | 319003 |
| 90 | - | - | 2277441,8 | 2277441,8 | - | - |
| 91 | - | - | 2454,4 | 2454,4 | - | - |
| 99 | - | - | 422195,2 | 422195,2 | - | - |
| Итого: | - | - | 16790733,1 | 16790733,1 | 1737347,3 | 1737347,3 |
4.5 Составление форм промежуточной бухгалтерской отчетности
Бухгалтерская отчетность как единая система данных об имущественном и финансовом положении организации и о результатах ее хозяйственной деятельности составляется на основе данных бухгалтерского учета. В бухгалтерскую отчетность должны включаться данные, необходимые для формирования достоверного и полного представления о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении. Составим промежуточную бухгалтерскую отчетность за квартал и заполним формы. Заполненные формы находятся в приложении к курсовой работе.
Заключение
При выполнении курсовой работы по дисциплине "Бухгалтерский учет" были закреплены теоретические и приобретены практические знания и навыки по расчету экономических показателей, составлению журнала хозяйственных операций, оборотной ведомости и заполнению годового баланса и остальных форм отчетности отдельно взятого предприятия за квартал.
На этом примере можно убедится в том, что при правильном составлении всех форм отчетности все обороты и остатки по активу и пассиву предприятия сходятся.
Управление экономикой в организациях различных форм собственности невозможно без существенного повышения роли учета и контроля.
В настоящее время все организации независимо от их вида, форм собственности и подчиненности ведут бухгалтерский учет имущества, обязательств и хозяйственных операций согласно действующему законодательству и нормативным документам.
В данной курсовой работе я проанализировал деятельность предприятия ОАО "Форум" по производству мягкой мебели.
В ходе анализа был сформирован уставной капитал; выявлены материальные, транспортно - заготовительные расходы; была составлена смета доходов и расходов; посчитана амортизация. Из полученных данных составлен журнал хозяйственных операций, из которого мы наблюдаем, что данное предприятие в ходе свой деятельности получает прибыль, а следовательно оправдывает свое существование.
Библиографический список
1. Федина В.В. Методические указания по курсу Бухгалтерский учет. Муром. 2004 - 30с.
2. Ларина А. Налог на прибыль, 25 глава. // Практический бухгалтерский учет. №9.2004.
3. Налоговый кодекс Российской Федерации. Части первая и вторая (с изменениями и дополнениями). Официальный текст - М.: ИКФ Омега - Л, 2004. - 440с.
4. Бухгалтерский учет в организациях / Е.П. Козлова, Т.Н. Бабченко, Е.Н. Галанина - 2-е изд., перераб. И доп. - М.: Финансы и статистика, 2001. - 800с.: ил.
5. ЕСН и обязательное пенсионное страхование Ю.В. Волкова Главбух 2005 г
6. ЕСН: всё об исчислении и уплате А.И. Шубцов Главбух 2004 г
7. Козлова Е.П., Парашутин Н.В. Бухгалтерский учет. - 2-е изд., доп. - М.: Финансы и статистика, 1996. - 576с.
8. План счетов учета финансово-хозяйственной деятельности предприятия и Инструкция по его применению // Экономика и жизнь. № 45. - 2000. - С.10-25.
9. Бухгалтерский учет в промышленности. - М.: Финансы и статистика. 98 г.432 с.
Приложение 1
Рабочий план счетов.
Раздел I. "Внеоборотные активы".
Счет 01 "Основные средства".
Счет 02 "Амортизация основных средств".
Счет 08 "Вложение во внеоборотные активы".
Раздел II. "Производственные запасы".
Счет 10 "Материалы".
Счет 19 " Налог на добавленную стоимость по приобретенным ценностям".
Раздел III. "Затраты на производство".
Счет 20 "Основное производство".
Счет 25 "Общепроизводственные расходы"
Счет 26 "Общехозяйственные расходы"
Раздел IV. "Готовая продукция товара и реализация".
Счет 43 " Готовая продукция".
Счет 44 "Расходы на продажу"
Счет 90 "Продажи"
Раздел V "Денежные средства".
Счет 50 "Касса".
Счет 51 "Расчетные счета".
Раздел VI "Расчеты".
Счет 60 "Расчеты с поставщиками и подрядчиками".
Счет 62 "Расчеты с покупателями и заказчиками".
Счет 68 "Расчеты по налогам и сборам".
Счет 69 "Расчеты по социальному страхованию и обеспечению".
Счет 70 "Расчеты с персоналом по оплате труда".
Счет 75 "Расчеты с учредителями".
Счет 76 "Расчеты с разными дебиторами и кредиторами".
Раздел VII "Капитал".
Счет 80 "Уставный капитал".
Счет 84 "Нераспределенная прибыль (непокрытый убыток)".
Раздел VIII "Финансовые результаты".
Счет 90 "Продажи"
Счет 91 "Прочие доходы и расходы"
Счет 99 "Прибыли и убытки".