Разработка учетной политики в целях финансового учета
дебет счета 23 "Вспомогательные производства" и кредит счетов 10, 12, 13, 51, 60, 69, 70, 89 и т.д. - прямые затраты вспомогательного производства. Если производство является простым, то все затраты вспомогательного производства рассматриваются как прямые и учитываются по дебету счета 23;
дебет счета 25 "Общепроизводственные расходы" и кредит счетов 10, 12, 13, 51, 60, 69, 70, 89 и т.д. - расходы на обслуживание, организацию структурного подразделения предприятия (цеха, производства, мастерской и т.п.);
дебет счета 26 "Общехозяйственные резервы" и кредит счетов 10, 12, 13, 51, 60, 69, 70, 89 и т.д. - расходы на общее обслуживание и организацию производства и управление предприятием в целом;
дебет счета 28 "Брак в производстве" и кредит счетов 10, 12, 13, 51, 60, 69, 70 и т.д. - расходы по исправлению брака;
дебет счета 31 "Расходы будущих периодов" и кредит счетов 51, 60, 76 и т.д. - расходы, произведенные в отчетном периоде, но относящиеся к будущим периодам (оплаченные вперед арендная плата, подписка на периодическую печать и др.);
дебет счета 89 "Резервы предстоящих расходов и платежей" и кредит счетов 10, 12, 13, 23, 60, 69, 70 и т.д. - расходы, произведенные за счет созданных резервов (на ремонт основных средств, оплату отпусков работников и др.).
На втором этапе затраты распределяются по назначению после окончания отчетного периода, прежде всего, затраты вспомогательного производства. Фактическая себестоимость продукции вспомогательных производств, отраженная по дебету счета 23, списывается с кредита счета 23 в дебет счетов 25, 26, 29. Затраты вспомогательного производства между потребителями распределяются в специальном расчете (ведомости) пропорционально количеству отпущенной продукции (объему работ, услуг) на основании данных счетчиков и других измерителей.
На третьем этапе распределяются общепроизводственные и общехозяйственные расходы. Учтенные предварительно на счетах 25 и 26 расходы сначала распределяются между выпущенной продукцией и остатками незавершенного производства пропорционально нормативной их величине. При небольшом удельном весе и стабильности остатков незавершенного производства общепроизводственные и общехозяйственные расходы относятся на остатки незавершенного производства в плановом (сметно-нормализованном) размере. В таком же размере они включаются в себестоимость забракованных изделий. Затем общепроизводственные и общехозяйственные расходы распределяются между отдельными видами продукции, работ, услуг. Базой для распределения этих расходов могут использоваться: заработная плата производственных рабочих без доплат по прогрессивно-премиальным системам; затраты на обработку без стоимости материалов, полуфабрикатов и доплат по прогрессивно-премиальным системам; прямые затраты и др. Для распределения общепроизводственных и общехозяйственных расходов составляются специальные расчеты (ведомости).
Расходы, учтенные на счетах 25 и 26, списываются по окончании отчетного периода в дебет счета 20 с кредита счетов 25, 26.
На четвертом этапе при наличии производственного брака на счете 28 выявляются окончательные потери от брака путем сопоставления себестоимости забракованной продукции и затрат по исправлению брака с суммами стоимости его по цене возможного использования и удержанными с виновников брака возмещений. Окончательные потери от брака списываются с кредита счета 28 в дебет счета 20.
По завершении данного этапа на счете 20 собираются все прямые и косвенные затраты на производство продукции (работ, услуг) за отчетный период.
5. Порядок списания общепроизводственных и общехозяйственных расходов
В течение отчетного периода общепроизводственные расходы отражаются по дебету счета 25. При этом учет расходов на счете 25 ведется в разрезе каждого производственного подразделения. В свою очередь общехозяйственные расходы отражаются по дебету счета 26. В конце отчетного периода счета 25 и 26 закрываются. При этом общепроизводственные расходы списываются на двадцатые счета (20, 23, 29), а общехозяйственные расходы учитываются либо на счете 20 «Основное производство», либо сразу в расходах на производство продукции, т.е. на счете 90 «Продажи», либо же учитываются на счете 97 «Расходы будущих периодов».
6. Перечень создаваемых резервов
В бухгалтерском учете для целей равномерного включения предстоящих расходов в издержки производства или обращения отчетного периода организация может создавать следующие виды резервов:
на предстоящую оплату отпусков работникам;
на выплату ежегодного вознаграждения за выслугу лет;
на выплату вознаграждений по итогам работы за год;
на ремонт основных средств;
на производственные затраты по подготовительным работам в связи с сезонным характером производства;
на предстоящие затраты на рекультивацию земель и осуществление иных природоохранных мероприятий;
на предстоящие затраты по ремонту предметов, предназначенных для сдачи в аренду по договору проката;
на гарантийный ремонт и гарантийное обслуживание;
на покрытие иных предвиденных затрат и другие цели, предусмотренные законодательством РФ, нормативными правовыми актами Минфина России.
Следует отметить, что создание резервов является правом организации, а не обязанностью, т.е. создавать или не создавать резервы предстоящих расходов организация решает самостоятельно.
Таким образом, на основании сказанного можно сделать вывод, что создание резервов осуществляется в добровольном порядке, решение о формировании резервов должно быть закреплено в приказе об учетной политике, начисление резервных сумм относится на себестоимость продукции (работ, услуг) равномерно. Как правило, любой резерв создается на один отчетный год, т.е. резервы предстоящих расходов не имеют остатков на конец отчетного года, за исключением тех резервов, по которым такие остатки допускаются.
Организация в конце отчетного периода должна проводить инвентаризацию резервов предстоящих расходов. Правильность образования и использования сумм по тому или иному резерву периодически (а на конец года обязательно) проверяется по данным смет, расчетов и тому подобного и при необходимости корректируется.
1.4 Учетная политика ООО «Электрон»
1. Бухгалтерский учет в организации ведется в соответствии с Федеральным законом «О бухгалтерском учете», Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, Положениями по бухгалтерскому учету (ПБУ), Планом счетов бухгалтерского учета финансово-хозяйственной деятельности и другими действующими нормативными и законодательными актами.
2. Ответственность за организацию бухгалтерского учета и соблюдение законодательства при выполнении хозяйственных операций несет генеральный директор Иванов М.Г.
3. Ведение бухгалтерского учета и своевременное предоставление полной и достоверной отчетности в установленные сроки осуществляет бухгалтер Колмакова Ю.В.
4. Формой бухгалтерского учета журнально-ордерная. Учет и обработка информации осуществляются как ручным путем, так и с использованием средств вычислительной техники, в том числе программы автоматизированного бухгалтерского учета «1С-бухгалтерия».
5.Основной (уставной) деятельностью организации является: сервисное обслуживание IBM PC, разовый ремонт IBM PC, диагностика и консультации по ремонту IBM PC, изменение конфигурации IBM PC на заказ, а также русификация любых принтеров, услуги по закупке и реализации компьютеров и оргтехники.
6. Все добровольные имущественные взносы, осуществленные учредителями и другими лицами, содействующими целям создания организации, представляют собой целевые поступления.
7. Расходование целевых средств осуществляется согласно смете, утвержденной общим собранием членов организации на календарный год.
8.Для определения выручки используется метод начисления (по отгрузке)
9. На предприятии нет незавершенного производства, поэтому фактическая себестоимость списывается со счета 20 в кредит счета 90.
10. Предметы, служащие более одного года и имеющие стоимость в пределах 10000 руб., а также приобретаемые издания (книги, брошюры и т.п.) независимо от стоимости списываются на расходы по мере отпуска в эксплуатацию.
11. По основным средствам амортизация начисляется по сумме лет полезного использования.
12. При оценке производственных запасов используется метод ЛИФО.
13. В целях бухгалтерского учета срок полезного использования основных средств устанавливается исходя из минимального срока, предусмотренного для соответствующих амортизационных групп классификацией основных средств, включаемых в амортизационные группы, утвержденной постановлением Правительства РФ.
14. Контроль над сохранностью материалов осуществляется в административном порядке до их полного использования.
15. Экземпляры бухгалтерских программ и правовых баз данных учитываются на счете 97 «Расходы будущих периодов», списание стоимости которых производится линейным способом в течение срока их службы, который определяется при принятии объектов к учету.
16. В целях обеспечения достоверности данных бухгалтерского учета и отчетности инвентаризация имущества и финансовых обязательств производится в следующие сроки:
- основных средств и нематериальных активов – один раз в год в срок до 30 ноября;
- кассовых операций – один раз в квартал;
дебиторской задолженности – ежеквартально перед составлением квартальной бухгалтерской отчетности;
- расчетов с бюджетом – ежеквартально, не позднее сроков, установленных для сдачи соответствующих форм расчетов (налоговых деклараций);
- расчетов с членами организации по уплате членских взносов – один раз в год, не позднее одной недели до проведения ежегодного общего собрания.
В случае смены материально ответственных лиц инвентаризация передаваемых материальных ценностей проводится обязательно.
17.Контроль за хозяйственными операциями осуществляется ревизионной комиссией организации в соответствии с Положением о ревизионной комиссии, утвержденным общим собранием.
18. Порядок расчета с подотчетными лицами устанавливается приказом по организации.
19. Рабочий план счетов организации. (Представлен в приложении №1)
2. Расчетная часть
2.1 Журнал учета хозяйственных операций
Журнал регистрации хозяйственных операций и первичных документов за март 2010г.
| Дата | Содержание хозяйственных операций | Сумма | Корресп. счета | ||||||
| Частная | Общая | Дебет | Кредит | ||||||
| 1.03 |
Расходный кассовый ордер №26 Выдано на хозяйственные нужды Голубеву Д.Н. |
4500 | 71 | 50 | |||||
| 4.03 |
Выписка с расчетного счета в банке Получено от АО "Аспект" за выполнение услуги в феврале |
44880 | 51 | 62 | |||||
| 4.03 |
Расходный кассовый ордер №27 Оплачен по квитанции почтовой перевод алиментов Голубевой Н.В. за февраль |
1028 | 50 | 76 | |||||
| 5.03 |
Расходный кассовый ордер №28 Оплачен по квитанции за междугородние телефонные разговоры стоимость услуг в том числе НДС |
315 63 |
378 |
20 19 |
51 |
||||
| 6.03 |
Авансовый счет №6 Голубевым Д.Н. представлены следующие документы: копия чека магазина "ЭВМ для каждого", оплачено наличными на сумму- калькулятор SITIZEN - 3шт.х 400 руб. - телефонный аппарат Panasonic 1шт.х3135 руб. |
4335 | 10 | 71 | |||||
| 6.03 |
Приходный кассовый ордер №35 Возращен остаток неизрасходованный подочетных сумм Голубевым Д.Н. |
165 | 50 | 71 | |||||
| 6.03 |
Платежное требование №20 и приходный ордер№7 Акцептовано платежное требование ОАО «Офисная техника» на: а) стоимость материалов б) НДС |
127830 25566 |
153396 |
10 19 |
60 |
||||
| 7.03 |
Приходный кассовый ордер №36 Возвращен остаток неизрасходованных подотчетных сумм Мальцевой А. В. |
800 | 50 | 71 | |||||
| 11.03 |
Платежное требование №26 и приходный ордер №8 Акцептовано платежное тре-бование ИТЦ "Вель" а)стоимость материалов б)НДС |
12900 2580 |
15480 |
10 19 |
60 |
||||
| 11.03 |
Расходный кассовый ордер №29 Выдано Вебер А. К. на кома-ндировочные расходы по приобретению и заготовлению остродефицитных материалов |
12000 | 71 | 50 | |||||
| 11.03 | Выписка с расчетного счета в банке Получено от ООО "Адлер" за оказанные услуги в феврале | 27000 | 51 | 62 | |||||
| 12.03 |
Расходный кассовый ордер №30 Оплачено наличными по квитанции а) стоимость рекламных услуг б) НДС |
300 60 |
360 |
20 19 |
50 |
||||
| 12.03 |
Выписка с расчетного счета в банке Погашено в погашении задолженности фонду социального страхования фонду медицинского страхования Пенсионному фонду |
804 720 5630 |
7154 |
69.2 69.3 69.1 |
51 |
||||
| 13.03 |
Выписка с расчетного счета в банке Перечислено в погашение задолженности перед бюджетом: -подоходный налог -НДС -местный налог |
2340 1194 252 |
3786 |
68.1 68.2 68.5 |
51 |
||||
| 14.03 |
Приходный кассовый ордер №37 С расчетного счета в кассу по чеку №021300 на заработную плату |
28000 |
50 |
51 |
|||||
| 14.03 |
Приходный кассовый ордер №38 Возвращен остаток неизрасходованных подотчетных сумм Хазаевой Е.Л. |
1200 |
50 |
71 |
|||||
| 14.03 |
Расчетно-платежная ведомость №2 Выдана заработная плата работающим |
27836 |
70 |
50 |
|||||
| 15.03 |
Справка бухгалтерии Начислена арендная плата за апрель за офис стоимость услуги в том числе НДС |
1400 280 |
1680 |
97 19 |
76 |
||||
| 15.03 | Выписка с расчетного счета в банке Перечислена арендная плата за офис апрель | 1680 |
70 |
51 |
|||||
| 18.03 | Выписка расчетного счета в банке Получено от АО «БГУС» за оказанные услуги в феврале | 43400 |
51 |
62 |
|||||
| 19.03 |
Авансовый отчет №7 Вебер А. К. представил оправдательные документы по командировке: —ж/д билет Хабаровск-Владивосток в том числе НДС —ж/д билет Владивосток- Хабаровск в том числе НДС —копия чека магазина "Гарант" на сумму (двигатель для принтера шт. по 3181 р.) —квитанция за проживание в гос-тинице в течение 3 суток на сумму в
том числе НДС |
935 187 1040 208 6362 2175 435 500 |
11842 |
20 19 20 19 10 20 19 20 |
71 |
||||
| 19.03 |
Приходный кассовый ордер №39 Возвращен остаток неизрасходованных подотчетных сумм Вебер А. К. |
158 | 50 | 71 | |||||
| 20.03 |
Требование №12 и приходный кассовый ордер№40 Реализовано основных средств - компьютер Intel Celeron 1300 в том числе НДС |
21600 3600 |
50 91 |
91 68 |
|||||
| 20.03 |
Расчет бухгалтерии Определен результат от реализации основных средств списывается износ списывается остаточная стоимость списывается прибыль от реализации ос-новных средств |
19675 7646 10354 |
02 91 91 |
01 01 99 |
|||||
| 20.03 |
Расходный кассовый ордер №31 Сдана выручка в банк от реализации ос-новных средств |
21600 |
51 |
50 |
|||||
| 21.03 |
Материал. отчет Мальцевой А.В. Списаны затраты по основному производству. -
головки принтера LX 1170, 5шт. - картриджи LX/FX 1170 25шт - картриджи FX/LX 300/800 20шт. - материнская плата ASUS TUSL2-C 10 шт. - дискеты 1,2 Мб/1,44 Мб 185 шт. - двигатель для принтера 2 шт. - бумага для принтера 22 уп. |
78372 |
20 |
10 |
|||||
| 22.03 |
Требование №13 и приходный кассовый ордер №41 Реализовано материалов на сторону -
Корпус Midi
Tower 5 шт по
1560 р. -
Материнская
плата ASUS
TUSL2-C 10 шт.
по 3960 р. -
Кабель печатающей
головки принтера
12 шт. по 475 р. Списывается покупная стоимость Корпус Midi Tower 5 шт. по 1200р. Материнская плата ASUS TUSL2-C 10 шт. по 3219р. Кабель печатающей головки принтера 12 шт. по 475 р. |
7800 1300 39600 6600 5700 950 6000 32190 4560 |
42750 |
50 41 50 91 50 91 91 |
91 68 91 68 91 68 10 |
||||
| 22.03 |
Расчет бухгалтерии Списан результат от реализации материалов на сторону |
1500 | 91 | 99 | |||||
| 22.03 |
Расходный кассовый ордер №32 Сдана выручка в банк от реализации материалов на сторону |
53100 | 51 | 50 | |
| 25.03 |
Выписка с расчетного счета в банке Оплачена задолженность поставщикам за поступившие материалы в марте - ОАО "Офисная техника" - ИТЦ "Вель" |
153396 15480 |
60 60 |
51 51 |
|
| 26.03 |
Счет №9 Предъявлен счет ОАО БГУС за диагностику и консультации, ремонтные работы в марте а) всего б) НДС |
96000 16000 |
62 90 |
90 68 |
|
| 26.03 |
Счет №10 Предъявлен счет ОАО "Аспект" за тех-ническое обслуживание ЭВМ в марте а)всего б)НДС |
76800 12800 |
62 90 |
90 68 |
|
| 26.03 |
Счет №11 Предъявлен счет ООО "Адлер" за отладку и русификацию принтеров в марте а) всего б) НДС |
30000 5000 |
62 90 |
90 68 |
|
| 27.03 |
Выписка с расчетного счета в банке Перечислено за аренду склада марте в том числе НДС |
1600 320 |
20 19 |
51 51 |
|
| 27.03 |
Справка бухгалтерии Отнесена на себестоимость арендная плата за офис в марте |
1400 | 20 | 97 | |
| 27.03 |
Счет №12 Предъявлен счет ОАО "Аспект" за сервисное обслуживание в марте а)всего б)НДС |
25200 4200 |
62 90 |
90 68 |
|
| 27.03 | Ведомость начисления амортизации Начислена амортизация основных фондов | 4393 |
20 |
02 |
|
| 28.03 |
Выписка с расчетного счета в банке Получена оплата за предъявленный счет №10 от ОАО "Аспект'' в марте |
76800 |
51 |
62 |
|
| 29.03 |
Ведомость начисления заработной платы Начислена заработная плата Удержания из заработной платы - подоходный налог - по исполнительным листам |
5408 1452 |
48000 |
20 70 70 |
70 68 76 |
| 29.03 |
Ведомость отчислений на социальные нужды Произведены отчисления на социальные нужды с начисленной оплаты труда -в пенсионный фонд а) на страховую часть б) на накопительную часть -в фонд социального страхования а) в федеральный ФОМС б) в территориальный ФОМС -в фонд медицинского страхования |
6720 2800 528 960 1392 |
12480 |
20 20 20 20 20 |
69.2.3 69.2.4 69.3.3 69.3.4 69.1.2 |
|
29.03 |
Выписка с расчетного счета в банке Погашена задолженность перед внебюджетными фондами |
12480 |
69.2.3, 69.2.4, 69.3.3, 69.3.4, 69.1.2 |
51 |
|
| 29.03 |
Расчет бухгалтерии Списывается фактическая себестоимость оказанных услуг в марте (полностью) |
151510 |
90 |
20 |
|
| 30.03 |
Расчет НДС - подлежит возмещению из бюджета НДС по оплаченным материальным ресурсам, услугам |
29264 |
68.2 |
19 |
|
| 30.03 |
Расчет бухгалтерии Выявляется и списывается результат от реализации услуг |
38490 |
90 |
99 |
|
| 30.03 |
Выписка с расчетного счета в банке Перечислено в погашение задолженности перед бюджетом - НДФЛ - НДС - налог на прибыль - налог на имущество |
5408 21186 4149 6900 |
51 51 51 51 |
68.1 68.2 68.3 68.4 |
|
| 30.03 |
Расчет бухгалтерии Начислен налог на прибыль |
10574 |
99 |
68.4 |
2.2 Бухгалтерские расчеты
1 Расчет величин исходного баланса
Исходный баланс
| Актив | Сумма | Пассив | Сумма | ||
| 01 | Основные средства | 193305 | 80 | Уставной капитал | ? |
| 02 | Амортизация основных средств | ? | 82 | Резервный капитал | 10000* |
| Остаточная стоимость основных средств | ? | 84 | Нераспределенная прибыль | 6571* | |
| 10 | Материалы | 357995 | 60 | Расчеты с поставщиками | 38670 |
| 19 | НДС по приобретенным ценностям | 6445 | 68 | Расчеты по налогам | 14835 |
| 50 | Касса | 19500* | 69 | Расчеты по соц. страхованию и обеспечению | 7154 |
| Расчетный счет | 47568* | 70 | Расчеты с персоналом по оплате труда | 27836 | |
| 62 | Расчеты с покупателями | 115320 | 76 | Расчеты с прочими дебиторами и кредиторами | 1028 |
| 71 | Расчеты с подотчетными лицами | 2000 | |||
| 97 | Расходы будущих периодов | 1400 | |||
| Баланс | ? | Баланс | ? |
Остаточная стоимость.
Ост.ст = ОС-Аобщ=193305-100314=92991 где,
ОС- основные средства,
Аобщ - сумма начисленной амортизации
Величина остатка.
Остаток = C0 +100* N,где
C0- остаток по счету на начало отчетного периода
N – последняя цифра номера студента по списку в журнале
Остаток = C0+400
Касса=19500+400=19900
Р/с=47568+400=47968
Резервный капитал=10000+400=10400
Нераспределенная прибыль=6571+400=6971
Актив.
Ак = Ост.ст + Материалы + НДС + Касса + р/с + расчеты с покуп + расч с подотч лицами + расходы будущих периодов
Ак=92991+357995+6445+19900+47968+115320+2000+1400=644019
Уставной капитал.
У.к=644019-1028-27836-7154-14835-38670-6971-10400=537125
Пассив.
П=537125+10400+6971+38670+14835+7154+27836+1028=644019
Баланс
| Актив | Сумма | Пассив | Сумма | ||
| 01* | Основные средства | 193305 | 80 | Уставный капитал | 537125 |
| 02* | Амортизация основных средств | 100314 | 82 | Резервный капитал | 10800 |
| Остаточная стоимость основных средств | 92991 | 84 | Нераспределенная прибыль | 7271 | |
| 10 | Материалы | 357995 | 60 | Расчеты с поставщиками | 38670 |
| 19 | НДС по приобретенным ценностям | 6445 | 68 | Расчеты по налогам | 14835 |
| 50 | Касса | 20300 | 69 | Расчеты по соц. страхованию и обеспечению | 7154 |
| Расчетный счет | 48368 | 70 | Расчеты с персоналом по оплате труда | 27836 | |
| 62 | Расчеты с покупателями | 115320 | 76 | Расчеты с прочими дебиторами и кредиторами | 1028 |
| 71 | Расчеты с подотчетными лицами | 2000 | |||
| 97 | Расходы будущих периодов | 1400 | |||
| Баланс | 644819 | Баланс | 644819 | ||
2. Начисление амортизации за март .
Контрольно испытательный стенд.
Na=1.67
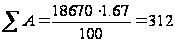
Компьютер IC.
Na=2.77
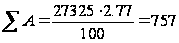
Компьютер IP.
Na=2.77
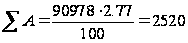
Принтер LX.
Na=2.77
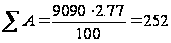
Принтер FX.
Na=2.77
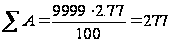
Принтер LX 300.
Na=2.77
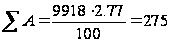
Итого начислено амортизации за март =312+757+2520+252+277+275=4393
Расчет величин исходного баланса
| Виды основных средств | Первоначальная стоимость | Срок полезного использования | Фактический срок использования | Норма амортизации | Расчет амортизации |
| Контрольный стенд для регулировки и надстройки оборудования | 18670 | 5 | 26 |
|
|
| Intel Celeron 2 шт. | 21327 | 3 | 26 |
|
|
| Intel Pentium 4 2 шт. | 45489 | 3 | 14 |
|
|
| Epson LX 1170 1 шт. | 9090 | 3 | 26 |
|
|
| Epson FX 1170 1 шт. | 9999 | 3 | 14 |
|
|
| Epson LX 300+ 2 шт. | 4959 | 3 | 26 |
|
|
| Итого: | 100314 |

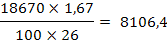

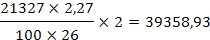
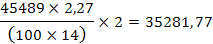
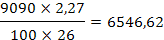
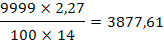
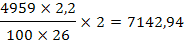
3. Начислена заработная плата (форма оплаты – повременная).
| ФИО | Начислено | Удержано | К выдаче на руки | ||||||
| оклад | р-ый коэ-т 30% | ДВ коэ-т 20% | итого |
Облаг. доход |
НДФЛ 13% |
Исп. Лист 25% |
итого | ||
| Иванов М.Г. | 8400 | 2520 | 1680 | 12600 | 12200 | 1586 | 1586 | 11014 | |
| Колмыкова Ю.В | 6000 | 1800 | 1200 | 9000 | 8600 | 1118 | 1118 | 7882 | |
| Вебер А.К. | 5000 | 1500 | 1000 | 7500 | 6100 | 793 | 793 | 6707 | |
| Хазаева Е.Л | 4200 | 1260 | 840 | 6300 | 4800 | 637 | 637 | 5663 | |
| Голубев Д.Н. | 4200 | 1260 | 840 | 6300 | 5900 | 767 | 1452 | 2219 | 4081 |
| Мальцева А.В. | 4200 | 1260 | 840 | 6300 | 3900 | 507 | 507 | 5789 | |
| Итого | 48000 | 5408 | 6860 | 41140 | |||||
Районный коэффициент 30%.
Иванов М.Г.=8400∙0.3=2520
Колмыкова Ю.В. = 6000∙0.3=1800
Вебер А.К. =5000∙0.3=1500
Хазаева/Голубев/Мальцева =4200∙0.3=1260
ДВ коэф-т – 20%.
Иванов М.Г.=8400∙0.2=1680
Колмыкова Ю.В. = 6000∙0.2=1200
Вебер А.К. =5000∙0.2=1000
Хазаева/Голубев/Мальцева =4200∙0.2=840
Итого:
Иванов М.Г.=8400+2520+1680=12600
Колмыкова Ю.В. = 6000+1800+1200=9000
Вебер А.К. =5000+1500+1000=7500
Хазаева/Голубев/Мальцева =42001260+840=6300
Итого=12600+9000+7500+6300∙3=48000
Исполнительный лист.
(6300-767) ∙0.25=1383
Почтовый сбор за перевод алиментов 5%
1383∙1.05=1452
Облагаемый доход.
Иванов М.Г.= 12600-400=12200
Колмыкова Ю.В. = 9000-400=8600
Вебер А.К. =7500-400-1000=6100
Хазаева Е.Л.=6300-400-1000=4900
Голубев Д.Н.=6300-400=5900
Мальцева А.В.=6300-400-1000-1000=3900
НДФЛ
Иванов М.Г.= 12200∙0.13=1586
Колмыкова Ю.В. = 8600∙0.13=1118
Вебер А.К. =6100∙0.13=793
Хазаева Е.Л.=4900∙0.13=637
Голубев Д.Н.= 5900∙0.13=767
Мальцева А.В.= 3900∙0.13=507
Итого НДФЛ=5408
К выдаче на руки.
Иванов М.Г.= 12600-1586=11014
Колмыкова Ю.В. = 9000-1118=7882
Вебер А.К. =7500-793=6707
Хазаева Е.Л.=6300-637=5663
Голубев Д.Н.= 6300-2219=4081
Мальцева А.В.= 6300-507=5783
4.Отчисления на социальные нужды.
ПФ страх.часть-14%=48000∙0.14=6720
ПФ накоп.часть-6%=48000∙0.06=2880
ФСС-2.9%=48000∙0.029=1392
ФОМС фед-1.1%=48000∙0.011=528
ФОМС тер-2%=48000∙0.02=960
ИТОГО=12480
5.Расчет фактической себестоимости от реализации услуг.
20 «Основное производство»
| Дт | Кт |
| 300 315 935 1040 2175 500 78372 1400 1600 4393 48000 12480 | |
| 151510 |
Итого=151510
6.Расчет НДС.
Начислено НДС = 50450
68.2 «Расчеты по налогам»
| Дт | Кт |
| 29264 | 16000 12800 5000 4200 3600 1300 6600 950 |
| 29264 | 50450 |
Предъявлен к возмещению в бюджет НДС=29264
19 «Налог на добавленную стоимость»
| Дт | Кт |
| С.Н-6455 2566 2580 63 280 208 187 320 | 29264 |
| 29264 |
Итого НДС к уплате в бюджет = 50450-29264=21186
7.Расчет стоимости от реализации услуг.(выявляется и списывается результаты при реализации услуг)
90. «Продажи»
| Дт | Кт |
| 16000 12800 5000 4200 151510 | 96000 76800 30000 25200 |
| 189510 | 228000 |
Итого = 228000-189510=38490.
8.Расчет налога на прибыль-20%.
99 «Прибыль и убытки»
| Дт | Кт |
| 10070 | 10354 1500 38490 |
| 50344 |
Итого=50344∙0.2=10070
9.Финансовый результат от реализации основных средств.
91. «Прочие доходы и расходы»
| Дт | Кт |
| 3600 7646 | 21600 |
| 11246 | 21600 |
| 10354 |
Итого = 21600-11246=10354
10.Финансовый результат от реализации материалов.
91. «Прочие доходы и расходы»
| Дт | Кт |
| 1300 6600 950 6000 32190 4560 |
7800 39600 5700 |
| 51600 | 53100 |
| 1500 |
Итого = 53100-51600=1500
2.3 Материальный учет
| Наименование материала | Ед. измерения | Цена за единицу | Остаток на начало | Приход | Расход | Остаток на конец года | ||||
| Кол-во | Сумма | Кол-во | Сумма | Кол-во | Сумма | Кол-во | Сумма | |||
| Корпус midi tower | Шт. | 1200 | 15 | 18000 | 15 | 18000 | ||||
| Головка принтера fx 1170 | Шт. | 2900 | 20 | 58000 | 20 | 58000 | ||||
| Головка принтера lx 1170 | Шт. | 2700 | 25 | 67500 | 25 | 67500 | ||||
| Кабель | М. | 380 | 40 | 15200 | 12 | 4560 | 28 | 10640 | ||
| Бумага для принтера | Уп. | 400 | 12 | 4800 | 5 | 2000 | 12 | 4800 | 5 | 2000 |
| Материнская плата asus | Шт. | 3219 | 30 | 96570 | 10 | 32190 | 20 | 64380 | ||
| Материнская плата gyga bute | Шт. | 3869 | 25 | 96725 | 20 | 77380 | 45 | 174105 | ||
| Дискеты | Шт. | 10 | 120 | 1200 | 75 | 750 | 45 | 450 | ||
| Головка принтера fx 1170 | Шт. | 2800 | 8 | 22400 | 5 | 14000 | 3 | 8400 | ||
| Головка принтера lx 1170 | Шт. | 2545 | 10 | 25450 | 5 | 12725 | 5 | 12725 | ||
| Дискеты | Шт. | 12 | 50 | 600 | 50 | 600 | ||||
| Картриджи lx/fx | Шт. | 61 | 100 | 6100 | 25 | 1525 | 75 | 4575 | ||
| Картриджи fx/lx | Шт. | 46 | 50 | 2300 | 20 | 920 | 30 | 1380 | ||
| Бумага для принтера | Уп. | 360 | 10 | 3600 | 10 | 3600 | ||||
| Дискеты | Шт. | 15 | 60 | 900 | 60 | 900 | ||||
| Двигатель для принтера | Шт. | 3181 | 2 | 6362 | 2 | 6362 | ||||
| Итого | 357995 | 147092 | 82932 | 422155 | ||||||
2.4 Свод счетов
| 01 | |
| Дебет | Кредит |
| С.н.193305 | |
|
19675 7646 |
|
| Об. 0 | 27321 |
| С.к.165984 | |
| 02 | |
| Дебет | Кредит |
| С.н.100314 | |
| 19675 | 4393 |
| Об.19675 | 4393 |
| С.к.85032 | |
| 10 | |
| Дебет | Кредит |
| С.н.357995 | |
|
4335 127830 12900 6362 |
78372 42750 |
| Об.151427 | 121122 |
| С.к.388300 | |
| 19 | |
| Дебет | Кредит |
| С.н. 6445 | |
|
63 25566 2580 60 280 187 208 435 320 |
29264 |
| Об.29699 | 29264 |
| С.к. 6880 | |
| 20 | |
| Дебет | Кредит |
| С.н. 0 | |
|
315 300 935 1040 2175 500 78372 1600 1400 4393 48000 6720 2800 528 960 1392 |
151510 |
| Об.151430 | 151510 |
| С.к.-80 | |
| 50 | |
| Дебет | Кредит |
| С.н.20300 | |
|
1028 165 800 28000 1200 158 21600 7800 39600 5700 |
4500 12000 360 27836 21600 53100 |
| Об.106051 | 119396 |
| С.к.6955 | |
| 51 | |
| Дебет | Кредит |
| С.н.48368 | |
|
44880 27000 43400 21600 53100 76800 5408 21186 4149 6900 |
378 7154 3786 28000 1680 153396 15480 1600 320 12480 |
| Об.304423 | 224274 |
| С.к.128517 | |
| 60 | |
| Дебет | Кредит |
| С.н.38670 | |
|
153396 15480 |
153396 15480 |
| Об.168876 | 168876 |
| С.к.38670 | |
| 62 | |
| Дебет | Кредит |
| С.н.115320 | |
|
96000 76800 30000 25200 |
44880 27000 43400 76800 |
| Об.228000 | 192080 |
| С.к.151240 | |
| 68 | |
| Дебет | Кредит |
| С.н.0 | |
|
3600 1300 6600 950 16000 12800 5000 4200 5408 |
|
| Об.0 | 55858 |
| С.к. 55858 | |
| 69 | |
| Дебет | Кредит |
| С.н. 0 | |
| 12480 | |
| Об.12480 | 0 |
| С.к.-12480 | |
| 68.1 | |
| Дебет | Кредит |
| С.н.2340 | |
| 2340 | 5408 |
| Об.2340 | 5408 |
| С.к.5408 | |
| 68.2 | |
| Дебет | Кредит |
| С.н.1194 | |
|
1194 29264 |
21186 |
| Об. 30458 | 21186 |
| С.к. -8078 | |
| 68.3 | |
| Дебет | Кредит |
| С.н.4149 | |
| 4149 | |
| Об.0 | 4149 |
| С.к.8298 | |
| 68.4 | |
| Дебет | Кредит |
| С.н.6900 | |
|
6900 10574 |
|
| Об.0 | 17474 |
| С.к.24374 | |
| 68.5 | |
| Дебет | Кредит |
| С.н.252 | |
| 252 | |
| Об.252 | 0 |
| С.к.0 | |
| 69.1 | |
| Дебет | Кредит |
| С.н.5630 | |
| 5630 | 1392 |
| Об.5630 | 1392 |
| С.к.1392 | |
| 69.2 | |
| Дебет | Кредит |
| С.н.804 | |
| 804 |
6720 2800 |
| Об.804 | 9520 |
| С.к.9520 | |
| 69.3 | |
| Дебет | Кредит |
| С.н.720 | |
| 720 |
528 960 |
| Об.720 | 1488 |
| С.к.1488 | |
| 70 | |
| Дебет | Кредит |
| С.н.27836 | |
|
27836 1680 5408 1452 |
48000 |
| Об.36376 | 48000 |
| С.к.39460 | |
| 71 | |
| Дебет | Кредит |
| С.н. 2000 | |
|
4500 12000 |
4335 165 800 1200 11842 158 |
| 16500 | 18500 |
| С.к. 0 | |
| 76 | |
| Дебет | Кредит |
| С.н. 1028 | |
|
1028 1680 1452 |
|
| Об. 0 | 4160 |
| С.к. 5188 | |
| 91 | |
| Дебет | Кредит |
| С.н. 0 | |
|
3600 7646 10354 1300 6600 950 6000 32190 4560 1500 |
21600 7800 39600 5700 |
| Об. 74700 | 74700 |
| С.к. 0 | |
| 97 | |
| Дебет | Кредит |
| С.н. 1400 | |
| 1400 | 1400 |
| Об. 1400 | 1400 |
| С.к. 1400 | |
| 99 | |
| Дебет | Кредит |
| С.н. 0 | |
| 10574 |
10354 1500 38490 |
| Об.10574 | 50344 |
| С.к.-39770 | |
| 90 | |
| Дебет | Кредит |
| С.н. 0 | |
|
16000 12800 5000 4200 151510 38490 |
96000 76800 30000 25200 |
| Об.228000 | 228000 |
| С.к. 0 | |
| 80 | |
| Дебет | Кредит |