Бухгалтерський облік на підприємстві оптової торгівлі ЧП "Ядрихінський"
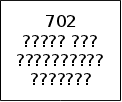
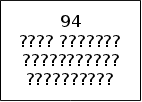
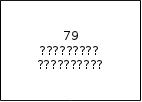
Дт 79 Кт 79



 Дт
79
Рис. 2.1 Схема визначення фінансових результатів
2.4 Ведення бухгалтерського обліку в ЧП “Ядрихінський”
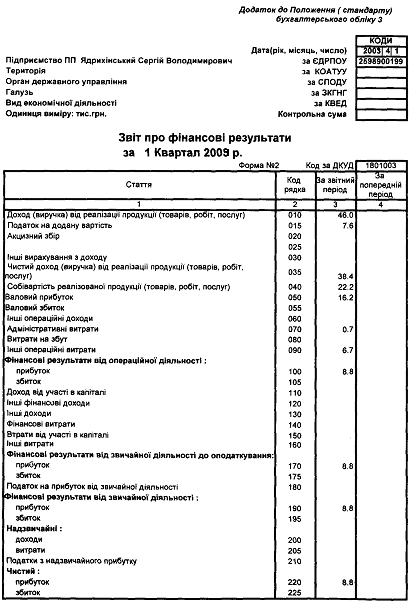
Проект написаний на матіалах ЧП «Ядрихінський» зареєстрованого в листопаді 2007р. Основним напрямком господарської діяльності досліджуваного підприємства є виробництво та оптова реалізація текстильної продукції.
Валовий доход за 2009р. склав 350 тис. грн., тому підприємством було обрано на 2008р. оподатковування по єдиному податку, зі ставкою 6% суми виторгу і сплатою податку на додаткову вартість.
Бухгалтерський облік на підприємстві ведеться за змішаною формою бухгалтерського обліку. Переважним є елементи журнально-ордерної форми обліку.
Частина розділів обліку механізована і ведеться комп'ютером. Головна книга ведеться вручну. Обрана підприємством форма бухгалтерського обліку досить повно відбиває облік усіх господарських процесів і відповідає вимогам нормативних актів регламентуючі вимоги до обліку.
Бухгалтерський облік ведеться за новим планом рахунків затвердженому Керуванням методології бухгалтерського обліку і зареєстрованому Міністерством Фінансів України 19.04.01р. №186.
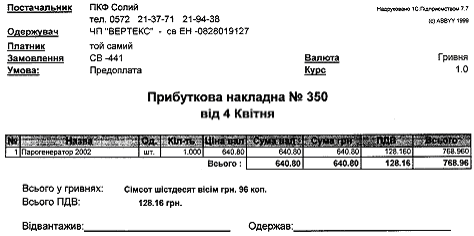
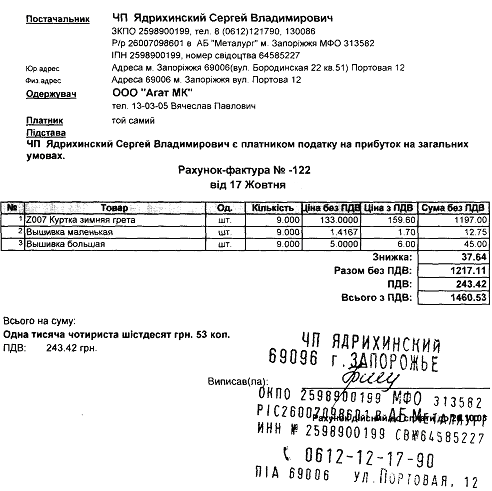
Первинний облік ведеться за допомогою первинних документів. Порядок складання і руху первинної документації регламентується графіком документообігу діючого на підприємстві.
Цей принцип забезпечує повноту охоплення всіх господарських процесів, оскільки первинний документ складається безпосередньо на місці й у момент здійснення господарської операції.
Наприклад: наряд на відпуск зі складу в цех сировини на переробку виписується на підставі лімітно-заборонної карти на місяць, що знаходиться на складі і припускає відпустка сировини на місячну програму затверджену керівником підприємства. Перед початком зміни начальник цеху виписує убрання, виходячи з потреби сировини на зміну, сировину зі складу відпускається в цех. При завершенні виробничого циклу начальник цеху складає акт на оприбуткування готової продукції і передає її з накладною в склад готової продукції.
Усі господарські операції мають документальне підтвердження, що забезпечує вірогідність і повноту обліку будь-якого господарського процесу. Наприкінці місяця начальник цеху складає матеріальний звіт. Надходження сировини відповідає кількості відпущеної зі складу, згідно актів виходу готової продукції оприходується готова продукція на підставі накладних на передачу готової продукції у витрату. У такий спосіб на місці переробки сировини діє повний облік усіх господарських процесів, а це один з головних принципів бухгалтерського обліку.
Інвентаризація – як елемент контролю вірогідності економічних показників застосовується на підприємстві протягом господарського року при необхідності. Річна інвентаризація проводиться відповідно до «Положення про порядок проведення річної інвентаризації».
У 2009р. річна інвентаризація проведена за станом на 1 листопада. Інвентаризації піддавалися всі статті балансу. Акти інвентаризації, порівнювальні відомості і накази по результатах інвентаризації кошторису окремою справою і зберігаються в архіві.
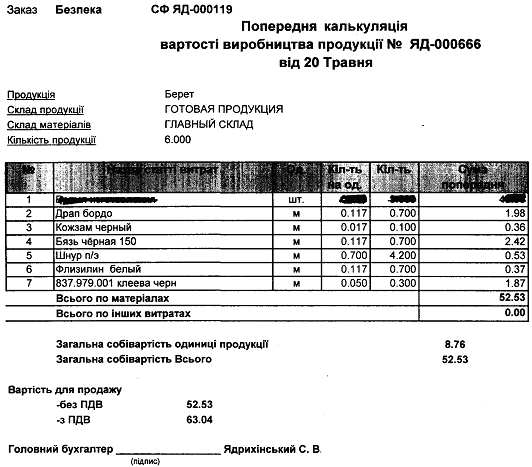
Калькуляція готової продукції – дуже важливий елемент економічної діяльності підприємства. Наскільки вірно відбиває калькуляція собівартість готової продукції залежить правильне формування ціни реалізації. Недостовірний облік, помилки при численні собівартості можуть привести до непоправних наслідків. Тому на підприємстві цьому розділу обліку приділяється особлива увага.
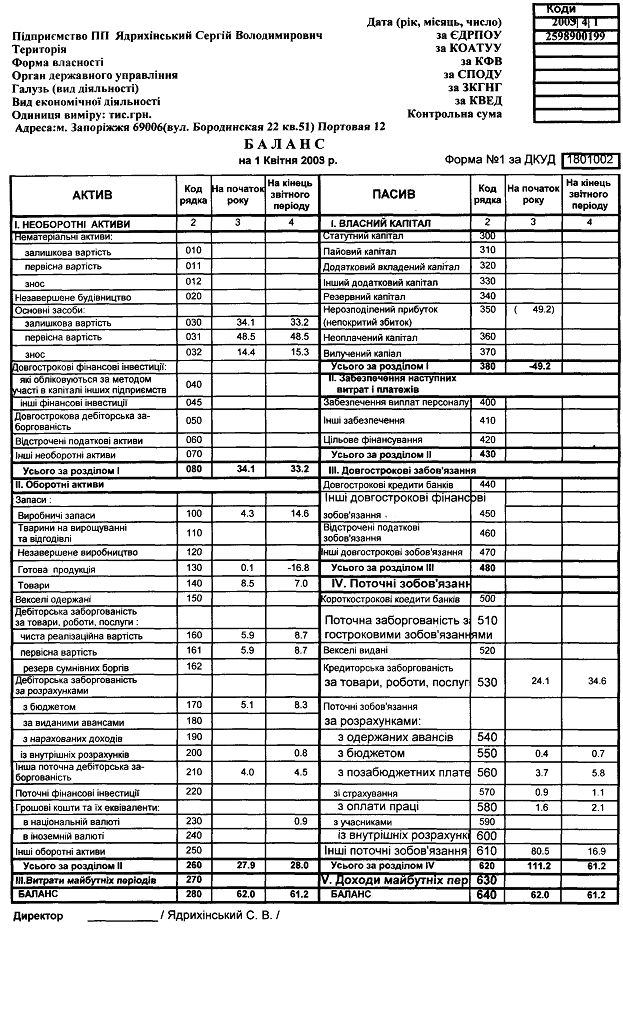
Баланс – як форма звітності складається щомісяця і надається керівнику для вивчення. З усіх форм бухгалтерської звітності баланс є самою повною і ємною формою. Економічні показники в динаміку на початок року і на кінець звітного періоду дають узагальнюючу картину діяльності підприємства.
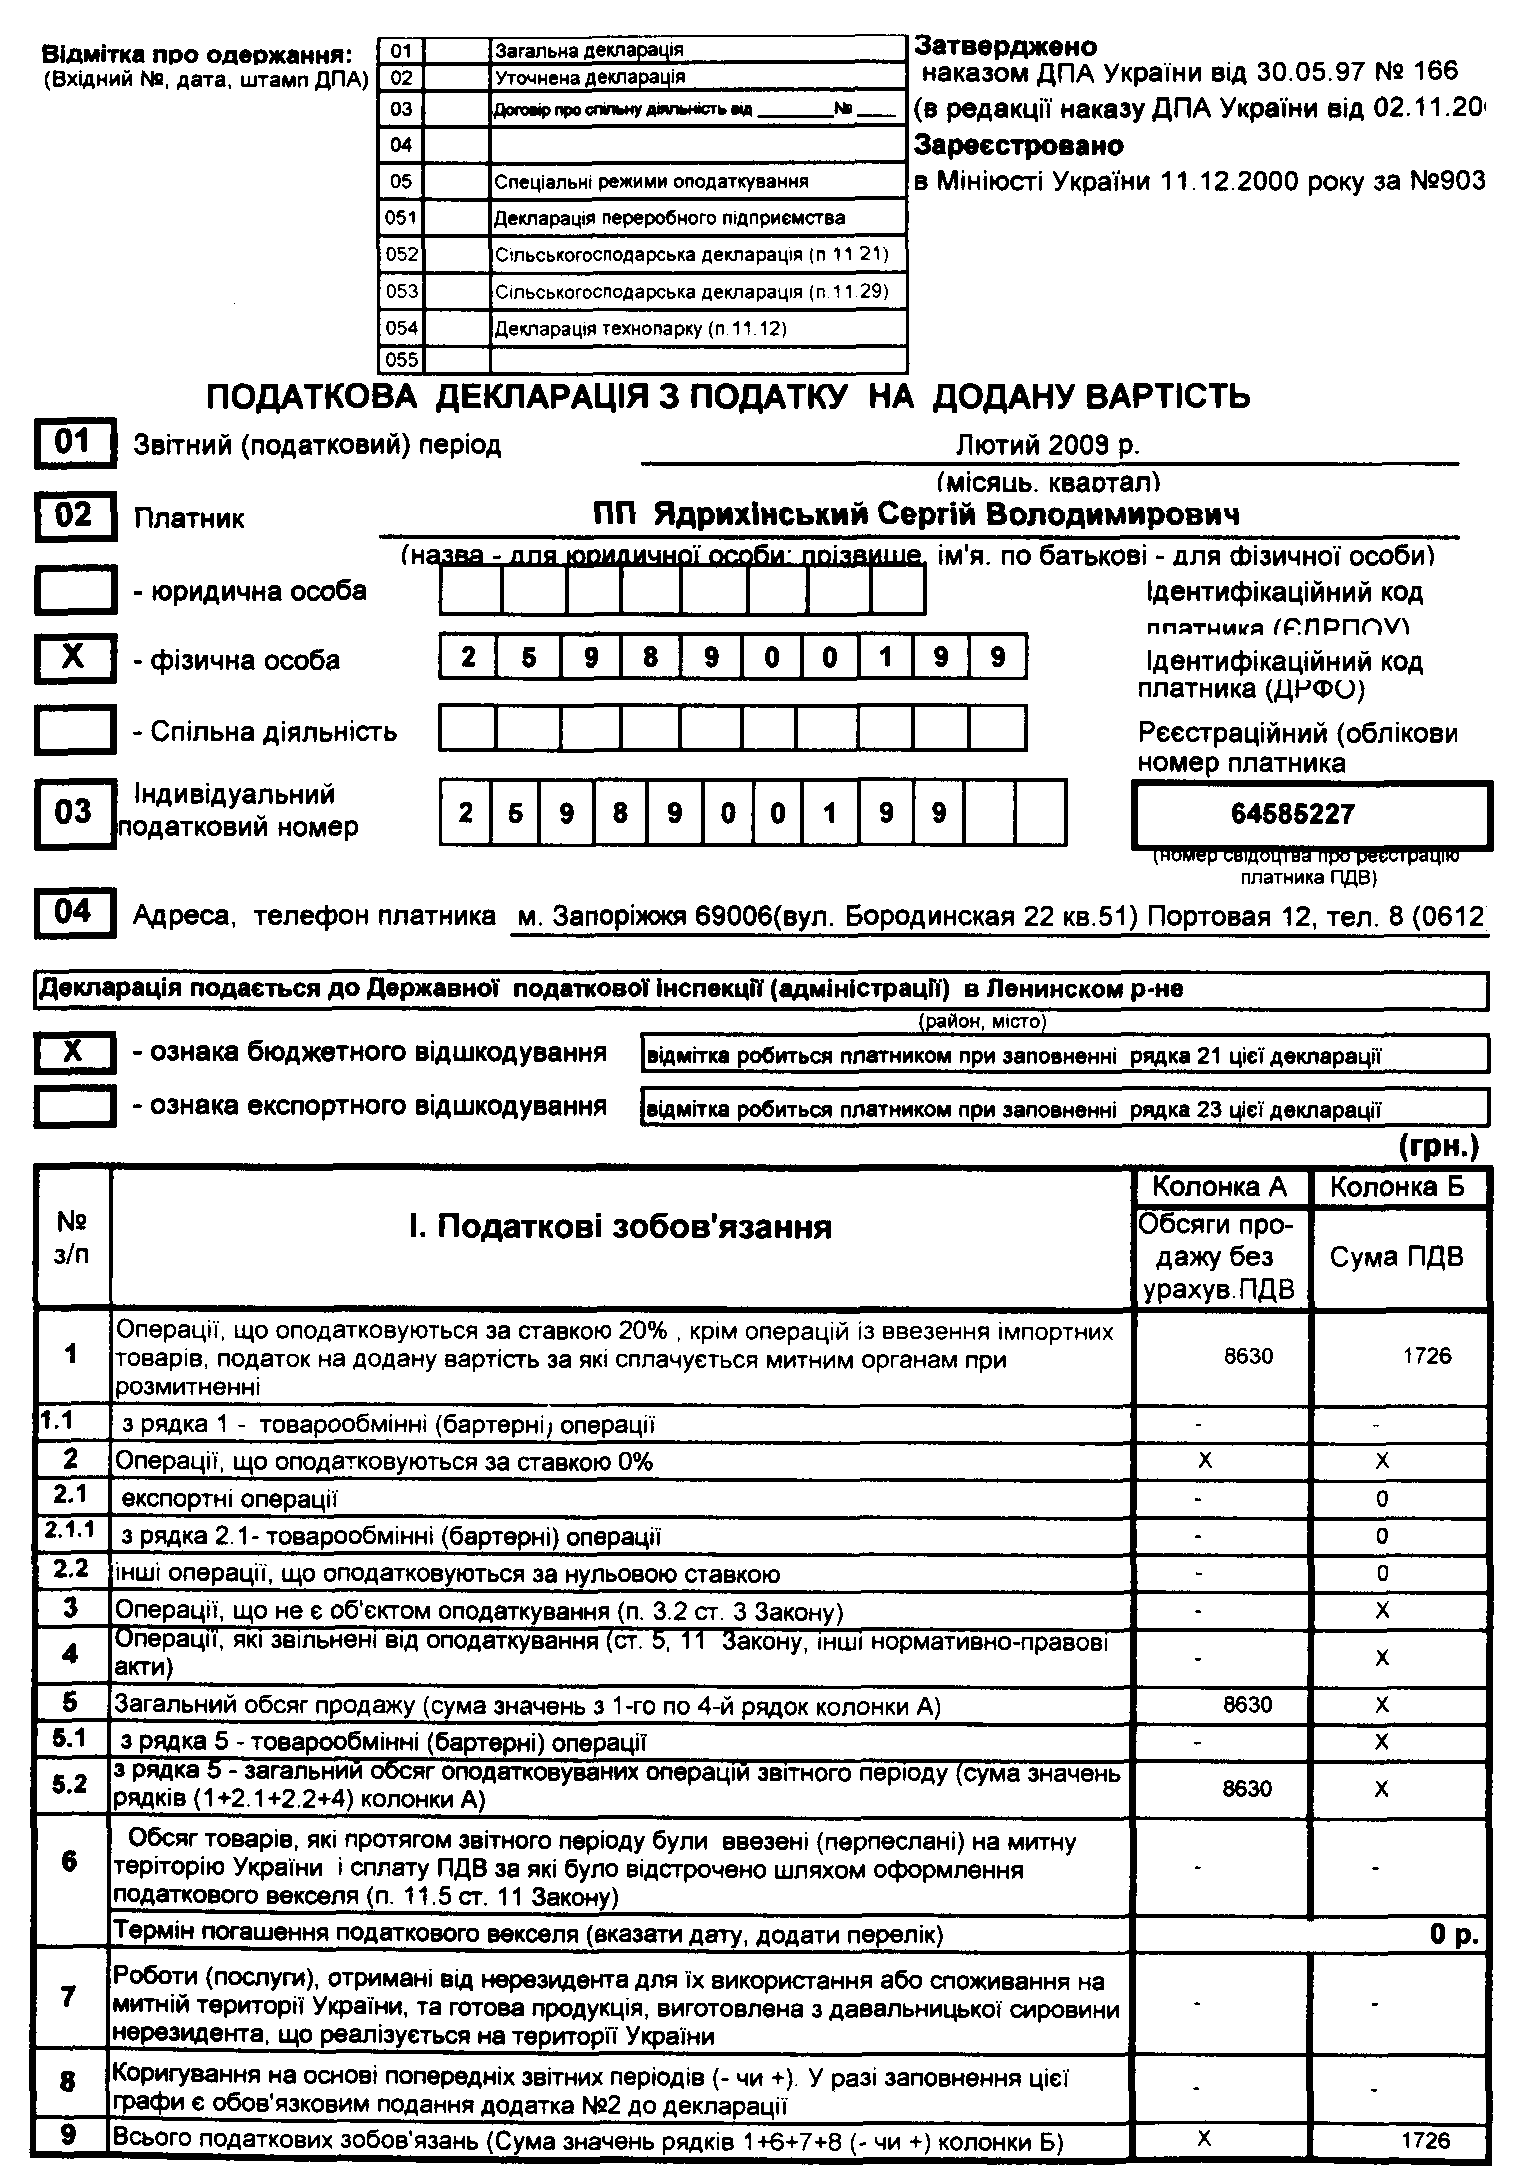
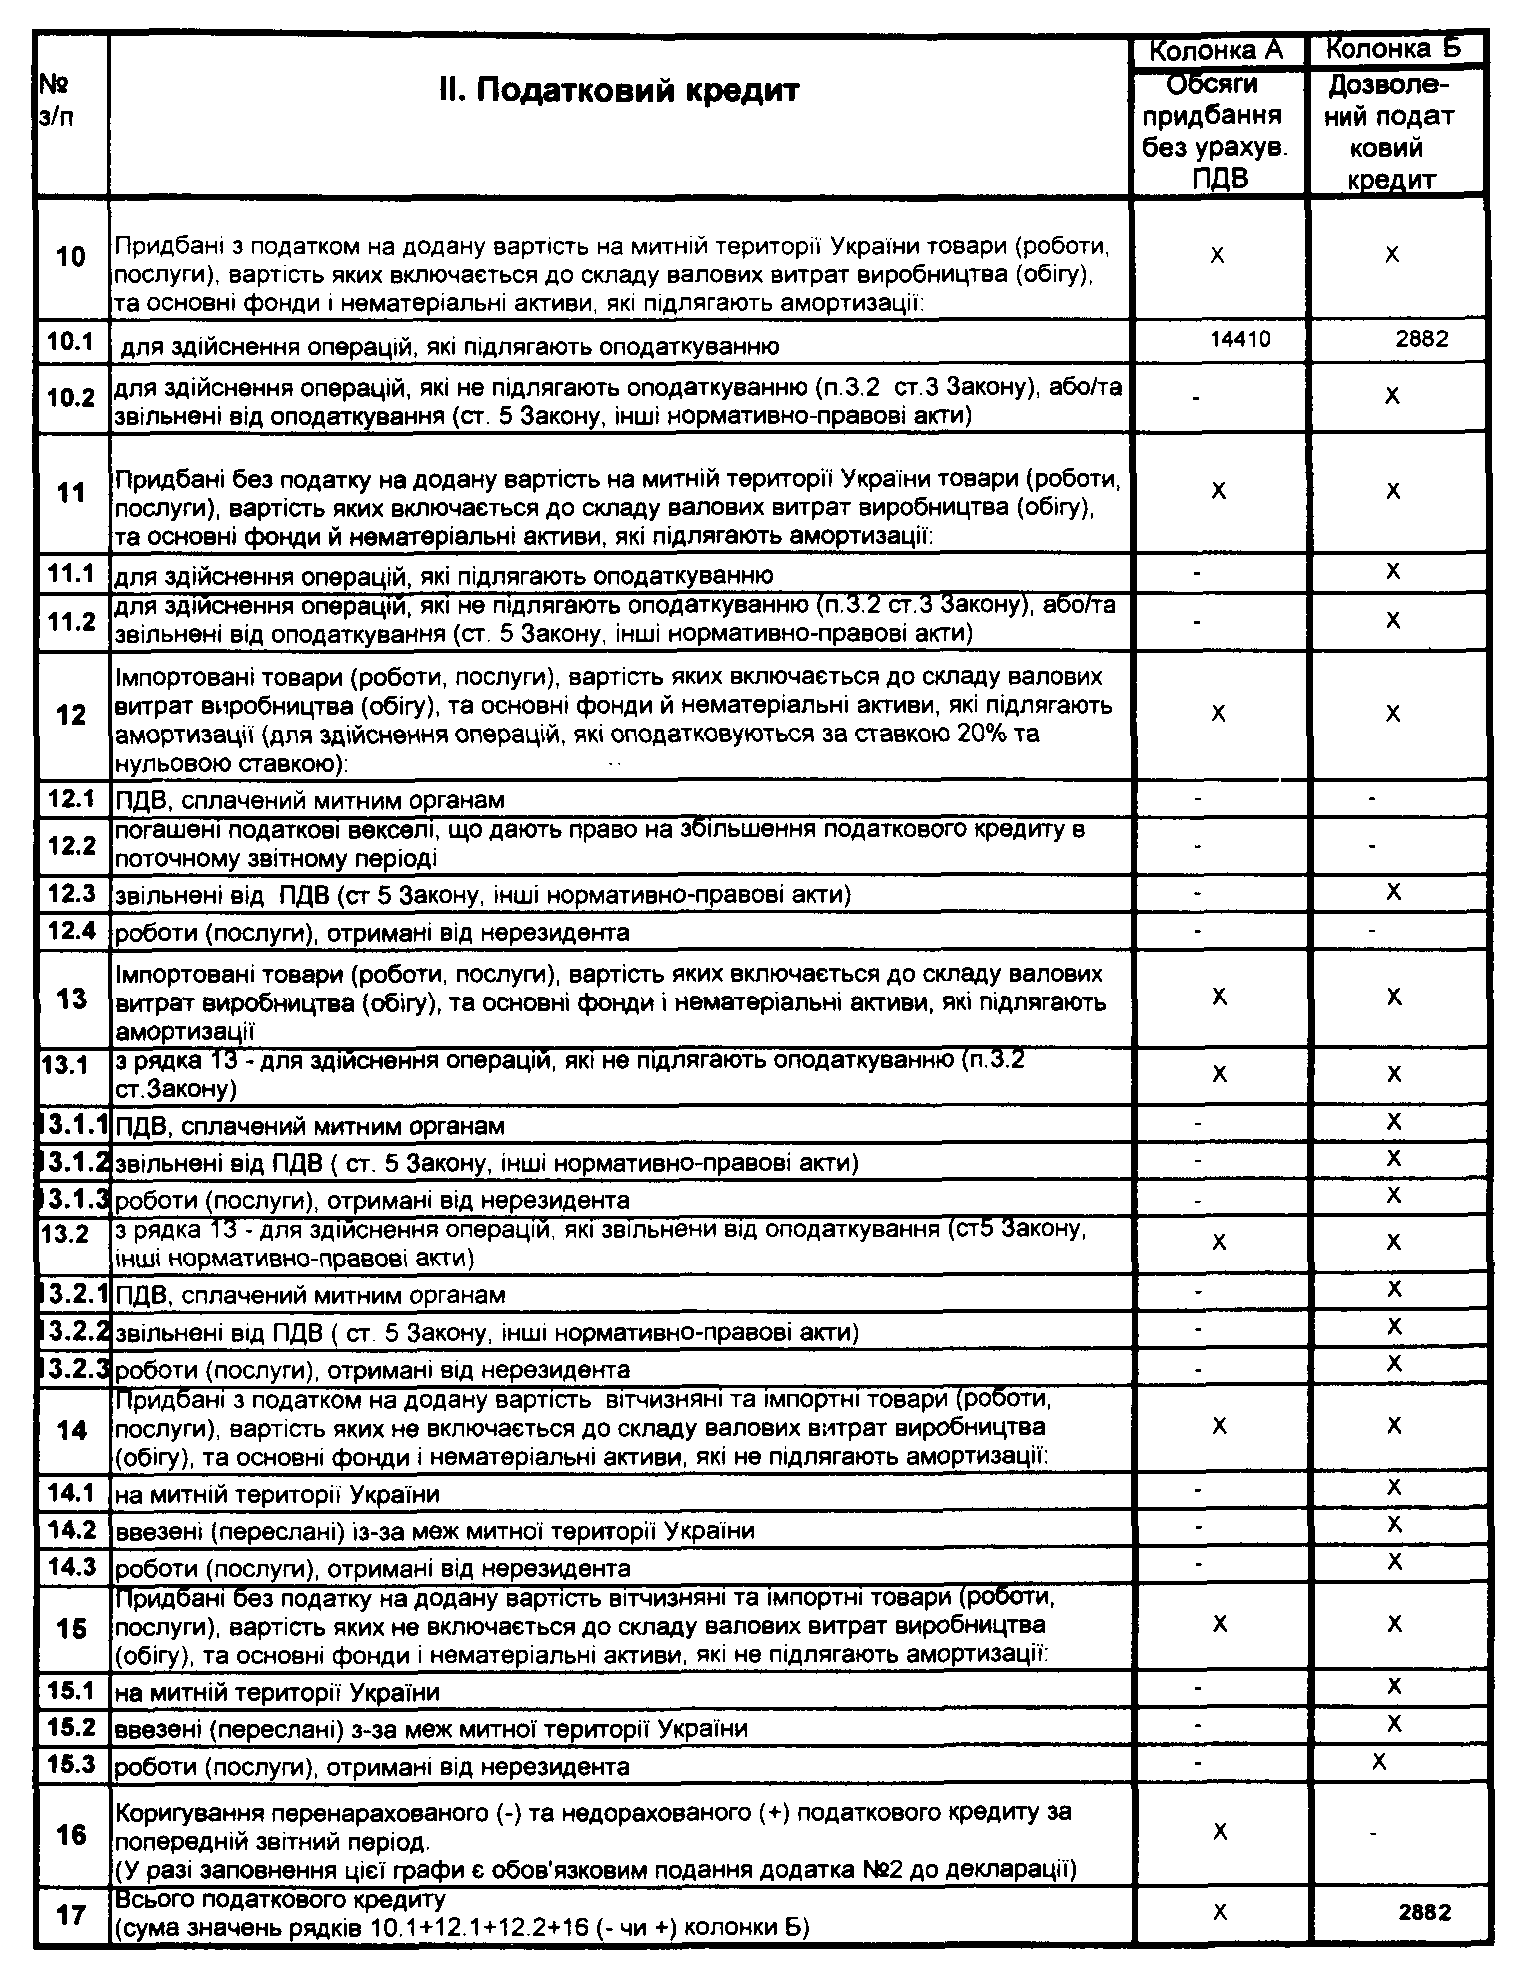
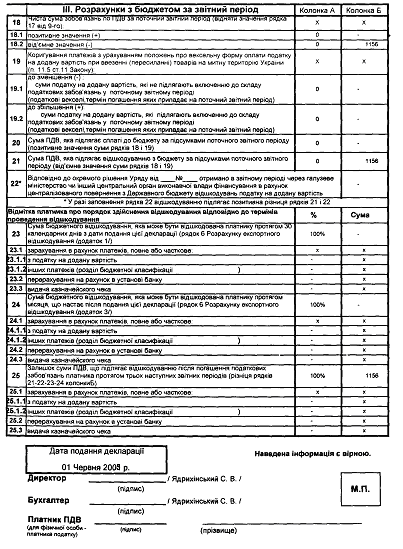
Податкова звітність – основні документи за допомогою яких йдуть взаємини суб'єктів, що хазяюють, з державою. Помилки, чи перекручування інші неточності показників звітності чреваті серйозними фінансовими санкціями, тому податкова звітність заповнюється винятково на даних бухгалтерського і податкового обліку.
Облік касових операцій ведеться відповідно до «Положення про ведення касових операцій».
Оприбуткування коштів у касу проводиться по прибутковому касовому ордері. Прибутковий касовий ордер виписується в момент внесення наявних коштів у касу. Прибутковий документ відразу реєструється в касовій книзі, йому привласнюється черговий номер. Разом з тим прибутковий ордер реєструється в книзі прибуткових касових ордерів. Обличчю що вносить готівку в касу видається квитанція до прибуткового касового ордера.
Витрата коштів по касі здійснюється на підставі видаткових касових ордерів. Видатковий касової ордер підписується головним бухгалтером і керівником підприємства. Вищевказаний документ реєструється в книзі видаткових касових ордерів і в касову книгу, йому привласнюється черговий порядковий номер. По завершенню робочого дня касир складає касовий звіт і надає його на підпис головному бухгалтеру.
Синтетичний облік грошових коштів ведеться згідно з журналом-ордером Ж-01 (таблиця 2.1). Зведемо підсумки, що підлягають рознесенню в головну книгу.
Таблиця 2.1 – Синтетичний облік грошових коштів за 2009р.
| Зміст операції | Дебет | Кредит | Сума |
| Отримано гроші в банку й оприбутковані в касу | 301 | 311 | 2006 |
| Видано з каси в перевитрати за авансовий звіт | 372 | 30 | 400 |
| Виплачено заробітну плату | 661 | 301 | 1600 |
| Оприбутковано виторг у касу | 301 | 701 | 200 |
| Здано виторг у банк | 311 | 361 | 1700 |
| Внесок засновника в статутний фонд | 301 | 46 | 1500 |
Облік кредитів і позик банку ведеться по журналу Ж-02. Первинним документом банківської операції є платіжне доручення.
Платіжне доручення – це документ на підставі якого банк робить платіжну операцію з рахунка клієнта. Платіжне доручення готує клієнт банку. Воно містить реквізити платника, покупця і завіряється підписами облич уповноважених давати такі доручення банку. Зразки підписів посадових осіб, що мають право підпису на банківських документах, зберігаються в банку.
На підставі виписок банку, щодня виробляються. Якщо операцій за один день багато, по дійсній виписці банку складається лист-розшифровка, а його підсумкові дані заносяться в операційний рядок (таблиця 2.2).
Таблиця 2.2 – Облік кредитів і позик банку за 2009р.
| Зміст операції | Дебет | Кредит | Сума |
| Перераховано постачальникам за сировину | 631 | 311 | 4500 |
| Надійшли грошові відомості засоби від покупців на розрахунковий рахунок | 311 | 361 | 12100 |
| Погашено короткостроковий кредит банку | 601 | 311 | 8500 |
| Сплачено єдиний податок в розмірі 6% | 641 | 311 | 2900 |
| Отримано короткострокового кредит у банку | 311 | 601 | 12006 |
Розрахунки з постачальниками і підрядниками містять такі реквізити:
сальдо на початок звітного періоду;
оборот по кредиту рахунка;
оборот по дебету рахунка;
сальдо на кінець звітного періоду.
Перехідні залишки по контрагентах переносяться на початок наступного звітного періоду. Кредитові обороти виробляються на підставі первинних документів. Кожен прибутковий документ попередньо раскредитовуется, тобто проставляються головним бухгалтером дебет рахунків.
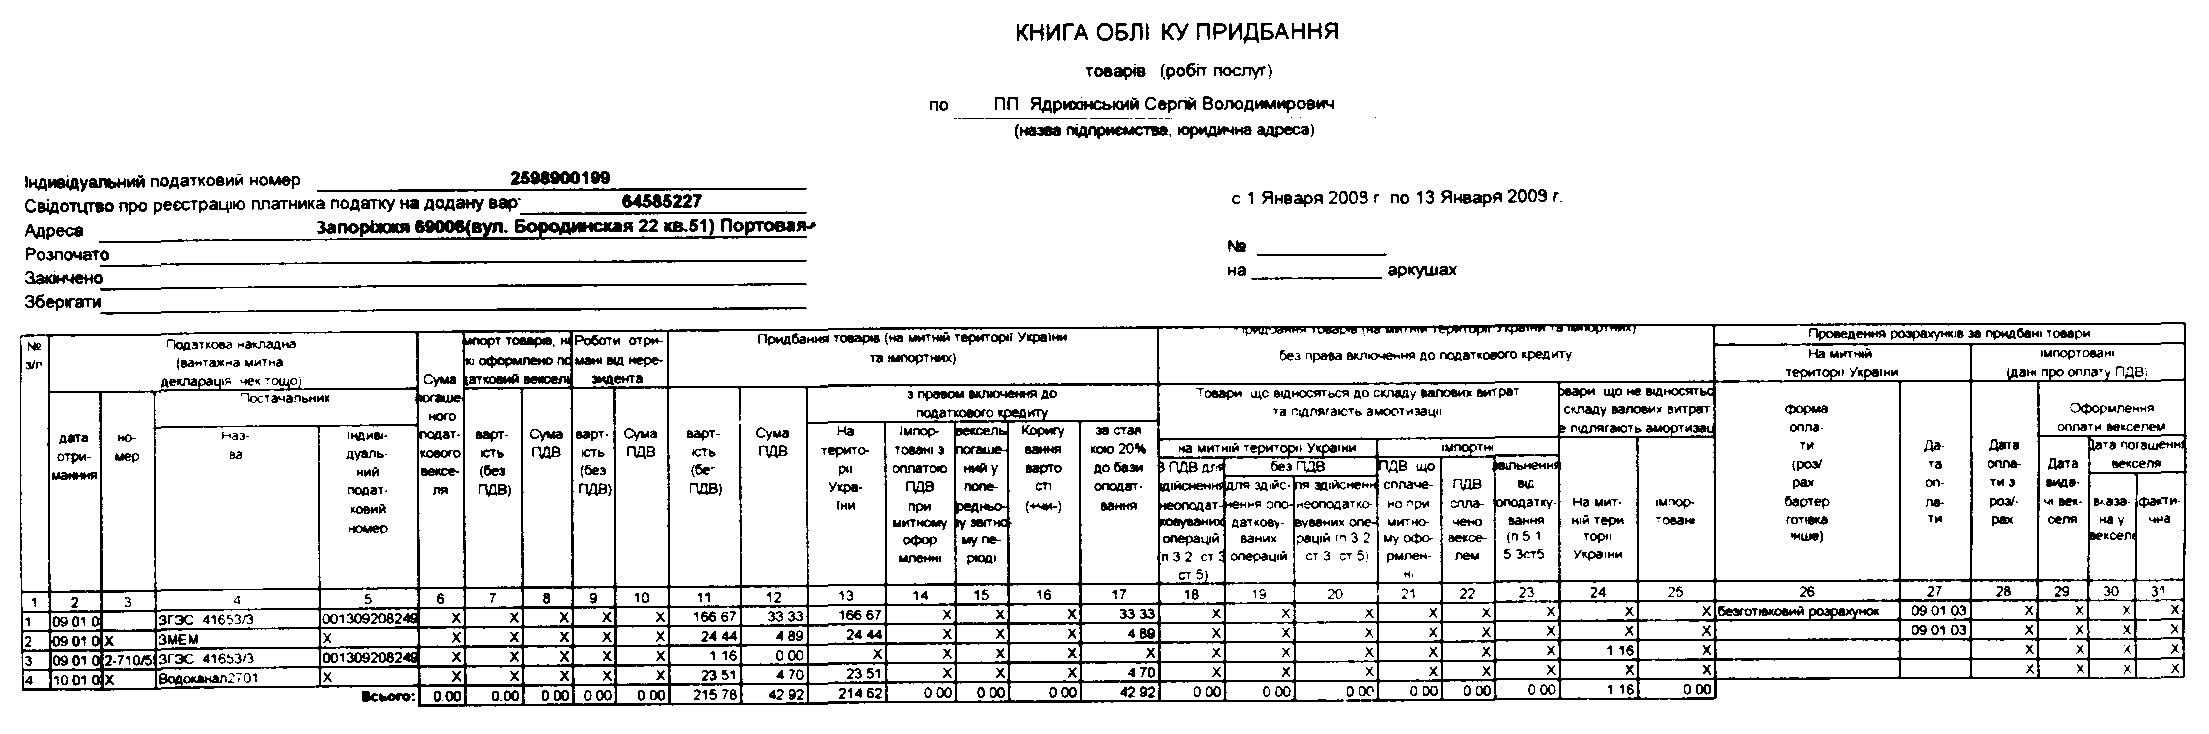
У таблицю 2.3 запис виробляється тільки при наявності прибуткових накладних. Податковий кредит приймається тільки при наявності податкових накладних, тобто по дебету рахунка (641 податковий кредит) запису ідентичні з підсумковими показниками з книгою обліку придбання.
Таблиця 2.3 - Розрахунки з постачальниками і підрядчиками за 2009р.
| Зміст операції | Дебет | Кредит | Сума |
| Зроблено передоплату постачальнику | 37 | 311 | 4800 |
| Нараховано податковий кредит з ПДВ | 641 | 644 | 800 |
| Отримано матеріальні цінності від постачальника | 20 | 631 | 4000 |
| Відбито податковий кредит по ПДВ | 644 | 631 | 800 |
| Залік заборгованості | 631 | 37 | 4800 |
Розрахунки з іншими дебіторами і кредиторами об'єднані в журналі-ордері №6, оскільки операцій подібного роду не багато і це не суперечить чинному законодавству. Це дуже важливий розділ бухгалтерського обліку. Зовні зовсім різні економічні показники, але об'єднання їх зв'язане з методологією бухгалтерського обліку. Техніка ведення розділу полягає в наступному: на підставі матеріальних звітів по рахунках обліку сировини, матеріалів, МБП, готової продукції ведеться відомість, у якій узагальнюються підсумкові обороти за звітний період по місцях збереження матеріальних цінностей. У таблиці 2.4 показане йде нагромадження витрат по об'єктах обліку (виробництво, адміністративні витрати, загальвиробничі витрати й ін.) із кредиту рахунків. У цьому ж регістрі відбувається розподіл (списання) витрат на об'єкти обліку (виробництво), тобто закриття рахунків (адміністративні витрати, загальвиробничі витрати, виробництво й ін.). Підсумки розносяться по сторінках головної книги. На підставі первинних документів по реалізації (накладні – видаткові, податкові накладні, прибуткові касові ордери, платіжні доручення покупців і ін.) роблять записи у відомість.
Таблиця 2.4 - Облік витрат, готової продукції, виробничих запасів за 2009р
| Зміст операції | Дебет | Кредит | Сума |
| 1 | 2 | 3 | 4 |
| Отримано запаси від постачальника | 22 | 631 | 4000 |
| Оприбутковано запаси придбані за готівку підзвітними особами | 20,22 | 372 | 360 |
| Отримано запаси від постачальника по бартеру | 20,22 | 631 | 1200 |
| Відвантажено готову продукцію покупцям | 70 | 26 | 5600 |
| Відвантажено запаси покупцям | 10 | 20,22 | 1700 |
| Передано запаси зі складу в цех для переробки | 20,22 | 20,22 | 5900 |
| Оприбутковано готову продукцію | 26 | 23 | 12100 |
| Готова продукція передана на склад | 26 | 26 | 12100 |
| Використано запаси на виготовлення основних засобів | 152 | 20,22 | 1000 |
| Використано готову продукцію на виготовлення основних фондів | 152 | 26 | 320 |
| Списано запаси на виробництво продукції | 23 | 20 | 5150 |
| Нараховано амортизацію на основні засоби | 23 | 13 | 1200 |
| Нараховано заробітну плату | 23 | 661 | 2800 |
| Нараховано збори на заробітну плату | 23 | 65 | 910 |
| Списано у виробництво готова продукція | 23 | 26 | 400 |
| Списано малоцінні предмети застосовувані для виробництва продукції | 23 | 22 | 110 |
| Оприбутковані на склад напівфабрикати | 25 | 23 | 1700 |
| Віднесені до розряду капітальних інвестицій витрати, раніше враховані як витрати основного виробництва | 15 | 23 | 740 |
| Зменшені на суму виявленого шлюбу основні витрати на виробництво продукції | 24 | 23 | 150 |
| Відбито вартість послуг виробничого характеру представлених сторонніми організаціями | 23 | 631 | 1450 |
На підставі вищевказаного виникає питання: а чому прибуткові касові ордери і платіжні доручення?
Відповідь: - це в тих випадках, коли покупцем зроблена передоплата, а продукція не відвантажена. Ця норма продиктована двома основними законами «Про прибуток підприємств», «Про ПДВ», тобто перша подія «оплата» чи «відвантаження» підлягає зарахуванню у валові доходи.
Відомість – це регістр аналітичного обліку утримуючий у собі наступні реквізити:
сальдо на початок звітного періоду;
оборот по дебету;
оборот по кредиту;
сальдо на кінець звітного періоду.
Запису по аналітичних рахунках, як було сказано вище, виробляються на підставі первинних документів. Облік реалізації йде по журналу Ж-06 і показано у таблиці 2.5.
Таблиця 2.5 – Облік реалізації товарів
| № з/п | Зміст операції | Дебет | Кредет | Сума, грн |
| 1 | 2 | 3 | 4 | 5 |
| а) оплата а потім відвантаження товарів | ||||
| 1 | Отримана передоплата за товар | 301, 311 | 681 | 3000 |
| 2 | Нараховані податкові зобов'язання з ПДВ | 643 | 6411 | 500 |
| 3 | Відвантажений товар покупцеві | 681 | 702 | 3000 |
| 4 | Відображені розрахунки за податковими зобов'язаннями з ПДВ | 702 | 643 | 500 |
| 5 | Списана собівартість товарів, визначена згідно з п.9 П(С) БО 9 | 902 | 281 | 1600 |
| 6 | Списана сума доходу від реалізації на фінансовий результат | 702 | 791 | 2500 |
| 7 | Відображені адміністративні витрати | 92 | 311,372 631,65,661 | 200 |
| 8 | Відображені витрати на збут | 93 | 631,65,661 311,685 | 300 |
| 9 | Відображені інші операційні витрати | 94 | 281 | 50 |
| 10 | Списана на фінансовий результат собівартість реалізованого товару | 791 | 902 | 1600 |
| 11 | Списані фінансовий результат адміністративні витрати | 791 | 92 | 200 |
| 12 | Списані фінансовий результат витрати на збут | 791 | 93 | 300 |
| 13 | Списані фінансовий результат інші операційні витрати | 791 | 94 | 50 |
| б) відвантаження товарів, а потім оплата | ||||
| 1 | Відвантажений товар покупцеві | 361 | 702 | 3000 |
| 2 | Нараховані податкові зобов'язання з ПДВ | 702 | 6411 | 500 |
| 3 | Списана собівартість товарів, визначена згідно з п. 9 П(С)БО 9 | 902 | 281 | 1600 |
| 4 | Списана сума доходу від реалізації на фінансовий результат | 702 | 791 | 2500 |
| 5 | Відображені адміністративні витрати | 92 | 311,372 631,65,661 | 200 |
| 6 | Відображені витрати на збут | 93 | 631,65,661 311.685 | 300 |
| 7 | Відображені інші операційні витрати | 94 | 281 | 50 |
| 8 | Списана на фінансовий результат собівартість реалізованого товару | 791 | 902 | 1600 |
| 9 | Списані на фінансовий результат адміністративні витрати, витрати на збут. | 791 |
92 93 94 |
550 |
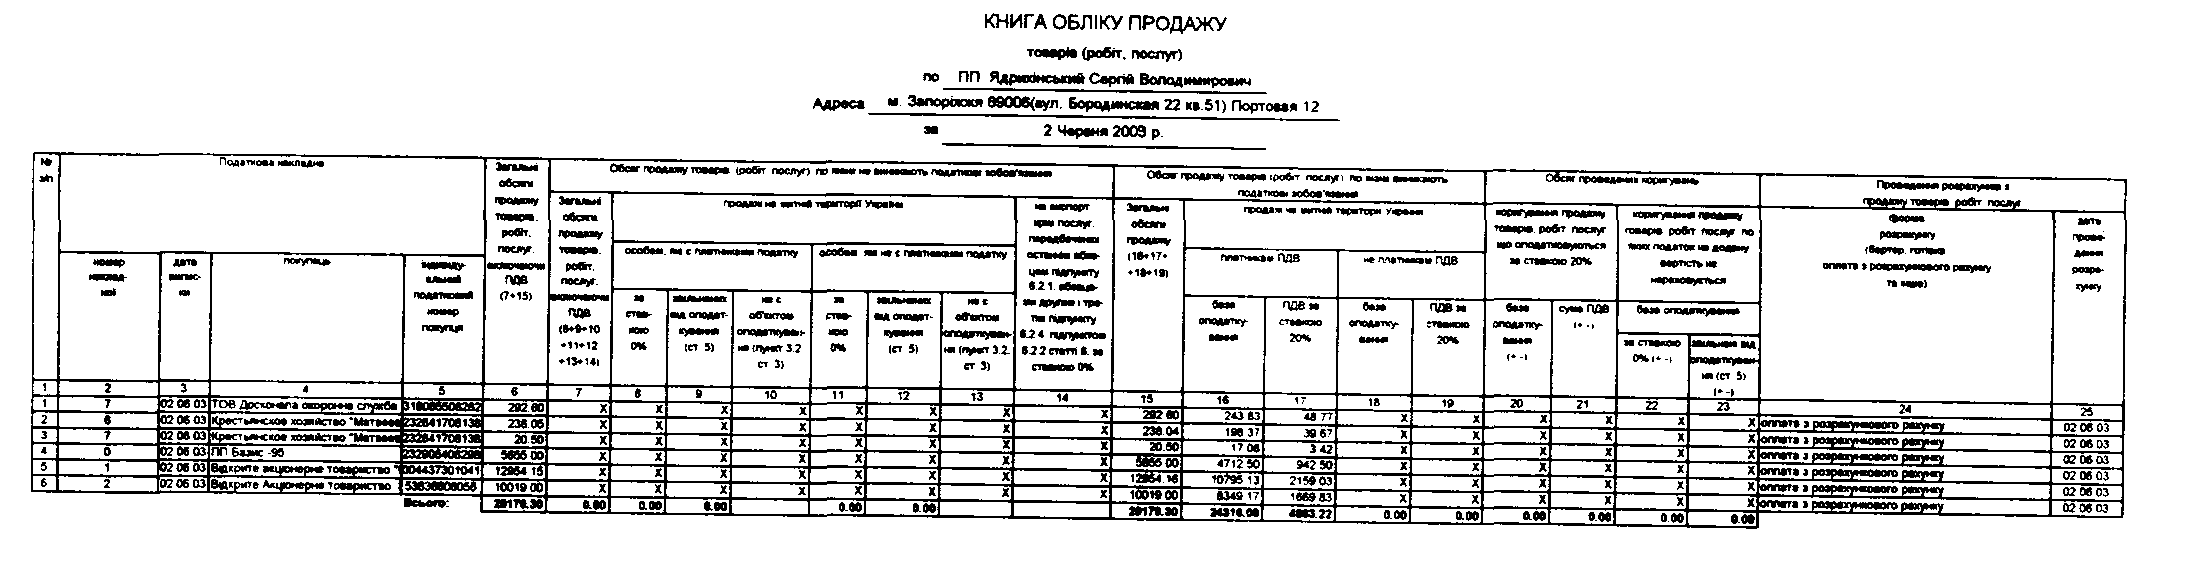
Підсумкові обороти повинні відповідати підсумковим оборотам податкового обліку ПДВ (книги обліку продажів). На нашу думку це необов'язково, оскільки операції по першій події в бухгалтерському обліку необов'язково відбивати в дохідній частині. Відповідність показників доходу по бухгалтерському і податковому обліку обрано підприємством з метою контролю показників бухгалтерського обліку і податкової звітності. З іншої сторони це веде до того, що бухгалтерський облік дає перекручену картину балансового прибутку, тобто оподатковуваний прибуток і балансовий прибуток рівні. На практиці це не завжди так. Оскільки при наявності попередньої оплати покупців за товар у звітному періоді, коли факт відвантаження не здійснений, а це буває найчастіше в останні дні звітного періоду, реального прибутку ні, і можливо що її взагалі не буде. Наприклад 1-го числа наступного місяця за звітним попередню оплату прийдеться повернути з якої-небудь причини. Технічні несправності технологічного устаткування, зривши постачання сировини постачальників, стихійні лиха (на жаль не всі господарські договори «постачання і реалізації» містять пункти форс-мажорних зобов'язань) і ряд інших причин. А бухгалтерський облік подає перекручену інформацію про фінансовий стан підприємства. У такий спосіб можна зробити висновок: бухгалтерський облік фінансових результатів за визначені звітні періоди спотворюється в межах господарських оборотів які включені у валовий доход по податковому обліку.
3. Висновки та пропозиції
Торгівля є найважливішою галуззю господарської діяльності. У сфері роздрібної торгівлі закінчується процес обігу товарів і вони переходять у сферу особистого споживання. Роздрібна торгівля - реалізація товарів безпосередньо населенню для особистого споживання. У сфері оптової торгівлі відбувається перерозподіл великих товарних і фінансових потоків. Тут знаходять своє застосування цілі галузі економічних знань, таких як логістика, у більше повній мері розкривається фінансовий менеджмент.
За допомогою даних первинного обліку, регістрів синтетичного й аналітичного обліку відбита особливість обліку витрат обігу й валового доходу даної фірми, а також проаналізований оптовий товарообіг. Ці показники дуже впливають на всі кількісні і якісні показники роботи підприємства торгівлі.
У роботі розкриті основні принципи обліку реалізації товарів, щоб вирішити комплекс бухгалтерських завдань, які ставить перед собою фірма. Для того, щоб правильно зробити бухгалтерські записи й визначити фінансовий результат діяльності підприємства, необхідно визначитися в оцінці товарів, що фіксується в обліковій політиці фірми, розробленої виходячи зі специфіки роботи підприємства.
Також показане документальне оформлення реалізації товарів, порядок складання й перевірка товарних звітів. Приділено увагу веденню аналітичного обліку товарів, регістрам бухгалтерського обліку, які застосовуються на даному підприємстві для обліку товарів і обліку розрахунків з покупцями. Дуже важливо в бухгалтерському обліку торговельного підприємства правильно визначити валовий доход і витрати обігу за звітний період, тому в роботі розкрита специфіка розрахунку валового доходу й особливості обліку витрат обігу.
У умовах формування ринкових відносин торгово-посередницька діяльність займає особливе місце в народному господарстві України. Тому дуже актуально вивчення особливостей обліку операцій оптової і роздрібної торгівлі.
Вивчення особливостей бюджетного обліку необхідно для підготування до роботи в бюджетних установах. Вивчення бухгалтерського обліку в будівництві, страхової діяльності, на транспорті, у банках, сільському і лісовому господарстві й інших галузях дуже важливе в наш час.
В роботі було розглянуто облік реалізації товарів та визначення фінансових результатів в оптовій торгівлі, облік закінчених капітальних вкладень та облік джерел їх фінансування, а також вирішена практична задача обліку в бюджетній установі.
Засвоєння теоретичних знань, придбання практичних навичок бухгалтерського і податкового обліку в бюджетних установах, торгівлі, на підприємствах побутового обслуговування й інших галузей і сферах народного господарства України допоможе бухгалтеру у його подальшій діяльності.
Список використаної літератури
Вербицка Л. В. Теорія бухгалтерського обліку. - К. : Логос, 2003.
Сопко В. В. Бухгалтерський облік. - К. : КНЕУ, 2004.
Білуха М. Т. Теорія бухгалтерського обліку. - К., 2004.
Васюта-Беркут О.І. та ін. Теорія бух обліку. - К.: МАУП, 2005.
Бланк И.А. Торговый менеджмент. - К.: УФИМБ, 2008
Валевич Р.П., Давыдова Г.А. Экономика торгового предприятия. Учебное пособие. - Минск: Вышэйшая школа, 2003
Головачук Т.И. Экономическое регулирование товарооборота торгового предприятия. - К., 2005
Гребнев А.А. Экономика торгового предприятия. - К., 2004
Бутенець Ф.Ф. Теорія бухгалтерського обліку. - Житомир; ЖІТІ, 2004.
Кужельний М.В., Лінник В.Г. Теорія бухгалтерського обліку: Підручник. - К.; КНЕУ, 2005.
Кузьмінський А.М., Кузьмінський Ю.А. Теорія бухгалтерського обліку: Підручник. - К.; Все про бухгалтерський облік, 2004.
Палий В.Ф., Соколов Я.В. Теория бухгалтерского учёта: Учебник. 2-е изд. Перераб. и доп. - М.: Финансы и статистика; 2006.
Додатки
Размещено на