Управлінський облік використання запасів на підприємстві
В інформаційному забезпеченні оптимізації витрат неабиякі можливості розкриває застосування АВС – аналізу. Його методика може бути застосована :
-- для реалізації контрольної функції обліку в системі управління матеріальними ресурсами, яка в сучасних умовах змінюється від контролю за збереженням запасів до підтримки рівня капіталовкладень в запаси, контролю за ефективністю використання, оптимізації розміру, мінімізації витрат на створення і утримування;
-- для підготовки інформації з метою обґрунтування рішення щодо вибору найвигідніших постачальників та видів матеріалів;
-- для підготовки інформації з метою обґрунтування рішення щодо прискорення оборотності виробничих запасів;
-- для оптимізації постійних витрат та сфер діяльності в процесі виробництва [16, 154-155].
У практичній діяльності підприємсв для виконання наміченої виробничої програми заготовляється багато видів ресурсів. Якщо порівнювати вартість окремих ресурсів із загальною вартістю всіх, то вони мають різну частку. З метою оцінки різних видів запасів використовують АВС- аналіз [18, 232].
Деякі автори цей метод називають "контролем запасів за допомогою їх класифікації". В економічній літературі з логістики, управлінського обліку контролінгу його суть і можливості описані недостатньо глибоко, а в деяких виданнях взагалі ці питання не піднімалися. Між тим, досвід свідчить про ефективність контролю, якщо основну увагу концентрувати на запасах високої вартості, які повинні підлягати 10% інвентаризації, а малоцінні – контролюватися вибірково [16, 155].
В цій моделі всі ресурси поділяють на три класи: А, В та С залежно від грошових витрат на них. Ті види сировини й матеріалів, за якими сукупні витрати складають 80%, відносяться до класу А. Наступні 15% відносять до класу В, і решту 5% – до класу С [12, 200].
Для управління виробничими запасами застосовують і більш складні математичні моделі, наприклад математичні моделі виробничого процесу або моделі планування матеріальних потреб (ПМП). Вхідними даними для таких моделей є обсяг торгових угод, витрати ресурсів на вироблювану продукцію, витрати на замовлення ресурсів та їх зберігання, інші витрати виробництва. ЕРЗ є складовою моделі виробничого процесу. Для робіт із цими моделями використовуються комп'ютери. При використанні моделей слід враховувати, що якщо якість вхідні параметри, на основі яких розв'язується задача, непередбачані або не введені, то необхідно бути уважним до результатів розрахунків. У таких випадках треба керуватись здоровим глуздом. В будь- якому випадку необхідно проводити логічний аналіз отриманих результатів.
Крім аналізу АВС застосовується також аналіз XYZ. Якщо аналіз АВС заснований на групуванні запасів за їх вартістю, то аналіз XYZ заснований на їх групуванні залежно від рівномірності попиту і точності його прогнозування. При цьому виді аналізу запаси також розподіляються на три групи: X,Y та Z. Рівномірність попиту на запаси оцінюють шляхом розрахунку коефіцієнта варіації попиту за кожним видом запасів.(формула 1.5)
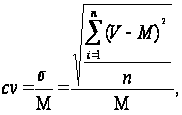 (1.5),
де cv- коефіцієнт варіації;
σ- дисперсія;
V – значення попиту (потреби) у фіксований час чи проміжок часу;
М – середнє значення попиту за фіксовані проміжки часу;
n – кількість спостережень;
і – і-те значення попиту (потреби) у фіксований час чи проміжок часу.
Відомо, що величина коефіцієнта варіації змінюється від нуля до безкінченності. До групи Х відносять запаси, попит на які рівномірний або коливається незначно, до групи У – запаси, попит на які має сезонний характер, до групи Z – запаси з низьким рівнем надійності прогнозу попиту.
Характеристика груп XYZ наведена в таблиці 1.4. [18, 232].
Спільне проведення АВС- та XYZ-аналізу дозволяє одночасно оцінити матеріальні запаси за кількістю і вартістю та ступенем надійності прогнозу споживання. Результатом такого спільного аналізу є матриця, яка влючає 9 різних класів запасів (табл.1.5) [18, 233].
Таблиця 1.4 Характеристика груп запасів XYZ
| Група запасів | Попит | Можливості прогнозування попиту | Коефіцієнт варіації попиту, cv |
| X | Рівномірний або незначні коливання | Високий ступінь надійності прогнозу | cv≤0.1 |
| Y | Нерівномірний, сезонний | Середній ступінь надійності прогнозу | 0.1 <cv≤0.25 |
| Z | Епізодичний | Низький ступінь надійності прогнозу | cv>0.25 |
Таблиця 1.5 Матриця класів запасів
| Клас запасів | Х | У | Z |
| А | Висока частка вартості | ||
| Високий ступінь надійності прогнозу | Середній ступінь надійності прогнозу | Низький ступінь надійності прогнозу | |
| В | Середня частка вартості | ||
| Високий ступінь надійності прогнозу | Середній ступінь надійності прогнозу | Низький ступінь надійності прогнозу | |
| С | Низька частка вартості | ||
| Високий ступінь надійності прогнозу | Середній ступінь надійності прогнозу | Низький ступінь надійності прогнозу | |
Аналіз АВС доповнений аналізом XYZ дає змогу більш ефективно планувати товарні запаси на підприємстві та управляти ними. Запаси постійно знаходяться в русі, а їх склад, кількість і якість може змінюватися за короткий термін. Тому досить важливим моментом для управління запасами є не лише їх кількість і якість, але й розумна організація їх переміщення. Рух матеріальних запасів знаходить своє відображення на рахунках бухгалтерського обліку, узагальнюється у відповідних регістрах обліку та внутрішній звітності підприємства. Аналітична та синтетична облікова інформація є основою для управління запасів підприємства. Без чітко організованого обліку руху запасів апарат управління не зможе виконувати ритмічну роботу підприємства, не зможе захистити себе від конкурентів.
1.2 Управлінський облік малоцінних швидкозношуваних предметів
Розкриваючи питання обліку запасів окрему увагу треба приділити малоцінним та швидкозношуваним предметам, облік яких має деякі особливості [19, 56].
Малоцінні та швидкозношувані предмети визначаються за єдиним критерієм:
– терміном служби, що в цьому випадку вважають не більшим, ніж один рік або нормальний операційний цикл, якщо він перевищує рік [2]. Вартість малоцінних і швидкозношуваних предметів, переданих в експлуатацію, виключається зі складу активів, тобто запасів, шляхом списування з балансу на їхнє вибуття з подальшою організацією оперативного кількісного обліку таких предметів за місцями експлуатації та відповідальними особами протягом терміну їх фактичного використання. Таким чином, за даними карточок складського обліку матеріалів не можна отримати інформації про реальні запаси малоцінних і швидкозношуваних предметів, оскільки передані в експлуатацію відображаються як вибулі. У той же час вони наявні у виробничих підрозділах – центрах відповідальності, хоч їхня вартість уже включена у витрати виробництва. У зв’язку з цим при визначенні потреби в таких запасах з метою управлінського обліку слід брати до уваги не тільки наявність малоцінних і швидкозношуваних предметів на складах, відображену як їхній залишок у карточках складського обліку матеріалів, а й фактичну кількість тих, які передані в експлуатацію, термін дії котрих ще не закінчився.
В управлінському обліку за центрами відповідальності необхідно враховувати не тільки фактичну наявність малоцінних і швидкозношуваних предметів, а й залишкові терміни їхньої експлуатації, оскільки без цього може виявитись, що при видимій забезпеченості ними потреб підприємства інколи виникає непередбачена потреба в них, що несприятливо позначається на виробництві. Управлінський же облік саме спрямований на попередження таких непрогнозованих збоїв у забезпеченні запасами потреб виробництва.
Управлінський облік малоцінних і швидкозношуваних предметів забезпечується системою встановленої документації. Так, безпосередньо за центрами відповідальності на тих підприємствах, де практикують наявність у роздавальних кладовках постійного обмінного фонду інструментів (пристосувань), їхній облік ведуть із застосуванням відомості на поповнення (вилучення) постійного запасу інструментів (пристосувань), тип. ф. № МШ-1, що складається у двох примірниках. Цю відомість менеджер центру відповідальності погоджує із cпеціалістами планово-виробничого (інструментального) відділу і на її основі проводять записи надходження (поповнення) або вибуття (вилучення) інструментів чи пристосувань у карточках складського обліку матеріалів, тип. ф. № М-12 інструментально-роздавальної кладовки, де знаходиться такий запас. Другий примірник є основою для списання (оприбуткування) виданих (повернених) інструментів чи пристосувань на складі підприємства в аналогічних карточках.
Поряд з цим, видача зі складу підприємства керівникам його структурних підрозділів малоцінних та швидкозношуваних предметів (за умови наступної їх видачі працівникам підрозділів) здійснюється на підставі документів "Накладна-вимога на відпуск (внутрішнє переміщення) матеріалів" або "лімітно-забірна картка" [12, 226-229].
При отриманні праівниками зі складу або в керівника свого підрозділу малоцінних та швидкозношуваних предметів, вони розписуються у відомості, чим і засвідчують безпосередньо факт їх отримання. Залежно від особливостей документообігу на конкретному підприємстві відомості обліку видачі можуть оформлюватися як в одному, так і в двох екземплярах [19, 56].
Якщо інструменти й пристосування видаються у тимчасове користування (як правило, протягом зміни), в таких випадках використовують інструментальні марки (жетони), де вказано номер цеху – центру відповідальності, табельний номер робітника, номер кладовки. Можливе застосування одно-і двомарочних варіантів такого обліку. Застосування таких жетонів пришвидшує видачу інструментів, що на великих підприємствах дуже важливо, оскільки часто поблизу інструментально-роздавальних кладовок утворюються значні черги, що зумовлює непродуктивні втрати робочого часу, і не може свідчити про високий рівень управлінського обліку.
За виданими інструментальними марками легко визначити, в якого робітника знаходиться той чи інший інструмент або приладдя. Однак при одномарочному варіанті доволі багато часу йде на визначення кількості інструментів (приладдя), що знаходяться одночасно в того чи іншого робітника. Тому часто застосовують двомарочний варіант обліку, за яким використовуються марки з табельними номерами робітників і марки з номенклатурними номерами інструментів, котрі робітникам не видаються, а знаходяться на місцях зберігання інструментів. Перші при видачі інструментів кладуть на місця їхнього зберігання, а другі – на контрольну дошку з табельними номерами робітників. Таким чином, наглядно видно, які інструменти одночасно знаходяться в того чи іншого робітника, що посилює контроль за цільовим використанням інструментів, своєчасним поверненням їх у кладовку, коли виникає гостра потреба в них на іншому робочому місці. Так само можна організувати облік змінного спецодягу, вимірювальних приладів, якщо вони видаються на нетривале користування. Точні дані про фактичне забезпечення інструментами й приладдями можливі за умови чіткого обліку їхнього знаходження у відповідних місцях: на складах, у центрах відповідальності, ремонті тощо. Зокрема, на інструменти й приладдя передані для їхнього полагодження, складають замовлення на ремонт або заточування інструментів (пристроїв), тип. ф. № МШ-3, у двох примірниках.
Варто наголосити, що в управлінському обліку немає дрібниць, оскільки будь-які відхилення від нормальної роботи зумовлюють, як правило, своєрідне відлуння, що має негативно позначитися на ефективності роботи підприємства загалом. Тому необхідно, щоб контроль – один із найголовніших аспектів управлінського обліку – здійснювався всюди на кожному робочому місці, безперечно, в межах компетенції таких працівників. Щодо розглянутого документа, важливим є забезпечення дотримання встановлених термінів виконання передбачених робіт, що мають контролювати як відповідальні особи майстерні (цеху), де вони виконувались, так і комірник інструментально-роздавальної кладовки, зіставляючи дату складання замовлення з датою повернення інструменту (приладдя) [12, 229-231], оскільки запаси включаються у витрати одночасно зі зменшенням активів [3]. Таким чином, уже при видачі зі складу на виробництво малоцінних і швидкозношуваних предметів їхня вартість включається у витрати виробництва. В той же час за натуральною ознакою вони обліковуються тривалий період. Саме управлінський облік (у фінансовому обліку вони вважаються списаними) має забезпечити облік цих предметів і активів протягом усього терміну експлуатації, не допускаючи передчасного втрачання їх до закінчення цього терміну.
Проте, на практиці часто з тих чи інших причин інструменти й приладдя ламаються, псуються чи виявляється їх пропажа. В таких випадках складають акт вибуття малоцінних і швидкозношуваних предметів, тип. ф. № МШ-4.
Цей документ є підставою для облікового працівника для віднесення вартості виданих на господарські потреби, а також в індивідуальне користування працівникам підприємства малоцінних та швидкозношуваних предметів до витрат того чи іншого підрозділу [19, 56-60]. Залежно від причин вибуття, акт складається в одному або двох примірниках. Якщо винних у псуванні чи поломці інструментів немає (це сталось унаслідок об’єктивних причин), акт складається в одному примірнику, причому в ньому можна відобразити списання інструментів, які рахуються за кількома робітниками.
Примірники актів (тип. ф. № МШ-4) додають до актів на списання інструментів (пристосувань) і обміну їх на придатні, тип. ф. № МШ-5, або актів на списання малоцінних і швидкозношуваних предметів, тип. ф. № МШ-8 (Дод. А), які складаються на загальну кількість втрачених (поламаних, зіпсованих) інструментів (приладь) чи непридатних для подальшого використання МШП.
При цьому, на основі акта, тип. ф. № МШ-5, проводиться заміна інструментів (пристосувань) шляхом видачі їх зі складу в кладовку центру відповідальності без виписування накладних чи лімітно-забірних карточок, оскільки згаданий акт застосовується на тих підприємствах, де в центрах відповідальності є постійний обмінний фонд інструментів (приладь).
Необхідно контролювати здачу непридатного інструменту, приладів, приладь у кладовку центру відповідальності та наступну їх утилізацію, маючи на увазі, що окремі вузли можуть бути використані для ремонтів, а дорогоцінні метали, часто наявні у приладах новинках, суворо обліковуватись. Окремо на кожний вид фізично зношеного спецодягу, спецвзуття, захисних засобів, інших МШП, а також інструментів (приладь) на тих підприємствах, де вони не обліковуються за методом обмінного фонду, складають акт на списання малоцінних і швидкозношуваних предметів, тип. ф. № МШ-8, в одному примірнику.
Так само, як і за попереднім актом, необхідно контролювати утилізацію МШП чи інструментів, оприбутковувати металобрухт, ганчір’я, дрова і використовувати їх за призначенням: реалізовувати, передавати як обтиральний матеріал, зрештою знищити непотрібне.
Значну частину витрат на підприємствах складають витрати на спецодяг, спецвзуття, захисні засоби. Вони видаються окремим робітникам на постійне користування протягом терміну носіння або на період виконання певних робіт, тому постійно за робітниками не закріплюються, а видаються як чергові [12, 232-233].
Спеціальною формою документа, за допомогою якого здійснюється видача малоцінних швидкозношуваних предметів на господарські потреби і на ідивідуальне користування працівникам зі складу або керівниками структурних підрозділів, за встановленими нормами є "Відомість обліку видачі (повернення) спецодягу, спецвзуття та запобіжних пристроїв" (форма № МШ-7) [19, 56]. Такі відомості комірник складає окремо на видачу та повернення спецодягу, спецвзуття, захисних засобів (передачі на дезінфекцію, прання, ремонт, літнє зберігання тощо) і вони є підставою для записів в особових картках обліку спецодягу, спецвзуття і запобіжних пристосувань, тип. ф. № МШ-6, що відкриваються на кожного робітника, який користується такими засобами.
Списані засоби індивідуального захисту відображають у цих картках на основі актів вибуття малоцінних і швидкозношуваних предметів, тип. ф. № МШ-4. Згадані картки відкриваються в одному примірнику окремо на засоби індивідуального захисту та на чергові спецодяг, спецвзуття, захисні засоби, які видають робітникам згідно з затвердженим на підприємстві списком на одну–дві зміни, і зберігають у кладовках центрів відповідальності за табельними номерами робітників [12, 233-234].
Отже, існуюча сукупність форм первинної документації з обліку малоцінних та швидкозношуваних предметів дає можливість побудови такої системи обліку, яка б відповідала масштабам підприємства, його організаційно-структурній формі та об’єктивним умовам функціонування [26, 55].
1.3 Методи оцінки запасів при їх вибутті
При відпуску запасів у виробництво, з виробництва, продажу та іншому вибутті оцінка їх здійснюється за одним з таких методів:
1. ідентифікованої собівартості;
2. середньозваженої собівартості;
3. ФІФО;
4. ЛІФО ( вилучений з П(с)БО 9 "Запаси", і вже не використовується);
5. нормативних затрат;
6. за цінами продажу [2].
Розглянемо зазначені методи детальніше.
МЕТОД 1. Оцінка за ідентифікованою собівартістю.
Інакше кажучи, "за яку ціну купив, за таку і списав" (у виробництво, на склад готової продукції чи в реалізацію - залежно від того, які саме види запасів і з якою метою вибувають) [24].
Запаси, які відпускаються, та послуги, що виконуються для спеціальних замовлень і проектів, а також запаси, які не замінюють одне одного, оцінюються за ідентифікованою собівартістю [2]. Однак не зовсім зрозуміло, навіщо у П(С)БО 9 запроваджено таке обмеження в застосуванні методу ідентифікованої собівартості. Можливо, наголос на спецзамовленні і незамінності не треба розуміти як обмеження, а лише в тому сенсі, що застосувати цей метод оцінки зможуть усі підприємства для спецзамовлень, а у разі незамінності - в обов'язковому порядку. Адже на багатьох підприємствах давно налагоджено комп'ютерний облік надходження і вибуття запасів за ідентифікованою собівартістю, і оскільки цей метод є найточнішим, немає сенсу змінювати і перебудовувати програми заради впровадження приблизного обліку, яким є облік вибуття за: середньозваженою собівартістю, ФІФО, ЛІФО. Цей метод не новий - він давно і широко у нас застосовується.
У нашій країні він завжди переважав і використовувався практично у всіх галузях економіки. Обов'язкова умова для цього - можливість за кожною одиницею запасів установити саме її ціну (історичну собівартість) [24].
МЕТОД 2. Оцінка за середньозваженою собівартістю.
Оцінка за середньозваженою собівартістю проводиться щодо кожної одиниці запасів діленням сумарної вартості залишку таких запасів на початок звітного місяця і вартості одержаних у звітному місяці запасів на сумарну кількість запасів на початок звітного місяця і одержаних у звітному місяці запасів. Оцінка кожної операції з вибуття запасів може здійснюватись за середньозваженою собівартістю діленням сумарної вартості таких запасів на дату операції на сумарну кількість запасів на дату операції [2].
Метод застосовується окремо для кожної сукупності взятих на облік запасів, однакових за призначенням і споживчими характеристиками (цього уточнення немає в П(С)БО 9, але доцільно його тут внести для ширшого розкриття суті методу). Середньозважена собівартість одиниці, що вибуває, визначається за формулою (рис. 1.5) [24].
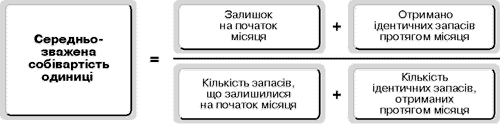
Рис.1.5. Формула визначення середньозваженої собівартості продукції
Отже, в чисельнику формули проставляються значення в грошовому (вартісному) вимірі, у знаменнику ці ж значення - у кількісному (тобто в фізичних одиницях) [24].
МЕТОД 3. Оцінка за методом ФІФО (first-in, first-out method - FIFO).
Оцінка запасів за методом ФІФО базується на припущенні, що запаси використовуються у тій послідовності, у якій вони надходили на підприємство (відображені у бухгалтерському обліку), тобто запаси, які першими відпускаються у виробництво (продаж та інше вибуття), оцінюються за собівартістю перших за часом надходження запасів [2].
Основним недоліком методу є вплив зовнішніх чинників економічного життя держави на показник валового прибутку окремо взятого підприємства. Так, в умовах постійно зростаючих цін метод ФІФО дає найвищий показник валового прибутку. А якщо взяти до уваги, що в умовах загального зростання цін кожне підприємство прагне підвищити також і ціни на реалізовуваний товар, то при застосуванні методу ФІФО до оцінки вибуття показник валового прибутку, що зазначається у Звіті про фінансові результати, можна вважати невиправдано завищеним.
Відповідно, в умовах постійного зниження цін спостерігається зворотний процес: показник валового прибутку внаслідок застосування методу ФІФО до оцінки вибуття запасів і вимушеного зниження відпускних цін на продукцію (товари), що їх підприємство реалізовує, виходить у звіті невиправдано заниженим.
Водночас, оскільки запаси, які придбаваються в умовах постійно зростаючих цін і оцінюються при вибутті методом ФІФО, списуються в реалізацію за найменшою з цін, то запаси, які залишаються на балансі підприємства, виявляються оціненими за вартістю, більш-менш наближеною до ринкової. А це означає, що при аналізі балансу такого підприємства показники власних оборотних коштів, оборотного капіталу і, відповідно, коефіцієнт покриття будуть не просто оптимістичнішими, але і реальнішими порівняно з тим, якби це підприємство використало при вибутті запасів метод ЛІФО [24].
МЕТОД 4. Оцінка за методом ЛІФО(last-in, first-out method - LIFO).
Цей метод оцінки вибуття запасів за цінами останніх закупівель грунтується на припущенні, що собівартість запасів, що надійшли останніми, використовується для визначення собівартості товарів, проданих першими. На сьогоднішній день цей метод в Україні не використовується.
МЕТОД 5. Оцінка за нормативним методом обліку вибуття запасів.
Оцінка за нормативними затратами полягає у застосуванні норм витрат на одиницю продукції (робіт, послуг), які встановлені підприємством з урахуванням нормальних рівнів використання запасів, праці, виробничих потужностей і діючих цін. Для забезпечення максимального наближення нормативних затрат до фактичних норми затрат і ціни повинні регулярно у нормативній базі перевірятися і переглядатися. Оцінка продукції за нормативними затратами коригується до фактичної виробничої собівартості [2].
Нормативний метод обліку вибуття запасів є частиною давно відомого в нашій країні нормативного методу обліку витрат (облік за планово-розрахунковими цінами) і базується на нормативному методі калькулювання собівартості продукції (робіт, послуг).
Основні принципи нормативного методу обліку витрат (у тому числі вибуття запасів) і калькулювання собівартості продукції (робіт, послуг) зводяться до такого. В основу калькуляції фактичної собівартості окремого виду продукції покладено заздалегідь складену калькуляцію нормативної собівартості цього виду продукції за затвердженими самим підприємством поточними нормами витрат сировини і матеріалів, праці тощо [24]. При дотриманні цих норм (і при їх своєчасному перегляді) фактична собівартість відповідає нормативній. У разі виявлення відхилень від норм фактичну собівартість продукції визначають так: до нормативної собівартості додають (у разі перевитрати) або від неї віднімають (у разі економії) виявлені відхилення від поточних норм, а також додають (віднімають) витрати, зумовлені зміною цих норм протягом звітного періоду за кожною статтею витрат. При цьому прямі витрати за встановленими нормами враховують окремо від витрат, що становлять відхилення від норм. Це дає змогу ретельно контролювати витрати під час виробництва продукції [2].
Виявлені у звітному періоді наднормативні витрати зараховуються до складу собівартості реалізованої продукції. [3]
Нормативна калькуляція - це визначення собівартості одиниці продукції (робіт, послуг) за статтями витрат у грошовому вимірі на основі діючих (поточних) норм витрат матеріалів, заробітної плати тощо.
Діючими нормами прийнято називати норми і нормативи, зумовлені технологічним процесом, відповідно до якого передають матеріали у виробництво, оплачують виконані роботи. Нормативні калькуляції можуть складатися послідовно на деталі, вузли і продукцію загалом. Нормативні калькуляції використовують для оцінки залишків незавершеного виробництва і визначення фактичної собівартості продукції при застосуванні нормативного методу обліку витрат на виробництво і калькулювання собівартості продукції (робіт, послуг). Нормативний метод обліку витрат і калькулювання собівартості продукції є основним методом, що використовується на підприємствах промисловості зі складною технологією, а також у сезонних галузях матеріального виробництва. Він, нарівні з іншими методами оцінки вибуття запасів, потрібен для оцінки не лише при вибутті запасів з підприємства, а й при переведенні їх з однієї балансової статті до іншої, що теж кваліфікується як вибуття [24].
МЕТОД 6. Метод оцінки вибуття запасів за цінами продажу.
Оцінка за цінами продажу заснована на застосуванні підприємствами роздрібної торгівлі середнього проценту торговельної націнки товарів. Цей метод можуть застосовувати (якщо інші методи оцінки вибуття запасів не виправдані) підприємства, що мають значну і змінну номенклатуру товарів з приблизно однаковим рівнем торговельної націнки. Собівартість реалізованих товарів визначається як різниця між продажною (роздрібною) вартістю реалізованих товарів і сумою торговельної націнки на ці товари. Сума торговельної націнки на реалізовані товари визначається як добуток продажної (роздрібної) вартості реалізованих товарів і середнього відсотку торговельної націнки. Середній відсоток торговельної націнки визначається діленням суми залишку торговельних націнок на початок звітного місяця і торговельних націнок у продажній вартості одержаних у звітному місяці товарів на суму продажної (роздрібної) вартості залишку товарів на початок звітного місяця та продажної (роздрібної) вартості одержаних у звітному місяці товарів [2].
Може здатися, що цей метод - єдиний, що застосовується лише до вибуття запасів з підприємства. Це не так. Адже торгова націнка додається до первісної вартості закуплених для подальшого продажу вроздріб товарів вже на стадії оприбуткування цих товарів на рахунок 282. Надалі облік руху товарів на всіх дореалізаційних стадіях може відбуватися за цінами продажу. Разом з тим це не суперечить вимогам П(С)БО 9 і МСФЗ 2 щодо оцінки запасів на дату балансу за найменшою з двох вартостей: первісною вартістю або чистою вартістю реалізації. Адже на балансі сальдо товарів у роздрібній торгівлі показується згорнуто: Сальдо Д-т 282 - Сальдо К-т 285, тобто з врахуванням контрактиву "Торгова націнка" як показника, що коригує продажну вартість до рівня первісної.
Оскільки вибір оптимального для того або іншого підприємства методу оцінки вибуття запасів залежить від великої кількості зовнішніх чинників, які по-різному впливають на діяльність кожного окремо взятого підприємства і на її результати, ми не будемо радити, якому з методів віддати перевагу [24].
Для всіх одиниць бухгалтерського обліку запасів, що мають однакове призначення та однакові умови використання, застосовується тільки один із наведених методів [2].
1.4 Управлінський облік вибуття запасів
В залежності від структури підприємства, матеріали відпускаються з центральних (головних) складів, на склади підрозділів або безпосередньо на самі підрозділи (за відсутності у них складів) та з цехових кладів (комор) у виробництво (відділів, бригад безпосередньо на робочі місця) у відповідності з встановленими нормами та обсягами виробничої програми [9, 102].
Для оформлення відпуску матеріалів, що систематично витрачаються при виготовлені продукції, а також для поточного контролю за додержанням встановлених лімітів відпуску матеріалів на виробничі потреби, та є підтверджуючим документом для списання матеріальних цінностей зі складу використовується "Лімітно-забірна картка" (форма № М-8 та М-9 (Дод.Б), М-28 та М-28а) [19, 47].
Вони дають змогу отримувати матеріали в межах загального ліміту частковими партіями, в міру потреби, що також є запорукою раціонального витрачання запасів, уникнення нестач і крадіжок, особливо за відсутності спеціальних кладовок для їхнього зберігання безпосередньо в центрах відповідальності – виробничих підрозділах підприємства [12, 220].
Лімітно-забірні картки виписуються плановим відділом на одне або декілька найменувань матеріалів (номенклатурних номерів) у двох примірниках. Один примірник до початку місяця передається цеху (дільниці) – споживачу матеріалів, другий – складу або кладовій складу (дільниці). Відпуск матеріалів у виробництво здійснюється складом при пред’явленні представником цеху свого примірника лімітно-забірної картки. Комірник відмічає в обох примірниках дату та кількість відпущеного матеріалу, після чого визначає залишок ліміту за кожним номенклатурним номером матеріалів. У лімітно-забірній картці цеху (дільниці) розписується комірник, а в лімітно-забірній картці складу- представник цеху (дільниці) [19, 48].
Якщо матеріали, отримані за карточкою, протягом місяця не використано, вони повертаються на склад, а в цих же карточках проводять відповідні записи
щодо кількості поверненого матеріалу [12, 221].
По лімітно-забірній картці ведеться також облік матеріалів, що не були використані у виробництві (повернення). При цьому інших додаткових документів не складають [19, 49].
Хоч відпуск сировини й матеріалів на виробництво потрібно контролювати як на стадії складання первинних документів, так і в процесі самої передачі запасів у центри відповідальності, однак це не означає послаблення такого контролю надалі. Насправді, хоч матеріали й списані у фінансовому обліку як витрачені, вони є в наявності та будуть використані лише тоді, коли з них вироблять певну продукцію. Тому важливим аспектом управлінського обліку є забезпечення таких умов, за котрих унеможливлювалось би нераціональне використання запасів.
Заслуговує на увагу й експериментальний метод контролю відповідності норм витрачання запасів, коли здійснюється їх безпосередня експертна оцінка за участю технологів, конструкторів, менеджерів центрів відповідальності на робочих місцях, де виконуються такі роботи.
У той же час нерідко трапляється, що ліміту матеріалу, вказаного в карточці, для виробництва продукції з тих чи інших причин не вистачає або його треба замінити на інший [12, 223].
За умови використання на підприємстві системи калькулювання собівартості "Стандарт-кост", яка передбачає застосування нормативів матеріальних витрат на виробництво для обліку відпуску матеріалів понад встановленого ліміту або при зміні і списанні матеріалів зі складу використовується "Акт-вимога на заміну (додатковий відпуск) матеріалів" (форма № М-10) [19, 49]. Оформляється він аналогічно, як і лімітно-забірна карточка, але після детального вивчення даних попередньої лімітно-забірної карточки та аналізу доцільності заміни чи додаткової видачі матеріалів. Відмінністю є те, що додатковий дозвіл на понадлімітну видачу матеріалів чи їхню заміну має дати керівник підприємства чи інші уповноважені особи (головний інженер, заступники), хоч це і попередньо узгоджується із спеціалістами-технологами (спеціалістами планово-виробничого відділу), як і за лімітно-забірним карточками, де таких додаткових дозволів не передбачено.
При відпуску матеріалів у виробництво необхідно дотримуватись наступних вимог:
1) запаси обліковуються за вагою, обсягом, масою у суворій відповідності з нормативами витрат на визначений обсяг виробництва;
2) відпуск, як правило, здійснюється в межах попередньо встановлених лімітів. Лімітування здійснюється відділом матеріально-технічного постачання чи плановим відділом;
3) з головним бухгалтером узгоджуються списки осіб, яким надано право