Совершенствование бухгалтерского учета основных средств (на примере ОАО "Промтранстехмонтаж")
Все хозяйственные операции, связанные с движением основных средств, должны оформляться оправдательными документами. Эти документы служат первичными учетными документами, на основании которых ведется бухгалтерский учет. В организации должна быть разработана рациональная система документооборота, определены должностные лица, ответственные за сохранность и перемещение объектов основных средств.
Первичные учетные документы принимаются к учету, если они составлены по форме. Формы первичной документации для учета основных средств и краткие указания по их заполнению утверждены постановлением Госкомстата России "Об утверждении унифицированных форм первичной учетной документации по учету основных средств" от 21 января 2003 г № 7.
2. ОАО «Промтранстехмонтаж» - экономический субъект исследования
2.1 Технико-экономическая характеристика предприятия
Бухгалтерский учет в ОАО «Промтранстехмонтаж» ведется в соответствии с типовым планом счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий; типовыми формами бухгалтерской отчетности и указаниями по их применению и заполнению; другими нормативно-правовыми актами, регламентирующими учет операций. При осуществлении деятельности используются формы документов, определенные альбомами унифицированных форм первичной учетной документации, разработанные республиканскими органами управления. Документы, формы которых не предусмотрены в этих альбомах, содержат обязательные реквизиты согласно действующему законодательству.
Особенности бухгалтерского учета в ОАО «Промтранстехмонтаж» обобщены в Приказе об учетной политике, который ежегодно утверждается генеральным директором ОАО «Промтранстехмонтаж». Учетная политика определяет организацию документооборота, порядок обработки информации (применения регистров бухгалтерского учёта), порядок проведения инвентаризации и др.
Открытое акционерное общество «Промтранстехмонтаж», согласно действующему законодательству признается обществом с ограниченной ответственностью, которое действует на основании устава и законодательства Российской Федерации.
ОАО «Промтранстехмонтаж» учреждено в 1993 г. Организация имеет самостоятельный баланс, расчетный и иные счета в учреждениях банков, фирменное наименование, печать с наименованием и фирменным знаком.
Полное фирменное наименование общества на русском языке: открытое акционерное общество «Промтранстехмонтаж». Сокращенное фирменное наименование Общества на русском языке: ОАО «Промтранстехмонтаж» или ОАО «ПТТМ».
Основной целью деятельности общества является получение прибыли. Для получения прибыли Общество вправе осуществлять любые виды деятельности, не запрещенные законодательством Российской Федерации, в том числе:
— производство строительных металлических конструкций;
— производство строительных металлических изделий;
— обработка отходов и лома черных металлов;
— монтаж металлических строительных конструкций;
— производство электромонтажных работ;
— производство санитарно-технических работ;
— транспортная обработка грузов;
— хранение и складирование нефти и продуктов ее переработки;
— хранение и складирование прочих жидких или газообразных грузов;
— архитектурная деятельность;
— заготовка, переработка и реализация лома черных металлов;
— погрузочно-разгрузочная деятельность на железнодорожном транспорте;
— эксплуатация взрывоопасных производственных объектов (опасных производственных объектов, на которых получаются, используются, перерабатываются, образуются, охраняться, транспортируются, уничтожаются вещества, способные образовывать взрывоопасные смеси с кислородом воздуха или друг с другом (горючие газы легковоспламеняющиеся и горючие жидкости, пылеобразующие вещества), твердофазные и жидкофазные вещества, способные к спонтанному разложению со взрывом);
— эксплуатация пожароопасных производственных объектов;
— производство товаров народного потребления;
— проектная, научно-исследовательская деятельность;
— проведение технических, технико-экономических и иных экспертиз и консультаций;
— оказание услуг складского хозяйства;
— оказание транспортно-экспедиционных услуг широкого профиля, включая организацию грузопассажирских перевозок различными видами средств доставки в установленном законом порядке;
— реализация товаров народного потребления промышленного и продовольственного ассортимента, продукции производственно-технического назначения;
— осуществление коммерческо-посреднической, торговой, торгово-закупочной деятельности в установленном законом порядке;
— осуществляет работы по выполнению мобилизационных заданий, хранению материальных ценностей государственного и мобилизационного резерва, связанные с использованием сведений, составляющих государственную тайну;
Организация вправе осуществлять любые другие виды деятельности, не запрещенные действующим законодательством Российской Федерации.
Основные технико-экономические показатели производственно хозяйственной деятельности ОАО «Промтранстехмонтаж» за 2007 г. представлены в табл. 1.1
Анализируя полученные данные, можно выявить как положительные, так и негативные тенденции. Показатель фондоотдачи говорит о том, что с одного рубля основных фондов производится продукции на 14,027 р., а фондоемкость, что объем производственных фондов, необходимых для производства одного рубля продукции равен 0,071 р., К тому же, в 2007 г. наблюдается повышение фондоотдачи и снижение фондоемкости по сравнению с 2006 г. По этим показателям можно судить, что основные фонды используются эффективно.
Таблица 1.1
Основные показатели деятельности ОАО «Промтранстехмонтаж»
| Показатели | 2007 г. | 2006 г. |
| 1.Выручка от продаж, тыс.р. | 461674 | 309649 |
| 2.Себестоемость проданной продукции, тыс. р. | 446445 | 299668 |
| 3.Прибыль от продаж, тыс.р. | 14100 | 8833 |
| 4.Фондоотдача,р | 14,027 | 10,766 |
| 5.Фондоемкость.р | 0,071 | 0,093 |
| 6.Рентабельность продаж, % | 3,3 | 3,2 |
Значительный показатель выручки от продаж и незначительный показатель прибыли от продаж, позволяет сделать вывод о том, что затраты, формирующие себестоимость, составляют значительную часть и не позволяют выручки подниматься на более высокий уровень. Это отрицательная тенденция в деятельности любой организации, на которой следует сконцентрировать свое внимание.
2.2 Анализ основных показателей деятельности предприятия
Цель анализа финансового состояния состоит в установлении степени. Основными пользователями результатов анализа финансового состояния организации являются ее кредиторы.
Анализ финансового состояния организации заключается в анализе ликвидности баланса, расчете показателей краткосрочной и долговременной платежеспособности организации, анализе обеспеченности финансовыми ресурсами, необходимыми для нормального функционирования предприятия и целесообразности и эффективности их использования, а также в анализе финансовой устойчивости.
Важной аналитической процедурой является вертикальный анализ, к примеру, представление данных баланса и других финансовых документов в виде относительных показателей, что позволяет видеть вклад каждой статьи баланса в общий итог. Использование относительных показателей нивелирует инфляционные искажения отчетных данных и позволяет сопоставить анализируемые величины в динамике. Применение удельных величин при вертикальном анализе дает возможность судить о изменениях в структуре анализируемого имущества.
Основными источниками информации о финансово-хозяйственной деятельности ОАО «Промтранмтехмонтаж» послужила годовая отчетность (ф. №1 «Бухгалтерский баланс», ф. №2 «Отчет о прибылях и убытках»). Также использовалась статистическая отчетность, аналитическая информация и прочие данные. Данные вертикального анализа бухгалтерского баланса ОАО «Промтранстехмонтаж» представлены в табл. 1.2.
Анализируя данные актива баланса предприятия, можно отметить, что в абсолютном выражении стоимость имущества возросла на 23034 тыс.р., и этот рост был вызван на 4152 тыс.р. за счет роста внеоборотных активов и на 18882 тыс.р. за счет роста внеоборотных активов.
Рассчитав относительные структурные показатели, можно отметить, что на начало отчетного периода активная часть баланса состояла на 19,2 % из внеоборотных активов и на 80,8 % из оборотных активов. А к концу периода доля внеоборотных активов еще незначительно уменьшилась. В структуре оборотных активов суммарно более 95% занимают краткосрочная дебиторская задолженность и запасы. Это говорит о том, что в оборотные активы было вложено значительно больше средств, чем во внеобротные.
В структуре пассивной части баланса можно отметить уменьшение нераспределенной прибыли на 2811 тыс. р. или на 2,4 %. Среди источников образования активов главную роль играют краткосрочные обязательства, их доля на начало года составляла 94 % или 124613 тыс.р., а к концу года увеличилась ещё на 4,04 % или на 22624 тыс.р. в абсолютном выражении. Можно судить о том, что источником прироста оборотных активов стали краткосрочные заимствования.
Табл.1.2 Анализ баланса ОАО «Промтранстехмонтаж», тыс.р.
| Наименование статей |
Абсолютные величины, тыс. руб. |
Относительные величины, % | ||||
|
на начало года |
на конец года |
изменение (+,-) |
На начало года |
На конец года |
изменение (+,-) |
|
|
1.Внеоборотные активы 1.1.Основные средства |
28760 |
32912 |
+4152 | 19,2 | 19,0 | -0,2 |
|
ИТОГО по разделу I |
28760 |
32912 |
+4152 | 19,2 | 19,0 | -0,2 |
|
II.Оборотные активы 2.1.Запасы |
48918 | 58961 | +10043 | 32,7 | 34,1 | +1,4 |
|
2.2.Н.Д.С. по приобретен- ным ценностям |
523 | 356 | -167 | 0,3 | 0,2 | -0,1 |
|
2.3.Дебиторская задолжен- ность,(до 12 месяцев) |
68135 | 75129 | +6994 | 45,5 | 43,5 | -2 |
|
2.4.Денежные средства |
3281 | 5293 | +2012 | 2,2 | 3,0 | +0,8 |
|
ИТОГО по разделу II |
120857 | 139739 | +18882 | 80,8 | 81,0 | 0,2 |
| Баланс | 149617 | 172651 | +23034 | 100 | 100 | 0 |
|
III.Капитал и резервы 3.1.Уставный капитал |
92 | 92 | 0 | 0,06 | 0,06 | 0 |
|
3.2.Нерас- пределенная прибыль(непокрытый убыток) |
7992 | 5181 | -2811 | 5,9 | 3,4 | -2,5 |
|
ИТОГО по разделу III |
8084 | 5273 | - 2811 | 6,0 | 3,46 | -2,54 |
|
V.Краткосрочные обязательства 5.1.Займы и кредиты |
2000 | -2000 | 1,5 | -1,5 | ||
| 5.2.Кредиторская задолженность | 124613 | 147238 | +22624 | 92,5 | 96,54 | 4,04 |
|
ИТОГО по разделу V |
126613 | 147238 | +20625 | 94,0 | 96,54 | 4,04 |
| Баланс | 134697 | 152511 | +17814 | 100 | 100 | 0 |
Важным источником, который характеризует финансовое состояние предприятия, его устойчивость, является обеспеченность материальных оборотных активов плановыми источниками финансирования, к которым относят не только собственный оборотный капитал, но и краткосрочные кредиты банка под товарно-материальные ценности, не просроченная задолженност поставщикам, сроки погашения которой не наступили, авансы, полученные от покупателей. Проведем анализ финансовой устойчивости предприятия на основе относительных показателей (табл. 1.3).
Таблица 1.3 Анализ показателей финансовой устойчивости»
| Показатель | 2006 г. | 2007 г. | Изменение |
| 1. Коэффициент автономии | 0,18 | 0,15 | - 0,3 |
|
2. Коэффициент текущей ликвидности |
1,02 | 0, 96 | - 0,6 |
| 3. Коэффициент обеспеченности собственными средствами | - 0,04 | - 0,06 | - 0,2 |
| 4. Коэффициент восстановления платежеспособности | 0,33 |
Интегральным показателем, характеризующим финансовую устойчивость организации, является коэффициент автономии. С экономической точки зрения это означает, что в случае если кредиторы потребуют свои средства одновременно, предприятие, реализовав активы, сможет расплатиться по обязательствам и сохранить за собой права владения предприятием. Для финансово устойчивого предприятия коэффициент автономии должен быть больше 0,5. У анализируемого предприятия очень низкий коэффициент автономии, что означает высокую степень зависимости предприятия от внешних заимствований.
Коэффициент маневренности показывает, какая часть капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности. Причем уменьшение показателя в динамике — благоприятный факт. Принято считать, что он должен быть больше либо равен 0,5.
Возможно охарактеризовать финансовое состояние предприятия и с помощью комплексных методик анализа, предполагающих использование моделей, сформированных на основе нескольких частных показателей. Одна из методик содержит расчет коэффициентов текущей ликвидности, обеспеченности собственными средствами и восстановления платежеспособности.
Коэффициент текущей ликвидности позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства. Это главный показатель платежеспособности . Нормальным значением для данного показателя считаются соотношения от 1,5 до 3,5. Т.е. если исходить из данных анализируемого предприятия, то оно не в состоянии оплатить краткосрочные обязательства, мобилизовав все оборотные средства.
Коэффициент обеспеченности собственными средствами характеризует наличие у организации собственных оборотных средств, необходимых для ее текущей деятельности
Рассчитываем коэффициент текущей ликвидности и коэффициент обеспеченности собственными средствами. Если хотя бы один из коэффициентов не удовлетворяет нормативным значениям (первый меньше 1,5, второй меньше 0,1), структура баланса признается неудовлетворительной, а предприятие — неплатежеспособным. В этом случае рассчитывается коэффициент восстановления платежеспособности.
Организация имеет возможность восстановить платежеспособность, если значение коэффициента восстановления платежеспособности больше единицы. На анализируемом предприятии этот коэффициент очень низок. Однако, изложенная методика имеет один существенный недостаток, заключающийся в том, что зачастую успешные, финансово устойчивые организации, проанализированные по этой методике, квалифицируются как имеющие неудовлетворительную структуру баланса и неплатежеспособные. Это связано с тем, что в методике задан очень жесткий коэффициент текущей ликвидности (равен или больше 2), нормативное значение которого недоступно большинству российских организаций.
2.3 Организация бухгалтерского учета и анализ учетной политики
Бухгалтерский учет на ОАО «Промтранстехмонтаж» ведется в соответствии с Федеральным законом «О бухгалтерском учете» №129-ФЗ от 21.11.96 г., Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденным Приказом Минфина РФ от 29.07.98 г. №34н и Планом счетов бухгалтерского учета финансово-хозяйственной деятельности и Инструкцией по его применению, Приказ №94н от 31.12.00 г.
Ведение бухгалтерского учета ОАО «Промтранстехмонтаж» осуществляет отдел. Штатное расписание бухгалтерии предусматривает работу пяти человек, в том числе:
— главный бухгалтер;
— старший бухгалтер;
— два бухгалтера;
— бухгалтер-кассир.
На каждого работника бухгалтерии разработаны должностные инструкции, четко разграничивающие права и обязанности сотрудников, в то же время обеспечивающие взаимозаменяемость. Использование должностных инструкций повышает персональную ответственность, способствует подготовке качественной и своевременной учетной информации для целей управления. Обязанности распределены следующим образом:
Главный бухгалтер несет ответственность за формирование учетной политики, ведение бухгалтерского учета, своевременное предоставление полной и достоверной бухгалтерской отчетности. Он должен обеспечить соответствие осуществляемых хозяйственных операций законодательству Российской Федерации, контроль за движением имущества и выполнением обязательств.
Старший бухгалтер предприятия в отсутствии главного бухгалтера является его заместителем. Он осуществляет учет затрат труда рабочих, исчисление заработной платы работникам, контроль за использованием фонда оплаты труда, учет всех расчетов с работниками предприятия, бюджетом, Фондом социального страхования и другими ведомствами, связанными с оплатой труда, а также ведет участок по учету реализации.
Первый бухгалтер отвечает за учет приобретения материальных ценностей и товаров, их поступления и расходования, ведет учет расчетов с разными дебиторами и кредиторами, с бюджетом и др.
На второго бухгалтера возлагаются обязанности ведения налогового учета, с целью формирования полной и достоверной информации о порядке учета для целей налогообложения налогом на прибыль хозяйственных операций осуществленных налогоплательщиком в течение отчетного (налогового) периода, а также для обеспечения внутренних и внешних пользователей информацией, необходимой для контроля за правильностью исчисления, полнотой и своевременностью исчисления и уплаты налога в бюджет.
Бухгалтер-кассир должен осуществлять контроль за наличием денежных средств и денежных документов в кассе, их сохранностью и целевым использованием; вести учет этих средств и операций по их движению; вести учет с подотчетными лицами, а также учет основных средств организации.
К основным функциям бухгалтерии организации относят:
— формирование полной и достоверной информации о деятельности предприятия и ее имущественном положении, необходимой внутренним и внешним пользователям;
— обеспечение информацией, необходимой внутренним и внешним пользователям бухгалтерской отчетности для соблюдения законодательства Российской Федерации при осуществлении предприятием хозяйственных операций и их целесообразностью, наличием и движением имущества и обязательств;
— предотвращение отрицательных результатов хозяйственной деятельности организации и выявление внутрихозяйственных резервов обеспечения ее финансовой устойчивости;
— осуществление инвентаризации с целью контроля за сохранностью имущества предприятия;
— проведение переоценки основных фондов организации;
— сбор и обработка данных, необходимых для проведения анализа хозяйственной деятельности предприятия.
Бухгалтерия должна предоставлять квартальную и годовую бухгалтерскую отчетность в налоговую инспекцию, внутренним и внешним пользователям.
Выделенные филиалы имеют самостоятельный баланс, осуществляют бухгалтерский учет в своих подразделениях самостоятельно под руководством главного бухгалтера филиала. На предприятии применяется журнально-ордерная форма учета.
Учетная политика организации сформирована главным бухгалтером в соответствии с действующим законодательством и утверждается руководителем организации специальным приказом. При этом утверждаются:
— способа организации бухгалтерского учета;
— рабочий план счетов бухгалтерского учета. Рабочий план счетов разрабатывается организацией самостоятельно на основе единого Плана счетов бухгалтерского учета и включает перечень счетов, необходимых и достаточных для отражения ее финансово-хозяйственной деятельности;
— формы первичных документов для отражения различных операций, по которым не предусмотрены типовые унифицированные формы;
— правила документооборота и технологии обработки учетной информации;
— формы внутренней бухгалтерской отчетности в соответствии с информационными потребностями менеджеров различных уровней;
— порядок проведения инвентаризации активов и обязательств организации;
— методы контроля за хозяйственными операциями;
— порядок использования чистой прибыли
— другие решения, необходимых для организации бухгалтерского учета.
Согласно п. 4 ст. 6 Закона №129-ФЗ изменение учетной политики может производиться в случаях:
а) изменения законодательства РФ или нормативных актов по бухгалтерскому учету;
б) разработки организацией новых способов ведения бухгалтерского учета, которые предполагают более достоверное представление фактов ее хозяйственной деятельности в учете и отчетности или меньшую трудоемкость учетного процесса (без снижения степени достоверности информации);
в) существенного изменения условий деятельности. Это может быть связано с реорганизацией, сменой собственников, изменением видов деятельности организации и пр.
Изменение учетной политики должно быть обосновано, оно вводится приказом или распоряжением руководителя организации. Такое изменение должно быть приурочено к началу следующего финансового года. Последствия изменения учетной политики, существенно повлиявшие на финансовое положение организации, оцениваются в стоимостном выражении, и на них корректируются данные бухгалтерской отчетности соответствующего периода. При этом никакие учетные записи не производятся. Все изменения в учетной политике обязательно раскрываются в пояснительной записке к бухгалтерской отчетности организации.
При анализе учетной политики ОАО «Промтранстехмонтаж» было установлено, что учетная политика в целом отвечает требованиям существующего законодательства, однако является неполной и не содержит информации по следующим вопросам:
— о способах оценки основных средств, приобретенных в обмен на другое имущество, отличное от денежных средств
— об объектах основных средств, предоставленных и полученных по договору аренды.
— о способах оценки нематериальных активов, приобретенных не за денежные средства;
— последствия изменений в учетной политике методов оценки материально-непроизводственных запасов;
Между тем выбранная организацией учетная политика оказывает существенное влияние на величину показателей себестоимости продукции, прибыли, налогов на прибыль, добавленную стоимость и имущество, показателей финансового состояния организации. Следовательно, учетная политика организации является важным средством формирования величины основных показателей деятельности организации, налогового планирования, ценовой политики и требуется с большей внимательностью подойти к её формированию.
3. Организационно-методическое обеспечение бухгалтерского учета основных средств
3.1 Бухгалтерский учет приобретения, движения и выбытия основных средств
Фактические затраты организации, связанные с приобретением объектов основных средств, считаются капитальными вложениями и учитываются в составе вложений во внеоборотные активы.
Для обобщения информации о затратах в объекты, которые впоследствии будут приняты к бухгалтерскому учету в качестве основных средств, предназначен активный балансовый счет 08 «Вложения во внеоборотные активы».
В соответствии с Инструкцией по применению плана счетов к счету 08 «Вложения во внеоборотные активы» могут быть открыты следующие субсчета:
08.1 «Приобретение земельных участков»;
08.2 «Приобретение объектов природопользования»;
08.3 «Строительство объектов основных средств»;
08.4 «Приобретение отдельных объектов основных средств»;
08.5 «Приобретение нематериальных активов»;
08.6 «Перевод молодняка животных в основное стадо»;
08.7 «Приобретение взрослых животных»;
08.8 «Выполнение НИОКР» и др.
В зависимости от способа приобретения затраты, связанные с приобретением объектов основных средств, отражаются следующими записями:
1) приобретение за плату:
Дебет 08 «Вложения во внеоборотные активы»
Кредит 60 «Расчеты с поставщиками и подрядчиками» — отражены суммы, уплачиваемые поставщику (продавцу), а также суммы, уплачиваемые за доставку объекта и приведение его в состояние, пригодное для использования, за исключением НДС и иных возмещаемых налогов;
Дебет 19 «НДС по приобретенным ценностям»
Кредит 60 «Расчеты с поставщиками и подрядчиками» — отражены суммы НДС по приобретенным объектам, причитающиеся поставщикам;
2) поступление в счет вклада в уставный (складочный) капитал организации:
Дебет 08 «Вложения во внеоборотные активы»
Кредит 75 «Расчеты с учредителями» субсчет 1 «Расчеты по вкладам в уставный (складочный) капитал» — отражена денежная оценка поступившего объекта, согласованная учредителями и подтвержденная независимым оценщиком;
3) получение по договору дарения (безвозмездно):
Дебет 08 «Вложения во внеоборотные активы»
Кредит 98 «Доходы будущих периодов» субсчет 2 «Безвозмездные поступления» — отражена текущая рыночная стоимость поступившего объекта;
4) строительство и изготовление собственными силами (хозяйственный способ):
Дебет 08 «Вложения во внеоборотные активы»
Кредит 10 «Материалы», 02 «Амортизация основных средств» и др. — отражены фактические затраты, связанные со строительством или изготовлением объекта.
Кроме того, в первоначальную стоимость включаются иные затраты, непосредственно связанные с приобретением объектов основных средств. В частности, суммы, уплачиваемые за информационные и консультационные услуги, вознаграждения, уплачиваемые посреднической организации, таможенные пошлины и таможенные сборы, невозмещаемые налоги, государственные пошлины и иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств:
Дебет 08 «Вложения во внеоборотные активы»
Кредит 76 «Расчеты с прочими дебиторами и кредиторами», 68 «Расчеты по налогам и сборам» и др.
Для обобщения информации о приобретении, наличии и движении технологического, энергетического и производственного оборудования, требующего монтажа и предназначенного для установки в строящихся (реконструируемых) объектах, используется активный балансовый счет 07 «Оборудование к установке».
К оборудованию, требующему монтажа, также относится оборудование, вводимое в действие только после сборки его частей и прикрепления к фундаменту или опорам, к полу, к междуэтажным перекрытиям и прочим несущим конструкциям зданий и сооружений.
По дебету счета 07 «Оборудование к установке» отражаются затраты, связанные с приобретением и доставкой этих ценностей на склад:
Дебет 07 «Оборудование к установке»
Кредит 60 «Расчеты с поставщиками и подрядчиками», 75 «Расчеты с учредителями» субсчет 1 «Расчеты по вкладам в уставный (складочный) капитал», 76 « Расчеты с прочими дебиторами и кредиторами» и др.
Стоимость оборудования, сданного в монтаж, списывается:
Дебет 08 «Вложения во внеоборотные активы»
Кредит 07 «Оборудование к установке»
Затраты, связанные с монтажом оборудования, относятся в дебет счета 08 «Вложения во внеоборотные активы», где в итоге производится формирование первоначальной стоимости объектов основных средств. Порядок учета затрат по монтажу зависит от способа выполнения монтажных работ.
При подрядном способе выполнения затраты по монтажу отражаются по договорной стоимости согласно оплаченным или принятым к оплате счетам подрядчика:
Дебет 08 «Вложения во внеоборотные активы»
Кредит 60 «Расчеты с поставщиками и подрядчиками»— на сумму без НДС,
Дебет 19 «НДС по приобретенным ценностям»
Кредит 60 «Расчеты с поставщиками и подрядчиками»— на сумму НДС.
При хозяйственном способе производства монтажных работ фактически понесенные затраты отражаются:
Дебет 08 «Вложения во внеоборотные активы»
Кредит 10 «Материалы», 02 «Амортизация основных средств» и др.
Для обобщения информации о наличии и движении объектов основных средств, находящихся в эксплуатации, предназначен балансовый, активный, имущественный счет 01 «Основные средства».
Ввод в эксплуатацию объектов основных средств отражается :
Дебет 01 «Основные средства»
Кредит 08 «Вложения во внеоборотные активы» — на сумму первоначальной стоимости.
Выбытие объектов основных средств может происходить в следующих случаях:
— списание вследствие физического или морального износа;
— реализация на сторону;
— передача в счет вклада в уставный (складочный) капитал другой организации;
— безвозмездная передача;
— списание в результате аварии, пожара, стихийного бедствия и т.д.
В соответствии с Инструкцией по применению плана счетов для учета выбытия основных средств к счету 01 «Основные средства» может открываться субсчет «Выбытие основных средств».
Например, рабочий план счетов организации может предусматривать следующую номенклатуру субсчетов к счету 01 «Основные средства»:
01.1 «Собственные основные средства»;
01.2 «Основные средства, сданные в аренду»;
01.3 «Лизинговое имущество»;
01.4 «Выбытие основных средств».
В дебет субсчета «Выбытие основных средств» переносится первоначальная или текущая (восстановительная) стоимость выбывающего объекта, а в кредит — сумма накопленной амортизации. По окончании процедуры выбытия остаточная стоимость объекта списывается на финансовый результат в составе прочих расходов. Доходы и расходы, связанные с выбытием основных средств, учитываются в составе прочих доходов и расходов на счете 91 «Прочие доходы и расходы».
Списание объекта основных средств с баланса отражается следующими учетными записями:
Дебет 01 «Основные средства» субсчет 4 «Выбытие основных средств»
Кредит 01 «Основные средства» субсчет 1 «Собственные основные средства» — списана первоначальная или текущая (восстановительная) стоимость выбывающего объекта;
Дебет 02 «Амортизация основных средств»
Кредит 01 «Основные средства» субсчет 1 «Собственные основные средства» — списана сумма накопленной амортизации по выбывающему объекту;
Дебет 91 «Прочие доходы и расходы»
Кредит 01 «Основные средства» субсчет 1 «Собственные основные средства» — списана остаточная стоимость выбывающего объекта. При списании полностью самортизированного объекта сумма накопленной амортизации соответствует учетной стоимости и субсчет «Выбытие основных средств» закрывается автоматически, следовательно, данная запись не производится, так как остаточная стоимость равна нулю;
Дебет 10 «Материалы»
Кредит 91 «Прочие доходы и расходы» — оприходованы по цене возможного использования материальные ценности (запасные части, металлолом и т.д.), остающиеся от списания ликвидируемого объекта;
Дебет 76
Кредит 91 «Прочие доходы и расходы» — начислено страховое вознаграждение;
Дебет 91 «Прочие доходы и расходы»
Кредит 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами», и др. — отражены различные расходы, связанные с ликвидацией последствий стихийных бедствий или др. чрезвычайных событий.
3.2 Бухгалтерский учет амортизации основных средств
Стоимость объектов основных средств погашается посредством начисления амортизации.
Амортизация основных средств — систематическое и рациональное распределение первоначальной или текущей (восстановительной) стоимости в течение срока полезного использования посредством ее переноса на себестоимость производимой продукции (работ, услуг) в виде амортизационных отчислений.
По жилищному фонду, объектам внешнего благоустройства и другим аналогичным объектам (лесного хозяйства, дорожного хозяйства, специализированным сооружениям судоходной обстановки, объектам, отнесенные к музейным предметам и музейным коллекциям; и др.), многолетним насаждениям, не достигшим эксплуатационного возраста, амортизация не начисляется.
По указанным объектам основных средств и объектам основных средств некоммерческих организаций износ начисляется в конце отчетного года по установленным нормам амортизационных отчислений. Движение сумм износа по указанным объектам учитывается на отдельном забалансовом счете.
По объектам жилищного фонда, которые используются организацией для извлечения дохода и учитываются на счете учета доходных вложений в материальные ценности, амортизация начисляется в общеустановленном порядке.
Не подлежат амортизации объекты основных средств, потребительские свойства которых с течением времени не изменяются (земельные участки и объекты природопользования).
Начисление амортизационных отчислений начинается с первого числа месяца, следующего за месяцем принятия объекта к бухгалтерскому учету, и производится ежемесячно до полного погашения стоимости либо списания объекта с бухгалтерского учета.
Начисление амортизационных отчислений прекращается с первого числа месяца, следующего за месяцем полного погашения стоимости или списания объекта.
Начисление амортизации приостанавливается в случае перевода объекта по решению руководителя на консервацию на срок более трех месяцев, а также в период восстановления (ремонта, реконструкции, модернизации) объекта, продолжительность которого превышает 12 месяцев.
Факторы амортизации:
1) амортизируемая стоимость — стоимость, подлежащая распределению и списанию в течение срока полезного использования (первоначальная или текущая (восстановительная) стоимость);
2) срок полезного использования — период, в течение которого использование объекта основных средств приносит экономические выгоды (доход) организации. В учетной политике для целей бухгалтерского учета ОАО «Промтранстехмонтаж» отмечено, что срок полезного использования по объектам основных средств, включенным в какую-либо из групп амортизируемого имущества, указанных в Классификации основных средств, включаемых в амортизационные группы (утв. Постановлением Правительства РФ № 1 от 1.01.2002), срок службы которых можно однозначно установить исходя из технических условий, он устанавливается исходя из этих условий, если этот срок службы соответствует номеру группы, к которой относится данное имущество. Если такой срок службы не соответствует порядку его эксплуатации на предприятии, то он устанавливается специально назначенной комиссией.
Начисление амортизации объектов основных средств может производиться одним из следующих способов:
а) линейный способ;
б) способ уменьшаемого остатка;
в) способ списания стоимости по сумме чисел лет срока полезного использования;
г) способ списания стоимости пропорционально объему продукции (работ, услуг).
Годовая сумма амортизационных отчислений (Агод) определяется:
1) при линейном способе — исходя из первоначальной или текущей (восстановительной) стоимости (ПС) и нормы амортизации (N), исчисленной исходя из срока полезного использования:
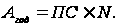
Норма амортизации представляет собой относительный показатель, определяемый исходя из срока полезного использования объекта (n):
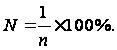
2) при способе уменьшаемого остатка — исходя из остаточной стоимости на начало отчетного периода и нормы амортизации, исчисленной исходя из срока полезного использования и коэффициента (k) не выше трех, установленного организацией:
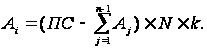
3) при способе списания стоимости по сумме чисел лет срока полезного использования — исходя из первоначальной стоимости или текущей (восстановительной) стоимости и соотношения, в числителе которого — число лет, остающихся до конца срока полезного использования, а в знаменателе — сумма чисел лет срока полезного использования объекта:
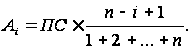
Месячная сумма амортизационных отчислений (Ам) соответствует 1/12 годовой суммы:
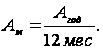
При способе списания стоимости пропорционально объему продукции (работ) начисление амортизационных отчислений производится исходя из первоначальной или текущей (восстановительной) стоимости и соотношения натурального показателя объема продукции (работ) в отчетном периоде (ri) и предполагаемого объема продукции (работ) за весь срок полезного использования объекта (R):
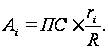
В ОАО «Промтранстехмонтаж» амортизация всех основных средств начисляется линейным способом.
Суммы начисленной амортизации по объектам основных средств отражается в бухгалтерском учете путем накопления соответствующих сумм на отдельном счете 02 «Амортизация основных средств». Счет 02 «Амортизация основных средств» — регулирующий, контрарный, контрактивный счет.
Начисление амортизации отражается ежемесячно по дебету соответствующего счета затрат на производство или расходов на продажу (в зависимости от места эксплуатации и назначения объекта основных средств) и кредиту счета 02 «Амортизация основных средств»:
Дебет 20 «Основное производство», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы» и др.
Кредит 02 «Амортизация основных средств» — на сумму месячных амортизационных отчислений.
Для обособленного учета амортизации собственных основных средств, используемых для осуществления производственно-хозяйственной деятельности и сданных в аренду, а также полученных по договору лизинга к счету 02 «Амортизация основных средств» рабочим планом счетов организации могут быть предусмотрены субсчета:
02.1 «Амортизация собственных основных средств»;
02.2 «Амортизация основных средств, сданных в аренду»;
02.3 «Амортизация лизингового имущества
3.3 Учет затрат на восстановление основных средств
Ремонт — процесс восстановления утраченных функций объекта основных средств. Своевременно произведенный ремонт основных средств обеспечивает поддержание объектов в рабочем состоянии, продлевает срок их службы, сокращает простои в производстве, связанные с поломкой оборудования.
В зависимости от характера работ различают текущий и капитальный ремонт.
Текущий ремонт носит профилактический характер, предохраняет объекты от преждевременного износа, обеспечивает поддержание их в рабочем состоянии. Такие работы могут проводиться ежегодно.
Капитальный ремонт предусматривает полную разборку оборудования, перепланировку зданий и сооружений, замену изношенных конструкций и узлов. В результате объект доводится до уровня нового. Периодичность проведения капитального ремонта составляет более года. На предприятиях промышленности капитальный ремонт основных средств проводится в среднем один раз в 5—6 лет.
Основанием для проведения ремонта выступают сметы — расчеты планируемых затрат по объему подлежащих к выполнению ремонтных работ.
Ремонтные работы могут производиться двумя способами: хозяйственным и подрядным.
Хозяйственный способ предполагает, что ремонтные работы выполняются собственными силами. Выполнение работ по капитальному ремонту основных средств хозяйственным способом возможно при наличии в составе вспомогательных производств специализированного подразделения (ремонтного цеха, мастерской или бригады), обеспеченного необходимыми средствами труда.
При подрядном способе для осуществления ремонтных работ на договорной основе привлекается сторонняя специализированная организация или специалисты.
Источником списания затрат на ремонт основных средств выступает себестоимость производимой продукции (работ, услуг).Затраты, связанные с проведением текущего (профилактического) ремонта, могут быть сразу списаны на издержки производства или расходы на продажу в зависимости от вида и назначения ремонтируемого объекта:
Дебет 20 «Основное производство», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы» и др.
Кредит 10 «Материалы» , 70 «Расчеты с персоналом по оплате труда», 69 «Расчеты по социальному страхованию и обеспечению» и др. — хозяйственный способ;
Дебет 20 «Основное производство», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы» и др.
Дебет 19 «НДС по приобретенным ценностям»
Кредит 60 «Расчеты с поставщиками и подрядчиками»— подрядный способ.
При выполнении капитального ремонта хозяйственным способом затраты, связанные с его проведением, предварительно относят в дебет счета 23 «Вспомогательные производства», где калькулируется его фактическая себестоимость:
Дебет 23 « Вспомогательные производства»
Кредит 10 «Материалы» , 70 «Расчеты с персоналом по оплате труда», 69 «Расчеты по социальному страхованию и обеспечению» и др. — отражены фактические затраты по капитальному ремонту основных средств. Фактическая себестоимость текущего ремонта также