Учет деятельности субъекта малого предпринимательства без образования юридического лица
Данные по основным средствам записываются в разделе II Книги учета позиционным способом по каждому объекту отдельно. Заполнение этого раздела производится в момент начала использования приобретенных основных средств.
Ежегодно
при наличии
движения основных
средств подсчитываются
суммы амортизационных
отчислений
на восстановление
основных средств,
включаемые
в расходы налогового
периода, и выводится
остаток для
списания в
последующие
налоговые
периоды.
Суммы
начисленной
амортизации
ускоренным
методом с начала
использования
основных средств
указываются
в соответствующих
графах 15 и 16 раздела
II Книги учета.
В разделе
III "Расчет амортизации
малоценных
и быстроизнашивающихся
предметов за
налоговый
период 200_ г."
производится
расчет амортизации
по малоценным
и быстроизнашивающимся
предметам для
целей налогообложения,
для включения
в расходы.
Ежегодно
при наличии
движения малоценных
и быстроизнашивающихся
предметов
рассчитываются
суммы амортизации
для включения
в расходы налогового
периода, графа
9 раздела III Книги
учета.
В разделе IV "Расчет амортизации нематериальных активов за налоговый период 200_ г." производится расчет суммы амортизации по нематериальным активам для целей налогообложения, для включения в расходы.
Ежегодно при наличии движения нематериальных активов рассчитываются суммы амортизации для включения в расходы налогового периода, графа 8 раздела IV Книги учета и выводится остаток на конец налогового периода.
Раздел V "Расчет начисленных и выплаченных доходов за ___ 200_ г. с сумм оплаты труда физических лиц" предназначен для учета расчетов с физическими лицами, с которыми индивидуальный предприниматель заключил трудовые договоры (контракты) и (или) гражданско - правовые договоры.
В графе "Начислено" отражаются начисленные физическим лицам суммы по оплате труда, выплате вознаграждений.
Приведенная
форма ведется
помесячно и
предназначена
для выдачи
заработной
платы (вознаграждений)
физическим
лицам, работающим
у индивидуального
предпринимателя.
Раздел
VI "Определение
налогооблагаемой
базы за налоговый
период 200_ г."
является обобщающим.
В нем отражаются
итоги предпринимательской
деятельности
индивидуального
предпринимателя
на основании
данных разделов
Книги учета,
которые затем
используются
им для заполнения
декларации
по налогу на
доходы физических
лиц.
1.4 Отчетность индивидуального предпринимателя без образования юридического лица (ПБОЮЛ)
Предприниматели, не перешедшие на уплату единого налога на вмененный доход (ЕНВД), включая применяющих упрощенную систему налогообложения, учета и отчетности уплачивают следующие налоги:
1. Налог с продаж (НСП)
2. Налог на добавленную стоимость (НДС)
3. Единый социальный налог и Налог на доходы физ. лиц (НДФЛ)
1. Налог с продаж (НСП)
Предприниматели налог с продаж уплачивают ежемесячно (при осуществлении наличных расчетов с ККМ). (Закон СПб от 7.12.98 (ред. от 24.11.00) №248-57, ст.5, п.2) и представляют "Расчет" не позже 20-го числа следующего за отчетным месяца. (Закон СПб от 7.12.98 (ред. от 24.11.00) №248-57, ст.5, п.3)
2. Налог на добавленную стоимость (НДС)
С 1 января 2001 г. в состав плательщиков налога включены индивидуальные предприниматели. В том числе, являются плательщиками налога на добавленную стоимость (далее - налога) индивидуальные предприниматели, перешедшие на упрощенную систему налогообложения в соответствии с Федеральным законом от 29.12.95 N 222-ФЗ "Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства". Этим Законом для индивидуальных предпринимателей предусмотрена замена уплаты установленного законодательством Российской Федерации подоходного налога на доход, полученный от осуществляемой предпринимательской деятельности, уплатой стоимости патента на занятие данной деятельностью.
Не являются плательщиками налога согласно пункту 2 статьи 1 Федерального закона от 29.12.95 N 222-ФЗ "Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства" организации, перешедшие на упрощенную систему налогообложения, учета и отчетности, а также согласно статье 1 Федерального закона от 31.07.98 N 148-ФЗ "О едином налоге на вмененный доход для определенных видов деятельности" организации и индивидуальные предприниматели, перешедшие на уплату единого налога на вмененный доход для определенных видов деятельности. При этом они не освобождаются от исполнения обязанности налогового агента и уплаты налога в соответствии со статьей 161 Налогового кодекса Российской Федерации (далее - Кодекса).
Указанные организации и индивидуальные предприниматели по тем видам деятельности, по которым они не являются плательщиками НДС (организации, применяющие упрощенную систему налогообложения, учета и отчетности - по всем видам деятельности), не выписывают своим покупателям счета-фактуры и осуществляют расчеты с ними без выделения в первичных документах сумм налога.
Налог по товарам (работам, услугам) производственного назначения, используемым организациями и индивидуальными предпринимателями после перехода их на уплату единого налога на вмененный доход либо организациями - на упрощенную систему налогообложения, учета и отчетности, к вычету не принимается, а относится на затраты по производству и реализации товаров (работ, услуг). Если отгрузка товаров (работ, услуг) в соответствии с заключенными договорами была произведена в период до перехода организации или индивидуального предпринимателя на уплату единого налога на вмененный доход или организации на упрощенную систему налогообложения, учета и отчетности, а выручка за эти товары (работы, услуги) получена в период, когда организация или индивидуальный предприниматель перешли на уплату единого налога на вмененный доход, или организация - на упрощенную систему налогообложения, учета и отчетности, то налог исчисляется и уплачивается в бюджет в общеустановленном порядке.
Индивидуальным предпринимателям, являющимся с 1 января 2001 года плательщиками налога, необходимо учитывать следующее. Налог принимается к вычету только по товарам (работам, услугам), приобретенным (принятым к учету) и оплаченным после 1 января 2001 года при наличии счетов - фактур поставщиков, зарегистрированных в книге покупок у покупателя.
Суммы налога по товарам (работам, услугам), приобретенным до 1 января 2001 года, к вычету не принимаются и учитываются в составе их покупной стоимости.
В целях применения статьи 145 следует учитывать следующее.
Освобождение от исполнения обязанностей налогоплательщика налога на добавленную стоимость индивидуального предпринимателя, перешедшего на уплату стоимости патента по упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства в соответствии с Федеральным законом от 29 декабря 1995 г. N 222-ФЗ "Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства", производится в общеустановленном порядке.
Налогоплательщики имеют право на освобождение от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой налога на добавленную стоимость, в соответствии со статьей 145 части второй Налогового кодекса Российской Федерации, если за три предшествующих последовательных календарных месяца сумма выручки от реализации товаров (работ, услуг) этих налогоплательщиков без учета налога на добавленную стоимость и налога с продаж не превысила в совокупности 1 млн. рублей.
Налогоплательщики, реализовавшие в каком-либо из трех предшествующих последовательных календарных месяцев подакцизные товары и подакцизное минеральное сырье, не имеют права на освобождение от исполнения обязанностей налогоплательщика.
Освобождение от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой налога на добавленную стоимость в соответствии со статьей 145 части второй Налогового кодекса Российской Федерации (далее - освобождение от исполнения обязанностей налогоплательщика), не освобождает его от исполнения иных обязанностей в соответствии с Налоговым кодексом Российской Федерации и другими актами законодательства Российской Федерации о налогах и сборах.
Для подтверждения права на освобождение от исполнения обязанности налогоплательщика в налоговый орган по месту постановки на учет (налоговый орган по месту представления декларации по налогу на добавленную стоимость) представляется заявление по форме, утвержденной приказом МНС России от 29.01.01 N БГ-3-03/23 "О статье 145 части второй Налогового кодекса Российской Федерации", зарегистрированным Минюстом России 14.02.01 рег. N 2574, с приложением к нему соответствующих документов.
Подавая заявление по утвержденной форме, налогоплательщик заявляет об отсутствии у него деятельности по реализации подакцизных товаров и подакцизного минерального сырья, подтверждая это своей подписью.
При реализации подакцизного товара и (или) подакцизного минерального сырья в период освобождения от исполнения обязанностей налогоплательщика налога на добавленную стоимость налогоплательщик утрачивает право на указанное освобождение до конца срока, на который ему было предоставлено освобождение.
Заявление и документы представляются налогоплательщиком, претендующим на освобождение от исполнения обязанностей налогоплательщика, не позднее 20 числа календарного месяца, начиная с которого налогоплательщик претендует на освобождение.
Если налогоплательщик не обратился с заявлением об освобождении от исполнения обязанностей налогоплательщика или не предоставил подтверждающих документов, то данный налогоплательщик исчисляет и уплачивает налог на добавленную стоимость в общеустановленном порядке.
В течение 10 дней, начиная со дня предоставления полного пакета документов, налоговый орган производит их проверку для установления правомерности освобождения от исполнения обязанностей налогоплательщика, выносит решение по форме, утвержденной приказом МНС России от 29.01.01 N БГ-3-03/23 "О статье 145 части второй Налогового кодекса Российской Федерации", зарегистрированным Минюстом России 14.02.01 рег. N 2574, (далее - решение) и направляет первый экземпляр решения налогоплательщику.
По результатам проверки документов, представленных налогоплательщиком, налоговый орган принимает решение об освобождении от исполнения обязанностей налогоплательщика налога на добавленную стоимость на срок, равный двенадцати последовательным календарным месяцам, оформляемое в двух экземплярах, первый из которых направляется налогоплательщику, второй остается у налогового органа.
Повторная подача налогоплательщиком вышеуказанного заявления и документов производится в следующем налоговом периоде, не позднее 20 числа календарного месяца, начиная с которого налогоплательщик претендует на освобождение.
Организации (индивидуальные предприниматели), получившие право на освобождение от исполнения обязанностей налогоплательщика и принявшие для целей налогообложения дату возникновения налогового обязательства по мере поступления денежных средств, при поступлении от покупателей оплаты за товары (выполненные работы, оказанные услуги), обязаны начислить и уплатить в бюджет суммы налога, предъявленные покупателям в счетах-фактурах на эти товары (работы, услуги) до даты получения освобождения.
3. Единый социальный налог
Вторая часть Налогового кодекса, принята 5 августа 2000 года федеральным законом №117-ФЗ вводит в действие с 1 января 2001 года новый налог – единый социальный налог (взнос), зачисляемый в государственные внебюджетные фонды. Этот налог заменяет собой совокупность действующих взносов в Пенсионный фонд населения РФ, Фонд социального страхования РФ, фонды обязательного медицинского страхования РФ и государственный фонд занятости РФ (последний попросту ликвидируется).
Таким образом сокращается отчетность и упрощается исчисление данного налога. Кроме того, суммарный тариф страховых взносов снижается до 35,6 процентов, с введением регнессивной шкалы.
Предприниматели относится к плательщикам данного налога относятся как работодатели и как индивидуальные предприниматели.
В качестве первой категории налоговая база определяется и ведется отдельно по каждому работнику с начала налогового периода нарастающим итогом по истечении каждого месяца. Доходы, полученные работником от других работодателей не должны учитываться.
В качестве второй категории налоговая база определяется как сумма доходов от предпринимательской деятельности за вычетом расходов, связанных с извлечением, полученных налогоплательщиками за налоговый период как в денежной, так и в натуральной форме в РФ. При этом для определения доходов принимается налоговая база для исчисления налога на доходы физических лиц (см. статья 21 Налогового кодекса). Вместе с тем в расходы могут быть отнесены только профессиональные налоговые вычеты (так как есть отсылка к статье 221 Налогового кодекса), при этом запрещено производить стандартные налоговые вычеты, предусмотренные в статье 218 Налогового кодекса, социальные налоговые вычеты (см. статья 219 Налогового кодекса), имущественные налоговые вычеты (см. статья 220 Налогового кодекса).
В налоговую базу по единому социальному налогу включаются доходы, полученные в натуральной форме в виде товаров (работ, услуг). Они учитываются по рыночной стоимости на день их получения.
Статьей 238 Налогового кодекса определен перечень сумм, не подлежащих обложению социальным налогом. С 2001 года он единый, в отличие от имеющихся перечней по различным внебюджетным фондам, утверждеными нормативными документами.
Налоговым периодом для единого социального налога по Налоговому кодексу признается календарный год, поэтому декларация по данному налогу будет подаваться раз в год.
При этом для более равномерного поступления средств в бюджет налогоплательщики-работодатели ежемесячно в срок, установленный для выдачи заработной платы за истекший месяц, но не позднее 15-го числа следующего месяца уплачивают авансовые платежи по налогу.
Следует отметить, что когда в течение года у предприниейателя появляется доходы они обязаны предоставить налоговую декларацию с указанием суммы предполагаемого дохода от деятельности в текущем налоговом периоде.
Налоговые органы на основании полученных данных расчитывают авансовые платежи и посылают данной категории налогоплательщиков налоговые уведомления. Авансовые платежи уплачиваются:
за январь – июнь – не позднее 15 июля текущего года в размере половины годовой суммы авансовых платежей;
за июль – сентябрь – не познее 15 октября текущего года в размере одной четвертой годовой суммы авансовых платежей;
за октябрь – декабрь – не позднее 15 января следующего года в размере одной четвертой годовой суммы авансовых платежей.
4.Налог на доходы физических лиц (НДФЛ)
Налог на доходы физических лиц исчисляется и уплачивается на основании главы 23 части второй Налогового кодекса Российской Федерации (далее - Кодекса), принятой Федеральным законом от 5 августа 2000 г. N 117-ФЗ (в редакции Федерального закона от 29 декабря 2000 г. N 166-ФЗ), введенного в действие с 1 января 2001 года Федеральным законом от 5 августа 2000 г. N 118-ФЗ "О введении в действие части второй Налогового кодекса Российской Федерации и внесении изменений в некоторые законодательные акты Российской Федерации о налогах".
Налогоплательщиками налога на доходы физических лиц (далее налогоплательщики) признаются физические лица, являющиеся налоговыми резидентами Российской Федерации, а также физические лица, не являющиеся налоговыми резидентами Российской Федерации, получающие доходы от источников в Российской Федерации.
Налогообложение доходов, полученных налогоплательщиком - нерезидентом от российских источников, не подпадающих под действие статьи 217 Кодекса, производится по ставке 30%, установленной пунктом 3 статьи 224 Кодекса.
В соответствии со статьей 53 Кодекса налоговая база представляет собой стоимостную, физическую или иную характеристики объекта налогообложения.
С учетом положений статей 226, 227 и 228 главы 23 части 2 Кодекса, исчисление налоговой базы по налогу на доходы физических лиц производится физическими лицами, зарегистрированными в установленном действующим законодательством порядке и осуществляющими предпринимательскую деятельность без образования юридического лица, - по суммам доходов, полученных от осуществления такой деятельности;
Индивидуальные предприниматели исчисляют налоговую базу на основе данных Книги учета доходов и расходов и хозяйственных операций. Учет доходов и расходов и хозяйственных операций осуществляется в соответствии с Порядком, утвержденным совместным приказом Министерства финансов Российской Федерации и Министерства Российской Федерации по налогам и сборам.
Учет доходов, полученных от них физическими лицами, ведется по форме, установленной Министерством Российской Федерации по налогам и сборам (форма N1-НДФЛ "Налоговая карточка по учету доходов и налога на доходы физических лиц").
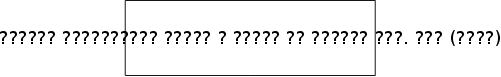
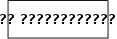
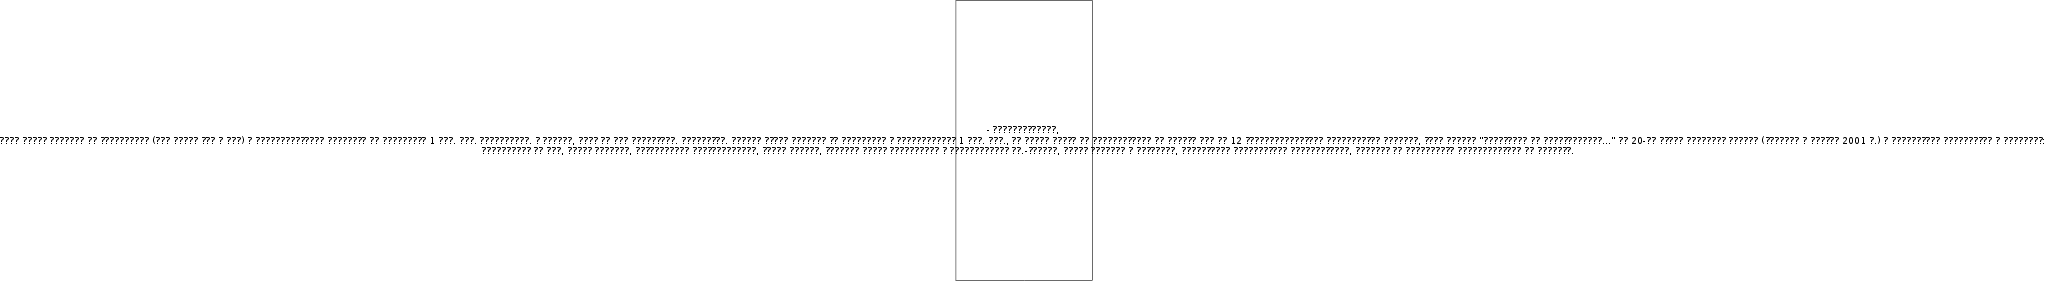
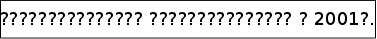
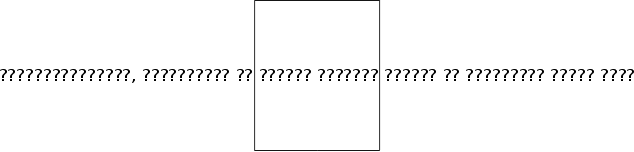
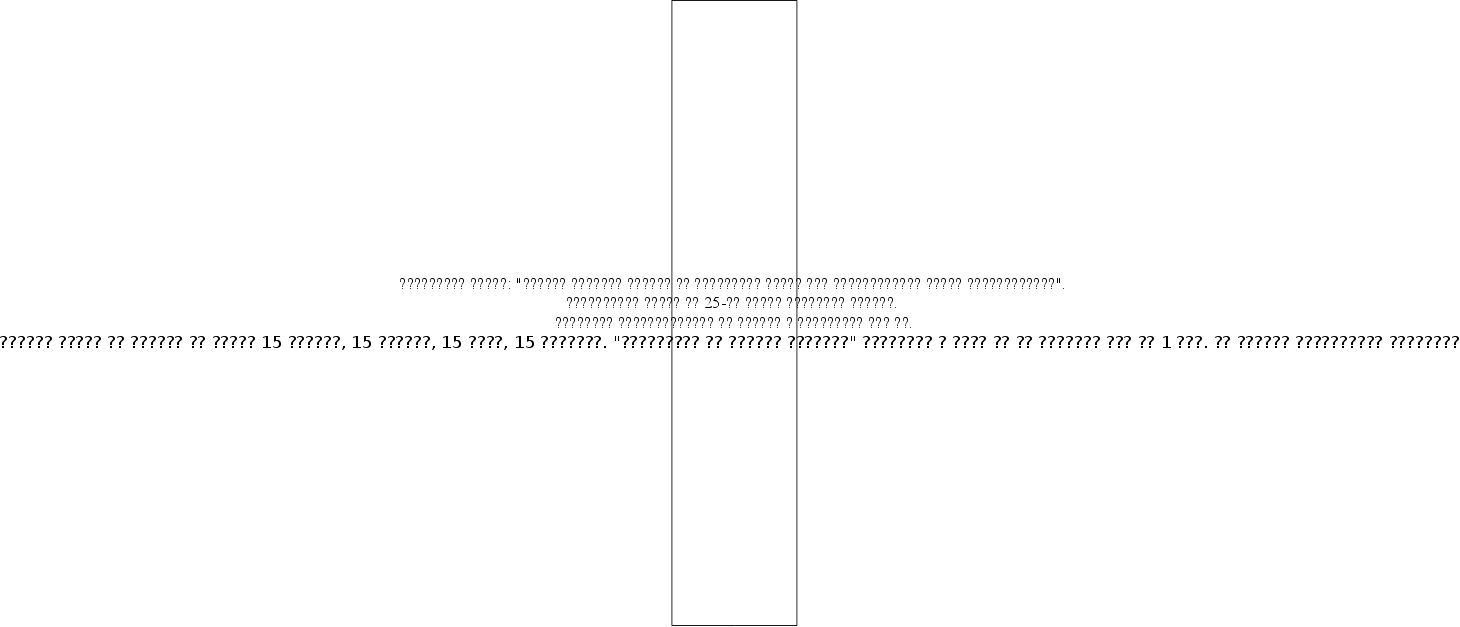
Для наглядности обобщим изложенные в этой главе данные в схему №1:
Схема №1 Налогооблажение ПБОЮЛ
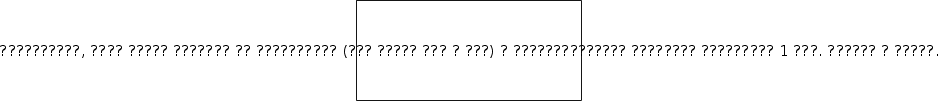

2. ОРГАНИЗАЦИЯ УЧЕТА ДЕЯТЕЛЬНОСТИ СУБЪЕКТА МАЛОГО ПРЕДПРИНИМАТЕЛЬСТВА БЕЗ ОБРАЗОВАНИЯ ЮРИДИЧЕСКОГО ЛИЦА ЧП «БЕЗЫМЯННЫЙ»
ЧП «Безымянный» занимается торгово-закупочной деятельностью на основании Свидетельства о государственной регистрации предпринимателя, осуществляющего свою деятельность без образования юридического лица №3192/24 от 25 октября 1996г.
ЧП «Безымянный» является арендатором отдела в ТЦ «Русь». Объект деятельности – детская одежда.
Решением от 21.05.2001г № 5481, освобожден от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой налога на добавленную стоимость.
В соответствии с Приказом от 21 марта 2001 года «Об утверждении порядка учета доходов и расходов и хозяйственных операций для индивидуальных предпринимателей», ведется Книга учета доходов, расходов и хозяйственных операций.
Раздел I
УЧЕТ
ДОХОДОВ И РАСХОДОВ
|
|
Стоимостные показатели приобретенных, изготовленных товаров, выполненных работ, оказанных услуг в пользу индивидуального предпринимателя (руб.) | ||||||||
|
N |
Дата |
Наименование
приобретенных, |
По
единице товара
(выполнен- |
Коли- |
Стоимость |
Сумма |
Общая
стои- |
||
|
Цена
с НП |
Сумма
НДС, |
Цена
с |
|||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Брюки арт114 | 308 | 308 | 4 | 1232 | 1232 | ||||
| Июль | Лосины арт 102 | 78,5 | 78,5 | 4 | 314 | 314 | |||
| 2001 | Плавки арт.103 | 33 | 33 | 3 | 99 | 99 | |||
| Сп.брюки арт.101 | 295,5 | 295,5 | 2 | 591 | 591 | ||||
| Сп.брюки арт.106 | 470 | 470 | 5 | 2350 | 2350 | ||||
| Сп.брюки арт.121 | 321 | 321 | 7 | 2247 | 2247 | ||||
| Сп.брюки арт.126 | 483 | 483 | 5 | 2415 | 2415 | ||||
| Сп.брюки арт.127 | 400 | 400 | 3 | 1200 | 1200 | ||||
| Сп.брюки арт.128 | 304 | 304 | 4 | 1216 | 1216 | ||||
| Шорты арт.119 | 70,8 | 70,8 | 2 | 141,6 | 141,6 | ||||
| Бейсболка арт.705 | 110,5 | 110,5 | 5 | 552,5 | 552,5 | ||||
| Варежки арт.750 | 142,8 | 142,8 | 8 | 1142,4 | 1142,4 | ||||
| х | Всего за год | х | х | х | х | … | … | … | |
|
Стоимостные
показатели |
Стоимостные
показатели
реализованных
товаров, выполненных
работ, оказанных
услуг (руб.) |
|
Резуль- |
|||||||||||
|
Цена |
Коли- |
Стоимость |
По единице товара (выполненной работе, оказанной услуге) |
Коли- |
Сумма |
Сумма
НДС |
Общая |
Сумма
НП |
Общая |
|||||
|
Цена |
Сумма
НДС |
Цена
с |
Сумма
НП |
Цена
с |
||||||||||
| 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | 24 | 25 |
| 470 | 5 | 2350 | 680 | 680 | 680 | 5 | 3400 | 3400 | 3400 | 1050 | ||||
| 400 | 3 | 1200 | 580 | 580 | 580 | 3 | 1740 | 1740 | 1740 | 540 | ||||
| … | … | … | … | … | … | … | … | … | … | … | … | … | … | … |
| х | х | х | х | х | х | х | х | |||||||
По желанию ЧП «Безымянный» дальнейшая информация по разделу I не приводится
Раздел III РАСЧЕТ АМОРТИЗАЦИИ МАЛОЦЕННЫХ И БЫСТРОИЗНАШИВАЮЩИХСЯ ПРЕДМЕТОВ ЗА НАЛОГОВЫЙ ПЕРИОД 2001 Г.
|
N |
Наименование |
Дата
при- |
Первона- |
Амортизация МБП при их использовании (руб.) |
Дата
выбытия |
Приме- |
|||
|
Не более |
50% в мо- |
Оставшиеся |
Годовая
сумма |
||||||
| 1 | 2 | 3 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Этикет-лента | 26.07 | 6 | 6 | ||||||
| Пакет-майка | 30.07 | 64 | 64 | ||||||
| Пакет-майка | 30.07 | 50 | 50 | ||||||
| Ценники | 30.07 | 17 | 17 | ||||||
| Всего за год | х | 137 | х | х | |||||
Раздел V
РАСЧЕТ
НАЧИСЛЕННЫХ
И ВЫПЛАЧЕННЫХ
ДОХОДОВ
ЗА
__июль___ 2001 г.
С СУММ ОПЛАТЫ
ТРУДА ФИЗИЧЕСКИХ
ЛИЦ
|
N |
Фамилия,
имя, |
Дата
(число, |
Начислено (руб.) | Удержано (руб.) |
Сумма |
Роспись |
Дата |
||||
|
ЗП |
Вознаг- |
Всего |
Н/д |
|
Всего |
||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Иванова Оксана Алексеевна | 500 | 500 | 65 | 65 | 435 | Иванова | 31.07.01 | ||||
| 81 00 091505 | |||||||||||
| ОВД Октябрьск р-на | |||||||||||
| Г.Улан-Уде | |||||||||||
| В-д: 28.11.2000г. | |||||||||||
| х | Итого за месяц | х | 500 | 500 | 65 | 65 | 435 | х | х | ||
| х | Всего за год | х | х | х | |||||||
Раздел VI
ОПРЕДЕЛЕНИЕ
НАЛОГООБЛАГАЕМОЙ
БАЗЫ ЗА НАЛОГОВЫЙ
ПЕРИОД 2001 Г.
| Показатели | Сумма |
| Доход | |
|
1. Доход
от реализации
товаров, выполненных
работ, |
75238.00 |
|
2. Прочие
доходы (в том
числе стоимость
имущества, |
|
| Итого доходов: | 75238.00 |
| Расход | |
|
1. Материальные
расходы (для
индивидуального |
51559.00 |
|
2. Амортизационные
отчисления
на восстановление |
|
| 3. Расходы на оплату труда (графа 6 раздела V) | 500.00 |
| 4. Прочие расходы | 8155.00 |
| Итого расходов: | 60351.00 |
Подпись индивидуального
предпринимателя
Безымянный
"
31 "_ июля _ 2001 г.
ЗАКЛЮЧЕНИЕ
Гражданский кодекс, статья 23, пункт 1: «Гражданин вправе заниматься предпринимательской деятельностью без образования юридического лица с момента государственной регистрации в качестве индивидуального предпринимателя»
Индивидуальным предпринимателем является гражданин, решивший вести предпринимательскую деятельность без образования юридического лица и зарегистрировавшийся в установленном порядке.
Основное отличие положения ПБОЮЛ от положения учредителя юридического лица - хозяйственного общества - объем ответственности. Индивидуальный предприниматель отвечает по своим обязательствам всем принадлежащим ему имуществом, то есть по решению суда взыскание может быть обращено на все имущество, кроме того имущества, на которое, в соответствии с законом не может быть обращено взыскание. Учредитель же юридического лица (ООО и АО) несет имущественную ответственность только в пределах внесенного вклада в уставный капитал общества
Что же тогда привлекает в этой форме ведения бизнеса?
Основное преимущество на данный момент - это упрощенный порядок регистрации и прекращения деятельности ПБОЮЛ. На втором месте стоит упрощенная система ведения бухгалтерского и налогового учета. Учет ведется в книге учета доходов и расходов котловым методом, то есть фактически не требуется специальное бухгалтерское образование. На втором месте - потому что и юридическое лицо может перейти на упрощенную систему налогообложения и отчетности, если является субъектом малого предпринимательства.
Налоговое бремя для ПБОЮЛ относительно не тяжелое, по сравнению с традиционной системой налогообложения у юридических лиц.
ПБОЮЛ уплачивает следующие основные налоги
налог на доходы физических лиц (13%) либо стоимость патента (10 МРОТ - 1-й год),
НДС до 20 % (можно получить освобождение, если за 3 предшествующих последовательных месяца сумма выручки без учета НДС и НСП не превысила в совокупности 1 млн. руб.),
налог с продаж - 5% (некоторые товары не облагаются НСП - актуально для торговли),
налог с имущества физических лиц (уплачивается ПБОЮЛ, если в его собственности находятся жилые дома, квартиры, дачи, гаражи и иные строения, помещения и сооружения; самолеты, вертолеты, теплоходы, яхты, катера, мотосани, моторные лодки и другие водно-воздушные транспортные средства (за исключением весельных лодок),
единый социальный налог (взнос) - 22,8 % со своего дохода за вычетом расходов на ведение предпринимательской деятельности (и 35,6 % с зарплаты работников, если таковые имеются)
При известных условиях ПБОЮЛ является плательщиком акцизов, налога с владельцев транспортных средств, платы за пользование водными объектами.
Индивидуальный предприниматель вправе использовать в своей деятельности труд других граждан, но только привлекая их на основе договоров гражданско-правового характера (договоров подряда, возмездного оказания услуг и т.д.).
Занятие предпринимательской деятельностью засчитывается в общий трудовой стаж, что дает право на получение пенсии.
Индивидуальным предпринимателем может стать любой полностью дееспособный гражданин, то есть достигший совершеннолетия или эмансипированный несовершеннолетний с 16 лет. Исключение составляют государственные служащие, а также военнослужащие. Лица с ограниченной дееспособностью (злоупотребляющие спиртными напитками или наркотическими средствами, а также несовершеннолетние в возрасте от 14 до 18 лет) могут заниматься предпринимательской деятельностью только с согласия законных представителей. Иностранные граждане и лица без гражданства, постоянно проживающие на территории Российской Федерации, то есть имеющие на это разрешение и вид на жительство, выданные органами внутренних дел, имеют право получить статус индивидуального предпринимателя и заниматься предпринимательской деятельностью по месту постоянного проживания.
Гражданин вправе заниматься предпринимательской деятельностью без образования юридического лица только с момента государственной регистрации в качестве индивидуального предпринимателя.
СПИСОК ЛИТЕРАТУРЫ
1. Гражданский кодекс Российской Федерации
2. Налоговый кодекс Российской Федерации
3. Федеральный закон от 5 августа 2000 г. №118-ФЗ "О введении в действие части второй Налогового кодекса Российской Федерации и внесении изменений в некоторые законодательные акты Российской Федерации о налогах"
4. Федеральный закон от 29.12.95 №222-ФЗ "Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства"
5. Федеральный закон от 31.07.98 № 148-ФЗ "О едином налоге на вмененный доход для определенных видов деятельности"
6. ФЗ РФ от 21 ноября 1996г. №129-ФЗ «О бухгалтерском учете» (в ред. ФЗ от 23.07.98г. №123-ФЗ)
7. ФЗ от 14 июня 1995г. №88-ФЗ «О государственной поддержке малого предпринимательства в РФ»
8. Закон «О регистрационном сборе с физических лиц, занимающихся предпринимательской деятельностью, и порядке их регистрации» от 7 декабря 1991 года № 2000-1
9. Постановление Пленума Высшего Арбитражного Суда Российской Федерации от 4 августа 1999 года "О некоторых вопросах практики применения Закона Российской Федерации "О применении контрольно-кассовых машин при осуществлении денежных расчетов с населением"
10. Постановление Правительства РФ "О лицензировании отдельных видов деятельности" от 24.12.94 г.
11. Постановление от 18 августа 1998 г. № 88 «Об утверждении унифицированных форм первичной учетной документации по учету кассовых операций, по учету результатов инвентаризации» (в ред. Постановления Госкомстата РФ от 03.05.2000 № 36)
12. Письмо ПФ РФ № ЕВ-16-11/6275-ИН от 25 августа 1997 г. «О некоторых вопросах, связанных с регистрацией индивидуальных предпринимателей в органах ПФ РФ
13. Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ (в ред. Приказа Минфина РФ от 30.12.99г. №107н.)
14. Методические рекомендации по применению главы 21"Налог на добавленную стоимость" Налогового кодекса Российской Федерации от 20 декабря 2000 г. N БГ-3-03/447 (с изменениями от 22 мая 2001 г.)
15. Типовые рекомендации по организации бухгалтерского учета для субъектов малого предпринимательства от 21 декабря 1998г. №64н.
16. Приказ от 21 марта 2001 года «Об утверждении порядка учета доходов и расходов и хозяйственных операций для индивидуальных предпринимателей»
17. Касьянова Г. Организация документооборота на предприятии // "Экономика и жизнь" 1998, № 1 //
18. Моисеев М "Предпринимательская деятельность граждан: Понятие и конститутивные признаки" // "Хозяйство и право" 1997, № 3//
19. Никитин Е. "Правовой статус гражданина-предпринимателя без образования юридического лица" // "Российская юстиция" 1997, №12//
20. Подпорин Ю.В. Определение выручки и затрат для целей налогообложения //"Бухгалтерский учет" 2000, № 3//
21. Рябова Р.И. Налоговые аспекты учетной политики на 1999 год //"Бухгалтерский бюллетень" 1999, № 2//
22. Терехова В.А. К вопросу о формах бухгалтерского учета //"Все для бухгалтера" 1999 № 1//
23. Кондраков Н.П. Бухгалтерский учет М: Инфра-М, 2000
24. Парашутин Н.А. Бухгалтерский учет М: Финансы и статистика, 1998