Бухгалтерская отчетность организаций: состав, содержание и использование в анализе
4. Изучение использования рабочего времени, выявление потерь и непроизводительных затрат, выяснение их причин и выработка мероприятий по их устранению и предупреждению.
5. Изучение уровня и динамики показателей производительности труда, выявление влияния факторов на их изменение. По результатам анализа необходимо наметить мероприятия по повышению производительности труда.
6. Изучение обоснованности применяемой на предприятии системы оплаты труда.
7. Изучение динамики фонда заработной платы, выявление непроизводительных выплат и необоснованного перерасхода по фонду заработной платы, выявление соотношений темпов роста производительности труда и средней заработной платы.
8. Принятие решений по результатам проведенного анализа трудовых ресурсов.
Исходная информация для анализа:
- нормативные документы (законодательного уровня);
- положения об оплате труда;
- положения по премированию;
- штатное расписание;
- планы, сметы, балансы;
- приказы, распоряжения;
- данные бухгалтерского учета (табеля учета рабочего времени, акты о браке, листы простоя, личные карточки, наряды на оплату и другие);
- отчетность по труду.
6.2 Анализ обеспеченности предприятия трудовыми ресурсами
Трудовые ресурсы предприятия подразделяются на промышленно-производственный и непромышленный персонал. В свою очередь промышленно-производственный персонал включает следующие категории: рабочие (основные и вспомогательные), руководители, специалисты, служащие. На некоторых предприятиях в составе персонала выделяются ученики, работники охраны.
По каждой категории проводится планирование численности и оценивается соответствие фактической численности запланированной.
Плановая численность рабочих (Ч р-чих) определяется исходя из трудоемкости производственной программы (Т н-час) по формуле:
Ч р -чих = Т (н-час) / Ф пл. * К в.н., где
Ф пл - плановый фонд рабочего времени 1 рабочего,
К в.н. – коэффициент выполнения норм.
Таким образом, плановая потребность в рабочих зависит от прогрессивности норм времени и степени их выполнения.
По другим категориям персонала планирование численности осуществляется исходя из норм управляемости (руководители) и в соответствии со штатным расписанием.
Сравнением фактической численности с плановой потребностью оценивается обеспеченность предприятия кадрами по каждой категории, а рабочих – по профессиям. Для анализа структурной динамики работающих рассчитывается удельный вес численности по категориям в общей численности персонала и сравнивается по периодам.
Анализ состава, структуры и динамики персонала предприятия
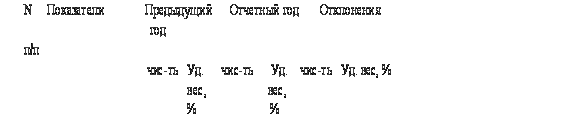
1 Среднесписочная численность всего персонала
2 Среднесписочная численность промышленно-производственного персонала в т.ч. рабочие, руководители, специалисты, служащие
3 Среднесписочная численность непромышленного персонала
Изменение численности следует анализировать по каждой категории персонала, то есть выявлять причины увольнения и возможность дополнительного приема.
Анализ движения персонала предприятия (чел.)

1 Состояло по списку на начало года
2 Принято всего: в т.ч.
а) по организованному набору
б) по направлениям из числа, окончивших учебные заведения
в) переведено с других предприятий
г) принято самим предприятием
3 Выбыло всего: в т.ч.
а) переведено на другие предприятия
б) в связи с окончанием срока договора
в) в связи с уходом в армию, на пенсию
г) уволено по собственному желанию
д) уволено за прогулы
е) переведено из рабочих в другие категории
4 Состояло по списку на конец периода
5 Число рабочих, совершивших прогул
6 Число случаев прогулов
7 Среднесписочная численность
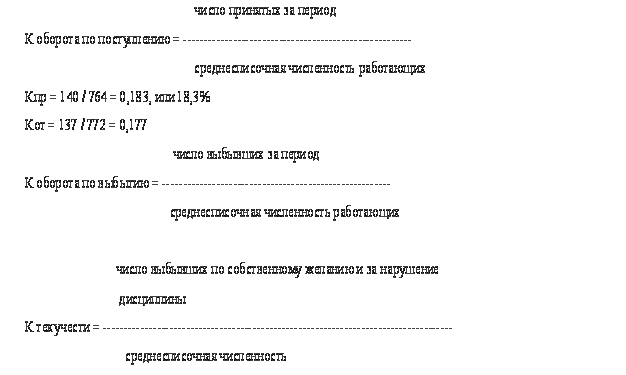
Показатели движения персонала рассчитываются следующим образом:
При анализе уровня квалификации рабочих проводится расчёт и сопоставления разряда рабочего и разрядом выполняемых им работ.
По каждому подразделению и в целом по предприятию определяется средний тарифный разряд работ и рабочих. Если они не совпадают, то выясняются причины и принимаются соответствующие меры.
Если разряд работ выше разряда рабочего, то причинами могут быть, во-первых, недостаточный уровень квалификации рабочего, из-за чего может снижаться качество продукции; во-вторых, на предприятии может отсутствовать система перетарификации рабочих. В этом случае необходимо предусмотреть повышение их квалификации.
По остальным категориям персонала оценка квалификации осуществляется по уровню образования, по стажу работы.
Для выявления соответствия квалификации работников требуемому уровню следует проводить их аттестацию.
6.3 Анализ использования рабочего времени
Изучение использования рабочего времени проводится по двум направлениям:
- использование фонда рабочего времени в динамике и в сравнении с планом;
- анализ непроизводительного использования рабочего времени.
Основная задача анализа по первому направлению – выявление потерь рабочего времени (внутрисменных, целодневных, сверхплановых) и принятие решений по их устранению.
Для этого необходимо сравнить фактический фонд времени с базовым и плановым, выявить не планируемые потери: прогулы, простои, различные отпуска в связи с отсутствием работы, а также сверхплановые потери: по болезни, с разрешения администрации и другие.
Выясняются причины потерь времени и выявляются их последствия, то есть определяется влияние использования рабочего времени на производительность труда и объем выпуска продукции.
При планировании рабочего времени определяются неявки по уважительным причинам, для этого используются законодательные акты, нормативы и данные предыдущего года. Баланс рабочего времени составляется по отдельным категориям и в целом по предприятию. При анализе используются также данные отчетности, табельного учета, больничные листы, приказы, распоряжения, статистическая отчетность и другие документы.
В отчетности по труду использование рабочего времени характеризуется показателями:
- количество человеко-дней, отработанных всеми рабочими;
- количество человеко-часов, отработанных всеми рабочими.
Количество человеко-дней, отработанных всеми рабочими определяется по данным табельного учета. Количество человеко-часов, отработанных всеми рабочими, определяется расчетным путем:
количество чел/дней ∗ t план - t прост + t с/ур,
где
t час - плановая продолжительность рабочего дня;
t прос - количество чел/час простоев не по вине рабочих;
t с/ур - количество чел/час сверх урочных.
На показатели использования фонда рабочего времени влияют следующие факторы:
- изменение численности рабочих;
- целодневные потери рабочего времени (сверхплановые потери по болезни, прогулы и другие потери);
- внутрисменные потери;
- работа в сверхурочное время, в праздничные и выходные дни.
Задачами анализа использования фонда рабочего времени являются:
- выявление причин целодневных потерь рабочего времени, связанных с условиями труда;
- выявление причин простоев организационного характера (не поставка материалов, отсутствие работы, неисправность оборудования, прогулы рабочих и т.д.).
- выявление внутрисменных потерь времени как по вине рабочих, так и по вине администрации.
Анализ использования фонда рабочего времени в динамике
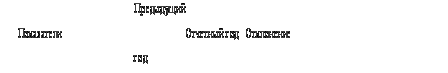
1. Всего человекодней (явок и неявок)
2. Число неявок (чел/дн), в т.ч. в связи с:
а) ежегодными отпусками
б) отпусками по учебе
в) потерями по болезни
г) выполнением государственных обязанностей
д) отпусками с разрешения администрации
е) прогулами
Положительным является сокращение потерь времени по болезни и из-за прогулов; при наличии большой величины отпусков с разрешения администрации необходимо выяснить их причины.
Непроизводительно использованным временем признается время на брак и его исправление, а также время на осуществление работ, не предусмотренных технологическим процессом.
Потери времени на брак определяются расчетным путем как отношение общей суммы затрат на брак и его исправление к среднечасовой выработке рабочего.
Время на операции с отклонениями определяются по дополнительным нарядам.
В результате анализа использования рабочего времени необходимо предусмотреть конкретные меры по предупреждению его потерь и непроизводительных затрат.
6.4 Анализ производительности труда
Производительность труда характеризует эффективность использования персонала предприятия и оценивается следующими показателями:
- среднегодовая выработка продукции на одного работающего (отношение объема продукции к среднесписочной численности работников);
- среднегодовая выработка продукции на одного рабочего (отношение объема продукции к среднесписочной численности рабочих);
- среднедневная выработка продукции одним рабочим (отношение объема продукции к количеству человеко-дней, отработанных всеми рабочими);
- среднечасовая выработка одного рабочего (отношение объема продукции к количеству человеко-часов, отработанных всеми рабочими за период).
Анализ показателей выработки проводится в следующей последовательности:
1. Расчет показателей в базовом и отчетном периодах и плановых показателей, их сравнение.
2. Факторный анализ показателей:
- расчет влияния факторов на часовую выработку рабочих;
- расчет влияния факторов на годовую выработку рабочих и работающих;
- расчет влияния факторов на объем продукции.
В результате анализа выявляются резервы роста производительности труда и намечаются меры по их устранению, которые могут быть технического и организационного характера. Мероприятия технического характера могут быть направлены на увеличение часовой выработки, на регулирование трудоемкости продукции через нормы времени.
В организационном плане оказывается влияние на улучшение использования рабочего времени. Анализ динамики производительности труда
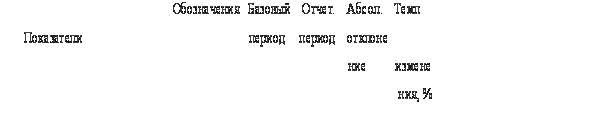
Исходные данные:
1. Объем товарной продукции, тыс. ТП руб.
2. Среднесписочная численность работающих, чел. Чппп
3. Среднесписочная численность Чр рабочих, чел.
4. Удельный вес рабочих, % У
5. Количество человеко-дней, отработанных всеми рабочими Вппп
6.Количество человеко-часов, Вгод. отработанных всеми рабочими.
Расчетные показатели:
7. Среднегодовая выработка 1 В дн. работника (1:2)
8. Среднегодовая выработка 1 Вчас. Т рабочего (1:3) Д
9. Среднедневная выработка 1 рабочего (1:5)
10. Среднечасовая выработка 1 рабочего (1:6)
11. Продолжительность рабочего дня (6:5)
12. Количество дней, отработанных одним рабочим (5:3)
Снижение продолжительности рабочего дня и количества отработанных одним рабочим дней, говорит об увеличении целодневных и внутрисменных потерь рабочего времени, устранение которых является резервом повышения производитльности труда.
Для расчета влияния факторов на среднегодовую выработку рабочего она представляется в виде формулы:
Вгод. = Вчас. ∗ Т ∗ Д
Влияние факторов на годовую выработку одного работающего можно определить, используя показатель удельного веса рабочих в численности промышленно- производственного персонала.
ВППП = Врабочего ∗ У
Для расчета влияния факторов на объем продукции можно использовать несколько формул:
ТПВгод∗Чрчих
ТПВчас∗Т∗Д∗Чрчих
ТПВчас∗Т∗Д∗У∗Чппп
Дальнейший факторный анализ проводится методом цепных подстановок. По результатам анализа необходимо наметить пути повышения производительности труда.
6.5 Анализ эффективности использования средств на оплату труда
Основная задача анализа на данном этапе – оценить эффективность принятой на предприятии системы оплаты труда, а также выявить влияние использования средств на оплату труда на показатели деятельности предприятия.
Для анализа необходимо изучить:
- документы предприятия по организации оплаты труда (положение об оплате труда, положение о премировании);
- расчеты планового фонда заработной платы по категориям работников, подразделениям и по предприятию в целом; изучение методов планирования заработной платы;
- учетную и отчетную информацию.
Для анализа используются следующие показатели:
- общий фонд заработной платы по предприятию и по категориям персонала;
- среднегодовая заработная плата работающих по каждой категории и по предприятию в целом;
- среднемесячная, среднедневная, среднечасовая заработная плата – по рабочим.
Фонд заработной платы состоит из основной и дополнительной заработной платы, а также включает премии рабочим в соответствии с принятой на предприятии системой премирования.
На практике сложилось два метода планирования фонда заработной платы: расчетно- аналитический и нормативный.
При расчетно-аналитическом методе фонд заработной платы формируется по рабочим- сдельщикам по расценкам исходя из трудоемкости производственной программы.
Доплаты определяются расчетным путем в соответствии с принятой системой оплаты труда.
При нормативном методе сначала определяется норматив расходов по оплате труда на рубль продукции, который умножается на плановый объем продукции. Важно, чтобы данный норматив был обоснованным.
Анализ средств на оплату труда проводится по нескольким направлениям.
Изучается выполнение плана по фонду заработной платы, т.е. определяется отклонение фактического фонда от планового, выявляется экономия или перерасход.
По рабочим выявляется также относительное отклонение; для этого их плановый фонд заработной платы корректируется на процент выполнения плана по выпуску продукции и вычитается из фактического.
При анализе фонда заработной платы в динамике определяется темп изменения фонда заработной платы в сравнении с темпами изменения объема продукции; последние должны превышать темпы роста фонда заработной платы. Это свидетельствует об эффективном использовании средств на оплату труда, приводит к росту зарплатоотдачи. а изменение фонда заработной платы влияют изменение численности работников и средней заработной платы.
Среднегодовая зарплата по всему предприятию и по отдельным категориям работников определяется делением фонда заработной платы на среднесписочную численность.
По рабочим определяют также показатели среднедневной заработной платы (делением фонда заработной платы рабочих на общее количество человеко-дней, отработанных всеми рабочими) и среднечасовой заработной платы (делением фонда заработной платы рабочих на общее количество человеко-часов, отработанных всеми рабочими).
Анализ состава фонда заработной платы по видам выплат позволяет выявить конкретные виды выплат, какие из них являются производительными, какие – непроизводительными, выявить причины перерасхода и принять решения по его устранению. Для проведения данного анализа рассматривают каждую составляющую, прежде всего тарифный фонд заработной платы, включающий оплату рабочих- сдельщиков по основным расценкам и повременную оплату по тарифным ставкам.
Тарифный фонд анализируется по подразделениям: отдельно по рабочим-сдельщикам и повременщикам. По сдельщикам анализ проводится в двух направлениях:
- изучение влияния трудоёмкости продукции, своевременности пересмотра норм в связи с изменениями в технической оснащённости производства; оценка прогрессивности норм;
- изучение правильности тарификации.
Следует также определить влияние на заработную плату сдельщиков количества продукции, её ассортимента и соответствующих расценок.
Заработная плата повременщиков зависит от времени работы, тарифных ставок, численности рабочих. При анализе определяются следующие показатели фонда заработной платы рабочих:
- часовой фонд заработной платы, который включает тарифный фонд, доплаты рабочим-сдельщикам по прогрессивным расценкам, премии, доплаты сдельщикам за отклонение от нормальных условий;
- дневной фонд заработной платы, в который входят: часовой фонд, доплаты за работу в сверхурочное время, оплата внутрисменных простоев не по вине рабочих, оплата часов подростков, оплата часов кормящих матерей.
- годовой фонд заработной платы, включающий дополнительно следующие суммы:
а) оплата очередных и дополнительных отпусков,
б) оплата целодневных простоев не по вине рабочих,
в) доплаты за выслугу лет и по итогам работы за год,
г) стоимость оплаты коммунальных услуг,
д) стоимость натуральных выплат,
е) выплаты по районному коэффициенту.
Основная задача анализа на данном этапе – выявление непроизводительных выплат, их причин и возможностей снижения.
В результате анализа необходимо сопоставить темпы роста производительности труда с темпами изменения средней заработной платы персонала предприятия. В случае нарушения данного соотношения следует разработать меры по более эффективному использованию трудовых ресурсов.
7. АНАЛИЗ ОСНОВНЫХ ФОНДОВ
7.1 Направления анализа основных фондов и источники информации
Основные фонды являются одним из производственных факторов, от состояния и использования которых зависят результаты деятельности предприятия. Анализ основных фондов проводится по следующим направлениям:
- анализ изменения величины основных фондов по их видам;
- анализ структуры основных фондов и ее изменения в динамике;
- анализ движения основных фондов;
- анализ показателей эффективности использования основных производственных фондов;
- анализ использования производственного оборудования по количеству, времени работы и другим параметрам;
- анализ эффективности затрат на содержание и эксплуатацию оборудования, а также на проведение капитального ремонта оборудования, его замену и другие мероприятия.
Выбор конкретного направления анализа и решаемых при этом задач определяется потребностями управления. Основными особенностями анализа являются вариантность решений по использованию основных фондов и нацеленность этих решений на перспективу.
Качество анализа зависит от достоверности информации, которая определяется постановкой бухгалтерского учета: отлаженности системы регистрации операций с объектами основных средств, достоверности инвентарных описей и отчетных данных.
Исходные данные для анализа:
- бухгалтерская отчетность (баланс и форма № 5);
- форма №11 статистической отчетности "Сведения о наличии и движении основных фондов и других нефинансовых активов";
- баланс производственной мощности предприятия;
- отчет о запасах неустановленногооборудования;
- дополнительная информация из внутренних документов предприятия:
- данные внутризаводского учета об использовании оборудования,
- данные отдела главного механика о наличии оборудования, сроках эксплуатации, ремонте оборудования и другие.
Результатом анализа является выработка предложений по обновлению основных фондов: модернизации, расширению площадей и приобретению нового оборудования, а также предложений о повышении сменности работы оборудования, своевременности ремонта и повышении его качества.
7.2 Анализ состава, структуры и динамики основных фондов
В соответствии с Положением по бухгалтерскому учету "Учет основных средств" (ПБУ6/01) "основными средствами является часть имущества, используемая в качестве средств труда при производстве продукции,выполнении работ или оказании услуг, либо для управления организацией в течение периода, превышающего 12 месяцев или обычный операционный цикл, если он превышает 12 месяцев."
Основные средства отражаются в бухгалтерском балансе (1 раздел) по остаточной стоимости по данным на начало и конец отчетного периода; более подробная информация о составе и изменении их за период содержится в Приложении к балансу (форма 5) и в форме 11 статистической отчетности.
По составу основные средства классифицируются (также согласно ПБУ6/01) следующим образом:
- 1 группа – здания, сооружения, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, транспортные средства, инструмент, производственный и хозяйственный инвентарь и принадлежности, рабочий, продуктивный и племенной скот, многолетние насаждения, внутрихозяйственные дороги и прочие соответствующие объекты;
- 2 группа – капитальные вложения на коренное улучшение земель;
- 3 группа – капитальные вложения в арендованные объекты основных средств;
- 4 группа – земельные участки, объекты природопользования (вода, недра и другие природные ресурсы).
В зависимости от функциональной роли выделяют при анализе фонды основного вида деятельности и основные фонды других отраслей, в т.ч. производящих товары и оказывающих услуги. Структурный анализ предполагает расчет удельного веса каждого вида основных средств в общей их стоимости и сопоставление его по периодам.
Сравнение данных о величине основных фондов (средств) на конец и начало анализируемого периода позволяет выявить их динамику.
Показатели движения основных фондов (ОФ):
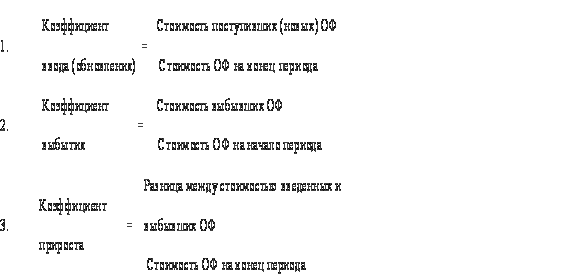
Данные показатели изучаются в динамике (за несколько лет) и характеризуют скорость замены основных фондов.
7.3 Анализ показателей эффективности использования основных производственных фондов
Одной из задач управления производством является обеспечение рационального использования основных производственных фондов (ОПФ).
От эффективности использования ОПФ зависит объем выпуска, а также показатели прибыли и рентабельности.
Основной обобщающий показатель – фондоотдача (ФО), характеризующая выпуск продукции с каждого рубля стоимости основных производственных фондов и рассчитываемая по формуле:
ФО = ТП / ОПФ (в руб.), где
ТП - объем продукции, произведенной за период (товарной);
ОПФ – среднегодовая стоимость основных производственных фондов, обычно
рассчитываемая как средняя хронологическая.
Анализ показателя фондоотдачи проводится в динамике и в сравнении с планом; выявляются отклонения и их причины. Для выявления влияния факторов на изменение фондоотдачи производится преобразование исходной формулы, например, делением числителя и знаменателя на среднесписочную численность работающих (Чппп):
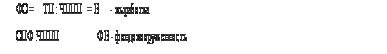
Для увеличения фондоотдачи темпы роста объема производства должны быть выше темпов роста стоимости основных производственных фондов, а темпы роста производительности труда выше темпов роста фондовооруженности.
Для более детального анализа фондоотдачи делается поэтапное преобразование
исходной формулы.
1 этап: в формулу расчета фондоотдачи вводится стоимость активной части (ОПФакт):
ТП ОПФакт ТП ОПФакт
ФО = ∗ = ∗
ОПФ ОПФакт ОПФакт ОПФ
В результате получены показатели: фондоотдача с рубля активной части основных фондов и доля активной части в величине всех основных производственных фондов. В ходе дальнейшего анализа можно рассчитать влияние каждого из этих факторов на общий показатель фондоотдачи и определить направления его повышения за счет, во-первых, улучшения использования оборудования (активной части основных фондов), а во-вторых, за счет улучшения структуры основных фондов – повышения доли их активной части.
2 этап: использование для преобразования формулы, полученной на 1 этапе, показателя стоимости действующего оборудования. Формула расчета фондоотдачи имеет вид:
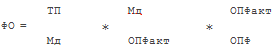
где Мд – среднегодовая стоимость действующего оборудования.
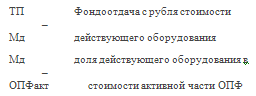
3 этап: представим стоимость действующего оборудования по формуле
Мд = Цср ∗ Кд ,
где Цср – средняя стоимость единицы действующего оборудования,
а Кд – количество действующего оборудования.
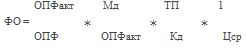
 производительность
1 станка;
остальные факторы – те же.
4 этап: вводится информация о сменном времени работы оборудования.
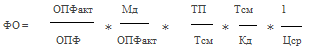
Тсм – фонд времени работы оборудования за период в станко-сменах
 – сменная
выработка
Тсм – количество смен, отработанных 1 действующим станком за анализируемый период Кд
5 этап: вводится показатель количества часов, отработанных всем оборудованием.
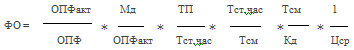
Тст.час – количество часов, отработанных всем оборудованием за период
 –
средняя
выработка
продукции за
1 час работы
станка
 - продолжительность
смены
Данная формула наиболее полно показывает, что на показатель фондоотдачи влияют как интенсивные, так и экстенсивные факторы.
Руководству предприятия при приобретении оборудования необходимо контролировать соотношение его стоимости и прогрессивности: темп роста выработки продукции за 1 станко-час работы должен быть выше темпа роста цены приобретаемого оборудования.
Для анализа фондоотдачи необходимо рассчитать вводимые в формулу показатели хотя бы за 2 периода или в сравнении с планом, а также рассчитать влияние данных факторов на фондоотдачу. Отрицательное влияние факторов говорит о наличии резервов повышения фондоотдачи; необходимо выявить величину этого влияния и наметить пути улучшения использования основных производственных фондов.
7.4 Анализ производственного оборудования
Всё имеющееся на предприятии оборудование классифицируется по определенным признакам и группируется в зависимости от целей и задач его анализа. При большом количестве единиц оборудования применяется, прежде всего, группировка по технологическому признаку. Для анализа качественного состава выделяют оборудование наличное, в том числе установленное и неустановленное. В составе установленного выявляется действующее и недействующее, по которому необходимо выявить причины нерабочего состояния: простой в связи с ремонтом, резервное, излишнее и т.п. По неустановленному оборудованию следует принять меры к вводу в эксплуатацию или реализации, если оно является ненужным. Для анализа использования оборудования наряду с абсолютными показателями необходимо рассчитывать следующие коэффициенты:
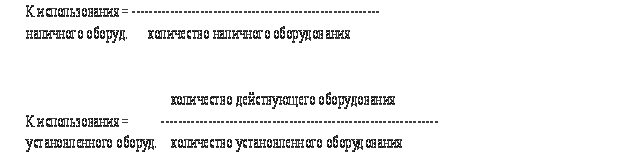
Анализ возрастного состава оборудования позволяет оценить его техническое состояние. При этом делается группировка оборудования по следующим возрастным группам:
I гр. - оборудование до 5 лет – новое прогрессивное, не требующее замены, не
устаревшее ни морально, ни физически;
II гр. - оборудование до 10 лет – частично морально устаревшее, в целом не требующее замены;
III гр. - оборудование от 10 до 20 лет – морально и частично физически устаревшее, требующее замены;
IV гр. - оборудование свыше 20 лет – не только устаревшее, но и небезопасное,
требующее срочной замены
В каждой возрастной группе определяется количество единиц и удельный вес, то есть изучается возрастная структура оборудования. Средний возраст оборудования определяется по средней взвешенной.
Косвенно техническое состояние оборудования оценивается по степени его изношенности (годности):
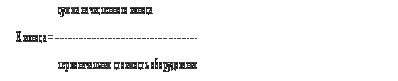
В результате такого анализа принимаются решения о необходимости замены, модернизации или ремонта оборудования по каждой технологической группе в конкретных подразделениях предприятия.
Анализ экстенсивного использования оборудования (по времени) предполагает расчет фондов времени его работы: календарного, режимного, располагаемого, планового, фактического, полезного, а также соответствующих коэффициентов, например:
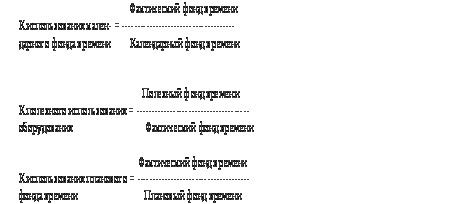
Для максимизации фонда времени работы оборудования необходимо осуществлять следующие меры:
1. Обеспечивать повышение коэффициента сменности, что позволяет приблизить режимный фонд к календарному.
2. Выявлять сверхплановые простои оборудования в ремонте, несвоевременность его проведения и низкое качество ремонтных работ.
3. Выявлять причины сверхплановых простоев оборудования, такие как:
- непоставка в срок материалов, покупных изделий;
- неисправность оборудования;
- отсутствие инструментов, приспособлений;
- отсутствие электроэнергии ;
- низкая дисциплина рабочих и другие.
Потери времени работы оборудования могут быть внутрисменные и целодневные.
Они выявляются по данным учета и фотографии рабочего времени; необходимо
принимать оперативные решения по их устранению и предупреждению.
Другие способы улучшения использования времени работы оборудования:
- сокращение брака и потерь на его устранение, что позволяет увеличить время производительной работы, а также предупреждение брака;
- улучшение качества ремонта и своевременное его проведение, если он целесообразен, т.е. если затраты на ремонт меньше затрат на приобретение нового оборудования.
В результате анализа основных фондов можно выделить следующие направления деятельности руководства предприятия:
- Техническое совершенствование основных фондов за счет реконструкции предприятия с расширением площадей, ввода нового оборудования, модернизации уже используемого оборудования и других мероприятий, направленных на повышение технического уровня производства.
- Оптимальная загрузка площадей, что обеспечивается планировкой предприятия рациональным размещением оборудования, его равномерным распределением по подразделениям в зависимости от технологического процесса изготовления продукции.
- Увеличение времени работы оборудования, т.е. сокращение всех потерь, как плановых, так и неплановых.
В заключение анализа наличия, состояния и использования основных производственных фондов необходимо оценить их влияние на показатели деятельности предприятия. Так, количество, стоимость, качество и эффективность использования основных фондов влияет на объём производства и реализации продукции и все показатели, от них зависящие. Величина и способы начисления амортизации, расходы на содержание, ремонт и эксплуатацию оборудования влияют на себестоимость продукции и прибыль.
Реализация ненужного, излишнего оборудования или сдача его в аренду приводит к увеличению прибыли и снижению налога на имущество.
Величина основных фондов и их оборачиваемость (через амортизацию) влияют на финансовую устойчивость предприятия.
8. АНАЛИЗ ОБЕСПЕЧЕННОСТИ ПРЕДПРИЯТИЯ МАТЕРИАЛЬНЫМИ
РЕСУРСАМИ И ИХ ИСПОЛЬЗОВАНИЕ
8.1 Задачи анализа материальных ресурсов и источники информации
Материальные ресурсы – необходимый компонент производства продукции, то, из чего она изготавливается. Анализ материальных ресурсов важен также потому, что их стоимость формирует материальные затраты, которые, как правило, преобладают в структуре себестоимости продукции.
Задачи анализа материальных ресурсов можно сформулировать по следующим
направлениям.
1 направление - приобретение материалов:
- Обоснование потребности в материалах;
- Оценка выполнения плана материально-технического обеспечения (МТО) и соблюдение договорных условий с поставщиками;
- Выявление несвоевременности, некомплектности поставок; несоблюдение других условий договора поставки;
- Оценка и анализ своевременности оплаты счетов поставщиков.
2 направление - анализ и управление запасами материалов на складах:
- Анализ своевременности поступления материалов, их приемки, оценка качества и сохранности материалов на складах предприятия;
- Анализ своевременности отпуска материалов в производство;
- Оптимизация величины запасов материальных ресурсов и затрат на их содержание;
- Выявление недостач, порчи на складах, определение мер по их предупреждению.
3 направление - анализ расходования материалов в производстве:
- Контроль за соблюдением норм расхода материалов;
- Выявление причин отклонений от норм и изменения норм;
- Анализ оптимальности раскроя материалов в целях сокращения отходов и потерь;
- Анализ причин появления брака;
- Выявление резервов снижения расходов материальных ресурсов;
- Разработка мероприятий по повышению эффективности использования материалов в производстве.
Источники информации для анализа материальных ресурсов должны способствовать решению этих задач. Прежде всего, это нормативная база: нормы расхода всех видов материалов, полуфабрикатов на каждое изделие. Для анализа необходима также плановая информация: балансы материально-технического снабжения; договоры на поставку; спецификации; прейскуранты цен, тарифы и т.п. Фактическая информация формируется по данным складского учета, аналитического и синтетического учета, инвентаризации, отчетности. Наиболее полная информация содержится в отчете по форме 5-З "Сведения о затратах на производство и реализацию продукции (работ, услуг)", а также в отчетах внутренних подразделений предприятия об использовании материалов в производстве, калькуляциях изделий и расшифровках к ним.
Кроме перечисленных, необходимо использовать транспортные и расчетные документы.
8.2 Анализ обеспеченности предприятия материальными ресурсами
Обеспеченность предприятия материальными ресурсами в рыночных условиях в основном зависит от договорных отношений с поставщиками и торгующими организациями (посредниками). Прежде всего, необходимо определить плановую потребность в материальных ресурсах на основе норм расходов материалов по каждому виду продукции и на основе плана выпуска продукции. Процесс планирования осуществляется в следующей последовательности:
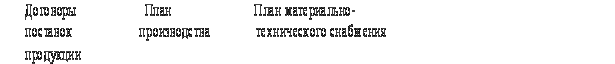
Основная потребность в материальных ресурсах определяется на производство продукции; дополнительная связана с содержанием и ремонтом зданий, сооружений, оборудования; пополнением запасов.
Плановая величина материальных ресурсов рассчитывается на производственную программу (по нормам на каждый вид продукции); на ремонтно-эксплуатационные нужды; на пополнение запасов материалов.
Плановую потребность определяют работники отдела материально-технического снабжения (МТС), которые также отслеживают фактическое поступление материалов.
В случае, если предприятие имеет государственный заказ, то этот заказ должен быть обеспечен выделенными материальными ресурсами. Остальная часть продукции выпускается в соответствии с договорами, и на нее необходимо заключать договоры о поставке необходимых материалов со снабженческими организациями или изготовителями. В договорах должны быть определены сроки поставок, их объем, качество материалов, цена, комплектность и другие