Учёт расчетов с поставщиками и подрядчиками и анализ их влияния на финансовое состояние организации
- при ликвидации организации перед составлением ликвидационного (разделительного) баланса;
- при смене руководителя коллектива (в случае коллективной материальной ответственности), при выбытии из коллектива более 50% ее членов, а также по требованию одного или нескольких членов коллектива.
Инвентаризации расчетов с поставщиками и подрядчиками не только элемент бухгалтерского учета, она является отправной точкой для проведения в последующем акта сверки взаимных расчетов с клиентами. Именно наличие этого документа продлевает в соответствии с Гражданским кодексом сроки исковой давности. Общий срок исковой давности определен в 3 года. Однако в расчетах с дебиторами и кредиторами необходимо учитывать условия, при которых прерывается установленный срок давности статьей 196 Гражданского кодекса. Эти случаи приведены в статье 203 Гражданского кодекса РФ
1) предъявлением иска в установленном порядке;
2) совершением обязанным лицом действий, свидетельствующих о признании долга.
После перерыва течение срока исковой давности начинается заново; время, истекшее до перерыва, не засчитывается в новый срок1:
Действиями, свидетельствующими о признании должником долга, к примеру, могут быть:
- частичная оплата долга;
- письменное подтверждение задолженности;
- просьба об отсрочке уплаты долга;
- уплата штрафных санкций по договору.
Акт сверки взаимных расчетов, составляемый с участием сторонников сделки, является тем документом, приведенным выше.
Если поставщик не поставил предусмотренное договором поставки количество товаров либо не выполнил требования покупателя о замене недоброкачественных товаров или о доукомплектовании товаров в установленный срок, покупатель вправе приобрести непоставленные товары у других лиц с отнесением на поставщика всех необходимых и разумных расходов на их приобретение.
Исчисление расходов покупателя на приобретение товаров у других лиц в случаях их недопоставки поставщиком или невыполнения требований покупателя об устранении недостатков товаров либо о доукомплектовании товаров производится по правилам, предусмотренным пунктом 1 статьи 524 Кодекса1.
Покупатель (получатель) вправе отказаться от оплаты товаров ненадлежащего качества и некомплектных товаров, а если такие товары оплачены, потребовать возврата уплаченных сумм впредь до устранения недостатков и доукомплектования товаров либо их замены.
Методическими указаниями по учету материально - производственных запасов установлен следующий порядок учета недостач и порчи материалов, обнаруженных при их приемке.
Сумма недостач и порчи в пределах норм естественной убыли определяется умножением количества недостающих или испорченных материалов на договорную (продажную) стоимость поставщика (без НДС и транспортных расходов). Исчисленная сумма недостач или порчи отражается по дебету счета 94 "Недостачи и потери от порчи ценностей" и кредиту счетов расчетов (60 или 76). Одновременно сумма недостач или порчи списывается с кредита счета 94 на счета учета транспортно - заготовительных расходов или отклонений в стоимости материальных запасов (счет 10 или 16).
Если испорченные материалы могут быть использованы в организации или проданы (с уценкой), то они приходуются по ценам возможной продажи. На эту стоимость уменьшают сумму потерь от порчи.
Недостачи и порча материалов сверх норм естественной убыли учитывают по фактической себестоимости, включая транспортно - заготовительные расходы, НДС и акцизы по дебету счетов расчетов по претензиям (счет 76 "Расчеты с разными дебиторами и кредиторами", субсчет 2 "Расчеты по претензиям") и кредиту счетов по учету расчетов (60, 76).
При поступлении недостающих материалов от поставщиков они оприходуются по дебету счетов учета материалов с кредита счета 76. При этом списанная с кредита счета 76 сумма НДС отражается по дебету счета 19 "Налог на добавленную стоимость по приобретенным ценностям".
При отсутствии оснований для предъявления претензий суммы недостач или потерь от порчи списываются покупателем на счет 94 с кредита счетов учета расчетов (60 или 76).
Организации при приемке товара для оценки потерь следует составить акт об установленном расхождении по количеству и качеству при приемке товарно-материальных ценностей (ТОРГ-2 или ТОРГ-3), утвержденного Постановлением Госкомстата России от 25.12.1998 N 132 "Об утверждении унифицированных форм первичной учетной документации по учету торговых операций" (Письмо Минфина России от 15.08.2006 N 03-03-04/1/628).
Указанную форму выписывают при наличии количественных и качественных расхождений по сравнению с данными сопроводительных документов поставщика. В дальнейшем данный акт является юридическим основанием для предъявления претензии поставщику.
Приемка товара по количеству и качеству производится в присутствии поставщика или его представителя, имеющего доверенность, и оформляется актом. При неявке поставщика или его представителей при приемке товара либо отсутствии у прибывших представителей надлежаще оформленных доверенностей предусмотрена самостоятельная приемка покупателем товара. Покупатель вправе зафиксировать недостачу товаров составленным в одностороннем порядке актом.
В учете расчетов с поставщиками и подрядчиками особое место занимает вопрос восстановления НДС по недостающим ценностям.
Достаточно квалифицированное пояснение этого вопроса приводится в письме МФ РФ1. О применении НДС в отношении похищенного имущества в письме приводится, что:
- выбытие имущества по причинам, не связанным с реализацией или безвозмездной передачей (например, в связи с потерей, порчей, боем, хищением, стихийным бедствием и др.), объектом налогообложения НДС не является;
- суммы налога, ранее правомерно принятые к вычету по указанному имуществу, необходимо восстанавливать. Восстановление следует производить в том налоговом периоде, в котором недостающее имущество списывается с учета;
- по амортизируемому имуществу восстановлению подлежит НДС в размере суммы, пропорциональной остаточной (балансовой) стоимости имущества без учета переоценки;
- при выявлении виновных лиц и возврате имущества налогоплательщику в случае использования возвращенных ценностей в операциях, подлежащих налогообложению НДС, должна быть представлена корректирующая налоговая декларация за тот налоговый период, в котором произведено восстановление вычетов;
- в случае компенсации ущерба виновным лицом денежными средствами начисление НДС не осуществляется и корректировка сумм восстановленных вычетов не производится.
Из судебной практики имеем, что при списании товарно-материальных ценностей по причине их недостачи не возникает объект налогообложения НДС и обязанность налогоплательщика "восстанавливать" налоговый вычет по НДС1.
Требование Налогового кодекса о применении «налогового вычета» к различным ситуациям, привлекшим недостачу товаров, необходимо рассматривать в каждом случае, и зависит от причины их возникновения. В частности недостача товара, обнаруженная в процессе инвентаризации, к числу случаев, перечисленных в п. 3 ст. 170 Налогового кодекса, не относится2.
В пункте 3 ст. 170 Налогового кодекса прописаны все ситуации, при которых суммы налога, принятые к вычету, подлежат восстановлению. Недостача товара к числу таких случаев не относится, в связи с чем по недостачам и хищениям обязанность по внесению в бюджет ранее принятых к зачету сумм НДС законодательством не предусмотрена, за исключением недостачи в пределах норм естественной убыли.
Глава 3 АНАЛИЗ РАСЧЕТОВ С ПОСТАВЩИКАМИ И ПОДРЯДЧИКАМИ И ИХ ВЛИЯНИЕ НА ФИНАНСОВОЕ СОСТОЯНИЕ ОАО «Агро-Инвест»
3.1 Анализ дебиторской задолженности в ООО «Агро-Инвест»
В составе оборотного капитала важным компонентом фондов обращения являются дебиторская задолженность и денежные средства.
В силу специфики форм, скорости движения, закономерности возникновения эти виды оборотных средств не могут быть заранее рассчитаны и учтены подобно нормируемым оборотным средствам. Управление этими элементами оборотных средств осуществляется иными способами и методами. Хозяйствующие субъекты (а в государственном секторе — государство) имеют возможность управлять этими средствами и воздействовать на их величину с помощью системы кредитования и расчетов.
Предприятия, работающие на коммерческом расчете, заинтересованы в сокращении размера дебиторской задолженности, так как это влечет ускорение оборачиваемости оборотных средств в сфере обращения, а следовательно, более эффективное использование оборотного капитала в целом. Уменьшение, например, размеров дебиторской задолженности по товарным операциям улучшает показатели выполнения плана поставок по договорам, планов по прибыли и рентабельности. Сокращение оборотных средств в прочих расчетах означает более полное использование их по назначению, так как они при этом не выбывают из сферы производства.
Таким образом, задачей каждого предприятия является использование всех резервов максимально возможного сокращения объема оборотных средств в сфере обращения. К этим резервам следует отнести укрепление расчетно-платежной дисциплины, развитие прямых хозяйственных связей между предприятиями, укрепление договорной дисциплины и соответствующее выполнение договорных обязательств, расширение практики применения прогрессивных форм расчетов.
Важным фактором, стимулирующим сокращение средств в сфере обращения, является банковский кредит на пополнение оборотных средств, способствующий рациональному использованию не только нормируемых, но и ненормируемых оборотных средств.
Средства в дебиторской задолженности свидетельствуют о временном отвлечении средств из оборота предприятия, что вызывает дополнительную потребность в ресурсах и может привести к напряженному финансовому состоянию.
Дебиторская задолженность может быть допустимой, то есть обусловленной действующей системой расчетов, и недопустимой, свидетельствующей о недостатках и финансово-хозяйственной деятельности. В целях предотвращения потерь и, признания предприятия несостоятельным, каждый хозяйствующий субъект должен стремиться к всемерному сокращению дебиторской задолженности.
Существуют различные виды дебиторской задолженности:
товары отгруженные; расчеты с дебиторами за товары и услуги; расчеты по векселям полученным; расчеты с дочерними предприятиями, с бюджетом, с персоналом по прочим операциям; авансы, выданные поставщикам и подрядчикам; задолженность участников (учредителей) по взносам в уставный капитал; расчеты с прочими дебиторами.
Средства в товарах отгруженных составляют значительную долю всей дебиторской задолженности на предприятиях, производящих продукцию. Средства в товарах отгруженных образуются неизбежно, так как готовая продукция, находящаяся на складе, в установленные договором сроки отгружается потребителям. Однако в составе товаров отгруженных имеются неодинаковые по значению средства. Часть из них приходится на долю товаров отгруженных, сроки оплаты которых не наступили. По прошествии этих сроков и, наличию по-прежнему неплатежей, средства предприятия принимают форму товаров отгруженных, неоплаченных в срок покупателем, или товаров отгруженных на ответственном хранении у покупателя. Последние две группы свидетельствуют об отсутствии средств у покупателя или об отказе последнего от оплаты расчетных документов, что неизбежно вызывает внеплановое перераспределение оборотных средств у поставщиков и нарушение платежно-расчетной дисциплины.
Большой удельный вес неоплаченных счетов и других видов задолженности, тогда как платежи дебиторов в настоящее время - один из основных источников поступления средств фирмы - приводят к необходимости принятия соответствующих решений по управлению дебиторской задолженностью. Рассмотрим структуру дебиторской задолженности в табл. 4
Таблица 4
Структура дебиторской задолженности по срокам возникновения в ООО «Агро-Инвест»
| Дата |
Всего, тыс. руб. |
Дебиторы по срокам возникновения, дней | ||||
| 30 | 60 | 90 | 120 | Свыше 120 дней | ||
| На 1.01.09. | 8 536 | 2706 | 900 | 1210 | 643 | 3077 |
| На 31.12.09. | 28 735 | 9334 | 3000 | 5600 | 4468 | 6333 |
Данные показывают, что по сравнению с предыдущим периодом, удельный вес дебиторской задолженности со сроком возникновения свыше 120 дней снизился с 36% до 22,0%, что следует отнести к положительной тенденции эффективности управления оборотными средствами Общества.
При анализе следует, прежде всего, оценить характер существующей дебиторской задолженности. При этом анализируется состав дебиторов, выявляются в их составе безнадежные долги. Подобная оценка проводится по группам дебиторов с различными сроками возникновения. При этом может быть составлена диаграмма, представленная на рис. 1.
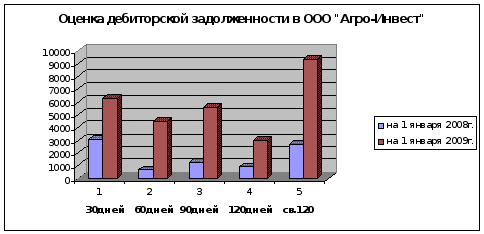
Рис. 1. Оценка состояния дебиторской задолженности в ООО «Агро-Инвест»
Тенденция изменения дебиторской задолженности во времени показывает, как идет процесс старения задолженности и какова степень риска неплатежеспособности покупателей. По диаграмме можно судить, в какой период фирма ослабила внимание к дебиторам, в результате чего сумма долга возросла или осталась на прежнем уровне.
Анализ диаграммы показывает на необходимость эффективной работы по взысканию дебиторской задолженности, имеющей более 120 дней со времени образования.
Изучая историю возникновения дебиторской задолженности, произведена группировка по времени их возникновения. Чуть более 1/3 части дебиторской задолженности возникают в течение отчетного месяца и более 77% долга, числящиеся на счетах бухгалтерского учета за 2008г. и имеют срок возникновения до 120 дней, и только 23% задолженности превышают четырехмесячный срок их возникновения. На 1 января 2009 года эта сумма достигает 6333 тыс. руб. Данные о состоянии дебиторской задолженности в ООО «Агро-Инвест» сведены в табл. 5.
Таблица 5
Состояние дебиторской задолженности в ООО «Агро-Инвест» на 1 января 2009г.
| Дебиторы по срокам возникновения, дней | Сумма дебиторской задолженности, тыс. руб. | Удельный вес в общей сумме, % | Вероятность безнадежных долгов, % | Сумма безнадежных долгов, тыс. руб. | Реальная величина задолженности, тыс. руб. |
| 0-30 | 9334 | 32.48 | 2.5 | 233 | 9101 |
| 30-60 | 3000 | 10.44 | 3.0 | 90 | 2910 |
| 60-90 | 5600 | 19.49 | 8.0 | 448 | 5152 |
| 90-120 | 4468 | 15.55 | 11.5 | 514 | 3954 |
| 120-150 | 2733 | 9.51 | 15.0 | 410 | 2323 |
| 150-180 | 2000 | 6.96 | 40.0 | 800 | 1200 |
| 180-360 | 1000 | 3.48 | 55.0 | 550 | 450 |
| 360-720 | 465 | 1.62 | 70.0 | 325.5 | 139.5 |
| Свыше 720 | 135 | 0.47 | 95.0 | 128.3 | 6.7 |
| Итого | 28735 | 100.0 | 12.18 | 3498.8 | 25236.2 |
Данные табл.1 показывают, что предприятие не получит 3498,8 тыс. руб., или 12,18% (3498,8 х 100/28735) обшей суммы дебиторской задолженности.
Безнадежные долги могут быть покрыты за счет специально сформированных ресурсов, в частности за счет резерва по сомнительным долгам.
3.2 Анализ оборачиваемости дебиторской и кредиторской задолженности
В составе оборотных средств производственные запасы и дебиторская задолженность зачастую составляют около 80% и около 30% всех активов предприятия [36, с.87].
На величину дебиторской задолженности влияет множество факторов: принятая на предприятии система расчётов, вид продукции, работ, услуг и другие. В условиях инфляции и нестабильной экономики, основной формой расчётов становится предоплата.
Управление дебиторской задолженностью предполагает прежде всего контроль за оборачиваемостью средств в расчётах. Ускорение оборачиваемости в динамике рассматривается как положительная тенденция. Следует больше внимание уделять и отбору потенциальных заказчиков и определению условий оплаты работ, оговоренных в контрактах.
Отбор заказчиков рекомендуется производить с помощью таких критериев как: уровень финансовой устойчивости, текущей платёжеспособности, соблюдение платёжной дисциплины в прошлом, прогнозные финансовые возможности заказчика по оплате запрашиваемого объёма или объёма работ, экономические и финансовые условия предприятия-продавца (степень нуждаемости в денежной наличности и т. п.).
Для оценки оборачиваемости дебиторской задолженности (средств в расчётах) используются показатели оборачиваемости, рассчитываемые по формулам:
Число
оборотов =
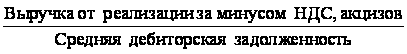
Средняя дебиторская задолженность рассчитывается по формуле средней арифметической: полу сумма на начало года плюс полу сумма на конец года.
Период погашения дебиторской задолженности =
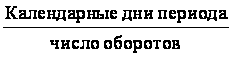
В таблице 6 приведены расчёты показателей оборачиваемости средств в расчётах.
Таблица 6
Анализ оборачиваемости дебиторской задолженности в ООО «Агро-Инвест» за 2007 – 2009г.г.
|
№ п/п |
Показатели | 2007г. | 2008г. | 2009г. |
отклонения (+ ; -) |
|
|
1996г от 1995г |
1997г от 1996г |
|||||
| 1. | Выручка от реализации продукции, работ, услуг, тыс. рублей | 1385948 | 1596698 | 1579234 | 160750 | 32536 |
| 2. | Средняя дебиторская задолженность, тыс. рублей | 91986 | 86945,5 | 258231 | -4540,5 | 171285,5 |
| 3. | Оборачиваемость в разах (стр 1: стр 2) | 15 | 17 | 6 | 3 | -12 |
| 4. | Период погашения дебиторской задолженности, дни (календарные дни : число оборотов) | 24 | 21 | 60 | -4 | 39 |
Рассмотрим влияние факторов на изменение оборачиваемости дебиторской задолженности.
 , где
В – период погашения дебиторской задолженности.
ДЗ – средняя дебиторская задолженность.
Д – календарные дни.
ВР – выручка от реализации.
DВдз = Д31 х Д _ Д30 х Д ,
ВР1 ВР1
DВВР = ДЗ0 х Д _ ДЗ0 х Д ,
DВ = DВВР + DВд3
Рассчитываем влияние средней дебиторской задолженности на период погашения (2007 – 2009 г.г.).
DВдз = 86945,5 х 360 _ 91486 х 360 = - 1 день
1546698 1546698
Рассчитываем влияние выпуска продукции на период погашения дебиторской задолженности (2007 – 2009 г.г.).
DВВР = 91486 х 360 _ 91486 х 360 = - 3 дня
1546698 1385948
Рассчитываем совокупное влияние факторов:
DВ = (-1) + (-3) = - 4 дня
Рассчитаем влияние средней дебиторской задолженности на период погашения (1996 – 1997 г.г.).
DВдз = 258231 х 360 _ 86945,5 х 360 = 40 день
1579234 1579234
Рассчитаем влияние выпуска продукции на период погашения дебиторской задолженности ((2007 – 2009 г.г.).
DВВР = 86945,5 х 360 _ 86945,5 х 360 = - 1 день
1579234 1546698
Рассчитаем совокупное влияние факторов:
DВ = 40 – 1 = 39 дней
Как видно из данной таблицы, оборачиваемость 2007 г. по сравнению с 2009 г. повысилась в три раза, период погашения дебиторской задолженности уменьшился на 4 дня. Однако оборачиваемость средств в расчётах в 2009г. по сравнению с 2008г., имеет тенденцию к уменьшению. Так, оборачиваемость понизилась в 12 раз, период погашения дебиторской задолженности увеличился на 39 дней. Эта тенденция в условиях инфляции к всеобщей неплатёжеспособности будет сохраняться. Поэтому следует усилить контроль за дебиторской задолженностью.
В процессе анализа следует выявить сомнительную задолженность, её удельный вес в общем объёме дебиторской задолженности. Необходимо выяснить причины её образования.
Доля сомнительной Сомнительная дебиторская
задолженности = задолженность _ х 100%
Дебиторская задолженность
Бухгалтер, чтобы не допустить просроченной задолженности должен проводить определённую работу: направлять письма, проводить телефонные переговоры, персональные визиты, продажу задолженности специальным организациям, проверять реальность суммы дебиторской задолженности.
Дебиторская задолженность представляет собой иммобилизацию собственных оборотных средств предприятия. В результате этого предприятие несёт потери по следующим причинам:
в условиях инфляции возвращённые должниками денежные
средства обесцениваются;
чем длительнее период погашения дебиторской
задолженности, тем меньше отдача от средств, вложенных в дебиторскую задолженность.
Для оценки оборачиваемости кредиторской задолженности используются показатели оборачиваемости, рассчитываемые по формулам:
Число= Выручка от реализации за минимум НДС, акцизов
оборотов Средняя кредиторская задолженность
Средняя кредиторская задолженность рассчитывается по формуле средней арифметической или средней хронологической:
Период погашения
кредиторской = Календарные дни периода
задолженности число оборотов
В таблице 7 приведены расчёты показателей оборачиваемости кредиторской задолженности.
Таблица 7
Анализ оборачиваемости кредиторской задолженности в ООО «Агро-Инвест» за 2007 – 2009г.г.
|
№ п/п |
Показатели | 2007г. | 2008г. | 2009г. |
отклонения (+ ; -) |
|
|
2007г. от 2006г. |
2009г от 2008г. |
|||||
| 1. | Выручка от реализации продукции, работ, услуг, тыс. рублей | 1385948 | 1546698 | 1579234 | 160750 | 32536 |
| 2. | Средняя кредиторская задолженность, тыс. рублей | 280914 | 332518,5 | 532283 | 51604,5 | 199764,5 |
| 3. | Оборачиваемость в разах (стр 1: стр 2) | 4,9 | 4,65 | 2,97 | -0,25 | -1,68 |
| 4. | Период погашения кредиторской задолженности, дни (календарные дни : число оборотов) | 73 | 77 | 121 | 4 | 44 |
Рассмотрим влияние факторов на изменение кредиторской задолженности.
В = КЗ х Д , где
В – период погашения кредиторской задолженности.
КЗ – средняя кредиторская задолженность.
Д – календарные дни.
ВП – выпуск продукции.
DВкз = КЗ1 Х Д _ КЗ0 х Д ,
ВР1 ВР0
DВВР = КЗ0 х Д _ ДЗ0 х Д ,
ВР1 ВР0
DВ = DВкз + DВвр
Рассчитываем влияние средней кредиторской задолженности на период погашения (1995 – 1996 г.г.).
DВкз = 332518,5 х 360 _ 280914 х 360 = 14 день
1546698 1546698
Рассчитываем влияние выпуска продукции на период погашения кредиторской задолженности.
DВВР = 280914 х 360 _ 280914 х 360 = - 8 дня
1546698 1385948
Рассчитываем совокупное влияние факторов:
DВ = 12 + (-8) = 4 дня
Рассчитаем влияние средней кредиторской задолженности на период погашения (2007 – 2009г.г.).
DВдз = 532283 х 360 _ 332518,5 х 360 = 45 день
1579234 1579234
Рассчитаем влияние выпуска продукции на период погашения кредиторской задолженности.
DВВР = 332518,5 х 360 _ 332518,5 х 360 = - 1 день
1579234 1546698
Рассчитаем совокупное влияние факторов:
DВ = 45 + (-1) = 44 дня
Рассчитаем совокупное влияние факторов:
DВ = 47 + (-3) = 44 дня
Как видно из данных таблицы, оборачиваемость кредиторской задолженности имеет тенденцию к замедлению. Так, оборачиваемость 2008 г. по сравнению с 2007 г. снизилась в 0,25 раза, период погашения увеличился на 4 дня. Также оборачиваемость кредиторской задолженности в 2009 г. по сравнению с 2008 г. понизилась в 1,68 раза, период погашения, следовательно, увеличился на 44 дня.
3.3 Пути совершенствования управления дебиторской задолженностью
В процессе анализа и управления дебиторской задолженностью фирма в порядке прогноза должна разработать такую гибкую систему договоров, в которой предусматривались бы либо предоплата продукции (полная или частичная), либо выставление промежуточного счета, либо гибкое ценообразование в зависимости от индекса инфляции, и оценить влияние этих мер на финансовые результаты.
Для предотвращения массовых неплатежей с 1995 г. действует Указ Президента РФ «Об обеспечении правопорядка при осуществлении платежей по обязательствам за поставку товаров (выполнение работ или оказание услуг)».
В соответствии с этим указом все взаиморасчеты между поставщиками и покупателями должны быть осуществлены в 3-месячный срок со дня фактического получения товаров дебитором. Если образовавшаяся задолженность в этот срок не погашена, то должник обязан добровольно в течение одного месяца перечислить эти суммы в доход государства. В ином случае по истечении месяца данные суммы взыскиваются в федеральный бюджет по решению судебных органов, а у предприятия-кредитора дебиторская задолженность превращается в убыток.
Поскольку дебиторская задолженность неизбежно приводит к возникновению кредиторской задолженности, анализ и поиск путей сокращения первой следует дополнить аналогичным анализом кредиторской задолженности. Неправомерное привлечение в оборот чужих средств, превышающих сумму отвлеченных средств, подрывает финансовую устойчивость предприятия.
При управлении дебиторской задолженностью возможно применение факторинговой операции. Фирма заключает договор с факторинговой компанией о продаже конкретной дебиторской задолженности. В результате фирма получает сумму долга за минусом определенной скидки. Некоторые потери при этом (оплата услуг) компенсируются расширением продаж, притоком денег и ускорением оборачиваемости капитала.
В целях предотвращения убытков в условиях нестабильной экономики и широко практикуемой предоплаты продукции целесообразно проводить контроль за оборачиваемостью средств в этих расчетах. Показатель оборачиваемости свидетельствует о степени возврата задолженности, ее ликвидности.
Рассчитывается оборачиваемость средств в дебиторской задолженности по формуле:
К= П : 3,
где К- коэффициент оборачиваемости (количество оборотов средств в дебиторской задолженности);
П —объем отгруженной продукции по отпускным ценам;
3 — средняя дебиторская задолженность.
Средняя дебиторская задолженность за 2008г. составил в ООО «Агро-Инвест» 18635 тыс.руб. Объем отгруженной продукции по отпускным ценам 206168 тыс. руб. Подставив значения в формулу определяем, что коэффициент оборачиваемости дебиторской задолженности по Обществу составляет 11,06.
Оборачиваемость средств в дебиторской задолженности может быть представлена в днях (Одн), то есть отражать длительность одного оборота.
Тогда Одн = (ЗхД):П.
где Д - число дней в периоде.
Подставляя значения, и принимая период обращения равной 365 дней, оборачиваемость средств в дебиторской задолженности составит 33 дня (18635*365/206164).
В результате анализа фактической оборачиваемости средств в дебиторской задолженности предприниматель имеет возможность сравнить полученные данные за определенный период времени с аналогичными показателями других хозяйствующих субъектов, а также с договорными условиями и оценить возможность своевременности платежей и состояния всей дебиторской задолженности.
Если дебиторская задолженность представляет собой вложение средств с довольно высокой степенью риска, а потому составляет примерно половину оборотных активов, то денежные средства обладают минимальным риском вложений. Их доля в оборотных средствах составляет 2-3%.
В процессе кругооборота оборотные средства неизбежно меняют свою функциональную форму и в сфере обращения, в результате реализации готовой продукции превращаются в денежные средства. Денежные средства в основном хранятся на расчетном (текущем) счете предприятия в банке, так как подавляющая часть расчетов между хозяйствующими субъектами осуществляется в безналичном порядке. В небольших суммах денежные средства находятся в кассе предприятия. Кроме того, денежные средства покупателей могут находиться в аккредитивах и других формах расчетов до момента их окончания.
Таким образом, в состав денежных средств, учитываемых в оборотных активах, включаются: касса, расчетный счет, валютный счет, прочие денежные средства, а также краткосрочные финансовые вложения.
Денежные средства - наиболее ликвидные активы и долго не задерживаются на данной стадии кругооборота. Однако в определенном размере они постоянно должны присутствовать в составе оборотных средств, иначе предприятие будет признано неплатежеспособным.
Управление денежными средствами осуществляется с помощью прогнозирования денежного потока, т.е. поступления (притока) и использования (оттока) денежных средств. Определение денежных притоков и оттоков в условиях нестабильности и инфляции может быть весьма приблизительным и только на короткий период времени; месяц, квартал.
Источником информации для определения денежных притоков и оттоков, являются данные бухгалтерского учета, а с учетом исследуемой темы, данные аналитического учета по счету 60 «Расчеты с поставщиками и подрядчиками» играют важную роль в этом анализе, потому что с одной стороны счет является носителем информации по оттокам, а части взыскания дебиторской задолженности и по притоку.
Для управления дебиторской задолженности предприятиям можно использовать следующие мероприятия:
- Исключение из числа партнеров предприятия дебиторов с высоким уровнем риска. Эта мера приемлема как для развитых рыночных отношений, так и для периода становления и развития рынка.
Для реализации данного метода управления дебиторской задолженностью, руководитель, ответственный за данное мероприятие , должен собрать информацию о клиентах-дебиторах и проанализировать ее , принять решение о предоставлении или об отказе в кредите.
-Периодический пересмотр предельной суммы кредита. Определение предельных размеров предоставляемых кредитов должно исходить из финансовых возможностей предприятия, прогнозируемого числа получателей кредита и оценки уровня кредитного риска. Фиксированный максимальный предел суммы задолженности может быть дифференцирован по группам предстоящих дебиторов, исходя из финансового состояния отдельных клиентов.
- Использование возможности оплаты дебиторской задолженности векселями, ценными бумагами, поскольку ожидание оплаты «живыми деньгами» может обойтись гораздо дороже.
- Формирование принципов осуществления расчетов предприятия с контрагентами на предстоящий период. Эти принципы должны быть дифференцированы по отношению к поставщикам сырья и материалов и покупателям готовой продукции и определять два основных направления: формирование приемлемых форм расчета с контрагентами. При формировании приемлемых форм расчета следует учитывать, что при покупке продукции наиболее эффективными являются расчеты с использованием векселей, а при продаже продукции – расчеты посредством аккредитива.
- Выявление финансовых возможностей предоставления фирмой товарного (коммерческого) или потребительского кредита. Осуществление этих форм кредита требует наличия у промышленного предприятия достаточных резервов высоколиквидных активов для обеспечения платежеспособности на случай несвоевременного выполнения контрагентами принятых на себя обязательств.
-Определение возможной суммы оборотных средств, отвлекаемых в дебиторскую задолженность по товарному и потребительскому кредиту, а также по выданным авансам. Расчет этой суммы должен основываться на объеме закупки и продажи продукции; сложившейся практике кредитования партнеров, сумме оборотных активов предприятия, в том числе сформированных за счет собственных финансовых средств, формировании необходимого уровня высоколиквидных активов, обеспечивающих постоянную платежеспособность предприятия, правовых условиях дебиторской задолженности и др.
- Формирование условий обеспечения взыскания дебиторской задолженности. В процессе формирования этих условий на фирме должна быть определена система мер, гарантирующих получение долга. К таким мерам относятся: оформление товарного кредита обеспеченным векселем, требование страхования дебиторами кредитов, предоставляемых на продолжительный период и др.
- Формирование системы штрафных санкций за просрочку исполнения обязательства контрагентами-дебиторами.
- Определение процедуры взыскания дебиторской задолженности. Эта процедура должна предусматривать сроки и форму предварительного и последующего напоминания контрагентам-дебиторам о дате платежа, возможность пролонгирования долга, срока и порядка взыскания долг и другие действия.
- использование современных форм рефинансирования дебиторской задолженности. Развитие рыночных отношений и инфраструктуры финансового рынка РФ позволяют использовать предприятиям ряд новых форм управления дебиторской задолженностью – ее рефинансирование, т.е перевод в другие формы оборотных активов предприятия (денежные активы, краткосрочные ценные бумаги). Основными формами рефинансирования дебиторской задолженности являются факторинг, учет векселей, форфейтинг.
ВЫВОДЫ И ПРЕДЛОЖЕНИЯ
Дипломная работа на тему «Учет расчетов с поставщиками и подрядчиками и анализ их влияния на финансовое состояние организации», выполнена по материалам ООО «Агро-Инвест». На примере этого предприятия исследован порядок проведения бухгалтерского учёта и экономического анализа расчётов с поставщиками и подрядчиками. В результате осуществлённой работы установлено, что бухгалтерский учёт ООО «Агро-Инвест» ведётся согласно учётной политике, принятой на предприятии, положению о бухгалтерском учёте и отчётности, инструктивным материалам. На данном предприятии применяется журнально-ордерная форма учёта.
Анализ показателей работы ООО «Агро-Инвест» за 2007-2009 годы, дает нам основание судить о том, что в целом предприятие работает прибыльно.
Выручка от реализации составила 206168 тыс. рублей, прибыль от реализации – 31248 тыс. рублей.
Дебиторская задолженность на 1 января 2009г.возросла на 132 768 тыс. руб. в сравнении с аналогичным периодом предыдущего года и составила 177 140 тыс. руб. В структуре задолженности на конец года 45, 8% приходится по расчетам с покупателями и заказчиками.
Кредиторская задолженность увеличилась на 123 862 тыс. рублей, в том числе по расчётам за товары, работы, услуги – на 117 162 тыс. рублей, по расчётам с бюджетом – на 27 тыс. рублей, по авансам полученным на 39 тыс. рублей, по прочим кредиторам увеличилась на 6 634 тыс. рублей. Также произошли существенные изменения в структуре дебиторской и кредиторской задолженности. Это свидетельствует о взаимных неплатежах.
Сроки образования дебиторской и кредиторской задолженности превысили 3 месяца. Просроченная дебиторская задолженность составила 10 801тыс. рублей, просроченная кредиторская задолженность – 68423