Подготовка и представление финансовой отчетности
Собственный капитал - это активы субъекта за минусом его обязательств. Собственный капитал в бухгалтерском учете разделяется на подклассы: уставный капитал, дополнительно оплаченный капитал, резервный капитал, нераспределенный доход. Такое деление необходимо для пользователей финансовой отчетности, при анализе хозяйственной деятельности. Более высокий удельный вес собственного капитала в структуре пассива баланса говорит об устойчивом финансовом положении субъекта.
Финансовые результаты - результат финансово-хозяйственной деятельности предприятия за отчетный год (разница между доходами и расходами). Элементами измерения финансовых результатов являются доходы и расходы.
Доходы - это увеличение активов либо уменьшение обязательств в отчетном периоде; расходы - это уменьшение активов либо увеличение обязательств в отчетном периоде (вклады владельцев в уставный капитал не являются доходом субъекта, а распределение собственного капитала владельцами субъекта - расходом).
Хозяйствующий субъект в финансовой отчетности может представить доходы и расходы по видам деятельности (производствам). Например, доходы и расходы по промышленному производству, посреднической деятельности, сельскому хозяйству и т.д., а также произвести разделение доходов и расходов по обычной деятельности и чрезвычайным ситуациям.
В соответствии с Законом Республики Казахстан «О бухгалтерском учете и финансовой отчетности» за №329-II от 24.06.2002 года (с изменениями и дополнениями от 11.06.2004г. за № 562-II), доходы – это увеличение экономических выгод в течение отчетного периода в форме увеличения активов или их стоимости либо уменьшения обязательств, приводящее к увеличению собственного капитала, не связанного со вкладами собственников [1,с.8].
Доход от основной деятельности субъект получает от реализации продукции, работ и услуг, а также от реализации товарно-материальных ценностей, аренды, инвестиционной деятельности и др.; от неосновной деятельности - включает следующие статьи: доход от реализации нематериальных активов, основных средств, ценных бумаг, доход по акциям и в виде процентов, от курсовой разницы и др.
Расходы - затраты, связанные с производством продукции, работ и услуг, управлением производством, убытки от основной и неосновной деятельности и от чрезвычайных ситуаций. Расходы обычно принимают форму оттока или использования активов (денежных средств, материальных запасов, основных средств и др.). Убытки - уменьшение экономической выгоды; по своей природе они не отличаются от других расходов и не являются отдельным элементом.
4. Подготовительные процедуры составления отчетности
финансовая отчетность законодательство
При составлении отчетности следует придерживаться таких правил:
- все хозяйственные операции, проведенные в отчетный период, а также результаты инвентаризации, нужно отражать полностью;
- данные аналитического учета необходимо привести в соответствие с оборотами и остатками по счетам синтетического учета на первое число каждого месяца;
- показатели бухгалтерских отчетов и балансов должны быть тождественны данным синтетического и аналитического учетов;
- данные вступительного баланса должны совпадать с данными утвержденного заключительного баланса. Если на отчетный период были изменения, то причины этого следует объяснить;
- если в отчетности текущего или прошлого года были обнаружены искажения, то производятся изменения в отчетности соответствующего отчетного периода;
- осуществлять надлежащее оформление оправдательных документов или приравненных к ним технических носителей информации.
Составлению отчетности предшествует значительная подготовительная работа, осуществляемая по заранее составленному графику. Эти обстоятельства придают особое значение отчетности, в основе которой лежит бухгалтерская информация. Вот почему функциональная роль современного бухгалтера состоит не только в фиксировании хозяйственных операций, но и в планировании, контроле и разработке, а также подготовке экономических решений по улучшению деятельности своего предприятия. Данный подход к роли бухгалтерского учета в республике находит самое широкое распространение в деятельности субъектов малого предпринимательства, где отсутствуют экономические структуры, существующие до сих пор на государственных предприятиях и в учреждениях [2, с.313].
В целях обеспечения достоверности данных учета и отчетности предприятия обязано проводить инвентаризацию имущества и обязательств.
Сроки, техника и документальное оформление проведения инвентаризации, выведения и отражения результатов в учете рассматриваются в СБУ 24 «Организация бухгалтерской службы».
Результаты инвентаризации имущества оформляется сличительной ведомостью, а расчетов с дебиторами и кредиторами – актом сверки расчетов. Выявленные при инвентаризации расхождения фактического наличия имущества с данными бухгалтерского учета регулируют в следующем порядке:
излишки подлежат оприходыванию и зачислению в доход предприятия;
убыль (потери) ценностей в пределах установленных норм естественной убыли списывается на расходы предприятия;
недостача, а также потери сверх норм естественной убыли (бой, порча и лом ценностей) относятся на виновных лиц.
Результаты инвентаризации должны быть отражены в учете и отчетности того месяца, в котором была закончена инвентаризация.
Перед составлением годовой финансовой отчетности, кроме инвентаризаций всех статей баланса необходимо:
обеспечить полное поступление в бухгалтерию документов из цехов (отделов), складов, от подотчетных лиц и т.д.;
включить все расходы за отчетный период в себестоимость произведенной и реализованной продукции (работ, услуг);
полностью отразить в учете расходы периода;
списать остаток неиспользованного резерва по сомнительным долгам и прочим резервам;
списать соответствующие суммы доходов и расходов будущих периодов, падающих на данный отчетный период;
остатки незавершенного производства и полуфабрикаты, учтенные на счетах производственного учета (раздел 8) списать на счета финансового учета (1340);
на конец отчетного периода проверить наличие кредитовых остатков по расчетам с дебиторами и дебетовых остатков по расчетам с кредиторами и дать бухгалтерские проводки на перевод дебиторской задолженности в кредиторскую, а кредиторской задолженности в дебиторскую;
убедиться в полноте отражения доходов и расходов от основной и неосновной деятельности, произвести полное закрытие счетов раздела 6 «Доходы» и раздела 7 «Расходы» путем списания сумм на счет 5411 «Прибыль (убыток) отчетного года»;
произвести в регистрах синтетического и аналитического учета полную запись хозяйственных операций. Осуществить взаимную сверку данных синтетического и аналитического учета и возникшие при сверке ошибки исправить.
Проверенные данные Главной книги и других регистров (машинограмм) служат основанием для заполнения бухгалтерского баланса и других форм финансовой отчетности.
Оценка элементов финансовых отчетов. Оценка является методом определения стоимости, по которой активы и обязательства признаются и фиксируются в финансовых отчетах субъекта. Различают следующие виды оценок:
первоначальная стоимость - активы отражаются по цене их приобретения, установленной по согласованию сторон; обязательства отражаются по сумме поступлений, которые будут выплачены для их погашения при нормальном стечении обстоятельств; текущая стоимость - активы отражаются в отчетности по сумме денежных средств, которые должны быть выплачены в том случае, если бы этот или аналогичный ему актив был приобретен в последнее время; обязательства отражаются в отчетности по недисконтированной оценке, которая потребуется, чтобы погасить это обязательство;
стоимость реализации - активы отражаются в оценке (сумма денежных средств), которая может быть получена от их продажи; обязательства отражаются по стоимости их погашения, которая представляет собой недисконтированную сумму средств, требующихся для их погашения;
дисконтированная стоимость - активы отражаются по текущей стоимости, представляющую собой дисконтированную стоимость будущих поступлений денежных средств, которые должны генерировать активы в ходе обычной деятельности субъекта;
балансовая стоимость - стоимость активов и обязательств по цене их отражения в балансе на отчетную дату.
За основу для оценки активов и обязательств при составлении финансовых отчетов субъекты принимают первоначальную стоимость, которую используют в сочетании с другими методами оценки.
Далее рассмотрим процедуры составления форм финансовой отчетности на материалах действующего предприятия ТОО «Абсолют».
1) Составление бухгалтерского баланса.
Бухгалтерский баланс составляется на основании данных бухгалтерского учета, подготовленных за отчетный налоговый период в соответствии с законодательством Республики Казахстан по бухгалтерскому учету и финансовой отчетности.
В феврале ТОО «Абсолют» выпустило облигации на сумму 30000 тыс.тенге со сроком погашения 15 лет, ставкой вознаграждения 10%, доход начисляется и выплачивается 2 раза в год. В марте 2006 года предприятие приобрело здание с целью последующей сдаче в аренду стоимостью 23800 тыс.тенге и квартиру стоимостью 6500 тыс.тенге, которая не используется в предпринимательской деятельности и не сдается в аренду. ТОО в феврале 2006 года реализовало имущественный комплекс, неиспользуемый в производственных целях. Цена реализации составила 18000 тыс.тенге. От данной операции получена прибыль в сумму 1000 тыс.тенге. ТОО «Абсолют» по результатам 2005 года получило доход в виде дивидендов от инвестиций в ТОО «XXI век», доля участия в котором составляет 15% в суме 250 тыс. тенге. Полученные дивиденды отражены в отчете о доходах и расходах. По итогам 2005 года решением собрания учредителей на выплату дохода участникам товарищества было направлено 250 тыс. тенге.
Бухгалтерский баланс ТОО «Абсолют» представлен в Приложении 1.
2) Отчет о доходах и расходах.
Данный отчет составляется на основании данных бухгалтерского учета, подготовленных за отчетный налоговый период в соответствии с законодательством Республики Казахстан по бухгалтерскому учету и финансовой отчетности.
Предприятие ТОО «Абсолют» ведет два основных вида деятельности – реализация товаров и сдача в аренду офисов. Соответственно по каждому виду деятельности указывается доход от реализации, себестоимость реализованных товаров (работ, услуг) и валовой доход.
Отчет должен содержать следующие показатели финансово-хозяйственной деятельности:
— доход от реализации продукции, работ и услуг, который отражают за минусом НДС, акцизов и других налогов и обязательных платежей, за исключением стоимости возвращенных товаров, скидок с цены и продаж, предоставленных покупателям;
—себестоимость реализованной продукции, работ и услуг включает фактические затраты предприятия, непосредственно связанные с производством продукции, работ и услуг;
— валовой доход - финансовый результат от реализации продукции, работ и услуг; определяют как разницу между доходами от реализации и себестоимостью реализованной продукции, работ, услуг в результате осуществления основной деятельности предприятия;
— расходы периода - расходы, не включаемые в производственную себестоимость продукции, работ и услуг: общие и администр?тивные расходы, расходы по реализации, расходы на выплату процентов;
— доход (убыток) от обычной деятельности до налогообложения - результат от объединения дохода (убытка) от основной и неосновной деятельности;
— расходы по подоходному налогу - расходы по подоходному налогу, определенные за отчетный период, согласно положениям, заложенным в СБУ 11;
— доход (убыток) от обычной деятельности после налогообложения - доход (убыток) от обычной деятельности до налогообложения за минусом суммы подоходного налога;
— чистый доход (убыток) - финансовый результат, полученный предприятием за отчетный период.
Отчет о доходах и расходах представлен в Приложении 2.
3) Отчет о движении денежных средств при его использовании совместно с остальными формами финансовой отчетности предоставляет информацию, которая позволяет пользователям оценить изменения в чистых активах компании, ее финансовой структуре (включая ликвидность и платежеспособность) и ее способность воздействовать на суммы и время потоков денежных средств для того, чтобы приспособиться к изменяющимся условиям и возможностям.
Отчет о движении денежных средств должен представлять потоки денежных средств за период, классифицируя их по операционной, инвестиционной или финансовой деятельности.
Операционная деятельность. Потоки денежных средств от операционной деятельности в основном возникают из основной, приносящей доход деятельности компании. Примерами потоков денежных средств от операционной деятельности являются:
Денежные поступления от продажи товаров, предоставления услуг;
Денежные поступления от аренды, гонорары, комиссионные и другие доходы;
Денежные платежи поставщикам за товары и услуги;
Денежные платежи служащим;
Денежное поступление и платежи страховой компании в качестве страховых премий и исков, годовых взносов и прочих страховых вознаграждений;
Денежные выплаты или компенсации налога на прибыль, если только не могут быть увязаны с финансовой или инвестиционной деятельностью;
Денежные поступления и платежи по контрактам, заключенным для коммерческих или торговых целей.
Инвестиционная деятельность. Это потоки денежных средств, которые представляют степень направления произведенных расходов на ресурсы, предназначенные для генерирования будущего дохода и потоков денежных средств. Примерами потоков денежных средств от инвестиционной деятельности являются:
Денежные платежи для приобретения основных средств, нематериальных и других долгосрочных активов. К ним относятся платежи, связанные с капитализированными затратами на разработки и с основными средствами собственного производства;
Денежные платежи для приобретения долевых или долговых инструментов других компаний и долей участия в совместных компаниях (кроме платежей за эти инструменты, рассматриваемые как эквиваленты денежных средств и за те, которые предназначены для коммерческих и торговых целей);
Денежные поступления от продаж долевых или долговых инструментов других компаний и долей участия в совместных компаниях;
Авансовые денежные платежи и кредиты, предоставленные другим сторонам (кроме авансовых платежей и кредитов, предоставляемых финансовыми компаниями);
Денежные поступления от возмещения авансов и кредитов, предоставленных другим сторонам (кроме авансовых платежей и кредитов финансовых институтов);
Денежные платежи по срочным контрактам, опционам и свопам, кроме случаев, в которых контракты заключены для коммерческих и торговых целей;
Денежные поступления от срочных контрактов, опционов и свопов, кроме случаев, в которых контракты заключены для коммерческих и торговых целей.
Финансовая деятельность. Примерами потоков денежных средств, возникающих в результате финансовой деятельности, являются:
Денежные поступления от эмиссии акций или других долевых инструментов;
Денежные выплаты владельцам для приобретения или для погашения акций компании;
Денежные поступления от выпуска необеспеченных облигаций, займов, векселей, обеспеченных облигаций, закладных и других краткосрочных и долгосрочных кредитов;
Денежные погашения кредитных сумм;
Денежные платежи арендатора для уменьшения задолженности по финансовой аренде.
Представление потоков денежных средств от операционной деятельности. Компания должна представлять потоки денежных средств от операционной деятельности, используя либо прямой метод, при котором раскрываются основные виды денежных поступлений и денежных платежей, либо косвенный метод, при котором чистая прибыль или убыток корректируется с результатами операций неденежного характера, любых отсрочек или начислений прошлых периодов или будущих операционных денежных поступлений или платежей, и статей доходов или расходов, связанных с инвестиционными или финансовыми потоками денежных средств.
Отчет о движении денег, составленный прямым методом, представлен в Приложении 3.
Таким образом, финансовая отчетность ТОО «Абсолют» включает бухгалтерский баланс, отчет о доходах и расходах, отчет о движении денежных средств и пояснительную записку к ним. Данный перечень не является полным, в соответствии с Концептуальной основой представления финансовой отчетности должна присутствовать такая форма финансовой отчетности, как «Отчет об изменениях в собственном капитале».
5. Взаимосвязь форм и сверка отчетности
Единство форм финансовой отчетности проявляется во взаимосвязи ее показателей.
Финансовые отчеты взаимосвязаны, так как они отражают различные факты одних и тех же хозяйственных операций. Каждый отчет представляет различную информацию, которая, так или иначе, используется хозяйствующим субъектом.
Финансовая отчетность представляет собой комплекс взаимоувязанных показателей. Отчетным формам присуща как логическая, так и информационная взаимосвязь.
Суть логической взаимосвязи состоит во взаимодополнении отчетных форм, их разделов и статей. Здесь необходимо выделить три аспекта.
Во-первых, логика построения отчетности определяется, прежде всего, необходимостью дать развернутую характеристику экономического потенциала предприятия и эффективностью его использования. Основные формы отчетности – баланс и отчет о прибылях и убытках – отражают две стороны предприятия как функционирующей социально-экономической системы: статическую и динамическую. Поэтому отсутствие любой из этих форм в годовом отчете существенно объединило бы его, сделало невозможным получить полное представление о финансовом и имущественном положении предприятия, его рентабельности, перспективности развития.
Во-вторых, многие балансовые статьи комплексные. Поэтому ряд показателей баланса, наиболее существенных для оценки имущественного и финансового положения предприятия, расшифровывается в сопутствующих отчетных формах. Более глубокую детализацию можно сделать по данным аналитического учета.
В-третьих, в аналитическом плане представляют значительный интерес динамика и факторы изменения наиболее важных показателей: прибыли, фондов, основных средств, незавершенного производства. Эти отношения также реализуются в системе отчетности.
Связующим звеном между балансами прошлого и данного учетных периодов, показывающим, за счет чего произошли изменения в отчетном балансе по сравнению с прошлым, выступает отчет о доходах и расходах.
И в бухгалтерском балансе и в отчете о доходах и расходах отражается сумма реинвестированной прибыли. В балансе показывается накопленная за весь период работы предприятия величина нераспределенной прибыли, а в отчете о доходах и расходах рассчитывается сумма чистой, а затем и реинвестированной прибыли отчетного года. Нераспределенная прибыль в отчете о доходах и расходах, должна равняться разнице между суммой накопленной прибыли по балансу на конец года и аналогичным показателем баланса на начало отчетного года. Взаимосвязь между двумя основными формами финансовой отчетности представлена на схеме (рис. 1).
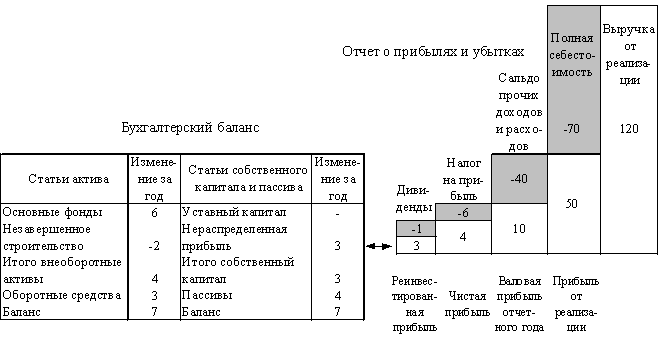
Рисунок 1 - Схема взаимосвязи между балансом и отчетом о прибылях и убытках
В соответствии с международными учетными стандартами отчет о движении денег входит в состав финансовой отчетности предприятия на правах основного документа наряду с бухгалтерским балансом и отчетом о доходах и расходах. Схема взаимосвязей между этими тремя отчетами представлена на рисунке 2.
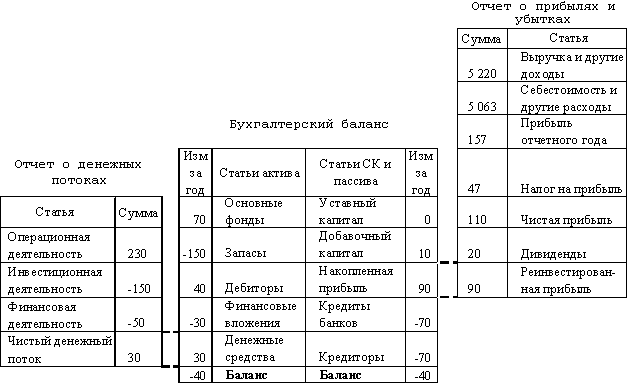
Рисунок 2 - Взаимосвязь основных финансовых отчетов
Отчеты представлены на схеме в упрощенной форме, без достаточной детализации. Тем не менее, схема отражает не только характер связей между двумя отчетами, но и их внутреннюю структуру.
6. Представление финансовой отчетности
Финансовая отчетность должна быть составлена в валюте Республики Казахстан. Единицей измерения является тысяча тенге. Подписывается отчетность руководителем и главным бухгалтером субъекта, несущими ответственность за ее своевременное представление.
Отчетным периодом для годовой отчетности является полный календарный год; для вновь созданных субъектов - с даты приобретения статуса юридического лица до 31 декабря отчетного года. Отчетность представляется не позднее 30 апреля года, следующего за отчетным, если иное не предусмотрено законодательством Республики Казахстан. Собственники имеют право устанавливать иную периодичность представления отчетности (но не реже одного раза в год).
Финансовая отчетность является открытой к публикации для заинтересованных пользователей. Достоверность содержащейся в ней информации подтверждается независимым аудиторским отчетом, представляемым юридическим лицом или индивидуальным аудитором.
Согласно СБУ 30 «Представление финансовой отчетности» (раздел 6, п.45) «Каждая форма финансовой отчетности должна быть четко определена. Следующая информация должна четко выделяться и повторяться, если это необходимо для должного понимания представленной информации:
1) наименование организации в соответствии с учредительными документами;
2) охватывает ли финансовая отчетность отдельную организацию или группу организаций;
3) отчетную дату или отчетный период финансовой отчетности;
4) валюта отчетности;
5) уровень точности, использованный при представлении цифр в финансовой отчетности».
Финансовая отчетность должна достоверно представлять финансовое положение организации, финансовые результаты ее деятельности, движение денег и изменения в собственном капитале организации. Надлежащее применение стандартов бухгалтерского учета с дополнительным, при необходимости, раскрытием обеспечивает достоверное представление информации, содержащейся в финансовой отчетности. Организация, финансовая отчетность которой соответствует стандартам бухгалтерского учета, должна раскрывать этот факт. Финансовая отчетность не должна представляться как соответствующая СБУ, если она не соответствует всем требованиям каждого применимого стандарта бухгалтерского учета.
Достоверное представление достигается соответствием применимым СБУ во всех существенных аспектах. Достоверное представление финансовой отчетности требует выбора и применения учетной политики представления информации, включая учетную политику.
Заключение
В условиях рыночных отношений практически невозможно управлять сложным экономическим механизмом предприятия без своевременной экономической информации, основную часть которой дает четко налаженная система бухгалтерского учета и финансовой отчетности. Данные финансовой отчетности используются для оперативного руководства работой предприятия и его структурных подразделений, для составления финансовых прогнозов и текущих планов. В связи с этим в Казахстане была проведена большая работа по гармонизации бухгалтерского учета и финансовой отчетности, в частности переход на международные стандарты финансовой отчетности (МСФО).
Для того чтобы обеспечить достижение целей, поставленных перед финансовой отчетностью, она должна соответствовать определенным принципам и требованиям, лежащим в основе финансовой отчетности, отраженных в СБУ 30 и МСФО № 1.
В законодательстве Республики Казахстан эти концепции реализуются. Бухгалтерский учет и финансовая отчетность в РК осуществляются в соответствии с принципами начисления, непрерывности, достоверности, правдивости и беспрепятственного представления, нейтральности, сопоставимости, последовательности. Принцип начисления означает, что доходы перечисляются, когда они заработаны и убытки, когда они понесены, т. е. операции и события учитываются в отчетном балансе и в отчете о результатах финансово-хозяйственной деятельности на момент их возникновения, а не в момент их поступления или выплаты денежных средств.
Несоблюдение приведенных принципов искажает картину имущественного и финансового состояния хозяйствующих субъектов, конечные результаты их деятельности.
Таким образом, представляемая организациями Республики Казахстан финансовая отчетность по основным параметрам соответствует требованиям МСФО.
Руководители и главные бухгалтера, виновные в искажении отчетности и оценки статей баланса, предоставлении умышленно измененных отчетных данных, несут ответственность в соответствии с действующим законодательством.
Итак, в условиях перехода к рыночным отношениям роль финансовой отчетности значительно повышается. Современный квалифицированный бухгалтер обязан составить финансовую отчетность в соответствии с действующими нормативными актами и требованиями, чтобы она выполняла отведенную ей роль - обеспечение пользователей информацией - дающей достоверные и полные представления об имущественном и финансовом положении предприятия.
Список использованной литературы
Закон РК «О бухгалтерском учете и финансовой отчетности» от 28.02.2007 года № 234-111.
Сейдахметова Ф.С. Современный бухгалтерский учет. учебное пособие. Издание 2-е переработанное и дополненное. – Алматы: ТОО «Издательство LEM», 2005.-548с.
Мадиева К.С. Бухгалтерский учет и аудит: Учебно-методический комплекс.Караганда: Изд-во КЭУ, 2006 г.
Жакупова О.М. Промежуточный финансовый учет: Учебное пособие. Караганда: Изд-во КЭУ, 2001
Меньшова Н.И. Самоучитель по бухучету и налогообложению. Алматы: Изд-во Бико, 2006
Концептуальная основа для подготовки и представления финансовой отчетности, утвержденная приказом Министерства финансов Республики Казахстан от 29.10.2002 г. № 542.
Нурсеитов Э.О. Бухгалтерский учет в организациях/ учебное пособие. – Алматы, 2006. – 472с.
Международные стандарты финансовой отчетности (М.Аскери, 2005г.)
Радостовец В.К., Радостовец В.В., Шмидт О.И. Бухгалтерский учет на предприятии. Алматы, Центраудит-Казахстан, 2002 г.
Мычкина О.В. МСФО: рекомендации по применению рабочего плана счетов. Практическое пособие. – Алматы: Центральный дом бухгалтера, 2006 – 104с.
Попова Л.А. Бухгалтерский учет: Финансовый аспект - Учебное пособие. Караганда, 2003 – 257с.;
Полтушев Д., Мамонтова О. Инвентаризация активов: подтверждение достоверности данных учета// Бюллетень бухгалтера, № 50, дек.2004г.,с.8-12.
Стандарты бухгалтерского учета Республики Казахстан. Постановление Национальной Комиссии РК по бухгалтерскому учету от 13 ноября 1996 г., № 3.
Методические указания к Стандартам бухгалтерского учета. Приказ МФ РК и департамента Методологии бухгалтерского учета и аудита от 21 мая 1997 г., № 7.
Терехова В.А. Международные и национальные стандарты учета и финансовой отчетности. СПб: Питер, 2005 – 311с.
Черемицына М. Государственное регулирование бухгалтерского учета// Бюллетень бухгалтера №11, март 2007г.
ПриложениЯ
Приложение 1

Бухгалтерский баланс ТОО «Абсолют» тыс.тг
| Наименование | Начало 2006 года | Конец 2006 года |
| 1 | 2 | 3 |
| Краткосрочные активы | ||
| Денежные средства и их эквиваленты | 45708,9 | 500 |
| Краткосрочные финансовые инвестиции | 850,1 | 500,1 |
| Краткосрочная дебиторская задолженность | 3276,5 | 1300,4 |
| Запасы | 450 | 5110,4 |
| Текущие налоговые активы | ||
| Долгосрочные активы, предназначенные для продажи | 17000 | |
| Прочие краткосрочные активы | ||
| Итого краткосрочных активов | 9147,6 | 24411 |
| Долгосрочные активы | ||
| Долгосрочные финансовые инвестиции | 1000 | 1000 |
| Долгосрочная дебиторская задолженность | ||
| Инвестиции, учитываемые методом долевого участия | ||
| Инвестиционная недвижимость | 31200 | |
| Основные средства | 53184 | 44964,6 |
| Биологические активы | ||
| Разведочные и оценочные активы | ||
| Нематериальные активы | 800 | 864 |
| Отложенные налоговые активы | ||
| Прочие долгосрочные активы | 2700 | 1000 |
| Итого долгосрочных активов | 88884 | 47828,6 |
| Баланс | 98031,6 | 72239,7 |
| Краткосрочные обязательства | 570,1 | 2489,5 |
| Краткосрочные финансовые обязательства | 2000 | 2000 |
| Обязательства по налогам | 1509,3 | 1696,4 |
| Прочие краткосрочные обязательства | ||
| Итого краткосрочных обязательств | 12307,6 | 20033,8 |
| Долгосрочные обязательства | ||
| Долгосрочные финансовые обязательства | 36000 | 8000 |
| Долгосрочная кредиторская задолженность | ||
| Долгосрочные оценочные обязательства | ||
| Отложенные налоговые обязательства | 3010,2 | 2500,4 |
| Прочие долгосрочные обязательства | ||
| Итого долгосрочных обязательств | 39010,2 | 10500,4 |
| Капитал и резервы | ||
| Выпущенный капитал | 2439,5 | 2439,5 |
| Эмиссионный доход | ||
| Выкупленные собственные долевые инструменты | ||
| Резервы | 243,9 | 243,9 |
| Нераспределенный доход (непокрытый убыток) | 44030,2 | 39022 |
| Доля меньшинства | ||
| Итого капитал и резервы | 46713,7 | 41705,4 |
| Баланс | 98031,6 | 72239,7 |
Приложение 2

Отчет о доходах и расходах (тыс.тг)
| Наименование | За отчетный период |
| Доход от реализации продукции и оказанию услуг | 356780,1 |
| Себестоимость реализованной продукции и оказанных услуг | 250144,3 |
| Валовая прибыль | 106635,7 |
| Доход от финансирования | 243 |
| Прочие доходы | 1150 |
| Расходы на реализацию продукции и оказание услуг | 960,7 |
| Административные расходы | 92219,8 |
| Расходы на финансирование | 4560 |
| Прочие расходы | |
| Доля прибыли / убытка ассоциированных и совместных организаций, учитываемых по методу долевого участия | |
| Прибыль / убыток до налогообложения | 10288,2 |
| Расходы по корпоративному подоходному налогу | 3480 |
| Прибыль / убыток за период от продолжаемой деятельности | 6808,2 |
| Прекращенная деятельность | |
| Прибыль /убыток от прекращенной деятельности | 700 |
| Итоговая прибыль / убыток за период | 7508,2 |
Приложение 3

Отчет о движении денег (прямой метод)
| Наименование показателей | Код | За предыдущий период | За отчетный период |
| 1. ДВИЖЕНИЕ ДЕНЕГ ОТ ОПЕРАЦИОННОЙ ДЕЯТЕЛЬНОСТИ | |||
| Поступление всего, | 010 | 664872 | |
| В том числе: | |||
| Реализация готовой продукции (товаров, работ, услуг) | 011 | 654491 | |
| Авансы полученные | 012 | ||
| Вознаграждение | 013 | ||
| Дивиденды | 014 | ||
| Роялти | 015 | ||
| Прочие | 016 | 10381 | |
| Выбытие всего, | 020 | 697484 | |
| В том числе: | |||
| Платежи поставщикам и подрядчикам | 021 | 474757 | |
| Авансы выданные | 022 | ||
| Выплаты по заработной плате | 023 | 103666 | |
| Выплата вознаграждения по займам | 024 | ||
| Расчеты с бюджетом | 025 | 50057 | |
| Прочие выплаты | 026 | 69004 | |
| Результат операционной деятельности (стр.010 –стр.030) | 030 | -32612 | |
| 2. ДВИЖЕНИЕ ДЕНЕГ ОТ ИНВЕСТИЦИОННОЙ ДЕЯТЕЛЬНОСТИ | |||
| Поступление денег всего, | 040 | 43 | |
| В том числе: | |||
| Реализация нематериальных активов | 041 | ||
| Реализация основных средств | 042 | 43 | |
| Реализация других долгосрочных активов | 043 | ||
| Реализация финансовых активов | 044 | ||
|
|
045 | ||
| Прочие | 046 | ||
| Выбытие денег всего, | 050 | 10697 | |
| В том числе: | |||
| Приобретение нематериальных активов | 051 | ||
| Приобретение основных средств | 052 | 10697 | |
| Приобретение других долгосрочных активов | 053 | ||
| Приобретение финансовых активов | 054 | ||
| Предоставление займов | 055 | ||
| Прочие выплаты | 056 | ||
| Результат инвестиционной деятельности (стр.040-стр.050) | 060 | -10654 | |
| 3.ДВИЖЕНИЕ ДЕНЕГ ОТ ФИНАНСОВОЙ ДЕЯТЕЛЬНОСТИ | |||
| Поступление всего, | 070 | 111000 | |
| В том числе: | |||
| Эмиссия акций и других ценных бумаг | 071 | ||
| Получение займов | 072 | 111000 | |
| Получение вознаграждения по финансируемой аренде | 073 | ||
| Прочие | 074 | ||
| Выбытие всего, | 080 | 68000 | |
| В том числе: | |||
| Погашение займов | 081 | 68000 | |
| Приобретение собственных акций | 082 | ||
| Выплата дивидендов | 083 | ||
| Прочие | 084 | ||
| Результат финансовой деятельности (стр.070-стр.080) | +43000 | ||
| ИТОГО: Увеличение (+) уменьшение (-) денег (стр.030-стр.060-стр.090) | -266 | ||
| Деньги на начало отчетного периода | 3185 | ||
| Деньги на конец отчетного периода | 2919 | ||
 Погашение
предоставленных
займов
Размещено на