Пути повышения финансовой устойчивости предприятия
Следующей по значимости статьей актива в 2007 году была дебиторская задолженность, а в 2008 – 2009 гг. – прочие оборотные активы. Для общей оценки имущественного потенциала проведем анализ состава и структуры обязательств (пассива) баланса.
Как свидетельствуют данные таблицы 2.8, за анализируемый период сумма обязательств увеличилась на 32743 тыс.руб. Данное изменение было вызвано в первую очередь ростом таких статей баланса, как «Краткосрочные займы и кредиты».
Существенно увеличилась также сумма кредиторской задолженности: прирост в абсолютных показателях составил 43417 тыс. руб.
В таблице 2.9 представим вертикальный анализ баланса за 2007 – 2009гг.
Таблица 2.9
Вертикальный анализ пассива баланса ООО «Энергоремонт»
| Наименование статьи | 2007 год | 2008 год | 2009 год | Изменение, % | |
| 2008/2007 | 2009/2007 | ||||
| Собственный капитал, % | |||||
| Уставный капитал | 0,04 | 0,04 | 0,02 | - | - |
| Резервный капитал | 40,58 | 28,78 | 19,18 | -11,80 | -21,40 |
| Нераспределенная прибыль | - | - | - | - | - |
| Итого по разделу 3 | 37,87 | 39,68 | 38,90 | +1,81 | 1,02 |
| Заемный капитал,% | |||||
| Займы и кредиты | - | - | - | - | - |
| Отложенные налоговые обязательства | 6,54 | 15,54 | 22,52 | +9,00 | 15,99 |
| Прочие долгосрочные обязательства | 55,59 | 44,78 | 38,58 | -10,81 | -17,01 |
| Итого по разделу 4 | - | - | - | - | - |
|
Краткосрочные кредиты и займы |
62,13 | 60,32 | 61,10 | -1,81 | -1,02 |
| Кредиторская задолженность | 62,48 | 60,32 | 61,10 | -2,16 | -1,38 |
| Итого по разделу 5 | |||||
| Баланс | 100,00 | 100,00 | 100,00 | - | - |
Сумма уставного капитала предприятия за анализируемый период не изменилась. Также предприятие не прибегает к долгосрочным заемным источникам финансирования своей деятельности, предпочитая краткосрочные кредиты и займы.
На основе данных вертикального анализа пассива баланса ООО «Энергоремонт» можно сделать вывод о том, что капитал предприятия более чем на половину является заемным, т.е. сформирован из краткосрочных кредитов и займов, а также кредиторской задолженности.
Соотношение собственного и заемного капитала на протяжении всех 3 лет оставалось практически одинаковым, что свидетельствует об устойчивом характере структуры финансирования деятельности ООО «Энергоремонт».
В целом, анализ пассива баланса организации свидетельствует о достаточной финансовой устойчивости предприятия и наличии положительных изменений в структуре обязательств.
В условиях кризиса неплатежей и применения ко многим предприятиям процедур банкротства (несостоятельности) объективная оценка их финансовой устойчивости имеет приоритетное значение. Главными критериями такой оценки являются показатели платежеспособности и ликвидности.
В таблице 2.10 представлена оценка платежеспособности ООО «Энергоремонт».
Таблица 2.10
Оценка платежеспособности ООО «Энергоремонт»
| Год | ОА ≥ КО | СОС > КО |
| 2007 | 3213 < 4703 | -1490 < 4208 |
| 2008 | 5805 < 6438 | -633 < 4779 |
| 2009 | 9913 > 9785 | 1286 < 6178 |
Как видно из данных таблицы 2.13, лишь в 2009 году оборотные активы превысили сумму краткосрочных обязательств предприятия. Что касается второго неравенства, то оно у ООО «Энергоремонт» не выполняется ни в одном из отчетных периодов, т.е. у предприятия не хватает оборотных средств для погашения всех краткосрочных обязательств. Оценка абсолютных показателей ликвидности баланса ООО «Энергоремонт» осуществляется с помощью аналитической таблицы (таблица 2.11).
Таблица 2.11
Анализ ликвидности баланса ООО «Энергоремонт», тыс.руб.
| АКТИВ |
2007 год |
2008 год |
2009 год |
| Наиболее ликвидные активы (А1) | 100 | 587 | 829 |
| Быстрореализуемые активы (А2) | 665 | 578 | 122 |
| Медленнореализуемые активы (А3) | 2448 | 4640 | 8962 |
| Труднореализуемые активы (А4) | 4357 | 4868 | 6101 |
| Итого: | 7570 | 10673 | 16014 |
| ПАССИВ |
01.01.07 тыс.руб. |
01.01.08 тыс.руб. |
01.01.09 тыс.руб. |
| Наиболее срочные обязательства (П1) | 4208 | 4779 | 6178 |
| Краткосрочные обязательства (П2) | 495 | 1659 | 3607 |
| Долгосрочные обязательства (П3) | - | - | - |
| Собственные средства (П4) | 2867 | 4235 | 6229 |
| Итого: | 7570 | 10673 | 16014 |
Исходя из таблицы 2.11, можно сделать вывод о том, что у ООО «Энергоремонт» неравенства выглядели следующим образом (табл. 2.12).
Таблица 2.12
Оценка ликвидности баланса ООО «Энергоремонт»
| Норматив | 2007 год | 2008 год | 2009 год |
| А1 > П1 | A1 < П1 | A1 < П1 | A1 < П1 |
| А2 > П2 | А2 > П2 | А2 < П2 | А2 < П2 |
| А3 > П3 | А3 > П3 | А3 > П3 | А3 > П3 |
| А4 < П4 | А4 > П4 | А4 > П4 | А4 < П4 |
Таким образом, ни в одном из отчетных периодов баланс предприятия нельзя назвать ликвидным:
- в течение всех 3 лет у ООО «Энергоремонт» существуют проблемы с краткосрочной ликвидностью;
- в 2007 и 2008 гг. у предприятия был недостаток собственных оборотных средств;
- в 2007 году выполнялось второе и третье неравенство, то есть быстрореализуемые активы превышали краткосрочные займы и кредиты.
Следовательно, ООО «Энергоремонт» в анализируемом периоде нельзя назвать полностью платежеспособным и ликвидным, несмотря на наличие определенных положительных тенденций в данной сфере.
Для оценки платежеспособности и ликвидности используются показатели, которые различаются исходя из порядка включения их в расчет ликвидных средств, рассматриваемых в качестве покрытия краткосрочных обязательств.
В результате можно построить динамические ряды показателей платежеспособности и ликвидности и давать им более объективную и точную оценку. Расчет и анализ коэффициентов ликвидности ООО «Энергоремонт» в таблице 2.13.
Таблица 2.13
Расчет и анализ коэффициентов ликвидности ООО «Энергоремонт»
| Показатель | Порядок расчета | Норма-тив | 2007 год | 2008 год | 2009 год | Изменение | |
| 2008/2007 | 2009/2007 | ||||||
|
Коэффициент покрытия |
(стр.290 – 216) : : стр.690 |
≥ 1-2 | 2,3 | 1,49 | 0,79 | -0,81 | -1,51 |
|
Коэффициент критической ликвидности |
(стр. 250 + 260 + 230 + + 240 + 270) : стр.690 |
≥ 1 | 1,68 | 0,81 | 0,41 | -0,87 | -1,27 |
|
Коэффициент абсолютной ликвидности |
(стр. 250 + 260) : : стр.690 |
≥ 0,2-0,5 | 0,36 | 0,002 | 0,004 | -0,358 | -0,356 |
Поскольку данные параметры одномоментные (показываются в балансе на конец периода), то их целесообразно рассчитывать на конец каждого месяца, используя внутреннюю учетную информацию предприятия (главную книгу, журналы-ордера и др.).
Анализ коэффициентов показывает, что платежеспособность и ликвидность ООО «Энергоремонт» за анализируемый период ухудшилась, поскольку динамика коэффициентов отрицательна. На данный факт могли повлиять высокий уровень кредиторской и дебиторской задолженности.
Что касается их значений, то коэффициент покрытия не соответствует рекомендуемым значениям в 2009 году, коэффициент критической ликвидности не соответствует норме в 2008 и в 2009 году, а коэффициент абсолютной ликвидности в связи с не достаточным количеством денежных средств на балансе предприятия в 2008 и 2009 гг. отклонился от нормы (рис. 2.4).
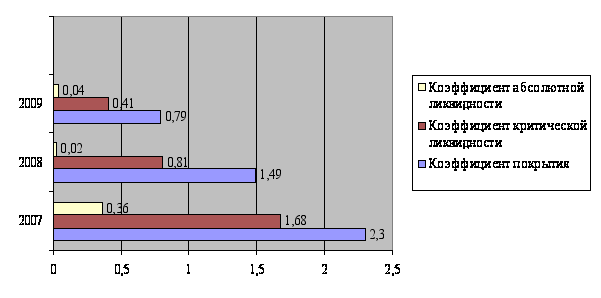
Рис. 2.4 Коэффициенты ликвидности ООО «Энергоремонт»
Таким образом, способность предприятия удовлетворить свои наиболее срочные обязательства с помощью наиболее ликвидных активов достаточно высока. В ходе производственно-технологического процесса в ООО «Энергоремонт» происходит постоянное пополнение запасов товарно-материальных ценностей.
В этих целях используются как собственные оборотные средства, так и заемные источники. Изучая излишек или недостаток средств для формирования запасов, устанавливаются абсолютные показатели финансовой устойчивости.
Для удобства определения типа финансовой устойчивости представим рассчитанные показатели в табл. 2.14.
Таблица 2.14
Сводная таблица показателей по типам финансовой устойчивости ООО «Энергоремонт», 2009 год
| № п/п | Показатели | Тип финансовой устойчивости | |||
| абсолютная устойчивость | нормальная устойчивость | неустойчивое состояние | кризисное состояние | ||
| 1 | ± Фсос = СОС – 3 | Фсос і 0 | Фсос < 0 | Фсос < 0 | Фсос < 0 |
| 2 | ± Фсд = СД – 3 | Фсд і 0 | Фсд і 0 | Фсд < 0 | Фсд < 0 |
| 3 | ± Фои = ОИ – 3 | Фои і 0 | Фои і 0 | Фои і 0 | Фои < 0 |
| Трехкомпонентный показатель типа финансовой ситуации S (Ф) = [S(± Фсос), S(± Фсд), S(± Фои)] | |||||
где Фсос – излишек (+) или недостаток (–) собственных оборотных средств;
Фсд – излишек (+) или недостаток (–) собственных и долгосрочных источников формирования запасов;
Фои – излишек (+) или недостаток (–) общей величины основных источников формирования запасов.
Произведем расчет показателей.
1. Фсос2009 = -23922 – 5287= -29209
2. Фсд2009 = -18635 – 5287= -23922
3. Фои2009 = 55799 - 5287 = 50512
С помощью этих показателей определяется трехкомпонентный тип финансовой устойчивости.
 1,
если Ф > 0
S (Ф) =
0, если Ф < 0
Для характеристики финансовой ситуации на предприятии существует четыре типа финансовой устойчивости:
Первый – абсолютная финансовая устойчивость (трехкомпонентный показатель типа финансовой устойчивости имеет следующий вид: S={1,1,1}). Такой тип финансовой устойчивости характеризуется тем, что все запасы предприятия покрываются собственными оборотными средствами, т.е. организация не зависит от внешних кредиторов, отсутствием неплатежей и причин их возникновения, отсутствием нарушений внутренней и внешней финансовой дисциплины.
Второй – нормальная финансовая устойчивость (показатель типа финансовой устойчивости имеет следующий вид: S={0,1,1}). В этой ситуации предприятие использует для покрытия запасов помимо собственных оборотных средств также и долгосрочные привлеченные средства. Такой тип финансирования запасов является «нормальным» с точки зрения финансового менеджмента. Нормальная финансовая устойчивость является наиболее желательной для предприятия. Для покрытия запасов используются нормальные источники покрытия (НИП). НИП = СОС + З+ Расчеты с кредиторами за товар.
Третий – неустойчивое финансовое положение (показатель типа финансовой устойчивости имеет следующий вид: S={0,0,1}), характеризуемое нарушением платежеспособности, при котором сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств, сокращения дебиторской задолженности, ускорения оборачиваемости запасов.
Четвертый – кризисное финансовое состояние (показатель типа финансовой устойчивости имеет следующий вид: S={0,0,0}), при котором предприятие находится на грани банкротства.
Таким образом, ООО «Энергоремонт» относится к третьему типу финансовой устойчивости S={0,0,1}, что характеризует положение предприятия как неустойчивое.
На основе данных баланса проведем расчет трехмерного показателя финансовой устойчивости ООО «Энергоремонт» и представим его в таблице 2.15.
Таблица 2.15
Анализ финансовой устойчивости ООО «Энергоремонт»
| Показатели |
Условн. обозна чения |
2007 год | 2008 год | 2009 год | Изменение | |
|
2008/ 2007 |
2009/ 2007 |
|||||
| 1. Источники формирования собствен. средств, тыс.руб. (стр.490) | ИСС | 35453 | 33194 | 5011 | -2259 | -30442 |
| 2. Внеоборотные активы, тыс.руб. (стр.190) | ВОА | 20087 | 22141 | 28933 | +2054 | +8846 |
| 3.Собственные оборотные средства, тыс.руб. (1-2) | СОС | 15366 | 11053 | -23922 | -4313 | -8556 |
| 4. Долгосрочные обязательства, тыс.руб. | ДКЗ | 5125 | 5243 | 5287 | +118 | +162 |
|
5. Собственные долгосрочные источники, тыс.руб. (3+4) |
СДИ | 20491 | 16296 | -18635 | -4195 | -39126 |
| 6. Краткосрочные кредиты и займы, тыс.руб. (стр.610) | ККЗ | 6500 | 18228 | 37164 | +11728 | +30664 |
|
7. Основные источники средств, тыс.руб. (5-6) |
ОИС | 13991 | -1932 | 55799 | -15923 | +41808 |
| 8. Основные источники формирования запасов (равна сумме долгосрочных источников) | ОИ | 5125 | 5243 | 5287 | +118 | +162 |
| 9. Сумма запасов, тыс.руб. (стр.210) | З | 12459 | 22819 | 30949 | +10360 | +18490 |
|
10. Излишек (+), недостаток (-) СОС (3-8) |
∆СОС | 10241 | 5810 | -29209 | -4431 | -39450 |
|
11. Излишек (+), недостаток (-) СДИ (5-8) |
∆СДИ | 15336 | 11053 | -23922 | -4283 | -39258 |
|
12. Излишек (+), недостаток (-) ОИЗ (7-8) |
∆ОИЗ | 8866 | -7175 | 50512 | -1691 | 41646 |
| 13. Трехмерная модель (10;11;12) | 1; 1; 1 | 1; 1; 0 | 0; 0; 1 | |||
Анализируя и оценивая финансовую устойчивость предприятия, можно сказать, что во всех 3 отчетных периодах она соответствовала третьему типу, т.е. ООО «Энергоремонт» находится в неустойчивом финансовом положении, которое, тем не менее, нельзя назвать кризисным. Такое заключение сделано на основании следующих выводов:
- запасы и затраты покрываются за счет краткосрочных кредитов и займов, поскольку собственных оборотных средств для этих целей не хватает, а к долгосрочным источникам финансирования предприятие не прибегает;
- негативным моментом является рискованное использование предприятием внешних заемных средств. Долгосрочные кредиты и займы не привлекаются, т.е. администрация фирмы стремится использовать в основном краткосрочные заемные средства для производственной деятельности;
- положительным моментом является то, что у предприятия в последнем отчетном периоде (2009 год) не наблюдается нехватки собственных средств.
Расчетные значения коэффициентов финансовой устойчивости по ООО «Энергоремонт» представлены в таблице 2.16.
На основе данных таблицы 2.16 можно сделать вывод о том, что за анализируемый период ООО «Энергоремонт» стало менее независимо в финансовом отношении: об этом свидетельствует снижение коэффициента финансовой независимости и увеличение коэффициента задолженности.
Коэффициент соотношения мобильных и иммобилизованных средств за 3 года увеличился на 0,89, что обусловлено выявленным ранее изменением структуры имущества предприятия в пользу увеличения суммы оборотных активов.
Таблица 2.16
Расчет и анализ относительных коэффициентов финансовой устойчивости ООО «Энергоремонт»
| Показатель | 2007 год | 2008 год | 2009 год | Изменение | |
| 2008/2007 | 2009/2007 | ||||
| Коэффициент финансовой независимости | 0,48 | 0,33 | 0,05 | -0,15 | +0,01 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,28 | -0,14 | 0,31 | +0,34 | +0,46 |
| Коэффициент маневренности | -0,43 | -0,33 | 4,77 | +0,35 | +0,52 |
| Коэффициент соотношения мобильных и иммобилизованных средств | 0,74 | 1,19 | 1,62 | +0,45 | +0,89 |
| Коэффициент имущества производственного назначения | 0,42 | 0,44 | 0,49 | -0,01 | -0,14 |
Коэффициент имущества производственного назначения у предприятия соответствует норме, несмотря на отмеченное снижение в 2008 – 2009 гг.
Далее определим, к какому типу финансовой устойчивости относится ООО «Энергоремонт».
Для более точной оценки финансовой устойчивости ООО «Энергоремонт» произведем расчет относительных показателей, в первую очередь, - коэффициентов рентабельности.
Расчетные значения коэффициентов рентабельности ООО «Энергоремонт» представлены в таблице 2.17.
Для наглядности представим динамику коэффициентов рентабельности работы ООО «Энергоремонт» графически (см. рис. 2.5).
Как показали проведенные расчеты, коэффициенты, характеризующие рентабельность финансово-хозяйственной деятельности ООО «Энергоремонт» по сравнению с 2007 и 2008 гг. ухудшились.
Таблица 2.17
Коэффициенты рентабельности ООО «Энергоремонт»
| Показатель | 01.01.07 | 01.01.08. | 01.01.09. | Изменение | |
|
2008/ 2007 |
2009/ 2007 |
||||
| 1. Коэффициент рентабельности всех активов (стр.190 ф.№2/300ф.№1) | 0,06 | 0,05 | 0,33 | -0,01 | +0,27 |
| 2. Коэффициент рентабельности реализации (стр.190 ф.№2/010 ф.№2) | 0,02 | 0,01 | 0,08 | -0,01 | +0,06 |
| 3. Коэффициент рентабельности собственного капитала (стр.190ф.№2/490ф.№1) | 0,14 | 0,11 | 1,01 | -0,03 | +0,87 |
|
4. Коэффициент рентабельности продаж (стр.050ф.№2 / 010ф.№2) |
0,06 | 0,001 | 0,05 | -0,059 | -0,01 |
Сравнение показателей рентабельности 2007 и 2009 года показывает положительную динамику, характеризующую финансовые результаты организации. Так, коэффициент рентабельности всех активов к 2009 году возрос на 0,27 пунктов, коэффициент рентабельности реализации к 2009 году на 0,06 пункта, однако, в 2008 году произошло его снижение на 0,01 пункт. Коэффициент рентабельности собственного капитала повышается к 2009 году на 0,87 пункта. Коэффициент рентабельности продаж к 2009 году снижается на 0,01 пункт, вследствие снижения показателя прибыли от продаж.
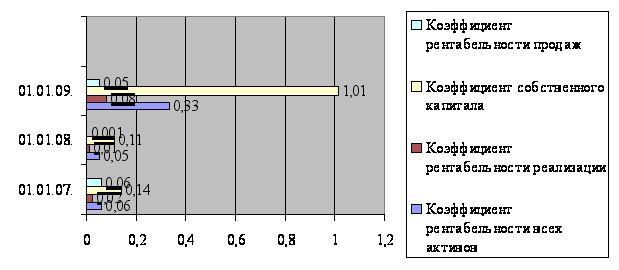
Рис. 2.5 Динамика коэффициентов рентабельности ООО «Энергоремонт»
Таким образом, в ходе исследования было выявлено, что темпы роста себестоимости 100,67% превышают темпы роста выручки от реализации товаров, работ, услуг 27,82%. В 2009 году произошло снижение валовой прибыли предприятия на 33058 тыс. руб., что было обусловлено увеличением себестоимости. Соответственно показатель чистой прибыли предприятия снизился на 29 214 руб. Рентабельность продукции снизилась на 14,27 % в результате уменьшения показателя валовой прибыли. Анализ хозяйственной деятельности ООО «Энергоремонт» показал, что на предприятии одной из основных проблем является риск неплатежей по дебиторской задолженности. Дебиторская задолженностью возникает на ООО «Энергоремонт» вследствие зависимости предприятия от ОАО «Северсталь».
Таким образом, полученные в ходе анализа финансовой устойчивости показатели свидетельствуют о недостаточно высокой финансовой устойчивости ООО «Энергоремонт».
В результате проведенного анализа можно сделать выводы, что администрации предприятия необходимо разработать и внедрить следующие мероприятия для повышения финансовой устойчивости:
- усилить контроль и анализ дебиторской задолженности;
- создать резерв по сомнительным долгам;
- повысить рентабельность продукции за счет выпуска нового вида изделий.
3 Мероприятия, направленные на повышение финансовой устойчивости предприятия ООО «Энергоремонт»
3.1 Политика ускорения расчетов
Для улучшения финансового состояния предприятия необходимо четко контролировать и управлять дебиторской задолженностью, следить за качеством и соотношением.
Дебиторская задолженность является источником погашения кредиторской задолженности предприятия. Если на предприятии будут заморожены суммы в расчетах с покупателями и заказчиками, то оно может почувствовать большой дефицит денежных средств, что приведет к образованию кредиторской задолженности, просрочкам платежей в бюджет, внебюджетные фонды, отчислениям по социальному страхованию и обеспечению, задолженности по заработной плате и прочим платежам. Это в свою очередь повлечет за собой уплату штрафов, пеней, неустоек.
Нарушение договорных обязательств и несвоевременная оплата продукции поставщикам приведут к потере деловой репутации фирмы и в конечном итоге к неплатежеспособности и неликвидности.
Поэтому каждому предприятию для улучшения финансового состояния необходимо следить за соотношением дебиторской и кредиторской задолженности, находить пути и способы, позволяющие сократить величину задолженности на предприятии.
Поэтому ООО «Энергоремонт» должно, прежде всего, грамотно управлять дебиторской задолженностью.
Анализ и управление дебиторской задолженностью предполагает прежде всего контроль за оборачиваемостью средств в расчетах.
Ускорение оборачиваемости в динамике рассматривается, как положительная тенденция.
В зависимости от размера дебиторской и кредиторской задолженности количество расчетных документов, дебиторов и кредиторов, анализ их уровня можно проводить как сплошным, так и выборочным методом. Общая схема контроля, как правило, включает в себя несколько этапов.
Этап 1. Задается критический уровень дебиторской или кредиторской задолженности; все расчетные документы, относящиеся к задолженности, превышающий критический уровень, подвергаются проверке в обязательном порядке.
Этап 2. Из оставшихся расчетных документов делается контрольная выборка. Для этого применяют различные способы.
Этап 3. Проверяется реальность сумм дебиторской и кредиторской задолженности в отобранных документах. В частности могут направляться письма контрагентам с просьбой подтвердить реальность проставленной в документе или проходящей в учете суммы.
Особое внимание следует уделять анализу данных о резервах по сомнительным долгам и фактических потерях, связанных с непогашением дебиторской задолженности.
Способы уменьшить срок погашения дебиторской задолженности.
Одной из ключевых проблем ООО «Энергоремонт» на сегодняшний день является проблема дефицита оборотных средств. Это обусловлено не только кризисом неплатежей, но и неэффективным управлением оборотными активами, недостатками системы управления предприятием в целом. Снижение оборачиваемости и сокращение части реально работающих оборотных средств в первую очередь связаны с существованием просроченной дебиторской задолженности.
Поскольку доля денежных средств и краткосрочных финансовых вложений в балансе предприятия весьма незначительна, наиболее ликвидным активом, находящимся в распоряжении предприятия, должна быть дебиторская задолженность. Тем не менее, большая доля этого, казалось бы наиболее ликвидного (после денег), актива попадает в разряд просроченной безнадежной задолженности.
Но даже при такой ситуации существуют значительные внутренние резервы и механизмы, позволяющие управлять дебиторской задолженностью более эффективно и получить дополнительные оборотные средства.
Анализ дебиторской задолженности лучше всего начинать с составления реестра «старения» счетов дебиторов. Исходной информацией для составления такого реестра являются данные бухгалтерского учета по задолженности конкретных контрагентов, при этом важно получить информацию не только о сумме задолженности, но и о сроках ее возникновения. Для получения информации о просроченной задолженности следует провести анализ договоров с контрагентами.
Чтобы эффективно управлять дебиторской задолженностью, предприятию необходимо выполнять следующие рекомендации:
1. контролировать состояние расчетов с покупателями (по отсроченной задолженности) и своевременно предъявлять исковые заявления;
2. ориентироваться на возможно большее число покупателей с целью уменьшения риска неуплаты одним или несколькими крупными потребителями;
3. следить за соответствием кредиторской и дебиторской задолженности.
Оптимальный срок погашения дебиторской задолженности в целях реализации поставленных перед предприятием задач по сокращению или полной ликвидации своих просроченных обязательств может быть рассчитан по следующему алгоритму:
1. Определение реальной оборачиваемости дебиторской задолженности предприятия
Одз = В / ДЗ, (3.1)
где Одз — реальная оборачиваемость дебиторской задолженности предприятия;
В — валовая выручка;
ДЗ — средняя величина дебиторской задолженности предприятия.
Одз=381594/40206=9,49 раз/год
2. Определение периода погашения дебиторской задолженности предприятия
Пдз = Т / Одз, (3.2)
где Пдз — период погашения дебиторской задолженности предприятия;
Т — длительность анализируемого периода в днях.
Пдз=360/9,49=37,93=38 дней
3. Определение оборачиваемости для требуемого прироста валовой выручки предприятия
Оп = В / Пдс, (3.3)
где Оп — оборачиваемость для требуемого прироста валовой выручки;
Пдс — необходимый прирост денежных средств в валовой выручке, руб.
Оп=381594/17523,78=21,77
4. Определение срока оборота для требуемого прироста валовой выручки предприятия
Сп = Т / Оп, (3.4)
где Сп — срок оборота прироста валовой выручки.
Сп=360/21,77=16 дней
5. Определение оптимального срока сокращения оборачиваемости дебиторской задолженности в целях реализации поставленных перед предприятием задач
ОСдз = Пдз – Сп (3.5)
где ОСдз — оптимальный срок погашения дебиторской задолженности предприятия.
ОСдз=38 – 16 = 22 дня.
Рассмотрим основные направления политики ускорения и повышения эффективности расчетов, к которым относят:
- предоставление скидок дебиторам за сокращение сроков возврата платежей,
- использование векселей в расчетах с дебиторами с учетом задолженности в банке для ускорения получения средств от дебиторов с уплатой процентов и комиссионных банку, факторинговые операции,
- предоставление отсрочки платежей с получением процентов от использования коммерческого кредита дебиторами.
Факторинг - это разновидность торгово-комиссионной операции, связанной с кредитованием оборотных средств. Факторинг представляет собой инкассирование дебиторской задолженности покупателя и является специфической разновидностью краткосрочного кредитования и посреднической деятельности.
Факторинг включает в себя:
Взыскание (инкассирование) дебиторской задолженности покупателя;
Предоставление продавцу краткосрочного кредита;
Освобождение продавца от кредитных рисков по операциям.
Основной целью факторинга является получение средств немедленно или в срок определенный договором. В результате продавец не зависит от платежеспособности покупателя. Банк заключает договор с покупателем о гарантировании его платежей в случае возникновения финансовых трудностей или с продавцом и покупателем о переуступке не оплаченных в срок платежных документов факторинговому отделу банка.
Операции факторинга регулируются главой 43 «Финансирование под уступку денежного требования» ГК РФ.[2]
Факторинг осуществляется следующим образом. Банк приобретает у продавца право на взыскание дебиторской задолженности покупателя продукции и в течение 2-3 дней перечисляет предприятию 70-90% суммы средств за отгруженную продукцию в момент предъявления платежных документов.
После получения платежа по этим счетам от покупателей банк перечисляет предприятию оставшиеся 30-10% от суммы счетов за вычетом процентов и комиссионных вознаграждений.
Стоимость факторингового обслуживания зависит от вида услуг, финансового положения клиента.
Факторинговая операция позволяет предприятию – продавцу рефинансировать преимущественную часть дебиторской задолженности по представленному покупателю кредита в короткие сроки, сократив тем самым период финансового и операционного цикла.
К недостаткам факторинговой операции можно отнести лишь дополнительные расходы продавца, связанные с продажей продукции, а также утрату прямых контактов с покупателями в процессе осуществления им платежей.
Эффективность факторинговой операции для предприятия-продавца определяется путем сравнения уровня расходов по этой операции со средним уровнем процентной ставки по краткосрочному банковскому кредитованию.
В целях ускорения оборачиваемости дебиторской задолженности и перевода ее в более ликвидные активы предприятия может провести продажу дебиторской задолженности на сумму 40 206 тыс. руб.
Рассмотрим анализ политики ускорения расчетов на основе данных табл. 3.1.
Таблица 3.1
Анализ операций по сокращению сроков поступления средств на счета предприятия
|
№ п/п |
Наименование показателя | Величина, тыс. руб. |
| 1 |
Объем продаж Стр. 010 Прил. 8 |
381594 |
| 2 |
Сумма дебиторской задолженности Стр. 240 Прил. 5 |
40206 |
| 3 | Число дней в отчетном периоде | 30 |
| 4 | Период погашения дебиторской задолженности, дн. | 90 |
| 5 |
Издержки производства Стр. 020 Прил. 8 |
403227 |
| 5.1. | В т.ч. переменные | 282258,9 |
| 6 |
Прибыль от реализации (стр. 1 – стр.2) |
341388 |
| 7 | Рентабельность переменных затрат, %(стр.3/стр.5.1.) | 120,9 |
| 8 | Ставка предоставляемой скидки дебиторам за поступление средств без отсрочки, % | 35,00 |
| 9 | Ставка предоставляемой скидки дебиторам за каждый месяц ускорения расчетов от суммы, полученной досрочно, % (стр.8*стр.3/стр.4) | 11,667 |
| 10 | Ставка скидки за каждый день ускорения расчетов с дебиторами от суммы, полученной досрочно, % (стр.8/стр.4) | 0,389 |
| 11 | Запас прочности для ускорения расчетов, % (стр.7 – стр. 9) | 109,23 |
| 12 | Сумма уменьшения долга (экономия) дебиторов от поступлений без отсрочки (стр.2*стр.8/стр.4*100) | 14072,1 |
| 13 |
Сумма уменьшения долга дебиторов за каждый день сокращения срока возврата платежей (стр.2*стр.8)/100 |
156,35 |
| 14 |
Дополнительные средства предприятия от суммы поступлений без отсрочки (стр.2-стр.12)*стр.7/100 |
17523,78 |
| 15 | Дополнительные средства, полученные за каждый день сокращения сроков поступления средств на счета предприятия (стр.14/стр.4) |
194,71
|
Таким образом, дебиторы заинтересованы не только в досрочном погашении долгов, но и в сокращении сроков расчета, что дополнительно повышает деловую активность и отдачу активов предприятия, увеличивает размер прибыли. Зависимость изменения дебиторской задолженности и величины прибыли от срока завершения оплаты можно проиллюстрировать графически. (См. рис. 3.1.)
Таблица 3.2
Анализ результатов изменения срока по оплате дебиторской задолженности
| Наименование показателя | Срок оплаты дебиторской задолженности | |||||||||||
| 10 | 20 | 30 | 40 | 50 | 60 | 70 | 80 | 90 | 100 | 110 | 120 | |
| Сумма уменьшения долга дебиторов, тыс. руб. | 14072,1 | 7036,05 | 4690,7 | 3518 | 2814 | 2345 | 2010 | 1759 | 1563 | 1407 | 1279 | 1172 |
| Размер дополнительных средств, тыс. руб. | 17523,78 | 8761 | 5841 | 4380 |
3504 |
2920 | 2503 | 2190 | 1947 | 1752 | 1593 | 1460 |
| Ставка предоставляемой скидки за каждый месяц сокращения расчетов, % | 35,00 | |||||||||||
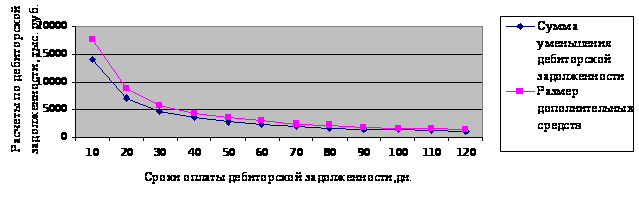 Рис.
3.1 Изменение
эффекта ускорения
расчетов у ООО
«Энергоремонт»
и дебиторской
задолженности
в зависимости
от сроков оплаты
Данный график отражает тенденцию, при которой увеличение договорных сроков поступления средств по расчетам сокращает эффект расчетных операций.
В таблице 3.3. приведены расчеты показателей оборачиваемости средств в расчетах.
Таблица 3.3
Анализ оборачиваемости дебиторской задолженности в ООО «Энергоремонт»
| Показатели | 2009 | Прогноз |
Отклонения (+ ; -) |
| Выручка от реализации продукции, работ, услуг, тыс. руб. | 381594 | 399117 | +17523,78 |
| Средняя дебиторская задолженность, тыс. руб. | 40206 | 26133,9 | -14072,1 |
|
Оборачиваемость, раз (стр.1/ стр.2) |
9,49 | 15,27 | +5,78 |
| Период погашения дебиторской задолженности, дни (календарные дни / число оборотов) | 38 | 24 | -14 |
В целом, реализация предложенных в рамках работы мероприятий позволит ООО «Энергоремонт» улучшить свое финансовое состояние и повысить уровень конкурентоспособности.
3.2 Создание резерва по сомнительным долгам
Пунктом 70 Положения по ведению бухгалтерского учета [4] предусмотрено право организации создавать резервы по сомнительным долгам по расчетам с другими организациями и гражданами за продукцию, товары, работы и услуги. Суммы создаваемых резервов относятся на финансовые результаты организации. Решение о создании резерва закрепляется организацией в учетной политике (п. 5 ПБУ 1/98 «Учетная политика организации»). Следовательно, по просроченным платежам ООО «Энергоремонт» имеет право создавать резервы по сомнительным долгам.
Отсутствие на фирме резервов по сомнительным долгам приводит к тому, что ООО «Энергоремонт» в отдельные периоды несет существенные непредвиденные расходы, что приводит к неблагоприятному финансовому состоянию, а также к увеличению риска потери платежеспособности.
Сомнительным долгом признается дебиторская задолженность организации, которая не погашена в установленные договором сроки и не обеспечена соответствующими гарантиями. Сомнительные долги выявляются в результате проведенной инвентаризации дебиторской задолженности. Величина резерва определяется отдельно по каждому сомнительному долгу. Если до конца отчетного года, следующего за годом создания резерва по сомнительным долгам, этот резерв не будет использован, то при составлении бухгалтерского баланса на конец отчетного года неизрасходованные суммы присоединяются к финансовым результатам.
Если исходить из норм, изложенных в п. 70 Положения по ведению бухгалтерского учета, присоединять суммы резерва к финансовым результатам можно только в конце года, следующего за отчетным. Однако Инструкция по применению Плана счетов предусматривает присоединение неиспользованных сумм резервов по сомнительным долгам к прибыли отчетного периода, следующего за периодом их создания. На основании п. 4 ПБУ 4/99 «Бухгалтерская отчетность организации» отчетным является период, за который организация должна составлять бухгалтерскую отчетность. В свою очередь, п. 3 ст. 14 Федерального закона от 21.11.1996 №129-ФЗ «О бухгалтерском учете» установлена обязанность организации составлять нарастающим итогом с начала года промежуточную бухгалтерскую отчетность ежемесячно и ежеквартально. Из вышеизложенного можно сделать вывод, что Инструкция по применению Плана счетов допускает корректировку за счет финансовых результатов резервов по сомнительным долгам, созданных в предыдущих месяцах.
По мнению специалистов, это позволяет сблизить бухгалтерский и налоговый учет и учетной политикой принять одинаковый порядок корректировки резерва.
В налоговом учете порядок формирования резервов по сомнительным долгам определен ст. 266 НК РФ. Согласно п. 1 ст. 266 НК РФ имеющаяся дебиторская задолженность признается сомнительным долгом, если одновременно удовлетворяет следующим критериям:
- возникла из договора реализации товаров (выполнения работ, оказания услуг);
- не погашена в сроки, установленные договором;
- не обеспечена залогом, поручительством, банковской гарантией.
Следовательно, как и для целей бухгалтерского учета, налоговый резерв по сомнительным долгам также можно сформировать по просроченным платежам населения за коммунальные услуги. Этот выбор следует отразить в учетной политике для целей налогообложения (ст. 313 НК РФ). Порядок расчета отчислений в резерв установлен п. 4 ст. 266 НК РФ:
- на последнее число отчетного (налогового) периода следует провести инвентаризацию дебиторской задолженности;
- определить расчетную сумму отчислений в резерв (РСО) с учетом срока возникновения долга:
а) если срок возникновения задолженности свыше 90 календарных дней, то процент отчислений в резерв от суммы сомнительного долга составляет 100%;
б) если срок от 45 до 90 календарных дней (включительно), то процент отчислений в резерв - 50%;
в) если срок меньше 45 дней, то процент отчислений в резерв - 0;
- определить предельную сумму отчислений в резерв (ПСО), которая составляет не более 10% выручки от реализации отчетного (налогового) периода;
- сравнить расчетную и предельную суммы отчислений в резерв:
а) если РСО >= ПСО, то в резерв включается сумма отчислений, соответствующая ПСО;
б) если РСО < ПСО, то в резерв включается сумма отчислений, соответствующая РСО.
Согласно п. 3 ст. 266, пп. 7 п. 1 ст. 265, пп. 2 п. 7 ст. 272 НК РФ определенная таким образом сумма отчислений включается в состав внереализационных расходов на последнее число отчетного (налогового) периода.
Резерв по сомнительным долгам может быть использован лишь на покрытие убытков от безнадежных долгов (п. 4 ст. 266 НК РФ). В соответствии с п. 2 ст. 266 НК РФ сомнительный долг можно считать безнадежным, если имеет место хотя бы одно из следующих оснований:
- истек срок исковой давности;
- обязательство должника прекращено:
а) ввиду невозможности его исполнения;
б) на основании акта государственного органа;
в) в связи с ликвидацией организации.
Если часть резерва осталась неиспользованной, то ее можно перенести на следующий отчетный (налоговый) период (п. 5 ст. 266 НК РФ). При этом сумма вновь создаваемого резерва должна быть скорректирована на сумму остатка резерва предыдущего отчетного (налогового) периода по следующим правилам:
- если сумма вновь создаваемого резерва меньше, чем сумма