Учет готовой продукции (на примере ООО "Белнедра")
Основанием для отгрузки готовой продукции покупателям или отпуска ее со склада обычно служат приказы отдела сбыта (маркетинга) организации.
На основании товарно-транспортных, железнодорожных накладных и других документов на отпуск продукции на сторону в финансовом отделе или при его отсутствии в бухгалтерии выписывают в нескольких экземплярах платежные поручения или платежные требования для расчетов с покупателями через банк.
Данные платежных требований ежедневно записывают в ведомость учета и реализации продукции (работ, услуг). В ведомости указывают дату и номер платежного требования, наименование поставщика, количество отгруженной продукции по ее видам, суммы, предъявляемые по счетам, и отметку об оплате счетов. Ведомость является формой аналитического учета товаров отгруженных. Готовую продукцию в ведомости отражают по учетным и отпускным ценам.
2. ООО «Белнедра» — экономический субъект исследования
2.1 Технико-экономическая характеристика организации
Общество с ограниченной ответственностью «Белнедра», согласно действующему законодательству признается обществом с ограниченной ответственностью, которое действует на основании устава и законодательства Р.Ф.
ООО «Белнедра» учреждено в 2004 г. Организация имеет самостоятельный баланс, расчетный и иные счета в учреждениях банков, фирменное наименование, печать с наименованием и фирменным знаком.
Основная цель деятельности как коммерческой организации, является расширение рынка товаров и услуг, создание новых рабочих мест, а также извлечение прибыли.
Основным предметом деятельности экономического субъекта является –производство и продажа готовой продукции. Общество дополнительно осуществляет следующие виды деятельности :
-добыча камня для строительства;
-добыча известняка, гипсового камня и мела;
-добыча сланцев;
-разработка гравийных и песчаных карьеров;
-добыча глины и каолина;
-добыча прочих полезных ископаемых, не включенных в другие группировки;
-производство кирпича;
-производство гипса
-производство прочих изделий из бетона, гипса и цемента.
Организация вправе осуществлять любые другие виды деятельности, не запрещенные действующим законодательством Российской Федерации.
Основные технико-экономические показатели производственно хозяйственной деятельности ООО «Белнедра» за 2007 г. представлены в таблце2.1
Таблица 2.1
Основные показатели деятельности ООО «Белнедра»
| Показатели | 2007 г. | 2006 |
| 1.Выручка от продаж, тыс.р. | 40853 | 9865 |
| 2.Себестоемость проданной продукции, тыс. р. | 38869 | 9423 |
| 3.Прибыль от продаж, тыс.р. | 1211 | 150 |
| 4.Списочная численность персонала, чел. | 32 | 15 |
| 5.Фонд оплаты труда,.р. | 343706 | 85 |
| 6.Среднемесячная заработная плата, р. | 10741 | |
| 7.Фондоотдача,р | 23,1923 | |
| 8.Фондоемкость.р | 0,04311 | |
| 9.Рентабельность продаж, % | 22,7956 | |
| 10.Рентабельность продукции, % | 29,523 |
Анализируя полученные данные, можно сказать, что, выявляется положительная тенденция деятельности предприятия. Так, например, рентабельность продаж, равная 22,8 %, свидетельствует об эффективности производственного процесса в целом. Показатель фондоотдачи говорит о том, что с одного рубля основных фондов производится продукции на 23,2 рубля, а фондоемкость, что объем производственных фондов, необходимых для производства одного рубля продукции равен 0,04 рубля. Значительный показатель выручки от продаж и незначительный показатель прибыли от продаж, позволяет сделать вывод о том, что затраты, формирующие себестоимость, составляют значительную часть и не позволяют выручки подниматься на более высокий уровень. Это отрицательная тенденция в деятельности любой организации, на которой следует сконцентрировать свое внимание. Но нельзя однозначно утверждать об эффективности работы предприятия исходя только из вышеперечисленных показателей, поэтому здесь уместен анализ основных показателей деятельности.
2.2 Анализ основных показателей деятельности
Профессиональное управление финансами неизбежно требует глубокого анализа, позволяющего более точно оценить неопределенность ситуации с помощью современных количественных методов исследования. В связи с этим существенно возрастает приоритетность и роль финансового анализа, т. е. комплексного изучения состояния предприятия.
Финансовое состояние предприятия характеризуется системой показателей, определяющих способность субъекта хозяйствования финансировать свою деятельность и своевременно рассчитываться по своим обязательствам.
Главная цель финансовой деятельности предприятия — наращивание собственного капитала и обеспечение устойчивого положения на рынке. Для этого необходимо постоянно поддерживать платежеспособность и рентабельность предприятия , а также оптимальную структуру актива и пассива баланса.
Анализ финансовых показателей деятельности основывается главным образом на относительных показателях, так как абсолютные показатели баланса в условиях инфляции очень трудно привести в соответствующий вид.
Результативность финансового анализа положения субъекта во многом зависит организации и совершенства его информационной базы. Основными источниками информации о финансово-хозяйственной деятельности ООО «Белнедра» послужила годовая отчетность (форма №1 «Бухгалтерский баланс», форма №2 «Отчет о прибылях и убытках», форма №5 «Приложение к бухгалтерскому балансу»). Также использовалась статистическая отчетность, учетные регистры, аналитическая информация и прочие данные.
Важной аналитической процедурой является вертикальный анализ и горизонтальный, с помощью которого можно увидеть вклад каждой статьи баланса в общий итог. Но существует еще и сравнительный аналитический баланс, который фактически включает показатели как горизонтального, так и вертикального анализа(табл. 2.2.).
Таблица 2.2 Сравнительный аналитический баланс
|
Наименова- ние статей |
Абсолютные величины, тыс. руб. |
Относительные величины, % | ||||||
|
на начало года |
на конец года |
изменение (+,-) |
На начало года |
на конец года |
изменение (+,-) |
в % к величине на начало года |
в % к изменению итога баланса |
|
|
I.Внеоборот- ные активы 1.1.Основные средства |
28868 | 50327 | +21459 | 62,3 | 86,53 | +24,23 | +74,33 | +181,90 |
|
ИТОГО по разделу I |
28868 | 50327 | +21459 | 62,3 | 86,53 | +24,23 | +74,33 | +181,90 |
|
II.Оборотные активы 2.1.Запасы |
7947 | 4700 | -3247 | 17,13 | 8,08 | -9,05 | -40,85 | -27,52 |
|
2.2.Н.Д.С. по приобретен- ным ценностям |
2430 | 1314 | -1116 | 5,24 | 2,26 | -2,98 | -45,93 | -9,46 |
|
2.3.Дебиторская задолжен- ность,(платежи до 12 месяцев) |
7016 | 1322 | -5694 | 15,13 | 2,3 | -12,83 | -81,16 | -48,27 |
|
2.4.Денежные средства |
105 | 500 | 395 | 0,23 | 0,86 | +0,63 | +476,19 | +3,35 |
|
ИТОГО по разделу II |
17498 | 7836 | -9662 | 37,7 | 13,5 | -24,2 | -55,22 | -81,90 |
| Баланс | 46366 | 58163 | +11797 | 100 | 100 | 0 | +125,44 | 100 |
|
III.Капитал и резервы 3.1.Уставный капитал |
10 | 10 | 0 | 0,02 | 0,02 | 0 | 0 | 0 |
|
3.2.Нерас- пределенная прибыль(непокрытый убыток) |
114 | 1006 | +892 | 0,25 | 1,73 | +1,48 | +782,46 | 7,56 |
|
ИТОГО по разделу III |
124 | 1016 | +892 | 0,27 | 1,75 | +1,48 | +719,35 | 7,56 |
|
IV.Долгосрочные обязательства 4.1.Займы и кредиты |
24122 | 47361 | +23239 | 52 | 81,43 | +29,43 | +96,34 | 197 |
|
ИТОГО по разделу IV |
24122 | 47361 | +23239 | 52 | 81,43 | +29,43 | +96,34 | 197 |
|
V.Краткосрочные обязательства 5.1.Займы и кредиты |
-17500 | - | -17500 | 37,74 | - | -37,74 | 0 | -148 |
| 5.2.Кредиторская задолженность | 4620 | 9786 | +5166 | 9,96 | 16,83 | +6,83 | 111,81 | 43,8 |
|
ИТОГО по разделу V |
22120 | 9786 | -12334 | 47,7 | 16,83 | -30,87 | -55,76 | 104,55 |
| Баланс | 46366 | 58163 | +11797 | 100 | 100 | 0 | +125,44 | 100 |
Исходя из данных аналитического баланса, на начало отчетного периода активная часть баланса состояла на 62,3% из внеоборотных активов и на 37,7% из оборотных активов. А к концу периода ситуация несколько изменилась, доля основного капитала увеличилась на 24,23% и стала составлять 86,53% в активах, доля оборотного капитала уменьшилась на 24,2% и составила в структуре активов 13,5%.Иначе говоря, за отчетный период во внеоборотные средства было вложено было вложено значительно больше средств, чем в оборотный капитал. Причем денежные средства увеличились, а дебиторская задолженность, НДС по приобретенным ценностям, запасы уменьшились.
Говоря об источниках образования, то она характеризуется преобладающим удельным весом заемных средств, причем их доля увеличилась 29,43%:если на начало года их доля была равна 52% ,то на конец года составила 81,43%.Но необходимо обратить внимание на тот факт, что активная часть баланса значительно увеличилась за счет внеоборотных активов, а пассивная уменьшилась за счет краткосрочных обязательств, т.е источником образования основных средств являются займы и кредиты.
В значительно меньшем объеме увеличились капитал и резервы: если на начало отчетного периода они составляли 0,27%, то на конец отчетного периода их доля равна 1,75%, т.е. увеличилась на 1,48%.
Хотя при стабильной финансовой устойчивости у организации должна увеличиваться в динамике доля собственного оборотного капитала, темп роста собственного капитала должен быть выше темпа роста заемного капитала, а темпы роста дебиторской и кредиторской задолженностей должны уравновешивать друг друга.
Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку платежеспособности организации, т.е. ее способности своевременно и полностью рассчитываться по всем своим обязательствам за счет наличия готовых средств платежа (остатка денежных средств) и других ликвидных активов(табл.2.3)
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированных по срокам их погашения и расположенными в порядке возрастания сроков.
В зависимости от степени ликвидности, т.е скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
А1. Наиболее ликвидные активы — к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения (ценные бумаги).
Таблица 2.3 Анализ ликвидности баланса
АКТИВ |
на начало года |
на конец года |
ПАССИВ |
на начало года |
на конец года |
Платежный излишек | |
| или недостаток(+/-) | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
А1 Наиболее ликвидные активы |
105 |
500 |
П1 Наиболее срочные обязательства |
4620 |
9786 |
-4515 | -9286 |
|
А2 Быстрореализуемые активы |
7016 |
1322 |
П2 Краткосрочные пассивы |
17500 |
- |
-10484 | -1322 |
|
А3 Медленно реализуемые активы |
10377 | 6014 |
П3 Долгосрочные пассивы |
24122 |
47361 |
-13745 | -41347 |
|
А4 Труднореализуемые активы |
28868 | 50327 |
П4 Постоянные пассивы |
124 | 1016 | -28744 | -49311 |
| БАЛАНС | 46366 | 58163 | БАЛАНС | 46366 | 58163 | - | - |
А2. Быстро реализуемые активы — дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты.
А3. Медленно реализуемые активы — статьи раздела II актива баланса, включающие запасы, налог на добавленную стоимость, дебиторскую задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) и прочие оборотные активы.
А4. Трудно реализуемые активы — статьи раздела I актива баланса — внеоборотные активы.
Пассивы баланса группируются по степени срочности их оплаты.
П1. Наиболее срочные обязательства — к ним относится кредиторская задолженность.
П2. Краткосрочные пассивы - это краткосрочные заемные средства, задолженность участникам по выплате доходов, прочие краткосрочные пассивы.
П3. Долгосрочные пассивы - это статьи баланса, относящиеся к разделам IV и V, т.е. долгосрочные кредиты и займы, а также доходы будущих периодов, резервы предстоящих расходов и платежей.
П4. Постоянные, или устойчивые, пассивы — это статьи раздела III баланса «Капитал и резервы».
Сумма групп П1 и П2 составляет показатель «текущие обязательства».
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву.
Баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
А1>=П1; А2>=П2; А3>=П3; А4<=П4
Если не выполняются первые три неравенства в данной системе, то это влечет выполнение и четвертого неравенства, поэтому важно сопоставить итоги первых трех групп по активу и пассиву. Выполнение четвертого неравенства свидетельствует о соблюдении одного из условий финансовой устойчивости — наличия у предприятия оборотных средств.
В случае, когда одно или несколько неравенств системы имеют знак, противоположный зафиксированному в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе в стоимостной оценке, в реальной же ситуации менее ликвидные активы не могут заместить более ликвидные.
Сопоставление ликвидных средств и обязательств позволяет вычислить следующие показатели:
— текущую ликвидность, которая свидетельствует о платежеспособности или неплатежеспособности организации на ближайший к рассматриваемому моменту промежуток времени.
— перспективную ликвидность — это прогноз платежеспособности на основе сравнения будущих поступлений и платежей.
Сопоставление итогов группы 1 по активу и пассиву, т.е.А1 и П1(сроки до 3 месяцев), отражает соотношение текущих платежей и поступлений. Сравнение итогов группы 2 активу и пассиву, т.е А2 и П2 (сроки от 3 до 6 месяцев), показывает тенденцию увеличения или уменьшения текущей ликвидности в недалеком будущем. Сопоставление итогов по активу и пассиву для групп 3 и 4 отражает соотношение платежей и поступлений в относительно отдаленном будущем. Анализ, проводимый по данной схеме, достаточно полно представляет финансовое состояние с точки зрения возможностей современного осуществления расчетов.
Результаты расчетов по данным анализируемой организации показывают, что в этой организации сопоставление итогов групп по активу и пассиву имеет следующий вид:
А1 < П1; А2 < П2; А3 < П3; А4 < П4.
Исходя из данных баланса ООО «Белнедра», можно охарактеризовать ликвидность баланса как недостаточную. Сопоставление первых двух неравенств свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени организации не удастся поправить свою платежеспособность. Но необходимо отметить, что за анализируемый период уменьшился платежный недостаток наиболее ликвидных активов для покрытия наиболее срочных обязательств. В начале анализируемого периода соотношение было 0,02 к 1, хотя теоретически достаточным значением для коэффициента срочности является соотношение 0,2 к 1. В результате, в конце отчетного периода организация могла оплатить 5% своих краткосрочных обязательств, что свидетельствует о стесненном финансовом положении, т.к. 5% < 20%. При этом, исходя из данных аналитического баланса, можно заключить, что причиной снижения ликвидности явилось то, что краткосрочная задолженность увеличилась более быстрыми темпами, чем денежные средства.
Проводимый по изложенной схеме анализ ликвидности баланса является приблизительным. Более детальным является анализ платежеспособности при помощи финансовых коэффициентов. Они рассчитываются парами - на начало и конец анализируемого периода. Если фактическое значение коэффициента не соответствует нормальному ограничению, то оценить его можно по динамике.
Для комплексной оценки платежеспособности предприятия в целом следует использовать общий показатель платежеспособности.
С помощью данного показателя осуществляется оценка изменения финансовой ситуации в организации с точки зрения ликвидности. Данный показатель также используется при выборе наиболее надежного партнера из множества потенциальных на основе отчетности.
Исходя из данных баланса в анализируемой организации коэффициенты, характеризующие платежеспособность, имеют значения, приведенные в таблице 2.4
Таблица 2.4 Финансовые коэффициенты платежеспособности
| Коэффициенты платежеспособности | На начало периода | На конец периода | Отклонение |
| 1.Общий показатель ликвидности(L1) | 0,326 | 0,123 | -0,203 |
| 2.Коэффициент абсолютной ликвидности(L2) | 0,322 | 0,187 | -0,135 |
| 3. Коэффициент «критической ликвидности» (L3) | 0,322 | 0,186 | -0,135 |
| 4. Коэффициент текущей ликвидности(L4) | 0,8 | 0,8 | - |
| 5. Коэффициент маневренности функционирующего капитала (L5) | -2,245 | -3,084 | -0,84 |
| 6.Доля оборотных средств в активах (L6) | 0,377 | 0,135 | -0,24 |
| 7. Коэффициент обеспеченности собственными средствами (L7) | -1,64 | -6,292 | -4,65 |
Динамика коэффициентов L1, L2, L3, L5, L6 и L7 ООО «Белнедра» отрицательная. В конце отчетного периода организация могла оплатить лишь 18% своих краткосрочных обязательств. Коэффициент «критической оценки» показывает, какая часть текущих обязательств может быть погашена не только за счет ожидаемых поступлений от разных дебиторов. Нормальным считается соотношение 0,7 : 0,8. Но на примере ООО «Белнедра», коэффициент «критической оценки» уменьшается в динамике, что свидетельствует об отрицательной тенденции.
Коэффициент текущей ликвидности (L4) позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства. Это главный показатель платежеспособности . Нормальным значением для данного показателя считаются соотношения от 1,5 до 3,5. Т.е. если исходить из данных анализируемого предприятия, то оно не в состоянии оплатить краткосрочные обязательства, мобилизовав все оборотные средства.
Коэффициент маневренности функционирующего капитала (L5) показывает, какая часть функционирующего капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности. Причем уменьшение показателя в динамике — положительный факт. Когда как показатель доли оборотных средств в активах зависит от отраслевой принадлежности организации, принято считать, что он должен быть больше либо равен 0,5.
Коэффициент обеспеченности собственными средствами (L6) характеризует наличие у организации собственных оборотных средств, необходимых для ее текущей деятельности.
2.3 Организация бухгалтерского учета и анализ учетной политики
Бухгалтерский учет на ООО «Белнедра» ведется в соответствии с Федеральным законом «О бухгалтерском учете» №129-ФЗ от 21.11.96 г., Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденным Приказом Минфина РФ от 29.07.98 г. №34н [5] и Планом счетов бухгалтерского учета финансово-хозяйственной деятельности и Инструкцией по его применению, Приказ №94н от 31.12.00 г.[6].
Бухгалтерия ООО «Белнедра» является важным элементом в функционировании предприятия: предоставляет информацию руководителю организации о функционировании хозяйствующего субъекта, которая является главным составляющим в оперативном принятии решений, ведет бухгалтерию, согласно установленным требованиям, дает рекомендации по улучшению показателей работы организации.
Ведение бухгалтерского учета ООО «Белнедра» осуществляет отдел бухгалтерии, возглавляемый главным бухгалтером, организационная схема которой представлена на рисунке 2.1.
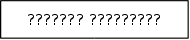

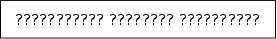
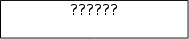
Рис 2.1 Организационная структура бухгалтерии
На главного бухгалтера возлагаются следующие функции:
— Руководство ведением бухгалтерского учета и составлением отчетности на предприятии.
— Формирование учетной политики с разработкой мероприятий по ее реализации.
— Оказание методической помощи работникам подразделений предприятия по вопросам бухгалтерского учета, контроля и отчетности.
— Обеспечение составления расчетов по зарплате, начислений и перечислений налогов и сборов в бюджеты разных уровней, платежей в банковские учреждения.
— Выявление внутрихозяйственных резервов, осуществление мер по устранению потерь и непроизводительных затрат..
— Контроль за своевременным и правильным оформлением бухгалтерской документации.
— Обеспечение здоровых и безопасных условий труда для подчиненных исполнителей, контроль за соблюдением ими требований законодательных и нормативных правовых актов по охране труда.
Заместитель главного бухгалтера подчиняется главному бухгалтеру и несет ответственность за:
— осуществление возложенных на него должностных обязанностей;
— организацию своей работы, своевременное и квалифицированное выполнение приказов, распоряжений и поручений руководства, нормативно-правовых актов по своей деятельности;
— соблюдение правил внутреннего распорядка, противопожарной безопасности и техники безопасности;
— ведение документации, предусмотренной должностными обязанностями;
— обеспечение соблюдения трудовой и исполнительской дисциплины и выполнения функциональных обязанностей подчиненных ему работников (при их наличии);
— оперативное принятие мер, включая своевременное информирование руководства, по пресечению выявленных нарушений правил техники безопасности, противопожарных и иных правил, создающих угрозу деятельности учреждения (предприятия, организации), его работникам и иным лицам.
За нарушение законодательных и нормативных актов бухгалтер может быть привлечен в соответствии с действующим законодательством в зависимости от тяжести проступка к дисциплинарной, материальной, административной и уголовной ответственности.
Кассир непосредственно подчиняется заместителю главного бухгалтера фирмы.
Кассир назначается на должность и освобождается от должности приказом Генерального директора фирмы по согласованию с Главным бухгалтером.
Кассир в своей деятельности руководствуется действующим законодательством, Положением о бухгалтерии, должностной инструкцией, а также распоряжениями Генерального директора фирмы.
Основная функция — это осуществление расчетов с организациями и отдельными лицами.должностные обязанности:
— Выдавать сотрудникам фирмы в установленное время все виды выплат.
— Выдавать сотрудникам фирмы по распоряжениям и указаниям Генерального директора и Главного бухгалтера денежные средства на хозяйственные расходы, командировки, разъезды, представительские расходы.
— Осуществлять наличные расчеты в установленном порядке с организациями и отдельными лицами при оплате работ и услуг фирмы.
Кассир несет ответственность за:
— Ошибки в расчетах с организациями и отдельными лицами при оплате работ и услуг фирмы.
— Несоответствие записей в кассовых документах наличным денежным средствам в кассе.
— Недостачи и хищения денежных средств фирмы.
— Потерю чеков, платежных документов и другой находящейся в его распоряжении документации фирмы.
— Получение фальшивых денег и документов, а также документов, неверно оформленных.
— Невыполнение распоряжений и указаний Главного бухгалтера фирмы.
Учетная политика организации сформирована главным бухгалтером в соответствии с ПБУ 1/98 [7] и утверждается руководителем организации. При этом утверждаются:
а) типовой план счетов бухгалтерского учета финансово-хозяйственной деятельности предприятия. Устанавливается, что при пользовании рабочим планом счетов руководствоваться Налоговым кодексом РФ №129 ФЗ от 21.11.1996 «О бухгалтерском учете» [2];
б) режим налогообложения, условие признание выручки;
в) порядок начисления амортизации, проведение переоценки;
г) счета формирования затрат на производство;
д) порядок распределения прибыли;
е) другие решения, необходимые для организации бухгалтерского учета.
Учетная политика касается деятельности всех структурных подразделений организации ООО «Белнедра» и утверждается генеральным директором непозднее 31.12.текущего года.
Согласно п. 4 ст. 6 Закона № 129-ФЗ[2] изменение учетной политики может производиться в случаях:
— изменения законодательства РФ;
— изменение нормативных актов органов, осуществляющих регулирование бухгалтерского учета;
— разработки организацией новых способов ведения бухгалтерского учета;
— существенного изменения условий деятельности организации.
В целях обеспечения сопоставимости данных бухгалтерского учета изменения учетной политики должны вводиться с начала финансового года. При этом особый акцент делается на то, что принятая организацией учетная политика применяется последовательно из года в год.
3. Организационно-методическое обеспечение бухгалтерского учета готовой продукции
3.1 Бухгалтерский учет выпуска готовой продукции и формирование себестоимости
Учет наличия и движения готовой продукции в ООО «Белнедра» ведется на счете 43 «Готовая продукция» по фактической себестоимости. По дебету счета отражается оприходование готовой продукции, по кредиту — ее списание в результате отгрузки, недостач, возврата в производство.
Для выпуска готовой продукции предприятию необходимо нести определенные затраты, так, например, для производства таких фракций как «Песок 0— 5», «Гравий 5 — 20», «Щебень» и др., которые формируют ее себестоимость.
Для процесса производства необходимо:
а) сырье, т.е для того, чтобы в результате получилась готовая продукция, согласно определению готовой продукции, необходимо, чтобы оно прошло технологический процесс. Но организация должна закупать его у поставщиков и подрядчиков. Учет материально-производственных запасов ведется на счете 10 «Материалы». Причем, при отпуске материально-производственных запасов в производство, их оценку производят по средней себестоимости по каждому виду запасов.
Эта продукция хранится до определенного времени, а потом поступает в производство. Данный факт хозяйственной жизни оформляется следующей записью:
Дебет 10 «Материалы».
Кредит 60 «Расчеты с поставщиками и подрядчиками».
Параллельно делается запись:
Дебет 19 «Налог на добавленную стоимость по приобретенным ценностям».
Кредит 60 «Расчеты с поставщиками и подрядчиками».
Электроэнергия. Расходы по использованию электроэнергии также включаются в стоимость готовой продукции, здесь уместна следующая запись:
Дебет 20 «Основное производство».
Кредит 60 «Расчеты с поставщиками и подрядчиками».
б) выпуск продукции не настолько автоматизирован, чтобы обходиться без человеческого фактора, поэтому в стоимость готовой продукции должна включаться заработная плата работникам. В зависимости от их структурного подразделения, расходы по оплате труда списываются также в дебет 20 счета «Основное производство»;
в) социальные налоги;
г) для процесса производства необходимо оборудование, например, дробильный завод.;
д) прочие расходы.
Все расходы собираются по дебету 20 счета «Основное производство»:
Дебет 20 «Основное производство».
Кредит 10 «Материалы».
Кредит 25 «Общепроизводственные расходы».
Кредит 26 «Общехозяйственные расходы».
Кредит 28 «Брак в производстве».
Могут кредитоваться и другие счета.
Следующий шаг — это отнесение всех затрат со счета 20 «Основное производство» на счет 43 «Готовая продукция».
Например, организация ООО «Белнедра» оприходовала готовую продукцию по фактической производственной себестоимости на сумму 1051558,95 тыс. руб.:
Дебет 43 «Готовая продукция». 1051558,95 тыс. руб.
Кредит 20 «Основное производство» 1051558,95 тыс. руб.
Однако аналитический учет отдельных видов готовой продукции осуществляют по учетным ценам (нормативной себестоимости)
Оприходована готовая продукция, фактическая себестоимость которой равна 1051558,95 тыс. руб., а нормативная себестоимость равна 1051459,95 тыс. руб.:
Дебет 43 «Готовая продукция» 1051459,95 тыс. руб.
Кредит 20 «Основное производство» 1051459,95 тыс. руб.
Но при этом, по окончании месяца исчисляют фактическую себестоимость оприходованной готовой продукции от стоимости ее по учетным ценам и списывают это отклонение способом дополнительной бухгалтерской проводки или способом «красное сторно». В нашем случае, необходимо списать отклонение дополнительной проводкой:
Дебет 43 «Готовая продукция» 99 руб.
Кредит 20 «Основное производство» 99 руб.
3.2 Бухгалтерский учет продажи готовой продукции
Согласно принятой учетной политике ООО «Белнедра» признает выручку по отгрузке продукции и выполнении работ, и предъявлении расчетных документов к оплате.
Для сопоставления в бухгалтерском учете доходов и расходов с целью исчисления финансового результата от продаж предназначен счет 90 «Продажи». По кредиту этого счета накапливаются суммы выручки (доходов от продажи), а по дебету — суммы расходов, связанных с продажей. Сопоставлением сумм дебетовых и кредитовых оборотов по счету мы получаем величину финансового результата (прибыли или убытка) от реализации.
Например, ООО «Белнедра» был предъявлен счет к оплате ЗАО «УМиАТ» на сумму 30694,58 р. — включая налог на добавленную стоимость в сумме 4682,22 р. Нормативная себестоимость готовой продукции составляет 20326,41р.
Организацией ООО «Белнедра» будут сделаны следующие записи:
а) сумма выручки от продажи продукции:
Дебет 62 «Расчеты с покупателями и заказчиками» 30694,58 р.
Кредит 90 — 2 «Продажи» 30694,58 р.
б) исчислен налог на добавленную стоимость:
Дебет 90 — 3 «Продажи» 4682,22 р.
Кредит 68 «Расчеты по налогам и сборам» 4682,22 р.
в) списывается себестоимость проданной продукции:
Дебет 90 — 2 «Продажи» 20326,41р.
Кредит 43 «Готовая продукция» 20326,41р
3.2 Учет отклонений готовой продукции
Согласно ПБУ 5/01 «Учет материально-производственных запасов» под готовой продукцией понимается «часть МПЗ организации, предназначенной для продажи, являющаяся конечным результатом производственного процесса, законченная обработкой (комплектацией), технические и качественные характеристики которой соответствуют условиям договора или требованиям других документов, установленных законодательством». Готовая продукция принимается к бухгалтерскому учету по фактической себестоимости [13].
Фактическую себестоимость готовой продукции можно рассчитать только по окончании отчетного периода (месяца). движение же продукции происходит ежедневно (выпуск, отпуск, отгрузка, реализация), поэтому для текущего учета необходима условная оценка продукции. Текущий, ежедневный учет движения готовой продукции по нормативной себестоимости.
Отклонения показывают экономию или перерасход, допущенные организацией, и поэтому характеризуют результаты ее работы в процессе производства. Отклонения учитываются на тех же счетах, что и готовая продукция, и записываются сторно — экономия или обычной записью перерасход. Процент отклонений и плановая себестоимость отгруженной продукции позволяют рассчитать ее фактическую себестоимость и остаток на складах на конец месяца.
В конце месяца
плановая
себестоимость
должна быть
доведена до
фактической
путем расчета
сумм и процентов
отклонений
по группам
готовой продукции.
Суммы и проценты
отклонений
рассчитываются
исходя из остатка
продукции на
начало месяца
и ее поступления
за месяц:
На примере ООО «Белнедра», процент отклонений за отчетный период по продукции «Щебень 5-20» (табл.3.1):
Таблица 3.1
| Показатель | Стоимость готовой продукции по учетной цене | Отклонение |
| Остаток на начало периода,р. | 0,00 | 0,00 |
| Поступило за период, р. | 25691 | -118 |
| Итого, р. | 25691 | -118 |
| Процент отклонений, % | — | -0,46 |
| Отгружено, р. | 21324 | -9809 |
| Остаток на конец периода, р. | 4367 | 2009 |

Списание отклонений будет отражено следующим образом:
а) по продукции, принятой на склад:
Дебет 43 —2 «Отклонение фактической себестоимости готовой продукции от учетной цены» -118 р.
Кредит 20 «Основное производство» -118 р.
б) по продукции отгруженной:
Дебет 90 —2 «Себестоимость продаж» -9809 р.
Кредит 43 —2 «Отклонение фактической себестоимости готовой продукции от учетной цены» -9809 р.
Список использованных источников
Гражданский Кодекс Российской Федерации (часть первая): Федеральный закон №51-ФЗ от 30.11.94 г. (в ред. от 26.06.07).
Налоговый кодекс Российской Федерации (часть вторая): Федеральный закон №117-ФЗ от 05.08.00 г. (в ред. от 24.07.07 г.)
О бухгалтерском учете: Федеральный закон №129-ФЗ от 21.11.96 г. (в ред. от 03.11.06 г.)
Об обществах с ограниченной ответственностью: Федеральный закон №231-ФЗ от 28.01.98 г. (в ред. от 18.12.06)
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации: Приказ Минфина РФ №34н от 29.07.98 г. с изменениями от 18.09.06 г.
Положение по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/98): Приказ Минфина РФ №60н от 01.12.98 г. (в ред. от 30.12.99 г.)
Положение по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/08): Приказ Минфина РФ №106н от 06.10.2008 г.
Положение по бухгалтерскому учету «Учет договоров (контрактов) на капитальное строительство» (ПБУ 2/94): Приказ Минфина РФ №167н от 20.12.94 г.
Положение по бухгалтерскому учету «Учет договоров строительного подряда» (ПБУ 2/08): Приказ Минфина РФ №116н от 24.10.08 г.
Положение по бухгалтерскому учету «Бухгалтерская отчетность организаций» (ПБУ 499):Приказом Минфина РФ №43н от 06.07.99. г.
Положение по бухгалтерскому учету «Учет займов и кредитов и затрат по их обслуживанию» (ПБУ 15/01): Приказ Минфина РФ №115н от 02.08.01 г. (в ред. от 27.11.06 г.)
Положение по бухгалтерскому учету «Учет расходов по займам и кредитам» (ПБУ 15/2008): Приказ Минфина РФ №107н от 06.10.08 г.
Положение по бухгалтерскому учету «Изменения оценочных значений» (ПБУ 21/2008): Приказ Минфина РФ №106н от 06.10.08 г.
Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению (с изменениями от 18.09.06 г.): Приказ Минфина РФ №94н от 31.10.00 г.
Бородина Е.И. Финансы предприятий. - М.: Юнити, 2005.- 258 с.
Бухгалтерский учет: Учебник / Под ред. П.С. Безруких. – 5-е изд., перераб. и доп. – М.: Бухгалтерский учет, 2004. – 736 с.
Бухгалтерский учет: Учебник / Под ред. Я.В. Соколова. – 2-е изд., перераб. и доп. – М.: Проспект,2008. – 771 с.
Гизатулин М.И. Строительство бухгалтерский и налоговый учет. – 3-е изд., перераб. и доп. – М.: Российский Бухгалтер, 2008. – 276 с.
Донцова Л.В., Никифорова Н.А. Анализ финансовой отчетности. – 6-е изд., перераб. и доп. – М.: Дело и сервис, 2008. – 368 с.
Ковалев В.В. Финансовый учет и анализ: концептуальные основы. – М.: Финансы и статистика, 2004. – 720 с.
Козлова Е.П., Бабченко Т.Н., Галанина Е.Н. Бухгалтерский учет в организациях. – 5-е изд., перераб. и доп. – М.: Финансы и статистика, 2006. – 767 с.
Кондраков Н.П. Бухгалтерский (финансовый, управленческий) учет: Учебник. – М.: Проспект, 2006. – 448 с.
Кутер М.И. Теория бухгалтерского учета: Учебник. – 3-е изд., перераб. и доп. – М.: Финансы и статистики, 2007. – 592с.
Основы нормативного регулирования бухгалтерского учета в России. / Под ред. и с комментариями А.С. Бакаева. – М.: Бухгалтерский учет, 2004г. – 291с.
Савицкая Г.В. Анализ хозяйственной деятельности. – 4-е изд., перераб. и доп. – М.: Инфро – М, 2007. – 345 с.
Учетная политика организаций на 2008 год. /