Учет денежных средств предприятия
Показывается разница между поступившими и выбывшими денежными средствами на инвестиционную деятельность (нетто-результат от поступлений и расходов), т.е. строка340=210+220+230+240+250-280-290-300-310
В международной практике в разделе отчета, характеризующем денежные потоки от финансовой деятельности, принято отражать притоки и оттоки денежных средств, связанные с использованием внешнего финансирования (собственного и заемного).
Изменения собственного капитала, рассматриваемые в разделе финансовой деятельности, обычно представлены денежными поступлениями от эмиссии акций, а также полученным эмиссионным доходом. Изменение собственного капитала в результате получения чистой прибыли или убытка в разделе финансовой деятельности не учитывается, поскольку расходы и доходы, связанные с формированием финансового результата, отражаются в операционной деятельности. «Движение средств в результате финансовой деятельности» определяется на основании изменения по разделу баланса «собственный капитал» статей «обеспечение предстоящих платежей», «долгосрочные обязательства», текущие обязательства". Денежными потоками от финансовой деятельности являются:
- денежные поступления от выпуска акций и других долевых инструментов, а также дополнительных вложений собственников;
- поступления от выпуска облигаций, займов, долгосрочных и краткосрочных кредитов;
- целевые финансирование и поступления;
- перечисления средств в погашение основной суммы долга по полученным кредитам и займам;
- средства, направленные на выкуп собственных акций.
При учете движения денежных средств от финансовой деятельности следует обратить особое внимание на правильную трактовку нормативных документов, так как для одной сферы деятельности операция может носить инвестиционный характер, а для другой финансовый./21/ В таблице 5 приведены статьи показателей по финансовой деятельности предприятия.
Таблица 5.- Статьи показателей отчета о движении денежных средств по финансовой деятельности
| Наименование показателя | № строки (код) |
| 1 | 2 |
| Строка 350…410 Движение денежных средств по финансовой деятельности | |
| Поступления от эмиссии акций или иных долевых бумаг (заполняется организациями, осуществляющими эмиссию акций) | 350 |
| Поступление от займов и кредиторов, предоставленных другими организациями | 360 |
| Погашение займов и кредитов (без процентов) | 390 |
| Погашение обязательств по финансовой аренде | 400 |
|
Строка 410 Чистые денежные средства от финансовой деятельности (нетто-результат поступлений и расходов), Строка 410=350+360-390-400 |
|
По данным таблицы 6, видно как составляется заключительная часть отчета о движении денежных средств прямым методом.
Таблица 6.- Заключительная часть отчета о движении денежных средств, результирующие статьи отчета.
Наименование показателя |
№ строки (код) |
|
Чистое увеличение (уменьшение) денежных средств и их эквивалентов складываются показатели величины чистых денежных средств от текущей, инвестиционной и финансовой деятельности, если же какой-либо из показателей имел отрицательное значение, то он отнимается, в результате получают чистое увеличение (уменьшение) денежных средств и их эквивалентов. Строка420=+(-)200+(-)340+(-)410 |
420 |
|
Остаток денежных средств на конец отчетного периода результат по данной строке должен быть равен результату полученному по строке 260 баланса на конец отчетного периода за минусом дебетового сальдо по счету 50 субсчет «Денежные документы» и должен соответствовать конечному сальдо по счетам 50, 51, 52 , 55 Строка 430=+(-)010+(-)420 |
430 |
|
Величина влияния изменений курса иностранной валюты по отношению к рублю. В Отчете о движении денежных средств в обязательном порядке должны быть отражены изменения в составе денежных средств, связанные с курсовыми разницами. Хотя операции по учету курсовых разниц влияют как на финансовый результат, так и на величину денежных средств, реальным движением средств они не сопровождаются. В этой связи возникает необходимость раскрытия такой информации с целью уточнения величины чистого денежного потока |
440 |
Косвенный метод более распространен в мировой практике как метод составления отчета о движении денежных средств. Он включает в себя элементы анализа, так как базируется на сопоставлении изменений различных статей бухгалтерского баланса за отчетный период, характеризующих имущественное и финансовое положение организации, а также включает анализ движения основных средств, их амортизацию и другие показатели, которые невозможно получить исключительно из данных бухгалтерского баланса. В результате применения косвенного метода финансовый результат (чистая прибыль) организации за период преобразуется в разность между величинами денежных средств, находящихся в распоряжении организации по состоянию на начало и конец отчетного периода./18/
Чистый денежный поток отличается от суммы полученного финансового результата в силу ряда причин:
финансовый результат, отражаемый в отчете о прибылях и убытках, формируется в соответствии с допущением временной определенности фактов хозяйственной деятельности (расходы и доходы признаются в том учетном периоде, в котором они были начислены вне зависимости от реального движения денежных средств);
наличие расходов будущих периодов приводит к тому, что реальная сумма платежей отличается от себестоимости продукции;
начисленные в отчетном периоде расходы, сопровождающиеся возникновением кредиторской задолженности, увеличивают себестоимость, не меняя при этом сумму денежных средств организации;
приобретение активов долгосрочного характера и связанный с этим отток денежных средств не отражается на величине финансового результата:
на величину финансовых результатов оказывают влияние расход, не сопровождающийся оттоком денежных средств, например, амортизация основных средств и нематериальных активов;
источником увеличения денежных средств необязательно является прибыль (к примеру, приток денежных средств может быть обеспечен за счет их привлечения на заемной основе). Точно так же отток денежных средств не всегда связан с уменьшением финансового результата;
на расхождение финансового результата и чистого денежного потока влияют изменения статей оборотных активов и краткосрочных обязательств.
Для устранения указанных расхождений при определении чистого денежного потока от текущей деятельности производятся корректировки финансового результата с учетом:
1) изменений в запасах, текущей дебиторской задолженности, краткосрочных финансовых вложениях, краткосрочных обязательствах, исключая займы и кредиты, в течение отчетного периода;
2) неденежных статей: амортизации внеоборотных активов; курсовых разниц; прибылей (убытков) прошлых лет, выявленных в отчетном периоде; списанной дебиторской (кредиторской) задолженности; начисленных, но не выплаченных доходов от участия в других организациях и других;
3) иных статей, сопровождающихся возникновением денежных потоков от инвестиционной или финансовой деятельности.
При составлении отчета косвенным методом, для получения сведений о движении денежных средств, в связи с основной деятельностью к показателю чистой прибыли прибавляются все затраты, не связанные с выплатой денежных средств, и, прежде всего, амортизация. Из полученной суммы вычитаются статьи, ведущие к увеличению активов или сокращению пассивов (увеличение дебиторской или уменьшение кредиторской задолженности), а статьи, ведущие к увеличению пассивов (увеличение кредиторской задолженности), прибавляются к чистой прибыли. Таким образом, чистая прибыль увеличивается и уменьшается на все статьи, не предполагающие движение денежных средств, а полученный результат соответствует балансу движения денежных средств. Подведение итогов баланса движения денежных средств по всем остальным (кроме основной) видам деятельности (инвестиционной, финансовой) при прямом и косвенном методах осуществляется одинаково.
Прибыль, при расчете чистого денежного потока от текущей деятельности должна быть показана со знаком минус, а отрицательный результат (убыток) - со знаком плюс.
Цель проведения корректировок состоит в том, чтобы показать, за счет каких статей оборотных активов и краткосрочных обязательств произошло изменение суммы денежных средств в конце отчетного периода по сравнению с его началом.
Вне зависимости от того, каким методом были представлены в отчете денежные потоки от текущей деятельности, движение денежных средств или сокращение задолженности кредиторам означает отток средств - в отчете показывается со знаком минус.
Слабой стороной косвенного метода является то, что поступления денежных средств в виде выручки от реализации (важный источник дохода) и текущие расходы, связанные с выплатами денежных средств (важный отток денежных средств), не принимаются в расчет. В результате этого метода пользователю предоставляется информация только о чистых поступлениях (выбытии) от операционной деятельности, а индивидуальные поступления и выплаты остаются в пределах отчета. /5/
2. Практические аспекты учета денежных средств на предприятии на примере ТОО «КазФосфат»
2.1 Краткая экономическая характеристика деятельности ТОО «КазФосфат»
Изучаемое в данной дипломной работе предприятие - Товарищество с ограниченной ответственностью «КазФосфат» (ТОО «КазФосфат») зарегистрировано Департаментом Юстиции Акмолинской области 18 января 2004 года за № 13584-1922-ТОО.
ТОО существует 5 лет и действует на основании Гражданского Кодекса Республики Казахстан, Закона Республики Казахстан “О товариществах с ограниченной и полной ответственностью”, устава и учетной политики.
Основная деятельность ТОО «КазФосфат» производство и реализация минеральных удобрений. Предприятие является юридическим лицом, имеет самостоятельный баланс, круглую печать со своим наименованием, штамп и бланк, расчетные счета, имеет в собственности имущество.
ТОО «КазФосфат» от своего имени заключает договора, приобретает права и несет обязанность, выступает истцом и ответчиком в суде, арбитраже и третейском суде.
ТОО «КазФосфат» обязано:
нести ответственность в соответствии с законодательством РК за нарушение законодательства и иных правил хозяйствования;
обеспечить своим работникам безопасные условия труда;
осуществлять оперативный и бухгалтерский учет, вести статистическую отчетность.
Организационная структура ТОО должна обеспечивать способность к быстрому реагированию на изменения внешней среды и при необходимости легко трансформироваться, сохранять целостность организации, ее основные установки.
Данная структура отражает подчиненность персонала предприятия. Из схемы видно, что на предприятии введена линейно- функциональная структура управления, характеризующая непосредственное подчинение нижестоящего звена вышестоящему руководителю. Такая схема предельно эффективна, но требует от руководителя глубокого профессионализма. Чтобы избежать негативных последствий и излишней концентрации права принятия решений, приходится делегировать значительную часть полномочий по принятию решений нижестоящим подразделениям.
Руководство текущей деятельностью ТОО осуществляется директором.
Директор предприятия несет полную ответственность за реорганизацию хозяйственной деятельности, исполнения договоров и соглашений.
Директору предоставлено право:
- принимать, увольнять и перемещать работников предприятия;
- самостоятельно утверждать штаты;
- распоряжаться средствами;
- издавать приказы, распоряжения;
- поощрять работников, налагать взыскания на них при необходимости;
Директору подчиняется начальник сбытового отдела, главный бухгалтер и начальник отдела доставки, начальник производственного отдела.
Начальнику сбытового отдела делегированы функции закупок и продаж. Он в свою очередь передает часть функций сбытовому отделу.
Начальник отдела доставки осуществляет функции по транспортировке продукции от поставщика до мест продаж.
Главный бухгалтер ответственен за составление и предоставление бухгалтерской отчетности, а также выполняет функции по осуществлению налогового планирования. Пользуется правами, установленными законодательством РК для главных бухгалтеров предприятия, которым подчиняется бухгалтерия.
Бухгалтерия отвечает за осуществление бухгалтерского учета на предприятии. Проверка согласованности экономических показателей показала, что годовой отчет составляется верно, проверен и может использоваться для проведения анализа финансово- хозяйственной деятельности предприятия.
Контроль за учетом денежных средств возлагается на главного бухгалтера и аппарат бухгалтерии. ТОО имеет расчетный счет в «ЦеснаБанке», операции по учету денежных средств на банковских счетах оформляются платежным поручением (см. приложение), для сверки с банком по движению денег составляется выписка с расчетного счета.
Ответственность за денежные средства, находящиеся в кассе ТОО, возлагается на кассира. Все операции оформляются приходным кассовым ордером и расходным кассовым ордером (см. приложение). В конце дня кассиром формируется кассовая книга (приложение), также ведется журнал регистрации приходных и расходных кассовых ордеров (приложение). Все материально-ответственные лица компетентны в вопросах по учету денежных средств и ответственно выполняют свою работу.
2.2 Анализ учета денежных средств ТОО «КазФосфат»
При анализе учета денежных средств в ТОО «КазФосфат» большое внимание уделяется оценке достаточности средств. Один из способов оценки состоит в определении длительности периода оборота. С этой целью используется формула:
Средние остатки Длительность
Период оборота = денежных средств * периода
Оборот за период (1)
Длительность периода составляет: 360 дней — при расчете значения показателя за год; 90 дней - при расчете за квартал; 30 дней за месяц. Для расчета привлекаются внутренние учетные данные о величине остатков на начало и конец периода (желательно, месяца) в кассе, на расчетном счете и валютном и др. Для этого служит формула:
Средние остатки ОД1/2 +ОД2 +ОД3+…+ОДп/2
денежных средств = n-1 (2)
где ОД - остатки денежных средств на начало месяца п;
п - количество месяцев в периоде.
Для исчисления величины среднего оборота, следует использовать кредитовый оборот по расчетному счету, имея в виду, что большинство предприятий совершают безналичные расчеты со своими контрагентами, а выдача денежных средств через кассу, например, заработная плата работников или оплата хозяйственных расходов предполагает их предварительное получение в банке.
Итак, рассчитаем периода оборота денежных средств на предприятии за 2008 год и сделаем выводы. Все данные приведены в таблице 8.
Как следует из данных таблицы 8, период оборота денежных средств в течение 2008 года колеблется в пределах от 1,21 до 11,87 дней. Иначе говоря, с момента поступления денег на счета предприятия до момента их выбытия проходило в среднем не более 10 дней. По всей видимости, это говорит о недостаточности средств у предприятия, весьма опасной при значительном объеме кредиторской задолженности. Любая серьезная задержка платежа может вывести предприятие из состояния финансовой устойчивости. В 2007 году период оборота денежных средств колеблется от 3,58 до 8,17 дней. Т.е с момента поступления и до момента их выбытия проходило 5 дней. Выводы можно сделать как по 2008 году. Самым лучшим оказался 2006 год, когда период менялся от 2,38 до 3,60 т.е проходил 1 день этот показатель значительно лучше, чем в 2007 и 2008 годах. В 2006 году денежных средств у предприятия было достаточно и опасности уменьшения финансовой устойчивости не существовало.
|
Месяц |
2008 | 2007 | 2006 | ||||||
|
Остатки денежных средств, тыс. тг |
Оборот за месяц, тыс. тг. |
Период оборота, дни |
Остатки денежных средств, тыс. тг |
Оборот за месяц, тыс. тг. |
Период оборота, дни |
Остатки денежных средств, тыс. тг |
Оборот за месяц, тыс. тг. |
Период оборота, дни |
|
| Январь | 87340 | 609418 | 4,30 | 45650 | 320866 | 4,26 | 25750 | 225135 | 3,43 |
| Февраль | 81020 | 621833 | 3,91 | 66540 | 317250 | 6,29 | 27520 | 228950 | 3,60 |
| Март | 86880 | 581335 | 4,48 | 63225 | 335871 | 5,64 | 22800 | 222540 | 3,07 |
| Апрель | 96580 | 612587 | 4,73 | 75428 | 335000 | 6,75 | 21540 | 235400 | 2,74 |
| Май | 99750 | 631825 | 4,74 | 45221 | 301550 | 4,49 | 20650 | 228320 | 2,71 |
| Июнь | 77930 | 554821 | 4,21 | 55188 | 332588 | 4,97 | 22351 | 210540 | 3,18 |
| Июль | 85700 | 662311 | 3,88 | 68723 | 302560 | 6,81 | 19520 | 227560 | 2,57 |
| Август | 90560 | 604210 | 4,50 | 52185 | 302150 | 5,18 | 23890 | 225950 | 3,17 |
| Сентябрь | 86890 | 675521 | 3,86 | 75251 | 352250 | 6,40 | 21450 | 230540 | 2,79 |
| Октябрь | 87800 | 221855 | 11,87 | 55462 | 321555 | 5,17 | 20400 | 256144 | 2,38 |
| Ноябрь | 114660 | 114578 | 3,22 | 90582 | 332250 | 8,17 | 23560 | 210150 | 3,36 |
| Декабрь | 57660 | 1422725 | 1,21 | 33640 | 281268 | 3,58 | 22587 | 224251 | 3,02 |
| ИТОГО | 1052770 | 7313019 | 727095 | 3835158 | 272018 | 2725480 | |||
Согласно требованиям МСФО (международным стандартам финансовой отчетности) учет денежных средств в ТОО «КазФосфат» ведется прямым и косвенным методом.
Прямой метод основан на движении денежных средств по счетам предприятия. Анализ проводится по данным формы №4 «Отчет о движении денежных средств» ТОО «КазФосфат». /20/ В таблице 9 приведены показатели поступления и выбытия денежных средств.
Таблица 9. - Поступление и выбытие денежных средств ТОО «КазФосфат» за 2006-2008 гг
| Показатели | Всего, тыс. тг. | В том числе по видам деятельности | ||
| текущая | инвестиционная | финансовая | ||
| 1. Приток денежных средств: | ||||
| 2008 год | 7331126 | 6264148 | 1061648 | 5330 |
| 2007 год | 3621796 | 3437215 | 148880 | 35701 |
| 2006 год | 2569522 | 1562345 | 750000 | 257177 |
| 2. Отток денежных средств: | ||||
| 2008 год | 7313019 | 6404287 | 908732 | - |
| 2007 год | 3835158 | 3639395 | 195293 | 470 |
| 2006 год | 2725480 | 2598412 | 126548 | 520 |
| 3. Изменение денежных средств (стр. 1 – стр.2) | ||||
| 2008 год | 18107 | - 140139 | 152916 | 5330 |
| 2007 год | - 213362 | - 202180 | - 46413 | 35231 |
| 2006 год | -155958 | -1036067 | 623452 | 256657 |
Из приведенных выше данных видно, что за 2008 год увеличился объем денежной массы в части как поступления денежных средств, так и их оттока.
Общая масса поступления денежных средств в 2008 году составила 7331126 тыс. тг., а в 2007 году сумма поступления средств была меньше - 3621796 тыс. тг.
В 2008 году отток денежных средств составил 7313019 тыс. тг., а в предыдущем году 3835158 тыс. тг.
Увеличение объема денежной массы на предприятии, как ввиду поступления денежных средств, так и их оттока можно позитивно оценить, поскольку оно является следствием роста масштабов производства и реализации продукции.
В 2007 году отток денежных средств (3835158 тыс. тг.) был больше их притока (3621796 тыс. тг.), что обусловило отрицательную величину денежного потока –213362 тыс. тг. В отчетном 2008 году имеется позитивный момент – превышение потока денежных средств по сравнению с оттоком. В связи с этим чистый денежный поток составил 18107 тыс. тг.
Сравнивая 2006 и 2007 годы, видно, что к 2007 году и приток и отток денежных средств увеличился – это очень хороший показатель для предприятия. Но в 2006 году приток денежных средств составил всего лишь 2569522 тыс. тг, а отток 2725480 тыс. тг т.е минусовой показатель равный -155958 тыс. тг. По этим данным можно сделать выводы, что в 2007 и в 2006 году предприятие выполняло объем производства, затрачивая деньги на изготовление продукции, а объем реализации выполнен не был.
Это объясняется многими факторами, например, уменьшение спроса на производимую продукции, конкурирующие фирмы, увеличение цен и др. Но как уже было сказано выше позитивным для ТОО «КазФосфат» стал 2008 год, когда приток денег превысил отток.
Далее в таблице 10 проанализируем структуру притока и оттока денежных средств по видам деятельности, используя процентные соотношения.
Таблица 10.- Структура притока и оттока денежных средств ТОО «КазФосфат» по видам деятельности за 2006-2008 год
| Показатели | Всего, тыс. тг. | В том числе по видам деятельности | ||
| текущая | инвестиционная | финансовая | ||
| Приток денежных средств: | ||||
| 2008 | 7331126 | 6264148 | 1061648 | 5330 |
| 2007 | 3621796 | 3437215 | 148880 | 35701 |
| 2006 | 2569522 | 1562345 | 750000 | 257177 |
| Удельный вес, %: | ||||
| 2008 | 100 | 85,45 | 14,48 | 0,07 |
| 2007 | 100 | 94,90 | 4,11 | 0,99 |
| 2006 | 100 | 60,8 | 29,2 | 10,0 |
| Отток денежных средств: | ||||
| 2008 | 7313019 | 6404287 | 908732 | - |
| 2007 | 3835158 | 3639395 | 195293 | 470 |
| 2006 | 2725480 | 2598412 | 126548 | 520 |
| 4. Удельный вес(%): | ||||
| 2008 | 100 | 87,57 | 12,43 | - |
| 2007 | 100 | 94,90 | 5,09 | 0,01 |
| 2006 | 100 | 95,3 | 4,6 | 0,1 |
Приток денежных средств в 2008 году по текущей деятельности составляет 85,45%, по инвестиционной деятельности – 14,48%, по финансовой – 0,07%. По сравнению с предыдущим годом доля текущей деятельности уменьшилась на 9,45% (94,90-85,45), доля инвестиционной деятельности возросла в 3,5 раза или на 10,37% (14,48-4,11), и доля финансовой деятельности тоже уменьшилась на 0,92% (0,99-0,07). Сравнивая 2006 и 2007 годы, видно, что в 2007 году происходит увеличение доли по текущей деятельности на 34,1% (94,90-60,8), а инвестиционная деятельность уменьшилась на 25,09% (29,2-4,11), и финансовая деятельность уменьшилась на 0,91%.
Что касается оттока денежных средств, видно, что в отчетном 2008 году по текущей деятельности составляет 87,57%, по инвестиционной деятельности – 12,43%, оттока по финансовой деятельности не было. По сравнению с предыдущим годом доля текущей деятельности уменьшилась на 7,33%, доля инвестиционной деятельности возросла в 2,5 раза, и в 2007 году был отток финансовой деятельности, на который приходилось 0,01%, т.е. предприятие предоставило кредит другой организации.
Сравним 2006 и 2007 годы, отток по текущей деятельности в 2007 году уменьшился на 0,1%, по инвестиционной деятельности в 2007 году произошло увеличение на 0,49%, финансовая деятельность уменьшилась на 0,09%. По все трем годам видно, что больший удельный вес в притоке и оттоке денежных средств приходится на текущую деятельность, второе место занимает инвестиционная и самый маленький удельный вес приходится на финансовую деятельность предприятия. Более подробный анализ притока и оттока денежных средств по видам деятельности, можно составить, используя данные таблицы 11 (см. приложение).
Основная масса денежных средств по текущей деятельности в 2008 году поступает в связи с перемещением денежных средств (61,49%) и в виде средств, полученных от покупателей и заказчиков (38,21%). Хотя в предыдущем 2007 году большую долю составляли средства, полученные от покупателей и заказчиков (63,32%), а меньшую – перемещение денежных средств (36,25%). Приток денежных средств по инвестиционной деятельности в 2008 году создает выручка от продажи ценных бумаг и иных финансовых вложений (82,54%), тогда как в 2007 году ее не было. Также некоторую долю занимают полученные дивиденды – 15,81% против 63,44% в 2007 году. Все средства по финансовой деятельности представлены поступлениями от займов и кредитов, предоставленных другими организациями и в отчетном году и в предыдущем.
Отток денежных средств по текущей деятельности связан с перемещением денежных средств – 66,47% в 2008 году и 54,55% в 2007 году, также значительная доля средств направлена на расчеты по налогам и сборам – 11,51% в 2008 году и 18,26% в предыдущем. Следует отметить уменьшение доли денежных средств, направленных на оплату приобретенных товаров, работ, услуг и сырья в 2008 году – 9,82% против 14,22% в предыдущем. Значительная доля оттока денежных средств по инвестиционной деятельности приходится на приобретение ценных бумаг и иных финансовых вложений, как в отчетном (87,64%), так и предыдущем периодах (69,95%). Весь отток средств по финансовой деятельности представлен погашением займов и кредитов только в предыдущем периоде. Что касается 2006 года, по данным таблицы 10 видно, что по притоку денежных средств от текущей деятельности больший удельный вес принадлежит операции по учету средств, полученных от покупателей, заказчиков 75,7%, что на 12,38 % больше чем в 2007 году. По оттоку денежных средств от текущей деятельности первое место занимают денежные средства, направленные на оплату приобретенных товаров, работ, услуг, сырья и иных оборотных активов 60,2%, что на 45,98% больше чем в 2007 году. По инвестиционной деятельности - выручка от продажи объектов основных средств и иных внеоборотных активов- 46,7%, что на 30,52% больше чем в 2007. По оттоку от инвестиционной деятельности - приобретение ценных бумаг и иных финансовых вложений 76,3%, что опять же больше чем в 2007 на 6,35%. Такие колебания в количестве получаемых и затрачиваемых денежных средств можно объяснить непостоянством состояния экономики нашей страны в течении 2006-2008 годов.
Недостатком прямого метода является то, что он не раскрывает взаимосвязи полученного финансового результата и изменения абсолютного размера денежных средств.
В таблице 12 приведены данные, необходимые для анализа движения денежных средств косвенным методом (см. приложение).
По данным организации, сумма начисленной за анализируемые периоды амортизации основных средств и нематериальных активов составила 46487 тг.- 2008 год; 42567 тг – 2007 год и 39889 – 2006 год. Поэтому для того чтобы рассчитать полную сумму чистого денежного потока от операционной деятельности, к чистой прибыли 1034504 тг.(2008), 1017503тг (2007), 905623 (2006) следует прибавить сумму начисленной амортизации. Также известна сумма прибыли от продажи основных средств: 1057361 тг в 2008 году, 1025589 тыс. тг в 2007, 925622 тыс. тг в 2006, которая будет вычитаться из суммы чистой прибыли.
Доходы от участия в других организациях следует включить в состав инвестиционной деятельности. Поскольку указанные доходы участвуют в формировании финансового результата, величина которого используется при определении чистого денежного потока от операционной деятельности, доходы от участия в других организациях в сумме 163653 тг. – 2008, 147723тг – 2007 и 156785 – 2006 должны быть исключены из расчета чистого денежного потока от операционной деятельности и включены в состав денежных потоков от инвестиционной деятельности. Изменение производственных запасов – 6877тыс. тг 2008 год, 5578 тыс.тг 2007 год и 4533 тыс. тг 2006 год также будут плюсоваться к чистой прибыли ТОО «КазФосфат». Также прибавлять к чистой прибыли будем данные по изменению незавершенного производства: 319 тыс. тг 2008, 290 тыс.тг 2007, 246 тыс. тг 2006; по изменению дебиторской задолженности ТОО: 1467753 тыс. тг, 1398542 тыс. тг, 1189542 тыс. тг; краткосрочные финансовые вложения: 52589 тыс. тг 2008, 50786 тыс. тг 2007, 48752 тыс. тг 2006. Все остальные показатели, данные которых приведены в таблице 11- это изменение расходов будущих периодов, объема готовой продукции, кредиторской задолженности, изменение задолженности по авансам, полученным – из чистой прибыли ТОО «КазФосфат» будут отниматься. Расчет чистого денежного потока от операционной деятельности и его анализ приведен в таблице ниже.
Как видно из таблицы 12 (см. приложение), основной причиной расхождения полученного чистого финансового результата и чистого потока денежных средств в 2008 году является уменьшение дебиторской задолженности (- 1467753 тг.) – 2008; (-1398542) – 2007 и (-1189542) – 2006год. А также уменьшение краткосрочных финансовых вложений (- 52589 тг.)-2008; (-50786)-2007; (-48752)-2006, повлекшее дополнительный приток денежных средств.
Отток денежных средств предприятия в рамках операционной деятельности был обеспечен за счет уменьшения кредиторской задолженности в разрезе расчетов с кредиторами, расчетов с персоналом, расчетов с бюджетом и внебюджетными фондами, а также расчетов с прочими кредиторами в сумме 19779 тг., 18355 тыс. тг, 16225 тыс. тг и значительное уменьшение задолженности по авансам, полученным на 1503686 тыс. тг – 2008, 1495687 тыс. тг – 2007 и 1485628 тыс. тг – 2006 год.
Анализ движения денежных средств прямым и косвенным методами
предоставляет ценную управленческую информацию для руководства предприятия, на основе которой принимаются оперативные решения по стабилизации платежеспособности и ликвидности организации, оцениваются возможности дополнительных инвестиций.
2.3 Анализ ликвидности и платежеспособности ТОО «КазФосфат» за 2008-2006 гг
Как уже было сказано выше, на основе анализа движения денежных средств получают информацию для принятия решений по стабилизации платежеспособности и ликвидности предприятия. Проведем анализ этих показателей за 2006-2008 годы.
Данные необходимые для расчета показателей ликвидности активов и платежеспособности, приведены в таблице 13. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, обязательствами по пассиву, сгруппированными по срокам их погашения и расположенных в порядке возрастания сроков. Баланс считается абсолютно ликвидным, если одновременно имеют место следующие соотношения:
А1≥ П1
А2≥ П2
А3≥ П3
А4≥ П4
Кроме того, для анализа ликвидности рассчитывают показатели:
Коэффициент
текущей ликвидности:
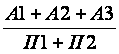 (3)
Коэффициент
быстрой ликвидности:
 (4)
Коэффициент
абсолютной
ликвидности:
 (5)
Таблица 13.- Основные показатели расчета ликвидности и платежеспособности баланса ТОО «КазФосфат» за 2006-2007 гг
| Наименование показателя оценки финансового состояния | Желаемые значения показателя | Значение показателя по состоянию на: | Комментарий
к
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |