Баланс его будова та структура задача
МІНІСТЕРСТВО ОСВІТИ І НАУКИ УКРАЇНИ
ЧЕРКАСЬКИЙ ІНЖЕНЕРНО-ТЕХНОЛОГІЧНИЙ ІНСТИТУТ
ФАКУЛЬТЕТ ПЕРЕПІДГОТОВКИ ФАХІВЦІВ
К О Н Т Р О Л Ь Н А Р О Б О Т А
по дисципліні « БУХГАЛТЕРСЬКИЙ ОБЛІК »
Слухач: Сидоркевич Дмитро Іванович
Спеціальність, група: ЗФ – 02 ( фінанси )
Керівник: доцент Лютова Ганна Михайлівна
Результат, дата:
Реєстраційний номер, дата:
м. Черкаси
2001 р.
З М І С Т
1.1. Бухгалтерський баланс, його будова та структура. Види балансів. - 3
1.2. Господарські процеси в системі бухгалтерського обліку. - 4
2. Задача - 7
Література
1.1. Бухгалтерський баланс, його будова та структура. Види балансів.
Бухгалтерский баланс состоит из двух частей: актива, где представлены хозяйственные средства и пассива, где сгруппированы их источники. Основным элементом бухгалтерского баланса является статья (активная или пассивная). И актив и пассив баланса состоят из трех разделов. В связи с тем, что статьи актива отражают в денежной оценке состав хозяйственных средств предприятия, источники которых показаны в той же денежной оценке — в пассиве баланса, итоги актива и пассива всегда должны быть равны между собой.
Статьи бухгалтерского учета — это показатели, отражающие на соответствующую дату состояние отдельных видов хозяйственных средств и источников их образования. Каждая статья баланса имеет денежное выражение, именуемое оценкой статьи. Общим принципом оценки средств для баланса является их оценка по фактической себестоимости.
В первом разделе актива баланса отражаются хозяйственные средства длительного пользования. Сюда входят нематериальные активы (патенты, программы для ЭВМ, товарные знаки и пр.), основные средства (строения, сооружения, машины, оборудование, производственный и хозяйственный инвентарь и т.д.), а также долгосрочные финансовые вложения, например, в акции и облигации, по которым предусматривается получение прибылей длительное время (более года); имущество в аренде; прочие внеоборотные активы.
Во втором разделе актива баланса содержатся производственные запасы и затраты, т.е. сырье, топливо, запасные части, малоценные и быстроизнашивающиеся предметы, а также расходы основного производства, по изготовлению полуфабрикатов собственного производства, по вспомогательным производствам, обслуживающим производствам и хозяйствам, некапитальным работам, а также издержки обращения на остаток товаров. Ко второму разделу актива баланса относятся также готовая продукция и товары, т.е. в этом разделе концентрируются все те хозяйственные средства предприятия, которые относятся к оборотным средствам и используются на протяжении одного производственного цикла.
В третьем разделе актива баланса отражаются наличные денежные средства в кассе предприятия, на Расчетном и Валютном счетах, а также прочие денежные средства. В третьем разделе сконцентрирована вся дебиторская задолженность нашему предприятию в расчетах за товары, работы и услуги, по векселям полученным, по налоговым расчетам, с бюджетом, с персоналом по прочим операциям, по авансам выданным, с участниками и др.
В первом разделе пассива баланса приводятся источники собственных средств. Это Уставный фонд (капитал) предприятия. Резервный и Специальные фонды. Амортизационный фонд. Расчеты за имущество. Доходы будущих периодов, Прибыль.
Во втором разделе пассива баланса отражаются долгосрочные заимствованные источники — кредиты банков и заемные средства на срок более года.
В третьем разделе пассива баланса отражаются краткосрочные кредиты банков сроком до одного года, а также кредиторская задолженность нашего предприятия другим предприятиям, физическим лицам, т.е. задолженность за товары, работы и услуги, задолженность бюджету — налог на прибыль, подоходный налог и др., задолженность работникам предприятия по оплате труда за прошлый месяц, по больничным листам и др.
Наше предприятие временно использует эти средства в своем обороте (до перечисления, до выплаты), хотя реально они ему не принадлежат.
Суммы, приведенные в балансах по статьям (на начало года и на конец отчетного периода), мы используем для открытия счетов на следующий отчетный период и ведения в них текущего учета.
Существующая форма бухгалтерского баланса приближена к балансу — нетто, в итог которого не включаются сальдо по контрактивным и контрпассивным счетам, таким как: "Износ основных средств", "Износ малоценных и быстроизнашивающихся предметов", "Торговая наценка", "Использование прибыли". В валюту баланса включаются остаточная стоимость основных средств (фондов) (разница между первоначальной стоимостью и износом основных средств); остаточная стоимость нематериальных активов (разница между первичной стоимостью и суммой износа);
остаточная стоимость малоценных и быстроизнашивающихся предметов (разница между первичной стоимостью и суммой износа); покупная стоимость товаров (разница между продажной стоимостью и торговой наценкой); нераспределенная прибыль отчетного года (разница между полученной и использованной прибылью в отчетном году и убытками).
Проведенные перегруппирование и разукрупнение некоторых статей дают возможность более реально оценить имущественное и финансовое положение предприятия, эффективность использования собственных и заимствованных средств.
В отчетности реализован подход к учету операций по реформации баланса без изменения размеров Уставного фонда в новых формах собственности (кроме государственной), что является характерным для общепризнанной практики.
В условиях практики, существовавшей до 1991 г., результаты финансово-хозяйственной деятельности предприятия за каждый год подлежали полному распределению, что отражало сущность планово-государственного регулирования.
В условиях самостоятельности и автономности предприятий не исключена возможность нецелесообразного распределения прибыли отчетного года. Это может быть связано с разумной инвестиционной и дивидендной политикой предприятия. В современных условиях хозяйствования у предприятия при недостаточной сумме резервных и прочих средств сохраняется возможность покрытия убытков прошлого года из собственных источников, которые оно планирует получить в будущем.
1.2. Хозяйственные операции и их влияние на статьи баланса
Хозяйственные процессы это : 1). Процессы снабжения; 2). Производства; 3). Реализации.
Хозяйственная операция — это деятельность, которая обуславливает изменения в финансовом положении, активах и пассивах предприятия, учреждения, организации.
Средства этих предприятий, участвующие в хозяйственных операциях, постоянно изменяются и переходят из одной формы в другую. Поэтому состояние хозяйственных средств и их источников, отраженных в балансе на начало отчетного периода, постоянно изменяется. Но эти изменения не нарушают равновесия между общей суммой видов средств и общей суммой их источников, потому что изменения разных статей баланса выражаются в одинаковых суммах. Сохранение такого равновесия является основным содержанием балансового обобщения. Это обеспечивает в системе бухгалтерского учета непрерывный охват всех объектов наблюдения и создает возможность осуществления постоянного контроля за средствами предприятия и его источниками.
Влияние на изменение средств и их источников вследствие хозяйственных операций показано на примере балансового обобщения.
Баланс акционерного предприятия (начальный)
| АКТИВ | ПАССИВ | ||
| Название статьи | Сумма тыс. грн. | Название статьи | Сумма тыс. грн. |
| 1 | 2 | 3 | 4 |
|
Основные средства Производственные запасы Незавершенное производство Готовая продукция Расчетный счет |
5690 1975 2910 2050 1600 |
Уставный фонд Резервный фонд Прибыль Расчеты за товары, работы и услуги Расчеты по оплате труда |
200 8750 2450 2725 100 |
| БАЛАНС | 14225 | БАЛАНС | 14225 |
Операция первого типа. Отпущено со склада основных материалов для изготовления продукции на сумму 250 тыс.грн. Эта операция уменьшит запасы основных материалов на 250 тыс.грн., и после уменьшения остаток производственных запасов составит (1975-250) = = 1725 тыс.грн. Одновременно использованные материалы увеличат незавершенное производство на 250 тыс.грн. (2910 + 250) и составят 3160 тыс.грн.
Отражение хозяйственных операций первого типа изменяет размер отдельных статей актива баланса путем перемещения одной и той же суммы из одной статьи актива в другую статью без изменения итога актива баланса. Эта хозяйственная операция затронула только активные статьи баланса, после чего итог актива баланса не изменится, равенство между активом и пассивом не нарушится.
Баланс акционерного общества после первой операции будет выглядеть так:
| АКТИВ | ПАССИВ | ||
| Название статьи | Сумма тыс. грн. | Название статьи | Сумма тыс. грн. |
| 1 | 2 | 3 | 4 |
|
Основные средства Производственные запасы Незавершенное производство Готовая продукция Расчетный счет |
5690 1725 3160 2050 1600 |
Уставный фонд Резервный фонд Прибыль Расчеты за товары, работы и услуги Расчеты по оплате труда |
200 8750 2450 2725 100 |
| БАЛАНС | 14225 | БАЛАНС | 14225 |
Операция второго типа. Перечислено в Резервный фонд за счет прибыли 950 тыс.грн. Эта хозяйственная операция увеличит Резервный фонд и на ту же сумму уменьшит прибыль. Сумма Резервного фонда составит (8750 + 950) = 9700 тыс.грн., прибыли — (2450 - 950) = = 1500 тыс.грн.
Вследствие второй операции изменяется размер отдельных статей пассива баланса за счет перегруппировки источников средств предприятия. За счет уменьшения одного источника (прибыль) увеличивается другой источник (Резервный фонд) на одну и ту же сумму. Эта операция затронула только пассивные статьи баланса, после чего итог пассива баланса не изменится, равновесие между активом и пассивом баланса также не нарушится.
Баланс акционерного общества после второй операции будет выглядеть так:
| АКТИВ | ПАССИВ | ||
| Название статьи | Сумма тыс. грн. | Название статьи | Сумма тыс. грн. |
| 1 | 2 | 3 | 4 |
|
Основные средства Производственные запасы Незавершенное производство Готовая продукция Расчетный счет |
5690 1725 3160 2050 1600 |
Уставный фонд Резервный фонд Прибыль Расчеты за товары, работы и услуги Расчеты по оплате труда |
200 9700 1500 2725 100 |
| БАЛАНС | 14225 | БАЛАНС | 14225 |
Операция третьего типа. На склад акционерного общества поступили основные материалы от поставщиков на сумму 35 тыс.грн. Вследствие этой хозяйственной операции увеличиваются производственные запасы — статья актива баланса составит (1725 + 35) = = 1760 тыс.грн. Поскольку материалы поступили от поставщиков, а оплата поставщикам не произведена, то задолженность поставщикам за материалы в пассиве баланса увеличится и составит (2725 + 35) = = 2760 тыс.грн. Отражение хозяйственных операций такого типа увеличивает балансовые статьи хозяйственных средств предприятия и их источников на одинаковую сумму, а вследствие этого увеличится итог актива и пассива баланса на одну и ту же сумму, но равенство между активом и пассивом не нарушится.
Составим баланс после третьей операции:
| АКТИВ | ПАССИВ | ||
| Название статьи | Сунна тыс грн. | Название статьи | Сунна тыс. грн. |
| 1 | 2 | 3 | 4 |
| Основные средства | 5690 | Уставный фонд | 200 |
| Производственные запасы | 1760 | Резервный фонд | 9700 |
| Незавершенное производство | 3160 | Прибыль | 1500 |
| Готовая продукция | 2050 | Расчеты за товары, работы и услуги | 2760 |
| Расчетный счет | 1600 | Расчеты по оплате труда | 100 |
| БАЛАНС | 14260 | БАЛАНС | 14260 |
Операция четвертого типа. Акционерное общество перечислило с Расчетного счета задолженность поставщикам в сумме 1450 тыс. грн. Вследствие отражения четвертой хозяйственной операции уменьшаются балансовые статьи хозяйственных средств предприятия с одновременным уменьшением их источников на одинаковую сумму с одновременным уменьшением итога баланса по активу и пассиву. Равенство между активом и пассивом не нарушится. Вследствие этой операции в балансе по статье актива "Расчетный счет" произойдет уменьшение на сумму 1450 тыс.грн. и составит (1600 - 1450) = 150 тыс.грн., а в пассиве баланса статья "Расчеты за товары, работы и услуги" уменьшится на 1450 тыс.грн. и составит (2760 - 1450) = 1310 тыс.грн.
Баланс после четвертой операции будет иметь такой вид:
| АКТИВ | ПАССИВ | ||
| Название статьи | Сумма | Название статьи | Сумма |
| тыс. грн. | тыс. грн. | ||
| 1 | 2 | 3 | 4 |
| Основные средства | 5690 | Уставный фонд | 200 |
| Производственные запасы | 1760 | Резервный фонд | 9700 |
| Незавершенное производство | 3160 | Прибыль | 1500 |
| Готовая продукция | 2050 | Расчеты за товары, | 1310 |
| работы и услуги | |||
| Расчетный счет | 150 | Расчеты по оплате труда | 100 |
| БАЛАНС | 12810 | БАЛАНС | 12810 |
Таким образом, установлено, что хозяйственные операции акционерного общества по степени их влияния на изменение актива и пассива баланса могут быть сведены в четыре типа (типы балансовых изменений). Каждая хозяйственная операция обязательно отражается в двух статьях баланса. Первый и второй типы хозяйственных операций влияют на изменения только актива и только пассива, не изменяя итогов баланса. Операции третьего и четвертого типов балансовых изменений одновременно затрагивают статьи актива и пассива баланса, при этом вследствие операций третьего типа увеличиваются как статьи актива и пассива баланса, так и итоги баланса, а вследствие операций четвертого типа уменьшаются как статьи, так и итоги баланса актива и пассива. Во всех случаях изменений сохраняется равенство итогов актива и пассива баланса, поскольку изменения различных статей баланса выражаются в одинаковых суммах.
Составление баланса на первое число каждого месяца, классификация актива и пассива по разделам и группам создают возможность контроля за состоянием хозяйственных средств, источников акционерного общества, а также любого другого предприятия.
Если обозначить итог актива баланса на начало отчетного периода буквой "А", итог пассива — буквой "П", а изменения, происходящие в бухгалтерском балансе вследствие проведенных хозяйственных операций, буквой "И" с цифровыми индексами, соответствующими типам этих операций, то получим:
Исходное положение на начало операций А=П. Это положение обусловлено равенством хозяйственных средств и источников их образования в денежном измерителе.
Изменения в активе и пассиве баланса предприятия, изложенные в общем виде с помощью принятых нами обозначений и цифровых индексов, после проведения каждого типа хозяйственных операций приобретают такой вид:
I
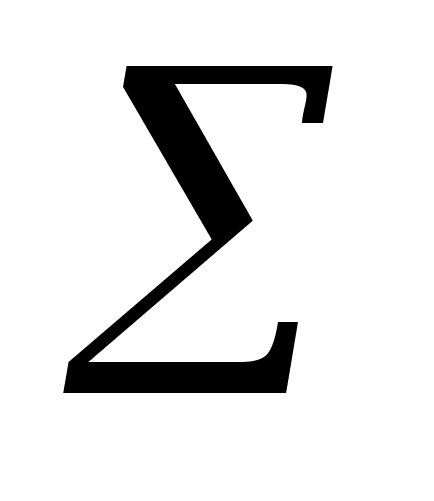 А
+ И1
– И1
=
П
;
II
А
=
П
+ И2
– И2
;
III
А
+ Из =
П
+ Из;
IV
А
- И4
=
П
- И4.
Из приведенных формул видно, что равенство итогов актива и пассива баланса во всех случаях сохраняется. Эта математическая схема имеет большое значение как для понимания экономического анализа влияния разных типов операций на баланс предприятия, так и для построения математических формул при организации бухгалтерского учета и экономического анализа хозяйственной деятельности на предприятиях с использованием передовой вычислительной техники. Следует иметь в виду, что актив и пассив баланса — это сумма всех составляющих их статей, а каждую из статей, в зависимости от ее содержания, можно изобразить в виде математической формулы. Например, по статье актива баланса "Готовая продукция" остаток в денежном выражении составляет 2050 тыс.грн. Этот остаток можно подсчитать с помощью формулы:
Оз =qp,
где Оз — остаток запасов (готовой продукции), грн.;
q — количественный остаток готовой продукции, т;
p — цена готовой продукции, по которой учитываются ее остатки на предприятии, грн.
Используя данные учета, получим:
Оз = 1025 х 2 тыс.грн./т = 2050 тыс.грн.
2. Задача.
1. Вступний баланс.
2. Зміст господарських операцій.
Зробимо вступний баланс підприємства на початок місяця :
Зробимо кореспонденцію рахунків господарських операцій :
|
Дт |
Кт |
||
| 1. | 152 | 631 | 46 100 |
| 104 | 152 | 46 100 | |
| 2. | 201 | 631 | 27 900 |
| 3. | 127 | 631 | 1 470 |
| 4. | 631 | 311 | 22 900 |
| 641 | 631 | 3 816 | |
| 5. | 631 | 311 | 10 390 |
| 6. | 301 | 311 | 41 000 |
| 7. | 661 | 301 | 39 700 |
| 8. | 672 | 301 | 1 250 |
| 9. | 683 | 301 | 70 |
| 10. | 377 | 311 | 55 320 |
| 641 | 631 | 9 220 | |
| 11. | 377 | 311 | 33 480 |
| 641 | 631 | 5 580 | |
| 12. | а) 23 | 201 | 16 740 |
| б) 23 | 201 | 1 920 | |
| 13. | а) 91 | 131 | 6 860 |
| б) 91 | 131 | 1 950 | |
| в) 91 | 131 | 10 400 | |
| 14. | а) 23 | 661 | 22 100 |
| б) 23 | 661 | 7 100 | |
| в) 23 | 661 | 17 500 | |
| 15. | а) 23 | 651 | 7 072 |
| б) 23 | 651 | 2 272 | |
| в) 23 | 651 | 5 600 | |
| 16. | а) 91 | 203 | 1 080 |
| б) 91 | 203 | 820 | |
| в) 91 | 203 | 420 | |
| 17. | 23 | 372 | 70 |
| 18. | 91 | 201 | 860 |
| 20. | а) 23 | 652 | 1 216 |
| б) 23 | 652 | 391 | |
| в) 23 | 652 | 963 | |
| 21. | 661 | 641 | 9 820 |
| 22. | а) 661 | 651 | 467 |
| б) 661 | 651 | 467 | |
| в) 661 | 651 | 234 | |
| 23. | 23 | 91 | 22 390 |
| 24. | 261 | 23 | 89 060 |
| 25. | 361 | 701 | 96 300 |
| 26. | 311 | 631 | 69 680 |
| 27. | 701 | 641 | 11 613 |
| 28. | 79 | 261 | 46 120 |
| 29. | 641 | 311 | 7 840 |
| 30. | а) 651 | 311 | 12 360 |
| б) 652 | 311 | 2 130 | |
| г) 641 | 311 | 8 650 | |
| д) 68 | 311 | 975 | |
| е) 641 | 311 | 18 270 | |
| 31. | 70 | 79 | 11 947 |
| 79 | 441 | 11 947 |
Зробимо проводки :
| 701 | |
| 11 613 | 96 300 |
| 58 067 | |
| 69 680 | 96 300 |
| 26 620 | |
| 68 | |
| 975 | |
| 975 | |
| 975 | - |
| - | - |
| 361 | |
| 96 300 | |
| 96 300 | |
| 96 300 | |
| 23 | |
| 22 100 | |
| 7 100 | |
| 17 500 | |
| 7 072 | |
| 2 272 | 89 060 |
| 5 600 | |
| 70 | |
| 1 216 | |
| 16 740 | |
| 1 920 | |
| 391 | |
| 963 | |
| 22 390 | |
| 105 334 | 89 060 |
| 20 844 | |
| 441 | |
| 608 400 | |
| 11 947 | |
| 11 947 | |
| 620 347 | |
| 377 | |
| - | |
| 55 320 | |
| 33 480 | |
| 88 800 | |
| 88 800 | |
| 91 | |
| 6 860 | |
| 1 950 | 22 390 |
| 10 400 | |
| 1 080 | |
| 820 | |
| 420 | |
| 860 | |
| 22 390 | 22 390 |
| - | - |
| 131 | |
| -68 930 | |
| 6 860 | |
| 1 950 | |
| 10 400 | |
| 19 210 | |
| - 88 140 | |
| 651 | |
| 14 490 | |
| 12 360 | 7 072 |
| 2 272 | |
| 5 600 | |
| 467 | |
| 467 | |
| 12 360 | 15 878 |
| 18 008 | |
| 203 | |
| 10 500 | |
| 1 080 | |
| 820 | |
| 420 | |
| - | 2 320 |
| 8 180 | |
| 653 | |
| 234 | |
| - | 234 |
| 234 | |