Учетная политика в ЗАО "Бурда бетройунг"
Методический раздел учетной политики определяет:
методы оценки активов и обязательств организации;
методы признания доходов и расходов организации;
методы калькулирования себестоимости.
Столь короткий перечень рассматриваемых вопросов не должен вводить в заблуждение – методический раздел всегда бывает объемным, и именно он определяет правила учета в организации. Поскольку учетная политика конкретизирует способы учета и оценки практически всех активов и обязательств организации, целесообразно сгруппировать их по какому-либо признаку, например:
в последовательности нумерации счетов бухгалтерского учета (основные средства (счет 01) и их амортизация (счет 02), доходные вложения в материальные ценности (счет 03), нематериальные активы (счет 04) и их амортизация (счет 05), расходы на НИОКР (счет 04) и т. д.);
в последовательности отражения показателей в составе бухгалтерского баланса по статьям (по мере повышения ликвидности – нематериальные активы, основные средства, незавершенное строительство, доходные вложения в материальные ценности, долгосрочные финансовые вложения и т. д.);
в последовательности их возникновения в процессе жизнедеятельности организации (капитальные вложения, основные средства, нематериальные активы, результаты НИОКР и т. д.), а также в любом другом порядке, удобном для организации.
Следует отметить, что приведенные элементы организационно-технического и методического разделов учетной политики не являются исчерпывающими. Организации вправе расширять их, дополняя другими подразделами.
2. Учетная политика для целей бухгалтерского учета в ЗАО «Бурда бетройунг»
2.1. Общая характеристика финансово-хозяйственной деятельности ЗАО «Бурда бетройунг»
ЗАО “Бурда бетройунг” является дочерней компанией издательского дома “БУРДА”, и занимается:
маркетинговое исследование внутригосударственного и регионального рынка издательской продукции;
планирование изданий;
разработка годового (полугодового) бизнес-плана, его согласование с проректорами и представление на утверждение ректору;
разработка и оформление товарно-денежных, отношений с заказчиками и поставщиками расходных материалов;
организация необходимой экспертизы предоставленных для издания материалов на определение их соответствия тематическому плану, предъявленным требованиям и нормативам по издательскому делу;
освоение современной технологии бумажной и безбумажной издательской деятельности, ее совершенствование с целью повышения рентабельности;
ведение бухгалтерского учета, предоставление оперативных и статистических отчетов;
ведение специального издательского учета и предоставление установленных отчетов;
ведение эксплуатационной (технической) документации;
развитие связей с партнерами по издательскому делу, а также с профессиональными объединениями и ассоциациями в России и за рубежом;
проведение коммерческо-издательской и книготорговой деятельности для решения задач социального развития, развития производства и материального поощрения работников всех структур издательства;
участие в работе региональных и международных выставок и ярмарок полиграфической продукции, а также в обмене специалистами с издательствами России и за рубежом;
СТРУКТУРА И ОРГАНИЗАЦИЯ ДЕЯТЕЛЬНОСТИ
В структуру издательства входят:
редакционно-издательский отдел;
типография;
отдел снабжения и сбыта (реализации);
бухгалтерия.
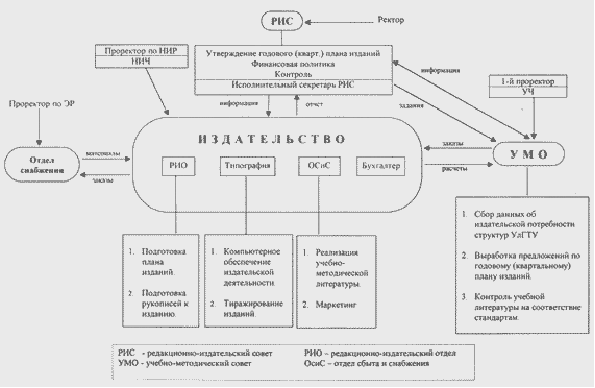
Непосредственное руководство издательством осуществляет его директор, отвечающий за результаты его деятельности.
Директор подписывает издание в печать.
Директор издательства по материально-техническому (по основным средствам) оборудованию подведомственен НИЧ, а по вопросам снабжения расходными материалами сотрудничает с отделом снабжения.
Основными обязанностями директора издательства являются:
определение очередности заказов;
выработка организационных, информационных и нормативных документов по издательскому делу;
оснащение типографии полиграфическим оборудованием и содержание его в эксплуатационном режиме;
организация технологического процесса издания полиграфической продукции;
участие в формировании плана издания;
подбор, расстановка и обучение кадров типографии, отдела снабжения и сбыта (ОСС);
осуществление экономически выгодного производства и сбыта изданий, реализация печатной продукции общего потребления;
организация снабжения расходными материалами;
обеспечение выполнения требований по охране труда, техники безопасности и противопожарной безопасности;
получение соответствующих лицензий на деятельность;
организация бухгалтерского учета, учета эксплуатации оборудования;
представление установленных отчетов.
Издательство, как структура издательского дома “Бурда”, является его подразделением. Для выполнения своей уставной деятельности ему предоставляются частичные полномочия юридического лица по соответствующей доверенности.
Уставной капитал издательства (капитал, выполняющий эти функции) представлен в виде помещений, оборудования, другого имущества, составляющих его основные средства.
Оборотные средства издательство создает самостоятельно за счет отчислений от доходов на свой субсчет. С накоплением оборотных средств издательство отказывается от предоплаты в соответствии с законом о защите прав потребителя.
Издательство - коммерческое подразделение, его предпринимательская деятельность преследует получение прибыли.
Оплата труда работников издательства осуществляется в соответствии с "Положением об оплате труда" и согласно действующим государственным нормативам.
Организационно-правовые, имущественные и финансовые отношения издательства с посторонними организациями, с юридическими лицами, строятся на договорной основе в соответствии с Гражданским кодексом.
Закрепленное за издательством имущество (его основные средства) учитывается в соответствующем разделе баланса. Имущество, приобретенное издательством за собственные средства (свои доходы), является собственностью ИД “БУРДА”.
Списание, продажа, передача имущества и др. собственности, в т.ч. издаваемой продукции, осуществляется от имени ИД “БУРДА” с соответствующим оформлением документов.
Издательство свою финансово-хозяйственную деятельность осуществляет на основе хозрасчета и самофинансирования.
Денежные средства издательство получает:
от издательско-полиграфических услуг сторонним организациям;
от реализации издаваемой продукции;
от книготорговой деятельности;
от спонсоров, других добровольных взносов;
осуществления иной не противоречащей законодательству деятельности для решения задач, предусмотренных настоящим положением.
Расходование получаемых средств издательство производит в соответствии с годовыми нормативами по статьям расхода утвержденной сметы и другим указаниям главной бухгалтерии в рамках финансово-экономического раздела годового плана.
Финансово-хозяйственная деятельность издательства организуется в следующем порядке:
определяет фактический объем и характер издания и передает сведения об объеме, тираже и редакционных "затратах представленного издания бухгалтеру;
бухгалтер, с привлечением типографии и ОСиС, делает калькуляцию, определяет стоимость и цену;
директор разрабатывает договор, который от имени ИД “БУРДА” подписывает директор ИД;
типография выполняет полиграфическую работу и по своему учету передает готовую продукцию в отдел снабжения и сбыта;
представляет товар заказчику, оформляет передаточный документ и после оплаты выдает товар.
Средства издательства, оставшиеся на субсчете по истечении года, не изымаются.
Издательство в праве осуществлять другую не запрещенную коммерческую деятельность при наличии лицензий.
2.2. Методологические аспекты учетной политики
Одним из направлений совершенствования организации бухгалтерского учета на современном этапе является ориентация его на Международные стандарты учета и финансовой отчетности.
Бухгалтерские системы имеют национальный характер, хотя они могут быть похожими и иметь похожую методологическую основу – план счетов, систему двойной записи на бухгалтерских счетах, баланс и т.д. Развитие национальных бухгалтерских систем зависит от исторических традиций и теории учета. В последние годы в экономике развитых стран усилилось внимание к проблеме международной унификации бухгалтерского учета, что связано с постоянно возрастающей международной интеграцией в сфере экономики и появлением транснационального капитала.
Международные
стандарты
финансовой
отчетности
(МСФО) – это
нормативные
документы,
раскрывающие
требования
к содержанию
бухгалтерской
информации
и методологию
получения
важнейших
учетных характеристик
на основе
гармонизации
национальных
стандартов
экономически
развитых стран,
разрабатываемые
Комитетом по
международным
стандартам
финансовой
отчетности
(КМСФО). Комитет
имеет статус
независимого
негосударственного
органа, его
Правление
находится в
Лондоне. МСФО
носят рекомендательный
характер, и
государства
самостоятельно
принимают
решения об их
применении.
Утвержденным
текстом всех
МСФО считается
текст, опубликованный
Комитетом на
английском
языке. Все
официальные
переводы
подготавливаются
при участии
специалистов
КМСФО. В настоящее
время МСФО
официально
переведены
на 4 языка (немецкий,
русский, французский
и польский), в
процессе находится
работа над
официальным
переводом на
китайский,
японский,
португальский
и испанские
языки. Неофициально
международные
стандарты
переведены
более чем 30
языков.
Информация
о деятельности
организации
представляется
в страну нахождения,
страну резидентом
которой она
является. Если
отчетность
организации
составлена
по правилам
страны, резидентом
которой она
является, то
организация
учета в ней
может отличаться
от организации
учета в стране
нахождения.
Кроме того,
деятельность
такой организации
может быть
частью или
продолжением
деятельности
материнской
компании. Общим
правилом является
оценка операций
филиала (дочерней
организации)
в валюте материнской
компании и
составление
консолидированной
отчетности.
Цель такой
отчетности
состоит в том,
чтобы представить
их деятельность
как единое
целое. Решение
проблемы заключается
в разработке
сопоставимых
бухгалтерских
правил составления
отчетности.
После принятия
странами такие
правила становятся
соответствующими
стандартами.
Стандартизированность
правил составления
бухгалтерских
отчетов не
означает полную
унификацию
отчетов и учетной
методологии.
Отчеты, построенные
по стандартным
правилам, позволяют
сравнить деятельность
организаций
различных стран
при разном
финансовом
и налоговом
законодательстве
и оценить их
финансовое
положение.
Пользователями отчетной информации являются инвесторы (фактические и потенциальные), кредиторы (прежде всего, банки), государственные органы (в первую очередь, налоговые), персонал организации, общественность, поставщики и покупатели, которые связаны с организацией долгосрочными договорами. Заметным преимуществом МСФО является то, что для финансовых аналитиков и инвесторов информация финансовых отчетов становится понятной, сравнимой, прозрачной, надежной, не требующей больших издержек на анализ. Кроме того, использование МСФО позволяет хозяйствующим субъектам привлекать капитал за меньшие расходы. В настоящее время существуют региональные и мировые международные бухгалтерские стандарты отчетности. На региональном уровне первыми стали юридически регулировать сопоставимость финансового учета страны-члены Европейского Сообщества (ЕС). Цель регулирования была сформулирована как «гармонизация бухгалтерского учета». Она явилась следствием гармонизации законодательства предпринимательской деятельности.
Страны-члены ЕС имеют общие экономические интересы, поэтому они стремятся взаимоувязать учетную практику, согласовать национальные бухгалтерские стандарты. Применение МСФО является необходимым условием становления участником международного рынка капитала. Если иностранные инвесторы не в состоянии проследить с помощью финансовой отчетности, как используется предоставленный ими капитал, то такая страна останется зоной повышенного риска. Между тем, слепое копирование МСФО отдельными государствами может негативно сказаться на сформированных в течение длительного исторического периода национальной практике и теории бухгалтерского учета. Данное мнение обусловлено тем, что МСФО можно рассматривать как обобщенную практику бухгалтерского учета наиболее развитых учетных систем ведущих стран мира.
Формирование учетной политики организации определяет теоретические и методологические основы и принципы ведения бухгалтерского учета в организации, отраженные в Федеральном Законе «О бухгалтерском учете» и в Положении о бухгалтерском учете и отчетности в Российской Федерации. Учетная политика организации формируется главным бухгалтером исходя из структуры, отрасли и других особенностей деятельности организации на основе Положения по бухгалтерскому учету «Учетная политика организации» ПБУ 1/98 и утверждается руководителем организации. При разработке учетной политике организации утверждается: рабочий план счетов бухгалтерского учета, содержащий синтетические и аналитические счета, необходимые для ведения бухгалтерского учета в соответствии с требованиями своевременности и полноты учета и отчетности; формы первичных учетных документов, применяемых для оформления фактов хозяйственной деятельности, по которым не предусмотрены типовые формы первичных учетных документов, а также формы документов для внутренней бухгалтерской отчетности; порядок проведения инвентаризации активов и обязательств организации; методы оценки активов и обязательств; правила документооборота и технология обработки учетной информации; порядок контроля за хозяйственными операциями; другие решения, необходимые для организации бухгалтерского учета. При формировании учетной политики предполагается, что: активы и обязательства организации существуют обособленно от активов и обязательств собственников этой организации и активов и обязательств других организаций (допущение имущественной обособленности); организация будет продолжать свою деятельность в обозримом будущем и у нее отсутствуют намерения и необходимость ликвидации или существенного сокращения деятельности и, следовательно, обязательства будут погашаться в установленном порядке (допущение непрерывности деятельности). Учетная политика организации должна обеспечивать: полноту отражения в бухгалтерском учете всех факторов хозяйственной деятельности (требование полноты); своевременное отражение фактов хозяйственной деятельности в бухгалтерском учете и бухгалтерской отчетности (требование своевременности); большую готовность к признанию в бухгалтерском учете расходов и обязательств, чем возможных доходов и активов, не допуская создания скрытых резервов (требование осмотрительности); отражение в бухгалтерском учете факторов хозяйственной деятельности исходя не столько из их правовой формы, сколько из экономического содержания фактов и условий хозяйствования (требование приоритета содержания перед формой); тождество данных аналитического учета оборотам и остаткам по счетам синтетического учета на последний календарный день каждого месяца (требование непротиворечивости); рациональное ведение бухгалтерского учета, исходя из условий хозяйственной деятельности и величины организации (требование рациональности). При формировании учетной политики организации по конкретному направлению ведения и организации бухгалтерского учета осуществляется выбор одного способа из нескольких, допускаемых законодательством и нормативными актами по бухгалтерскому учету. Если по конкретному вопросу в нормативных документах не установлены способы ведения бухгалтерского учета, то при формировании учетной политики осуществляется разработка организацией соответствующего способа, исходя из ПБУ 1/98 и иных положений по бухгалтерского учету. В целях обеспечения сопоставимости данных бухгалтерского учета изменения учетной политики должны вводится с начала финансового года.
Способы ведения бухгалтерского учета, избранные организацией при формировании учетной политики, применяются с первого января года, следующего за годом утверждения соответствующего организационно - распорядительного документа. При этом они применяются всеми филиалами, представительствами и иными подразделениями организации (включая выделенные на отдельный баланс), независимо от их места нахождения.
Принятая организацией учетная политика применяется последовательно от одного отчетного года к другому (допущение последовательности применения учетной политики). Изменение учетной политики организации может производиться в случаях: изменения законодательства Российской Федерации или нормативных актов по бухгалтерскому учету; разработки организацией новых способов ведения бухгалтерского учета. Применение нового способа ведения бухгалтерского учета предполагает более достоверное представление фактов хозяйственной деятельности в учете и отчетности организации или меньшую трудоемкость учетного процесса без снижения степени достоверности информации; существенного изменения условий деятельности. Существенное изменение условий деятельности организации может быть связано с реорганизацией, сменой собственников, изменением видов деятельности и т.п. Не считается изменением учетной политики утверждение способа ведения бухгалтерского учета фактов хозяйственной деятельности, которые отличны по существу от фактов, имевших место ранее, или возникли впервые в деятельности организации. Изменения учетной политики, оказавшие или способные оказать существенное влияние на финансовое положение, движение денежных средств или финансовые результаты деятельности организации подлежат обособленному раскрытию в бухгалтерской отчетности. Информация о них должна, как минимум, включать: причину изменения учетной политики; оценку последствий изменений в денежном выражении (в отношении отчетного года и каждого иного периода, данные за который включены в бухгалтерскую отчетность за отчетный год); указание на то, что включенные в бухгалтерскую отчетность за отчетный год соответствующие данные периодов, предшествовавших отчетному, скорректированы.
2.3. Организационно-технические аспекты учетной политики
Организационные моменты учетной политики включают в себя различного рода положения, касающиеся общих принципов построения бухгалтерского учета в организации (отраслевые особенности, организация бухгалтерской службы, формы учета, порядок составления отчетности и др.).
Об учетной политике предприятия для целей бухгалтерского учета на 2005 год (приказ от 01.01.2005г.)
В
соответствии
с Законом "О
бухгалтерском
учете", Положением
по ведению
бухгалтерского
учета и бухгалтерской
отчетности
в Российской
Федерации,
Положениями
по бухгалтерскому
учету и Планом
счетов бухгалтерского
учета финансово-хозяйственной
деятельности
и Инструкцией
по его применению
приказываю
установить:
I. Следующие
методические
аспекты учетной
политики.
1. Учет основных средств и доходных вложений в материальные ценности.
1.1.
Порядок определения
сроков полезного
использования
приобретаемых
предметов:
комиссионно
- в составе: на
основании
приказа директора.
Основание:
Приказ Минфина
РФ от 30 марта
2005г. № 26н "Об утверждении
Положения по
бухгалтерскому
учету "Учет
основных средств"
ПБУ 6/01".
1.2.
Порядок перехода
на новый План
счетов - списание
остаточной
стоимости МБП
на себестоимость
продукции:
единовременно
01.01.2005 года.
1.3.
Порядок начисления
износа (амортизации)
по основным
средствам:
линейный способ
- исходя из
первоначальной
стоимости
объекта основных
средств и нормы
амортизации,
исчисленной
исходя из срока
полезного
использования
этого объекта.
Основание:
- Положение
по ведению
бухгалтерского
учета и бухгалтерской
отчетности
в РФ (утверждено
приказом Минфина
РФ от 29.07.03г. № 34н)
п.48;
- Положение
по бухгалтерскому
учету "Учет
основных средств"
(ПБУ 6/01) (утверждено
приказом Минфина
РФ от 30.03.2001г. № 26н)
раздел III;
- Методические
указания по
бухгалтерскому
учету основных
средств (утверждены
приказом Минфина
РФ от 20.07.2002г. № 33н)
п.п.58, 64;
- Постановление
Правительства
РФ от 19.08.2003г. № 967 "Об
использовании
механизма
ускоренной
амортизации
и переоценке
основных фондов";
- Постановление
Правительства
РФ от 24.06.2002г. № 627 "Об
уточнении
порядка расчета
амортизационных
отчислений
и переоценке
основных фондов".
1.4. Порядок начисления
амортизации
по основным
средствам,
стоимость
которых не
превышает 2000
рублей за единицу,
а также приобретенным
книгам, брошюрам
и т.п. изданиям:
Д 08 К 60 - приобретается объект основных средств;
Д 19 К 60 - выделен НДС в счете-фактуре поставщика;
Д 60 К 51 - оплачен счет на приобретенеие объекта;
Д 20,26,44 К 02 - начислена амортизация по объекту на сумму полной первоначальной стоимости объекта;
Д 02 К 01 - списывается объект основных средств.
Основание:
- Положение
по бухгалтерскому
учету "Учет
основных средств"
(ПБУ 6/01) (утверждено
приказом Минфина
РФ от 30.03.2001г. № 26н)
п.18.
1.5. Порядок
обеспечения
сохранности
объектов основных
средств, стоимость
которых не
превышает 2000
рублей за единицу,
а также приобретенных
книг, брошюр
и т.п. изданий:
применяется
общий порядок
обеспечения
сохранности
ТМЦ на предприятии;
Основание:
- Положение
по бухгалтерскому
учету "Учет
основных средств"
(ПБУ 6/01) (утверждено
приказом Минфина
РФ ОТ 30.03.2001Г. № 26н)
п.18.
1.6.
Порядок учета
и финансирования
ремонта производственных
основных средств:
затраты на
ремонт включаются
в себестоимость
текущего отчетного
периода.
Основание:
- Положение
по бухгалтерскому
учету "Учет
основных средств"
(ПБУ 6/01) (утверждено
приказом Минфина
РФ от 30.03.2001г. № 26н)
п.18.
- Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ (утверждено приказом Минфина РФ от 29.07.02г. № 34н) п.п.65,72.
2. Учет нематериальных активов.
2.1. Порядок начисления амортизации по нематериальным активам:
№ п/п Перечень нематериальных активов Способ начисления амортизации: л и н е й н ы й
Основание:
- Положение
по ведению
бухгалтерского
учета и бухгалтерской
отчетности
в РФ (утверждено
приказом Минфина
РФ от 29.07.02. № 34н) п.56.
- Положение
по бухгалтерскому
учету "Учет
нематериальных
активов" ПБУ
14/2000 (утверждено
Приказом Минфина
РФ от 16.10.2003г. № 91н)
п.15;
- План счетов
бухгалтерского
учета финансово-хозяйственной
деятельности
организации
(утвержден
Приказом Минфина
РФ от 31.10.2000г. № 94н)
(комментарий
к счетам 04, 05).
3. Порядок учета материально-производственных запасов.
3.1. Порядок отражения в бухгалтерском учете процесса приобретения и заготовления материалов:
применение счета 10 "Материалы" с оценкой материалов на счете 10 по фактической себестоимости.
Основание:
- План счетов
бухгалтерского
учета финансово-хозяйственной
деятельности
организации
(утвержден
Приказом Минфина
РФ от 31.10.2000г. № 94н)
(пояснения к
счету 10 "Материалы").
3.2.
Оценка
материально-производственных
запасов и расчет
фактической
себестоимости
отпущенных
в производство
ресурсов:
по
средней себестоимости.
Основание:
- Положение
по ведению
бухгалтерского
учета и бухгалтерской
отчетности
в РФ (утверждено
приказом Минфина
РФ от 29.07.03г. № 34н)
п.58.
- Положение
по бухгалтерскому
учету "Учет
материально-производственных
запасов" (ПБУ
5/01),(утверждено
приказом Минфина
РФ от 09.06.2001г. № 44н)
п.16.
4. Вариант учета затрат на производство, калькулирования себестоимости продукции и формирования финансового результата.
4.1. Вариант первичного учета затрат на производство, распределение прямых затрат по объектам калькулирования.
Предприятие
осуществляет
учет затрат
на производство
в разрезе видов
деятельности
котловым способом.
4.2. Вариант калькулирования себестоимости продукции и формирования финансового результата:
подразделение затрат отчетного периода на производственные (условно-переменные) и периодические (условно-постоянные). Последний вид расходов в конце отчетного периода в полной сумме списывается на себестоимость продукции (Д 20 К 26).
Основание:
- Положение
по ведению
бухгалтерского
учета и бухгалтерской
отчетности
в РФ (утверждено
приказом Минфина
РФ от 29.07.03. № 34н) п.64.
- План счетов
бухгалтерского
учета финансово-хозяйственной
деятельности
организаций
(утвержден
приказом Минфина
РФ от 31.10.2000г. № 94н)
(пояснения к
счету 26 "Общехозяйственные
расходы").
-
Положение по
бухгалтерскому
учету "Расходы
организации"
(ПБУ 10/99) (утверждено
приказом Минфина
РФ от 06.05.02. № 33н) п.9.
4.3. Оценка незавершенного
производства
на предприятиях
массового и
серийного
производства:
оценка по фактической
производственной
себестоимости.
Основание:
- Положение
по ведению
бухгалтерского
учета и бухгалтерской
отчетности
в РФ (утверждено
приказом Минфина
РФ от 29.07.04. № 34н) п.64.
5. Структура
и способы списания
расходов будущих
периодов.
Порядок списания
расходов будущих
периодов -
равномерно.
Основание:
- Положение
по ведению
бухгалтерского
учета и бухгалтерской
отчетности
в РФ (утверждено
приказом Минфина
РФ от 29.07.03. № 34н) п.65.
Учет выпуска готовой продукции.
6.1.
Вариант отражения
в учете выпуска
готовой продукции:
по фактической
производственной
себестоимости
без применения
счета 40 "Выпуск
готовой продукции
(работ, услуг)".
Основание:
- План счетов
бухгалтерского
учета финансово-хозяйственной
деятельности
организаций
(утвержден
приказом Минфина
РФ от 31.10.2000г. № 94н)
(пояснения к
счету 40 "Выпуск
продукции(работ,
услуг).
6.2.
Оценка готовой
продукции:
оценка
по фактической
производственной
себестоимости.
Основание:
- Положение
по ведению
бухгалтерского
учета и бухгалтерской
отчетности
в РФ (утверждено
приказом Минфина
РФ от 29.07.02. № 34н) п.59.
7. Порядок учета товаров.
7.1.
Порядок формирования
покупной стоимости
товаров у организации
торговли:
затраты
по заготовке
и доставке
товаров до
центральных
складов (баз),
производимые
до момента их
передачи в
продажу, включаются
в состав издержек
обращения.
Основание:
- Положение
по бухгалтерскому
учету "Учет
материально-производственных
запасов (ПБУ
5/01) (утверждено
приказом Минфина
РФ от 09.06.2001г. № 44н)
п.13.
- Методические рекомендации по бухгалтерскому учету затрат, включаемых в издержки обращения и производства, и финансовых результатов на предприятиях торговли и общественного питания (утверждены Комитетом РФ по торговле 20.04.2002. № 1-55-/32-2) п.2.2.
8.
Порядок учета
выручки от
реализации
продукции
(работ, услуг).
8.1. Вариант
отражения
выручки от
реализации
продукции
(работ, услуг)
для целей
бухгалтерского
учета:
выручка от реализации продукции (работ, услуг) отражается в бухгалтерском учете по методу "поступления оплаты за отгруженную продукцию (работы, услуги) (кассовый метод).
Основание:
- Приказ Минфина
РФ от 21.12.2003. № 64н.
8.2.
Вариант учета
сумм, поступающих
от сдачи в аренду
имущества: в
составе выручки
от реализации
продукции
(работ, услуг).
Основание:
- Приказ Минфина
РФ от 06.05.2002. № 32н "Об
утверждении
Положения по
бухгалтерскому
учету "Доходы
организации"
ПБУ 9/9 п.12,15.
9. Порядок
создания резервов
по сомнительным
долгам:
организация
не создает
резервы по
сомнительным
долгам.
10. Перечень
резервов предстоящих
расходов и
платежей:
предприятие
не создает
резервы предстоящих
расходов и
платежей.
Основание:
- Положение
по ведению
бухгалтерского
учета и бухгатерской
отчетности
в РФ (утверждено
приказом Минфина
РФ от 29.07.2002. № 34н) п.72.
II. Организационно-технические
аспекты учетной
политики:
1.
Схема организации
бухгалтерской
службы:
Самостоятельная
бухгалтерская
служба как
структурное
подразделение,
возглавляемое
главным бухгалтером.
Основание:
-Федеральный
закон от 21.11.2003. №
129-ФЗ "О бухгалтерском
учете"(ст.6).
2.Форма
организации
учета:
Централизованная.
3. Технология
обработки
учетной информации:
Единая журнально-ордерная
форма счетоводства
для предприятий.
Основание:
- Письмо Минфина
РФ от 08.03.2002. № 63 с учетом
рекомендаций,
приложений
к письму Минфина
РФ от 24.07.2002. № 59 "О
рекомендациях
по применению
учетных регистров
бухгалтерского
учета на предприятиях".
4. Рабочий план
счетов, применяемый
предприятием:
Предприятие
применяет
рабочий план
счетов бухгалтерского
учета, содержащий
синтетические
счета в соответствии
с Планом счетов
бухгалтерского
учета финансово-хозяйственной
деятельности
организаций
(утвержденный
Приказом Минфина
РФ от 31.10.2000г. № 94н).
5. Система
внутрипроизводственного
контроля:
Лично
руководителем
организации.
6. Перечень лиц,
имеющих право
подписи первичных
учетных документов:
Перечень
первичных
документов
.
Лица,
имеющие право
подписи.
По учету кассовых
операций.
Директор,
главный бухгалтер,
кассир.
По
учету использования
рабочего времени
и
Директор,
главный бухгалтер,
инспектор
отдела
расчетов
с персоналом.
кадров.
По оплате
труда.
По
учету основных
средств и
нематериальных
Директор, главный
инженер, главный
механик,
активов.
бухгалтер-материалист.
По учету
материалов.
Отдел снабжения,
кладовщик,
бухгалтер-
материалист.
По учету
работ в автомобильном
транспорте.
Зав. гаражом.
По учету
торговых операций.
7. Порядок учета
товаров.
7.1. Порядок
формирования
покупной стоимости
товаров у организации
торговли:
затраты
по заготовке
и доставке
товаров до
центральных
складов (баз),
производимые
до момента их
передачи в
продажу, включаются
в состав издержек
обращения.
Основание:
- Положение
по бухгалтерскому
учету "Учет
материально-производственных
запасов (ПБУ
5/01) (утверждено
приказом Минфина
РФ от 09.06.2001г. № 44н)
п.13.
- Методические
рекомендации
по бухгалтерскому
учету затрат,
включаемых
в издержки
обращения и
производства,
и финансовых
результатов
на предприятиях
торговли и
общественного
питания (утверждены
Комитетом РФ
по торговле
20.04.2005. № 1-55-/32-2) п.2.2.
8. Порядок
учета выручки
от реализации
продукции
(работ, услуг).
8.1. Вариант
отражения
выручки от
реализации
продукции
(работ, услуг)
для целей
бухгалтерского
учета:
выручка
от реализации
продукции
(работ, услуг)
отражается
в бухгалтерском
учете по методу
"поступления
оплаты
за отгруженную
продукцию
(работы, услуги)
(кассовый метод).
Основание:
- Приказ Минфина
РФ от 21.12.2002. № 64н.
8.2.
Вариант учета
сумм, поступающих
от сдачи в аренду
имущества:
в составе
выручки от
реализации
продукции
(работ, услуг).
Основание:
- Приказ Минфина
РФ от 06.05.2002. № 32н "Об
утверждении
Положения по
бухгалтерскому
учету "Доходы
организации"
ПБУ 9/9 п.12,15.
9. Порядок
создания резервов
по сомнительным
долгам:
организация
не создает
резервы по
сомнительным
долгам.
10. Перечень
резервов предстоящих
расходов и
платежей:
предприятие
не создает
резервы предстоящих
расходов и
платежей.
Основание:
- Положение
по ведению
бухгалтерского
учета и бухгатерской
отчетности
в РФ (утверждено
приказом Минфина
РФ от 29.07.2002. № 34н) п.72.
II. Организационно-технические
аспекты учетной
политики:
1.
Схема организации
бухгалтерской
службы:
Самостоятельная
бухгалтерская
служба как
структурное
подразделение,
возглавляемое
главным бухгалтером.
Основание:
-Федеральный
закон от 21.11.2002. №
129-ФЗ "О бухгалтерском
учете"(ст.6).
2.Форма
организации
учета:
Централизованная.
3. Технология
обработки
учетной информации:
Единая журнально-ордерная
форма счетоводства
для предприятий.
Основание:
Письмо Минфина
РФ от