Учет и анализ продукции растениеводства в СПК имени Деньщикова Гродненского района

Рисунок 4.1. Диаграмма производства основных культур в СПК им. Деньщикова, т. Собственная разработка
Рисунок 4.1 показывает, что в рассматриваемом периоде на предприятии СПК им. Деньщикова произошел резкий рост производства пшеницы и сахарной свеклы, увеличилось производство кукурузы и картофеля. Сопоставим эти данные с динамикой реализации этих культур, представленной на рисунке 4.2.
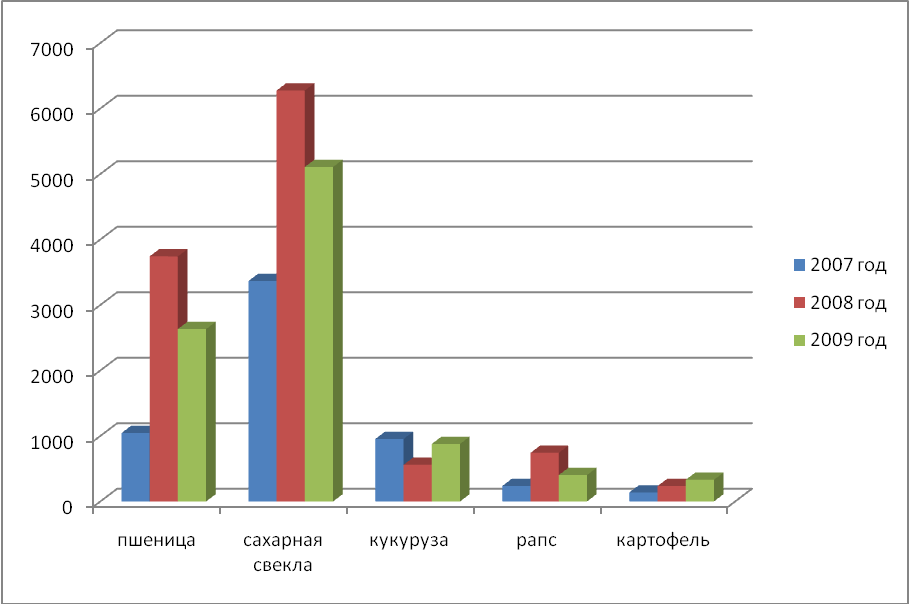
Рисунок 4.2 Диаграмма реализации основных культур в СПК им. Деньщикова, млн. руб. Собственная разработка
Как можно заметить, динамика реализации основных видов продукции растениеводства в СПК им. Деньщикова практически полностью повторяет динамику производства этих культур. Это доказывает, что основной причиной роста реализации послужило увеличение производства продукции растениеводства.
4.2 Анализ факторов, влияющих на объем реализованной продукции растениеводства
Изучив динамику реализации продукции, необходимо установить факторы изменения ее объема. Известно, что на объем реализации продукции влияют две главные группы факторов: изменение объема выпуска товарной продукции и изменение остатков нереализованной продукции. Наглядно данные факторы и их состав представлены на рисунке 4.3













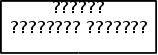
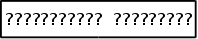


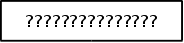
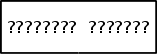
Рисунок 4.3. Структурно-логическая факторная модель объема реализации продукции
Расчет влияния данных факторов на объем реализации продукции производится сравнением уровней факторных показателей отчетного и предшествующего периода, и вычислением абсолютных и относительных приростов каждого из них. Для изучения влияния этих факторов анализируется баланс товарной продукции. Анализ факторов изменения объема реализации продукции растениеводства по СПК им. Денщикова» представим в таблице 4.2.
Таблица 4.2 Анализ факторов изменения объема реализации продукции растениеводства
| Показатель | Сумма, млн. руб. | Отклонение (±) от | |||
| 2007 год | 2008 год | 2009 год | базового года | предыдущего года | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Остаток готовой продукции на начало года | 5830 | 7558 | 10911 | +5081 | +3353 |
| Выпуск товарной продукции | 17421 | 16440 | 18951 | +1530 | +2511 |
| Реализация продукции | 5909 | 12561 | 10397 | +4488 | -2164 |
| Прочий расход продукции | 9784 | 526 | 8657 | -1127 | +8131 |
| Остаток готовой продукции на конец года | 7558 | 10911 | 10808 | +3250 | -103 |
Примечание. Источник: Собственная разработка
Данные таблицы 4.2 показывают, что по отношению к базовому 2007 году реализация продукции возросла на 4488 руб., в то время как по отношению в предыдущему 2008 году данный показатель снизился на 2164 млн. руб. Отрицательное влияние на объем продаж оказали следующие факторы: увеличение остатков готовой продукции на конец года; расход продукции для собственных нужд предприятия, а также снижение в 2008 году выпуска товарной продукции.
Далее в процессе анализа необходимо выяснить причины образования остатков на складах и разработать конкретные мероприятия по ускорению реализации продукции и получению выручки.
Особое внимание уделяется изучению влияния факторов, определяющих объем производства продукции.
Баланс товарной продукции имеет вид:
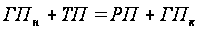 (4.1)
Отсюда
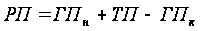 (4.2)
где ГПн, ГПк - соответственно остатки готовой продукции на складах на начало и конец периода;
ТП - стоимость выпуска товарной продукции;
РП - объем реализации продукции за отчетный период.
Расчет влияния данных факторов на объем реализации продукции производится сравнением фактических уровней факторных показателей с плано-выми и вычислением абсолютных и относительных приростов каждого из них.
В процессе анализа следует выяснить причины образования сверхплановых остатков на складах, несвоевременной оплаты продукции покупателями и разработать конкретные мероприятия по ускорению реализации продукции и получению выручки.
Особое внимание уделяется изучению влияния факторов, определяющих объем производства продукции. Их можно объединить в три группы:
обеспеченность предприятия трудовыми ресурсами и эффективность их использования:
ВП = ЧР х ГВ (4.3)
РП = ЧР х ГВ х Дв (4.4)
обеспеченность предприятия основными производственными фондами и эффективность их использования:
ВП = ОПФ х ФО (4.5)
РП = ОПФ х ФО х Дв (4.6)
обеспеченность производства сырьем и материалами и эффективность их использования:
ВП =И х ИО (4.7)
РП = И х ИО х Дв (4.8)
где ЧР - численность рабочих,
ГВ - годовая выработка,
Дв - доля реализованной продукции (выручка) в общем объеме валовой продукции,
ОПФ - основные производственные фонды,
ФО - фондоотдача,
И - ресурсы,
ИО - издержкоотдача.
Расчет влияния данных факторов на объем, валовой и реализованной продукции можно произвести одним из приемов детерминированного факторного анализа. Затем, зная причины изменения среднегодовой выработки персонала, фондоотдачи и материалоотдачи, следует установить их влияние на выпуск продукции путем умножения их прироста за счет i-го фактора соответственно на фактическую численность персонала, фактическую среднегодовую стоимость основных производственных фондов и фактическую сумму потребленных материальных ресурсов:
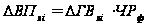 ,
(4.9)
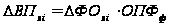 (4.10)
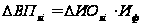 (4.11)
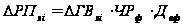 (4.12)
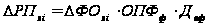 (4.13)
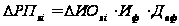 (4.14)
Определение величины резервов по первой группе производится следующим образом:
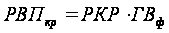 (4.15)
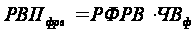 (4.16)
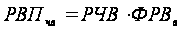 (4.17)
где
 ,
 ,
 - резерв роста
валовой продукции
соответственно
за счет создания
новых рабочих
мест, увеличения
фонда рабочего
времени в связи
с сокращением
его потерь и
повышения
среднечасовой
выработки;
РКР - резерв увеличения количества рабочих мест;
РФРВ - резерв увеличения фонда рабочего времени за счет сокращения его потерь по вине предприятия;
РЧВ - резерв роста среднечасовой выработки за счет совершенствования техники, технологии, организации производства и рабочей силы;
 - возможный
фонд рабочего
времени с учетом
выявленных
резервов.
По второй группе резервы увеличения производства продукции за счет увеличения численности оборудования (РК), времени его работы (РТ) и выпуска продукции за один машино-час (РЧВ) рассчитываются по формуле:
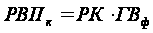 (4.18)
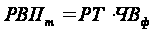 (4.19)
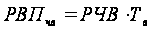 (4.20)
Подставив данные в формулы (4.9 – 4.14), получим:
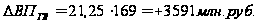
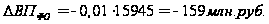
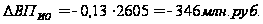
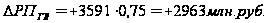
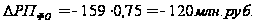
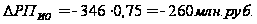
Приведенный расчет влияния основных факторов, определяющих объем производства и реализации продукции (трудовые ресурсы, основные производственные фонды, материальные ресурсы) показал, что:
- объем реализации продукции растениеводства составлял в анализируемом периоде 75% от объема производства;
- положительное влияние на изменение объема производства и реализации оказало увеличение годовой выработки работниками растениеводческой отрасли предприятия;
- показатели фондоотдачи и ресурсоотдачи после объединения СПК «Индура» с СПК им. Деньщикова снизились, что повлекло за собой негативные колебания объема производства и реализации продукции растениеводства.
СПК им. Деньщикова реализовывает только 75% продукции, что вызвано не только внутренними потребностями хозяйства (на нужды животноводства, работникам предприятия, на семена и т.д.), но и наличием достаточно больших остатков готовой продукции на складе (таблица 4.2).
Наличие таких остатков необъяснимо с точки зрения удовлетворения внутренних нужд хозяйства, следовательно, необходимы мероприятия по стимулированию реализации данной продукции.
4.3 Анализ выручки и финансовых результатов от реализации продукции
Основную часть прибыли предприятия получают от реализации продукции и услуг.
Прибыль от реализации продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции VРП; ее структуры Удi; себестоимости Сi и уровня среднереализационных цен Цi.
Для расчета влияния этих факторов на сумму прибыли по СПК им. Деньщикова, составим таблица 4.3:
Таблица 4.3 Исходные данные для факторного анализа прибыли от реализации продукции растениеводства по СПК им. Деньщикова (млн. руб.)
| Показатель | Базовая величина | Базовая величина, пересчитанная на фактический объем продаж отчетного периода | Фактическая величина в отчетном периода |
| Выручка от реализации продукции за вычетом НДС, акцизного налога и других отчислений из выручки (В) | 5909 | 6429 | 10397 |
| Полная себестоимость реализованной продукции (З) | 4289 | 4666 | 9183 |
| Прибыль от реализации продукции (П) | 1620 | 1763 | 1214 |
Примечание. Источник: Собственная разработка
Если сравнивать базовую и условную сумму прибыли, исчисленную исходя из фактического объема и ассортимента продукции растениеводства, но при базовом уровне цен и себестоимости продукции, узнаем, на сколько она изменилась за счет объема и структуры реализованной продукции:
∆Пvрп.уд. = 1763 – 1620 = +143 млн. руб
Чтобы найти влияние только объема продаж, необходимо базовую прибыль умножить на процент изменения объема реализации продукции (4666 : 4289 ∙ 100 – 100 = +8,79%) и результат разделить на 100:
∆Пvрп.. = 1620 ∙ (+8,79) : 100 = +142,40 млн. руб
Здесь можно определить влияние структурного фактора (из первого результата нужно вычесть второй):
∆Прп. = 143 – 142,4 = +0,6 млн. руб
Влияние изменения полной себестоимости на сумму прибыли устанавливают сравнением фактической суммы затрат с базовой, пересчитанной на фактический объем продаж в отчетном периоде:
∆Пс = - (9183 – 4666) = -4517 млн. руб
Изменение суммы прибыли за счет отпускных цен на продукцию найдем путем сопоставления фактической выручки отчетного периода с условной, которую бы предприятие получило за фактический объем реализации продукции при базовом уровне цен:
∆Пц = 10397 - 6429 = 3968 млн. руб
Эти же результаты можно получить и способом цепной подстановки, последовательно заменяя базовую величину каждого фактора фактической.
Результаты расчетов показывают, что сумма прибыли по анализируемому предприятию сельскохозяйственный производственный кооператив имени Деньщикова за рассматриваемый период изменилась в основном за счет изменения полной себестоимости реализованной продукции растениеводства и за счет изменения отпускных цен на продукцию растениеводства. Далее проанализируем выполнение плана и динамику прибыли от реализации отдельных видов продукции, величина которых зависит от трех факторов первого порядка: объема продажи продукции (VРПi); себестоимости (Сi) и среднереализационных цен (Цi). Факторная модель прибыли от реализации отдельных видов продукции имеет вид:
П = VРПi ∙ (Цi – Сi) (4.21)
Произведем расчет влияния факторов способом цепной подстановки, исходные данные для которых представлены в таблице 4.4
Таблица 4.4 Исходные данные для факторного анализа способом цепной подстановки по СПК им. Деньщикова (млн. руб.)
| Вид продукции | Выручка от реализации | Полная себестоимость | Прибыль от реализации | Средне-взвешенная цена | ||||
| базового периода (VРПi0) | текущего года (VРПi1) | базового периода (VРПi0) | текущего года (VРПi1) | базового периода (VРПi0) | текущего года (VРПi1) | базового периода (VРПi0) | текущего года (VРПi1) | |
| Зерновые и зерно- бобовые | 4962 | 4251 | 2902 | 3237 | 2084 | 1053 | 430 | 390 |
| Рапс | 743 | 403 | 402 | 291 | 341 | 112 | 700 | 640 |
| Картофель | 235 | 331 | 203 | 197 | 32 | 134 | 300 | 630 |
| Сахарная свекла | 6276 | 5108 | 4383 | 4967 | 1893 | 141 | 95 | 90 |
| Овощи открытого грунта | 297 | 266 | 293 | 458 | 4 | -192 | 470 | 510 |
| Другая продукция растениеводства | 48 | 38 | 63 | 33 | -15 | 5 | - | - |
Среднереализационная цена продукции была определена путем деления выручки от реализации соответствующего вида продукции на объем его продаж. На изменение ее уровня оказывают влияние следующие факторы: качество реализуемой продукции, конъюнктура рынка, сроки реализации, инфляционные процессы.
Зерновые и зернобобовые:
П0 = VРПi0 ∙ (Цi0 – Сi0) = 4962 ∙ (430 – 2902) = 4962 ∙ (-2472) = -12666064;
Пусл1 = VРПi1 ∙ (Цi0 – Сi0) = 4251 ∙ (430 – 2902) = 4251 ∙ (-2472) = -10508472;
Пусл2 = VРПi1 ∙ (Цi1 – Сi0) = 4251 ∙ (590 – 2902) = 4251 ∙ (-2512) = -10678512;
П1 = VРПi1 ∙ (Цi1 – Сi1) = 4251 ∙ (390 – 3237) = 4251 ∙ (-2847) = -12102597.
∆Побщ = П1 – П0 = (-12102597) – (-12266064) = 163467;
∆ПVрп = Пусл1 – П0 = (-10508472) – (-12266064) = 1757592;
∆Пц = Пусл2 – Пусл1 = (-10678512) – (-10508472) = -170040;
∆Пс = П1 – Пусл2 = (-12102597) – (-10678512) = 1424085.
Рапс:
П0 = VРПi0 ∙ (Цi0 – Сi0) = 743 ∙ (700 – 402) = 743 ∙ 298 = 221414;
Пусл1 = VРПi1 ∙ (Цi0 – Сi0) = 403 ∙ (700 – 402) = 403 ∙ 298