Особенности бухучета в бюджетных организациях
В инвентарных карточках учета основных средств Ф.ОС – 6, ОС – 8 записывается годовая сумма износа в рублях, шифр годовой суммы износа и год, в котором последний раз начисляется износ. Начисление износа не может производиться свыше 100% стоимости основных средств. При начислении износа ОС происходит уменьшение фонда в основных средствах. На общую сумму износа в последний рабочий день декабря составляется мемориальный ордер с отражением износа ОС по дебету субсчета 250 и кредиту счета 02. Сумма износа по мемориальному ордеру записывается только в книгу «Журнал – главное».
При освещении вопроса по учету основных средств нами были изучены материалы, предоставленные Георгиевским Техникумом Механизации Сельского Хозяйства.
Бухгалтерский учет основных средств в данной бюджетной организации осуществляется с использованием следующих нормативных документов:
«Средние нормативные сроки службы основных фондов учреждений и организаций, состоящих на государственном бюджете» (Приложе-
ние ).
«Годовые нормы износа по основным фондам учреждений и организаций, состоящих на государственном бюджете СССР, и указания о порядке определения и отражения в бухгалтерском учете износа основных средств» (фондов) учреждений и организаций, состоящих на государственном бюджете СССР, и других организаций, не начисляющих амортизацию» (Приложение ).
Аналитический учет основных средств осуществляется в инвентарных карточках. В карточках указываются характерные признаки объектов, дата выпуска, дата и номер акта ввода основных средств в эксплуатацию. Перемещение основных средств и данные о начисление износа указываются на обратной стороне этой карточки учет объектов основных средств по мету нахождения осуществляют в разрезе лиц, ответственных за сохранность этих средств.
Начисление износа в ГТМСХ производится 1раз в год, к концу отчетного периода. В инвентарных карточках учета основных средств Ф.ОС – 6 записывается годовая сумма износа в рублях, шифр годовой нормы износа и год, в котором последний раз начисляется износ.
Для того, чтобы начислить износ, сначала определяется процент износа по формуле:
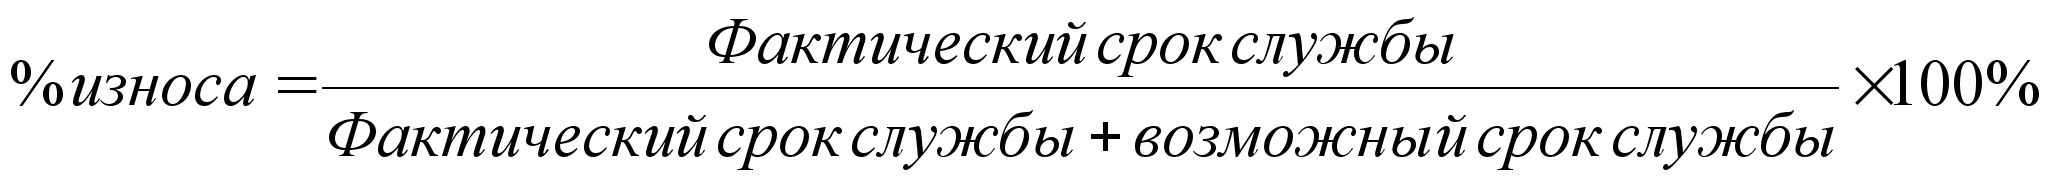
определив процент износа, начисляем износ ОС:
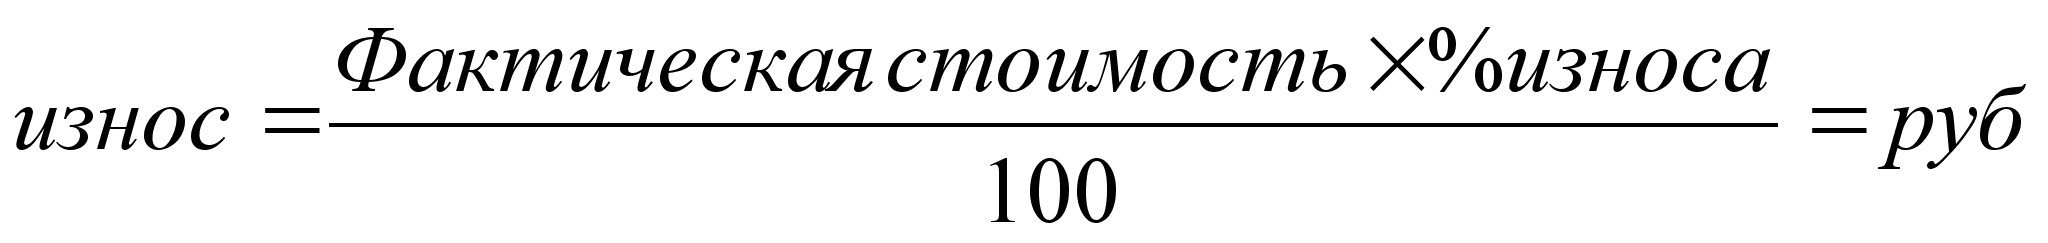
Учет материальных запасов
Под материальными запасами понимают различные вещественные элементы, используемые в процессе хозяйственной деятельности в качестве предметов труда. Они целиком потребляются в каждом хозяйственном или производственном цикле и полностью переносят свою стоимость на расходы бюджетных организаций и стоимость производимой ими продукции.
Используя основные нормативные документы, а также: Методические указания по инвентаризации имущества и финансовых обязательств; Приказ МФ РФ от 04.04.94г. №29 О распоряжении материальными ценностями бюджетными учреждениями; Приказ МФ РФ от 12.05.92г. №29 О бухгалтерском учете основных средств, малоценных и быстроизнашивающихся предметов в бюджетных организациях – предприятия и учреждения осуществляют контроль за сохранностью ценностей, за выполнением планов снабжения материалами, за выявлением фактических затрат, за правильностью распределения стоимости израсходованных в производстве материалов по статьям затрат и объектам калькуляции.
Классификация материалов в бюджетных организациях положена в основу их учета по синтетическим счетам. Для учета материальных запасов предназначены счета:
03 «Изделия и продукция»;
04 «Оборудование, строительные материалы и материалы для научных исследований»;
05 «Молодняк животных и животных на откорме»;
06 «Материалы и продукты питания»;
07 «Малоценные и быстроизнашивающиеся предметы».
Материальные ценности отражают на синтетических счетах по фактической себестоимости их приобретения (заготовления) или ученым ценам.
Фактическая себестоимость материальных ресурсов определяется исходя из затрат их приобретения, включая оплату процентов за приобретение в кредит, наценки, комиссионные вознаграждения, таможенные пошлины, расходы на транспортировку, хранение и доставку, осуществляемые силами сторонних организаций.
Определение фактической себестоимости материальных ресурсов, списываемых на производство, разрешается производить следующими методами оценки запасов:
по средней себестоимости;
по себестоимости первых по времени закупок (метод ФИФО);
по себестоимости последних по времени закупок (метод ЛИФО).
Первичные документы по поступлению и расходу производственных запасов играют важную роль в организации материального учета, так как являются его основой. Непосредственно по первичным документам осуществляют предварительный, текущий и последующий контроль за движением, сохранностью и рациональным использованием материальных ресурсов.
Первичные документы по движению материалов должны содержать полные реквизиты и тщательно оформляться, обязательно содержать подписи лиц совершивших операцию, и коды соответствующих объектов учета. Контроль за соблюдением правил оформления движения материальных ресурсов возложен на главного бухгалтера и руководителей соответствующих подразделений.
Для учета поступления товароматериальных ценностей используют следующие расчетные и сопроводительные документы: счета – фактуры, товарно-транспортные накладные, счета, квитанции к железнодорожной накладной и др.
Отпуск материалов со склада организации осуществляется на производственное потребление, хозяйственные нужды, на сторону, для переработки и в порядке реализации излишних и неликвидных запасов.
Порядок оформления документации на отпуск материалов зависит, прежде всего от организации деятельности учреждения. Выдача материалов со склада производится по следующим документам:
а) накладная (требование) Ф.434, применяется при выдаче материалов со склада и перемещении их внутри учреждения;
б) меню-требование Ф.298 и 299, применяется для выдачи продуктов питания со склада;
в) ведомость выдачи материалов на нужды учреждения Ф. 410, применяется для выдачи хозяйственных материалов для учебных и других целей
г) заборная карта Ф.431 выписывается на каждого получателя на несколько наименований материалов в для расходования по прямому назначению;
д) путевой лист применяется для списания для списания в расход автомобильного бензина. Бензин списывается по фактическому расходу, но не выше норм, утвержденных для отдельных марок автомобилей;
е) товарно-транспортная накладная Ф.1-т междуведомственная, применяется в учреждениях и организациях для перевозки грузов для нужд учреждения на собственных автомобилях
В установленные дни документы по приходу и расходу материалов сдают в бухгалтерию организации по реестру приемки – сдачи документов, составленному в двух экземплярах. Первый сдается в бухгалтерию, второй остается на складе.
Учет материалов на складе осуществляет заведующий складом (кладовщик), являющийся материально-ответственным лицом. Учет движения и остатков материалов осуществляют в карточках складского учета материалов. На каждый номенклатурный номер открывают отдельную карточку. Запись в карточках кладовщик делает на основании первичных документов в день совершения операций.
Бухгалтерия систематически осуществляет контроль за поступлением и расходованием материальных ценностей, находящихся на складе, а также сверяет свои записи по учету материалов с записями, ведущимися на складе. Все первичные документы по движению материалов со складов и подразделений организации поступают в бухгалтерию, где они после соответствующего контроля формируются в пачки.
Существует несколько вариантов учета материалов в бухгалтерии. При первом варианте – открывают на каждый вид и сорт материалов карточки аналитического учета. Их отличие от карточек складского учета состоит в том, что учет материалов в них ведут не только в натуральном, но и в денежном выражении.
При втором варианте все приходные и расходные документы группируют по номенклатурным номерам и в конце месяца подсчитанные итоговые данные о поступлении и расходе материалов записывают в оборотные ведомости.
Более прогрессивным является оперативно-бухгалтерский или сальдовый метод учета материалов. При сальдовом методе бухгалтерия не дублирует складского учета ни в отдельных карточках, ни в оборотных ведомостях, а использует в качестве регистров аналитического учета карточки складского учета материалов, ведущиеся на складах.
В конце месяца количественные данные об остатках на первое число месяца по каждому номеру материалов из карточек складского учета переносятся в ведомость учета остатков материалов на складе (без оборотов прихода и расхода).
При сальдовом методе учета материалов поступившие в бухгалтерию первичные документы по движению материалов после их проверки и таксировки раскладываются в контрольной картотеке отдельно по приходу и расходу в разрезе складов и номенклатурных групп материалов. Кроме того, по истечении месяца картотеку используют для составления групповых оборотных ведомостей в суммовом выражении по каждому складу в отдельности.
Особенности учета по малоценным и быстроизнашивающимся предметам:
в соответствии с Положением о бухучете и отчетности к МБП относят: а) предметы, служащие менее одного года, независимо от их стоимости;
б) предметы стоимостью на дату приобретения не более 50-кратного установленного законом МРОТ, независимо от срока их службы.
Руководитель организации имеет право установить на отчетный год меньший предел стоимости предметов для их учета в составе средств в обороте.
Учет МБП ведется на счете 07. К этому счету открыты субсчета:
070 «Малоценные и быстроизнашивающиеся предметы на складе»;
071 «МБП в эксплуатации»;
072 «Белье, постельные принадлежности, одежда и обувь на складе»;
073 «Белье, постельные принадлежности, одежда и обувь в эксплуатации».
Малоценные и быстроизнашивающиеся предметы по мере их приобретения отражаются по дебету субсчета 070 и кредиту соответствующих счетов учета денежных средств и расчетов (09,10,11,16,17). Одновременно производится запись по дебету соответствующих субсчетов счетов 08 «Затраты на производство и другие цели», 20 «Расходы по бюджету», 21 «Прочие расходы» и кредиту субсчета 260 «Фонд малоценных и быстроизнашивающихся предметов».
МБП в пределах 1/20 лимита стоимости основных средств за единицу при отпуске их в эксплуатацию списываются с кредита субсчета 070 в дебет субсчета 260. Учет этих предметов ведется должностными лицами в ведомостях оперативного (количественного) учета движения МБП Ф.412 или в книге складского учета материалов Ф.М-17. Работники бухгалтерии периодически проверяют фактическое наличие этих предметов с записями в регистрах Ф.412 или Ф.М-17.
МБП свыше 1/20 лимита стоимости основных средств за единицу при отпуске в эксплуатацию списывают в дебет субсчета 071 и с кредита субсчета 070.
Учет МБП, находящихся на складе материально ответственными лицами ведется по наименованиям предметов и количеству в книге Ф.М-17. Выдача этих предметов со склада производится по накладной (требованию) Ф. 434.
Аналитический учет по субсчету 070 в бухгалтерии ведется по наименованиям предметов, количеству, стоимости и материально ответственным лицам на карточках Ф. 296-а (в книге ф.296).
На субсчете 071 «МБП в эксплуатации» учитываются малоценные и быстроизнашивающиеся предметы, находящиеся в эксплуатации.
Списание МБП производится при полной их изношенности на основании соответствующихся актов, утвержденных руководителем учреждения.
На сумму выбывших из эксплуатации МБП производится запись по кредиту субсчета 071 и дебету субсчета 260. Учет операций по выбытию и перемещению МБП ведется в накопительной ведомости Ф.438.
Все МБП в эксплуатации должны на хранении у лиц, ответственных за правильную эксплуатацию и сохранность этих предметов. Эти лица обязаны учитывать предметы по наименованиям и количеству в книге Ф.М-17.
На субсчете 072 «Белье, постельные принадлежности, одежда и обувь на складе» учитываются указанные предметы в учреждениях здравоохранения, социальной защиты населения, народного образования и др. с выделением на отдельные группы по их наименованиям, количеству и материально ответственным лицам в книге Ф.М-17.
Указанные предметы мягкого инвентаря маркируются специальным штампом несмываемой краской.
Порядок учета белья, постельных принадлежностей, одежды и обуви установлен ведомственными инструкциями министерств и ведомств.
Белье, постельные принадлежности и другие предметы по мере их приобретения отражаются по дебету субсчета 072 и кредиту соответствующих субсчетов учета денежных средств и расчетов. Одновременно производится запись по дебету соответствующих субсчетов счетов 20 «Расходы по бюджету», 21 «Прочие расходы» и кредиту субсчета 260 «Фонд в малоценных и быстроизнашивающихся предметах».
Белье, постельные принадлежности, одежда и обувь свыше 1/20 лимита стоимости основных средств за единицу, выданные в эксплуатацию, записывают в дебет субсчета 073 и кредит субсчета 072.
Аналитический учет по субсчетам 072 и 073 ведется по наименованиям предметов, количеству их стоимости на карточках Ф.ОС-9, Ф. 296-а или на вкладных листах Ф.402 к инвентаризационной описи и сличительной ведомости.
Списание пришедших в ветхость и негодность белья и других предметов производится с учетом сроков службы, утвержденных министерствами и ведомствами для своей системы, на основании утвержденного руководителем учреждения акта на списание Ф.443 «Акт на списание с баланса белья постельных принадлежностей, инструментов, производственного и хозяйственного инвентаря». На сумму по акту производится запись по кредиту субсчета 073 и дебету субсчета 260.
В целях более глубокого изучения учета и списания МБП в бюджетных учреждениях нами был рассмотрен ряд документов, предоставленных бухгалтерским подразделением Георгиевского техникума механизации. (Приложение ).
Как было указано выше, учет инвентаря, посуды и других предметов, находящихся в эксплуатации ведется на счете 07 «Малоценные и быстроизнашивающиеся предметы», с разделением по субсчетам.
Учет малоценных и быстроизнашивающихся предметов, находящихся на складе, материально-ответственными лицами ведется по наименованиям предметов и количеству в книге «оборотная ведомость».
За каждым кабинетом и его имуществом ответственность несут материально-ответственные лица – преподаватели, список которых утверждается директором техникума.
За комендантом общежития закреплено имущество общежитий: постельное белье и принадлежности; одежда и обмундирование, включая спецодежду; предметы мебели; карнизы и ковровые покрытия.
Указанные предметы мягкого инвентаря маркируются заведующим складом в присутствии руководителя учреждения и работника бухгалтерии.
Порядок учета белья, постельных принадлежностей, одежды и обуви установлен ведомственными инструкциями министерств и ведомств.
Бухгалтерия техникума при списании пришедших в ветхость и негодность белья, спецодежды и обуви, производится с учетом сроков службы по перечню, утвержденному министерством сельского хозяйства. В этом перечне для каждого наименования инвентаря и оборудования определен свой срок службы в месяцах.
Раз в год, по приказу директора техникума, проводится годовая инвентаризация всего имущества и денежных средств по состоянию на 1 ноября отчетного года.
Для проведения инвентаризации создается комиссия в составе председателя и членов комиссии, в состав которых входят: заместитель директора, главного бухгалтера, заведующего отделением, бухгалтеров, преподавателей и мастеров производственного обучения. На инвентаризационную комиссию возлагается обязательство по проверке всех ценностей, а на материально-ответственных лиц обязательство по подготовке для инвентаризации всего имущества, приведение его в надлежащий вид.
На примере проведения инвентаризации в Георгиевском техникуме механизации мы видим, что в подотчете коменданта общежития №3 Колесниченко на 1 декабря 1999 года числился ряд МБП, в том числе телевизор «Ладога». По результатам проведения инвентаризации было обнаружено, что аппарат марки «Ладога» 1975 года выпуска ремонту не подлежит, так как его износ составляет 100%, что в свою очередь подтверждено справкой Техноторгового центра «Расиосервис». На основании вышеперечисленного комиссией был подписан акт №5 от 28.12.99г на списание пришедших в негодность телевизоров. Затем бухгалтерией предприятия проводится списание МБП с кредита субсчета 070 в дебет субсчета 260.
2.4. Учет труда и его оплаты.
Для учета труда, начисления заработной платы существует большая нормативная база. Кроме основных законов и положений о бухгалтерском учете и отчетности также используют:
Закон РФ от 21.12.95г №122. О коллективных договорах и соглашениях.
2. Закон РФ от 21.12.95г №207-ФЗ. О тарифах взносов в Пенсионный фонд РФ, Фонд Социального страхования РФ, Государственный фонд занятости населения РФ и фонды обязательного медицинского страхования.
Закон РФ от 07.12.91г. О подоходном налоге с физических лиц (с изменениями и дополнениями).
Кодекс законов о труде.
Инструкция о составе фонда заработной платы и выплат социального характера. Утверждена постановлением Госкомитета РФ от 10.06.95г №89 по согласованию с Минэкономики России, Минфином России, Минтрудом России.
О дифференциации в уровнях оплаты труда работников бюджетной сферы на основе Единой тарифной сетки. Постановление правительства РФ от 14.10.92г №785.
и ряд прочих методических рекомендаций, инструкций и постановлений.
Основными задачами учета труда и его оплаты являются: точный учет личного состава работников, отработанного ими времени и объема выполненных работ; правильное исчисление сумм оплаты труда и удержание из нее; учет расчетов с работниками организации, бюджетом, органами социального страхования, Государственным фондом занятости населения, фондами обязательного медицинского страхования и Пенсионным фондом РФ, контроль за рациональным использованием трудовых ресурсов, оплаты труда и фонда потребления; правильное отнесение начисленной оплаты труда и отчисления на социальные нужды на счета издержек производства и обращения и на счета целевых источников.
Оплата труда работников учреждений и организаций непроизводственной сферы, находящихся на бюджетном финансировании, с декабря 1992г осуществляется на основе Единой тарифной сетки, установленной постановлением Правительства РФ “О дифференциации в уровнях оплаты труда работников бюджетной сферы на основе Единой тарифной сетки” от 14 октября 1992г №785.
Единая тарифная сетка имеет 18 разрядов: для рабочих с 1-ый по 8-ой, для служащих – со 2-го по 18-ый.
Каждому разряду соответствует тарифный коэффициент. Заработную плату по соответствующей должности определяют умножением ставки (оклада) 1-го разряда на тарифный коэффициент.
Тарифные коэффициенты Единой тарифной сетки и тарифные ставки (оклады) ЕТС приведены в приложении к постановлению Правительства РФ от 18 марта 1999г №309.
Ставки и оклады каждому работнику устанавливаются по результатам аттестации и тарификации. При этом за основу принимают выполняемые работником трудовые функции, конкретные должностные обязанности работников, их образовательный уровень. Кроме того, учитывают содержание и характер выполняемых работ, их разнообразие (комплексность), руководство подчиненными, степень самостоятельности, уровень ответственности.
Таблица 1
Единая тарифная сетка
| Разряды оплаты труда | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 |
| Тарифные коэффициенты | 1,0 | 1,36 | 1,59 | 1,73 | 1,82 | 2,0 | 2,27 | 2,54 | 2,91 | 3,27 | 3,68 | 4,18 | 4,73 | 5,32 | 6,00 | 6,68 | 7,41 | 8,23 |
| Тарифные ставки (оклады) | 110 | 150 | 175 | 190 | 200 | 220 | 250 | 280 | 320 | 360 | 405 | 460 | 520 | 585 | 660 | 735 | 815 | 905 |
Для ведущих профессий в отраслях Правительством РФ установлены вилки в оплате труда. Должностные оклады заместителей руководителя устанавливаются на 10-20% ниже окладов руководителей. По перечням, уивержденным отраслевыми министерствами и ведомствами и Министерством труда и социального развития РФ, высококвалифицированными рабочим, занятым на важных и ответственных работах, могут устанавливаться ставки и оклады исходя из 9-12 разрядов Единой тарифной сетки.
При аттестации и тарификации работников бюджетной сферы используют квалификационный справочник должностей руководителей, специалистов и служащих, требования которого увязаны с разрядами Единой тарифной сетки.
Бюджетные организации наряду с основной могут заниматься предпринимательской деятельностью. В этом случае часть работников организации оплачивается по формам и системам оплаты труда, применяемым в соответствующих отраслях народного хозяйства.
Различают основную и дополнительную оплату труда.
К основной относится оплата, начисляемая работникам за отработанное время, количество и качество выполненных работ: оплата по сдельным расценкам, тарифным ставкам, окладам, премии сдельщикам и повременщикам, доплаты в связи с отклонениями от нормальных условий работы, за работу в ночное время, за сверхурочные работы, за бригадирство, оплата простоев не по вине рабочих и т. п.
К дополнительной заработной плате относятся выплаты за не проработанное время, предусмотренные законодательством по труду: оплата очередных отпусков, перерывов в работе кормящих матерей, льготных часов подростков, за время выполнения государственных и общественных обязанностей, выходного пособия при увольнении и др.
Основными формами оплаты труда являются повременная, сдельная и аккордная. Первые две формы оплаты труда имеют свои системы: простая повременная, повременно-премиальная, прямая сдельная, сдельно-премиальная, сдельно-прогрессивная, косвенно-сдельная.
При повременных формах оплата производится за определенное количество отработанного времени независимо от количества выполненных работ. Заработок рабочих определяют умножением часовой или дневной тарифной ставки его разряда на количество отработанных им часов или дней.Заработок других категорий работников определяют следующим образом: если эти работники отработали все рабочие дни месяца, то их оплату составят установленные для них оклады; если же они отработали неполное число рабочих дней, то их заработок определяют делением установленной ставки на календарное количество рабочих дней и умножением полученного результата на количество оплачиваемых за счет организации рабочих дней.
При повременно-премиальной системе оплаты труда к сумме заработка по тарифу прибавляют премию в определенном проценте к тарифной ставке или к другому измерителю. Первичными документами по учету труда работников приповременной выплате являются табели.
При прямой сдельной системе оплата труда рабочих осуществляется за число единиц изготовленной ими продукции и выплненных работ исходя из твердых сдельных расценок, установленных с учетом необходимой квалификации.
Сдельно-премиальная система оплаты труда рабочих предусматривает премирование за перевыполнение норм выработки и достижение определенных качественных показателей (отсутствие брака, рекламации и т.п.). При сдельно-прогрессивной системе оплата повышается за выработку сверх нормы. При косвенно-сдельной системе оплата труда наладчиков, комплектовщиков, помощников мастеров и других рабочих осуществляется в процентах к заработку основных рабочих обслуживаемого участка.
Труд некоторых работников иногда оплачивается и по сдельной, и по повременной оплате труда, например, оплата труда руководителя небольшого коллектива, совмещающего руководство коллективом (повременная оплата) с непосредственной производственной деятельностью, оплачиваемой по сдельным расценкам.
Аккордная форма оплаты труда предусматривает определение совокупного заработка за выполнение определенных стадий работы или производство определенного объема продукции.
Расчет заработка при сдельной форме оплаты труда осуществляется по документам о выработке.
Для более полного учета трудового вклада каждого рабочего в результаты труда бригады с согласия ее членов могут использоваться коэффициенты трудового участия (КТУ).
Для правильного начисления оплаты труда рабочим большое значение имеет учет отступлений от нормальных условий работы, которые требуют дополнительных затрат труда и оплачиваются дополнительно к действующим расценкам на сдельную работу. Доплаты оформляют следующими документами:
дополнительные операции, не предусмотренные технологией производства, - нарядом на сдельную работу, который обычно содержит какой-либо отличительный знак (например, яркая черта по диагонали), отклонения от нормальных условий работы – листком на доплату, который выписывают на бригаду или отдельного рабочего. В нем указывают номер основного документа (наряда, ведомости и др.), к которому производится доплата, содержание дополнительной операции, причину и виновника доплат и расценку.
Размеры доплат и условия их выплаты организации устанавливают самостоятельно и фиксируют их в коллективном договоре (положение об оплате труда). При этом размеры доплат не могут быть ниже установленных законодательством;
простои не по вине рабочих – листком учета простоев, в котором указывают время начала, окончания и длительности простоя, причины и виновников простоя и причитающуюся рабочим за простой сумму выплаты. Простои по вине рабочих не оплачивают и документами не оформляют.
Неисправимый или окончательный брак оформляют актом о браке или ведомостью о браке и, кроме того, его отмечают в первичных документах по учету выработки. Исправимый брак актом или ведомостью о браке не оформляют. Если брак исправляет рабочий, допустивший его, то никакого дополнительного документа не составляют вооюще; если брак исправляет другой рабочий, то составляют наряд на сдельную работу с отметкой об исправлении брака.
Брак, возникший не по вине работника, оплачивается по пониженным расценкам. Месячная заработная плата работника в этом случае не может быть ниже 2/3 тарифной ставки установленного его разряда (оклада). Брак, который произошел вследствии скрытого дефекта в обрабатываемых материалах, а также брак не по вине работника, обнаруженный после приемки изделия органами технического контроля, оплачивается работнику наравне с годными изделиями.
Оплата часов ночной работы (с 22 часов до 6 часов). Час ночной работы оплачивается в повышенном размере, предусмотренным коллективным договором организации, но не ниже размеров, установленных законодательством. Продолжительность ночной работы (смены) сокращается на 1 час. Оплата часов сверхурочной работы. Сверхурочные работы допускаются в исключительных случаях и с разрешения профкома организации. Работа в сверхурочное время оплачивается за первые два часа не менее чем в полуторном размере, а за последующие часы – не менее чем в двойном размере за каждый час сверхурочной работы. Сверхурочные работы не должны превышать для каждого работника 4 часа в течение 2 дней подряд и 120 часов в год. Компенсация сверхурочных часов отгулом не допускается.
Оплата работы ва выходные и праздничные дни. Работа в вышеуказанные дни компенсируется работнику предоставлением другого дня отдыха или, по соглашению сторон, в денежной форме. Работа в выходные и праздничные дни оплачивается не менее чем в двойном размере.
Оплата очередных отпусков. Право на отпуск работникам предоставляется по истечении 11 месяцев непрерывной работы на данном предприятии. За работником, находящимся в отпуске, сохраняют его средний заработок.
Оплата за время выполнение государственных и общественных обязанностей работники получают свой средний заработок по месту работы (участие в судебных заседаниях; осуществление избирательного права и т. п.)
Пособия по временной нетрудоспособности выплачиваются рабочим и служащим за счет отчислений на социальное страхование. Основанием для выплаты являются больничные листки, выдаваемыми лечебными учреждениями. Размер пособия по временной нетрудоспособности зависит от стажа работы работника и его среднего заработка:
при непрерывном стаже работы до 5 лет – 60% заработка;
от 5 до 8 лет – 80% заработка;
от 8 лет и более – 100% заработка.
Независимо от стажа работы пособие выдается в размере 100%:
в следствии трудового увечья, или профзаболевания;
работающим инвалидам ВОВ;
лицам, имеющим на своем иждивении трех детей и более, не достигших 16 лет;
по беременности и родам.
Помимо указанных случаев средний заработок сохраняется:
за донорами в день сдачи крови, а также за предоставленный им день отдыха (по желанию этот день присоединяется к ежегодному отпуску);
при звдержке выдаче работнику трудовой книжки по вине администрации – за все время вынужденного прогула;
при переводе работника на другую постоянную нижеоплачиваемую работу – в течение 2 недель со дня перевода;
при увольнении беременных женщин и женщин имеющих детей, по причине полной ликвидации организации – на период их трудоустройства, но не свыше 3 месяцев со дня окончания срочного трудового договора и в ряде других случаев.
С июля 1993 года постановлением Минтруда РФ введен новый порядок исчисления заработка, сохраняемого за работниками, который используется во всех случаях, кроме тех, по которым установлен специальный порядокего расчета. Ввновь введенный порядок расчета среднего заработка используется по настоящее время с некоторыми изменениями и дополнениями.
В соответствии с вновь ввуеденным порядком для исчисления среднего заработка расчетным периодом является три календарных месяца (с 1-го до 1-го числа).
С учетом специфики работы отдельных организаций с согласия Министерства труда РФ для исчисления среднего заработка расчетным периодом могут быть также 12 календарных месяцев, предшествующих событию, с которым связана соответствующая выплата. Во всех случаях для определения средней заработной платы используется средний дневной заработок.
Средний дневной заработок, кроме оплаты отпуска и выплаты компенсации за неиспользованный отпуск определяется путем деления начисленной суммы заработной платы в расчетном периоде на количество рабочих дней исходя из нормальной или сокращенной продолжительности рабочего времени, установленной законодательством РФ по календарю 5-дневной рабочей недели. Размер среднего заработка конкретного работника определяют умножением среднего дневного заработка на количество рабочих дней, подлежащих оплате.
Средний дневной заработок доля оплаты отпусков и выплаты компенсаций за неиспользованные отпуска исчисляются делением фактически выплаченных сумм в расчетном периоде на 3 и на коэффициенты:
25.25 – среднемесячное число рабочих дней при оплате отпуска, установленного в рабочих днях;
29.60 – среднемесячное число календарных дней при оплате отпуска, установленного в календарных днях.
В случае если расчетный период отработанне полностью, отпуск оплачивается исходя из среднего дневного заработка,определяемого путемделения заработка за фактически проработанное время; на число рабочих дней по календарю шестидневной рабочей недели, приходящихся на проработанное время (при предоставлении отпуска в рабочих днях), на число календарных дней (при предоставлении отпуска в календарных днях).
При начислении продолжительности ежегодного отпуска в календарных днях праздничные нерабочие дни, приходящиеся на период отпуска, в число календарных дней отпускане включаются и не оплачиваются.
Из расчетного периода для подсчета среднего заработка исключаются фактически выплаченные суммы, а также время, в течении которого работник:
освобождался от работы с полным или частичным сохранением заработной платы или без оплаты;
получая пособие по временной нетрудоспособности или пособие по беременности и родам;
не работая в связи с приостановкой деятельности организации, цеха или производства.
В соответствии с Инструкцией о составе фонда заработной платы и выплат социального характера, расходы организации, связанные с оплатой труда, и другие выплаты работникам делятся на 3 части:
фонд заработной платы;
выплаты социального характера;
расходы, не относящиеся к фонду заработной платы и выплатам социального характера.
Фонд заработной платы включает:
оплату за отработанное время