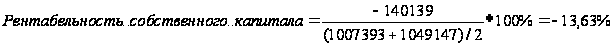Учет и анализ операций с денежными средствами в кассах и на счетах в банках
Такие примеры могут быть составлены по каждой пассивной статье, для которых действует общее правило: при увеличении остатков кредиторской задолженности величина себестоимости оказывается завышенной в сравнении с реальным уходом денег из предприятия, а финансовый результат – заниженным. И, наоборот, при сокращении остатков по статьям текущих пассивов финансовый результат завышен по сравнению с фактическим расходованием денежных средств.
Все приведенные рассуждения предполагают осуществление следующих корректировочных процедур при расчете величины чистого денежного потока от операционной деятельности: увеличение остатков по статьям оборотных активов должно быть исключено (показано в отчете со знаком «минус»), уменьшение – прибавлено к показателю чистой прибыли или убытка (показано со знаком «плюс»); увеличение остатков по статьям текущих пассивов должно быть прибавлено к финансовому результату (показано со знаком «плюс»), уменьшение – исключено (показано со знаком «минус»).
Совокупное влияние рассмотренных процедур, корректирующих величину чистой прибыли, должно привести к определению величины чистого денежного потока от операционной деятельности. Проведение таких корректировочных операций – процесс трудоемкий, но данные корректировочных таблиц содержат ценную управленческую информацию, в которой заинтересовано руководство организации и инвесторы.
Рассмотрим анализ движения денежных средств по текущей деятельности косвенным методом для того, чтобы объяснить причины расхождения полученного в отчетном периоде финансового результата на предприятии (чистая прибыль в размере 1 034 504 руб.) и прироста денежных средств в размере 18 107 руб.
Согласно определенной ранее последовательности на первом этапе устраняем влияние на финансовый результат операций начисления износа и операций, связанных с выбытием объектов долгосрочных активов.
По данным организации, сумма начисленной за анализируемый период амортизации основных средств и нематериальных активов составила 46 487 руб. (данные из формы № 5 «Приложение к бухгалтерскому балансу»). Поэтому для того чтобы рассчитать полную сумму чистого денежного потока от операционной деятельности, к чистой прибыли 1 034 504 руб. следует прибавить сумму начисленной амортизации. Также из пояснительной записки к годовому бухгалтерскому балансу известна сумма прибыли от продажи основных средств: 1 057 361 руб., которая будет вычитаться из суммы чистой прибыли
Доходы от участия в других организациях следует включить в состав инвестиционной деятельности. Поскольку указанные доходы участвуют в формировании финансового результата, величина которого используется при определении чистого денежного потока от операционной деятельности, доходы от участия в других организациях в сумме 163 653 руб. должны быть исключены из расчета чистого денежного потока от операционной деятельности и включены в состав денежных потоков от инвестиционной деятельности.
На втором этапе определяем изменение по каждой статье оборотного капитала и краткосрочных обязательств. Для этого составляется вспомогательная таблица 3.4
Таблица 3.4
Сведения об изменении статей оборотного капитала
| Статьи баланса |
На начало периода |
На конец периода |
Изменения: Увеличение (+) Уменьшение (-) |
| Производственные запасы | 47 682 | 40 805 | - 6 877 |
| Незавершенное производство | 319 | 0 | - 319 |
| Расходы будущих периодов | 5 292 | 8 879 | 3 587 |
| Готовая продукция | 0 | 602 | 602 |
| Дебиторская задолженность | 1 662 239 | 194 486 | - 1 467 753 |
| Краткосрочные финансовые вложения | 298 178 | 245 589 | - 52 589 |
| Денежные средства | 129 458 | 147 565 | 18 107 |
| Кредиторская задолженность, в т.ч.: | 33 645 | 13 866 | - 19 779 |
| Расчеты с кредиторами | 18 699 | 4 089 | - 14 610 |
| Расчеты с персоналом | 6 739 | 8 320 | 1 581 |
| Расчеты с бюджетом и внебюджетными фондами | 8 207 | 1 457 | - 6 750 |
| Расчеты с прочими кредиторами | - | - | - |
| Доходы будущих периодов | - | - | - |
| Авансы, полученные от покупателей и заказчиков | 1 555 156 | 51 470 | - 1 503 686 |
Теперь составим отчет о движении денежных средств косвенным методом (таблица 3.5).
Таблица 3.5
Отчет о движении денежных средств (косвенный метод)
| Показатели | Сумма, руб. |
| Потоки денежных средств от операционной деятельности | |
| Чистая прибыль (убыток) | 1 034 504 |
| Начисленная амортизация по внеоборотным активам | 46 487 |
| Прибыль от продажи основных средств | (1 057 361) |
| Доходы от участия в других организациях | (163 653) |
| Изменение производственных запасов плюс НДС по приобретенным материальным ценностям | 6 877 |
| Изменение незавершенного производства | 319 |
|
Изменение расходов будущих периодов |
(3 587) |
| Изменение объема готовой продукции | (602) |
| Изменение дебиторской задолженности | 1 467 753 |
| Изменение кредиторской задолженности | (19 779) |
| Изменение задолженности по авансам полученным | (1 503 686) |
| Краткосрочные финансовые вложения | 52 589 |
| Изменение доходов будущих периодов | - |
| Чистый денежный поток от операционной деятельности | (140 139) |
По результатам анализа денежных средств косвенным методом могут быть сделаны следующие выводы:
Основной причиной расхождения полученного чистого финансового результата и чистого потока денежных средств является уменьшение дебиторской задолженности (- 1 467 753 руб.) и уменьшение краткосрочных финансовых вложений (- 52 589 руб.), повлекшее дополнительный приток денежных средств.
Отток денежных средств с предприятия в рамках операционной деятельности был обеспечен за счет уменьшения кредиторской задолженности в разрезе расчетов с кредиторами, расчетов с персоналом, расчетов с бюджетом и внебюджетными фондами, а также расчетов с прочими кредиторами в сумме 19 779 руб. и значительное уменьшение задолженности по авансам полученным на 1 503 686 руб.
Таким образом, и прямой, и косвенный методы обеспечивают пользователей отчета потенциально важной информацией. С одной стороны, отчет концентрирует в себе значительную часть данных из других бухгалтерских отчетов: бухгалтерского баланса и отчета о прибылях и убытках (косвенный метод). С другой стороны, он содержит детально раскрытую информацию о валовых суммах поступлений и платежей, что позволяет создать целостную картину финансовых потоков организации.
В качестве предпочтительного варианта можно рекомендовать применение прямого метода с последующей сверкой чистого финансового результата и чистого денежного потока от операционной деятельности, что позволяет воспользоваться преимуществами обоих методов.
Анализ движения денежных средств прямым и косвенным методами предоставляет ценную управленческую информацию для руководства предприятия, на основе которой принимаются оперативные решения по стабилизации платежеспособности организации, оцениваются возможности дополнительных инвестиций. Кредиторы могут составить заключение о достаточности средств у предприятия–должника и его способности генерировать денежные средства, необходимые для платежей. Акционеры (инвесторы), располагая информацией о движении денежных потоков на предприятии, имеют возможность более обоснованно подойти к разработке политики распределения и использования прибыли.
Анализ движения денежных средств на основе модели бухгалтерского баланса
При анализе движения денежных средств важно выявить влияние различных факторов на изменение остатка денежных средств во взаимосвязи с изменением показателей, формирующих финансовые результаты деятельности организации (методика Шеремета А.Д.). С этой целью можно использовать модель бухгалтерского баланса.
Бухгалтерский баланс можно представить в виде следующей модели:
(ВА – ИА) + З +ДЗ +КФВ + ДС = КР + ДКЗ +КЗ,
где ВА – внеоборотные активы по первоначальной стоимости;
ИА – износ амортизируемых внеоборотных средств;
З – запасы и НДС по приобретенным ценностям;
ДЗ – дебиторская задолженность и прочие активы;
КФВ – краткосрочные финансовые вложения;
ДС – денежные средства;
КР – капитал и резервы;
ДКЗ – долгосрочные и краткосрочные кредиты и займы;
КЗ – кредиторская задолженность и прочие пассивы.
Данная модель преобразуется так, чтобы в левой части равенства остались только денежные средства, тогда:
ДС = (КР + ДКЗ + КЗ + ИА) – (ВА + З + КФВ + ДЗ).
Отсюда приращение остатка денежных средств за отчетный период будет равно:
DДС = (DКР + DДКЗ + DКЗ + DИА) – (DВА + DЗ + DКФВ + DДЗ).
Если прирост собственного капитала (капитала и резервов) DКР представить в виде суммы прироста нераспределенной прибыли DНП и изменения собственного капитала за счет прочих факторов DСК, то есть:
DКР = DНП + DСК,
то получим модель взаимосвязи остатка денежных средств за отчетный период и чистой нераспределенной прибыли:DДС = DНП + (DСК + DДКЗ + DКЗ + DИА) – (DВА + DЗ + DКФВ + DДЗ)
Из этой формулы вытекает общее правило: для того чтобы получить изменение денежных средств за отчетный период, необходимо к изменению чистой нераспределенной прибыли DНП прибавить приращение собственного капитала за счет прочих причин DСК, приращение кредитов и займов DДКЗ, приращение кредиторской задолженности и прочих активов DКЗ, приращение износа амортизируемых внеоборотных активов DИА и вычесть приращение внеоборотных активов DВА, приращение запасов DЗ, приращение краткосрочных финансовых вложений DКФВ и приращение дебиторской задолженности и прочих оборотных активов. При этом приращение отдельных показателей может быть как положительным, так и отрицательным, поэтому при вычислении они соответственно меняют знак на противоположный.Для расчета используются данные бухгалтерского баланса и формы №5, где имеется информация о первоначальной стоимости основных средств и сумме износа амортизируемых внеоборотных активов.
По анализируемому предприятию составим следующую таблицу 3.6
Таблица 3.6
Сумма изменения отдельных статей баланса
| Наименование показателя | Сумма, руб. |
| 1. Внеоборотные активы (по первоначальной стоимости) | + 115 584 |
| 2. Износ амортизируемых внеоборотных активов | + 43 770 |
| 3. Запасы с НДС | - 3 007 |
| 4. Дебиторская задолженность и прочие внеоборотные активы | - 1 467 753 |
| 5. Краткосрочные финансовые вложения | - 52 589 |
| 6. Денежные средства | + 18 107 |
| 7. Собственный капитал | 0 |
| 8. Нераспределенная прибыль | + 41 754 |
| 9. Долгосрочные и краткосрочные кредиты и займы | +43 349 |
| 10. Кредиторская задолженность | - 1 518 531 |
DДС = DНП + (DСК + DДКЗ + DКЗ + DИА) – (DВА + DЗ + DКФВ + DДЗ)
+18107=+41754 +(0+43349–1518531+43770) – (115584–3007–52589– 1467753)
+18107 = +41 754 +(-1 431 412) – (-1 407 765)
+18107 = +18107
Таким образом, приток денежных средств был обеспечен наличием нераспределенной прибыли (41 754 руб.), приращением амортизационных отчислений (43 770 руб.), значительным уменьшением дебиторской задолженности (1 467 753 руб.) и краткосрочных финансовых вложений (52 589 руб.). Отток денежных средств был вызван в основном приобретением основных средств (115 584 руб.), уменьшением кредиторской задолженности (1 518 531 руб.) и уменьшением запасов (3 007 руб.)
Анализ эффективности движения денежных средств
Цель данного анализа заключается во всесторонней оценке ликвидности и финансового равновесия предприятия, выявлении резервов повышения эффективности использования его финансовых ресурсов. Это подготовительный этап для финансового прогнозирования как базы последующего стратегического анализа и управления организацией.
Анализ эффективности движения денежных средств основывается на расчете финансовых показателей на базе величины чистого денежного потока от текущей деятельности (ЧДПТ). Классификация финансовых коэффициентов производится исходя из задачи удовлетворения запросов каждой группы пользователей подобной информации (инвесторов, кредиторов, государства и т.п.):
Показатели для оценки «качества» чистого денежного потока от операционной деятельности. Позволяют оценить возможность ошибочных выводов при использовании величины чистого денежного потока от операционной деятельности в системе показателей.
Показатели ликвидности. Характеризуют уровень платежеспособности предприятия.
Инвестиционные показатели. Характеризуют способность организации покрыть свои инвестиционные вложения без привлечения источников внешнего финансирования, т.е. степень внутреннего самофинансирования.
Показатели финансовой политики. За счет сопоставления отраженных в отчете о движении денежных средств источников финансирования можно получить представление о финансовой политике и об относительном значении каждого источника для организации. Анализируя объем и временной аспект таких источников финансирования, субъект анализа делает вывод о положении данной организации на рынке капитала.
Показатели рентабельности. Отражают эффективность использования капитала организации.
1. Прежде всего, следует оценить «качество» чистого денежного потока от текущей деятельности. Данная оценка проводится на базе анализа структуры ЧДПТ. Для этого чистая прибыль (убыток) пересчитывается в чистый денежный поток от текущей деятельности (анализ отчета о движении денежных средств косвенным методом). Предварительный анализ отчета о движении денежных средств позволяет выявить, что предприятие использует прежде всего источники активного самофинансирования, обеспеченные на 95,70% ((1 034 504 / (1 034 504 + 46 487) * 100%) чистой прибылью и на 4,30% ((46 487 / (1 034 504 + 46 487) * 100%) начисленной амортизацией по внеоборотным активам.
Для оценки «качества» ЧДПТ рассчитываются и анализируются показатели «качества» прибыли и доли амортизационных отчислений в чистый денежный поток от текущей деятельности.
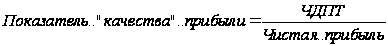 (3.1)
Показатель «качества» прибыли в отчетном году = 40 139 / 1 034 504 = 0,14 выявляет существенное расхождение величины чистой прибыли и ЧДПТ: на каждый рубль показанной в отчете о прибылях и убытках прибыли предприятие получало лишь 14 копеек ЧДПТ.
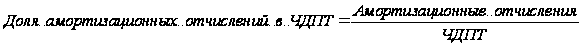 (3.2)
По данным отчетного года доля амортизационных отчислений в ЧДПТ = 46 487 / 140 139 = 0,33
Совместное рассмотрение двух вышеуказанных показателей свидетельствует о том, что не амортизационные отчисления являются главной причиной отличия ЧДПТ от чистой прибыли.
Рассчитаем финансовые показатели и проанализируем их динамику за два года: 2003 и 2004. Расчет показателей приведен по данным отчетного года.
2. Анализ финансовых коэффициентов ликвидности для повышения обоснованности оценки реальной платежеспособности организации включает следующие показатели:
2.1.
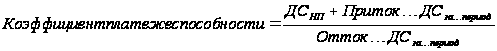 ,
(3.3)
где ДСнп – величина денежных средств на начало периода.
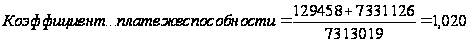
Коэффициент платежеспособности дает возможность определить, сможет ли предприятие обеспечить за определенный период выплаты денежных средств за счет остатка денежных средств на счетах, в кассе и их притоков за тот же период. Для обеспечения платежеспособности предприятия необходимо, чтобы этот коэффициент был не менее 1. Анализ показал, что он составлял 1,020 и 1,034. Значения коэффициентов платежеспособности свидетельствуют о достаточном количестве денежных средств, чтобы обеспечить требуемые выплаты. Однако у предприятия нет возможности повысить платежи даже на 1%.
2.2
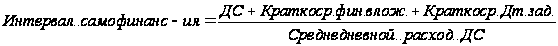 (3.4)
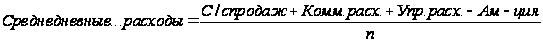 ,
(3.5)
где n = 30 дней, если период – месяц,
n = 90 дней, если период – квартал,
n = 360 дней, если период – год.
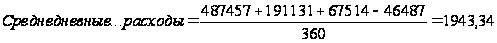
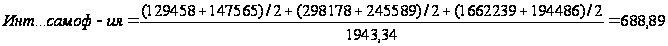
Полученные данные свидетельствуют о том, что анализируемое предприятие сможет бесперебойно осуществлять текущую деятельность за счет поступления денежных средств за ранее отгруженную продукцию. Но такой период самофинансирования составлял от 1232,88 до 688,89 дней, что является очень большим периодом, и это отрицательно сказывается на финансовой деятельности предприятия.
2.3.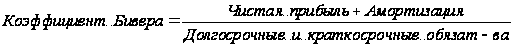 (3.6)
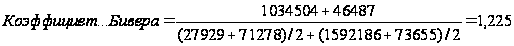
Коэффициент Бивера считается достаточно представительным показателем платежеспособности. Он рассчитывается по потоку денежных средств (сумма чистой прибыли и амортизации в числителе показателя), но не учитывает изменение дебиторской задолженности как фактора, влияющего на приток денежных ресурсов. Коэффициент Бивера для анализируемого предприятия составил 0,614 и 1,225. Таким образом, в отчетном году притоком денежных средств не могут быть покрыты суммы краткосрочных и долгосрочных обязательств. Нормативное значение данного коэффициента находится в пределах 0,4 – 0,45.
2.4. Возможности покрытия долгосрочной кредиторской задолженности характеризует потенциал самофинансирования:
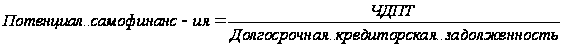 (3.7)
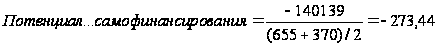
Следовательно, предприятие в отчетном году не могло погасить за счет внутреннего источника финансирования (ЧДПТ) суммы долгосрочной кредиторской задолженности.
2.5. Для того чтобы получить представление о том, в какой мере предприятие способно отвечать по своим обязательствам перед собственниками капитала по выплате дивидендов исходя из достигнутого финансово-хозяйственного результата по текущей деятельности, рассчитывают коэффициент покрытия дивидендов по всем видам акций:
 (3.8)

Можно сделать вывод, что анализируемое предприятие располагает небольшими средствами для выплаты дивидендов.
В целом динамика «денежных» показателей ликвидности выявила финансовую зависимость данного предприятия от внешних источников финансирования и необходимость отслеживания показателей потенциальных сроков погашения ее долгов. Полученный отрицательный поток денежных средств по текущей деятельности в отчетном году не может покрыть суммы краткосрочных и долгосрочных обязательств. Следует отметить, что, если у предприятия не будет просроченной задолженности и наметится рост ЧДПТ, то у компании появятся возможности для самофинансирования, и она будет способна своевременно осуществлять текущие платежи и рассчитываться по своим обязательствам.
Инвестиционные показатели.
Динамика инвестиционных показателей особенно важна, так как интенсивность капитальных вложений различается год от года.
3.1. Особый интерес представляет показатель, характеризующий степень участия ЧДПТ в покрытии дефицитного чистого денежного потока от инвестиционной деятельности (ЧДПИ):
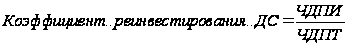 (6.9)
Если ЧДПИ > 0, то это означает, что все инвестиционные вложения во внеоборотные активы организация осуществила за счет дезинвестиций. В этом случае расчет коэффициента реинвестирования денежных средств не проводится.
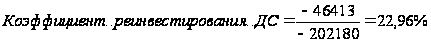
У анализируемого предприятия в отчетном году ЧДПИ = 152 916 руб., следовательно, все инвестиционные вложения во внеоборотные активы осуществлены за счет дезинвестиций, а в предыдущем ЧДПИ = - 46 413 руб. и имеет место 23 %-е реинвестирование ЧДПТ.
3.2. Способность предприятия осуществлять инвестиции, не привлекая внешних источников финансирования, отражает показатель степени покрытия инвестиционных вложений:
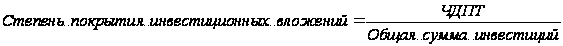 (3.10)

Таким образом, в отчетном году за счет ЧДПТ не осуществлялись инвестиции во внеоборотные активы, инвестирование проходило за счет внешних источников финансирования.
3.3. Когда для оценки возможностей финансирования инвестиционных вложений используется приток денежных средств от сокращения прежних инвестиций, т.е. дезинвестиции (например, от продажи оборудования), то можно рассчитать степень покрытия чистых инвестиций (инвестиций-нетто):
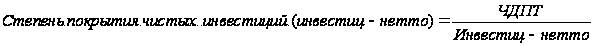 (3.11)
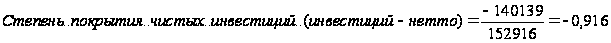
Реализовав часть внеоборотных активов, предприятие не смогло покрыть чистым денежным потоком от текущей деятельности произведенных в отчетном году капвложений.
3.4. Чтобы определить величину сокращения инвестиционных вложений как источника финансирования новых инвестиционных проектов, надо противопоставить оттокам денежных средств в связи с новыми инвестициями притоки денежных средств от сокращения прежних инвестиционных вложений:
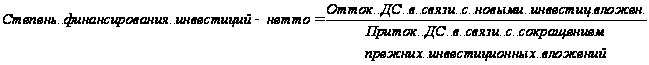
 (3.12)
Отток денежных средств в связи с новыми инвестициями превышает приток денежных средств от сокращения прежних инвестиционных вложений в 2 раза.
Расчет инвестиционных показателей свидетельствует о неспособности предприятия покрывать свои инвестиции во внеоборотные активы, не привлекая для этого дополнительные источники внешнего финансирования. Таким образом, предприятию необходимо сконцентрировать внимание на повышении эффективности текущей деятельности с тем, чтобы для обеспечения простого и расширенного воспроизводства капвложения покрывались за счет собственных средств.
4. Показатели финансовой политики предприятия
4.1. Если в ходе анализа сопоставить отраженные в отчете о движении денежных средств внутренние и внешние источники финансирования, то можно получить представление о финансовой политике и об относительном значении каждого такого источника для организации:
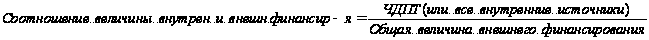 (3.13)
Под общей величиной внешнего финансирования понимается суммарный приток денежных средств в результате роста заемного капитала и собственного капитала.
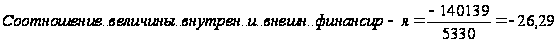 ,
где в расчете как внутренний источник финансирования участвует только ЧДПТ;
 где
в расчете к
внутренним
источникам
финансирования
относятся:
ЧДПТ, денежные
средства на
начало отчетного
периода и
дезинвестиции.
Очевидно, что для повышения финансовой устойчивости предприятия размер внутреннего финансирования должен превышать общую сумму внешних финансовых источников.
Также анализируется структура внешнего финансирования. Для этого рассчитываются следующие показатели:
4.2.
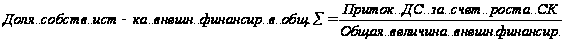 (3.14)
4.3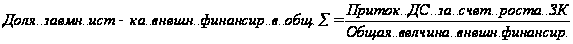 (3.15)
4.4.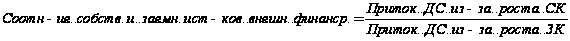 (3.16)
Ввиду того, что в анализируемых периодах приток денежных средств за счет роста собственного капитала отсутствовал, расчеты по формулам 4.2 – 4.4 не проводились.
В финансовой политике предприятие прибегает к займам и кредитам, а также к бесплатному «кредитованию» со стороны своих поставщиков и подрядчиков.
5. Показатели рентабельности капитала
Рассчитываются «денежные» показатели рентабельности всего капитала и собственного капитала. Для этого в числителе берется величина ЧДПТ. В знаменателе таких показателей используется среднее значение валюты баланса.
5.1.
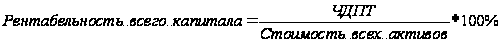 (3.17)
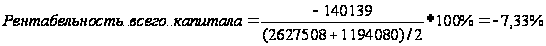
Получили убыточность капитала, т.к. чистых денежных средств от текущей деятельности недостаточно на 1 руб. капитала предприятия.
5.2. Особый интерес для аналитика представляет показатель рентабельности собственного капитала, характеризующий, сколько процентов собственного капитала сформировало предприятие за анализируемый период за счет чистого притока денежных средств от текущей деятельности:
 (3.18)