Учет и аудит денежных средств ООО "ТРАНС-СТРОЙ"
В разделе инвестиционной деятельности:
1) прибавляются: продажа ценных бумаг и материальных необоротных активов.
2) вычитаются: покупка ценных бумаг и материальных необоротных активов.
В сфере финансовой деятельности:
1) прибавляются эмиссия обычных акций.
2) вычитаются: погашение облигаций и выплата дивидендов.
В завершение анализа производится расчет денежных средств на начало и конец года, позволяющий говорить об изменениях в финансовом положении фирмы.
Факторами изменения прибыли являются затраты, включаемые в себестоимость продукции, изменение объема продаж в кредит, начисление налогов и дивидендов и др.
Отчетная прибыль корректируется также на величину поправок, не отражающих движение денежных средств:
а) амортизация основных средств и нематериальных активов;
б) убыток от реализации основных средств и нематериальных активов;
в) прибыль от реализации основных средств;
г) затраты на научно-исследовательские и опытно-конструкторские работы.
Важной компонентой финансового состояния является движение оборотного капитала или текущих активов организации. С оборота мобильных активов как бы начинается весь процесс обращения капитала, приводится в движение вся цепочка хозяйственной активности организации. Поэтому факторам ускорения оборотных средств, синхронизации движения оборотного капитала с прибылью и денежными средствами следует уделять максимум внимания.
Факторами «притока» оборотного капитала являются:
реализация товаров,
реализация имущества,
рост дебиторской задолженности,
реализация акций и облигаций за наличные.
Факторами «оттока» оборотного капитала являются:
закупки сырья и материалов,
приобретение объектов основных средств,
выплата заработной платы,
уплата% за кредиты,
увеличение резерва по сомнительным долгам,
списание запасов товарно-материальных ценностей как потери,
начисления на заработную плату.
Финансовая деятельность организации связана с поступлением средств вследствие получения долгосрочных и краткосрочных кредитов и займов, бюджетных ассигнований и расходованием средств в виде погашения задолженности по полученным ранее кредитам и займам, выплаты дивидендов, процентов.
Анализ движения денежных средств проводится прямым и косвенным методами. Для целей анализа, кроме форм №1 «Бухгалтерский баланс» и №4 «Отчет о движении денежных средств», привлекаются данные формы №5 «Приложение к балансу предприятия» и Главной книги. С помощью этих источников определяется движение денежных средств в рамках текущей, инвестиционной и финансовой деятельности.
Прямой метод расчета показателей денежного потока состоит в группировке и анализе данных бухгалтерского учета, отражающих движение средств в разрезе трех сфер деятельности. Косвенный метод заключается в перегруппировке данных баланса, приложения к нему и отчета о прибылях и убытках и их корректировке с целью пересчета финансовых показателей в показатели движения денежных средств.
Анализ движения денежных средств прямым методом детально раскрывает движение денежных средств на счетах бухгалтерского учета, позволяет делать выводы относительно достаточности средств для уплаты по счетам текущих обязательств, а также осуществления инвестиционной деятельности. Для оценки движения денежных средств прямым методом составляют аналитическую таблицу 8.
Для анализа реального движения денежных средств необходимо выделить и проанализировать все направления поступления (притока) денежных средств, а также их выбытия (оттока). Анализ финансовых потоков следует проводить в двух разрезах: с учетом остатков денежных средств и обязательств и без учета остатков, это позволяет выявить жизнеспособность» организации.
По содержанию прямой метод близок к составлению баланса доходов и расходов. Он позволяет судить о ликвидности организации, поскольку детально раскрывает движение денежных средств на счетах, что дает возможность сделать вывод, достаточно ли средств для исполнения текущих обязательств, а также инвестиций.
Анализ движения денежных средств прямым методом детально раскрывает движение денежных средств на счетах бухгалтерского учета, дает возможность делать выводы относительно достаточности средств для уплаты по счетам текущих обязательств, а также осуществление инвестиционной деятельности.
В то же время прямой метод не раскрывает взаимосвязи финансового результата (прибыли) и изменения величины денежных средств на счетах организации. Чтобы выявить эту взаимосвязь, необходимо воспользоваться косвенным методом анализа, суть которого состоит в пересчете суммы чистой прибыли.
Анализ движения денежных средств косвенным методом целесообразно начинать с оценки изменений в состоянии активов организации и их источников по данным ф. №1 «Бухгалтерский баланс». Затем оценивают, как изменения по каждой статье активов и пассивов отразились на состоянии денежных средств организации и ее чистой прибыли. Для этого можно составить следующую таблицу.
Таблица 10- Изменение стоимости имущества организации и источников его образования за отчетный период, тыс. руб.
Статьи баланса |
На начало года |
На конец года |
Изменение за отчетный период (+,–) |
|
Актив |
|||
| Сырье, материалы и другие аналогичные ценности | 3079 | 15706 | +12627 |
| Затраты в незавершенном строительстве | 11759 | 6844 | -4915 |
| Готовая продукция и товары для перепродажи | 4941 | 4941 | 0 |
| НДС по приобретенным ценностям | 0 | 112 | +112 |
| Дебиторская задолженность | 35683 | 118947 | +83264 |
| Денежные средства | 20392 | 2334 | -18058 |
|
Пассив |
|||
| Поставщики и подрядчики | 26630 | 11386 | -15244 |
| Задолженность перед персоналом организации | 109 | 187 | +78 |
| Задолженность перед внебюджетными фондами | 24 | 60 | +36 |
| Задолженность по налогам и сборам | 449 | 2556 | +2107 |
| Прочие кредиторы | 53276 | 127720 | +74444 |
Далее следует установить, как изменения по каждой статье оборотных активов и обязательств, проанализированных в данной таблице отразились на состоянии денежных средств организации и её чистой прибыли.
По данным формы №2 анализируемой организации выручка от реализации составила 95461 тыс. руб., а сумма дебиторской задолженности по данным таблицы №2 увеличилась на 83264 тыс. руб. Тогда реальный прирост денежных средств составит 95461 – 83264 = 12197 тыс. руб.
Это означает, что величина чистой прибыли, отраженная в форме №2, была завышена на 83264 тыс. руб. и эта сумма должна быть исключена из нее.
Также корректируется чистая прибыль, связанная с изменением суммы авансов, полученных от поставщиков.
Операции, отражаемые на пассивных счетах, имеют обратный механизм воздействия на движение денежных средств.
Если остатки по статьям обязательств в отчетном периоде возрастают, то сумма их увеличения должна быть прибавлена к чистой прибыли. Если остатки уменьшаются, следовательно, по счетам обязательств было заплачено больше, чем указано в отчете о движении денежных средств и сумма их уменьшения должна исключаться из величины чистой прибыли.
Особый характер имеют корректировки величины чистой прибыли, связанные с операциями начисления амортизации по основным средствам и нематериальным активам, так как указанные расходы уменьшают прибыль отчетного года, но не влияют на движение денежных средств.
Поэтому для того, чтобы получить полную величину денежного потока, к чистой прибыли следует прибавить сумму начисленной амортизации.
В отчетном году от всей деятельности было получено чистой прибыли на сумму 14886 тыс. руб. В результате операций, отраженных в формах №1, 2, 4, 5 и на счетах Главной книги, состояние денежных средств ухудшилось. Их остаток на конец года уменьшился на 18058 тыс. руб. и составил 2334 тыс. руб.
Способ оценки достаточности денежных средств состоит в определении числа их оборотов и длительности периода оборотов в днях. С этой целью рассчитывают коэффициент оборачиваемости денежных средств (число оборотов в течение анализируемого периода):
Выручка от реализации (стр. 010 ф. 2) 95461000
К об. ден. ср. = – = – = 8,40
0,5 (стр. 260 бал.нач. г.+260 бал.кон. г.) 0,5 (20392000+2334000)
Длительность оборота в днях:
Средние остатки денежных средств х Т 10000*360
Д= – = – = 34,37
Выручка от реализации 95461000
где Т – длительность анализируемого периода в днях.
Для проведения более точных расчетов при исчислении этого показателя вместо знаменателя «выручка от реализации» может быть использован «средний оборот денежных средств за период», для исчисления которого следует использовать кредитовый оборот по счету 51 «Расчетные счета». В том случае, если у организации существенная часть расчетов проходит через кассу и специальные счета, указанные расходы денежных средств должны быть прибавлены к сумме кредита счета 51 «Расчетные счета».
Если организация проводит расчеты в валюте, величина среднего оборота должны быть увеличена на сумму кредитового оборота по счету 52 «Валютные счета».
Своеобразным барометром возникновения финансовых затруднений служит тенденция сокращения доли денежных средств в составе оборотных активов организации при возрастающем объеме ее текущих обязательств. Поэтому ежемесячный анализ соотношения денежных средств и наиболее срочных обязательств (срок которых заканчивается в текущем месяце) может дать достаточно красноречивую картину избытка (недостатка) денежных средств у организации.
Анализ денежных средств организации поставляет ценную информацию руководству организации и его инвесторам. Эти сведения позволяют контролировать текущую платежеспособность организации, принимать оперативные решения по ее стабилизации, оценивать перспективы инвестиций.
Анализ движения денежных потоков, в отличие от других методов оценки финансового состояния, дает возможность сделать более обоснованные выводы о том, в каком объеме и из каких источников были получены поступившие в организацию денежные средства и каковы основные направления их использования, способна ли организация отвечать по своим текущим обязательствам, чем объясняются расхождения полученной прибыли и денежных средств и т.п.
3.3 Оптимизация уровня денежных средств организации
Очень важно при управлении денежными потоками организации осуществлять оптимизацию. Оптимизация денежных потоков – это выбор лучших форм организации на предприятии, учитывая условия и особенности осуществления хозяйственной деятельности.
Основные виды оптимизации денежных средств:
Сбалансирование объемов денежных потоков направлено на обеспечение необходимой пропорциональности объемов положительного и отрицательного видов денежных средств.
Синхронизация денежных потоков во времени – направлена на обеспечение необходимого уровня платежеспособности организации при снижении размера страховых денежных активов. При осуществлении синхронизации необходимо произвести классификацию по уровню нейтрализуемости, по уровню предсказуемости и т.д.
Управление денежными средствами организации представляет собой одну из фундаментальных проблем современного финансового менеджмента. Несмотря на наличие большого числа исследований в области управления денежными средствами, в отечественной экономической науке еще не сложилось четкого понимания сущности денежных потоков, не разработаны методики их прогнозирования и оптимизации. Во многом это связано с отличиями, существующими в финансовом управлении разных стран, уровнем развития национальных экономик и финансовых рынков, законодательства и другими факторами внешнего и внутреннего порядка, прямо или косвенно влияющими на движение денежных потоков конкретных экономических субъектов. Оптимизация потоков денежных средств – одна из важных задач антикризисного финансового управления.
Денежные потоки, создаваемые текущей деятельностью организации, часто переходят в сферу инвестиционной деятельности, где могут использоваться для развития организации. Однако они могут быть направлены и в сферу финансовой деятельности для выплаты дивидендов акционерам. В действительности текущая деятельность часто поддерживается за счет финансовой и инвестиционной деятельности, что обеспечивает выживание многих предприятий в нестабильной экономической среде.
Трудности в финансовом управлении вызывают, как правило, вопросы прогнозирования и оптимизации денежных потоков. В настоящее время отсутствует общепринятая методика прогнозирования денежных потоков, недостаточно изучены и обобщены методы оптимизации денежных потоков. Разработки, касающиеся прогнозирования и оперативного анализа ДП организации, принадлежат преимущественно зарубежным экономистам и ориентированы на стабильную рыночную экономику.
Прогнозирование приобретает для отечественных предприятий и организаций особый смысл, так как позволяет увидеть контуры своего будущего развития.
Прогнозирование денежных потоков – это процесс разработки прогноза притока и оттока денежных средств организации.
Оптимизация денежных потоков представляет собой процесс выбора наилучших форм организации денежных потоков с учетом условий и особенностей осуществления хозяйственной деятельности.
Основными целями оптимизации ДП являются:
– обеспечение сбалансированности объемов денежных потоков;
– обеспечение синхронности формирования объемов денежных потоков во времени;
– обеспечение роста чистого денежного потока организации.
Основу оптимизации ДП составляет обеспечение сбалансированности объемов положительного и отрицательного их видов.
Формирование оптимальных денежных потоков позволяет обеспечить сбалансированность между операционной, инвестиционной и финансовой деятельностью организации.
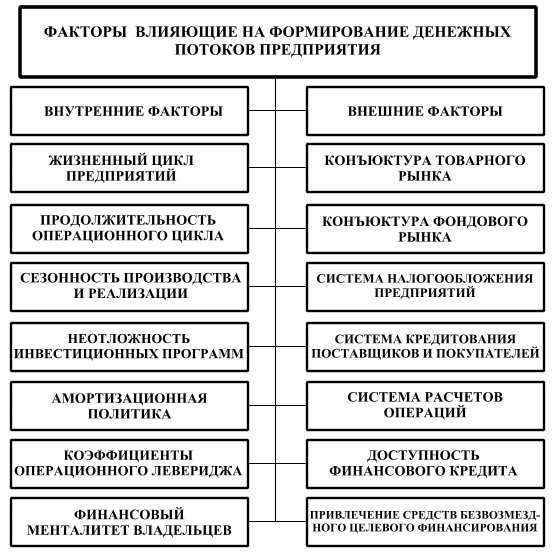
Оптимизацию ДП должно предварять изучение факторов, влияющих на их объемы и характер формирования во времени. Эти факторы подразделяют на внешние и внутренние (рис. 1).
Рисунок 1 – Факторы, влияющие на формирование денежных потоков организации
Оптимизация денежных потоков представляет собой процесс выбора наилучших форм их организации на предприятии с учетом условий и особенностей осуществления его хозяйственной деятельности.
Основными целями оптимизации являются:
– обеспечение сбалансированности объёмов денежных потоков;
– обеспечение синхронности формирования денежных потоков во времени;
– обеспечение роста чистого денежного потока организации.
Основными объектами оптимизации выступают:
положительный денежный поток;
отрицательный денежный поток;
остаток денежных активов;
чистый денежный поток.
Важнейшей предпосылкой осуществления оптимизации денежных потоков является изучение факторов, влияющих на их объемы и характер формирования во времени. Эти факторы можно подразделить на внешние и внутренние. Система основных факторов, влияющих на формирование денежных потоков организации.
К внешним факторам относятся:
1. Конъюнктура товарного рынка. Изменение конъюнктуры этого рынка определяет изменение главной компоненты положительного денежного потока организации – объема поступления денежных средств от реализации продукции. Повышение конъюнктуры товарного рынка, в сегменте которого организация осуществляет свою операционную деятельность, приводит к росту объема положительного денежного потока по этому виду хозяйственной деятельности. И наоборот – спад конъюнктуры вызывает так называемый «спазм ликвидности», характеризующий вызванную этим спадом временную нехватку денежных средств при скоплении в организации значительных запасов готовой продукции, которая не может быть реализована.
2. Конъюнктура фондового рынка. Характер этой конъюнктуры влияет, прежде всего, на возможность формирования денежных потоков за счет эмиссии акций и облигаций организации. Кроме того, конъюнктура фондового рынка определяет возможность эффективного использования временно свободного остатка денежных средств, вызванного несостыкованностью объемов положительного и отрицательного денежных потоков организации во времени. Наконец, конъюнктура фондового рынка влияет на формирование объемов денежных потоков, генерируемых портфелем ценных бумаг организации, в форме получаемых процентов и дивидендов.
3. Система налогообложения организации. Налоговые платежи составляют значительную часть объема отрицательного денежного потока организации, а установленный график их осуществления определяет характер этого потока во времени. Поэтому любые изменения в налоговой системе – появление новых видов налогов, изменение ставок налогообложения, отмена или предоставление налоговых льгот, изменение графика внесения налоговых платежей – определяют соответствующие изменения в объеме и характере отрицательного денежного потока организации.
4. Сложившаяся практика кредитования поставщиков и покупателей продукции и товаров. Эта практика определяет сложившийся порядок приобретения товаров – на условиях предоплаты; на условиях наличного платежа («платежа против документов»); на условиях отсрочки платежа (предоставление коммерческого кредита). Влияние этого фактора проявляется в формировании как положительного (при реализации продукции), так и отрицательного (при закупке сырья, материалов, полуфабрикатов, комплектующих) денежного потока организации во времени.
5. Доступность финансового кредита. Эта доступность во многом определяется сложившейся конъюнктурой кредитного рынка (поэтому этот фактор рассматривается как внешний, не учитывающий уровень кредитоспособности конкретных предприятий). В зависимости от конъюнктуры этого рынка растет или снижается объем предложения «коротких» или «длинных», «дорогих» или «дешевых» денег, а соответственно и возможность формирования денежных потоков организации за счет этого источника (как положительного – при получении финансового кредита, так и отрицательного – при его обслуживании и амортизации суммы основного долга).
6. Система осуществления расчетных операций хозяйствующих субъектов. Характер расчетных операций влияет на формирование денежных потоков во времени: если расчет наличными деньгами ускоряет осуществление этих потоков, то расчет чеками, аккредитивами и другими платежными документами эти потоки соответственно замедляет.
7. Возможность привлечения средств безвозмездного целевого финансирования. Такой возможностью обладают в основном государственные предприятия различного уровня подчинения. Влияние этого фактора проявляется в том, что формируя определенный дополнительный объем положительного денежного потока, он не вызывает соответствующего объема формирования отрицательного денежного потока организации.
К внутренним факторам относятся:
1. Жизненный цикл организации. На разных стадиях этого жизненного цикла формируются не только разные объемы денежных потоков, но и их виды (по структуре источников формирования положительного денежного потока). Характер поступательного развития организации по стадиям жизненного цикла играет большую роль в прогнозировании объемов и видов денежных потоков.
2. Продолжительность операционного цикла. Чем короче продолжительность этого цикла, тем больше оборотов совершают денежные средства, инвестированные в оборотные активы, и соответственно тем больше объем и выше интенсивность как положительного, так и отрицательного денежных потоков организации. Увеличение объемов денежных потоков при ускорении операционного цикла не только не приводит к росту потребности в денежных средствах, инвестированных в оборотные активы, но даже снижает размер этой потребности.
3. Сезонность производства и реализации организации. По источникам своего возникновения этот фактор можно было бы отнести к числу внешних, однако технологический прогресс позволяет организации оказывать непосредственное воздействие на интенсивность его проявления.
4. Неотложность инвестиционных программ. Степень этой неотложности формирует потребность в объеме соответствующего отрицательного денежного потока, увеличивая одновременно необходимость формирования положительного денежного потока.
5. Амортизационная политика организации. Избранные организацией методы амортизации основных средств, а также сроки амортизации нематериальных активов создают различную интенсивность амортизационных потоков, которые денежными средствами непосредственно не обслуживаются. При осуществлении ускоренной амортизации активов возрастает доля амортизационных отчислений и соответственно снижается доля чистой прибыли организации.
6. Коэффициент операционного левериджа. Оказывает существенное воздействие на пропорции темпов изменения объема чистого денежного потока и объема чистого денежного потока и объема реализации продукции. Механизм этого воздействия на формирование чистой прибыли организации.
7. Финансовый менталитет владельцев и менеджеров организации. Выбор консервативных, умеренных или агрессивных принципов финансирования активов и осуществления других финансовых операций определяет структура видов денежных потоков организации, объемы страховых запасов отдельных видов активов, уровень доходности финансовых инвестиций.
Основу оптимизации денежных потоков организации составляет обеспечение сбалансированности объемов положительного и отрицательного их видов.
Отрицательные последствия дефицитного денежного потока проявляются в снижении ликвидности и уровня платежеспособности организации, росте просроченной кредиторской задолженности поставщикам сырья и материалов, повышении доли просроченной задолженности по полученным финансовым кредитам, задержках выплаты заработной платы, росте продолжительности финансового цикла, а в конечном счете – в снижении рентабельности использования собственного капитала и активов организации.
Отрицательные последствия избыточного денежного потока проявляются в потере реальной стоимости временно неиспользуемых денежных средств от инфляции, потере потенциального дохода от неиспользуемой части денежных активов в сфере краткосрочного их инвестирования.
Оптимизация денежных потоков должна проводиться в разрезе операционной, инвестиционной и финансовой деятельности, что позволит не только определить оптимальные параметры производственных систем, но и оценить объем инвестиций, необходимый для их достижения, с учетом возможных источников финансирования.
Особого внимания заслуживают вопросы построения комплексных математических моделей, имитирующих динамику взаимосвязанных материально-финансовых потоков (движение оборотного капитала) на уровне организации (бизнеса).
Таким образом, для оптимизации потоков денежных средств в ООО «ТРАНС-СТРОЙ» необходимо:
– внедрить процедуру ежедневной сверки баланса наличных денежных средств. Это позволит исключить возможные злоупотребления, даст менеджерам достоверную информацию о текущем остатке средств на счетах и в кассе организации, необходимую для принятия решений об осуществлении текущих платежей.
– нужно создать реестр текущих платежей и расставить приоритеты. Приоритетность того или иного платежа топ-менеджеры должны рассматривать в ходе ежемесячного обсуждения с участием рядовых сотрудников.
– после этого можно переходить к построению максимально детального бюджета движения денежных средств на будущий отчетный период (месяц). Это позволит оптимизировать денежные потоки компании и пред видеть кассовые разрывы.
Кроме того, надо поддерживать низкий баланс на расчетных счетах в различных банках, то есть свести сумму наличных средств к минимуму. Если один из счетов компании будет заморожен, она сможет продолжить работу, используя счета в других банках. Эта мера позволит обезопасить компанию от таких рисков, как банкротство банка или выставление картотеки по счетам.
Необходимо также рассмотреть возможность увеличения так называемых внереализационных доходов. Для этого совместно с инженерной службой анализируется возможность реализации части неиспользуемого оборудования или его консервации. Акт о консервации оборудования передается в налоговую инспекцию, благодаря чему можно будет не платить налог на имущество по законсервированным объектам. Нередко организация может получить дополнительные доходы за счет сдачи в аренду неиспользуемых площадей или перевода офиса в менее дорогое место.
Наряду с перечисленными мероприятиями по оптимизации потоков денежных средств нужно пересмотреть политику компании в области осуществления капитальных инвестиций:
– приостановить или закрыть долгосрочные инвестиционные проекты, которые не принесут доход в ближайшем будущем;
– по проектам, остановка которых невозможна, следует изменить график поступления инвестиций так, чтобы исключить возникновение кассовых разрывов в бюджете компании. Денежные средства организации включают в себя деньги в кассе и на расчетном счете в коммерческих банках. Возникает вопрос: почему эти наличные средства остаются свободными, а не используются, например, для покупки ценных бумаг, приносящих доход в виде процента? Ответ заключается в том, что денежные средства более ликвидны, чем ценные бумаги. В частности, облигацией невозможно расплатиться в магазине, такси и т.п.
Различные виды текущих активов обладают различной ликвидностью, под которой понимают временной период, необходимый для конвертации данного актива в денежные средства, и расходы по обеспечению этой конвертации. Только денежным средствам присуща абсолютная ликвидность. Для того чтобы вовремя оплачивать счета поставщиков, организация должна обладать определенным уровнем абсолютной ликвидности. Его поддержание связано с некоторыми расходами, точный расчет которых в принципе невозможен. Поэтому принято в качестве цены за поддержание необходимого уровня ликвидности принимать возможный доход от инвестирования среднего остатка денежных средств в государственные ценные бумаги. Основанием для такого решения является предпосылка, что государственные ценные бумаги безрисковые, точнее степенью риска, связанного с ними, можно пренебречь. Таким образом, деньги и подобные ценные бумаги относятся к классу активов с одинаковой степенью риска, следовательно, доход (издержки) по ним является сопоставимым.
Однако вышеизложенное не означает, что запас денежных средств не имеет верхнего предела. Дело в том, что цена ликвидности увеличивается по мере того, как возрастает запас наличных денег. Если доля денежных средств в активах организации невысокая, небольшой дополнительный приток их может быть крайне полезен, в обратном случае наоборот. Перед главным бухгалтером стоит задача определить размер запаса денежных средств исходя из того, чтобы цена ликвидности не превысила маржинального процентного дохода, но государственным ценным бумагам.
С позиции теории инвестирования денежные средства представляют собой один из частных случаев инвестирования в товарно-материальные ценности. Поэтому к ним применимы общие требования. Во-первых, необходим базовый запас денежных средств для выполнения текущих расчетов. Во-вторых, необходимы определенные денежные средства для покрытия непредвиденных расходов. В-третьих, целесообразно иметь определенную величину свободных денежных средств для обеспечения возможного или прогнозируемого расширения деятельности.
Таким образом, к денежным средствам могут быть применены модели, разработанные в теории управления запасами и позволяющие оптимизировать величину денежных средств. Речь идет о том, чтобы оценить:
а) общий объем денежных средств и их эквивалентов; б) какую их долю следует держать на расчетном счете, а какую в виде быстрореализуемых ценных бумаг; в) когда и в каком объеме осуществлять взаимную трансформацию денежных средств и быстрореализуемых активов [30, 214].
4. Разработка мероприятий, направленных на улучшение организации учета денежных средств в ООО «ТРАНС-СТРОЙ»
4.1 Основные проблемы организации учёта денежных средств в ООО «ТРАНС-СТРОЙ»
Как видно из проведённой работы, учёт денежных средств в ООО «ТРАНС-СТРОЙ» поставлен на хорошем уровень. Однако при написании работы были выявлены некоторые недостатки, а именно: не всегда ведётся книга регистрации принятых приходных и расходных кассовых документов. Ведение данной книги позволяет более быстро находить интересующие документы, чем по кассовой книге.
Также для ООО «ТРАНС-СТРОЙ» рекомендуется создавать резерв по сомнительным долгам. Учитывая, что отражение резерва в бухгалтерском учёте законодательно не прописано, необходимо предусмотреть в учётной политике формирование резерва по сомнительным долгам в бухгалтерском учёте по тем же правилам, что и в налоговом учёте.
Преимущество будет заключаться в том, что:
1. Для начисления налога на прибыль можно использовать данные бухгалтерского учёта, не корректируя их;
2. Уменьшится количество разниц между бухгалтерским и налоговым учетом, что во многом облегчит учет данного участка [30, 241].
Изучение организации системы внутреннего контроля ООО «ТРАНС-СТРОЙ» позволяет оценить её эффективность как среднюю. Недостатки действующей системы контроля заключаются в том, что инвентаризация расчётов производится только 1 раз в год, сроки возникновения задолженности проверяются выборочно и нерегулярно, имеются случаи невыставления претензии.
Большие и качественные изменения в организацию бухгалтерского учета денежных средств вносит использование современных ЭВМ и создаваемых на их основе автоматизированных систем управления торговлей. Применение ЭВМ позволяет значительно повысить контрольные функции, достоверность и оперативность бухгалтерского учета, использование его данных для управления производством, открывает широкие возможности для комплексной механизации и автоматизации всех планово-экономических расчетов. Необходимо расширять использование специализированного торгового и складского программного обеспечения данной организации для удобства учета и проводимых инвентаризаций.
Как рекомендацию к более оперативному ведению учёта денежных средств, возможно, оснастить кассу организации персональной ЭВМ с пакетом необходимых прикладных программ.
В настоящее время бухгалтерия организации пользуется действующим Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и предприятий. Учет денежных средств ведется по журнально-ордерной форме, с применением счетов 50 «Касса», 51 «Расчетные счета», 55 «Специальные счета в банках».
Основными задачами бухгалтерии по учету денежных средств являются: обеспечение их сохранности и правильности использования, строгое соблюдение установленных правил ведения кассовых и банковских операций, правильное оформление движения денежных средств в документах и регистрах бухгалтерского учета.
Методология бухгалтерского учета денежных средств в ООО «ТРАНС-СТРОЙ» не нарушается. Тем не менее, выявлен ряд недостатков:
– оформление первичных документов с нарушением установленных требований;
– некорректное отражение операций по денежным средствам в учетных регистрах;
– нарушается график документооборота, а именно сроки внезапных проверок кассы;
– данная организация не инкассируется;
– при сдаче денежных средств в банк, кассир не сопровождается;
– кассир организации посещает банк с незаполненным чеком, подписанным руководителем ООО «ТРАНС-СТРОЙ»;
– главный бухгалтер не ежедневно обрабатывает банковские выписки;
– реестр депонированных сумм не составляется;
– не осуществляется сверка соответствия записей в указанных банковских выписках и приложениях к ним;
– бывает отсрочка в бюджет поставщикам по причине отсутствия денежных средств на расчетном счете;
– не назначена приказом руководителя организации комиссия для проведения ревизии кассы;
– внеплановые проверки в кассе не проводятся;
– перед составлением годовой бухгалтерской отчетности инвентаризация не проводится, что является нарушением п. 2 ст. 12 Федерального закона «О бухгалтерском учете».
Для устранения этих недостатков можно предложить пути совершенствования учета денежных средств:
Усилить контроль по срокам предоставления отчетов кассира главному бухгалтеру.
2. Руководству ООО «ТРАНС-СТРОЙ» также усилить контроль над формированием инвентаризационной комиссией, так как отсутствие при инвентаризации даже одно члена комиссии, включенного в ее состав, служит основанием для признания результатов инвентаризации недействительными.
3. Рекомендуется проводить внезапную инвентаризацию кассы и расчетов с подотчетными лицами, для своевременного выявления отклонений в бухгалтерском учете.
4. Необходимо повысить уровень ответственности работников за нарушение сроков предоставления авансовых отчетов.
5. Повысить уровень ответственности кассиров за нарушение порядка ведения кассовых операций, путем применения административных санкций: выговоров, замечаний, увольнений.
6. Необходимо следить за заполнением всех реквизитов оправдательных документов, а также соблюдать порядок списания расходов при отсутствии оправдательных документов.
7. Усилить контроль за сохранностью денежных средств путем проведения сверок с банком, где располагается расчетный счет.
8. Повысить уровень ответственности кассиров за нарушение порядка ведения кассовых операций, путем применения административных санкций: выговоров, замечаний, увольнений.
9. Также необходимо систематическое проведение экономической учебы среди работников бухгалтерии.
4.2 Предложения по совершенствованию учета и внутреннего аудита денежных средств в ООО «ТРАНС-СТРОЙ»
В процессе разработки основных направлений совершенствования системы учета и аудита денежных средств организации ООО «ТРАНС-СТРОЙ» можно предложить следующее:
1) при организации процессов автоматизации бухгалтерского учета использовать не типовые программы, а те, которые адаптированы для предприятий торговли. Это позволит более полно учитывать все особенности осуществления бухгалтерского учета организации данной отрасли;
При этом автоматизация должна касаться не только учета товаров, а всего комплекса бухгалтерского учета организации, в том числе и учета денежных средств.
Таким образом, введение автоматизации бухгалтерского учета значительно облегчает работу с поставщиками, товаром. Однако кроме этого, она значительно облегчает процесс ведения бухгалтерских операций.
Проведение автоматизации бухгалтерского учета значительно сократит перечень операций, осуществляемых бухгалтером вручную. Кроме того, автоматизация бухгалтерского учета позволит устранить риск совершения ошибки при переносе данных с одного документа на другой, так как каждая цифровая информация заносится в базу данных только один раз.
Также необходимо расширить штат бухгалтерии. Когда бухучет ведется коллективом бухгалтеров, то, очевидно, что программа по автоматизации бухучета будет работать в сети, где несколько бухгалтеров работают каждый не своем компьютере. Поэтому важно заранее распределить, какой бухгалтер, что будет вести, т.е. провести четкое распределение функций, чтобы впоследствии, при настройке программы каждый на своем рабочем месте имел то, с чем ему предстоит работать.
Исходя из этих позиций, а также из того, что ООО «ТРАНС-СТРОЙ» является относительно небольшой организацией, на нем необходимо провести комплексную автоматизацию производственного и бухгалтерского учета.
2) При недостаточности собственных источников в денежной форме организация вынуждена «не целевым» образом использовать заемные средства, а это, безусловно, не способствует улучшению её финансово-экономического состояния.
Под «не целевым» использованием заемных средств следует понимать довольно распространенные случаи, когда средства под вполне конкретные и обоснованные цели, например на оплату товаров, берутся не оттуда, откуда следовало бы. Поэтому, чтобы вырученные средства за реализованные товары использовались по целевому назначению, необходимо составлять плановую калькуляцию затрат на весь планируемый портфель заказов реализации. В результате в сводной плановой калькуляции каждая статья получает не только стоимостную, а в отдельных случаях и натурально-вещественную оценку (по статьям товаров, материалов, топлива, энергии), но и свой удельный вес по отношению к общей величине выручки.
Распределение денежных средств в соответствии со структурой плановой калькуляции должно распространяться на все поступающие суммы со стороны, пока не будет получена вся выручка (по методу оплаты) или закрыта вся дебиторская задолженность денежными средствами (по методу отгрузки).
Отсюда следует: для того чтобы не было путаницы, что оплачивать в первую очередь – товары, заработную плату или налоги, – необходимо строго придерживаться принятой структуры сводной калькуляции и не допускать использования одних источников в ущерб другим.
Такое представление механизма образования и использования сначала заемных, а затем собственных денежных средств делает «прозрачным» процесс движения денежных средств, а каждая статья затрат получает конкретное содержание. При этом по каждой статье устанавливается верхний предел, выход за который может привести к перерасходу предусмотренного источника и, следовательно, уменьшению прибыли и собственного капитала в денежной форме.
Но целевое распределение денежных средств возможно только в случае, если [14, 276]:
– затраты на реализацию составлены верно и экономически обоснованы;
– сводные затраты на отпуск товаров учитывает все затраты, что подтверждается анализом отчетных данных и фактического расхода на плановый объем реализации;
– фактические затраты находятся в соответствии с плановой калькуляцией и строго контролируются;
– оплата постатейных затрат производится в рамках имеющегося источника, необходимость в установлении очередности платежей отпадает, а работа организации становится ритмичной.
При таком подходе на основе сводной калькуляции расходов на отпуск товаров создается и сводный баланс движения денежных средств. Поступления и расходования этих денежных средств в увязке с временным графиком и установленными ограничениями способствуют тому, что денежные потоки систематизируются и находятся в соответствии с принятыми договорными обязательствами перед сторонними организациями, рабочими и служащими, бюджетом и фондами, банками и акционерами как по сумме обязательств, так и по срокам их исполнения.
В результате в одном и том же балансе движения денежных средств одновременно сочетаются:
поступления денежных средств от покупателей стройматериалов как по суммам, так и по срокам;
расходования денежных средств по оплате товаров сторонних организаций в соответствии с установленными сроками и суммами;
платежный график по расчетам с рабочими и служащим;
платежный график по расчетам с бюджетом и фондами;
платежный график по оплате процентов за кредит и возврату самого кредита.
Следовательно, из такого баланса непосредственно вытекают дни или периоды, когда необходимо осуществлять платежи, а собственных средств для этого нет. Отсюда возникает потребность в кредите, которая получает экономическое обоснование. И наоборот, если имеется избыток собственных средств, то может быть поставлен вопрос об их выгодном вложении.
Таким образом, работа с