Методологія й організація обліку і аналізу діяльності юридичної особи та її дочірніх підприємств як єдиної економічної одиниці
У розділі 3 „Методологічні основи та організація процесу консолідації фінансових звітів” розкрито методологію консолідації фінансових звітів (балансу, звіту про фінансові результати, звіту про рух грошових коштів, звіту про власний капітал). Група не є юридичною одиницею, відокремленою від її учасників. Отже, група не матиме встановленого законодавством окремого самостійного обліку. Фінансові звіти групи мають базуватися на комплекті звітів, складених для узагальнення фінансових звітів групи підприємств. Як правило, це означає підготовку робочої таблиці.
У МСБО 27 „Консолідовані та окремі фінансові звіти” та П(с)БО 20 „Консолідована фінансова звітність” дату, на яку складається перший комплект консолідованої фінансової звітності, не визначено.
Автор обґрунтовує доцільність складання першого комплекту консолідованої фінансової звітності на дату придбання на підставі того, що материнське підприємство відображає свою інвестицію в дочірнє підприємство на дату придбання за собівартістю придбання (об’єднання), яка еквівалентна справедливій вартості сплаченої компенсації. Якщо вартість придбання (об’єднання) перевищує частку покупця в справедливій вартості чистих активів об’єкта придбання, визнається гудвіл. Якщо частка покупця в справедливій вартості чистих активів об’єкта придбання перевищує вартість придбання, то визнається негативний гудвіл. На дату придбання необхідно визнати ідентифіковані активи і зобов’язання дочірнього підприємства за справедливою вартістю. Згідно з МСФЗ 3 „Об’єднання бізнесу”, таке визнання може привести до визнання активів, зобов’язань і непередбачених зобов’язань, які не знайшли відображення в облікових записах дочірнього підприємства. Наприклад, об’єднання бізнесу може привести до визнання нематеріальних активів, які не можна було визнавати в обліку дочірнього підприємства. Якщо материнське підприємство отримало контроль не над усіма чистими активами об’єкта придбання, на дату придбання слід визнати частку меншості.
Оскільки під час складання консолідованого балансу в МСФЗ 3 „Об’єднання бізнесу” та П(с)БО 19 „Об’єднання підприємств” не визначено, чи оцінювання активів дочірнього підприємства на дату придбання має бути здійснене в робочій таблиці для консолідації, чи в записах дочірнього підприємства, автором запропоновано більшість записів робити в рамках коригувань до робочої таблиці з таких причин: коригування для активів, таких як гудвіл і запаси, не дозволяються в дійсних записах дочірнього підприємства. Гудвіл не дозволено переоцінювати, оскільки це буде сума до визнання внутрішньогенерованого гудвілу, тоді як запаси не можуть бути записані до суми, яка перевищує собівартість; переоцінювання необоротних активів в облікових записах дочірнього підприємства означає, що дочірнє підприємство застосовує модель переоцінювання для цих активів.
Для підприємств, які оцінюють активи за собівартістю, активи дочірнього підприємства мають бути переоцінені в робочій таблиці для консолідації.
У дисертації визначено, що певні типи операцій можуть бути причиною змін у записах після дати придбання, а саме: знецінення гудвілу; зміни в оцінці об’єднання; дивіденди, оголошені або сплачені дочірнім підприємством до придбання; розподіл нерозподіленого прибутку до придбання.
У будь-який визначений звітний період деякі з цих операцій виявляться здійсненими в попередніх періодах, а деякі матимуть місце у звітний період. Записи до придбання за звітний період включатимуть поєднання записів до придбання на початок звітного періоду (записи до придбання на дату придбання скориговані на вплив усіх змін у капіталі до придбання на початок звітного періоду) і записів, пов’язаних зі змінами в капіталі до придбання поточного періоду.
Автор обґрунтовує доцільність урахування під час складання консолідованого звіту про фінансові результати кількох важливих моментів, які впливатимуть на процес підготовки звіту: придбання дочірнього підприємства впродовж року; внутрішньогрупового продажу запасів, їх залишків і нереалізованого прибутку; внутрішньогрупового продажу активів, інших, ніж запаси; частки меншості.
Консолідований звіт про рух грошових коштів групи, на думку автора, має охоплювати лише грошові потоки, зовнішні по відношенню до групи. Під час підготовки звіту про рух грошових коштів групи слід розглянути такі питання: внутрішні грошові потоки; дивіденди, сплачені за межі групи; грошові потоки асоційованих підприємств, які обліковуються методом участі в капіталі; грошові потоки, які виникають унаслідок придбання і продажу дочірніх підприємств.
У дисертаційній роботі автором запропоновано методики поетапного складання консолідованих фінансових звітів підприємств, об’єднаних методом придбання та злиття за допомогою робочої таблиці.
Важливими елементами запропонованих методик є окреслення послідовності процедур консолідації та врахування внутрішньогрупових операцій „знизу-вгору” та „згори-вниз” під час визначення окремих показників у процесі підготовки фінансових звітів окремих підприємств до консолідації та безпосередньо консолідації фінансових звітів.
Материнське підприємство може мати дочірні підприємства, які здійснюють свою діяльність в іншій країні. У більшості випадків фінансові звіти зарубіжного дочірнього підприємства підготовлені у валюті іншої країни. Щоб фінансові звіти, які відображають операції в іноземній валюті, були включені до консолідованих фінансових звітів материнського підприємства, треба перевести такі звіти у валюту, яка використовується материнським підприємством для консолідації.
З метою гармонізації методів переведення фінансових звітів в іноземній валюті у валюту звітності материнського підприємства та забезпечення зіставності показників консолідованих фінансових звітів автором опрацьовано методики консолідації з використанням валютних курсів за методом поточного курсу (чистої інвестиції), згідно з яким функціональною валютою є місцева іноземна валюта, та консолідації фінансових звітів із використанням валютних курсів за часовим методом, згідно з яким функціональною валютою є валюта материнського підприємства. Обґрунтовано й розкрито методику процесу консолідації звіту про рух грошових коштів із використанням валютних курсів.
З огляду на те, що з метою зменшення ризику, досягнення кращих позицій на ринку, отримання більших прибутків шляхом розширення асортименту продукції, збільшення кількості потенційних покупців група диверсифікує свою діяльність, у розділі обґрунтовано методичні підходи до підготовки консолідованих фінансових звітів таких груп підприємств.
У роботі запропоновано два альтернативних підходи до складання консолідованої фінансової звітності групи з диверсифікованими видами діяльності дочірніх підприємств: складання єдиного комплекту консолідованих фінансових звітів групи, до складу якої входять дочірні підприємства з різними видами діяльності (передбачає, насамперед, поєднання статей форми фінансової звітності суб’єктів господарювання та переведення статей фінансових звітів дочірнього підприємства, діяльність якого відмінна від діяльності інших учасників групи, у статті фінансових звітів материнського підприємства) та подальша консолідація узгоджених фінансових звітів учасників групи.
У розділі 4 „Методологія оцінювання вартості й аналізу діяльності юридичної особи та її дочірніх підприємств як єдиної економічної одиниці” увага зосереджена на методах фінансового аналізу консолідованої фінансової звітності та методиках оцінювання вартості юридичної особи та її дочірніх підприємств як єдиної економічної одиниці.
Автором визначено, що як і у випадку окремого підприємства, найпоширенішими напрямами аналізу консолідованої фінансової звітності є горизонтальний аналіз, вертикальний (структурний) аналіз, аналіз трендів, аналіз коефіцієнтів.
Вибір методів аналізу консолідованої фінансової звітності, зокрема відповідних коефіцієнтів, залежить від суб’єкта аналізу та його мети. Суб’єктами аналізу є користувачі консолідованої фінансової звітності, які мають прямий або непрямий інтерес до діяльності материнського підприємства та його дочірніх підприємств як єдиної економічної одиниці.
Також у дисертаційній роботі з’ясовано, що консолідованій фінансовій звітності властиві певні недоліки щодо розкриття інформації (підприємства – учасники групи, які мають поганий фінансовий стан, можуть бути об’єднані з тими підприємствами, фінансовий стан яких задовільний; зобов’язання, відображені в консолідованій звітності, в цілому не забезпечені всіма активами підприємства тощо).
На думку автора, в умовах сьогодення уявлення про консолідовані фінансові звіти материнської (холдингової) компанії та її дочірніх підприємств як єдиної економічної одиниці має формуватися на підставі різних моделей оцінювання вартості групи. Оцінювання вартості групи є одним з основних аспектів фінансового аналізу. Його мета та завдання полягають у тому, щоб визначити реальну вартість активів, які будуть обумовлювати грошові потоки в майбутньому.
Одним із загальноприйнятих коефіцієнтів оцінювання вартості групи є коефіцієнт відношення ціни до прибутку (Price to Earnings, P/E). Цей коефіцієнт застосовується для оцінювання вартості групи тому, що він дає змогу оцінити прибутковість групи і сьогодні, і на перспективу та не вимагає складання прогнозів (проформи), що дає можливість заощадити час.
Найбільшого поширення набув такий критерій оцінювання вартості, як показник співвідношення ринкової ціни простої акції до отриманого на неї прибутку за останній звітний період:
| Коефіцієнт ціни до прибутку (Р/Е) | = | Ринкова вартість простої акції |
| Прибуток на просту акцію(EPS) |
Для розрахунку коефіцієнта прибутковості співвідношення ціни до прибутку можна застосувати методику, сутність якої полягає в послідовному виконанні таких кроків.
Крок 1. Визначення групи підприємств, окремого підприємства, які порівнюються з оцінюваною групою за видами продукції (товарів, послуг), що випускається, та ризиками.
Крок 2. Розрахунок середнього коефіцієнта Р/Е для групи відібраних підприємств.
Крок 3. Визначення очікуваної вартості акцій оцінюваної групи підприємств шляхом знаходження добутку середнього коефіцієнта Р/Е порівнюваної групи та EPS оцінюваного об’єкта.
Застосування оціночних коефіцієнтів – мультиплікаторів прибутковості для визначення можливої вартості об’єднання підприємств – групи „АВС” на кінець 2004 року наведено в табл. 1.
Таблиця 1
Вартість групи „АВС” (визначена за методом аналізу коефіцієнтів прибутковості)
| Формула розрахунку | Значення коефіцієнта | Можлива вартість | Розрахунок |
| CV/Sales (2003) | 1,22 | 150 | 1,22 Ч 123 |
| CV/Sales (2004) | 1,29 | 208 | 1,29 Ч 161 |
| CV/Sales (2005) | 1,18 | 227 | 1,18 Ч 192 |
| CV/EBITDA (2003) | 9,8 | 111 | 9,8 Ч 11,3 |
| CV/EBITDA (2004) | 6,3 | 105 | 6,3 Ч 16,6 |
| CV/EBITDA (2005) | 5,1 | 109 | 5,1 Ч 21,3 |
| CV/NI (2003) | 19,9 | 105 | 19,9 Ч 5,3 |
| CV/NI (2004) | 15,3 | 99 | 15,3 Ч 6,5 |
| CV/NI (2005) | 10,6 | 93 | 10,6 Ч 8,8 |
| Разом вартість групи | 134 | 1207 / 9 |
Для визначення вартості групи „АВС” розглядались аналогічні кондитерські підприємства, акції яких котируються на різних фондових ринках: „Ulker Gida Ve Ticaret” (Туреччина), „Gloetta Fazer” (Швеція), „Orion Corp” (Словаччина), „Kent Gida Maddeleri Sanayi” (Туреччина), „Pan Malaysia Corporation” (Малайзія), „Zaklady Przemyslu Cukiernicz” (Польща), „Appolo Food Holdings” (Малайзія), „Mieszko” (Польща), „Jurtzenk” (Польща), „Красный Октябрь” (Росія).
Для аналізу обрано період 2003−2005 рр. У результаті аналізу визначено, що для аналогічних підприємств коефіцієнт відношення вартості групи до доходу від реалізації (CV/Sales) за визначений період має значення 1,18−1,22; відношення вартості до прибутку до виплати процентів, податків і амортизації (CV/EBITDA) – 5,1−9,8; відношення вартості власного капіталу групи до чистого прибутку (СV/NI) – 10,6−19,9. Відповідні показники оцінюваної групи “АВС” наведено в табл. 2.
Таблиця 2
Показники групи „АВС” для розрахунку вартості групи
| Показник | 2003 | 2004 | 2005 (прогноз) |
| Дохід від реалізації (Sales), млн дол. | 123 | 161 | 192 |
| Прибуток до виплати процентів, податків, амортизації (EBITDA), млн дол. | 11,3 | 16,6 | 21,3 |
| Чистий прибуток (Net Income, NI), млн дол. | 5,3 | 6,5 | 8,8 |
Отже, оцінка вартості групи „АВС”, визначена за методом співвідношення коефіцієнтів-мультиплікаторів, становить 134 млн дол.
У дисертаційній роботі запропоновано оцінювати вартість материнського та його дочірніх підприємств як єдиної економічної одиниці на основі моделі дисконтування грошових потоків. Відповідно до цієї моделі, прогнозується очікування грошових потоків, а за ставку дисконту приймається або ставка процента, або норма прибутковості.
Ставка дисконту є вартістю капіталу інвестора, що показує прибутковість, яку очікуватиме інвестор, якщо грошові кошти були інвестовані в активи, капітальні інвестиції або „портфель” подібного ризику.
Після визначення кількості періодів прогнозування вартість групи можна розрахувати за формулою:
| Вартість групи | = | Теперішня вартість операційних грошових потоків упродовж прогнозованого періоду | + | Теперішня вартість операційних грошових потоків після закінчення прогнозованого періоду | (3). |
Залежно від цілей оцінювання, операційний грошовий потік може бути визначений у кілька способів. Щодо групи, то розуміння її вартості частково ґрунтується на чистій теперішній вартості (Net Present Value, NPV) її майбутніх „вільних грошових потоків” (Free Cash Flows).
Існують різні тлумачення складових “вільних грошових потоків”. Згідно з одним із таких пояснень, вільні грошові потоки включають грошові надходження після сплати податків групи, зміни робочого капіталу і капітальних витрат.
Результати дослідження свідчать про застосування термінів „вільні грошові потоки” та „чисті грошові потоки”. У цьому контексті слід зазначити, що чистий грошовий потік є сумою, яку можна вилучити із бізнесу без шкоди для майбутньої діяльності, оскільки були враховані всі внутрішні потреби групи. Ось чому чистий грошовий потік часто називають вільним грошовим потоком.
Чиста теперішня вартість таких грошових потоків може бути отримана дисконтуванням цих грошових потоків з використанням оціненої середньозваженої вартості капіталу всіх джерел фінансування групи. Звідси:
WACC = [Cd (1 – t) D/V] + [Cp P/V] + [Ce E/V], (4).
де, WACC (Weighted Average Cost of Capital )− середньозважена вартість капіталу
Cd – вартість зобов'язань;
t – ставка податку;
Cp – вартість привілейованих акцій;
Ce – вартість простих акцій;
D – ринкова вартість зобов'язань;
P – ринкова вартість привілейованих акцій;
E – ринкова вартість простих акцій;
V = D + P + E.
Вартість групи на цій основі буде:
| NPV | = | NCFt1 | + | NCFt2 | + | NCFt3 | + | NCFtn | , (5) |
| (1+WACC)1 | (1+WACC)2 | (1+WACC)3 | (1+WACC)n |
де NCF – чистий грошовий потік за період (t),
WACC– середньозважена вартість капіталу.
Вартість акціонерного капіталу групи „АВС", визначена за моделлю дисконтованих грошових потоків, становить 82 млн дол.
Традиційно вартість визначалась як сума дисконтованих грошових потоків. Проте зрозуміло, що якщо система оцінювання результатів ґрунтується на дисконтованому грошовому потоці, то вона спирається на прогноз, а не на фактичні результати діяльності. Ідентифікатором вартості, яка створюється групою у певний звітний період, є економічна додана вартість (Economic Value Added, EVA), яка ґрунтується на фактичних показниках. У роботі автором запропоновано оцінювання вартості материнського та його дочірніх підприємств як єдиної економічної одиниці за методом економічної доданої вартості. У разі застосування цього методу вартість групи еквівалентна сумі розміру інвестованого капіталу і приросту (спадання), який дорівнює теперішній вартості щорічної економічної доданої вартості, яка розраховується впродовж прогнозованого періоду.
Розрахунок вартості групи можна записати так:
На підставі цього методу значення створеної економічної доданої вартості (економічного прибутку) розраховуються за такою формулою:
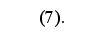
Основним принципом, який лежить в основі EVA, є припущення, що обліковий прибуток необхідний, але не достатній для створення додаткової вартості. Щоб отримати додаткову вартість, треба мати економічний прибуток, який безпосередньо впливатиме на підвищення ціни акцій.
Для одного періоду економічна додана вартість підприємства може бути розрахована так:
EVAt = ICt-1 Ч(ROICt – WACCt), (8)
де IC (Invested Capital) – інвестований капітал;
ROIC (Return on Invested Capital) – прибутковість інвестованого капіталу;
WACC (Weighted average cost of capital) – середньозважена вартість капіталу.
Автором запропоновано алгоритм розрахунку економічної доданої вартості (EVA), який складається з таких кроків:
| Крок 1. | Розрахунок інвестованого капіталу (ІC) і операційного прибутку після вирахування податків (NOPAT) для кожного року. |
| Крок 2. | Розрахунок прибутковості інвестованого капіталу (ROIC) та розриву (спреду) між прибутковістю інвестованого капіталу та середньозваженою вартістю капіталу (ROIC – WACC). |
| Крок 3. |
Розрахунок економічної доданої вартості групи (EVA). |
Вартість групи „АВС” за методом економічної доданої вартості становить 80,2 млн дол. (табл. 3).
Зміст консолідованих фінансових звітів групи підприємств може змінюватися відповідно до вимог суб’єктів аналізу. Аналіз групи потребує розуміння перспектив сегментів (інколи суттєво локалізованих), у межах яких вона діє, впливу економічних змін на сегменти та конкурентну позицію групи підприємств. Фінансові звіти окремих учасників групи не дають достатньої інформації для такого аналізу. Проте такі звіти допомагають окреслити позиції групи та напрям її діяльності, який формує основу для майбутнього аналізу.
Основним питанням, яке виникає в контексті аналізу консолідованих фінансових звітів групи підприємств, є безперервне оцінювання схильності групи до різноманітних географічних та господарських сегментів. У роботі обґрунтована доцільність оцінювання діяльності через аналіз звітних сегментів групи. Аналіз географічно диверсифікованих груп ґрунтується на розумінні динаміки географічної та господарської кон’юнктури ринків, що складають групу. Для визначення потенційної ціни та зміни ризиків групи, найбільшої прибутковості діючого сегмента і, нарешті, для оцінювання позиції групи та її перспектив значення набуває аналіз географічних сегментів через виробництво та ринки збуту.
У дисертаційній роботі розглядається методологія формування і впровадження корпоративних інформаційних систем у групі, що застосовуються з метою отримання оперативної інформації про діяльність материнського та його дочірніх підприємств як єдиної одиниці, узгодження інформації, підготовки консолідованої фінансової звітності та її аналізу для прийняття управлінських рішень.
Таблиця 3
Вартість групи компаній „АВС” за методом економічної доданої вартості
|
Показник |
2005 | 2006 | 2007 | 2008 | 2009 |
| Дохід від реалізації, тис. грн. | 970 000 | 1 080 000 | 1 180 000 | 1 270 000 | 1 360 000 |
| Прибуток до вирахування процентів, податків і амортизації, тис. грн | 107 383 | 126 344 | 140 572 | 154 246 | 168 801 |
| Амортизація, тис. грн. | (30 477) | (27 168) | (31 819) | (37 819) | (43 869) |
| Прибуток до процентів та податків, тис. грн | 76 906 | 99 176 | 108 583 | 116 427 | 124 931 |
| Податок на прибуток у грошових коштах, тис. грн | (19226) | (24 794) | (27 146) | (29 107) | (31 233) |
| Прибуток після оподаткування, тис. грн | 57 680 | 74 382 | 81 437 | 87 320 | 93 698 |
|
Інвестований капітал, Оборотні активи, тис. грн |
244 099 |
269 173 |
291 974 |
313 691 |
334 740 |
| Безпроцентні поточні зобов’язання, тис. грн | (86698) | (96 035) | (104 792) | (112 493) | (120 153) |
| Основні засоби, тис. грн | 263 807 | 309 057 | 363 057 | 418 057 | 473 057 |
| Інвестований капітал в основну діяльність, тис. грн | 421 208 | 482 195 | 550 239 | 619 255 | 687 644 |
| ROIC, % | 13,69 | 15,42 | 14,80 | 14,10 | 13,63 |
| WACC, % | 13,89 | 14,73 | 16,26 | 15,98 | 15,54 |
| Розрив (спред), % | - 0,20 | 0,69 | - 1,46 | - 1,88 | - 1,91 |
| Економічна додана вартість (EVA), тис. грн | - 842 | 3327 | - 8033 | - 11642 | - 13134 |
|
Приведена вартість прогнозованого сукупного економічного прибутку, тис. грн. Вартість групи (ІC + PVEVA), тис. грн. тис. дол. |
- 16 139 405 069 80 213 |
ВИСНОВКИ
Дисертація місить теоретичне узагальнення і нове вирішення наукової проблеми методології та організації обліку й аналізу діяльності материнського та його дочірніх підприємств як єдиної економічної одиниці. Сформульовано висновки концептуально-теоретичного, методичного та науково-практичного характеру відповідно до поставленої мети.
Історичні, економічні, політичні та соціальні фактори розвитку суспільства створили передумови появи та подальшого розвитку групи підприємств у складі юридичної особи (материнського підприємства) та її дочірніх підприємств.
У міжнародній практиці можна виділити такі найбільш розповсюджені організаційні форми об’єднання підприємств: злиття та поглинання (придбання акцій або чистих активів). У економічних джерелах розрізняють різновиди цих організаційних форм об’єднання. З облікової точки зору, існують два методи обліку об’єднання підприємств (бізнесу) – придбання та об’єднання інтересів (злиття). З’ясовано, що з позиції економічної сутності та облікового підходу, шляхи об’єднання підприємств – придбання, поглинання, злиття не є адекватними методам обліку придбання та об’єднання інтересів (злиття).
Дослідження теоретичних та економіко-правових засад об’єднання підприємств дало змогу сформулювати концепції групи, консолідації фінансових звітів, які створюють умови для ідентифікації типу об’єднання, визначення об’єктів та методів бухгалтерського обліку, консолідації фінансової звітності. Визначено, що підставою складання консолідованих фінансових звітів у міжнародній практиці є наявність контролю.
Аналіз законодавства Європейського Союзу і МСФЗ з питань консолідації фінансової звітності свідчить про те, що у державах − членах ЄС для складання консолідованої звітності застосовуються МСФЗ, але продовжують застосовуватися положення Директиви ЄС про консолідовану звітність від 13 червня 1983 р. 83/349/ЄЕС щодо консолідованої звітності товариств, акції яких не котируються на фондовій біржі. Виявлені відмінності у положеннях МСФЗ і в Директивах ЄС сприятимуть адаптації законодавства України до законодавства Європейського Союзу.
В Україні законодавчі акти визначають та регулюють порядок створення і функціонування об’єднань підприємств. Порядок складання консолідованої фінансової звітності групи підприємств визначений у П(с)БО 20 „Консолідована фінансова звітність”. Обґрунтування економічних і правових засад об’єднання підприємств та консолідації фінансових звітів в Україні, аналіз нормативних документів з обліку та складання фінансової звітності об’єднань і нормативно-правових актів, що регулюють порядок утворення об’єднань підприємств та здійснення ними діяльності, свідчать про розбіжності в тлумаченні термінів, що потребує негайного усунення. З огляду на це нагальним стає питання застосування принципу превалювання сутності над формою.
Відповідно до П(с)БО, фінансові інвестиції в дочірні підприємства на дату балансу відображаються за вартістю, яка визначена за методом участі в капіталі. Запропоновані підходи до оцінювання й обліку інвестицій у дочірні підприємства за справедливою вартістю та історичною собівартістю та відмова від методу участі в капіталі уможливлять спрощення обліку і процесу консолідації фінансових звітів.
Для об’єднань, які мають місце після 31 березня 2004 року, за МСФЗ передбачено застосовувати виключно один метод обліку об’єднання, а саме - метод обліку придбання. В національних П(с)БО можна застосовувати як метод обліку придбання, так і метод обліку об’єднання інтересів (злиття). Уточнення й обґрунтування методологічних засад обліку придбання та злиття для об’єднаних підприємств дадуть змогу ідентифікувати об’єкти бухгалтерського обліку, порядок їх відображення в обліку, а також основні відмінності між ними.
Об’єднання підприємств (бізнесу) може здійснюватися за допомогою однієї обмінної операції чи кількох обмінних операцій, коли, наприклад, здійснюється подальше придбання акцій на фондовій біржі. У такому разі йдеться про поетапне об’єднання бізнесу. Запропоновані методологічні підходи до консолідації фінансових звітів групи підприємств у випадку поетапного об’єднання дають змогу врахувати особливі умови об’єднання підприємств, ідентифікувати їх в обліку та забезпечити раціональну організацію обліку і процесу складання консолідованої фінансової звітності.
У випадку, якщо власники підприємства, що купується за умови об’єднання бізнесу, здобувають контроль над покупцем, вважається, що здійснено зворотне придбання. Облік зворотного придбання має певні особливості. Запропоновані методологічні підходи до консолідації фінансових звітів групи підприємств як єдиної економічної одиниці у випадку зворотного придбання дають можливість враховувати особливі умови об’єднання, ідентифікувати їх в обліку та забезпечити процес консолідації фінансової звітності.
Оскільки структури груп дуже різноманітні (дочірнє підприємство, що перебуває під прямим контролем; дочірнє підприємство, що перебуває під непрямим контролем; змішана група), то запропонована методологія визначення прямої та непрямої частки меншості у разі послідовного та непослідовного придбання дає змогу ідентифікувати такі об’єкти й відображати їх у процесі консолідації фінансових звітів.
Під час обліку операцій материнського підприємства та його дочірніх підприємств виникають проблеми, пов’язані з внутрішньогруповими операціями, внутрішньогруповими сальдо, нереалізованими прибутками (збитками). Такі об’єкти потребують урахування податкового впливу в процесі консолідації. У роботі запропонована методика врахування та коригування внутрішньогрупових операцій, яка сприятиме врахуванню всіх типів внутрішньогрупових операцій під час консолідації фінансових звітів.
Положення П(с)БО 20 „Консолідована фінансова звітність” визначають загальний порядок складання консолідованої фінансової звітності та загальні вимоги до розкриття інформації у консолідованій фінансовій звітності. Питання методики консолідації фінансової звітності в Україні, процесу консолідації не врегульовані законодавчо. Розглянуті методичні та організаційні підходи до складання консолідованого балансу та звіту про фінансові результати групи дали змогу запропонувати методику консолідації фінансових звітів за допомогою робочої таблиці.
За відсутності положення (стандарту) щодо порядку складання консолідованого звіту про рух грошових коштів обґрунтовано методологічні основи та розроблено методику складання консолідованого звіту про рух грошових коштів групи підприємств.
Аналіз методів переведення фінансових звітів, складених в іноземній валюті, які застосовуються в міжнародній практиці, свідчить про те, що найбільшого поширення набули часовий метод та метод поточного курсу. З врахуванням методологічних засад, які покладені в основу кожного з методів, запропоновано методику консолідації фінансових звітів у іноземній валюті.
Для складання консолідованих фінансових звітів групи, до складу якої входять дочірні підприємства з різними видами діяльності, обґрунтовано методологічні основи та розглянуто методичні підходи до складання та подання консолідованих звітів групи підприємств в умовах диверсифікації діяльності, а саме: складання комплекту консолідованих фінансових звітів, показники яких включають усі види діяльності учасників групи; переведення статей фінансових звітів дочірнього підприємства, діяльність якого відмінна від діяльності інших учасників групи, у статті фінансових звітів материнського підприємства та наступна консолідація узгоджених фінансових звітів учасників групи.
Консолідована фінансова звітність забезпечує найбільш повне уявлення про фінансовий стан і результати діяльності групи. Проте консолідованій фінансовій звітності властиві певні недоліки (підприємства – учасники групи, які мають незадовільний фінансовий стан, можуть бути об’єднані з тими підприємствами, фінансовий стан яких задовільний; консолідація підприємств, які мають різний фінансовий стан, може викривити значення багатьох коефіцієнтів та взаємозв’язки тощо). Запропоновано новий підхід до аналізу консолідованих фінансових звітів на основі моделей оцінювання вартості групи підприємств з метою формування інформації про майбутній фінансовий стан, вартість капіталу юридичної особи та її дочірніх підприємств як єдиної економічної одиниці, що дасть змогу здійснювати об’єктивніший аналіз діяльності материнського підприємства та його дочірніх підприємств як єдиної економічної одиниці.
Материнське підприємство та його дочірні підприємства як єдина економічна одиниця, розрізняються за характером своїх операцій, ринками та активами, що є в їх розпорядженні від інших підприємств та груп. Визначено доцільність застосування трьох основних підходів до оцінювання вартості групи: а) затратного підходу, який ґрунтується на методах скоригованої балансової вартості (чистих активів) та методі ліквідаційної вартості; б) ринкових порівнянь, який ґрунтується на методі порівнянь з підприємством-аналогом; в) доходного підходу, який передбачає використання методу капіталізації та дисконтування. Вибір конкретного підходу в кожному окремому випадку залежить від сильних та слабких сторін кожної методології; характеру кожної конкретної оцінки; обставин, що склались безпосередньо в оцінюваній групі й галузі, в якій здійснюють діяльність підприємства групи.
На підставі доходного підходу розроблено методики оцінювання вартості групи підприємств за методами аналізу коефіцієнтів прибутковості та дисконтування грошових потоків з метою формування інформації про вартість групи підприємств на майбутній прогнозований період та методику оцінювання вартості групи підприємств методом економічної доданої вартості, що дасть змогу розрахувати вартість капіталу групи підприємств з урахуванням витрат на залучення капіталу й оцінити розвиток материнського підприємства та його дочірніх підприємств як єдиної економічної одиниці.
Визначення потенційної вартості групи підприємств формується на основі характеристик цієї групи. Основним питанням, що постає в контексті аналізу консолідованих фінансових звітів групи підприємств, є безперервне оцінювання схильності групи до різноманітних географічних та господарських ринків. Запропонований аналіз звітних сегментів групи підприємств у контексті консолідованих фінансових звітів на підставі застосування коефіцієнтів прибутковості для аналізу географічних та господарських сегментів дасть можливість оцінити найприбутковіші сегменти та тенденції цих сегментів у динаміці, групи щодо існуючих та потенційних ринків збуту продукції, локалізації виробництва та видів бізнесу.
18. Розвиток групи підприємств ґрунтується на комплексній інформаційній системі управління. Для запровадження корпоративних інформаційних систем в групі підприємств обґрунтовано методологію їх формування і впровадження, що дасть змогу оперативно формувати інформацію для прийняття управлінських рішень в межах групи підприємств як єдиної економічної одиниці.
СПИСОК ОПУБЛІКОВАНИХ ПРАЦЬ ЗА ТЕМОЮ ДИСЕРТАЦІЇ
Монографії, підручник, навчальні та практичні посібники:
Костюченко В.М. Облік і аналіз діяльності групи підприємств як єдиної економічної одиниці:( Монографія).––К.: Центр учбової літератури, 2007.–504 с.− Бібліограф.: с. 460−476 (31,5 друк .арк.).
Бухгалтерський облік та фінансова звітність в Україні: Навч.- практич. посібник / О.Г. Величко, С.Ф. Голов, Л.А. Голубєва та ін.; За заг. ред. С.Ф. Голова. – Дніпропетровськ: ТОВ “Баланс-клуб”, 2001. − 830 с. (загальний обсяг −72,8 друк. арк., особисто автору належить – 12,3 друк. арк.: Розділ 3. Облік запасів, розділ 7.6. Облік доходів, витрат за будівельними контрактами).
Голов С.Ф., Костюченко В.М. Бухгалтерський облік та фінансова звітність за міжнародними стандартами: Практик. посіб. − К.: Лібра, 2004. – 880 с. (загальний обсяг − 71,52 друк. арк., особисто автору належить – 16,3 друк. арк.: Розділ 14. Дохід; Розділ 15. Будівельні контракти; Розділ 33. Облік і звітність щодо програм пенсійного забезпеченя; частково: Розділ 17. Забезпечення, непередбачені зобов’язання та непередбачені активи; Розділ.19. Фінансові інструменти; Розділ 21. Консолідовані фінансові звіти; Розділ 25. Звітність за сегментами.).
Голов С.Ф., Костюченко В.М., Кравченко І.Ю., Ямборко Г.А. Фінансовий облік: Підручник. – К.: Лібра, 2005. − 975 с. (загальний обсяг −78,7 друк. арк., особисто автору належить – 12,0 друк. арк.: Розділ 6. Облік зобов’язань; Розділ 11.8. Звітність за сегментами).
Статті в наукових фахових виданнях:
Костюченко В. Облік запасів за національними Положеннями (стандартами) бухгалтерського обліку // Бухгалтерський облік і аудит. − 2000. − № 5. − С. 23−39 (1,98 друк. арк.); 2000. − № 6. − С. 13−31 (2,23 друк. арк.).
Костюченко В. Облік доходу від реалізації продукції, товарів та інших активів // Бухгалтерський облік і аудит. − 2001. − № 4. − С. 28−39 (1,36 друк. арк.).
Костюченко В. Облік доходу від надання послуг // Бухгалтерський облік і аудит. − 2001. − № 12. − С. 16−23 (0,99 друк. арк.).
Костюченко В.М. Звітність за сегментами юридичної особи та її дочірніх підприємств як єдиної економічної одиниці // Регіональні перспективи: Наук.- практич. журн. – 2003. − № 4−5. − С. 173−177 (0,4 друк. арк.).
Костюченко В.М. Відображення податку на прибуток у консолідованій фінансовій звітності // Економіка: проблеми теорії та практики: Зб. наук. пр. Вип. 177. – Дніпропетровськ: ДНУ, 2003. − Т.2. − С. 547−553 (0,3 друк. арк.).
Костюченко В.М. Методи відображення частки меншості у консолідованому балансі // Вісник Технологічного університету Поділля. Економічні науки. Ч.2. − Хмельницький, 2003. − Т. 1, № 5. − С. 14−18 (0,3 друк. арк.).
Костюченко В.М. Методичні аспекти консолідації фінансової звітності// Регіональні перспективи: Наук.-практич. журн. –